Goldman Sachs, AMD için hedef fiyatını 640 dolar olarak belirledi: Microsoft ve Anthropic, Helios'u dağıtmaya başladı, AMD'nin AI raf anlatısı gerçekleşme dönemine giriyor.

TL;DR
· Goldman Sachs, AMD için "Al" tavsiyesini yineledi, 12 aylık hedef fiyat 640 dolar, mevcut hisse fiyatına göre yaklaşık %18,6 yukarı yönlü potansiyel.
· Anthropic ve Microsoft iş birliği temel destek, Helios raf dağıtımı ağırlıklı olarak 2026'nın ikinci yarısından 2027'ye kadar gerçekleşecek.
· 2 trilyon dolarlık pazar varsayımı, aracı AI'nın hacim kazanmasına dayanıyor; ROCm ekosistemi ve müşteri teslimatı hala ana riskler.
AMD, 23 Temmuz'da San Francisco'daki etkinliğin ardından Goldman Sachs'tan "Al" tavsiyesi aldı. 12 aylık hedef fiyat 640 dolar olarak belirlendi. Temel gerekçe, şirketin Anthropic ve Microsoft gibi iki büyük müşteri iş birliği ve 2030 yılı için 2 trilyon dolarlık toplam bilgi işlem pazarı tahminiyle AI altyapısındaki büyüme hikayesini güçlendirmesi.
Bu, sadece bir GPU parametre duyurusu değil. AMD, AI rekabetini tek bir çipten "tam raf sistemi + CPU + ağ + DPU + yazılım araçları + büyük müşteri dağıtımı" teslimat modeline taşımaya çalışıyor. Yatırımcılar için kilit soru da "AMD'nin daha güçlü bir GPU'su var mı?" sorusundan "Yeterince büyük AI küme siparişi alıp zamanında teslim edebilecek mi?" sorusuna dönüştü.
Raporun verdiği hedef fiyat 640 dolar, 32 kat F/K oranı ve normalize edilmiş hisse başına kazanç (EPS) 20 dolar tahminine dayanıyor. Mevcut yaklaşık 539,69 dolarlık hisse fiyatına göre potansiyel yukarı yönlü alan yaklaşık %18,6; şirketin piyasa değeri yaklaşık 890,5 milyar dolar.
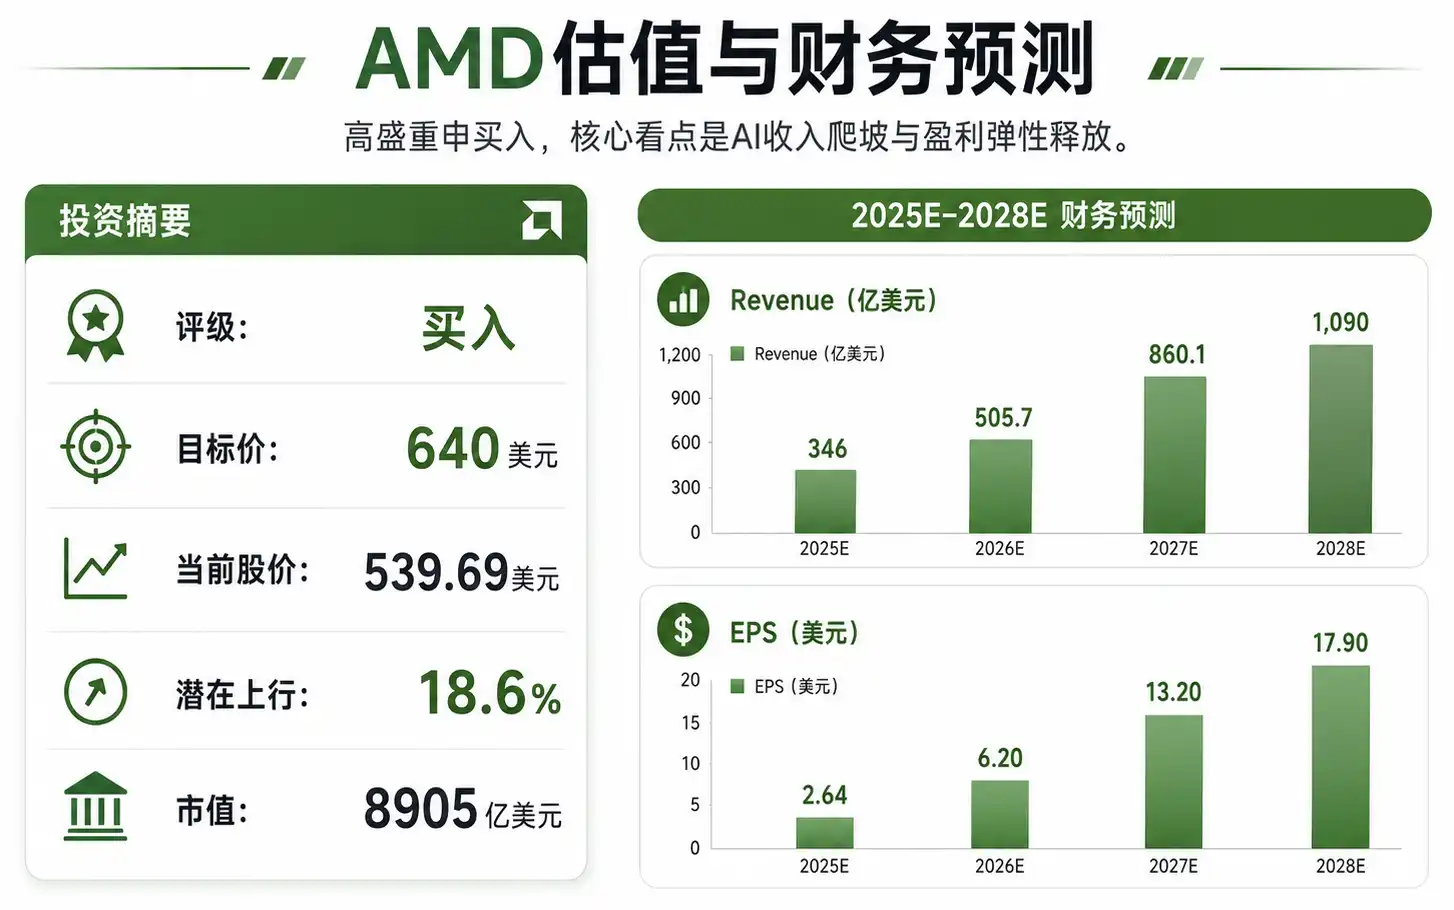
2025-2028 yılları arasında gelir yaklaşık 34,6 milyar dolardan 109 milyar dolara, EPS 2,64 dolardan 17,90 dolara yükselecek, hedef fiyat 640 dolar.
Anthropic 2GW Sipariş Verdi, Microsoft 2026'nın İkinci Yarısından İtibaren Helios'u Alacak
En doğrudan sipariş sinyali Anthropic'ten geldi.
AMD, Anthropic ile stratejik bir iş birliğine vardı. Anthropic, Helios raf seviyesi AI sistemlerinde toplam 2GW Instinct M1450 GPU dağıtacak. İlk 1GW'ın 2027'nin ilk yarısından itibaren dağıtılması bekleniyor. AMD ayrıca Anthropic'e 5 milyar dolara kadar stratejik öz sermaye yatırımı yapmayı planlıyor. İki taraf, Claude modelini AMD GPU'larında optimize etmek ve ROCm yazılım geliştirmeyi hızlandırmak için birlikte çalışacak.
Bu tür iş birliklerinin önemi yalnızca çip satışlarıyla sınırlı değil. Yapay zeka çip tedarikçileri için, önde gelen model şirketlerinin dağıtım kararları ekosistem güvenilirliğini belirler. Anthropic, Claude iş yüklerini sürekli olarak AMD platformuna taşır veya genişletirse, bu durum AMD'nin GPU'larının, raf sistemlerinin ve yazılım yığınının büyük ölçekli eğitim ve çıkarım taleplerini karşılayabileceğini kanıtlamasına yardımcı olacaktır.
Microsoft ise başka bir uygulama yolu sunuyor. İki taraf Azure iş birliğini genişlettikten sonra Microsoft, 2026'nın ikinci yarısından itibaren Helios rafları, Venice CPU'ları, ağ ekipmanları ve yazılımlarını almayı planlıyor. Bunlar, öncü model çıkarımı, Microsoft'un kendi yapay zeka hizmetleri ve müşteri uygulamaları için kullanılacak. Microsoft ayrıca, bir sonraki nesil 2 nanometre Venice CPU'suna dayalı iki yeni sanal makine piyasaya sürecek ve Pensando DPU'nun ağ hizmetlerindeki dağıtımını genişletecek.
Bu, AMD'nin bulut sağlayıcı senaryolarında yalnızca bir hızlandırıcı kart tedarikçisi olarak değil, aynı anda GPU, CPU, DPU ve ağ ekipmanı satmayı hedeflediği anlamına geliyor. Azure için, AMD platformu yeterli performans ve arz esnekliği sağlayabilirse, tek bir tedarik zinciri üzerindeki baskıyı azaltmaya da yardımcı olabilir.
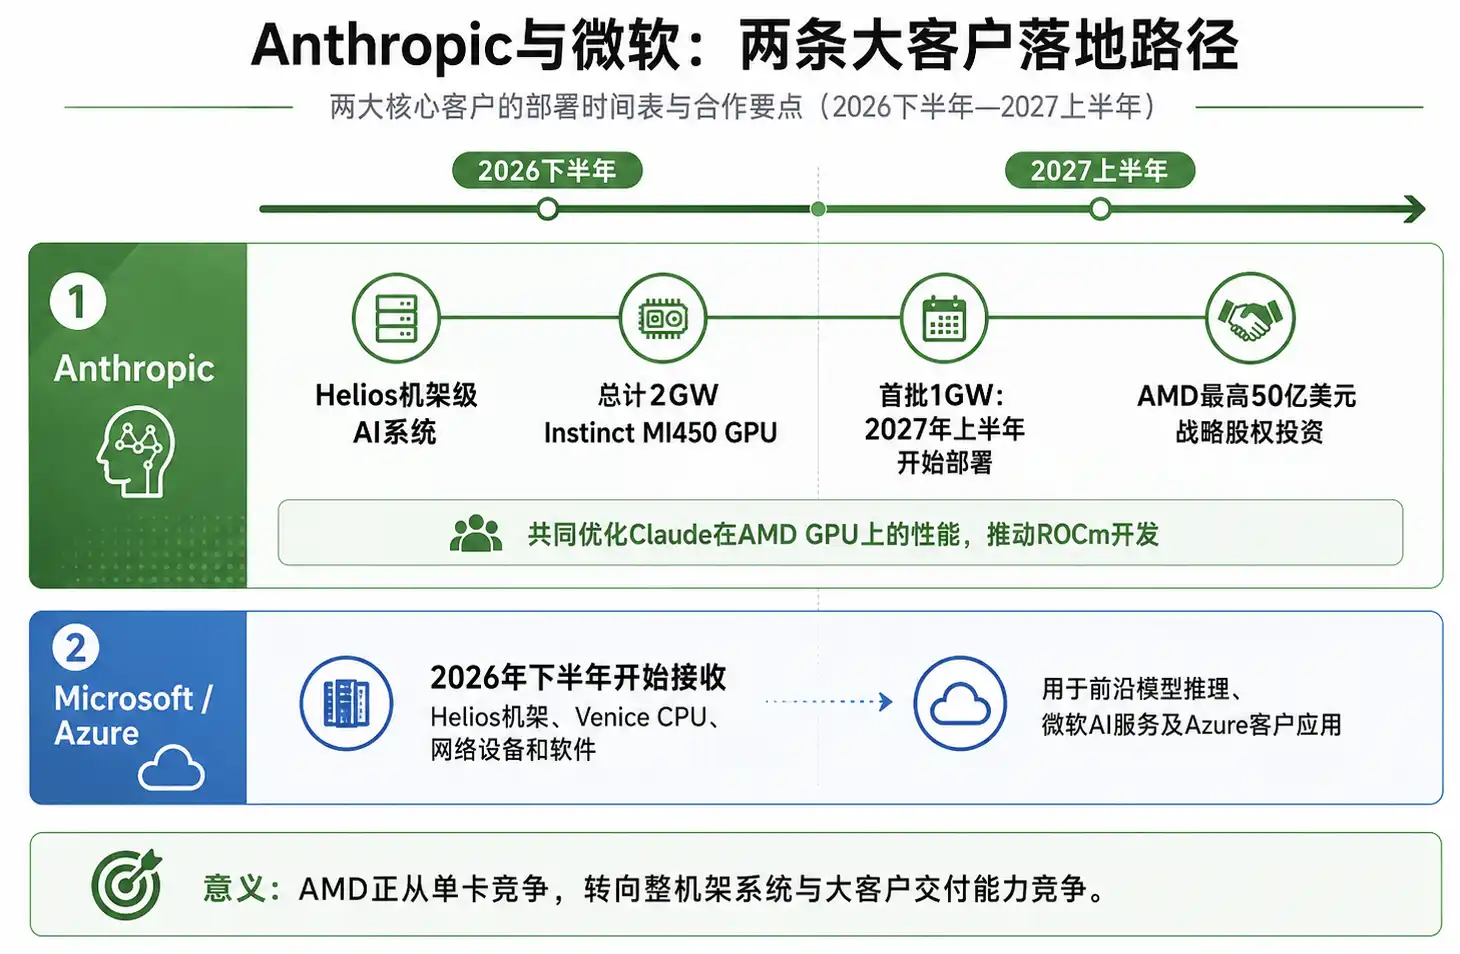
2 Trilyon Dolarlık TAM, Aracı Yapay Zekadan Gelen "Hesaplama Gücü Amplifikasyonu"
Raporun en çarpıcı rakamı, AMD'nin 2030 yılı toplam bilgi işlem pazarı büyüklüğü tahminini 2 trilyon dolara yükseltmesi oldu.
Bunun içinde, veri merkezi yapay zeka hızlandırıcı TAM'ı 200 milyar dolardan 1,4 trilyon dolara yükseltildi ve bu, %40'lık bir yıllık bileşik büyüme oranına karşılık geliyor; sunucu CPU TAM'ı ise 26 milyar dolardan 220 milyar dolara yükseltildi ve %50'lik bir yıllık bileşik büyüme oranına denk geliyor. AMD ayrıca, 2030 yılına kadar veri merkezi CPU pazarında %50 pazar payına sahip olmayı bekliyor.
Bu varsayımın arkasında aracı yapay zeka (agentic AI) yatıyor. Tek seferlik soru-cevap işlemlerine kıyasla, aracı yapay zeka araçları çağırmayı, görevleri planlamayı, bağlamı okumayı, çok adımlı iş akışlarını yürütmeyi ve daha fazla çıkarım ile orkestrasyon talebini işlemeyi gerektirir. Hesaplama gücü talebi yalnızca GPU'lara düşmez; CPU'lar da görev zamanlaması, veri ön işleme, sistem hizmetleri ve çoklu ajan iş akışı orkestrasyonunu üstlenmek zorundadır.
AMD'nin anlatmak istediği yeni hikaye de bu: Yapay zeka altyapısının genişlemesi yalnızca hızlandırıcı talebini artırmakla kalmaz, aynı zamanda sunucu CPU'ları, ağ ve sistem düzeyindeki çözümlere olan talebi de tetikler. Şirket, EPYC CPU'ları, Instinct GPU'ları, Pensando DPU'ları ve ağ ekipmanlarını Helios raflarında bir araya getirebilirse, gelir potansiyeli tek çip satışından çok daha büyük olacaktır.
Ancak bu 2 trilyon dolar, halihazırda gerçekleşmiş bir pazar büyüklüğü değil; 2030'larda aracı yapay zekanın kitlesel olarak benimsenmesine dayalı bir tahmindir. İşletmelerin ve bulut sağlayıcılarının yapay zeka çıkarım dağıtımını sürekli genişletmesini ve yapay zeka uygulamalarının gerçekten pilot aşamadan yüksek frekanslı üretim yüküne geçmesini gerektirir.
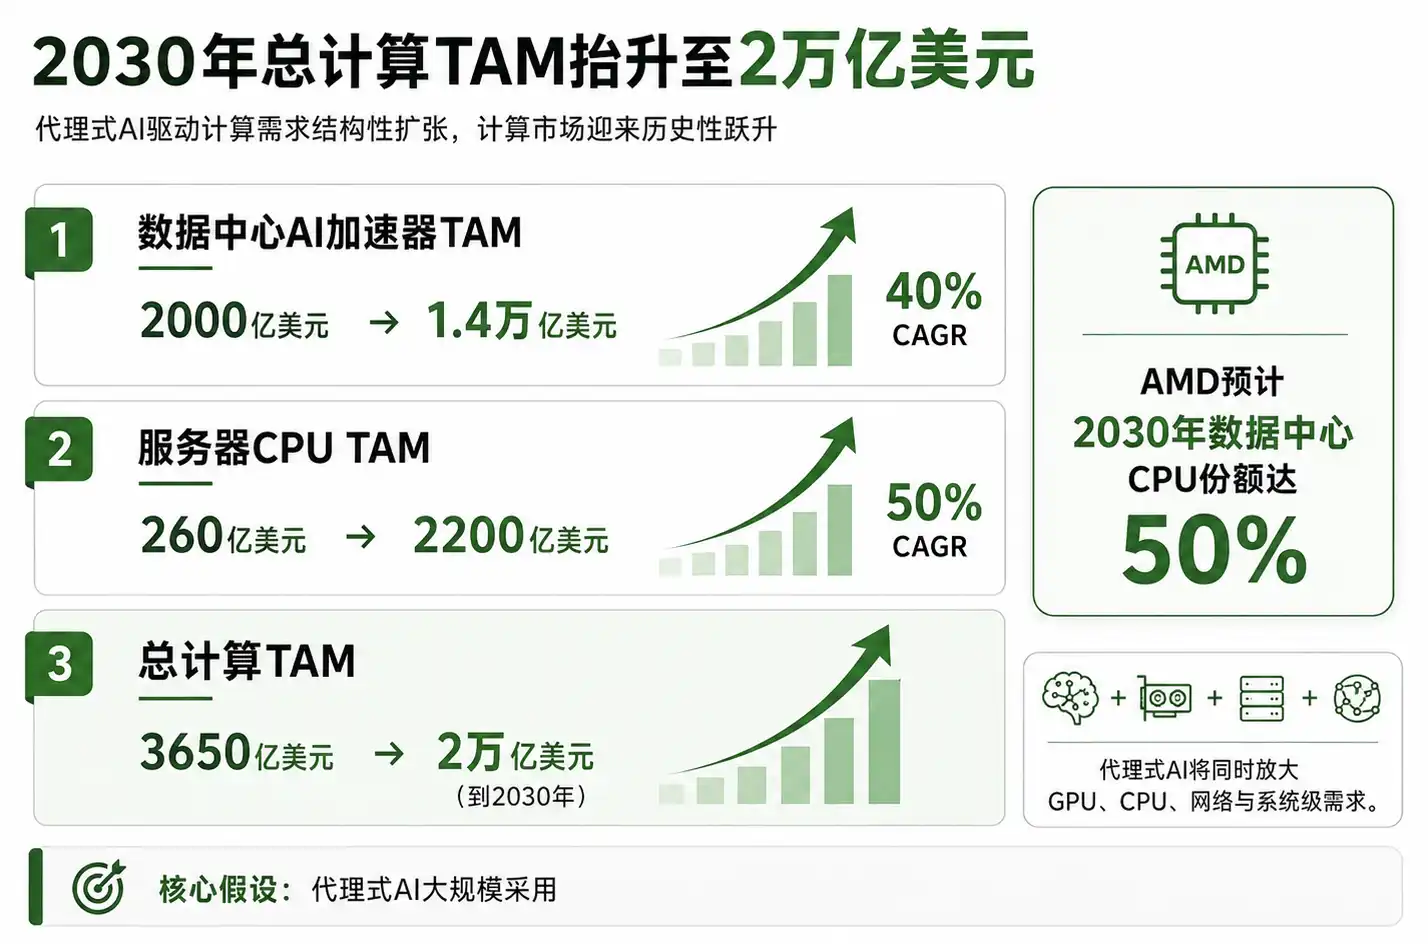
Hızlandırıcı TAM'ı 200 milyar dolardan 1,4 trilyon dolara, CPU TAM'ı 26 milyar dolardan 220 milyar dolara yükseltildi; toplam hesaplama TAM'ı 2 trilyon dolar.
Helios Seri Üretime Geçiyor, AMD Raf Seviyesinde Teslimat Yeteneğini Kanıtlamalı
Ürün düzeyinde, Helios bu AMD etkinliğinin temel taşıyıcısıdır.
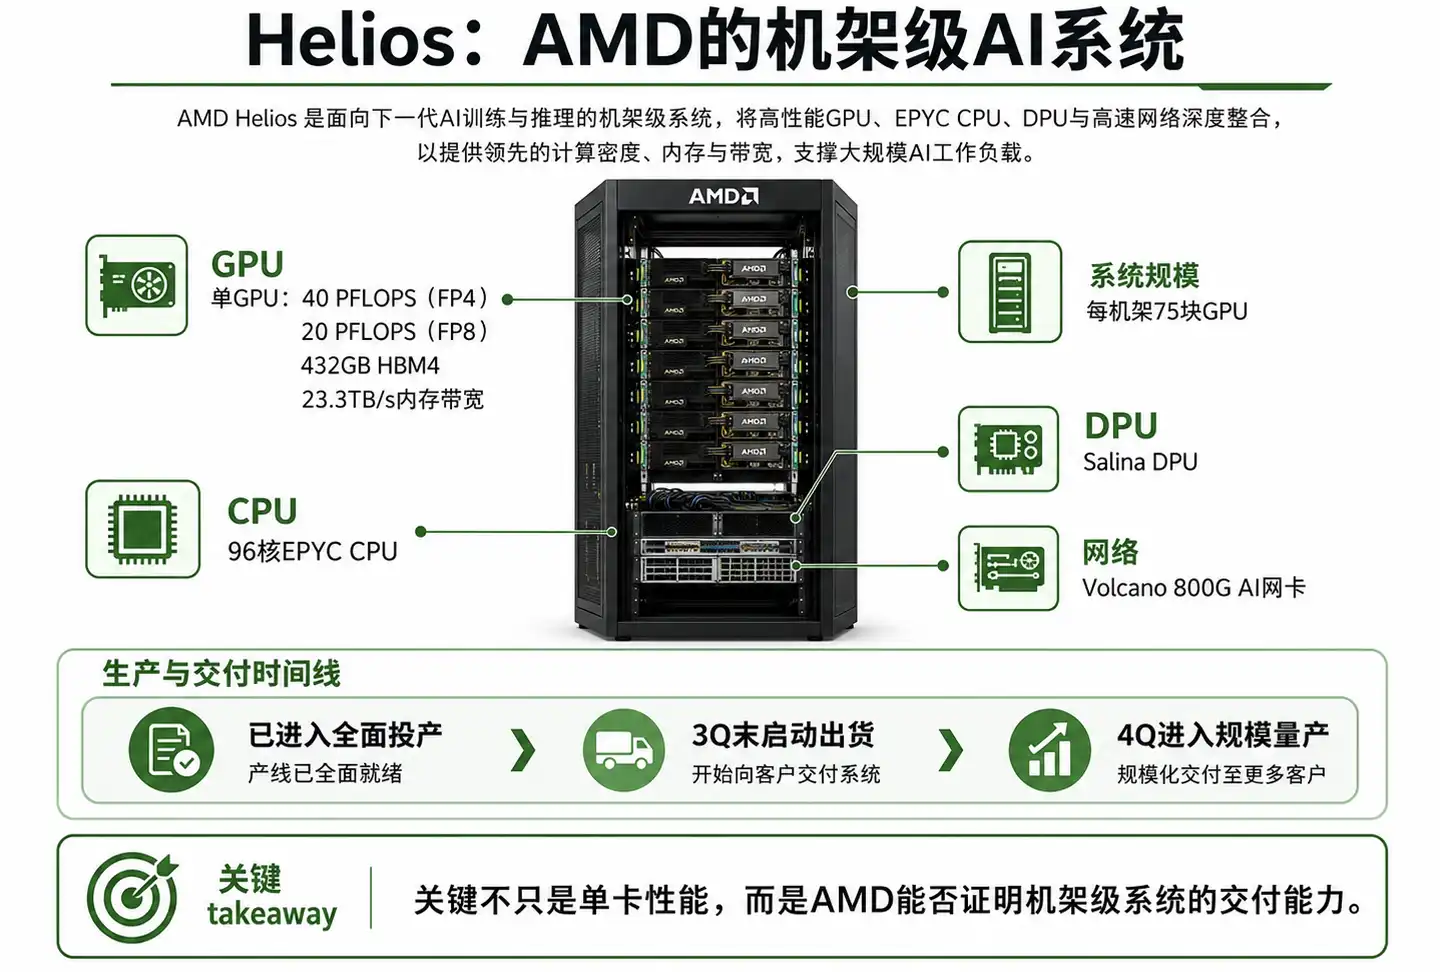
Bir sonraki nesil Helios AI raf platformu, CDNA 5 mimarisine dayanır; tek GPU başına maksimum performans 40 PFLOPS (FP4), 20 PFLOPS (FP8) olup, 432 GB HBM4 bellek ve 23,3 TB/s bellek bant genişliği sunar. Her raf, UALink over Ethernet ile bağlı 75 GPU, 96 çekirdekli EPYC CPU, Salina DPU ve Volcano 800G AI ağ kartını entegre eder.
Bu parametrelerin odak noktası tek nokta performansı değil, AMD'nin ürün formunu tam raf seviyesine taşımasıdır. AI kümeleri giderek daha fazla sistem düzeyinde tasarıma bağımlı hale geliyor: GPU'lar arası bağlantı, bellek bant genişliği, ağ verimi, CPU zamanlama yeteneği ve yazılım yığını, nihai eğitim ve çıkarım verimliliğini etkiler.
Helios tam üretime geçti; üçüncü çeyrek sonunda sevkiyatların başlaması ve dördüncü çeyrekte seri üretime geçilmesi planlanıyor. Microsoft, 2026'nın ikinci yarısından itibaren Helios'u alacak; Anthropic'in ilk 1 GW dağıtımı 2027'nin ilk yarısında başlayacak, bu da gerçek büyük ölçekli müşteri doğrulamasının henüz ileride olduğu anlamına geliyor.
AMD ayrıca Cerebras ile iş birliği yaparak Helios sistemini Cerebras gofret düzeyinde motoruyla birleştirip yüksek performanslı AI çıkarım çözümü oluşturmayı hedefliyor; amaç daha düşük gecikme, daha yüksek enerji verimliliği ve watt başına token sayısında 5 kata kadar artış sağlamak. Bu çözümün 2026'nın ikinci yarısında Cerebras Cloud üzerinden sunulması bekleniyor.
Yazılım tarafında, ROCm.ai platformu resmen tanıtıldı; Cursor, Claude, Codex ve Gemini gibi AI araçlarını entegre ederek geliştiricilere AI destekli yazılım geliştirme deneyimi sunuyor. Buna eşlik eden Hyperloom optimizasyon katmanı, 14.000'den fazla model için optimize edilmiş olup, ROCm 7'ye kıyasla ortalama performansta 3,3 kat artış sağlıyor.
Ancak, ROCm.ai ve Cerebras iş birliği, Helios ekosistemine bir tamamlayıcı olarak daha uygun olsa da, bu yazının ana konusu değil. Yatırımcılar nihayetinde, araç listesinin veya iş birliği sayısının yeterince uzun olup olmadığına değil, müşterilerin AMD platformunu gerçek iş yüklerinde istikrarlı bir şekilde kullanıp kullanamayacağına bakacak.
Değerleme Bahisleri Yükseldi, Risk 2026-2027 Teslimatında
Goldman Sachs'ın finansal tahminlerine göre, AMD'nin 2026 yılı gelirinin yaklaşık 50,57 milyar dolar, hisse başına kârının (EPS) 6,20 dolar olması bekleniyor; 2027 yılı geliri yaklaşık 86,01 milyar dolar, EPS 13,20 dolar; 2028 yılı geliri ise yaklaşık 109 milyar dolar, EPS 17,90 dolar olarak öngörülüyor.
Bu tahminler, piyasanın AMD'nin önümüzdeki iki-üç yıl içinde AI gelir artışı, marj iyileştirmesi ve operasyonel kaldıraç serbest bırakması konusunda yüksek beklentilere sahip olduğu anlamına geliyor. 640 dolarlık hedef fiyat, yalnızca mevcut ürün lansmanlarını değil, aynı zamanda Helios sevkiyatları, Microsoft Azure dağıtımı, Anthropic'in 1GW'lik ilk kurulumu ve ROCm ekosisteminin iyileştirilmesi gibi birden fazla unsurun eş zamanlı ilerlemesini de kapsıyor.
Asıl anlaşmazlık da burada başlıyor.
Birincisi, aracı tabanlı AI'nın benimsenme hızı beklenenden yavaş olabilir. Kurumsal AI iş akışları hızlı bir şekilde genişlemezse, 2030 yılı için 2 trilyon dolarlık toplam bilgi işlem pazarı varsayımı aşağı yönlü revize edilebilir.
İkincisi, büyük müşterilerin GPU dağıtımlarında hâlâ zaman farkı var. Microsoft'un Helios teslimatları 2026'nın ikinci yarısında başlayacak, Anthropic'in ilk 1GW kurulumunun ise 2027'nin ilk yarısında gerçekleşmesi bekleniyor. Kısa vadeli finansal raporlar, bu iş birliklerinin gelir katkısını tam olarak doğrulayamayabilir.
Üçüncüsü, rekabet baskısı ortadan kalkmayacak. Nvidia, AI hızlandırıcıları ve yazılım ekosisteminde hâlâ baskın konumda. ROCm'un geliştirici deneyimi açığını kapatıp kapatamayacağı, AMD'nin büyük ölçekli müşteriler nezdinde ikame edilebilirliğini etkileyecek.
Dördüncüsü, x86 mimarisi kurumsal AI senaryolarında da pazar payı riskiyle karşı karşıya. Müşteriler daha fazla özel çip, Arm sunucusu veya diğer heterojen çözümler benimserse, AMD'nin CPU TAM ve %50 veri merkezi CPU pazar payı beklentileri sorgulanabilir.
Bu durum, AMD'nin hikâyesini daha çok bir uygulama sınavına dönüştürüyor: Rapor, pazar alanını, müşteri siparişlerini ve hedef fiyatı daha yüksek bir seviyeye taşıdı. Bundan sonra hisse fiyatının bu rakamları sindirip sindiremeyeceği, Helios'un planlanan tempoda sevk edilip edilmediğine, Microsoft ve Anthropic'in dağıtımlarını zamanında genişletip genişletmediğine ve AI talebinin gerçekten 2030 yılına kadar 2 trilyon dolarlık bir pazarı destekleyip desteklemediğine bağlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler