Citi Yorumu: Çin yükseltildi, Güney Kore düşürüldü, yükselen piyasa trendi yayılmaya mı başlıyor?

TL;DR
· Citigroup, Çin hisselerini ağırlıklandırmayı artırdı, Güney Kore'yi taktiksel olarak düşürdü, Tayvan ve Çin anakarası piyasalarında ağırlıklandırmayı korudu.
· MSCI EM hedefi 2026 sonu için 1870 puan, 2027 ortası için 2050 puan; kar revizyonları hâlâ BT sektöründe yoğunlaştı.
· Bu yükseliş görüşünün sınırları var; EM küresel dağılımı nötr seviyede tutuluyor, yükselişin yayılması henüz tam olarak gerçekleşmedi.
Citigroup'un en son gelişmekte olan piyasalar strateji raporuna göre, Citigroup, Çin hisselerini nötrden ağırlıklandırmayı artırmaya yükseltti, aynı anda Güney Kore'yi ağırlıklandırmayı artırmaktan taktiksel olarak nötre düşürdü, Tayvan ve Çin anakarası piyasalarında ağırlıklandırmayı artırmayı korudu ve MSCI EM endeksi için 2026 sonu 1870 puan, 2027 ortası 2050 puan hedefi verdi.
Bu raporun en doğrudan piyasa kancası, MSCI EM'in bu yıl şu ana kadar yaklaşık %20 yükselmesine rağmen, Citigroup'un hâlâ endekste yukarı yönlü alan olduğunu düşünmesidir. Mevcut yaklaşık 1664 puandan hesaplandığında, 1870 puan yaklaşık %12'lik bir alana karşılık geliyor. 2050 puan daha yüksek bir seviyeye işaret ediyor; Citigroup, 2027 ortasına kadar yaklaşık %20 yukarı yönlü alan olduğunu belirtiyor.
Ancak Citigroup, ayrım gözetmeyen bir gelişmekte olan piyasalar boğa piyasasına bahis yapmıyor. Son dönemde EM kazançları esas olarak Güney Kore, Tayvan ve Çin anakarası teknoloji ile AI donanım zincirinden geldi; diğer ülkeler ve sektörler aynı hızda ilerlemedi. Çin'in ağırlıklandırmayı artırmaya yükseltilmesinin nedeni tam olarak Citigroup'un AI zinciri dışında "yayılma" adayları aramaya başlamasıdır.
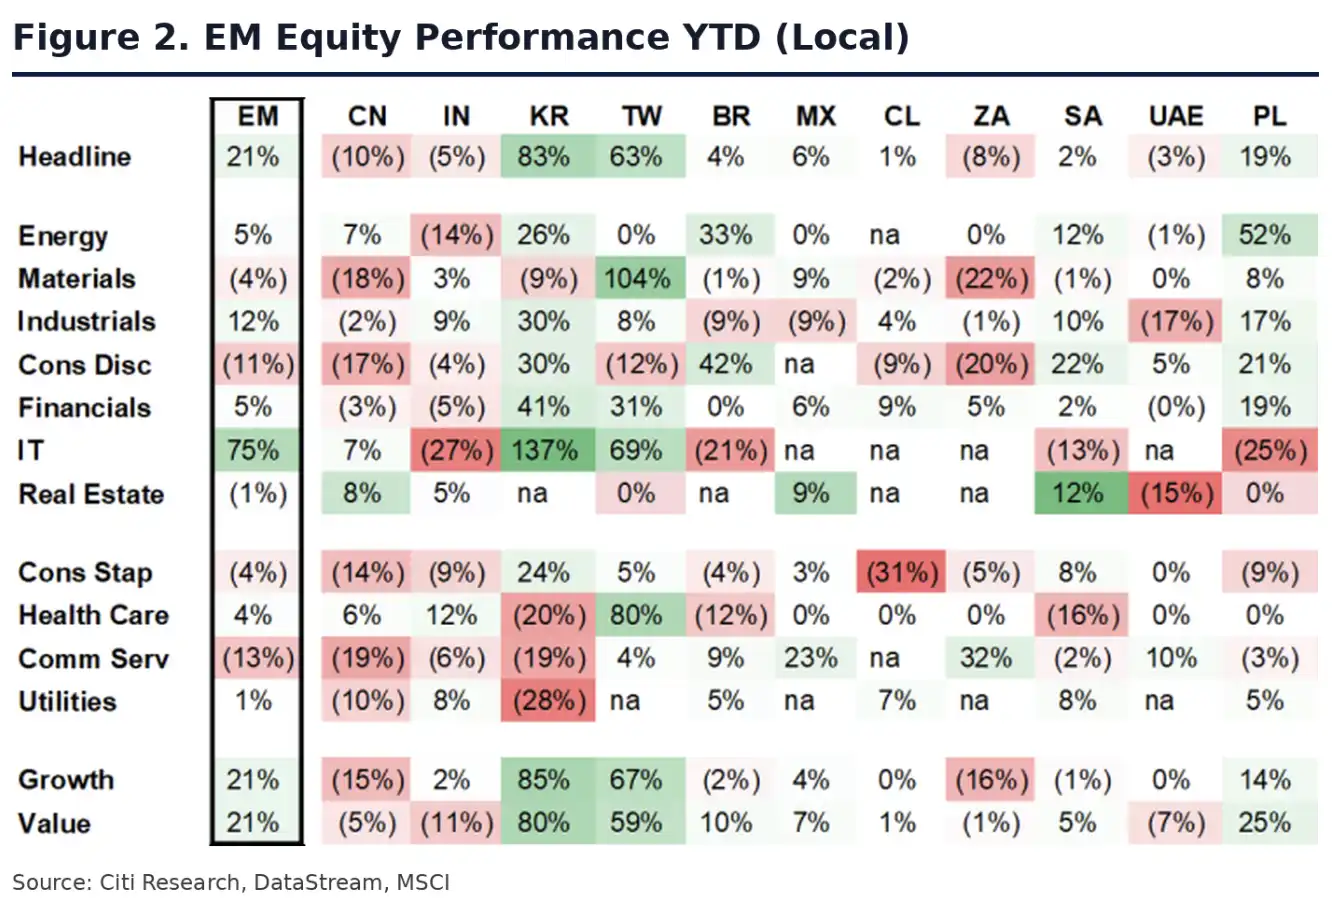
Güney Kore yaklaşık %40, Tayvan ve Çin anakarası piyasaları %30'un üzerinde pozitif getiri sağladı; bu yıl EM yükselişi oldukça yoğunlaştı.
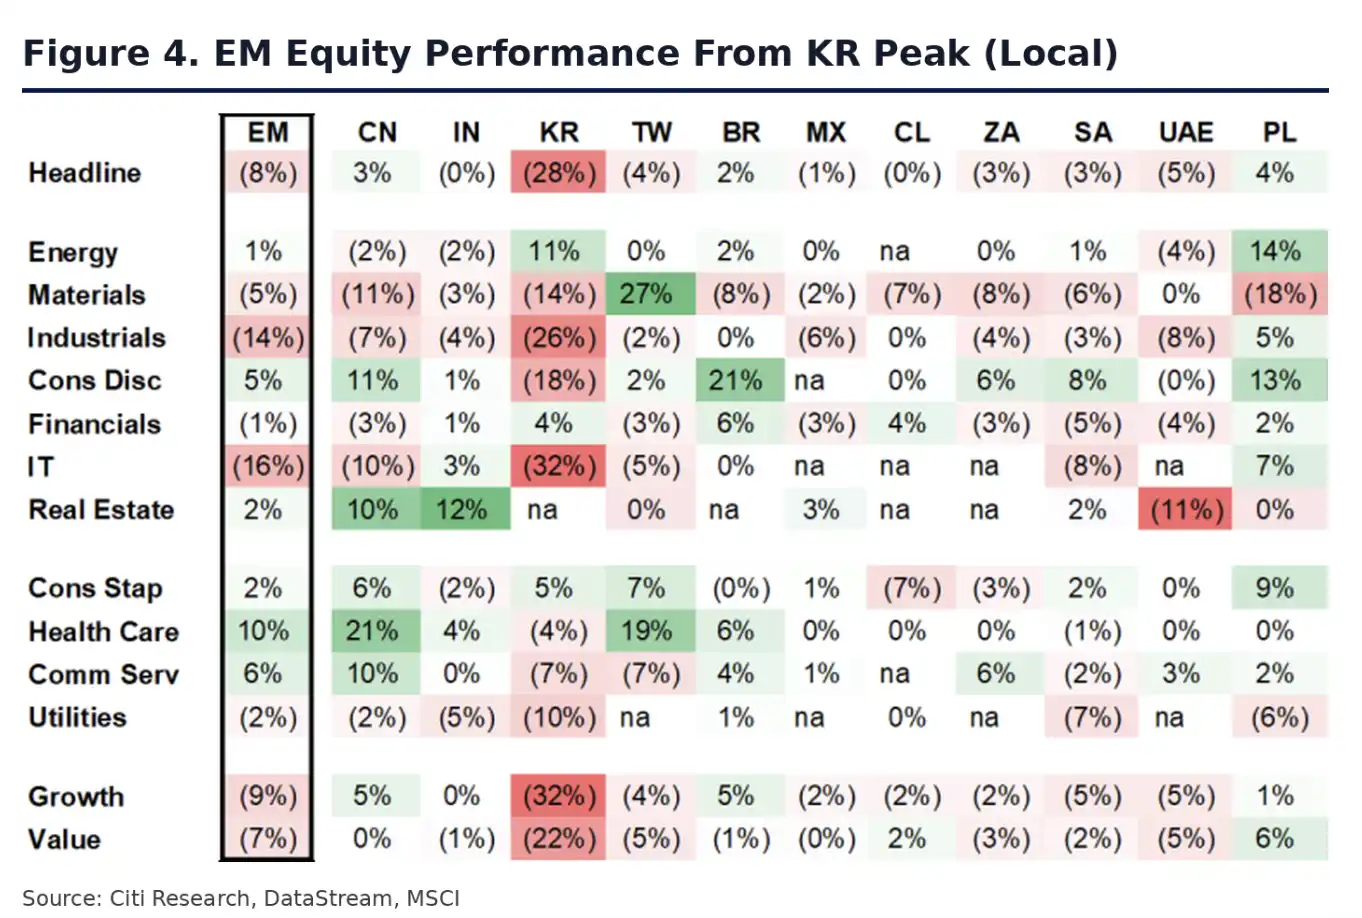
Güney Kore'deki geri çekilme ve diğer piyasaların henüz tam bir bayrak yarışı oluşturamaması
Çin ağırlıklandırmayı artırmaya yükseltildi, Güney Kore önce soğutuldu
Bu dağılım ayarlamasında Çin nötrden ağırlıklandırmayı artırmaya yükseltildi, Meksika nötre yükseltildi. Güney Kore ağırlıklandırmayı artırmaktan nötre düşürüldü, Tayvan ve Çin anakarası piyasaları ağırlıklandırmayı artırma listesinde kalmaya devam etti.
Çin'in cazibesi esas olarak üç noktadan geliyor. Yabancı yatırımcılar Çin hisselerinde hâlâ hafif pozisyonda; küresel risk iştahı iyileştiğinde, sermaye geri dönüş alanı daha büyük olacak. Petrol fiyatlarındaki düşüş, Çin gibi enerji ithalatçı piyasalar için olumlu. Küresel büyüme verileri iyileştikten sonra, bazı döngüsel varlıklar yeniden destek kazandı; Çin, bu makro duyarlı piyasalar arasında üst sıralarda yer alıyor.
Bu, son iki yıldaki gelişmekte olan piyasaların ana hattından farklı. Daha önce en güçlü işlemler AI donanım zincirinde yoğunlaşmıştı; Güney Kore ve Tayvan ile Çin anakarası piyasaları, yarı iletken, bellek ve AI sunucu talebi nedeniyle en büyük kazananlar oldu. Ancak endeks yükselmeye devam edecekse, yalnızca birkaç teknoloji hissesine dayanmak giderek zorlaşacak; sermayenin yükselişi devralabilecek daha fazla piyasa bulması gerekiyor.
Güney Kore'nin notunun düşürülmesi, temel dinamiklerin zayıfladığı anlamına gelmez. Kamuya açık raporlara göre, Citigroup, Güney Kore borsasına ilişkin güçlü uzun vadeli görüşünü koruyor ve yerel stratejistler KOSPI için 10.000 puan hedefi vermişti. Kaynak rapora göre, bunun arkasındaki mantık, bellek kıtlığının 2027'ye kadar sürebileceği ve AI token büyümesi ile özelleştirilmiş talebin bellek sektöründeki canlılığı artırmaya devam edeceği yönünde. Kısa vadeli sorun ise, Güney Kore'nin daha önce aşırı yükselmiş olması, zımni volatilitenin yüksek olması ve perakende kaldıraçlı ürünlerin dalgalanmayı daha da büyütmesidir.
Çin ve Tayvan piyasaları, AI donanım zincirindeki en doğrudan faydalanıcılar arasında yer almaya devam ediyor. Kaynak rapora göre, yerel stratejistler Çin ve Tayvan ağırlıklı endeksi için 2027 ortası hedefini 53.500 puan olarak belirledi. Ancak bu piyasalar da benzer sorunlarla karşı karşıya: işlem hacmi zaten kalabalıklaşmış durumda ve AI sermaye harcamalarının getirisi daha büyük tartışmalara yol açtığında, dalgalanma genellikle önce bu erken kazananlara yansıyor.
EM'de hâlâ alan var, ancak kâr revizyonları hâlâ dar bir alanda
Citigroup'un MSCI EM için belirlediği iki seviye, bu rapordaki en net sayısal tahminlerdir: 2026 sonu için 1.870 puan ve 2027 ortası için 2.050 puan.
Destek noktası, büyük bir değerleme genişlemesi değil. MSCI EM'in 12 aylık ileriye dönük F/K oranı şu anda yaklaşık 11,5 kat seviyesinde ve bu, uzun vadeli ortalamaya yakın. Gelişmekte olan piyasalar bu yıl yükseldikten sonra, değerlemeler belirgin bir balon bölgesine itilmedi; endeksin yükselişi daha çok kâr beklentilerindeki iyileşmeden kaynaklandı.
Kâr rakamları güçlü görünüyor. MSCI EM'in 2026 yılı EPS büyüme beklentisi %63'e ulaştı ve Şubat sonundan bu yana 28 puanlık bir yukarı revizyon gerçekleşti. 2027 yılında büyüme hızının %24'e yavaşlaması bekleniyor, ancak bu oran hâlâ gelişmiş piyasalardaki benzer varlıklardan daha yüksek.
Sorun şu ki, kâr iyileşmesinin kaynağı hâlâ çok dar. 2026 EPS yukarı revizyonlarının yaklaşık %85'i IT sektöründen gelirken, Güney Kore ile Çin ve Tayvan AI zinciri en büyük kaynak olmaya devam ediyor. Tüketim, gayrimenkul, kamu hizmetleri gibi teknoloji dışı sektörlerin çoğundaki revizyonlar hâlâ zayıf. Yani, EM endeksi yüzeyde kâr desteğine sahip gibi görünse de, kâr revizyonları henüz daha fazla sektöre yayılmış değil.
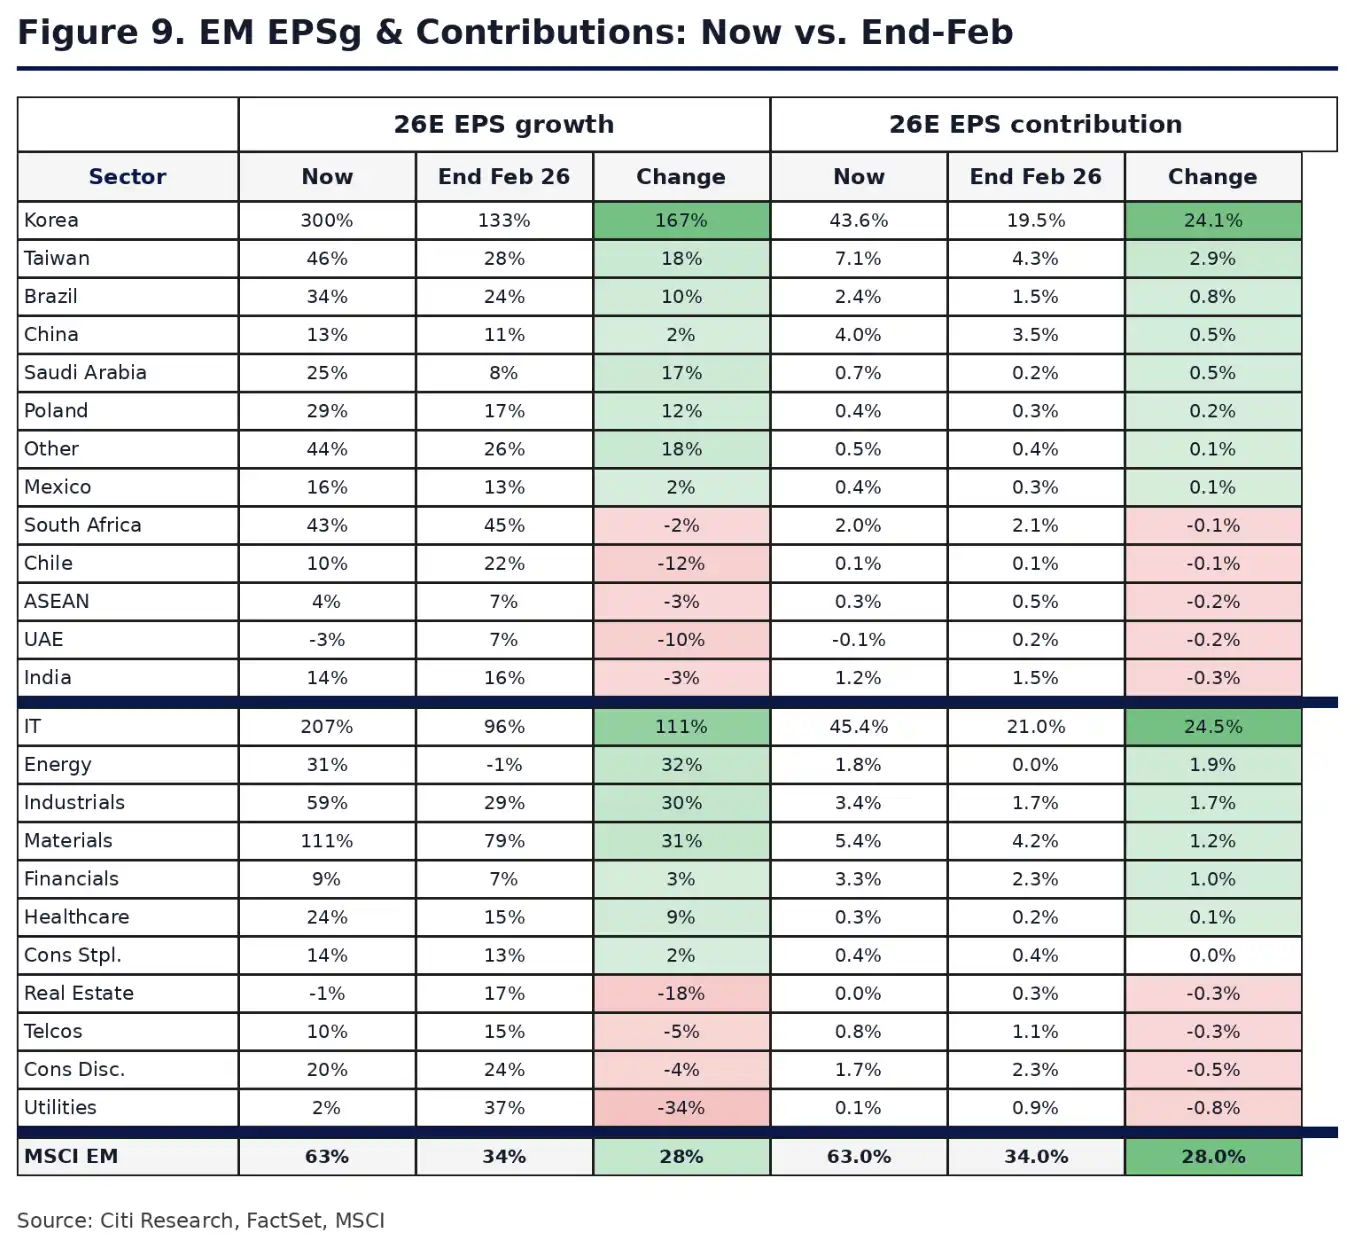
MSCI EM 2026E EPS büyümesi %63, IT sektörü yukarı revizyonların yaklaşık %85'ini oluşturuyor.
Citigroup'un EM'i küresel varlık dağılımında ağırlıklandırmaya yükseltmemesinin nedeni de budur. Bölgesel olarak Çin gibi piyasalardaki ağırlık artırılabilir, ancak küresel varlık dağılımı açısından gelişmekte olan piyasalar hâlâ nötr konumda. Citigroup'un tutumu, "tam bir boğa piyasasını onaylamaktan" ziyade, "seçici olarak yayılma faydalanıcılarına ekleme yapmak" şeklindedir.
Sözde yayılma, yükseliş trendinin birkaç AI kazananından ayrılmasıdır
Citigroup'un bahsettiği "yayılma ticareti", basit bir ifadeyle, bu yıl gelişmekte olan piyasaların yalnızca Güney Kore, Çin-Tayvan piyasaları ve AI zincirindeki yükselişe güvenemeyeceği anlamına geliyor. Sermaye ya yeni ülkeler ve sektörler bulmalı ya da endeksin sonraki potansiyeli sınırlı kalacak.
Bu filtreleme esas olarak birkaç tür koşula bakar. Piyasanın zayıf dolar ve ABD Hazine tahvil getirilerindeki düşüşten faydalanıp faydalanmadığı, petrol fiyatlarındaki düşüşten faydalanıp faydalanmadığı, küresel ekonomik veriler iyileştiğinde tarihsel performansı, kısa vadeli kazanç revizyonlarının iyileşip iyileşmediği ve mevcut işlemlerin aşırı kalabalık olup olmadığı.
Bu çerçevede, Çin, Güney Afrika ve Meksika üst sıralarda yer alıyor. Kaynak rapora göre, Çin, Güney Afrika ve Meksika'nın "yayılma adayı" taramasındaki toplam puanları sırasıyla 4,2, 5,0 ve 5,3. Güney Kore ve Çin-Tayvan piyasaları hala son dönemin kazananları olsa da, kısa vadeli kalabalık ve oynaklık sorunları daha belirgin.
Petrol fiyatları gerçekçi bir koşuldur. Citigroup'un temel varsayımı, petrol fiyatlarının 2026'nın üçüncü çeyreğinde ortalama varil başına yaklaşık 75 dolar olacağı ve ardından 2027'nin başında varil başına 65 dolara düşeceği yönünde. Petrol fiyatlarındaki düşüş genellikle Güney Kore, Çin-Tayvan, Hindistan, Çin gibi enerji ithal eden piyasalar için faydalıdır, bazı kaynak ve petrole duyarlı piyasalar için ise baskı oluşturur.
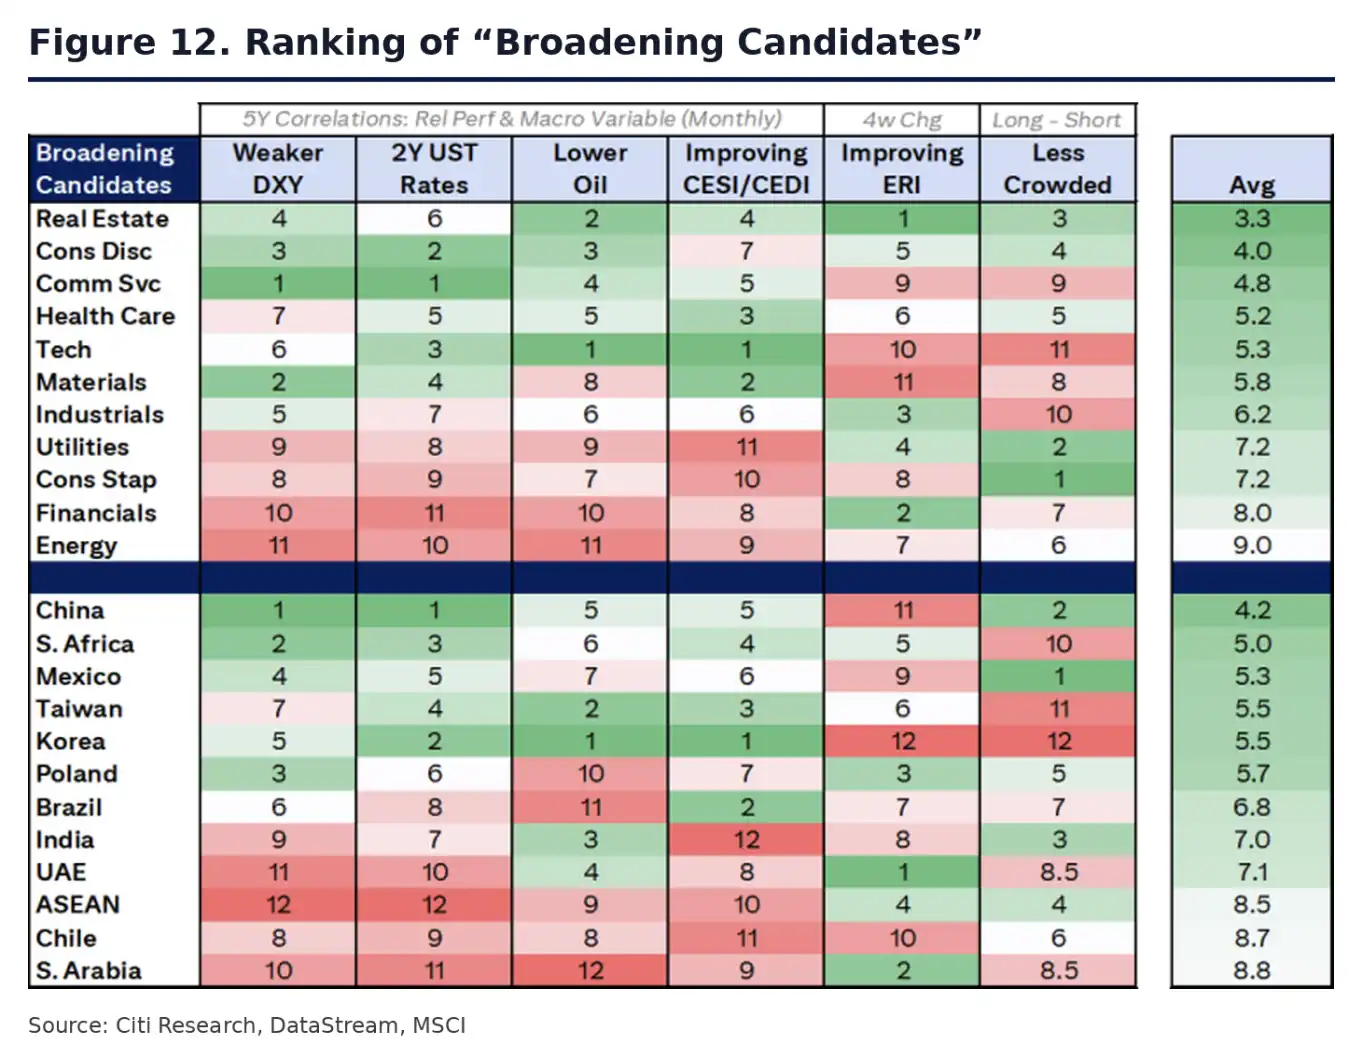
"Yayılma Adayları" tablosu, Çin, Güney Afrika ve Meksika'nın üst sıralarda olduğunu gösteriyor; boyutlar arasında zayıf dolar, ABD Hazine tahvil getirileri, petrol fiyatları ve kalabalık seviyesi yer alıyor.
Çin'in yükseltilmesinin temel bağlamı da burada yatıyor. Bu yıl en yüksek getiriye sahip piyasa değil, AI donanım zincirindeki en kalabalık işlem de değil, ancak küresel büyümenin iyileşmesi, petrol fiyatlarının düşüşü ve pozisyon geri alımının birleşimiyle, sermaye rotasyonunu karşılama koşullarına sahip.
Yayılma henüz tamamlanmadı, AI zinciri hala en büyük ayrışma noktası
Bu raporun ihtiyatlı yanı, Citigroup'un "yayılmayı" tamamlanmış bir gerçek olarak yazmamış olmasıdır.
Bu yıl EM getirileri oldukça yoğunlaşmış durumda ve piyasalar arası getiri dağılımı son 25 yılın en yüksek seviyesine ulaştı. Güney Kore ve Çin-Tayvan teknoloji, AI sektörleri neredeyse tüm endeks seviyesindeki getiriyi sağladı. Gelecekte kazanç revizyonları hala BT sektöründe kalırsa, sözde yayılma daha çok sermayenin kısa vadeli pozisyon değişikliği gibi görünür, temel göstergelerde geniş çaplı bir iyileşme değil.
AI sermaye harcamaları da en büyük belirsizliklerden biridir. Daha önce piyasa, bellek, yarı iletkenler ve AI altyapısına daha yüksek beklentiler vermeye istekliydi çünkü eğitim ve çıkarım talebi, hesaplama gücü yatırımlarını sürekli artırıyordu. Ancak yatırımcılar sermaye harcamalarının getirisini sorgulamaya başlarsa, Güney Kore ve Çin-Tayvan gibi önceki kazananlar daha büyük bir baskı altına girebilir.
Makro riskler de ortadan kalkmış değil. Jeopolitik gerilimlerin yeniden tırmanması halinde petrol fiyatları düşüş senaryosundan sapabilir. Fed politikalarında hâlâ görüş ayrılıkları mevcut; faiz indirimleri beklentilerin altında kalırsa, dolar ve ABD tahvil getirileri gelişmekte olan piyasaları baskılayabilir. Potansiyel bir süper El Niño, yeni enflasyonist baskılar da yaratabilir.
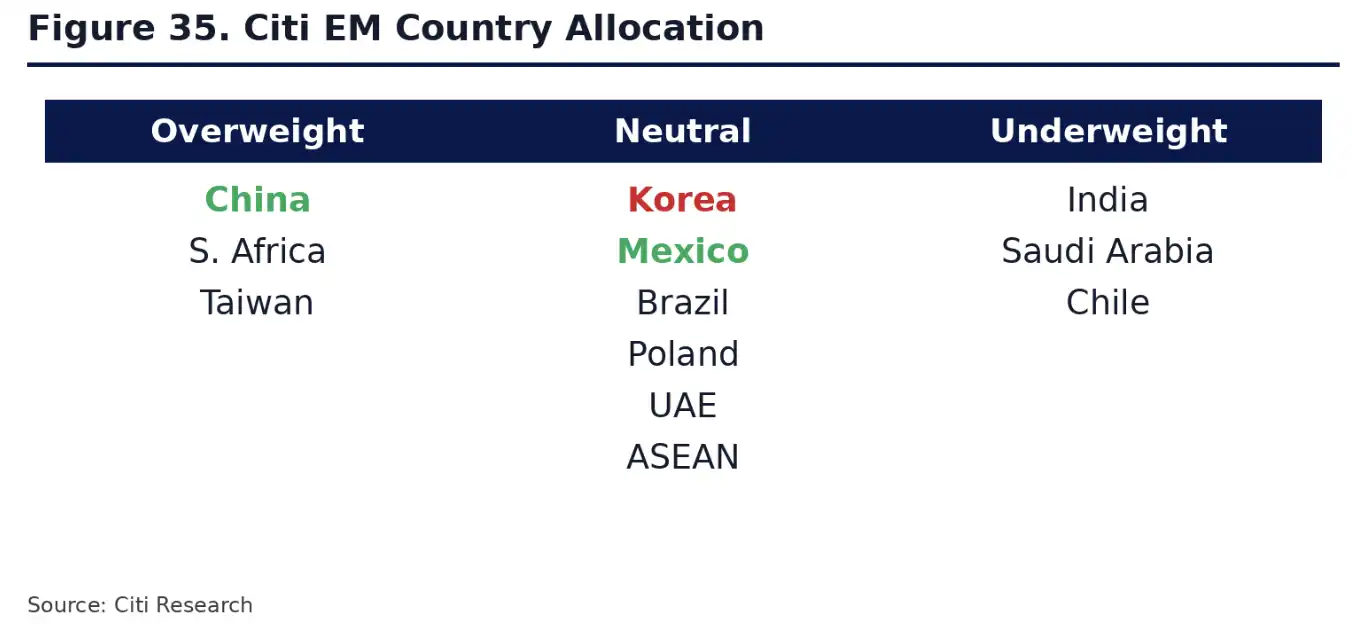
Citigroup'un EM ülke dağılım tablosu, Çin, Güney Afrika ve Tayvan piyasalarında ağırlıklı pozisyon alındığını, Güney Kore'nin ise nötr seviyeye düşürüldüğünü gösteriyor.
Citigroup'un gelişmekte olan piyasalara ilişkin değerlendirmesi daha çok "yükselişin genişleme potansiyeli var" şeklinde, "tam bir boğa piyasası teyit edildi" değil. Çin'in yukarı yönlü revize edilmesi, bu yayılma ticaretinde daha iyi bir olasılık sunmasından kaynaklanıyor. Güney Kore'nin soğutulması ise, önceki kazananların yükselmeye devam edemeyeceği anlamına gelmiyor; aksine, kısa vadeli getiriler ve oynaklık cazibeyi azaltmış durumda.
MSCI EM'in 1870 hatta 2050 puana ulaşıp ulaşamayacağı, yalnızca AI zincirinin ne kadar daha yükselebileceğine değil, aynı zamanda teknoloji dışı sektörlerdeki kâr düşüşlerinin durup durmayacağına, küresel döngüdeki iyileşmenin sürdürülebilirliğine ve sermayenin az sayıdaki kazananlardan daha fazla piyasaya yönelip yönelmeyeceğine bağlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler