Citi Yorumu: Kioxia'nın hedef fiyatı ikiye katlandı, NAND kıtlığı 2027'ye kadar sürebilir

TL;DR
· Citi, Kioxia hedef fiyatını 73.000 JPY'den 140.000 JPY'ye yükseltti, "Al/Yüksek Risk" notunu korudu; 25 Haziran kapanış fiyatına göre yaklaşık %35 yukarı potansiyel var.
· Bu yükseltme, NAND arz-talep dengesizliğinin 2027'ye kadar süreceği, uzun vadeli anlaşmaların fiyat ve sevkiyat görünürlüğünü artırarak Kioxia'nın değerleme iskontosunu daraltacağı bahsine dayanıyor.
· Micron'un sonuçları kısa vadeli fiyat artışını doğrulasa da, Kioxia'nın %80'in üzerinde kar marjını koruyup koruyamayacağı, LTA uygulaması, arz disiplini, stok döngüsü ve JPY döviz kuruna bağlı.
Citi, 25 Haziran tarihli raporunda Kioxia Holdings için hedef fiyatını 73.000 JPY'den 140.000 JPY'ye yükseltti ve "Al/Yüksek Risk" notunu korudu. Kioxia'nın 25 Haziran kapanış fiyatı olan 103.850 JPY baz alındığında, yeni hedef fiyat yaklaşık %34,8'lik bir yukarı potansiyel ima ediyor; tahmini %1,0'lik temettü verimi eklendiğinde beklenen toplam getiri yaklaşık %35,8 oluyor.
Bu yükseltmenin temelinde sadece hedef fiyatın neredeyse ikiye katlanması değil, aynı zamanda Citi'nin bu NAND fiyat artış döngüsünün daha uzun süreceğini öngörmesi yatıyor. Raporda, AI ve bulut sağlayıcılarının kurumsal SSD talebini artırdığı, arzın hala sınırlı olduğu ve uzun vadeli satın alma anlaşmalarının (LTA) şirketlerin gelecekteki fiyat ve sevkiyat görünürlüğünü artırması bekleniyor. Başka bir deyişle, piyasanın şimdi değerlendirmesi gereken şey: Kioxia'nın bu yüksek karlılığı, sadece bir bellek döngüsü toparlanması mı, yoksa 2027'ye kadar sürebilecek yüksek kazanç döngüsü mü?
Bir NAND flash üreticisi için bu soru kritik öneme sahip. Kioxia, uzun süredir bellek fiyat dalgalanmalarına maruz kalıyor; kazanç esnekliği yüksek olsa da, döngüsel düşüşlerde karlar hızla geriliyor ve bu nedenle değerlemesi uzun vadede iskontolu işlem görüyor. Citi'nin hedef fiyatı yükseltmesi, aslında NAND kıtlığı, uzun vadeli anlaşmalar ve değerleme düzeltmesinin aynı anda gerçekleşeceğine dair bir bahis.
Citi'nin hedef fiyatı ikiye katlaması sadece NAND fiyat artışından kaynaklanmıyor
Citi'nin bu hedef fiyat yükseltmesi iki değişiklikten kaynaklanıyor: kazanç tahminleri önemli ölçüde yukarı çekildi ve değerleme baz yılı ileri alındı.
Daha önce Citi, Kioxia'nın değerlemesini FY3/27 hisse başına kazanç (EPS) tahminine dayandırıyor ve 8x F/K oranı uyguluyordu. En son modelde ise FY3/28'e geçildi, hisse başına kazanç yaklaşık 12.742 JPY olarak hesaplandı ve değerleme katı 11x'e yükseltildi; bu da hedef fiyatı 73.000 JPY'den 140.000 JPY'ye çıkardı.
Bu değişikliğin anlamı, Citi'nin mevcut NAND fiyat artışını artık sadece kısa vadeli bir döngüsel toparlanma olarak görmediğidir. Uzun vadeli anlaşmaların kapsamı genişledikçe, Kioxia'nın gelecekteki kazanç görünürlüğü artabilir ve piyasanın daha önce bellek şirketlerine uyguladığı döngüsel iskonto da kısmen daralabilir.
Uzun vadeli anlaşmalar depolama sektöründe önemlidir. Geçmişte NAND fiyatları arz-talep döngülerine bağlı olarak büyük dalgalanmalar gösterirken, üreticilerin kârlılıkları da keskin iniş çıkışlar yaşıyordu. Daha fazla müşteri, özellikle daha bağlayıcı satın alma düzenlemeleri içeren uzun vadeli anlaşmaları kabul ederse, üreticiler talebin bir kısmını daha erken kilitleyebilir ve fiyatlar ile sevkiyatlar artık tamamen kısa vadeli spot döngülere maruz kalmaz.
Citigroup'un değerleme katsayısını 8 katından 11 katına çıkarmasının temel nedeni tam olarak budur. Uzun vadeli anlaşmalar kâr dalgalanmalarını gerçekten azaltırsa, piyasa artık Kioxia'yı yalnızca geleneksel güçlü döngüsel şirketler gibi değerlemeyebilir.
Ancak "yüksek risk" notu hâlâ korunuyor. Hedef fiyatın yükseltilmesi riskin azaldığı anlamına gelmez; Kioxia'nın hisse senedi fiyatı hâlâ büyük ölçüde NAND fiyatlarına, müşteri sipariş kilitlenmelerine, makroekonomik ortama ve döviz kuru değişikliklerine bağımlıdır.
%80'in Üzerinde Kâr Marjı, NAND Fiyatlarının Güçlü Kalmaya Devam Edeceğine Bahis
Citigroup'un Kioxia için önümüzdeki iki yıla ilişkin kâr tahminleri, bu yükseltmenin en agresif kısmını oluşturuyor.
Araştırma raporuna göre, Kioxia'nın FY3/27 gelirinin 9,463 trilyon JPY'ye, faaliyet kârının 7,68 trilyon JPY'ye ulaşması ve faaliyet kâr marjının %81,2'ye yükselmesi bekleniyor. FY3/28'de faaliyet kârının daha da artarak 9,7 trilyon JPY'ye çıkması öngörülüyor.
Daha büyük değişiklik, yalnızca sevkiyat büyümesinden değil, fiyatlardan geliyor. Citigroup, FY3/27'de Kioxia'nın bit sevkiyatının yıllık %20 artmasını, ancak ASP'nin yıllık %261 artmasını bekliyor. Yani kâr esnekliği esas olarak sevkiyat hacmi genişlemesinden değil, NAND fiyat artışlarından kaynaklanıyor.
Çeyreklik tempo da aynı derecede agresif. Citigroup, FY3/27'nin ilk çeyreğinde Kioxia'nın ASP'sinin çeyreklik bazda %69, ikinci çeyrekte ise çeyreklik bazda %18 artmasını ve faaliyet kâr marjının %77 ila %82 aralığında kalmasını bekliyor. Bir depolama çipi şirketi için bu çok yüksek bir kâr marjı varsayımıdır.
Bunun arkasında üç koşulun aynı anda gerçekleşmesi gerekiyor: NAND arz-talep dengesinin sıkışık kalmaya devam etmesi, veri merkezi kurumsal SSD talebinin güçlü kalması ve uzun vadeli anlaşmaların fiyatları ve sevkiyatları yüksek seviyelerde istikrara kavuşturması.
Bu üç koşul sağlanırsa, Kioxia önümüzdeki çeyreklerde fiyat artış döngüsünden faydalanmaya devam edecektir. Ancak bu halkalardan herhangi biri gevşerse, örneğin müşteriler satın alımları ertelemeye başlarsa, sektör arzı yeniden serbest kalırsa veya uzun vadeli anlaşmaların uygulanması beklentileri karşılamazsa, %80'in üzerindeki faaliyet kâr marjı önce piyasa tarafından sorgulanacaktır.
Micron Fiyat Artış Sinyalini Doğruluyor, Ancak Doğrudan Kioxia ile Eşitlenemez
Micron'un en son finansal sonuçları, NAND fiyat artışlarına dair dolaylı kanıt sağlıyor.
28 Mayıs 2026'da sona eren mali çeyrekte Micron'un NAND geliri 9,9 milyar dolara ulaşarak çeyreklik bazda %99 artış gösterdi ve bu artışın ana kaynağı fiyat artışları oldu. Şirketin üçüncü mali çeyrekte GAAP dışı brüt kar marjı %84,9, GAAP dışı faaliyet kar marjı ise %81,2 olarak gerçekleşti ve bir sonraki çeyreğe ilişkin rehberlik de yüksek seviyelerde kaldı.
Bu durum, NAND fiyat artışlarının yalnızca tek bir şirkete özgü bir olgu olmadığını gösteriyor. Veri merkezi SSD talebinin güçlü olması, arzın sınırlı kalması ve müşterilerin daha yüksek fiyatları kabul etmesi, depolama üreticilerinin gelir ve kar marjlarına yansımış durumda.
Kioxia açısından bakıldığında, Micron'un performansı Citi'nin sektör değerlendirmesini güçlendiriyor: Bu fiyat artışı döngüsü, yalnızca kısa vadeli işlem duygusallığından değil, gerçek talep desteğinden kaynaklanıyor.
Ancak Micron, Kioxia ile birebir aynı değildir. Farklı üreticilerin ürün yapıları, müşteri portföyleri, sözleşme koşulları, maliyet yapıları ve döviz kuru riskleri tamamen aynı değildir. Micron'un açıkladığı güçlü bağlayıcı tedarik düzenlemeleri, tüm sektördeki tüm müşterilerin aynı koşulları kabul ettiği anlamına gelmez.
Bu nedenle, Kioxia'nın önümüzdeki iki yılda ne kadar kar elde edebileceği, hâlâ kendi uzun vadeli sözleşme kapsamına, sözleşme koşullarının uygulanma gücüne ve müşterilerin yüksek fiyat ortamında hacim kilitlemeye devam edip etmeyeceğine bağlıdır. Citi'nin iyimser değerlendirmesi, NAND'daki sıkı durumun 2027'ye kadar sürmesi ve uzun vadeli sözleşmelerin ilerlemeye devam etmesi temeline dayanıyor; tek bir çeyrekteki fiyat artışının tüm değerleme artışını desteklemesi yeterli değil.
Boğa senaryosunda 157.000 JPY, ayı senaryosunda 80.000 JPY'ye düşebilir
Citi'nin sunduğu senaryo aralığı, Kioxia'nın tek yönlü bir kesinlik hikayesi olmadığını gösteriyor.
Temel senaryoda Citi'nin hedef fiyatı 140.000 JPY. Boğa senaryosunda hedef fiyat 157.000 JPY olup, yaklaşık %51 yukarı potansiyele işaret ediyor ve temel varsayım, değerleme katsayılarının daha da genişlemesi. Ayı senaryosunda hedef fiyat 80.000 JPY olup, 25 Haziran kapanışına göre yaklaşık %23 aşağı potansiyele işaret ediyor ve temel olarak ASP artışının beklentilerin altında kalması ve değerleme katsayılarının daralması öngörülüyor.
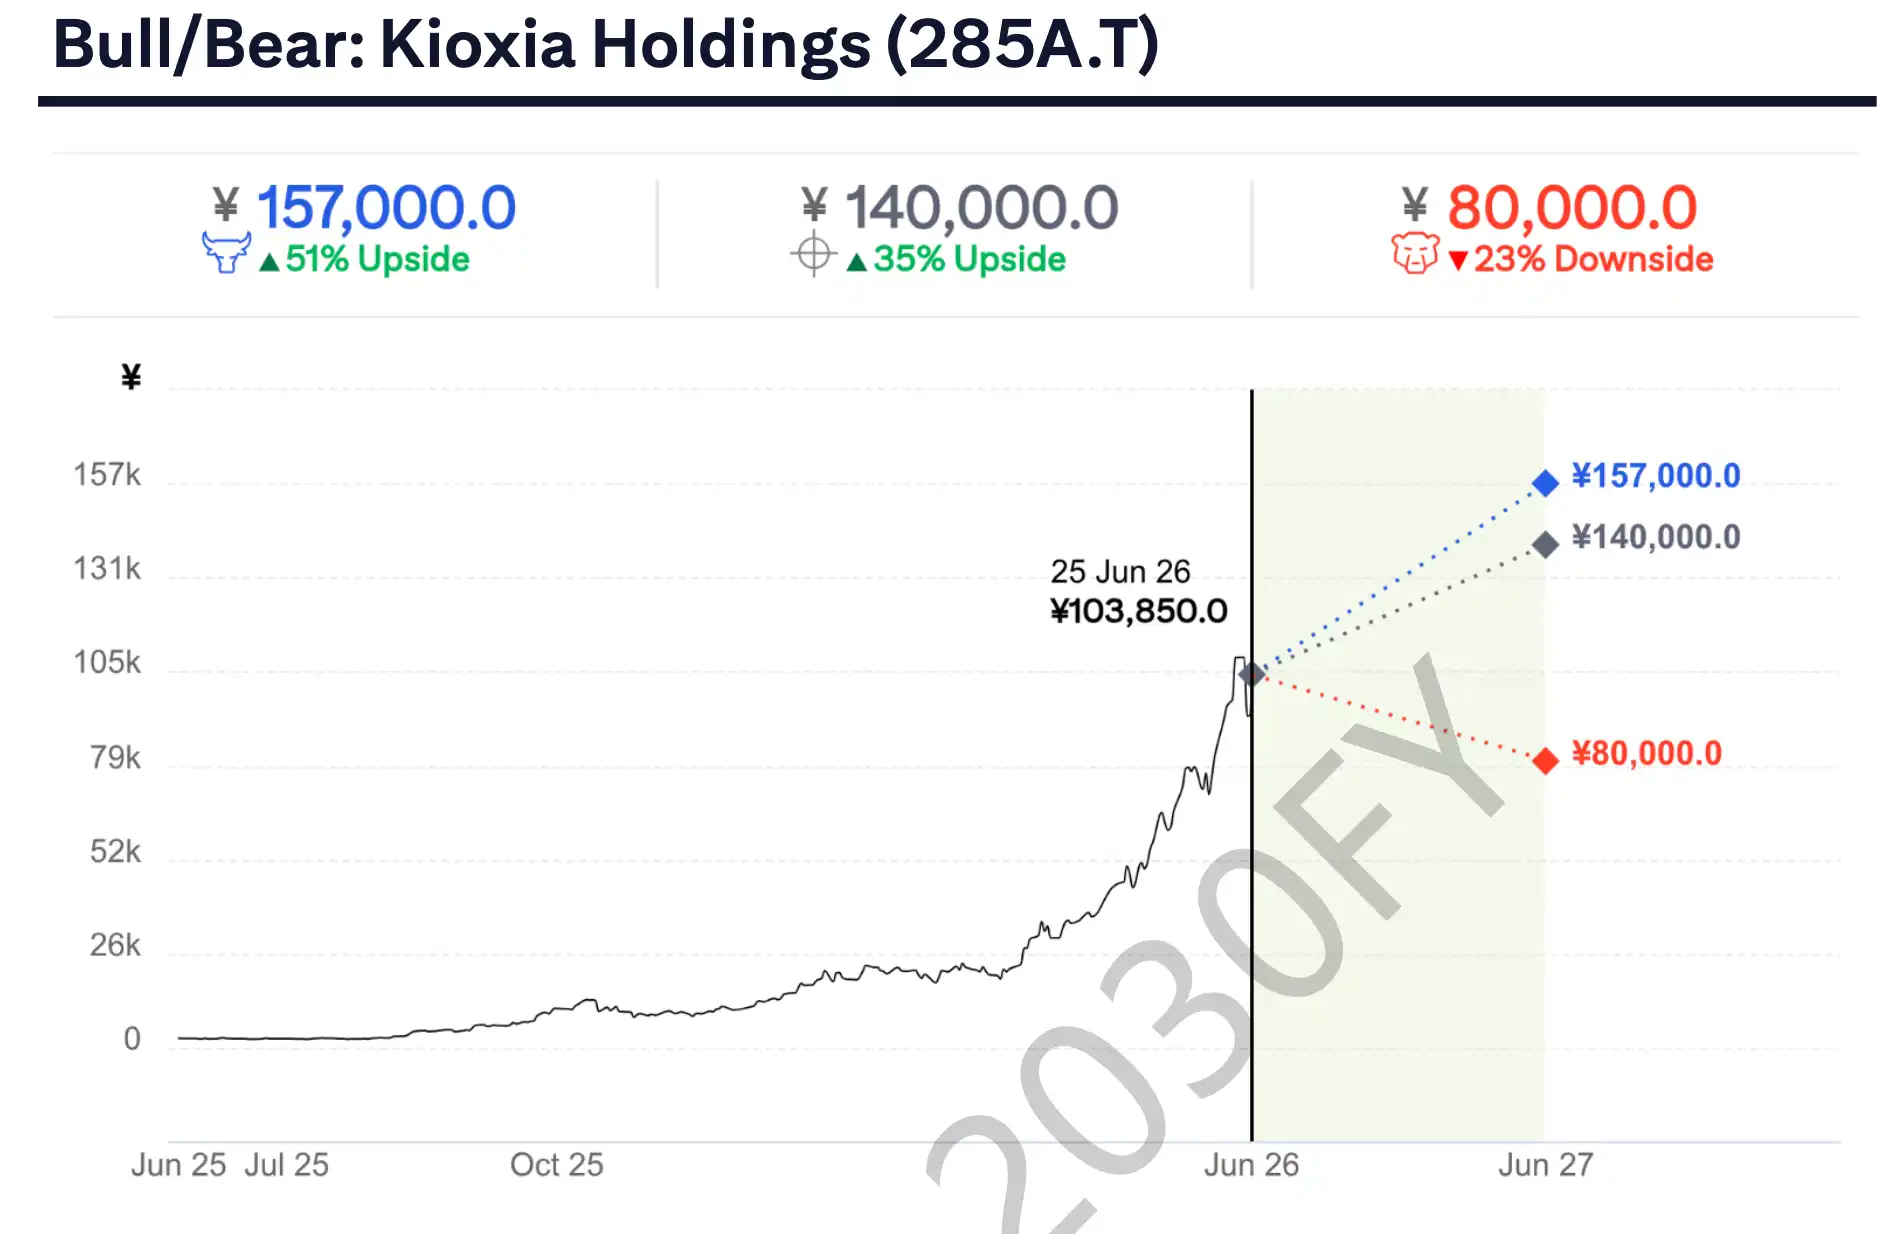
Bu aralık, yatırımcılara mevcut hisse fiyatının NAND fiyat artışını ve değerleme indiriminin düzeltilmesini kısmen yansıttığını hatırlatıyor. Önümüzdeki çeyreklerde ASP yükselmeye devam eder ve uzun vadeli sözleşmeler daha güçlü uygulanırsa, piyasa daha yüksek bir değerlemeyi kabul edebilir. Ancak fiyat artış hızı yavaşlarsa, kar tahminleri hızla baskı altına girecektir.
Kioxia'nın geçmiş hisse senedi performansı da piyasanın neden bu tür şirketlere kolayca tam değer biçmediğini açıklıyor. Depolama fiyatları yükseldiğinde, kar esnekliği çok yüksektir; ancak stok düzeltme veya kapasite artırma döngüsüne girildiğinde, karlar da hızla düşer. Citi'nin "yüksek risk" notunu korumasının nedeni, bu yükselişin hâlâ güçlü döngüsel sektördeki yüksek talep varsayımına dayanmasıdır.
Kâr Marjını Korumak İçin Arz ve Döviz Şoklarından Kaçınmak Gerekiyor
En doğrudan risk hâlâ arz tarafından geliyor.
ABD, Çin'e yönelik yarı iletken üretim ekipmanı ihracat kısıtlamalarını gevşetirse, Çin veya diğer üreticilerin kapasite artırma kabiliyeti güçlenebilir ve NAND arz-talep dengesi bozulabilir. Büyük şirketlerin sermaye harcamalarını yeniden hızlandırması, fiyat artışlarının sürdürülebilirliğini de zayıflatabilir.
Talep tarafında da sadece veri merkezlerine odaklanılmamalı. Kurumsal düzeydeki SSD'ler bu fiyat artışının önemli bir desteği olsa da, akıllı telefonlar hâlâ NAND talebinin önemli bir parçası. Telefonlar mevsimsel olarak zayıfladığında veya veri merkezi müşterileri geçici stok ayarlamaları yaptığında, yüksek ASP varsayımları baskı altına girebilir.
Döviz kuru da Kioxia'nın göz ardı edemeyeceği bir değişken. Citigroup modeline göre, Japon yeni her 1 yen değer kazandığında, işletme kârını yaklaşık 400 milyar yen azaltıyor. İşletme kârı tahminleri trilyonlarca yen seviyesine yükseldikten sonra, döviz kuru değişimlerinin piyasa duyarlılığı üzerindeki etkisi daha belirgin hale gelecek.
Hissedar getirisi, bu hedef fiyat artışının ana nedeni değil. Citigroup tahminlerine henüz hisse geri alımı dahil edilmedi ve kısa vadede geri alım olasılığı düşük. Temettülerin FY3/27'nin ikinci yarısından itibaren başlaması bekleniyor ve FY3/27 tam yıl hisse başına temettü yaklaşık 1.000 yen olacak. Yani, mevcut hedef fiyat artışı esas olarak kâr ve değerlemeye dayanıyor, geri alım veya temettüde büyük bir artışa değil.
Kioxia'nın hedef fiyatındaki bu büyük artış, NAND fiyat artışını, uzun vadeli anlaşmaları ve değerleme indirimi düzeltmesini aynı çizgide birleştiriyor. Asıl anlaşmazlık, bu çizginin 2027'ye kadar dayanıp dayanamayacağı.
NAND kıtlığı devam eder, LTA bağlayıcılığı güçlenir ve arz disiplini korunursa, Kioxia yüksek kâr esnekliğinden faydalanmaya devam edebilir. Ancak, uzun vadeli anlaşmaların uygulanması, veri merkezi talebi veya arz disiplinindeki herhangi bir halka gevşerse, %80'in üzerindeki işletme kâr marjı ilk sorgulanan olacaktır. Citigroup, daha uzun bir NAND yüksek kâr döngüsüne bahis oynuyor ve piyasanın bundan sonra test edeceği şey, bu döngünün ne kadar ileri gidebileceği.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler