Morgan Stanley, Kioxia'yı yorumluyor: BiCS-10 üretime geçiyor, %32'lik alan vaadi gerçekleşebilir mi?

TL;DR
· Kioxia ve SanDisk, Kitakami K2'de BiCS-10 üretimine başladı; 1Tb TLC örnekleri sevk edilmeye başlandı.
· BiCS-10 arayüz hızı 4,8 Gb/s'ye yükseldi, ancak Mart 2027'ye kadar hacim esas olarak BiCS-8'den gelecek.
· Hedef fiyat yaklaşık 110.000 JPY olup, yaklaşık %32 potansiyel getiri sunuyor; riskler müşteri onayı, K2 rampası ve arz dalgalanmalarını içeriyor.
Kioxia ve SanDisk, 3 Temmuz'da Japonya'nın Iwate prefektörlüğündeki Kitakami Fabrikası Fab2/K2'de 10. nesil 3D Flash, yani BiCS-10 üretimine başladıklarını duyurdu; Kioxia aynı gün 1Tb TLC BiCS-10 örneklerini, öncelikle kurumsal ve veri merkezi SSD'leri için sevk etmeye başladı.
Bu, Kioxia'nın AI veri merkezi depolama yol haritasının seri üretim rampası öncesi aşamasına girdiği anlamına geliyor, ancak henüz kârın hemen gerçekleşeceği bir sinyal değil. Örnekler, müşteri fonksiyon doğrulaması için kullanılıyor; seri üretim özellikleri hâlâ ayarlanabilir ve ardından kurumsal SSD sertifikasyonu, ürün entegrasyonu ve K2 fabrika rampası süreçleri gelecek.
Morgan Stanley, en son raporunda Kioxia için "Ağırlık Artır" notunu korudu. Rapordaki hedef fiyat yaklaşık 110.000 JPY ve 3 Temmuz'daki hisse fiyatı 83.300 JPY baz alındığında, yaklaşık %32 yukarı yönlü potansiyel hesaplanıyor. Bu değerlendirme, BiCS-10'un kısa vadeli hacim artışına değil, Kioxia'nın daha hızlı arayüz, daha yüksek bit yoğunluğu ve daha düşük güç tüketimini AI veri merkezi SSD pazar payına ve daha iyi nakit akışına dönüştürme becerisine dayanıyor.
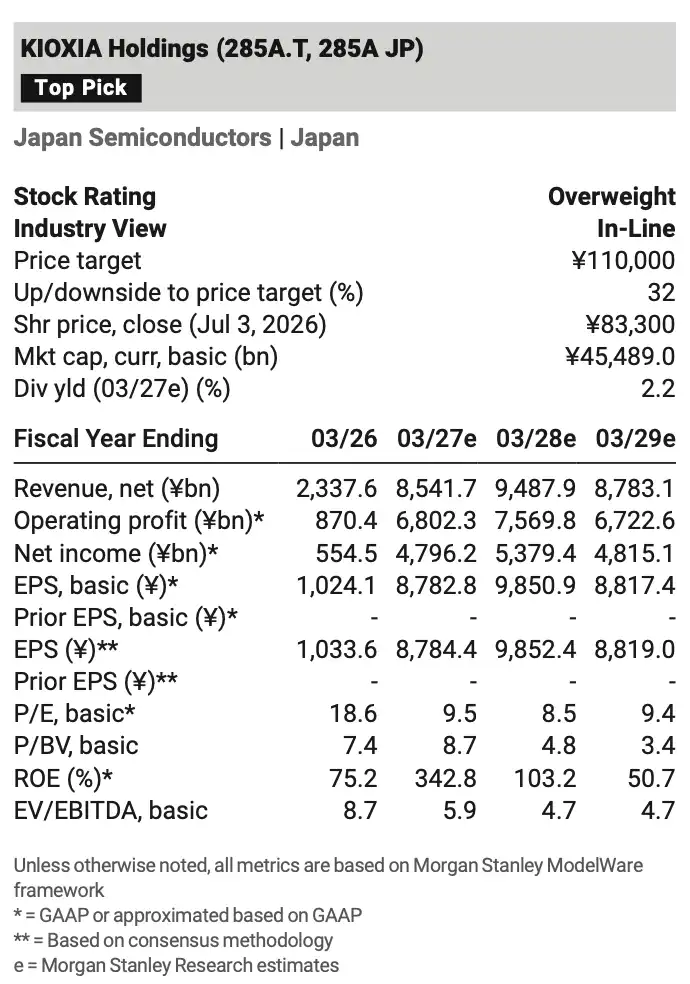
Finansal tahmin tablosu, FY2027e gelirinin yaklaşık 8,54 trilyon JPY ve FY2028e gelirinin yaklaşık 9,49 trilyon JPY olacağını gösteriyor; kârlılık görünümü, ürün yapısı yükseltmesine bağlı.
Arayüz 4,8 Gb/s'ye Yükseldi, Kioxia Yüksek Bant Genişlikli AI SSD'leri Hedefliyor
BiCS-10'un en doğrudan değişikliği, NAND arayüz hızını BiCS-8'deki 3,6 Gb/s'den 4,8 Gb/s'ye çıkarması, yani yaklaşık %33 artış. Tüketici depolaması için bu gösterge her zaman sezgisel olmayabilir; ancak kurumsal SSD'ler ve AI sunucuları için arayüz hızı, veri aktarım hızını, gecikmeyi ve önbellek verimliliğini etkiler.
Kioxia'nın bu sevkiyattaki 1Tb TLC örnekleri, kurumsal ve veri merkezi SSD'lerine yöneliktir. Şirket, 2026 Investor Day materyallerinde CM Serisini "TLC Flash Bellek ile Yüksek Bant Genişlikli SSD" olarak konumlandırdı ve NVIDIA CMX Sunucusu ile uyumluluğu ve KV cache yükünü optimize etmeyi belirtti. Bu, NAND'ın AI sunucularında yalnızca ucuz büyük kapasiteli depolama olmadığı, aynı zamanda hesaplama tarafına daha yakın veri önbellekleme ve erişim görevlerini de üstlendiği anlamına geliyor.
BiCS-10 hâlâ 332 katmanlı 3D Flash teknolojisidir. BiCS-8 ile karşılaştırıldığında, resmi olarak açıklanan bit yoğunluğu %59, yazma güç verimliliği %18 ve okuma güç verimliliği %30 oranında iyileştirilmiştir. Bit yoğunluğu, birim plaka başına çıktı kapasitesini etkilerken, güç tüketimi veri merkezi işletme maliyetlerini etkiler. Bulut sağlayıcıları için nihai olarak önemli olan, TB başına maliyet, SSD performansı ve tüm sistemin enerji tüketimidir.
Ancak teknik parametrelerde önde olmak, ticarileşmenin tamamlandığı anlamına gelmez. Kurumsal SSD'ler, özellikle yüksek performans, düşük gecikme süresi ve AI yükleri için tasarlanmış ürünler, genellikle uzun bir sertifikasyon süreci gerektirir. BiCS-10 üretime başlamış ve numune sevkiyatına geçmiş olsa da, Kioxia'nın ana gelir ve kâr kaynağı haline gelmesi için müşteri siparişlerinin onaylanması gerekmektedir.
Kısa vadeli kâr hâlâ BiCS-8'e bağlı, BiCS-10 hemen hacim kazanamayacak
Daha kolay gözden kaçırılan nokta, Kioxia'nın önümüzdeki bir ila bir buçuk yıl içindeki maliyet iyileştirmelerinin büyük ölçüde BiCS-8'den geleceğidir.
Morgan Stanley modeline göre, 2026'dan 2027'nin ilk yarısına kadar şirketin üretim genişlemesi ve GB başına maliyet düşüşü hâlâ BiCS-8 tarafından yönlendirilecektir. Mart 2027 sonu itibarıyla, BiCS 8. Nesil'in üretim GB bazında payının %80'in üzerinde olması beklenmektedir. BiCS-10 daha çok orta ve uzun vadeli ürün yapısı yükseltmesinin başlangıcıdır ve kısa vadeli mali tabloları hemen değiştirecek tek bir katalizör değildir.
Bu tempo çelişkili değildir. NAND'ın yeni nesil süreci, deneme üretiminden numune sevkiyatına ve büyük ölçekli entegrasyona kadar genellikle üretim hattı geçişi, verim artışı, müşteri doğrulaması ve ürün portföyü ayarlamalarını içerir. K2 fabrikası Eylül 2025'te üretime başlamış olup, daha önce 8. Nesil 3D Flash üretiyordu; 10. Nesil ürünün entegrasyonuyla birlikte toplam kapasite artmaya devam edecek, ancak kâr tablosu kapasite kullanım oranı, verim ve müşteri siparişlerinin aynı anda iyileşmesini bekleyecektir.
Kioxia'nın orta ve uzun vadeli hedefi, veri merkezi ve kurumsal pazar satışlarının payını %60'ın üzerine çıkarmaktır. BiCS-10'un önemi tam da burada yatmaktadır: Yeni nesil NAND, yüksek kaliteli kurumsal SSD'lere başarıyla girerse ve AI sunucu depolamasında payını artırırsa, Kioxia'nın gelir yapısı daha çok kurumsal pazara yönelecektir.
%32'lik alan değerlemeden ve ürün yapısının gerçekleşmesinden geliyor
Yaklaşık %32'lik yukarı yönlü potansiyelin arkasında sadece NAND fiyatlarındaki artışa oynamak değil, aynı zamanda teknoloji yükseltmesi, veri merkezi SSD pazar payı artışı ve serbest nakit akışı iyileştirmesini bir araya getirmek vardır.
Değerleme açısından, hedef fiyat FY2028e serbest nakit akışı getirisinin yaklaşık %10'una dayanmaktadır ve bu da yaklaşık 11 kat fiyat/kazanç oranına işaret etmektedir. Modelde, FY2027e geliri yaklaşık 8,54 trilyon JPY ve FY2028e'de yaklaşık 9,49 trilyon JPY'ye yükselmesi beklenmektedir; hisse başına temel kazanç sırasıyla yaklaşık 8.782,8 JPY ve 9.850,9 JPY'dir. Buradaki ön koşul, Kioxia'nın talep artışı ve arz kısıtlamaları arasında, teknoloji yükseltmesini daha iyi ürün fiyatlarına ve maliyet yapısına dönüştürebilmesidir.
Piyasa, Kioxia'ya daha yüksek bir değerleme vermeye istekli; bunun bir kısmı yapay zeka depolama talebinden kaynaklanıyor. Tüketici elektroniği ve geleneksel PC döngülerine kıyasla, veri merkezi SSD'leri daha çok bulut sermaye harcamaları, yapay zeka kümesi inşası ve kurumsal depolama yükseltmeleri tarafından yönlendiriliyor. BiCS-10, üst düzey kurumsal SSD'lere girerse, Kioxia'nın gelir kalitesi ve döngüsel dalgalanmaları iyileşebilir.
Ancak bu gerçekleşme zinciri oldukça uzun. Teknik parametrelerin önce ürüne dönüşmesi, ürünün müşteri onayından geçmesi, onaydan sonra sevkiyata dönüşmesi ve nihayetinde gelir ve kâra yansıması gerekir. Bu adımlardan herhangi birinin gecikmesi, piyasanın 2027 sonrası kârlılık değerlendirmesini etkiler.
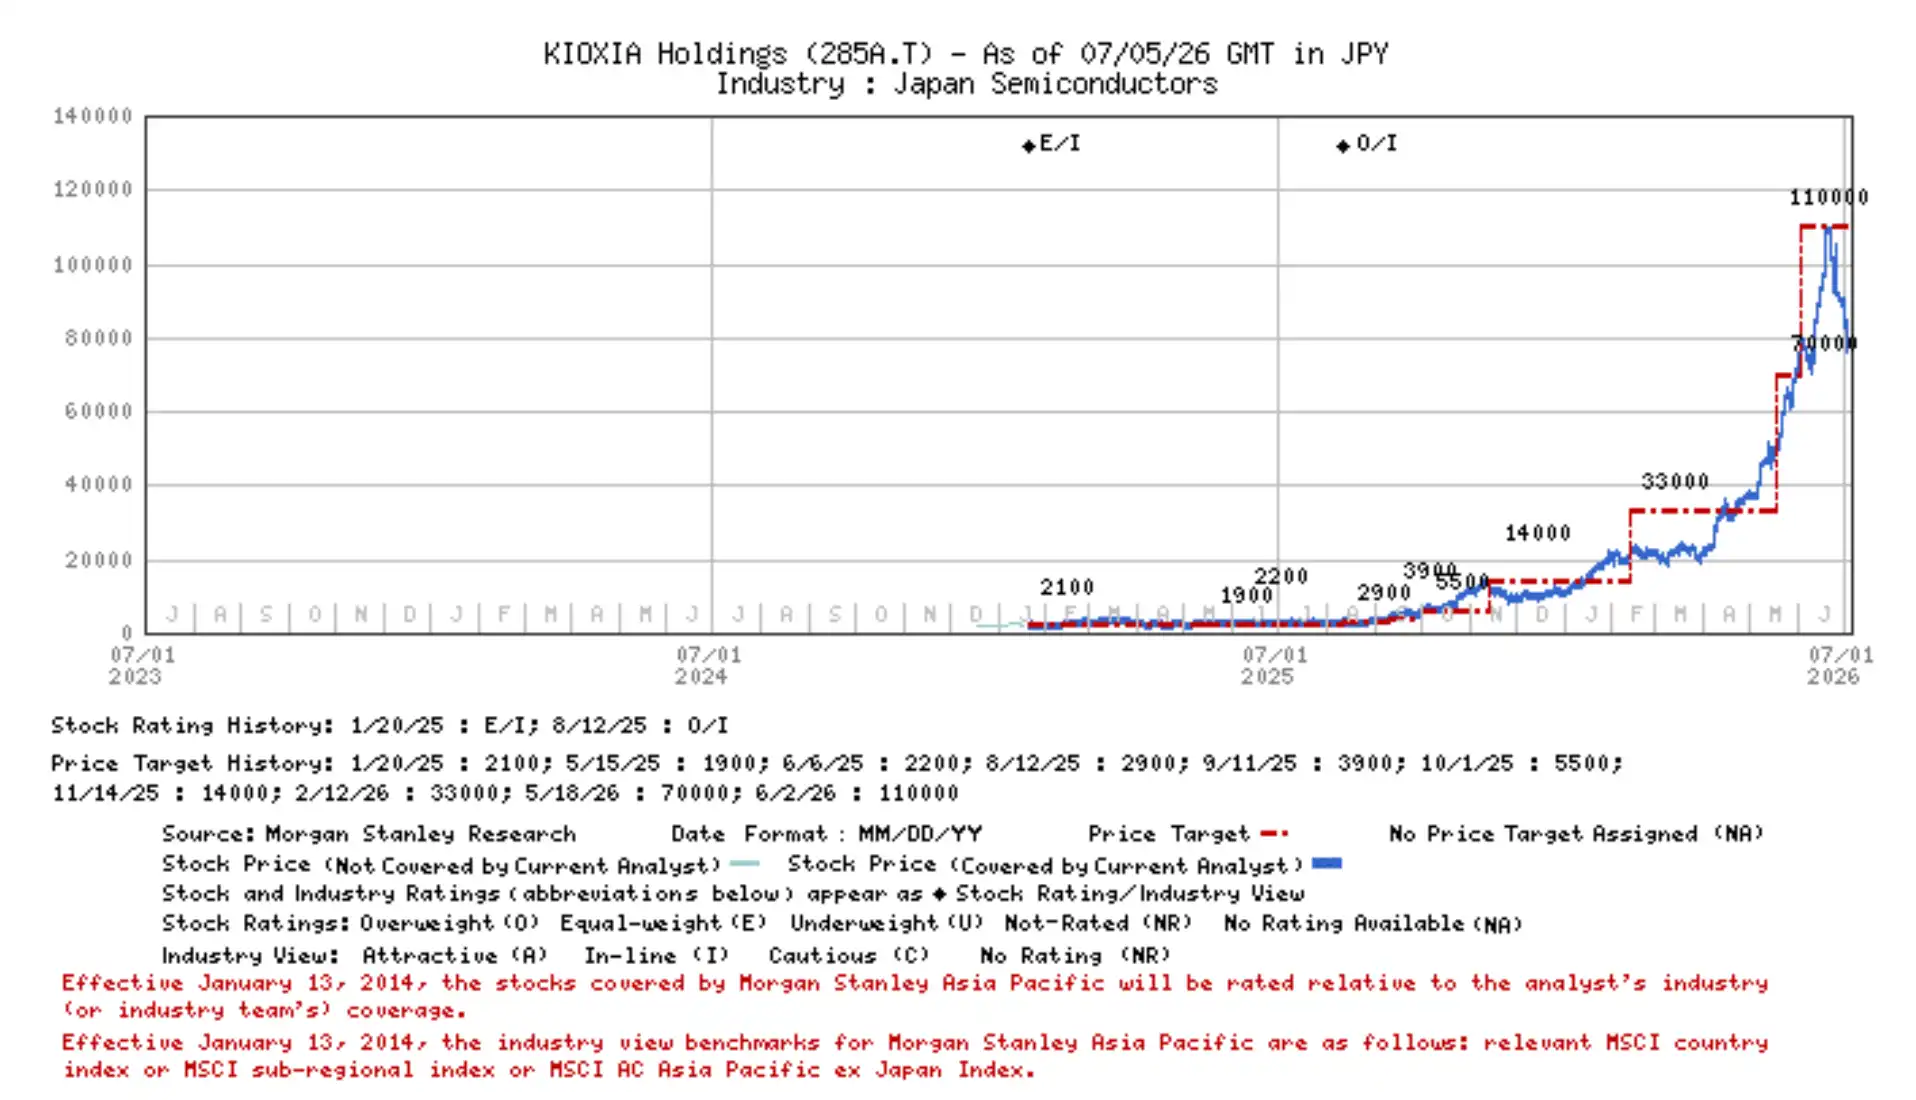
Hisse senedi fiyat grafiği, Kioxia hisselerinin 3 Temmuz 2026 itibarıyla yaklaşık 83.300 JPY olduğunu ve üzerinde "Ağırlık Artır" notu işareti bulunduğunu gösteriyor.
Anlaşmazlık teknik parametrelerde değil, rampa ve arz-talep dengesinde
BiCS-10'un yönü nispeten net; asıl belirsizlik uygulamada.
Birincisi müşteri onayı. Üst düzey kurumsal SSD'lerin bulut sağlayıcıları ve veri merkezi müşteri sistemlerine girmesi, performans, kararlılık, güç tüketimi ve uzun vadeli tedarik gereksinimlerini karşılamalıdır. Numune sevkiyatı sadece başlangıçtır; onay süresi ve sipariş büyüklüğü, BiCS-10'un gelire ne zaman önemli katkı sağlayacağını belirler.
İkincisi K2 fabrikasının rampası. Yeni süreç geçişi genellikle verim ve maliyet eğrisini etkiler. Üretim hattı faaliyete geçmiş olsa bile, kapasite kullanım oranının artması zaman alır. Rampa beklenenden yavaş olursa, BiCS-10'un birim maliyet avantajı ve bit yoğunluğu kazançları gecikir.
Üçüncüsü sektör arzı. Çinli üreticilerin NAND kapasite artışı, özellikle talep toparlanması beklentilerin altında kaldığında, küresel arz-talep dengesini bozabilir; yeni arz, fiyatları ve kâr marjlarını aşağı çeker. Kioxia, AI SSD'lerden daha yüksek bir gelir payı almak istese de, depolama fiyat döngüleri ve rekabet ortamındaki değişikliklerle yüzleşmek zorundadır.
Döviz kuru da doğrudan bir risk. Morgan Stanley'in duyarlılık analizine göre, Japon yeni ABD doları karşısında her 1 JPY değer kazandığında, Kioxia'nın yıllık faaliyet kârı yaklaşık 6 milyar JPY azalıyor. Küresel satış yapan ve raporlamasını JPY ile yapan bir depolama üreticisi için döviz dalgalanmaları, kâr tahminlerindeki belirsizliği artırır.
BiCS-10, Kioxia'nın AI veri merkezi SSD pazarına giriş bileti gibidir; henüz kazanılmış bir zafer değil. Kısa vadeli mali tablolar hala BiCS-8 payının artmasına ve maliyet düşüşüne bakarken, orta-uzun vadede BiCS-10 onayı, K2 rampası ve kurumsal SSD müşteri kazanımı izlenecek. Bu adımlar sorunsuz ilerlerse, yaklaşık %32'lik yukarı yönlü potansiyel daha güçlü bir destek bulur; ancak herhangi bir adım gecikirse, teknik liderlik mali tablolarla teyit edilmeyi bekleyecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler