Bernstein Yorumu: TSMC'nin Hedef Fiyatı 2780 Yuan, CoWoS ve N2 Devralabilecek mi?

TL;DR
· TSMC'nin 2Ç26 geliri yaklaşık 1,27 trilyon Yeni Tayvan Doları olup, Haziran ayında yıllık %67,9 artış göstermiştir; yapay zeka talebi hala gerçekleşmektedir.
· Bernstein, 2780 Yeni Tayvan Doları hedef fiyatını koruyor; model, yüksek sermaye harcamalarının daha fazla yapay zeka kapasitesi getireceğine bahis yapıyor.
· Yüksek değerleme, brüt kar marjının ayak uydurmasını gerektiriyor; müşterilerin ikinci kaynak arayışı ve jeopolitik riskler, yukarı yönlü potansiyeli sınırlamaya devam edecek.
TSMC'nin ikinci çeyrek geliri yaklaşık 1,27 trilyon Yeni Tayvan Doları olup, çeyreklik bazda yaklaşık %12, yıllık bazda ise yaklaşık %36 artış göstermiştir. Bu rakam, şirketin daha önce verdiği dolar cinsinden gelir tahmin aralığına denk gelmekte ve orta-üst seviyeye yakındır. TSMC'nin resmi web sitesindeki aylık gelir verilerine göre, Haziran ayı geliri 4426,80 milyar Yeni Tayvan Doları olup, aylık bazda %6,2, yıllık bazda ise %67,9 artış kaydetmiştir.
Bu veriler, piyasanın şu yönde bahis yapmaya devam etmesine neden oluyor: Yapay zeka çipleri, ileri üretim süreçleri ve ileri paketleme talebi hala arzı aşmaktadır. Bernstein, yakın zamanda TSMC için Outperform notunu korudu ve hedef fiyatı 2780 Yeni Tayvan Doları olarak belirledi. 13 Temmuz'da Tayvan borsasında 2440 Yeni Tayvan Doları olan kapanış fiyatına kıyasla, bu hedef fiyat hala yukarı yönlü bir potansiyel sunuyor, ancak yatırımcıların bundan sonraki odak noktası tek çeyreklik gelir değil, kapasite, brüt kar marjı ve N2 sürecinin rampası olacak.
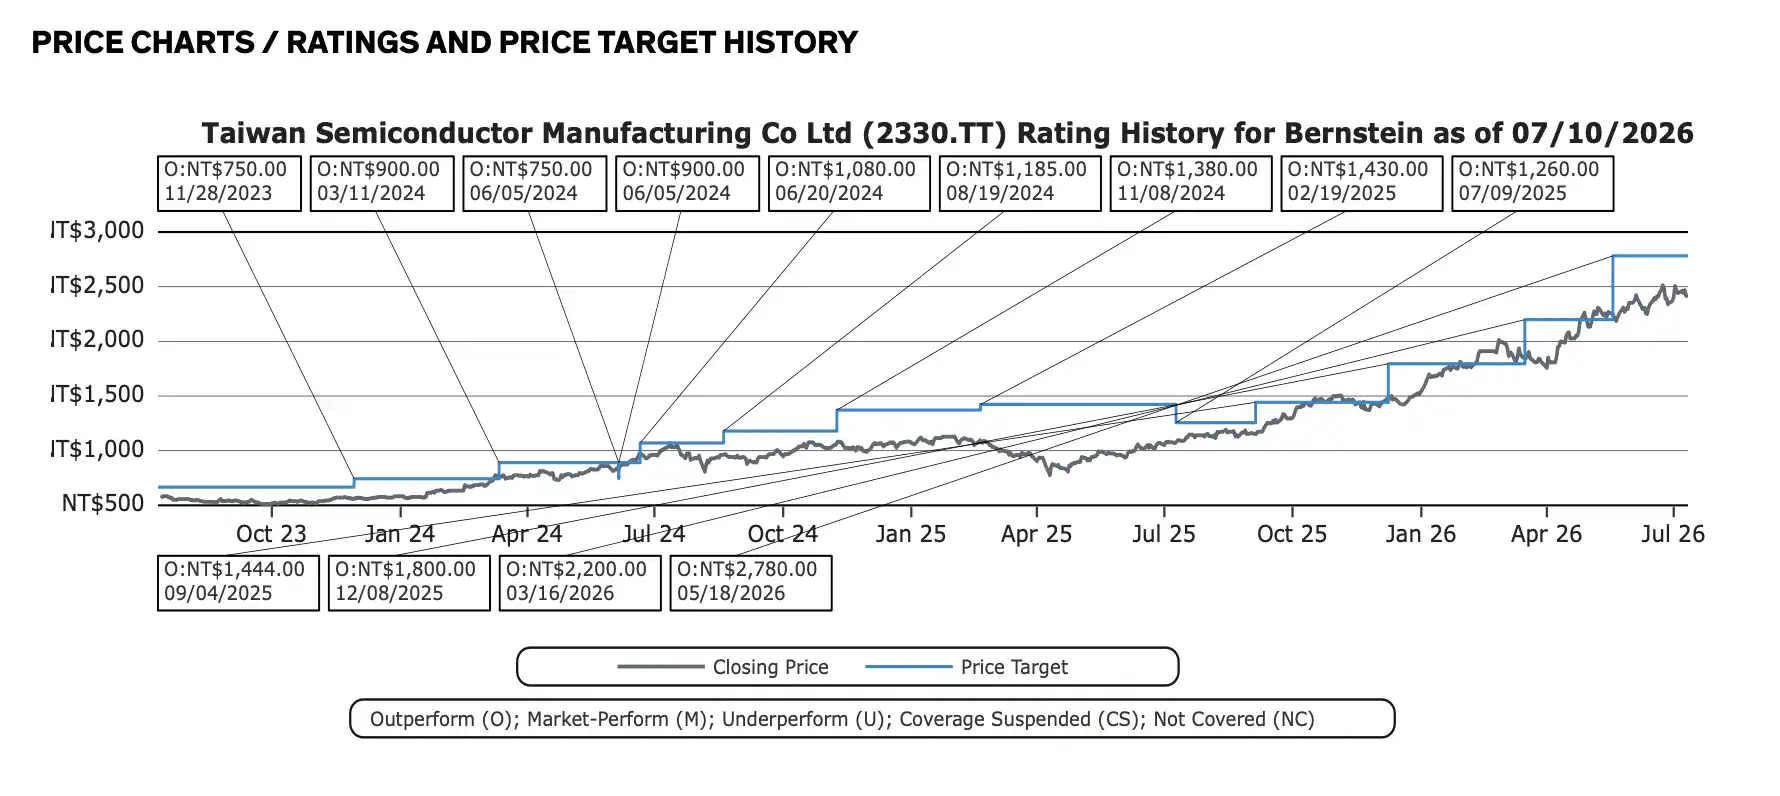
Bernstein, TSMC için hedef fiyatı art arda yükseltti
TSMC, 16 Temmuz'da ikinci çeyrek mali sonuç bilgilendirme toplantısını düzenleyecek. İkinci çeyrek geliri zaten açıklandı; merak edilen nokta, yönetimin yıllık talep, ileri paketleme kapasite artışı, 2026-2027 sermaye harcamaları ve yoğun yatırımların brüt kar marjını baskılamaya başlayıp başlamayacağı konusundaki güncellemeleri olacak.
İkinci çeyrek geliri tahminin orta-üst seviyesine yakın, Haziran ayında yıllık %68 artış
İkinci çeyrekte 1,27 trilyon Yeni Tayvan Doları gelir, bu rapordaki en doğrudan rakamdır. Şirketin daha önce verdiği ikinci çeyrek dolar cinsinden gelir tahmini 39 milyar ila 40,2 milyar dolar arasındaydı ve döviz kuru varsayımı 31,7 idi. Bu ölçüte göre, ikinci çeyrek geliri yaklaşık 39,6 milyar dolar olup, tahmin aralığında ve orta-üst seviyeye yakındır.
Haziran ayı geliri 4426,80 milyar Yeni Tayvan Doları olup, Mayıs ayındaki 4169,75 milyar Yeni Tayvan Doları'na göre artış göstermiştir. İlk yarı yılı toplam geliri 2,404 trilyon Yeni Tayvan Doları olup, yıllık bazda %35,6 artış kaydetmiştir. Bu, ileri üretim süreci siparişlerinin ve yapay zeka ile ilgili talebin, yalnızca sermaye piyasası beklentilerinde kalmayıp, gerçek gelire dönüştüğünü göstermektedir.
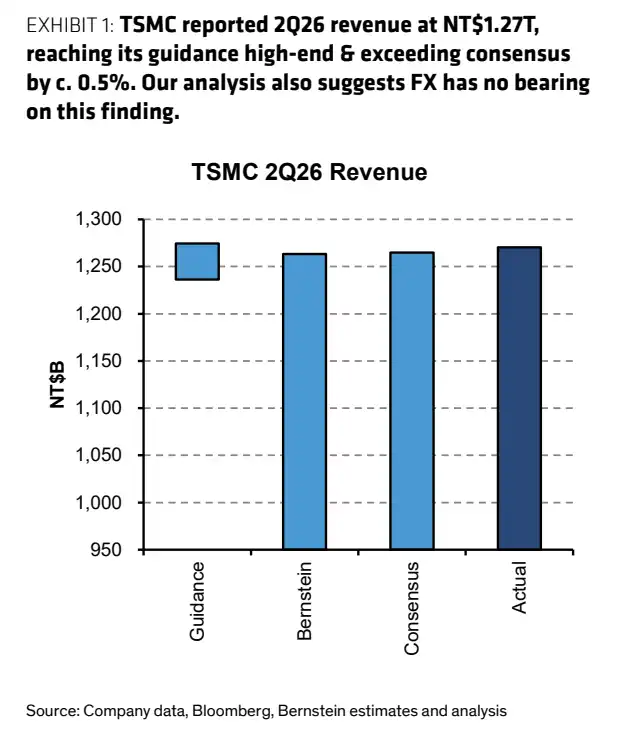
2Ç26 gelir karşılaştırma çubuk grafiği, fiili yaklaşık 1,27 trilyon Yeni Tayvan Doları olup, piyasa tahminlerinin bir kısmının üzerinde ve şirketin öngörü aralığı içinde yer almaktadır.
Kâr marjı ise başka bir çizgidir. Kaynak rapor, ikinci çeyrek brüt kâr marjının yaklaşık %65 olmasını beklerken, TSMC'nin resmi öngörüsü %65,5 ile %67,5 arasındadır. Finansal sonuçlar resmi olarak açıklanmadan önce daha temkinli bir ifadeyle, piyasa hâlâ TSMC'nin brüt kâr marjının yüksek seviyelerde kalmasını beklemektedir, ancak nihai rakam 16 Temmuz'daki finansal rapora bağlıdır.
Yarı iletken dökümhaneleri için brüt kâr marjının yüksek kalıp kalamayacağı, ileri düzey üretim süreçlerinin payına, kapasite kullanım oranına, amortisman baskısına ve müşteri pazarlık gücüne bağlıdır. TSMC'nin mevcut avantajı, yapay zeka ve yüksek performanslı bilgi işlem talebinin hâlâ daha yüksek sermaye harcamalarını karşılamasına yardımcı olmasıdır.
56 Milyar Dolarlık Sermaye Harcaması ile Yapay Zeka Kapasitesi
TSMC'nin değerlemesinin ayakta kalıp kalamayacağı, yalnızca ikinci çeyrek gelirinin ne kadar aştığına değil, aynı zamanda yapay zeka talebini teslim edilebilir kapasiteye dönüştürüp dönüştüremeyeceğine de bağlıdır.
Bernstein modeli, TSMC'nin 2026 yılı sermaye harcamasının 56 milyar dolar, 2027 yılında ise 68 milyar dolara yükselmesini öngörmektedir. Bu ölçek iki tür baskıyı yansıtmaktadır: İleri düzey üretim süreçlerine olan talebin artmaya devam etmesi ve ileri düzey paketleme kapasitesinin hâlâ yapay zeka çiplerinin teslimatında darboğaz oluşturması.
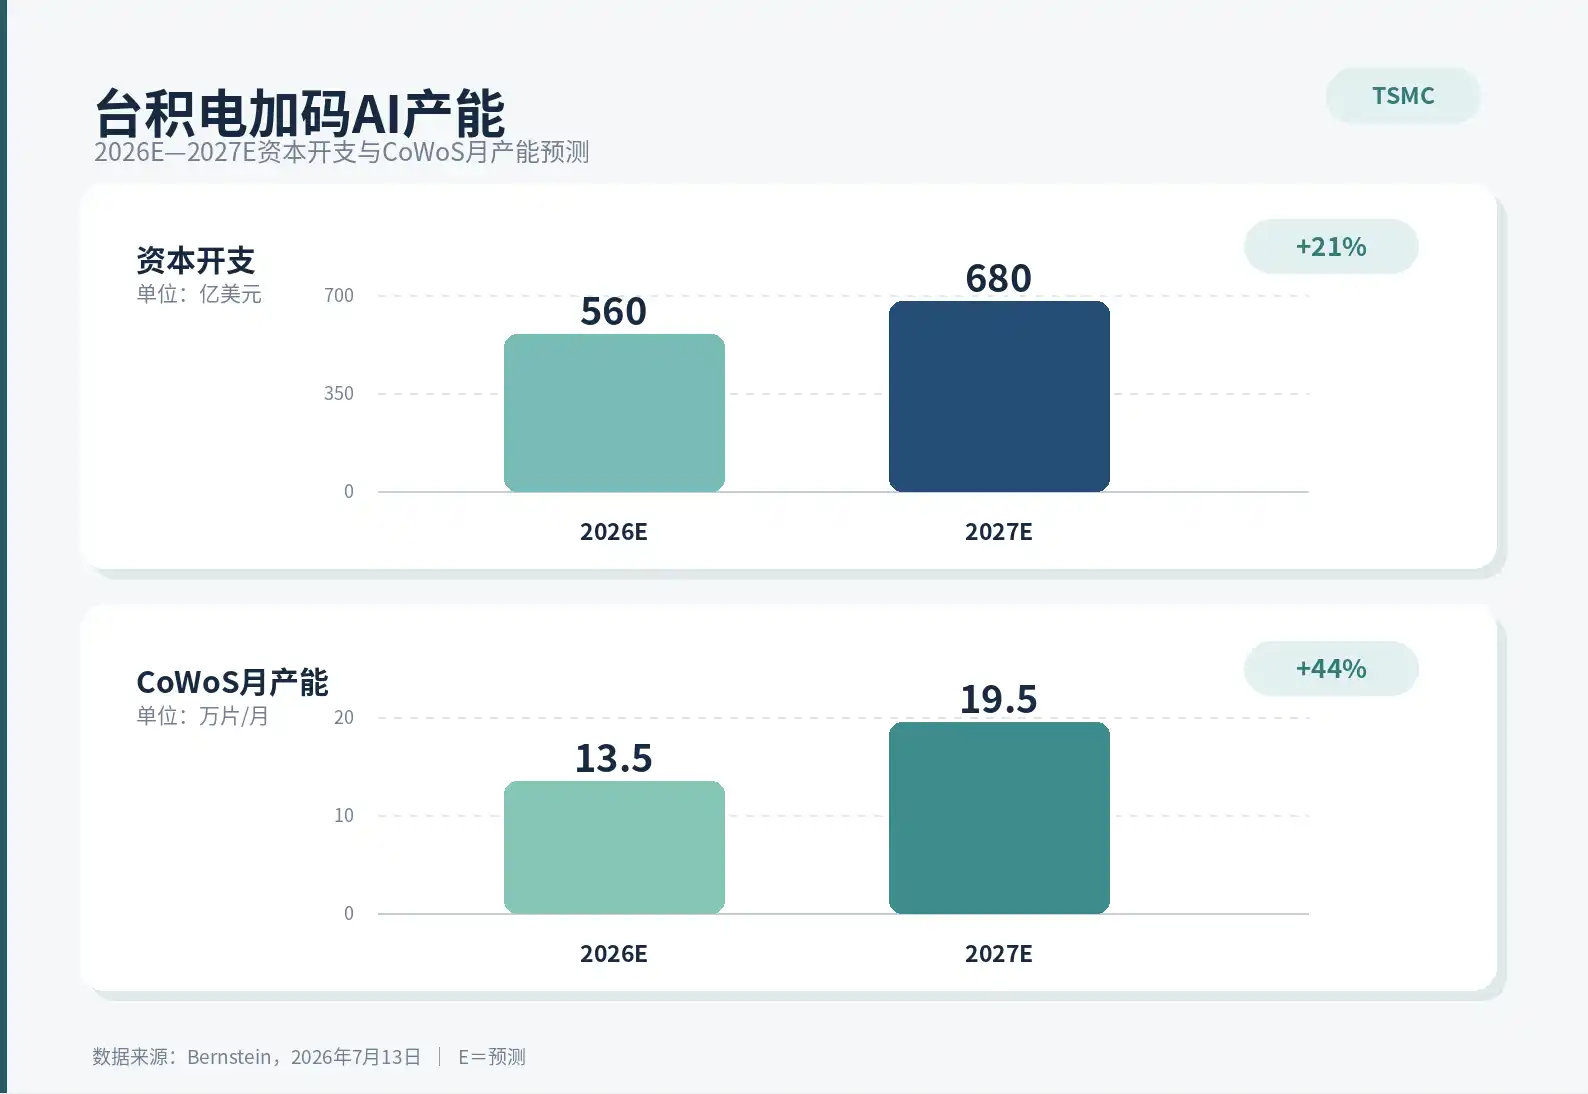
Kaynak rapor kapsamında, CoWoS kapasitesinin 2026 sonuna kadar aylık 135.000 plakaya, 2027 sonuna kadar ise aylık 195.000 plakaya ulaşması beklenmektedir. NVIDIA, AMD ve büyük bulut sağlayıcılarının kendi geliştirdiği yapay zeka çipleri için ileri düzey paketleme kapasitesi, çiplerin zamanında teslim edilip edilemeyeceğini doğrudan etkiler. Plaka üretimi tamamlandıktan sonra paketleme aşaması yetişmezse, nihai sevkiyat yine de sınırlı kalacaktır.
Bu nedenle piyasa, TSMC'nin sermaye harcaması öngörülerine odaklanmaktadır. Yüksek sermaye harcaması bir yandan güçlü talebi gösterirken, diğer yandan amortisman artışı ve nakit akışı baskısı getirir. Müşteriler kapasiteyi kilitlemeye istekli olduğu ve ileri düzey üretim süreçlerinin fiyatı korunabildiği sürece, yüksek yatırım büyüme yatırımıdır. Yapay zeka talebi yavaşlarsa, yüksek yatırım kâr marjlarını ters yönde sıkıştırabilir.
N2 üretim süreci de finansal sonuç toplantısında odak noktası olacaktır. TSMC'nin ileri düzey üretim süreçlerindeki liderliği, onu diğer dökümhanelerden ayıran ana hendek olmaya devam etmektedir. Piyasanın teyit etmesi gereken şey, N2'nin rampasının planlandığı gibi ilerleyip ilerlemediği, müşteri entegrasyonunun sorunsuz olup olmadığı ve yeni süreç maliyet baskısının fiyat ve ölçekle dengelenip dengelenemeyeceğidir.
2780 Yuan Hedef Fiyatı Düşük Değil, Hisse Senedi Zaten Yapay Zekaya Yatırım Yaptı
13 Temmuz 2026 itibarıyla TSMC'nin Tayvan borsasındaki kapanış fiyatı 2440 Yeni Tayvan Doları'dır. Bernstein'ın verdiği 2780 Yeni Tayvan Doları hedef fiyatı, yaklaşık 20 kat bir yıllık ileriye dönük fiyat/kazanç oranına dayanmakta olup, hâlâ belirli bir yukarı yönlü potansiyeli işaret etmektedir.
Ancak bu artık düşük değerleme tersine dönüş hikayesi değil. Orijinal rapora göre, mevcut hisse fiyatı yaklaşık 21 kat ileriye dönük fiyat/kazanç oranına denk geliyor. Piyasa, AI talebi, ileri üretim sürecindeki liderlik ve yüksek brüt kar marjları için şimdiden yüksek bir bedel ödemiş durumda.
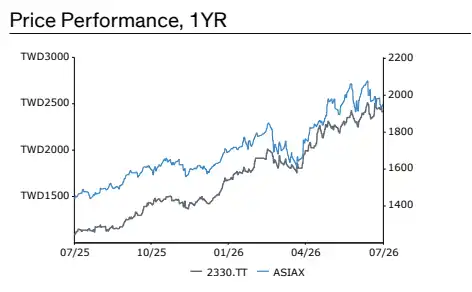
TSMC'nin hisse fiyatı son bir yılda istikrarlı bir şekilde yükseldi ve şu anda yaklaşık 2.440 Yeni Tayvan Doları seviyesinde. TTM (son on iki ay) göreceli performansı %86,5'e ulaştı.
Hisse fiyatının bundan sonraki seyri daha çok kazançların gerçekleşmesine bağlı. Gelir, brüt kar marjı ve kapasite genişlemesi beklentileri aşmaya devam ettiği sürece, yüksek değerleme kâr büyümesiyle sindirilebilir. Ancak sermaye harcamaları yükselmeye devam ederken kâr marjları gevşemeye başlarsa, yatırımcıların mevcut değerlemeye olan toleransı azalacaktır.
Son 12 ayda TSMC'nin göreceli performansı %86,5'e ulaştı. Piyasa, şirketi AI altyapı genişlemesinin en önemli faydalanıcılarından biri olarak görüyor. Ne kadar temel bir varlık olursa, beklentiler biraz soğuduğunda değerleme baskısına maruz kalma olasılığı o kadar artar.
İkinci kaynak ısınıyor, ancak şimdilik TSMC'nin yerini alması zor
Rekabet riski şu anda TSMC'nin lider konumunun sarsılması değil, müşterilerin kapasite sıkışıklığı nedeniyle daha fazla seçenek aramaya başlamasıdır.
Samsung'un yakın zamanda medyada bazı 4/5nm ve 8nm düğüm yeni müşterilerine yaklaşık %15 zam yaptığı ve Anthropic ve Meta ile 2nm AI çip projelerini tartıştığı bildirildi. Intel'in de Google TPU tedarikine dahil olma olasılığı piyasa tarafından takip ediliyor, ancak mevcut tartışmalar daha çok ileri paketleme veya EMIB gibi alanlara odaklanıyor ve bu, wafer döküm siparişleriyle basitçe eşitlenemez.
Bu haberlerin kısa vadede TSMC'nin gelirini önemli ölçüde etkilemesi pek olası değil. TSMC, ileri üretim süreci verimi, ölçek ve müşteri tabanı açısından hala belirgin bir avantaja sahip. Asıl sinyal, ileri üretim süreci ve ileri paketleme arzı uzun süre sıkışık kaldığında, büyük müşterilerin daha agresif bir şekilde ikinci bir tedarik kaynağı arayacağıdır.
Alternatif çözümlerin kısa vadeli kapasitesi sınırlı ve teknoloji doğrulama süreci uzun olsa bile, orta ve uzun vadede TSMC'nin fiyatlandırma esnekliğini zayıflatabilir. Jeopolitik belirsizlikler ve müşterilerin aşırı yoğunlaşmış arz konusundaki endişeleri de çeşitlendirme talebinin devam etmesine neden olacaktır.
Mevcut değerleme seviyesindeki TSMC için bu risklerin hemen geliri etkilemesi gerekmiyor. Yatırımcıların vermeye istekli olduğu değerleme katlarını etkilemesi bile hisse fiyatında dalgalanmaya neden olmak için yeterli. 16 Temmuz'daki kazanç çağrısında yanıtlanması gereken sorular da oldukça spesifik: İleri paketleme ne kadar hızlı genişletilecek, N2 rampası brüt kar marjını düşürecek mi ve yüksek sermaye harcamaları AI siparişleri tarafından sindirilmeye devam edebilecek mi? TSMC, AI üretim zincirindeki en güçlü şirketlerden biri olmaya devam ediyor, ancak 2.780 hedef fiyatının gerçekleşmesi için daha fazla kapasite ve kârlılık verisinin takip etmesi gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler