



Bernstein, SpaceX'in ilk halka arz sonrası mali raporunu yorumluyor; 239 dolarlık hedef fiyat nasıl meşrulaştırılıyor?

TL;DR
· SpaceX'in ikinci çeyrek geliri 78,1 milyar dolar olup yıllık bazda %92 artış gösterdi; Bernstein "piyasa üstü performans" notunu ve 239 dolar hedef fiyatını koruyor.
· Bernstein'ın modeli hâlâ hesaplama fiyatlarının uzun vadede yaklaşık 10 dolar/watt'a gerileyeceğini varsayıyor; Musk'ın önerdiği 30 ila 50 dolar/watt hedef fiyata tam olarak dahil edilmedi.
· Connectivity mevcut kâr tabanını sağlıyor, AI hesaplama gelir esnekliğini belirliyor ve Starship'in tamamen yeniden kullanılabilirliği uzun vadeli maliyetlerin gerçekten düşüp düşemeyeceğini belirliyor.
SpaceX'in halka arz sonrası ilk çeyrek sonuçları, piyasaya daha agresif bir büyüme hikâyesi sundu: Connectivity işi kâr katkısı sağlamaya devam ediyor, AI hesaplama geliri hızla artıyor ve Musk, yıllık gelirin 1 trilyon dolara ulaşma hedefini 2031'den 2030'a çekti ve bunun en erken 2029'da gerçekleşebileceğini belirtti.
Şirketin SEC dosyasına göre, Space Exploration Technologies Corp. A sınıfı adi hisseleri SPCX koduyla Nasdaq ve Nasdaq Texas'ta işlem görüyor. Şirket, 30 Haziran'da sona eren ikinci çeyrek sonuçlarını 4 Ağustos'ta açıkladıktan sonra Bernstein, "piyasa üstü performans" notunu ve 239 dolar hedef fiyatını korudu. Raporun listelediği 4 Ağustos kapanış fiyatı olan 125,33 dolara göre, bu yaklaşık %91'lik potansiyel bir yükseliş alanına karşılık geliyor.
Ancak, 239 dolar hedef fiyatı, 1 trilyon dolarlık gelir hedefinin tamamen gerçekleşmesi üzerine kurulu değil. Bernstein'ın kendi SpaceX 2031 gelir tahmini 554 milyar dolar olup, yönetimin vizyonunun belirgin şekilde altında; AI hesaplama fiyat modeli de hâlâ uzun vadede yaklaşık 10 dolar/watt'a gerileyeceğini varsayıyor. Başka bir deyişle, daha yüksek hesaplama fiyatları ve daha agresif gelir hedefleri, mevcut değerlemenin ötesinde potansiyel bir yukarı yönlü alan olarak daha çok duruyor.
5 Ağustos'ta SpaceX hisse fiyatı daha da düşerek 108,27 dolara geriledi ve tek günde %13,6 değer kaybetti. Bu, piyasanın yalnızca bu çeyreğin sonuçlarına bakmadığını, aynı anda AI sermaye harcamalarını, halka arz sonrası kilitlenme süresinin sona ermesiyle gelen hisse arz baskısını ve Starship'in yüksek frekanslı, düşük maliyetli fırlatma aşamasına geçip geçemeyeceğini tarttığını gösteriyor.
Gelir %92 arttı, Connectivity hâlâ kârın temel direği
İkinci çeyrekte SpaceX geliri 78,14 milyar dolara ulaşarak yıllık bazda %92 artış gösterdi. Axios'un atıfta bulunduğu S&P Visible Alpha konsensüsü 6,9 milyar dolar iken, Bernstein raporunun kullandığı piyasa konsensüsü 6,546 milyar dolar. İstatistiksel yöntemler farklı olsa da, her ikisi de aynı sonuca işaret ediyor: Bu çeyrekteki gelir beklentileri belirgin şekilde aştı.
Şirketin ikinci çeyrek seyreltilmiş hisse başına zararı 0,09 dolar olarak gerçekleşti ve piyasanın 0,24 dolar zarar beklentisini de aştı. Üç iş segmentinin toplam faaliyet zararı 143 milyon dolar oldu ve Bernstein'ın kullandığı 1,73 milyar dolarlık piyasa beklentisinden çok daha iyi bir performans sergiledi; bu, öncelikle AI işindeki zararın daralması ve Connectivity marjının beklentilerin üzerinde olmasından kaynaklandı.
Segment bazında bakıldığında, şu anda en istikrarlı olan, çekirdeğini Starlink'in oluşturduğu Connectivity işidir. İkinci çeyrek sonunda Starlink kullanıcı sayısı 12 milyona ulaştı ve ilk çeyreğe göre 1,7 milyon artış gösterdi; aylık kullanıcı başına gelir 66 dolar seviyesinde korundu.
Connectivity segmentinin çeyreklik geliri 4,291 milyar dolar, faaliyet karı 1,656 milyar dolar olarak gerçekleşti ve yaklaşık %38,6'lık faaliyet marjı, Bernstein'ın kullandığı %37'lik piyasa beklentisinin üzerinde kaldı. Aynı zamanda SpaceX'in şu anda faaliyet kârı elde eden tek iş segmenti olup, şirketin AI ve Starship'e yatırım yapmaya devam etmesi için önemli bir destek sağlıyor.
Space işi ikinci çeyrekte toplam 38 fırlatma gerçekleştirdi; bunların 10'u müşteri fırlatması, 28'i dahili fırlatma olup, yörüngeye gönderilen toplam kütle (Mass to Orbit, MTO) 485 tona ulaştı. Bu segmentin geliri 962 milyon dolar olarak gerçekleşti ve 874 milyon dolarlık piyasa beklentisinin üzerinde kaldı; ancak Starship Ar-Ge harcamalarındaki artış nedeniyle faaliyet zararı hâlâ 542 milyon dolar seviyesinde.
AI işi ise hem en büyük gelir esnekliğine hem de en yüksek sermaye ihtiyacına sahip. İkinci çeyrek sonunda SpaceX'in nominal hesaplama kapasitesi 1,4 GW'a ulaştı ve ilk çeyrekteki 1,0 GW seviyesinden artış gösterdi; 2026 sonuna kadar 2 GW'ı aşması bekleniyor. AI segmentinin çeyreklik geliri 2,561 milyar dolar olarak gerçekleşti ve yıllık bazda %247 artış gösterdi; bu gelirin 2,194 milyar doları AI çözümleri ve altyapı gelirlerinden oluştu.
AI işinin faaliyet zararı 1,257 milyar dolar olarak gerçekleşti ve yaklaşık -%49,1'lik faaliyet marjına denk geldi; ancak ilk çeyrekteki 2,469 milyar dolarlık faaliyet zararına kıyasla belirgin şekilde daraldı. Segment bazında düzeltilmiş FAVÖK ise ilk çeyrekteki 609 milyon dolarlık zarardan 1,146 milyar dolarlık kâra dönüştü.
Bu arada, AI işinin ikinci çeyrekteki tek çeyreklik sermaye harcaması 15,828 milyar dolara ulaştı ve ilk çeyrekteki 7,723 milyar doların üzerinde gerçekleşti. SpaceX'in ikinci çeyrek toplam sermaye harcaması 18,369 milyar dolara ulaştı; bu devasa yatırımın sürdürülebilir gelir ve nakit getirisine dönüşüp dönüşemeyeceği, piyasanın en çok odaklandığı konulardan biri olmaya devam ediyor.
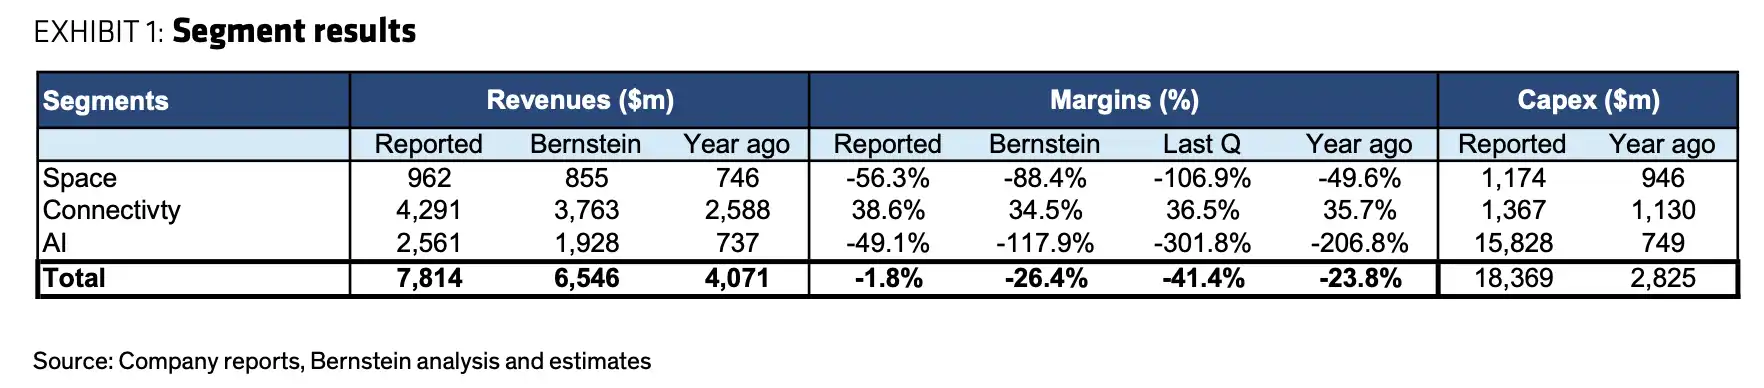
SpaceX'in ikinci çeyrek üç ana iş segmenti performans tablosu. Connectivity ana karı sağlıyor, AI işinin sermaye harcaması 15,828 milyar dolara ulaştı. Kaynak: Bernstein
AI hesaplama gelir alanını açıyor, trilyonluk gelir yalnızca uydu internetine dayanamaz
Bu telefon görüşmesinde en çok dikkat çeken değişiklik, Musk'ın yıllık gelirin 1 trilyon dolara ulaşma hedefini 2031'den 2030'a çekmesi ve en erken 2029'da gerçekleşebileceğini belirtmesiydi. Yönetim ayrıca en az 100 milyar dolarlık yıllıklandırılmış gelir hızı beklentisi öne sürdü, ancak bu Bernstein araştırma özetinde karşılık gelen zaman noktası açıkça belirtilmedi.
Bu hedefe yaklaşmak için SpaceX açıkça yalnızca Starlink kullanıcı büyümesine güvenemez. Connectivity'nin bireysel, kurumsal ve devlet müşterilerini genişletmeye devam etmesi gerekiyor; AI işinin devasa hesaplama kapasitesini uzun vadeli sözleşmelere ve istikrarlı gelire dönüştürmesi gerekiyor; Starship'in ise uydu dağıtım ve yörünge veri merkezi inşaat maliyetlerini düşürmesi gerekiyor.
Bunlar arasında AI hesaplama fiyatı en hassas değişkendir.
Musk, hesaplama hizmeti fiyatının 30 ila 50 dolar/watt arasında kalabileceğini ve bu değerlendirmenin SpaceX'in Anthropic ve Google ile yaptığı anlaşma fiyatlarıyla tutarlı olduğunu belirtti. Buna karşılık, Bernstein'ın mevcut modeli hâlâ hesaplama fiyatının nihayetinde yaklaşık 10 dolar/watt'a düşeceğini varsayıyor.
Bu, 30 ila 50 dolar/watt'ın Bernstein'ın 239 dolarlık hedef fiyatına dahil ettiği temel varsayım olmadığı, aksine potansiyel bir model yukarı yönlü olduğu anlamına gelir. SpaceX hesaplama kapasitesini genişletirken daha yüksek fiyatları koruyabilirse, uzun vadeli geliri ve FAVÖK'ü Bernstein'ın mevcut tahminlerini açıkça aşabilir.
Ancak bu fiyat aralığının uzun vadede sürdürülebilir olup olmadığı belirsizliğini koruyor. Müşteri sözleşmelerinin süresi ve iptal koşulları, AI hesaplama piyasasındaki arz-talep dengesi, yarı iletken tedariki ve rakiplerin kapasite genişletmesi, gerçek işlem fiyatlarını etkileyebilir.
Kapasite genişletme hedefi de aynı şekilde agresif. İkinci çeyrek sonunda SpaceX'in nominal hesaplama kapasitesi 1,4 GW idi; şirket 2026 sonunda 2 GW'ı, 2027 sonunda yaklaşık 10 GW'ı aşmayı ve 2028'de 20 GW'a ilerlemeyi bekliyor. Bu tempo gerçekleşirse, SpaceX'in iş yapısı artık yalnızca roket fırlatma ve uydu interneti olmayacak, büyük ölçekli AI altyapısına daha da genişleyecektir.
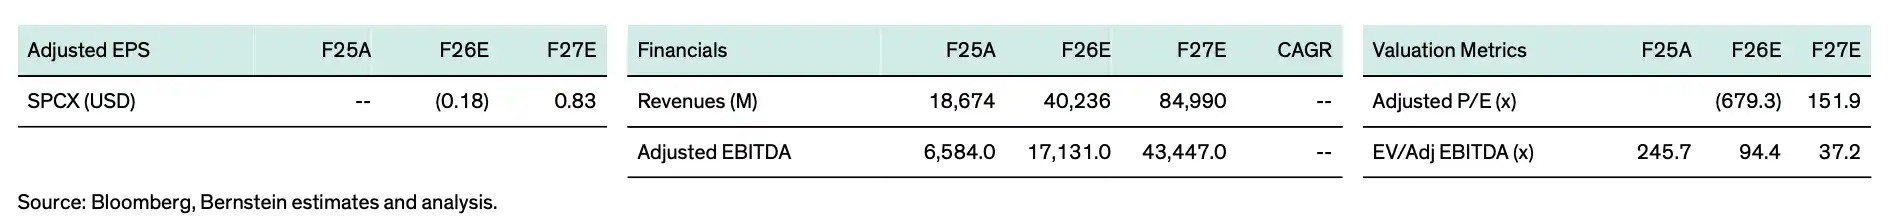
Kritik finansal ve değerleme tahmin tablosu. Bernstein, SpaceX'in 2025'ten 2027'ye kadar sırasıyla 18,674 milyar, 40,236 milyar ve 84,990 milyar dolar gelir elde etmesini beklerken, EV/düzeltilmiş FAVÖK çarpanının 245,7 katından 37,2 katına düşeceğini öngörüyor.
Yüksek frekanslı fırlatmaların ön koşulu, Starship'in tamamen yeniden kullanılabilir olmasıdır
SpaceX'in değerleme sisteminde, Connectivity "şu anda kâr tabanı var mı" sorusuna, AI hesaplama "gelir ne kadar hızlı büyüyebilir" sorusuna, Starship ise "uzun vadeli ölçek yeterince düşük maliyetle gerçekleştirilebilir mi" sorusuna yanıt verir.
SpaceX'in 2030 civarında yıllık 1 trilyon dolar gelire yaklaşması için yalnızca Starlink kullanıcı büyümesi yeterli değildir. Starship'in fırlatma frekansı, yük kapasitesi ve tamamen yeniden kullanılabilirlik derecesi, yeni nesil Starlink uydu dağıtımı, yörünge veri merkezi inşası ve diğer uzay operasyonlarının genişleme maliyetlerini doğrudan etkileyecektir.
Yönetim şu anda hâlâ oldukça agresif ilerleme hedefleri sunmaktadır. Şirket, Starship yörünge uçuşları ve V3 uydu dağıtımını sürdürmeyi ve daha karmaşık birinci ve ikinci kademe kurtarma manevralarını denemeyi planlamaktadır. Uzun vadeli hedef, 2027 sonuna kadar neredeyse günde bir fırlatma yapmak ve biri Teksas'ta, üçü Florida'da olmak üzere beş fırlatma rampası işletmektir.
Bu frekansı elde etmek için SpaceX'in yalnızca güçlendiriciyi yeniden kullanması değil, aynı zamanda Starship'in ikinci kademesinin kurtarma sorununu da çözmesi gerekir. Bernstein, dayanıklı termal kalkanın ikinci kademenin tamamen yeniden kullanılabilirliği için anahtar olduğunu düşünmektedir. Musk, 13. uçuşun termal kalkan sorununu çözmüş olabileceğini belirtti ancak ilgili analizler henüz tamamlanmadı ve sonraki uçuşlarla daha fazla doğrulama gerekiyor.
Düzenleyici onaylar, fırlatma rampası inşaatı, uçuş kazaları ve inceleme döngüleri de Starship'in yüksek frekanslı testlerden endüstriyel operasyona geçiş hızını etkileyebilir. Bu nedenle, tamamen yeniden kullanılabilirlik, Bernstein'ın değerleme modelinde en önemli ve aynı zamanda belirsizliği en yüksek olan unsurdur.
239 dolar hedef fiyat, üç ana hattın birlikte gerçekleşmesine bağlıdır
Bernstein, SpaceX'in her bir iş kolunun 2031 FAVÖK'ünü temel alarak, bölüm bazlı değerleme yöntemi ve ileriye dönük EV/FAVÖK çarpanlarıyla 2030 kurumsal değerini hesaplar ve ardından her bölümün değerlemesini 2027 ortasına indirgeyerek 12 aylık hedef fiyat olan 239 doları elde eder. Burada, Connectivity ve AI için sırasıyla %25 ve %35 geç aşama risk sermayesi iskonto oranları kullanılır.
Dikkat çekici şekilde, Bernstein modeli SpaceX'in 2031 yılı gelirini 554 milyar dolar olarak öngörüyor; bu, yönetimin öne sürdüğü 1 trilyon dolarlık hedefin belirgin şekilde altında. Uzun vadeli hesaplama fiyatı da hâlâ yaklaşık 10 dolar/vat'a geri dönüşü varsayıyor; Musk'ın önerdiği 30 ila 50 dolar/vat seviyesine değil.
Bu nedenle, 239 dolarlık hedef fiyat, SpaceX'in yönetimin tüm vizyonunu tamamen gerçekleştirmesini gerektirmiyor; ancak yine de güçlü bir iş genişleme varsayımı içeriyor. En az üç unsurun birlikte gerçekleşmesi gerekiyor: Connectivity kârının büyümeye devam etmesi, AI hesaplamanın yüksek sermaye harcamalarından ölçekli gelire dönüşmesi ve Starship'in planlandığı gibi tam yeniden kullanılabilirlik doğrulamasını tamamlaması.
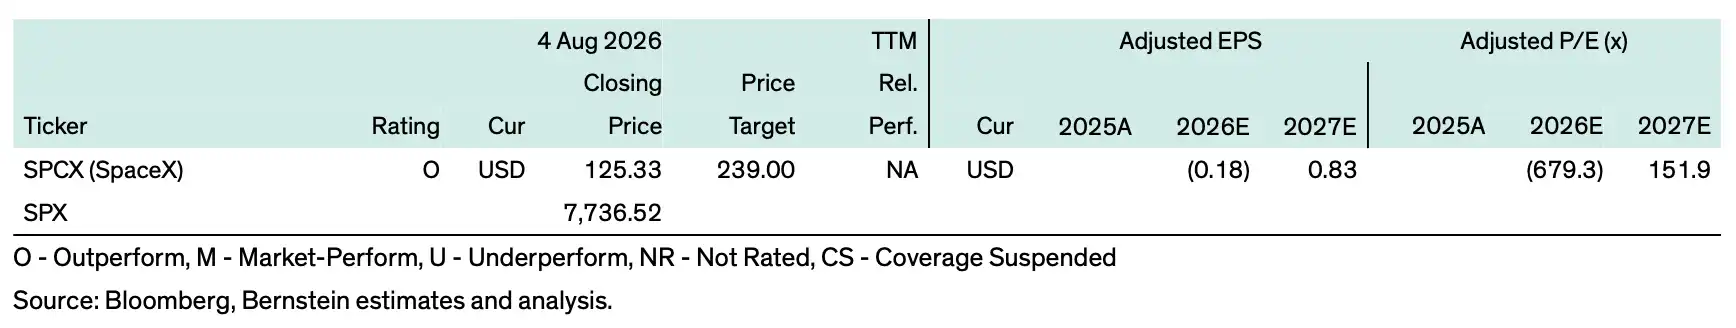
SpaceX halka arz sonrası hisse fiyatı belirgin şekilde geriledi; Bernstein yine de 239 dolarlık hedef fiyatını ve Outperform notunu koruyor. Kaynak: Bernstein
Bu aynı zamanda SpaceX'in ikinci çeyrek gelir ve hisse başına kârının beklentileri aşmasına rağmen, hisse fiyatının sonuç açıklandıktan sonra keskin bir düşüş yaşamasını da açıklıyor. Tek çeyreklik performans yalnızca mevcut büyümenin hâlâ güçlü olduğunu kanıtlayabilir; AI yatırımlarının getirisi, hisse kilit açılımı arzı ve Starship yürütme riskine ilişkin piyasa endişelerini doğrudan ortadan kaldıramaz.
AI hesaplama fiyatı daha uzun süre 30 ila 50 dolar/vat seviyesinde kalabilirse, Starship tam yeniden kullanılabilirlik planlandığı gibi ilerlerse ve Starlink bireysel ve kurumsal müşterileri büyümeye devam ederse, Bernstein'ın mevcut modeli için yukarı yönlü revizyon alanı hâlâ mevcuttur. Tersine, hesaplama sözleşmelerinin gerçekleşmesi, yarı iletken tedariki veya Starship ilerlemesi beklentilerin altında kalırsa, 239 dolarlık hedef fiyatın kendisi de baskı altına girecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia


