美銀 Yorumu: Bellek Fiyat Artış Döngüsü Zirveye Ulaştı mı?美銀, üç büyük olumsuz faktörün hala arz-talep dengesini değiştirmediğini belirtiyor.

TL;DR
· 2 Temmuz'da bellek hisselerindeki toplu düşüşün ardından piyasa, yapay zeka odaklı bellek fiyatlandırma döngüsünün zirveye yaklaşıp yaklaşmadığını sorgulamaya başladı.
· Bank of America, Meta'nın bilgi işlem gücü kiralama planı, CXMT'nin iPhone'a girişi ve Güney Kore'nin 800 trilyon wonluk planının kısa vadeli arz-talep dengesini değiştirmediğini düşünüyor.
· Güney Kore ihracatı, fiyat tahminleri ve bulut sağlayıcılarının sermaye harcamaları hala güçlü, ancak 2027 sonrası yapay zeka talebinin gerçekleşmesi konusundaki belirsizlik devam ediyor.
2 Temmuz'da yapay zeka ve yarı iletken hisseleri toplu satışa maruz kaldı ve bellek sektörü de bu dalgadan etkilendi. SK Hynix, Samsung, Micron, Kioxia ve Western Digital gibi hisselerde o gün belirgin düşüşler yaşanırken, piyasadaki endişeyi tetikleyen tek bir finansal rapor rakamı değil, aynı anda ortaya çıkan üç olumsuz sinyal oldu: Meta'nın yapay zeka bilgi işlem gücünü kiralamayı planladığı, CXMT'nin Apple iPhone tedarik zincirine girebileceği ve Güney Kore'nin yaklaşık 800 trilyon wonluk yarı iletken ve bellek yatırım planını duyurması. Bank of America'nın en son bellek sektörü raporundaki değerlendirmesi, bu haberlerin takip edilmeye değer olduğu, ancak şu anda yapay zeka bellek döngüsünün tersine döndüğünü kanıtlamak için yeterli olmadığı yönünde.
Bu bellek rallisinin ana teması, geleneksel PC ve telefon stok yenilemesi değil, yapay zeka veri merkezlerinin HBM, LPDDR5 ve kurumsal SSD gibi üst düzey bellek talebini sürekli olarak artırmasıydı. Piyasa için hisse fiyatlarındaki düşüşün ardındaki soru oldukça doğrudan: Yapay zeka talebi çürütülmeye mi başlandı, yoksa arz aniden mi artacak? Bank of America'nın verdiği yanıt temkinli bir iyimserlik yönünde. Kısa vadeli fiyat ve ihracat verileri hala bellek sektörünün yükselişini destekliyor, ancak yatırımcılar artık sadece fiyat artışlarına bakmıyor, bu artışların ne kadar süreceğini sorgulamaya başlıyor.
Meta'nın bilgi işlem gücü kiralaması, yapay zeka siparişlerinin azaldığı anlamına gelmiyor
Piyasanın en doğrudan endişesi Meta'dan geldi. Bloomberg Law'un haberine göre Meta, bulut altyapı işini planlıyor ve dış müşterilere yapay zeka bilgi işlem gücü ve model erişimi satmayı hedefliyor. Tom's Hardware gibi medya kuruluşları bunu "fazla bilgi işlem gücü" endişesinin kaynağı olarak yorumladı. Eğer Meta gerçekten yapay zeka sunucularının fazlalığı nedeniyle uzun vadeli çip ve bileşen siparişlerini kısarsa, HBM, LPDDR5 ve kurumsal SSD talebi olumsuz etkilenecektir.
Bank of America'nın çip tedarik zincirinden aldığı geri bildirimler bu çıkarımı desteklemiyor. Rapora göre Meta'nın yapay zeka veri merkezleri hala daha agresif bir şekilde gelişmiş bellek kullanıyor, uzun vadeli çip ve bileşen siparişleri güçleniyor ve "sunucu fazlalığı nedeniyle sipariş kesintisi" olduğuna dair bir kanıt bulunmuyor. En azından mevcut tedarik zinciri verilerine göre Meta, altyapısını daraltmak yerine genişletmeye devam ediyor gibi görünüyor.
Bellek hisselerinin tek bir müşteri söylentisine bu kadar duyarlı olmasının nedeni de budur. Yapay zeka sunucuları, geleneksel sunuculara kıyasla çok daha fazla bellek tüketir; HBM GPU hızlandırma için kullanılırken, LPDDR5 ve kurumsal SSD'ler daha yüksek bant genişliği, daha düşük güç tüketimi ve daha yüksek depolama performansı sunar. Büyük bulut sağlayıcıları sermaye harcamalarını kısarsa, üst düzey bellek fiyatları ve sipariş beklentileri hızla baskı altına girecektir. Tersine, süper ölçekli bulut sağlayıcıları harcamalarını artırmaya devam ettiği sürece, kısa vadeli arz-talep dengesizliğinin hızla çözülmesi zordur.
CXMT'nin iPhone'a Girişi, Kısa Vadede Daha Çok Apple'ın Pazarlık Kozu
İkinci endişe, CXMT'nin (ChangXin Memory Technologies) Apple iPhone tedarik zincirine girmesiyle ilgili. Apple'ın CXMT'nin DRAM'lerini büyük ölçekte kullanması halinde, Koreli ve Amerikalı bellek devlerinin mobil DRAM fiyatlandırma gücü zayıflayabilir ve Çin'in yerel ikame sürecinin hızlanacağı beklentisi güçlenebilir.
Ancak bu etkinin kısa vadede belirgin sınırlamaları var. Kamuya açık raporlar, ağırlıklı olarak Bank of America'nın (BofA) görüşlerine dayanarak, CXMT'nin iPhone tedarik zincirine girebilmesi için ABD'nin Çin'e yönelik yarı iletken kısıtlamalarını, Apple'ın kalite ve spesifikasyon onaylarını ve olası fikri mülkiyet davası risklerini aynı anda aşması gerektiğini belirtiyor. İlgili düşük güç tüketimli DRAM'lerin ayrıca hız, güç tüketimi ve ECC (Hata Düzeltme Kodu) gibi gereksinimleri karşılaması gerekiyor ve Koreli-Amerikalı büyük üreticilerin gelişmiş mobil DRAM'lerdeki teknoloji ve patent engelleri hâlâ oldukça yüksek.
Apple, düşük segment iPhone 18e gibi modellerde CXMT çiplerini sınırlı miktarda denese bile, gerçek sipariş hacmi kısıtlı kalabilir. BofA, düşük segment modellerin Çin pazarındaki talebinin nispeten sınırlı olduğunu ve bu nedenle sağlayabileceği satın alma hacminin büyük olmadığını düşünüyor. Daha gerçekçi bir etki, Apple'ın bu durumu, 2026'nın ikinci yarısı veya 2027 için Koreli-Amerikalı büyük üreticilerle sözleşme fiyatları üzerinde pazarlık yaparken bir koz olarak kullanması; küresel mobil DRAM arz-talep yapısını hemen değiştirmesi değil.
CXMT'nin uzun vadeli etkisi göz ardı edilemez. Çin'in yerelleşme çabaları, bazı müşterilerin satın alma tercihlerini sürekli olarak değiştirecektir. Ancak mevcut döngü açısından bakıldığında, bu henüz "arzın aniden akın ettiğinin" bir kanıtı değil. Piyasanın gerçekten odaklandığı noktalar, CXMT'nin Apple'ın kalite onayını istikrarlı bir şekilde geçip geçemeyeceği, ABD kısıtlamalarının nasıl uygulanacağı ve üretim kapasitesinin düşük segment modellerden daha yüksek spesifikasyonlu ürünlere genişleyip genişleyemeyeceğidir.
Güney Kore'nin 800 Trilyon Wonluk Planı, Önümüzdeki İki Yıl İçin Yeni Bir Arz Değil
Üçüncü endişe, Güney Kore hükümetinin açıkladığı büyük ölçekli yarı iletken ve bellek yatırım planından kaynaklanıyor. Güney Kore tarafının Haziran sonunda açıkladığı bilgilere göre, bu planın büyüklüğü yaklaşık 800 trilyon won (yaklaşık 520 milyar dolar) olup, Samsung, SK Hynix, yeni fabrikalar ve HBM kapasite genişletmelerini kapsıyor. Böyle bir rakam, piyasa tarafından kolayca yeni bir büyük kapasite artışı olarak yorumlanabilir.
Ancak BofA, bunun mevcut döngü için doğrudan bir arz sinyali olmadığını düşünüyor. Raporda, ilgili yeni kümelerin ve destekleyici altyapı inşaatlarının daha çok uzun vadeli endüstri planlaması olduğu, bazı projelerin fiili seri üretime geçmesinin hâlâ uzun zaman alacağı ve önümüzdeki iki-üç yıl içinde aniden büyük miktarda yeni kapasite ortaya çıkarmayacağı belirtiliyor.
Bellek sektöründe geçmişte "sermaye harcamalarının zirve noktasının döngü zirvesine denk geldiği" deneyimi birçok kez yaşandığından, herhangi bir büyük ölçekli fabrika kurma planı tetikte olmayı gerektiriyor. Ancak mevcut kurumsal talep, HBM, SOCAMM, kurumsal düzeyde SSD gibi AI ile ilgili ürünlere odaklanmış durumda. Gelişmiş süreç, paketleme, verim ve müşteri onayı gibi kısıtlamalar, geleneksel DRAM'a kıyasla çok daha güçlü. Uzun vadeli yatırım planları, özellikle yüksek kaliteli bellek kapasitesinin hâlâ kısıtlı olduğu bir ortamda, kısa vadeli etkin arz anlamına gelmez.
İhracat ve fiyatlar yükselmeye devam ediyor, piyasa bu gidişin ne kadar süreceğini sorgulamaya başladı
Kısa vadeli veriler hâlâ yükselişi destekliyor. Güney Kore resmi verilerine göre, Haziran ayında yarı iletken ihracatı yaklaşık 44,8 milyar dolar olarak gerçekleşti ve yıllık bazda %199,5 artış gösterdi. Toplam ihracat ise yaklaşık 102,25 milyar dolar olup yıllık %70,9 arttı. Bu veriler, bellek fiyatlarındaki yükseliş trendini doğruluyor.
Fiyat tahminleri de güçlü kalmaya devam ediyor. TrendForce, Haziran ayındaki güncellemesinde 2026 yılı üçüncü çeyreği için DRAM ortalama satış fiyatı tahminini çeyreklik bazda %13-%18 artışa yükseltti; önceki tahmin %3-%8 aralığındaydı. Bank of America raporu, 2026 yılının ikinci ila dördüncü çeyrekleri için DRAM fiyatlarını sırasıyla çeyreklik %53, %17 ve %7 artış olarak tahmin ederken, NAND için aynı dönemlerde sırasıyla %65, %13 ve %1 artış öngörüyor. İki tahmin grubu, üçüncü ve dördüncü çeyreklerde genel olarak aynı yönde hareket ederken, farklılıklar esas olarak ikinci çeyreğin temposu ve bazı NAND fiyat varsayımlarında ortaya çıkıyor.
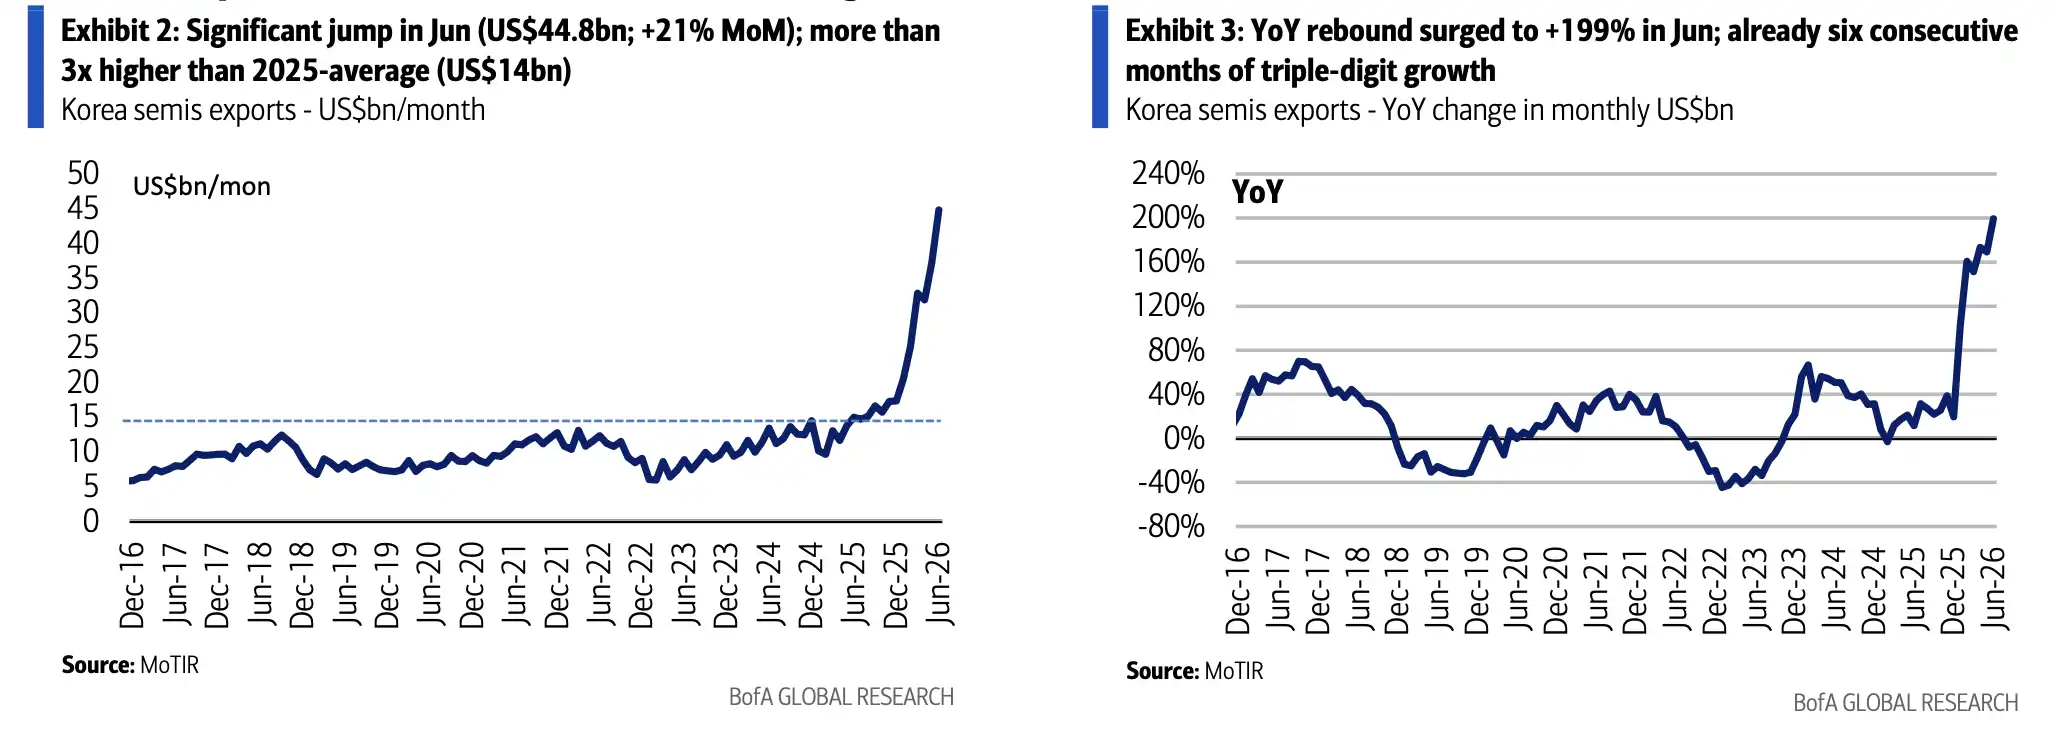
Haziran ayında yarı iletken ihracatı yaklaşık 44,8 milyar dolar, yıllık %199,5 artış
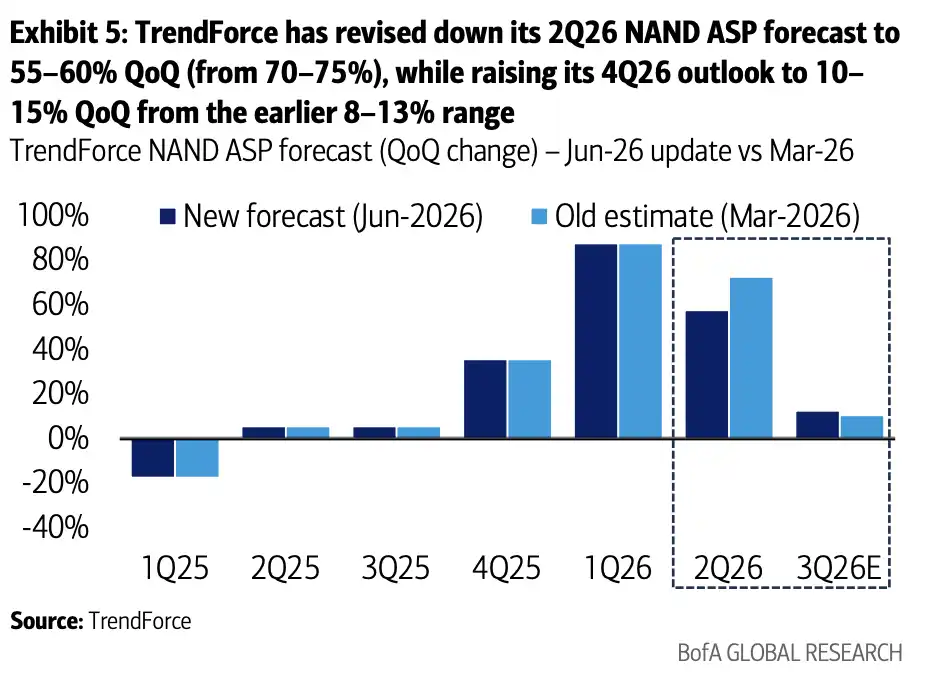
2026 yılı üçüncü çeyreği için DRAM fiyat beklentisi çeyreklik %13-%18 artışa yükseltildi.
Spot piyasa da arzın hâlâ sıkı olduğunu gösteriyor. Bank of America raporuna göre, Temmuz başında 16Gb DDR5 spot fiyatı 47 dolar ile yeni bir zirveye ulaştı, 16Gb DDR4 yaklaşık 75 dolar seviyesinde ve 512Gb NAND gofreti 20 dolar civarında işlem görüyor. Nisan-Mayıs aylarında fiyatlarda bir geri çekilme yaşanmış olsa da, Haziran ayında yeniden toparlanma başladı. DRAM üreticilerinin öncelikli olarak HBM üretimine odaklanması, geleneksel DRAM arzını daha da daraltıyor.
Fiyatlar yükseldikçe, piyasanın döngüsel bir tersine dönüşten endişe duyma olasılığı artıyor. Mevcut görüş ayrılığı, bellek fiyatlarının kısa vadede güçlü olup olmadığı değil, bu gücün hisse fiyatlarına yeterince yansıyıp yansımadığı ve AI talebinin yüksek fiyatları emmeye devam edip edemeyeceği üzerine odaklanmış durumda.
Samsung'un ikinci çeyrek ön bildirimi, bellek sektörünün canlılığı için yakın bir test olacak
Samsung'un 7 Temmuz'da ikinci çeyrek öncü sonuçlarını açıklaması bekleniyor ve bu, piyasanın bellek sektörünün canlılığını test etmesi için kısa vadeli bir pencere oluşturacak. Moneycontrol'ün Bloomberg verilerine atıfta bulunduğu habere göre, piyasa, şirketin faaliyet kârının AI ticaretindeki soğumanın yarattığı baskıyı hafifletip hafifletemeyeceğine odaklanmış durumda.
Genel kâr, birinci çeyrekteki özel ikramiye kayıtları ve akıllı telefon iş birimindeki kâr marjı sıkışması gibi faktörlerden etkilenerek bazı iyimser beklentilerin altında kalabilir. Ancak Bank of America, bellek biriminin faaliyet kârının, esas olarak ortalama satış fiyatlarındaki artış sayesinde piyasa beklentilerini aşabileceğini düşünüyor.
Bellek hisselerinin şu anki hassas durumu da burada yatıyor. Şirketin genel kârı, telefonlar, ikramiyeler gibi faktörlerden etkilenebilir, ancak bellek işinin kendisi hâlâ fiyat artışı aşamasında. Samsung'un bellek bölümü beklentilerden belirgin şekilde daha iyi performans gösterirse, "2 Temmuz'daki düzeltmenin daha çok duygu ve endişelerin yoğun bir şekilde boşaltılması olduğu" yargısı güçlenecektir. Fiyat aktarımı veya kâr marjı beklentileri karşılamazsa, döngünün zirveye ulaştığına dair endişeler daha da artacaktır.
Değerleme riski tamamen ortadan kaldıramaz. Bellek hisseleri, kârlarda büyük bir genişleme yaşandıktan sonra bile fiyat/kazanç oranları nispeten düşük seviyelerde kalırken, özkaynak kârlılığı (ROE) da belirgin şekilde iyileşti. Ancak sektör 2026'dan bu yana önemli ölçüde yükseldi ve 2 Temmuz'daki düzeltme, yatırımcıların olası her olumsuz habere karşı daha duyarlı hale geldiğini gösteriyor.
Tartışma nihayetinde 2027 sonrası AI sermaye harcamalarına odaklanıyor
Bellek talebini destekleyen daha büyük arka plan, bulut devlerinin sermaye harcamalarının hâlâ genişlemesidir. Medya derlemelerine ve analist tahminlerine göre, Amazon, Microsoft, Alphabet, Meta gibi büyük bulut şirketlerinin 2026 yılı AI ile ilgili sermaye harcamaları yaklaşık 700 milyar dolar seviyesine ulaşabilir ve bu, bir önceki yıla göre büyük bir artış anlamına gelir. 2027'den 2028'e kadar da yüksek seviyelerde kalması mümkündür. Bu rakam, dört şirketin resmi yönlendirmesi değildir ve Oracle gibi şirketlerin dahil edilip edilmemesi farklılıklara yol açabilir.
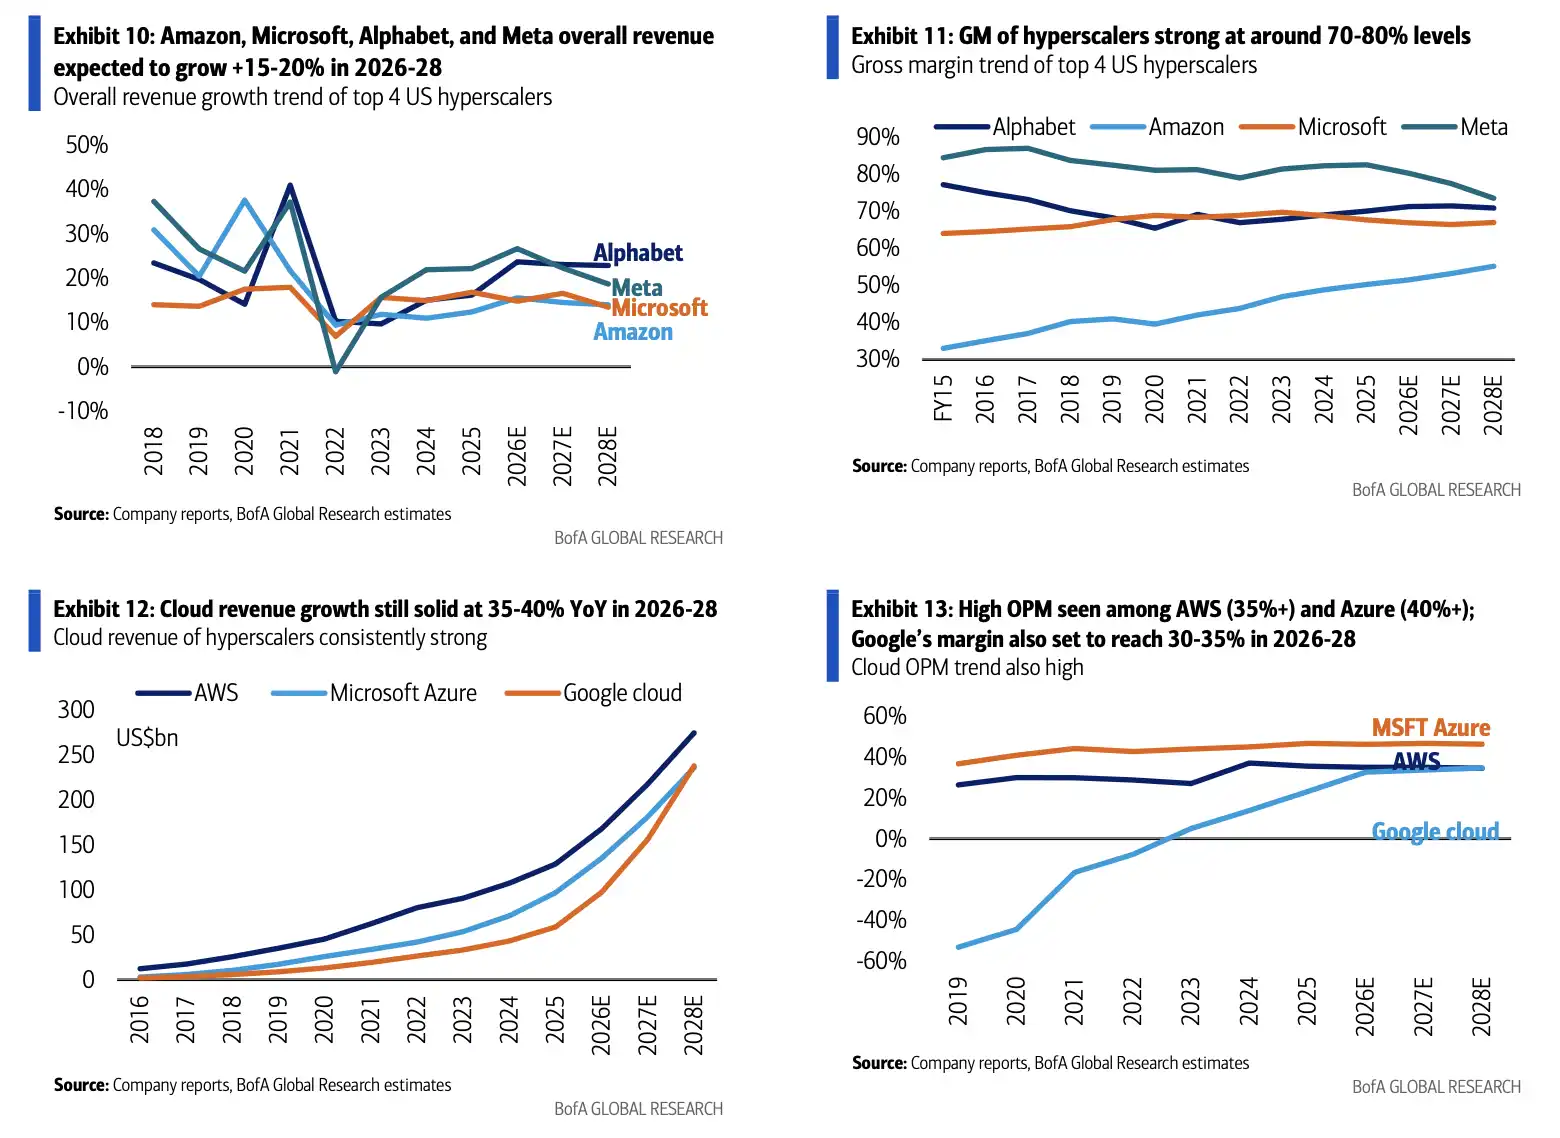
Büyük bulut şirketlerinin sermaye harcamaları, bulut gelirleri ve kâr marjı trendleri. 2026 yılı sermaye harcamalarının yaklaşık 700 milyar dolar seviyesinde olması bekleniyor ve bu, yüksek kaliteli bellek talebinin devam edip edemeyeceği için önemli bir destek.
Bu nedenle, bellek hisselerindeki bu düzeltme daha çok piyasanın üç soruyu önceden test etmesi gibi görünüyor: Meta gerçekten AI altyapı yatırımlarını azaltacak mı, ChangXin sembolik olarak Apple tedarik zincirine girmekten ölçeklenebilir bir ikameye geçebilecek mi ve Güney Kore'nin uzun vadeli yatırım planları nihayetinde yeni bir arz baskısı yaratacak mı.
Şu anda bu sorular, döngüyü tersine çevirecek yanıtlar vermiş değil. İhracat, spot fiyatlar, fiyat tahminleri ve bulut şirketlerinin sermaye harcamaları hâlâ güçlü talebe işaret ediyor. Ancak riskler de ortadan kalkmış değil. AI sermaye harcamalarının 2027'den sonra da devam etmesi gerekiyor, jeopolitik kısıtlamalar tedarik zinciri seçimlerini değiştirebilir ve Çin'in yerelleşme süreci, Kore ve ABD'li büyük firmaların müşterilerle müzakere ilişkilerini etkilemeye devam edecektir.
Bellek döngüsünün zirveye ulaşıp ulaşmadığı, henüz verilerle doğrulanmış bir sonuç değil. Daha doğrusu, piyasa "sadece fiyat artışına bakma" aşamasından "fiyat artışının ne kadar süreceğini doğrulama" aşamasına geçmiş durumda.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler