Yapay zeka ne kadar yükselirse, o kadar dikkatli olunmalı mı? 65 yıllık bir gösterge alarm veriyor.
Orijinal Başlık: Riskten Kaçınma Kayboldu
Orijinal Yazar: Jim Paulsen
Orijinal Çeviri: ShenChao TechFlow
Giriş: Savunma hisselerinin S&P 500 içindeki payı %17'ye düşerek tarihi düşük seviyelere yaklaştı – bu ne anlama geliyor? Deneyimli stratejist Jim Paulsen, 60 yılı aşkın veriyle şunu söylüyor: Yatırımcılar "riskten kaçınmayı" pencereden dışarı attığında, piyasa genellikle sorunlardan uzak değildir. Portföyünüz tamamen AI ve teknoloji hisselerinden oluşuyorsa, bu makaleyi dikkatlice okumalısınız.
Bazen borsada yatırımcılar ortak bir tema etrafında toplanır veya önemli bir bölümden aynı anda kaçınır. Bu "sürü" davranışı genellikle göz ardı edilmemesi gereken önemli bilgiler sağlar – ancak takip edilmesi de şart değildir. Şimdi bu anlardan biri olabilir.
Bu boğa piyasasının büyük bir kısmında yatırım "sürüsü" yeni dönem hisselerine akın etti ve büyük başarılar elde etti. Bu boğa piyasası, Mag7, kuantum hesaplama, hiper ölçekli işlem gücü, yapay zeka, mikro hisseler, IPO'lar ve kripto paralar dahil olmak üzere birkaç yıldız sektör tarafından sürekli desteklendi. Tüm bu heyecan içinde yatırımcıların portföylerindeki "riskten kaçınma" seviyesini giderek azaltması anlaşılabilir olabilir.
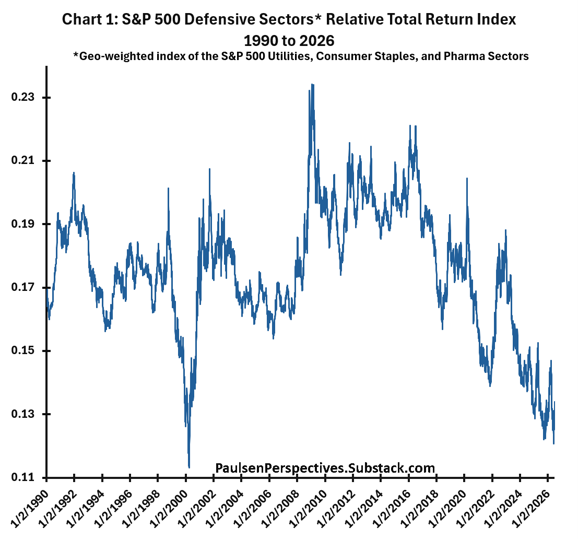
Grafik 1, "savunma hisselerinin" çağdaş boğa piyasasında sürekli olarak düşük performans gösterdiğini ve son on yılın büyük bir kısmında piyasanın gerisinde kaldığını gösteriyor. Grafik 2 ise S&P 500 endeksi içindeki riskten kaçınmanın yavaş yavaş kaybolduğunu ortaya koyuyor. Savunma hisselerinin S&P 500 endeksindeki piyasa değeri payı şu anda toplam piyasa değerinin yaklaşık %17'sine düşmüş durumda. Bu, tarihi düşük seviyelere yakın ve 1990'ların başı ile 2009 borsa dip noktasındaki zirvenin neredeyse yarısı – o zamanlar savunma hisseleri genel borsanın yaklaşık %36'sını oluşturuyordu. Hiç kimse "mevcut" teknoloji çılgınlığının ne kadar süreceğini veya yeni dönem hisselerinin öncülüğünde borsanın ne kadar daha yükseleceğini bilmiyor. Kimse bilmiyor!
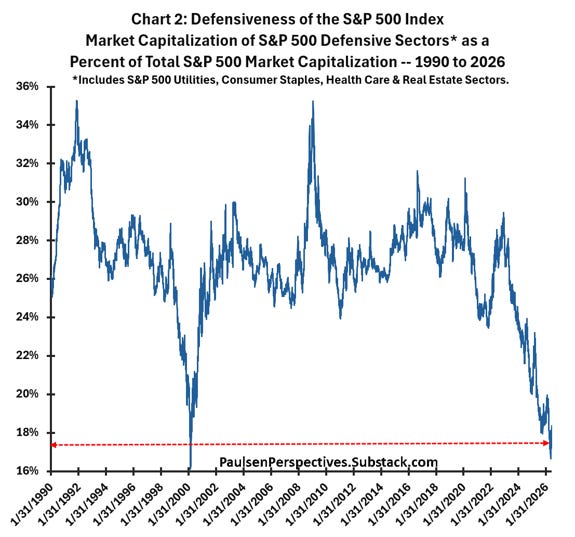
Bununla birlikte, S&P 500 endeksinin – ve muhtemelen çoğu portföyün – giderek daha riskli hale geldiği giderek daha açık hale geliyor. "Savunma" artık piyasa değerinde bu kadar küçük bir paya sahipken, bu boğa piyasasının kalan süresinde piyasa oynaklığının daha şiddetli olması bekleniyor. Yalnızca yüksek oktanlı çalışma ve savunma tamponu olmadan hala başarılı olunabilir, ancak çok daha gergin olabilir. Ayrıca, riskten kaçınma giderek daha fazla eksik hale geldikçe, hayal kırıklığı yaratan sonuçların olasılığı da artıyor.
Borsa Riskten Kaçınma
Borsadaki riskten kaçınma seviyesini ölçmek için iyi bir gösterge, düşük beta hisselerinin yüksek beta hisselerine kıyasla göreceli performansı olabilir. Grafik 3, 1963 yılından bu yana en düşük beşte birlik fiyat beta hisselerinin, en yüksek beşte birlik fiyat beta hisselerine kıyasla toplam getiri performansını göstermektedir. Veriler Kenneth R. French veri tabanından alınmış olup, NYSE, Nasdaq ve AMEX'te işlem gören tüm ABD hisselerini kapsamaktadır.
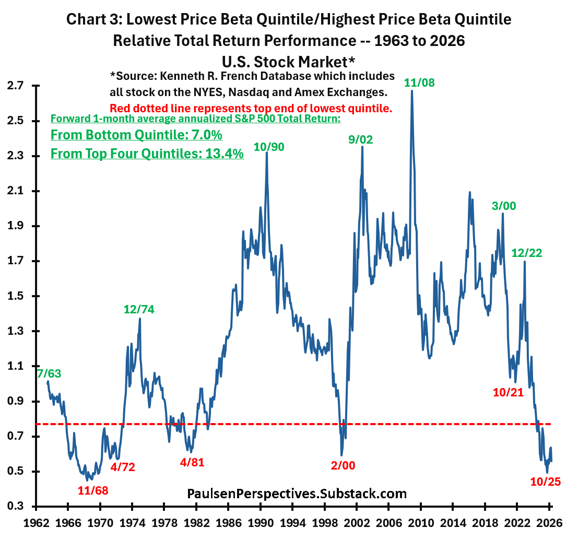
Son yaklaşık 65 yılda, en savunmacı hisseler ile en agresif hisseler arasındaki performans farkı oldukça büyüktür. Düşük beta ve yüksek beta hisseleri arasındaki göreceli toplam getiri endeksi yaklaşık 0,4 ile 2,7 arasında değişmektedir. Yatırımcıların aşırı savunmacı olduğu dönemler en yüksek değerlerle, aşırı yükseliş eğilimi (veya savunmacılığın eksikliği) ise en düşük göreceli okumalarla gösterilir.
Grafikte gösterilen tarihler, savunmacılık seviyesinin genel borsanın gelecekteki riskiyle yakından ilişkili olduğunu açıkça ortaya koymaktadır. Düşük betanın yüksek betaya kıyasla göreceli performansındaki ana zirveler (grafikte yeşil ile işaretlenmiştir) - genellikle aşırı karamsarlık ve temkinlilikle karakterize edilen ve en savunmacı hisselerin aşırı performans göstermesine yol açan dönemler - tipik olarak çok iyi alım fırsatlarını temsil eder. Örneğin, Temmuz 1963'te borsaya giriş, Küba Füze Krizi satışlarının ardından gerçekleşmiş ve Temmuz 1963'ten 1968'deki S&P 500 zirvesine kadar borsa neredeyse %60 yükselmiştir! Aralık 1974, Nifty Fifty hisselerinin dip noktasını işaret ederken, Ekim 1990, 1990'ların büyük boğa piyasasının "başlangıcını" temsil etmiş, Eylül 2002, dot-com balonu ayı piyasasının dip noktasını belirlemiş, Kasım 2008, 2009 başındaki Büyük Durgunluk ayı piyasasından sadece birkaç ay önce olmuş, Mart 2020, pandemi ayı piyasasının dip noktası olmuş ve son olarak Aralık 2022, 2022 ayı piyasasının dip noktasına oldukça yakın bir tarihtir.
Bu göreceli toplam getiri endeksinin ana dip noktaları - düşük beta hisselerinin bir süre boyunca yüksek beta hisselerine belirgin şekilde düşük performans gösterdiği durumlar - genellikle borsada yaygın bir iyimserlik ve çok düşük savunmacılık anlamına gelir (grafik 3'te kırmızı tarihlerle gösterilmiştir) - ve tarihsel olarak yatırımcıların borsaya yatırım yaparken dikkatli olmaları gereken dönemler olduğu kanıtlanmıştır. Kasım 1968, 1969-70 ayı piyasasının başlangıcıdır, Nisan 1972, Nifty Fifty borsa çöküşünün başlamasından sadece birkaç ay öncesidir, Nisan 1981, Volcker sıkılaştırmasının ardından ayı piyasasının başlangıcını işaret eder, Şubat 2000, dot-com balonu boğa piyasasının zirvesini neredeyse tam olarak yakalamıştır ve Ekim 2021, 2022 ayı piyasasının başlamasından sadece birkaç hafta öncesidir.
Geçen yıl Ekim ayında, bu savunmacılık göstergesi 1963'ten bu yana en düşük seviyesine yaklaşmıştı. S&P 500 endeksi bu yılın başlarında neredeyse %10'luk bir düzeltme yaşamış olsa da - Mart ayında dip yaparak - o zamandan beri yeni tarihi zirvelere yükseldi. Bununla birlikte, ABD borsasındaki düşük/yüksek beta göreceli performansı hala ciddi şekilde düşük seyretmekte ve önümüzdeki aylarda genel borsanın zorluklarla karşılaşabileceğine dair sinyaller vermeye devam etmektedir.
Kırmızı kesikli çizgi, 1963'ten bu yana bu göstergenin en düşük beşte birlik dilimini temsil etmektedir. Grafikte görüldüğü gibi, düşük/yüksek beta göreceli endeksi en düşük beşte birlik dilimdeyken, S&P 500'ün gelecek 1 aylık ortalama yıllıklandırılmış toplam getirisi yalnızca %7 (ortalamanın altında) olurken, diğer zamanlarda ortalama gelecek yıllıklandırılmış getiri %13,4 olmuştur. Yani tarihsel olarak, savunmacılık en düşük beşte birlik dilimdeyken, S&P 500'ün gelecek 1 aylık ortalama yıllıklandırılmış toplam getirisi, hisse senedi piyasasının diğer zamanlarda sunduğu getirinin yaklaşık "yarısı kadar" düşüktür. Savunmacılık ortadan kalktığında, yatırımcılara "temkinli" olmaları tavsiye edilir.
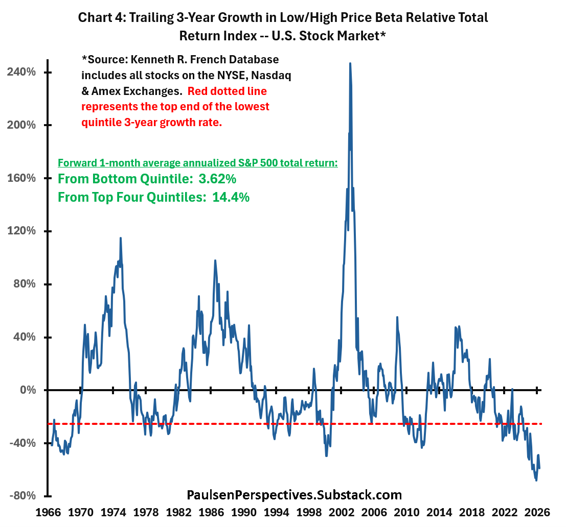
Grafik 4, düşük/yüksek fiyat beta göreceli toplam getiri endeksinin son 3 yıllık büyümesini (yani Grafik 3'te gösterilen serinin son 3 yıllık büyümesini) göstererek bunu daha net açıklamaktadır. Düşük/yüksek beta göreceli performansının seviyesi gelecekteki hisse senedi piyasası getirileri için önemli olsa da, sürekli düşük performansın derecesi de önemlidir. Bugün, yalnızca düşük/yüksek beta hisselerinin göreceli toplam getirisi tarihi düşük seviyelere yakın değil, aynı zamanda düşük beta hisseleri en azından son 3 yıldır belirgin şekilde düşük performans göstermektedir. Grafik 4'te görüldüğü gibi, tarihsel olarak, düşük/yüksek beta hisselerinin son 3 yıllık göreceli toplam getirisi 1963'ten bu yana en düşük beşte birlik dilimde olduğunda (yani kırmızı kesikli çizginin altında, düşük beta hisselerinin şu anki gibi ciddi ve sürekli düşük performans gösterdiğini belirtir), gelecek 1 aylık ortalama yıllıklandırılmış S&P 500 toplam getirisi oldukça hayal kırıklığı yaratmış ve yalnızca %3,62 olurken, diğer zamanlarda ortalama yıllıklandırılmış toplam getiri %14,4 olmuştur. Düşük beta hisseleri düşük performans göstermektedir, ancak son yıllarda bu düşük performansın uzun vadede bu kadar büyük olması – yatırımcıların temkinliliği bir kenara bıraktığını gösterir – S&P 500'ün önümüzdeki aylarda zorlu bir yol izleyebileceği anlamına gelmektedir. Tarihsel olarak, bu temkinlilik sinyali bugün olduğu gibi kırmızı ışık yaktığında, gelecek 1 aylık ortalama yıllıklandırılmış S&P 500 toplam getirisi, 1963'ten bu yana diğer zamanlara göre neredeyse 4 kat daha düşük olmuştur.
Geniş Piyasa Varlıklarında Ağırlığı Artırmayı Düşünün
Genel hisse senedi piyasasındaki aşağı yönlü dalgalanma tüm hisseleri etkileyebilse de, herhangi bir satış dalgasının büyük olasılıkla oldukça popüler (yüksek beta) yeni dönem hisse senedi sektörlerinde yoğunlaşacağından şüpheleniyorum. Bu nedenle, portföyü yeniden düzenleyerek bu aşırı tutulan sektörlerdeki ağırlığı azaltmak ve küçük ölçekli hisseler, değer hisseleri, savunmacı ve döngüsel sektörler ile uluslararası hisseler gibi daha geniş piyasa varlıklarını artırmak, yılın geri kalanında genel S&P 500'ü geçebilir.
Grafik 5, 1950'den bu yana "geniş hisse senedi piyasası" temsilcisinin göreceli toplam getiri endeksini göstermektedir. Dikkat edilmesi gereken birkaç nokta vardır. İlk olarak, yaklaşık 2011'den bu yana, daha geniş hisse senedi piyasası çoğunlukla genel S&P 500 endeksinin altında performans göstermiştir – 1983'ten 1990'ların sonuna kadar olan dönemdeki sürekli düşük performansa benzer şekilde. Aslında, 2011'den bu yana, geniş piyasa varlıklarının göreceli toplam getirisi en yüksek beşte birlik dilimden en düşük beşte birlik dilime düşmüştür. Göreceli toplam getiri endeksini bir çekicilik kılavuzu olarak kullanırsak, 2011'deki büyük ağırlık ve aşırı popülerlikten, bugünkü aşırı düşük ağırlık ve ucuzluğa dönüşmüştür.
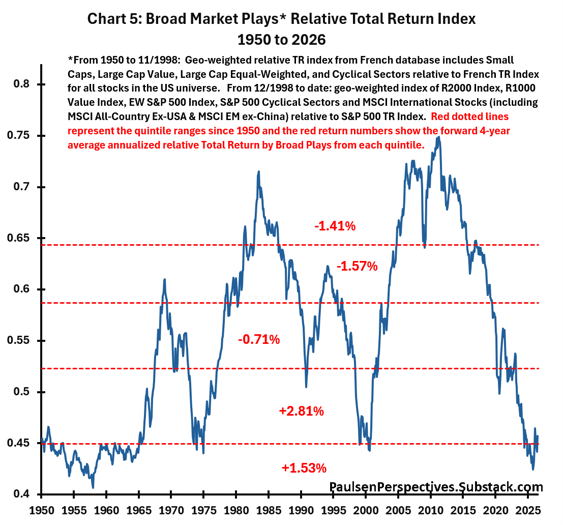
İkinci olarak, tarihsel olarak, geniş piyasa varlıklarının göreceli performansı genellikle "uzun vadeli" döngülerden geçer. 1958 ile 1969 arasında büyük ölçüde önde gitti, 1969 ile 1975 arasında zayıf performans gösterdi, 1975'ten 1984'e kadar neredeyse on yıl boyunca hisse senedi piyasasını geride bıraktı, 1985'ten 2000'e kadar yaklaşık 15 yıl süren bir zayıf performans dönemi yaşadı, 2010'dan önceki on yılda tekrar öne geçti ve son 15 yılda çoğunlukla zayıf performans gösterdi. Uzun süreli göreceli performans döngüleri hiç de nadir değildir. Önemli olan, geçen Ekim ayında ulaşılan göreceli performans düşük noktasının korunabilmesi durumunda, bu geniş piyasa hisse senetlerinin zayıf performans döngüsünün, savaş sonrası dönemin en uzun süreli zayıf performans dönemlerinden biri olacağıdır. Son dönemdeki geniş piyasa zayıf performansı hem uzun hem de belirgindir ve en önemlisi, bir dönüşün çoktan gelmesi gerekiyor gibi görünmektedir.
Üçüncü olarak, Ekim 2025'ten bu yana, geniş piyasa varlıkları bir kez daha genel hisse senedi piyasasını geride bıraktı; bu, çağdaş boğa piyasası sırasında "ilk kez" gerçekleşiyor. İlginçtir ki, çoğu kişi hâlâ AI ve diğer "teknoloji hisselerinin" hisse senedi piyasasını ne ölçüde yönlendirdiğine odaklanırken, "geniş piyasa varlıkları" sessizce son 15 yılın en büyük marjlarından biriyle genel piyasayı geride bıraktı.
Son olarak, Grafik 5'te gösterildiği gibi, 1950'den bu yana, göreceli geniş piyasa toplam getiri endeksi en düşük iki beşte birlik dilimdeyken (bugün olduğu gibi), geniş piyasa varlıklarının gelecek 1 aylık ortalama yıllık getirisi genel S&P 500 endeksini %1,53 ila %2,81 oranında aşmıştır. Geniş piyasa varlıkları nihayet bir dönüş yaparsa, bir süre daha genel S&P 500'ü geride bırakmaya devam edebilirler.
Son Yorumlar
ABD hisse senedi piyasasının "savunmacı" yapısının kaybolduğundan endişeleniyorum. Çoğu yatırımcı, büyük bir hisse senedi piyasası aksiliği yaşamaktan ziyade, şu anda AI hisselerinin liderliğinde olduğu iddia edilen bu yeni dönem boğa piyasasının bir sonraki aşamasını "kaçırma" konusunda daha fazla endişe duyuyor.
Yatırımcıların geçici "içgüdü testi" yakında gelebilir; bu, yeni dönem hisseleri tarafından yönetilecek, ancak mutlaka yalnızca yeni dönem hisseleriyle sınırlı olmayacak. Tahminim, yeni dönem hisseleri %20'den fazla düşüş yaşasa bile, bir ayı piyasasının önleneceği yönünde. Yatırımcılara tüm teknoloji hisselerini satmalarını önermiyorum. Yaklaşan olası dalgalanmanın internet balonu çöküşünü tekrarlamasını beklemiyorum. Ancak, genel portföyü yeni dönem hisselerinde düşük ağırlıklı bir konuma kaydıracak ve "geniş piyasa varlıklarına" aşırı ağırlık vererek maruziyeti artıracağım. Geniş piyasa varlıkları geçen Ekim ayından bu yana genel piyasayı geride bıraktığı için, yeni dönem hisseleri ve genel hisse senedi piyasası önümüzdeki aylarda yükselmeye devam etse bile, yeni dönem hisselerini azaltmak yine de genel göreceli performansınız için faydalı olabilir.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler