ABD hisse senetlerinde %70 ayı piyasası sinyali görüldü, kaçmalı mıyız?

TL;DR
· Bank of America uyarıyor: ABD borsasında çok fazla risk sinyali var, yatırımcılara kâr almalarını ve riski kontrol etmelerini öneriyor.
· Yapay zeka liderleri hâlâ gelir ve sermaye harcamalarıyla destekleniyor, ancak piyasa gelecekteki büyümenin büyük kısmını şimdiden fiyatlamış durumda.
· İlgili varlıklar: SPY, QQQ, NVDA, MSFT, GOOGL, AMZN, META, AVGO, AMD, SOXX.
ABD borsası yatırımcıları artık basit bir "yükseliş" veya "düşüş" sorusunun ötesinde bir durumla karşı karşıya.
Bir tarafta Bank of America'nın ABD hisse senedi ve nicel strateji ekibi var. Savita Subramanian liderliğindeki ekip, 5 Haziran'da "Çok fazla kırmızı bayrak. Kâr alın." başlıklı bir müşteri raporu yayınladı. Axios'un 9 Haziran tarihli haberine göre rapor, ABD borsasında risk sinyallerinin fazla olduğunu belirtiyor ve daha doğrudan bir portföy tavsiyesi veriyor: Kâr alın.
Diğer tarafta ise hâlâ güçlü olan yapay zeka temelleri var. Microsoft, Google, Amazon ve Meta, yapay zeka ve veri merkezi sermaye harcamalarını artırmaya devam ediyor. Nvidia'nın veri merkezi talebi, yarı iletken döngüsünün temel çapa noktası olmaya devam ediyor. 2000 yılındaki internet balonunun aksine, bu yükselişin liderleri artık nakit akışı, kâr, bulut geliri ve çip siparişlerine sahip devlerden oluşuyor.
Bu nedenle asıl soru, "Yapay zeka bir balon mu?" veya "Bank of America zirveyi mi işaret ediyor?" olmaktan çıkıp, çok daha zor bir soruya dönüştü: Tarihsel zirve sinyalleri ile yapay zekanın gerçek büyümesi aynı anda var olduğunda, yatırımcılar mevcut ABD borsası riskini nasıl anlamalı?
Cevap, sadece düşüş yönlü olmaktan daha rahatsız edici olabilir: Yapay zeka boğa piyasası henüz bitmemiş olabilir, ancak "büyüme satın alma" aşamasından "büyümenin gerçekleşme hızının test edildiği" bir aşamaya geçmiştir.
Bank of America'nın uyarısı, oranların kötüleşmesiyle ilgili
Bu Bank of America raporunun değeri, mevcut piyasayı kesin bir zirve zamanı vermekten ziyade tarihsel bir risk yapısına yerleştirmesidir.
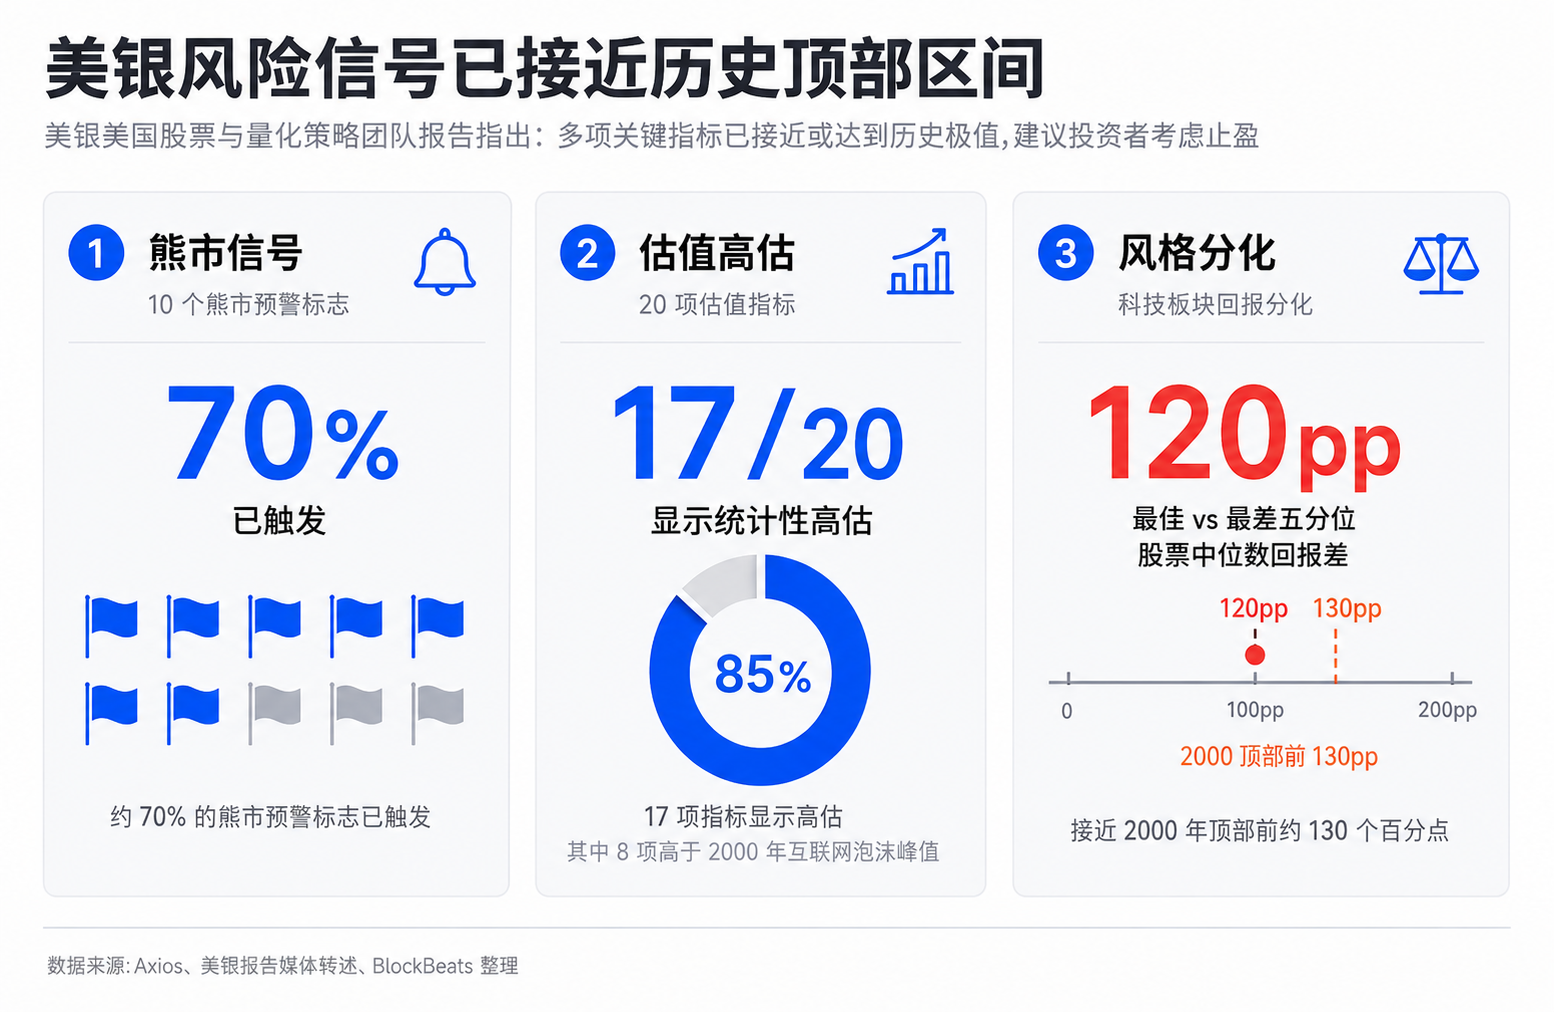
Birden fazla finansal medya kuruluşunun Bank of America raporuna atıfta bulunduğuna göre, takip edilen 10 ayı piyasası uyarı işaretinden yaklaşık %70'i tetiklenmiş durumda. Bu oran, 1990'dan bu yana S&P 500'ün birçok zirve öncesi dönemindeki ortalamaya yakın. Bank of America'nın çerçevesi ayrıca, S&P 500'ün 20 değerleme göstergesinden 17'sinin istatistiksel olarak aşırı değerlendiğini ve bunlardan 8'inin 2000 yılındaki internet balonu zirvesinin üzerinde olduğunu gösteriyor. CAPE (Döngüsel Olarak Düzeltilmiş Fiyat/Kazanç Oranı) veya P/E10 yaklaşık 40 seviyesinde bulunuyor ve tarihsel olarak son derece yüksek bir aralıkta yer alıyor.
Bu rakamlar tek başına ele alındığında her biri çürütülebilir. Yüksek değerleme, yarın düşüş olacağı anlamına gelmez. Tarihsel sinyallerin geçerli olması, her seferinde doğru çalışacakları anlamına gelmez. AI şirketlerinin daha güçlü kârlılığı, bugünü 2000 yılından farklı kılan bir unsur. Ancak değerleme, piyasa genişliği, sektör ayrışması ve momentum aynı anda uç seviyelere ulaştığında, Bank of America'nın vurgulamak istediği asıl nokta şu: Piyasa hâlâ elde tutulabilir, ancak olasılıklar kötüleşti.
Burada kilit nokta piyasa genişliği. Endeksler hâlâ yüksek seviyelerde, ancak yükseliş giderek daha fazla birkaç AI ve teknoloji devine bağımlı hale geliyor. Mevcut ABD hisse senedi piyasası, tarihsel zirve dönemlerine benzer şekilde dar bir liderlik yapısı sergiliyor: Az sayıda hisse, endeksin ana yükselişine katkıda bulunuyor; S&P 500 bileşenlerinin kilit hareketli ortalamaların üzerinde kalanlarının oranı düşüyor ve birçok hisse kendi zirvelerine yakın değil. Endeks seviyesindeki güçlü görünüm, iç katılımın azaldığı gerçeğini maskeliyor.
Sektör ayrışması da aynı sinyali güçlendiriyor. Bank of America, teknoloji sektöründeki en iyi %5'lik dilimdeki hisseler ile en kötü %5'lik dilimdeki hisseler arasındaki medyan getiri farkının yaklaşık 120 puan olduğunu ve bunun Şubat 2000'den bu yana en yüksek seviye olduğunu belirtiyor. Bu oran, Mart 2000'deki zirve öncesindeki 130 puana yaklaşıyor. Bu durum, paranın birkaç belirli anlatıya yoğunlaştığı bir bahis gibi görünüyor; normal bir boğa piyasasında görülen yaygın dağılım gerçekleşmiyor.
SPY, QQQ, NVDA veya SOXX tutan yatırımcılar için bu yapının en tehlikeli yanı, hata toleransının düşmesi. Endeksler elbette yükselmeye devam edebilir, ancak yükseliş giderek daha az sayıda hisse tarafından belirlendiğinde, herhangi bir lider şirketin kâr, rehberlik, sermaye harcaması getirisi veya değerleme varsayımındaki bir sapma, tüm portföyün geri çekilmesine yol açacak şekilde büyütülebilir.
AI Bu Kez 2000 Yılına Basitçe Benzetilemez
Yalnızca Bank of America'nın değerleme ve genişlik sinyallerine bakıldığında, mevcut piyasa durumunu doğrudan 2000 yılına benzetmek kolaydır. Ancak bu benzetme yalnızca yarısı doğru.
2000 yılındaki internet balonunun tipik özelliği, çok sayıda şirketin olgun bir iş modeline sahip olmaması ve yatırımcıların ağırlıklı olarak "internetin dünyayı değiştireceği" hayalini işlemeleriydi. Bugünün AI liderleri farklı. Microsoft, Google, Amazon ve Meta'nın bulut ve AI işleri, gerçek gelir, sermaye harcama planları ve veri merkezi talebine yansımış durumda. Nvidia yalnızca bir anlatı merkezi değil, aynı zamanda kâr ve nakit akışının yoğunlaştığı bir çip tedarikçisi.
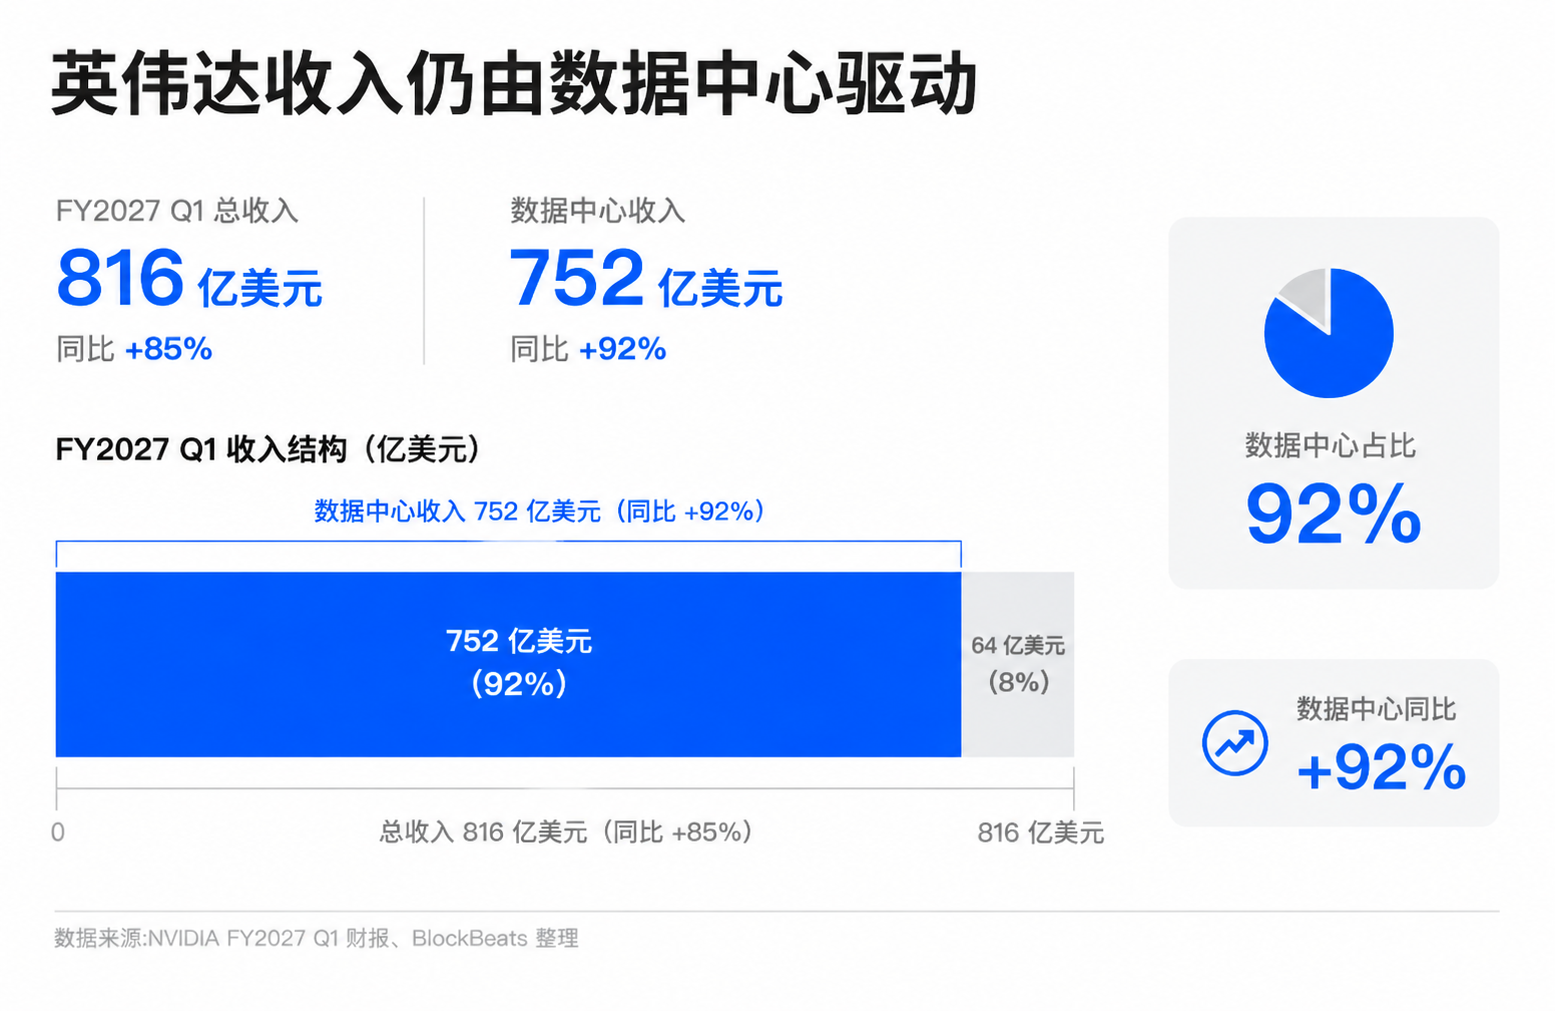
Nvidia'nın en son mali raporu, boğalar için en güçlü desteği sağladı. Şirketin Mayıs 2026'da açıkladığı FY2027 Q1 mali raporu, üç aylık gelirin 816 milyar dolar olduğunu ve veri merkezi gelirinin 752 milyar dolarla yıllık %92 arttığını gösterdi. Bu rakamlar karşısında, AI piyasasını basitçe "temeli olmayan bir balon" olarak adlandırmak pek inandırıcı değil.
Yapay zeka iyimserleri, büyük teknoloji şirketlerinin yönetim kademeleri ve büyüme odaklı yatırımcılar da dahil olmak üzere, balon teorisini tam da bu noktaya dayanarak çürütüyor. Onlara göre bu yükseliş daha çok bir altyapı döngüsüne benziyor: Eğitim ve çıkarım talepleri GPU, ağ, depolama, elektrik ve veri merkezi inşasını tetikliyor; bulut sağlayıcıları daha yüksek sermaye harcamalarıyla gelecekteki AI hizmet gelirlerini garanti altına alıyor; şirketler ise AI'ı yazılım, reklam, arama, ofis ve geliştirme süreçlerine entegre ediyor.
Bu çerçevenin gerçek bir temeli var. Son birkaç bilanço döneminde büyük bulut sağlayıcıları sürekli olarak AI talebinin güçlü olduğunu ve bulut işlerinin büyümeye devam ettiğini vurguladı. Nvidia'nın veri merkezi geliri, ABD borsa kâr büyümesi anlatısının önemli bir dayanağı haline geldi. Broadcom, AMD, veri merkezi ve elektrik altyapı şirketleri de aynı yatırım zincirine dahil edildi. Piyasa bu şirketlere daha yüksek değerlemeler vermeye istekli, çünkü sadece hikaye iyi değil; siparişler, gelirler ve kârlar da gerçekten gerçekleşiyor.
Bu nedenle Bank of America'nın sinyali, "AI boğa piyasası sona erdi" şeklinde kaba bir yoruma tabi tutulamaz. Temel dinamikler hala iyileşiyorsa, yüksek değerleme piyasası tarihsel deneyimlerden daha uzun süre dayanabilir. Özellikle pasif fonlar, endeks ağırlıkları ve kurumsal tahsisatların birlikte lider şirketlerin konumunu güçlendirdiği bir piyasada, güçlülerin daha da güçlenmesi, fon akış mekanizmasının bir parçasıdır.
Ancak AI'ın gerçek olması, değerlemenin güvenli olduğu anlamına gelmez. Burada sıkça karşılaşılan bir yanılgı ortaya çıkabilir: Teknolojik devrim gerçekse, fiyat ucuzdur. Tarihteki birçok balon, tam da gerçek teknolojinin çok erken ve aşırı fiyatlanması üzerine kurulmuştur. İnternet dünyayı gerçekten değiştirdi, ancak 2000 yılında birçok internet hissesi alan yatırımcılar yine de uzun bir değerleme sıkışması yaşadı.
Mevcut AI piyasasının temel ayrışma noktası, "AI işe yarıyor mu?" sorusundan "Piyasa kaç yılı önceden satın aldı?" sorusuna kayıyor. Bank of America'nın tarihsel sinyali bu yüzden önemli: Temel dinamikler gerçek olsa bile, fiyatlar çok fazla gelecekteki iyi haberi yansıttığında riskler artar.
Baskı Gelir ve Nakit Akışına Kayıyor
AI boğa piyasası en zorlu aşamasına giriyor, bunun nedeni talebin aniden ortadan kalkması değil. Asıl değişim, piyasanın daha fazla kanıt talep etmeye başlaması.
Son iki yıldır yatırımcılar AI liderlerine yüksek değerlemeler vermeye istekliydi çünkü büyüme yolu net görünüyordu: Bulut sağlayıcıları sermaye harcamalarını artırıyor, çip şirketleri daha fazla üst düzey GPU satıyor, veri merkezi ve ağ ekipmanı şirketleri sipariş alıyor ve gelecekte kurumsal uygulamalar daha büyük gelirler sağlıyor. 2026 yılına girildiğinde, piyasanın görmek istediği sadece yatırımların devam etmesi değil, aynı zamanda bu yatırımların yeterince yüksek gelir, kâr marjı ve serbest nakit akışına dönüşüp dönüşmediği.
Sermaye harcamaları bu sorunun odak noktası. Microsoft, Google, Amazon ve Meta, AI ve veri merkezi yatırımlarını artırmaya devam ediyor; yön genel olarak net, ancak farklı kurum ve medya kuruluşlarının belirli ölçek tahminleri arasında önemli farklılıklar var. Daha da önemlisi, yatırımcılar artan sermaye harcamalarının serbest nakit akışı ve yatırım getirisi üzerindeki baskısından endişe duymaya başladı. Burada "AI yatırımları geri kazanılamaz" gibi basit bir ifade kullanılamaz, ancak harcama eğrisi dikleştikçe piyasanın getiri eğrisine yönelik talebi de artacaktır.
Microsoft, Google, Amazon ve Meta için yapay zekâ yatırımlarını artırmaya devam etmek stratejik bir zorunluluk taşıyor. Kim durursa, bulut, arama, reklam, ofis, model ve geliştirici ekosisteminde geride kalma riskiyle karşı karşıya kalır. Ancak hissedar perspektifinden bakıldığında, sermaye harcamaları ne kadar yüksekse, gelecekteki finansal raporların bu yatırımların gelir artışı, marj istikrarı ve nakit akışı dayanıklılığı sağladığını kanıtlaması o kadar zorunlu hale geliyor.
Nvidia, Broadcom, AMD ve SOXX ile temsil edilen yarı iletken zinciri için mantık biraz farklı. Bunlar, yapay zekâ yatırım döngüsünün doğrudan faydalanıcılarıdır; siparişler ve kârlar daha erken gerçekleşir. Ancak piyasa onları zaten yapay zekâ altyapı döngüsünün temel kazananları olarak gördüğü için, bulut şirketleri sermaye harcamalarını yavaşlatır, satın almaları erteler veya yatırım disiplinini vurgulamaya başlarsa, yarı iletken değerlemeleri ilk tepkiyi verir.
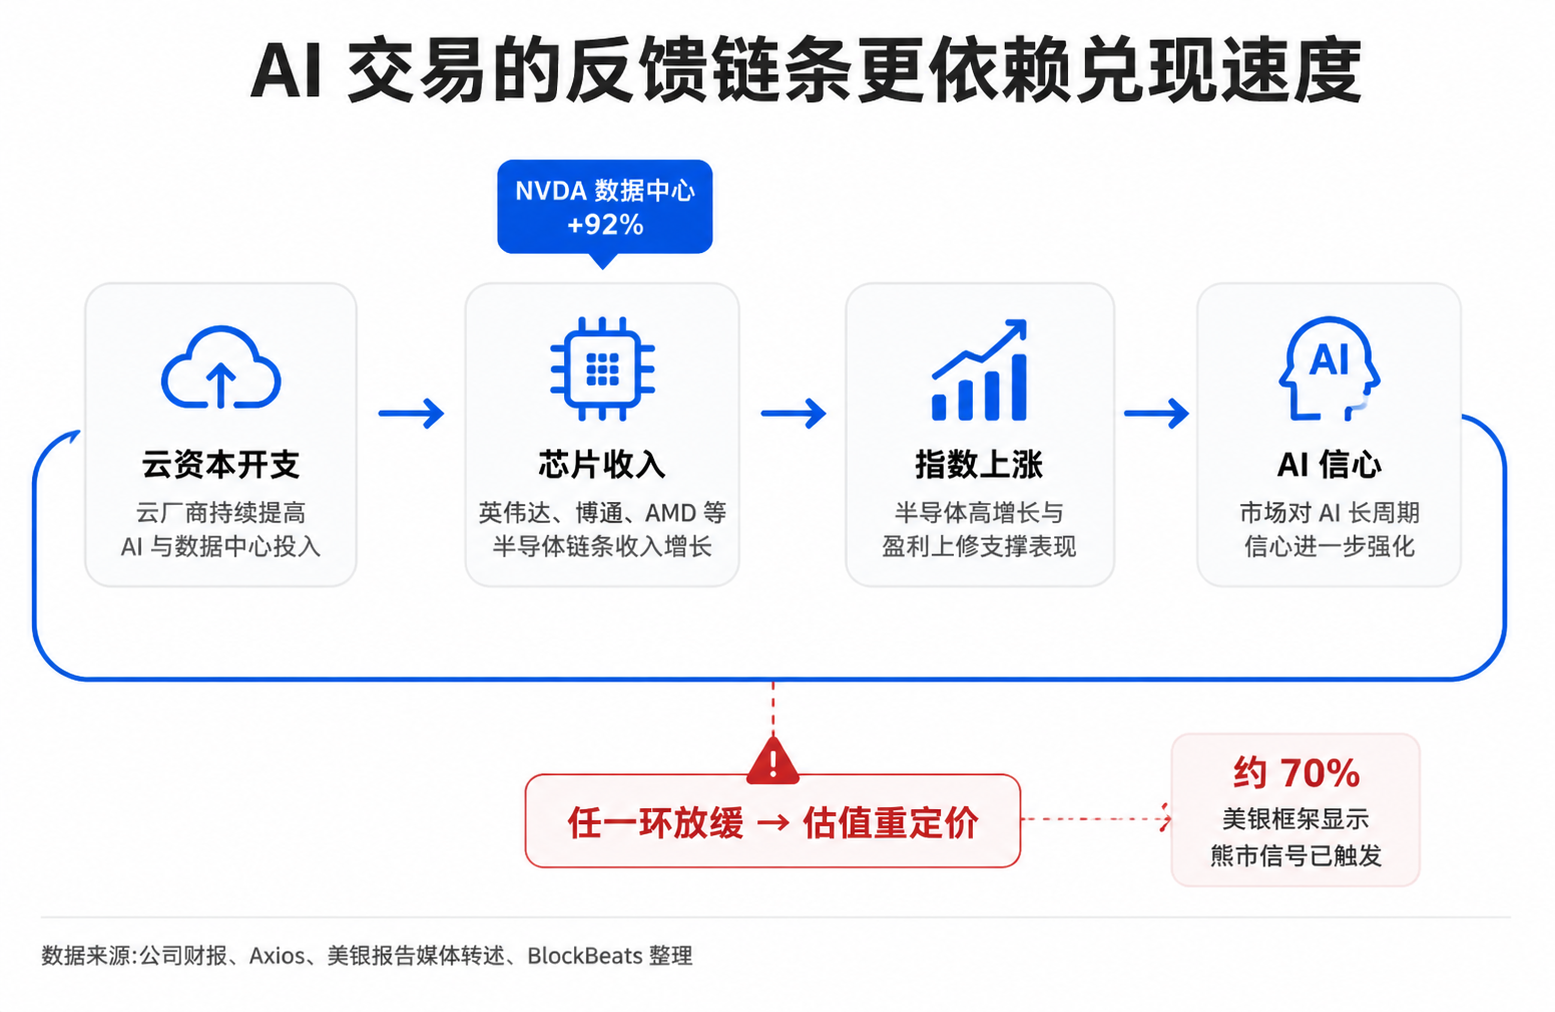
Bu, daha kırılgan bir geri bildirim döngüsü oluşturur. Bulut devleri sermaye harcamalarını artırarak çip şirketlerinin gelirlerini destekler. Çip şirketlerinin yüksek büyümesi endekslerin yükselmesini sağlar. Endekslerin yükselmesi ve kâr revizyonları, piyasanın yapay zekânın uzun vadeli döngüsüne olan güvenini güçlendirir. Bu zincirin herhangi bir halkasında yavaşlama olursa, piyasa mutlaka "yapay zekânın sonu" ile karşılaşmaz; daha olası olan, değerlemelerin gerçekleşme hızına yeniden uyarlanması gerekmesidir.
2026'nın ikinci yarısındaki finansal raporlar, risklerin büyüme ile karşılanabildiğini kanıtlamalı
Bank of America'nın %70 ayı piyasası sinyali otomatik olarak bir tepe noktasına dönüşmez ve yapay zekâ liderlerinin güçlü finansal raporları da değerleme risklerini otomatik olarak ortadan kaldırmaz. Şimdi gerçekten doğrulanması gereken, sürekli büyümenin bu değerleme ve piyasa yapısındaki risk sinyallerini karşılayıp karşılayamayacağıdır.
En doğrudan gözlem penceresi, 2026'nın ikinci yarısındaki finansal raporlardır. Yatırımcılar, büyük teknoloji şirketlerinin yapay zekâ gelirlerinin artmaya devam ettiğini, aynı zamanda marjlarının sermaye harcamaları ve amortisman baskısı tarafından belirgin şekilde aşındırılmadığını görmek isteyecektir. Bulut şirketleri yatırım yapmaya devam ederken, müşteri talebinin yeterince güçlü olduğunu da kanıtlamalıdır. Nvidia, Broadcom, AMD gibi yarı iletken şirketlerinin siparişleri ve yönlendirmeleri, aşağı akış yatırım temposunun yavaşlayıp yavaşlamadığını yansıtacaktır.
Bir diğer değişken ise piyasa genişliğidir. S&P 500 ve Nasdaq yeni zirveler yapmaya devam ederse, ancak yükselişe katılan hisse senetlerinin sayısı giderek azalırsa ve yüksek F/K oranlı hisseler düşük F/K oranlı hisselere karşı sistematik olarak üstün performans göstermeye devam ederse, Bank of America'nın bahsettiği tarihi tepe yapısını görmezden gelmek daha zor olacaktır. Tersine, kârlar daha fazla sektöre yayılırsa ve endeksler yalnızca birkaç yapay zekâ liderine bağımlı olmaktan çıkarsa, risk sinyallerinin zaman ve performansla yavaşça sindirilme şansı vardır.
Sıradan yatırımcılar için şu anda pozisyon ve yoğunlaşma kontrolü yapmak daha uygundur. "Yapay zekâya yükseliş" veya "ABD hisse senetlerine düşüş" demek sorunu çözmez. Yapay zekâ önümüzdeki yıllarda hâlâ en önemli yatırım teması olabilir, ancak değerlemeler, piyasa genişliği ve sermaye harcama baskıları aynı anda yükselirken, bu temayı elinde tutmak, erken dönem trend keşfinden, gerçekleşme hızına yönelik bir bahse dönüşmüştür.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler