美银 Yorumu: TSMC ve ASE için Hedef Fiyatlar Yükseltildi, AI Çıkarımının Sunucu CPU'larını Canlandırması Bekleniyor

TL;DR
· Bank of America, küresel sunucu CPU yarı iletken üretim pazarının 2025'te 15 milyar dolardan 2028'de 49 milyar dolara çıkabileceğini öngörüyor.
· Temel değişim, CPU üretiminde dış kaynak kullanım oranının 2025'teki %52'den 2028'de %71'e yükselmesi; ileri üretim süreçleri, ileri paketleme ve test talepleri de aynı anda artıyor.
· TSMC ve ASE en doğrudan faydalananlar olacak, ancak siparişlerin gerçekleşmesi hâlâ AI sermaye harcamaları, bulut sağlayıcılarının kendi CPU'larının piyasaya sürülmesi ve Intel'in üretim kapasitesindeki değişikliklere bağlı.
Bank of America Securities, yakın zamanda sunucu CPU'larını AI tedarik zinciri genişleme mantığına yeniden dahil etti ve TSMC, ASE, Kinik gibi Asya yarı iletken tedarik zinciri şirketlerinin hedef fiyatlarını yükseltti.
Bu yükseltmede en dikkat çekici rakam: Bank of America'nın hesaplamalarına göre, küresel sunucu CPU ile ilgili yarı iletken üretim pazar büyüklüğü 2025'te 15 milyar dolardan 2028'de 49 milyar dolara çıkabilir; aynı dönemde CPU üretiminde dış kaynak kullanım oranı %52'den %71'e yükselebilir. Başka bir deyişle, geçmişte daha çok Intel'in iç üretim kapasitesi tarafından karşılanan sunucu CPU üretimi, dış kaynaklı üretim, paketleme, test ve sarf malzemesi sistemlerine akmaya devam ediyor.
Bu, GPU talebinin soğuyacağına dair bir bahis değil, AI hesaplama gücü talebinin yayılmasını tartışıyor. Son iki yılda piyasa daha çok GPU, HBM ve yüksek hızlı ağ çiplerine odaklanmıştı; ancak AI eğitimden çıkarıma, özellikle de aracı AI uygulamalarının genişlemesine doğru ilerledikçe, CPU'lar daha fazla görev yönetimi, kontrol düzlemi, veri ön işleme, ağ G/Ç, bellek erişimi ve sistem hizmetleri üstlenmek zorunda kalıyor. AI sunucuları yalnızca daha fazla hızlandırma çipine değil, aynı zamanda tüm sistemi çalışır durumda tutmak için daha güçlü CPU'lara da ihtiyaç duyuyor.
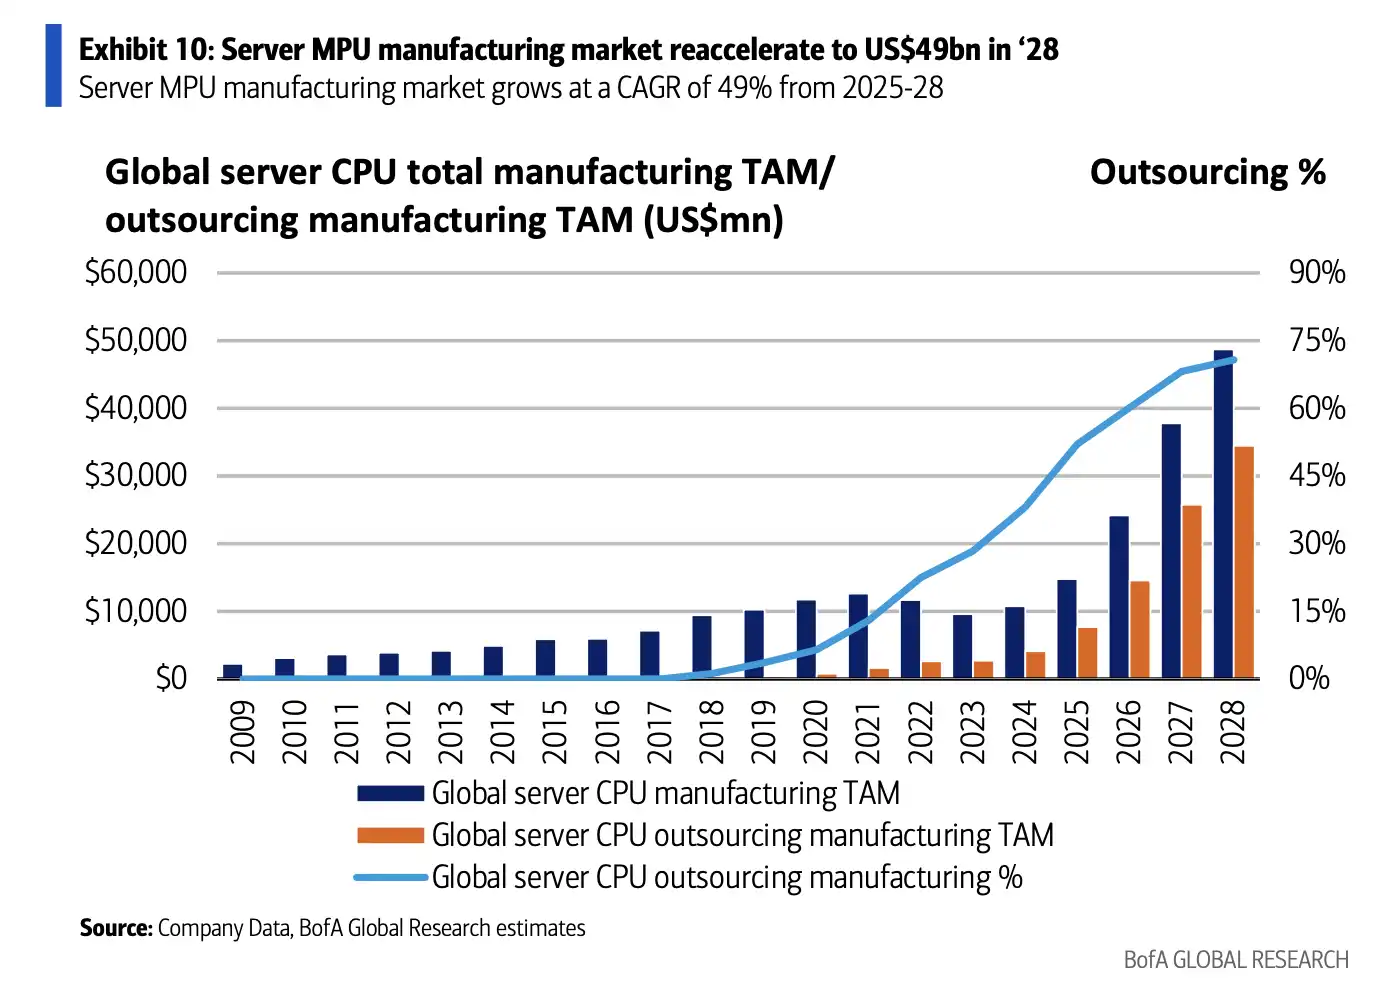
Küresel sunucu CPU üretim TAM'ı 2025'te 15 milyar dolardan 2028'de 49 milyar dolara çıkıyor, dış kaynak kullanım oranı %52'den %71'e yükseliyor.
49 Milyar Dolarlık Fırsat, CPU Üretiminin Dış Kaynak Kullanımına Takılı
Sunucu CPU'ları geçmişte AI tedarik zincirinin en parlak halkası değildi. GPU ve ASIC, piyasanın çoğu ilgisini çekerken, CPU'lar daha çok AI sunucularında yardımcı çip olarak görülüyordu.
Bank of America'nın değerlendirmesi daha da ileri gidiyor: 2030'a kadar küresel sunucu CPU pazarı TAM'ı 2025'teki yaklaşık 35 milyar dolardan 170 milyar doların üzerine çıkabilir ve AI sunucu CPU'larının 2030'daki payı %80'i aşabilir. Bu uzun vadeli rakamlar hâlâ rapor modeli varsayımlarına dayanıyor, ancak Bank of America'nın neden CPU üretimini geleneksel sunucu döngüsünden ayrı olarak ele aldığını açıklıyor.
Bu değişimin arkasında iki ana katman bulunuyor.
Birincisi, AI çıkarımı ve aracı AI iş yüklerinin artmasıyla birlikte sunucu CPU'larının önemi yükseliyor. Eğitim aşamasında darboğazlar daha çok GPU kümeleri ve yüksek hızlı ara bağlantılarda yoğunlaşırken; büyük ölçekli çevrimiçi çıkarıma geçildiğinde CPU'nun daha fazla sistem düzeyinde görev üstlenmesi gerekiyor. İster x86 ister Arm çözümü olsun, bulut sağlayıcıları AI hizmetlerini daha büyük ölçekte dağıttıkça CPU'nun yalnızca yardımcı bir rol oynaması zorlaşıyor.
İkincisi, üretim aşaması dış kaynak kullanımına devam ediyor. Geçmişte sunucu CPU'ları uzun süre Intel'in IDM modeli tarafından domine edilirken, dışarıdan fason üretimin payı düşüktü. AMD'nin TSMC'nin ileri süreçlerine yönelmesiyle bu yapı değişmeye başladı. AMD Venice, Nvidia Vera, Google Axion, AWS Graviton, Microsoft Cobalt gibi çözümlerin hacmi artmaya devam ederse, daha fazla CPU yongası, ileri paketleme ve test siparişi Asya tedarik zincirine yönelecek.
Bank of America'nın hesaplamalarına göre, sunucu CPU ön uç fason üretim TAM'ı 2025'teki 5,8 milyar dolardan 2028'de 24,8 milyar dolara, arka uç paketleme ve test TAM'ı ise 1,9 milyar dolardan 9,6 milyar dolara yükselebilir. 49 milyar dolarlık toplam üretim fırsatı içinde asıl artışı sağlayan soyut AI heyecanı değil, CPU üretim aşamasının daha büyük bir kısmının dış tedarik zincirine girmesidir.
TSMC İleri Süreç Artışını Alıyor, 3nm ve 2nm Kapasite Artışı Baskısı Daha da Ağırlaşıyor
TSMC bu hattın en doğrudan faydalanıcısı konumunda.
Bank of America, TSMC için hedef fiyatı 2.560 Yeni Tayvan Doları'ndan 3.060 Yeni Tayvan Doları'na, ADR hedef fiyatını ise 490 dolardan 590 dolara yükseltti ve "Al" tavsiyesini korudu. Bu düzeltmeyi destekleyen temel faktör, sunucu CPU'larının 5nm ve daha ileri süreçlerdeki tüketiminin artmasıdır.
Rapor, sunucu CPU ile ilgili yonga talepinin 2025'te aylık yaklaşık 16.000 plakadan 2028'de aylık yaklaşık 50.000 plakaya çıkabileceğini öngörüyor. 2028 yılına gelindiğinde, sunucu CPU'ları TSMC'nin ön uç satışlarının %12'sini oluşturabilir (2025'teki %6'ya kıyasla); ileri süreç yonga talebindeki payı da %6'dan %13'e yükselebilir.
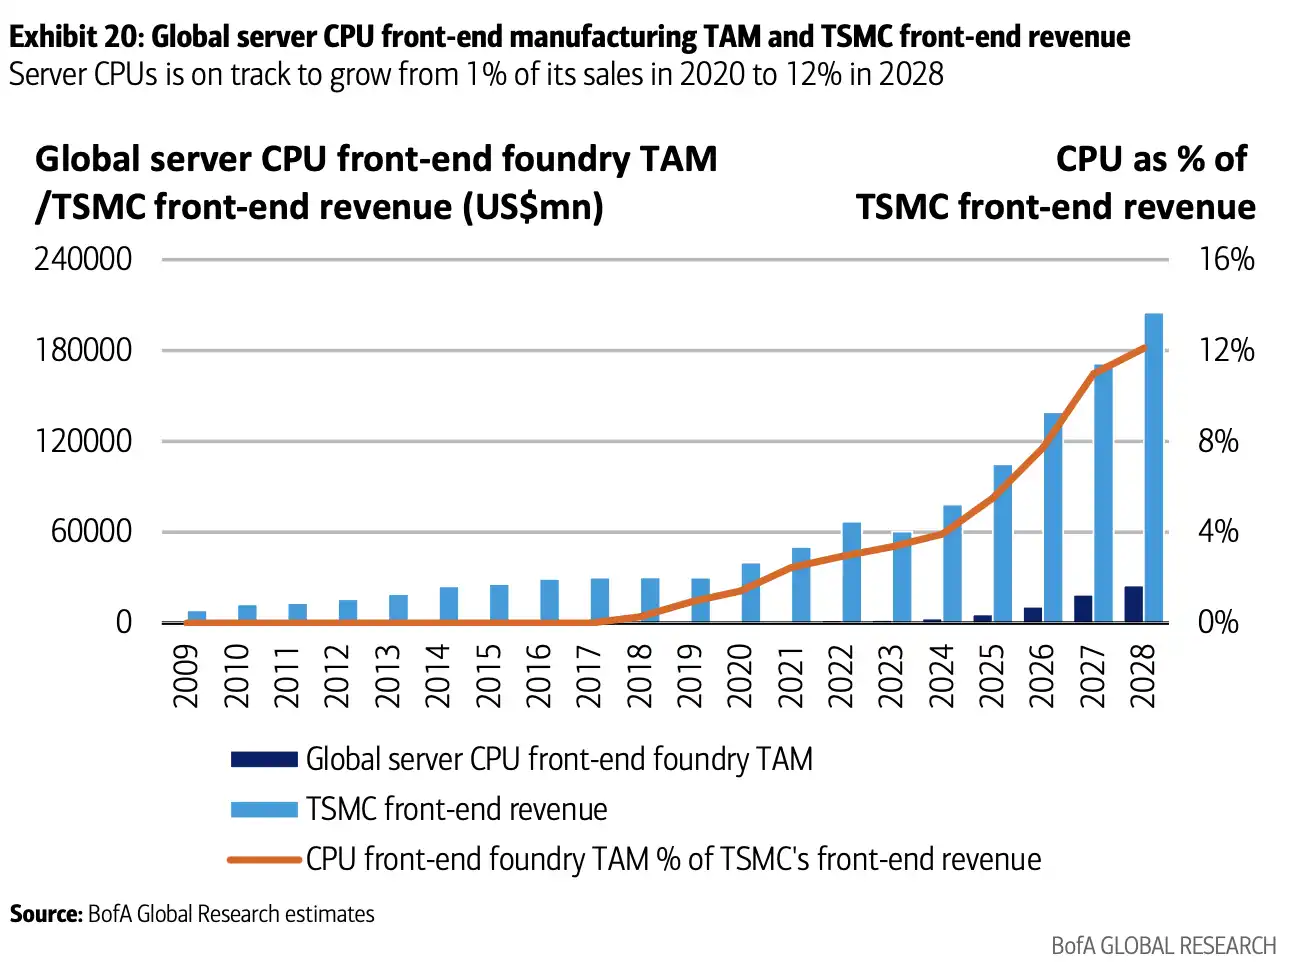
Bu durum, TSMC'nin ileri süreçlerdeki kapasite artışı baskısını daha da artıracak. Raporda, TSMC'nin 5nm ve altı düğümlerdeki kullanım oranının %90'ın üzerinde kalacağı, yüksek performanslı hesaplama talebinin çekirdek düğümü olan 3nm'de ise sürekli kapasite artışına rağmen kullanım oranının neredeyse tam kapasiteye yakın seyredeceği varsayılıyor. Bank of America, TSMC'nin 2027 yılı sermaye harcamalarının 75 milyar ila 80 milyar dolar arasında olabileceğini ve ağırlıklı olarak 3nm, 2nm ile CoWoS, SoIC gibi ileri paketleme yeteneklerine yönlendirileceğini tahmin ediyor.
Burada ayırt edilmesi gereken nokta, TSMC'nin resmi olarak doğrulanabilen 2026 yılı sermaye harcama rehberliğinin yaklaşık 52 milyar ila 56 milyar dolar olmasıdır; 2027 yılı için 75 milyar ila 80 milyar dolar ise Bank of America'nın tahminidir, şirketin resmi rehberliği değildir.
Bu varsayımlar gerçekleşirse, ileri üretim süreçlerindeki arz-talep dengesizliği TSMC'nin fiyatlandırma gücünü desteklemeye devam edebilir. Ancak kapasite artışı sadece gelir büyümesi getirmez. 3nm, 2nm ve ileri paketleme için büyük sermaye harcamaları gereklidir; sonrasında kullanım oranı, verim, amortisman baskısı ve brüt kar marjının ayak uydurup uyduramayacağına bakılmalıdır.
Arka uç paketleme ve test de sıkışıyor, ASE'nin payı yüksek görülüyor
Sunucu CPU üretim fırsatları sadece wafer dökümünde değil; arka uç paketleme ve test de bu yükselişe dahil edildi.
Bank of America'nın hesaplamalarına göre, sunucu CPU arka uç paketleme ve test TAM'ı 2025'teki 1,9 milyar dolardan 2028'de 9,6 milyar dolara çıkabilir ve büyük OSAT'ların ileri arka uç işlerindeki payı 2025'teki %11'den 2028'de %24'e yükselebilir. Bunun arkasında chiplet mimarisi, daha yüksek güvenilirlik gereksinimleri ve veri merkezi test sürelerinin uzaması yatıyor.
ASE, doğrudan fayda sağlayan bir diğer hat haline geliyor. Bank of America, ASE'nin hedef fiyatını 550 Yeni Tayvan Doları'ndan 750'ye yükseltti ve alım tavsiyesini korudu. Sunucu CPU'larının CoWoS, SoIC ve diğer ileri paketleme talebinin artmasıyla birlikte, rapor ASE'nin ilgili pazardaki payının 2025'teki %10'dan 2028'de %24'e çıkabileceğini, TSMC'nin ise yaklaşık %63'lük payını koruyacağını öngörüyor.
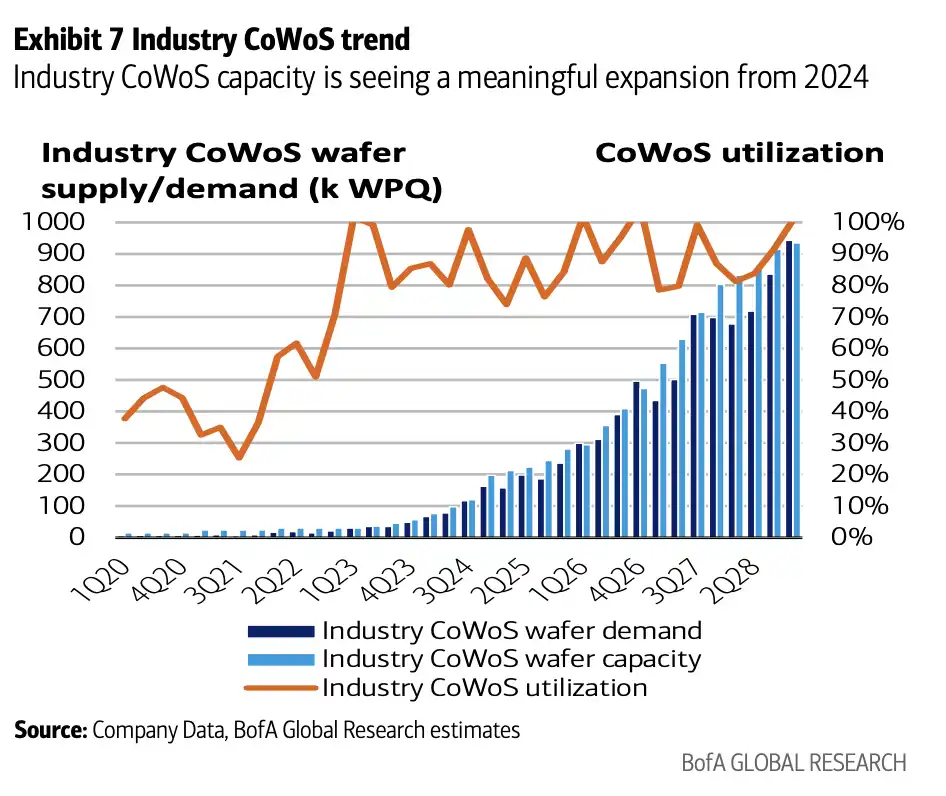
CoWoS kapasitesi hala kısa vadeli kısıtlardan biri. Rapora göre, 2025'ten 2028'e kadar CoWoS kapasitesinin %54 bileşik yıllık büyüme oranıyla genişlemesi gerekiyor ki GPU, ASIC ve yeni nesil sunucu CPU'larının ortak talebini karşılayabilsin. CPU'lar daha karmaşık paketleme çözümleri kullanmaya başladığında, arka uç kapasite sıkışıklığı artık sadece GPU tedarik zincirinin sorunu olmaktan çıkıyor.
Test aşaması da büyüyecek. Sunucu CPU'larının wafer seviyesi prob testi, nihai test, yakma testi ve sistem seviyesi test süreleri daha uzun; KYEC gibi test firmaları daha karmaşık CPU doğrulama süreçlerinden faydalanabilir. GUC gibi tasarım hizmeti şirketleri de bulut sağlayıcılarının kendi CPU projelerinden yararlanabilir. Ancak KYEC, GUC gibi şirketlerin gelir payı tahminleri şu anda daha çok kaynak rapor modellerine dayanıyor ve kamuya açık çapraz doğrulama yetersiz; bu nedenle bunlar daha çok tedarik zinciri esnekliği için senaryo varsayımları olarak değerlendirilmelidir.
Hedef fiyat artışından sonra, siparişlerin üretim kapasitesine yansıması bekleniyor
TSMC ve ASE'nin yanı sıra, kaynak rapor Kinik, Chroma, Hon Precision, GPTC gibi tedarik zinciri şirketlerinin hedef fiyat ayarlamalarını da listeliyor. Ortak mantık, sunucu CPU üretimi, paketleme, test ve ekipman malzeme talebinin dış tedarik zincirine yayılmasıdır.
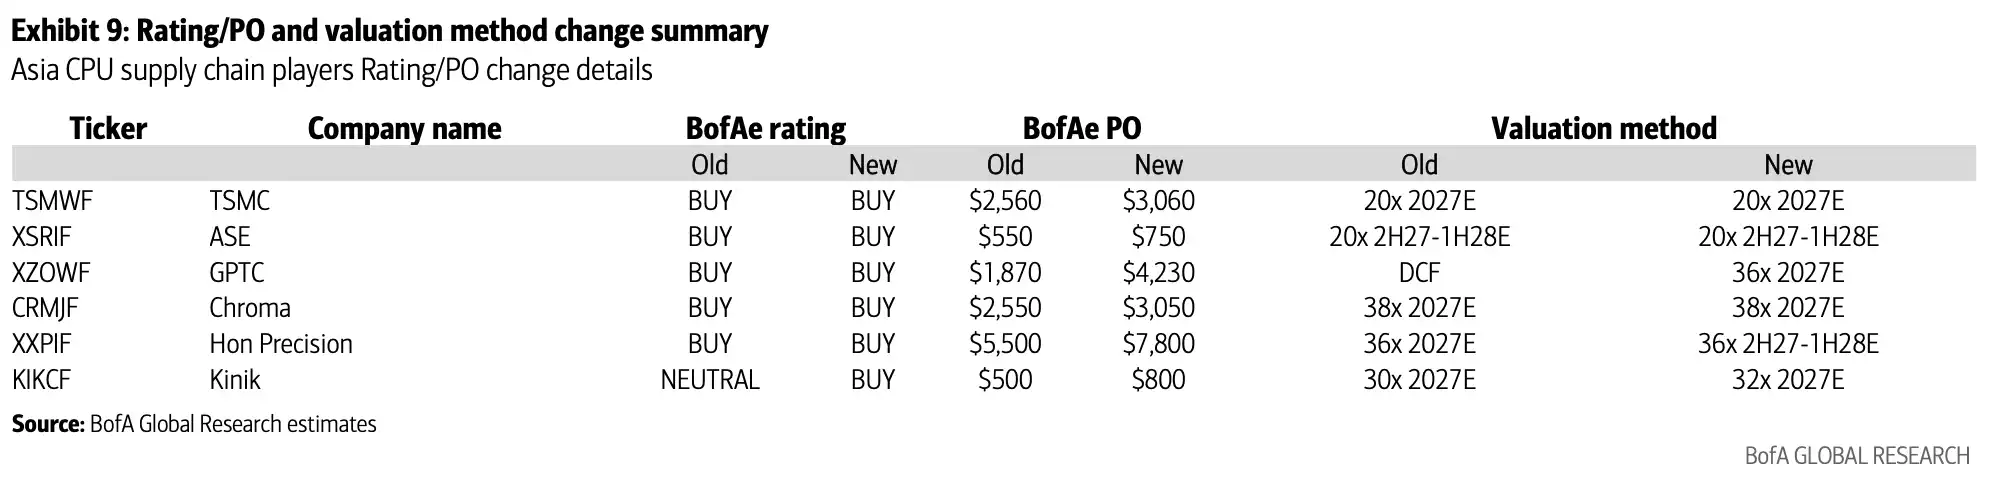
Asya CPU tedarik zinciri değerlemeleri ve hedef fiyat ayarlamaları, örneğin TSMC 2560 yuan'dan 3060 yuan'a, ASE 550 yuan'dan 750 yuan'a, Kinik 500 yuan'dan 800 yuan'a yükseltildi.
Ancak hedef fiyat artışı, siparişlerin tamamen gerçekleştiği anlamına gelmez.
İlk engel, AI sermaye harcamalarıdır. Sunucu CPU talebinin artması, bulut sağlayıcıları ve AI hizmet firmalarının çıkarım altyapısını genişletmeye devam etmesine bağlıdır. AI yatırım temposu yavaşlarsa, CPU, gelişmiş paketleme ve test talebi etkilenir.
İkinci engel, özel tasarım CPU'ların seri üretim hızıdır. Google Axion, AWS Graviton, Microsoft Cobalt gibi Arm çözümleri dış üretim fırsatlarını artırsa da, tasarım, doğrulama ve ölçekli dağıtım zaman alır. Müşteri planları net olsa bile, bunun wafer, paketleme ve test gelirine dönüşmesi, hacim artış hızının testinden geçmelidir.
Üçüncü engel, Intel'in iç üretim kapasitesindeki değişikliklerdir. Bank of America'nın hesaplamaları, dış kaynak kullanım oranının artmaya devam ettiği varsayımına dayanmaktadır. Intel'in gelişmiş süreçleri başarılı olursa veya bazı CPU siparişleri iç üretime geri dönerse, dış döküm ve paketleme/test pazarının büyüme hızı rapor senaryosundan daha düşük olabilir.
Bu raporda en dikkat çekici olan, "AI tedarik zinciri tamamen faydalanıyor" gibi geniş bir yargı değil, daha spesifik bir değişimdir: Ajan AI, sunucu CPU'larını yeniden üretim genişleme tartışmalarının merkezine taşıyor ve dış kaynak kullanım oranını, TSMC, ASE gibi tedarik zinciri şirketlerinin hedef fiyat artışları için önemli bir ön koşul haline getiriyor.
Asıl gerçekleşmesi gereken, bu CPU siparişlerinin sürekli olarak wafer, gelişmiş paketleme, test ve sarf malzemesi talebine dönüşüp dönüşmeyeceğidir. AI kapasite mücadelesi artık sadece GPU'larda değil, CPU'ların arkasındaki üretim zincirinde de başlamıştır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler