智谱'nın trilyonlarca piyasa değeri, neden piyasa gönüllü olarak bu bedeli ödüyor?
Orijinal Başlık: "Trilyonluk Zhipu, Neye Dayanıyor?"
Orijinal Yazar: Xiaojing, Tencent Teknoloji
600 milyar seviyesindeyken neredeyse herkes Zhipu'nun çok pahalı olduğunu düşünüyordu, ancak trilyona yükseldi.
Soros bir zamanlar şöyle demişti: "Finansal piyasalardaki fiyatlar her zaman yanlıştır, ancak hatalar kendilerini oldukça uzun bir süre boyunca güçlendirebilir ve hatta sonunda kendilerini doğruya dönüştürebilir."
22 Haziran sabahı, Dragon Boat Festivali tatilinden sonraki ilk işlem gününde, Zhipu'nun Hong Kong borsasındaki hisseleri açılışta %13'ün üzerinde yükseldi, hisse fiyatı 2380 Hong Kong dolarını aştı ve toplam piyasa değeri resmi olarak 1 trilyon Hong Kong dolarına ulaştı. Listeye gireli altı aydan az olmasına rağmen, artış oranı %1900'ü aştı.
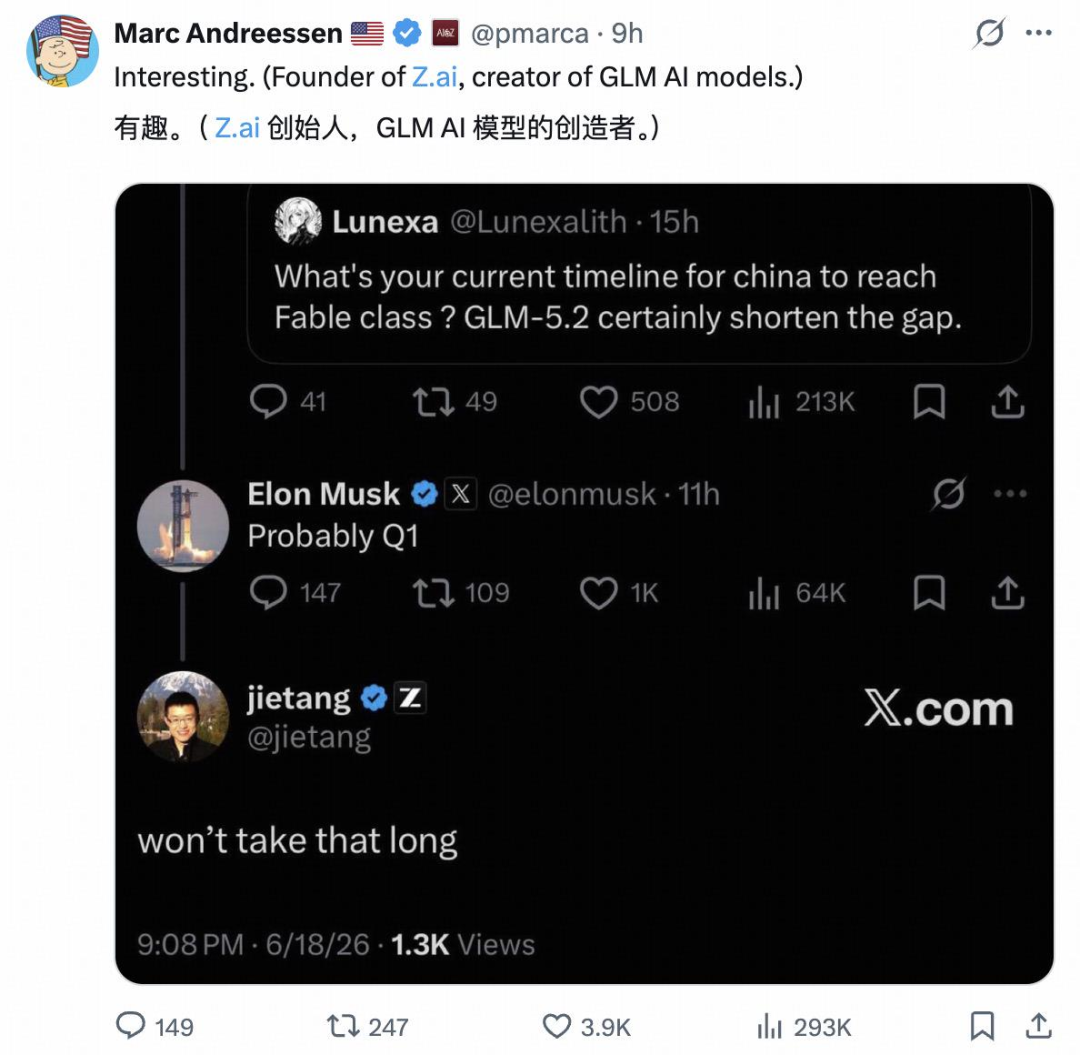
Zamanı dört gün öncesine çevirelim, X platformunda bir diyalog yayıldı.
Birisi Musk'a sordu: "Çin'in büyük modellerinin Fable seviyesine ulaşması ne zaman bekleniyor? GLM-5.2 şüphesiz aradaki farkı kapattı." Musk iki kelimeyle yanıt verdi: "Probably Q1." (Muhtemelen gelecek yılın ilk çeyreği).
Tsinghua Üniversitesi profesörü ve Zhipu'nun kurucusu Tang Jie, doğrudan altına dört kelime yazdı: "Won't take that long." (O kadar uzun sürmez)
Musk bir cümle daha ekledi, anlamı şuydu: Sadece puanlara bakarsan belki haklısın, ancak para kazandıran gerçek pratik değer yaratmak başka bir konu.
Tang Jie tekrar yanıtladı: "Focus is all we need." Bu karşılık verme cümlesi çevrilmedi, belki de zengin anlamlar taşıyor.
a16z'nin kurucusu Marc Andreessen bu diyaloğu paylaştı ve bir kelime ekledi: "Interesting."
Üç gün sonra Hong Kong borsası açıldığında, Zhipu trilyonu aştı.
01 Herkes Zhipu'nun değerlemesinin çok abartılı olduğunu düşünüyordu
Zhipu'nun ilk yıllık raporunu açtığımızda, 2025 yılı toplam geliri 724 milyon yuan, net zararı 4,718 milyar yuan ve Ar-Ge harcamaları 3,18 milyar yuan.
Bir sezgi referansı yapalım: Alibaba Cloud'un 2026 mali yılı geliri 158,1 milyar yuan ve AI ile ilgili gelirleri yedi çeyrektir üç haneli büyüme gösteriyor. Zhipu'nun yıllık geliri, Alibaba Cloud'un yaklaşık 1/218'i kadar, ancak ikincil piyasa ona şimdiden trilyon Hong Kong dolarına yakın bağımsız bir değerleme verdi. Aynı dönemde, Alibaba'nın piyasa değeri yalnızca 1,96 trilyon Hong Kong dolarıydı.
Herkes bu rakamsal zıtlığı gördü. Yatırımcı topluluğunda bazıları "aşırı şişirilmiş" derken, bazıları doğrudan "açığa satış yapılabilir mi?" diye sordu.
"Makul olup olmadığı" sorusu aslında gerçek bir soru değil; bu sorunun cevabı muhtemelen ancak üç yıl sonra netleşecek. Bu yazı başka bir soruyu açıklamaya çalışıyor: Herkes fiyatın pahalı olduğunu düşünürken neden fiyat hala yükseliyor?
Görsel AI tarafından oluşturulmuştur
Trilyonların tamamı hava değil; yükselişi tetikleyen temelde gerçekten temel dinamikler var.
En son piyasaya sürülen amiral gemisi modeli GLM-5.2, 744B toplam parametre ve 40B aktif MoE mimarisiyle 1 milyon token kayıpsız bağlam desteği sunuyor. Arena.ai'nin Code Arena kör test sıralamasında GLM-5.2 Max, 1593 puanla ilk iki sırada yer aldı.
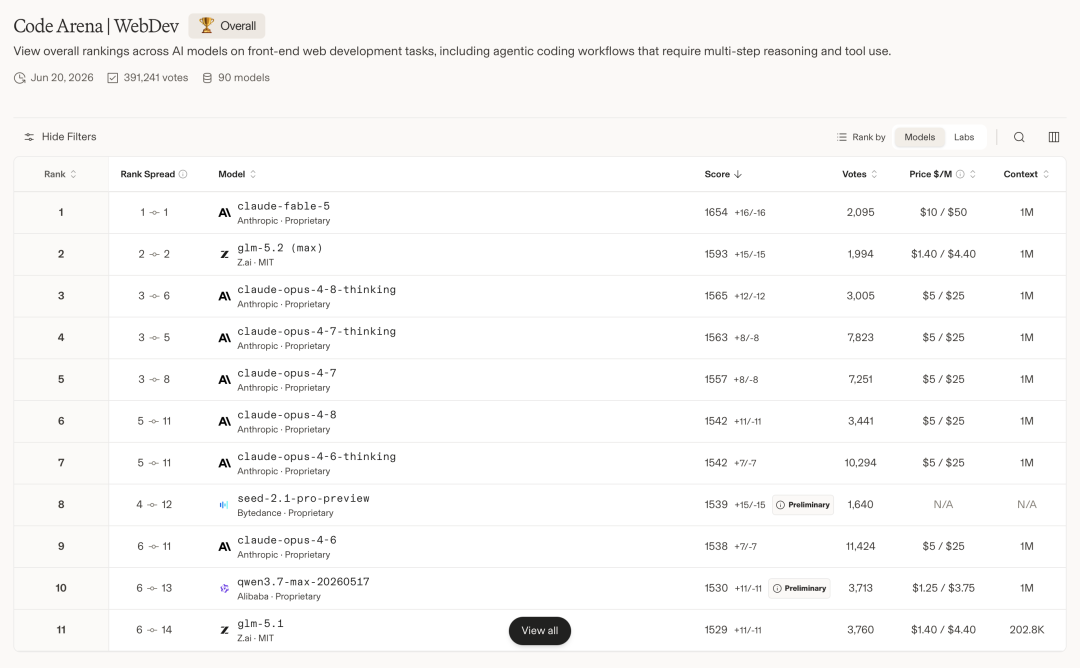
Design Arena web tasarım değerlendirmesinde, 20 Haziran güncellemesi GLM-5.2'nin Elo 1360 puanla zirveye çıktığını ve Claude Fable 5'i geçtiğini gösteriyor.
Terminal-Bench 2.1 değerlendirme puanı 81.0; önceki nesil GLM-5.1 ise 63.5 puandı. İki aylık bir döngüde 17,5 puanlık bir iyileşme sağlandı. FrontierSWE gerçek yazılım mühendisliği görev değerlendirmesinde, Claude Opus 4.8'in yalnızca yaklaşık 1 puan gerisinde kalarak GPT-5.5'i geçti.
Çin'in açık kaynak büyük dil modelleri, yüksek ticari değere sahip programlama yeteneğinde Anthropic ve OpenAI'in amiral gemisi modelleriyle aynı seviyeye gelmeye başladı.
Ancak dürüst olmak gerekirse, Musk'ın yorumu da haksız değil; tek bir benchmark'ta yakınlık göstermek ile modelin üretkenlik açısından yakın olması iki farklı şey.
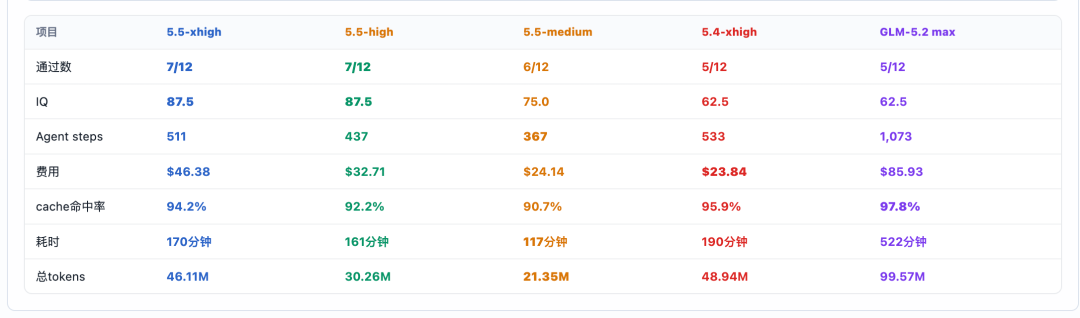
Bazı geliştiriciler, model kullanımını izlemek için kendi sitelerini oluşturdu. Benzer görev başarı oranlarında, GLM-5.2 Max'in harcadığı süre ve token miktarı, aynı seviyedeki modellere kıyasla katbekat fazla. Bu da modelin "ne yapması gerektiğini anlama" konusunda henüz yeterince verimli olmadığını ve daha fazla deneme yanılmaya ihtiyaç duyduğunu gösteriyor.
Bu, bireysel bir geliştiricinin kendi kullanımı için oluşturduğu bir site olsa da, güvenilirliği doğrulanmayı beklese de, bu durum GLM-5.2'nin çok adımlı akıl yürütme ve uzun vadeli Agent operasyonları gerektiren karmaşık mühendislik görevlerinde verimlilik ve maliyet açısından hâlâ belirli bir boşluğa sahip olduğunu göstermektedir.
Dikkat çeken bir diğer sinyal ise, birçok geliştiricinin Zhipu'nun Coding Plan'ını satın almanın çok zor olduğunu belirtmesidir. Resmi belgelere göre, Coding Plan artık GLM-5.2'yi desteklemektedir, ancak aynı zamanda 5 saatlik kota, haftalık kota ve dinamik eşzamanlılık sınırlamaları getirilmiştir; GLM-5.2, yoğun saatlerde ayrıca 3 katı kredi kesintisine tabi tutulmaktadır.
Daha önce, 23 Ocak 2026'da Zhipu resmi bir duyuru yayınlamıştı: GLM-4.7'nin piyasaya sürülmesinin ardından kullanıcı sayısındaki patlama nedeniyle hesaplama gücü sıkışıklığı yaşanmış, GLM Coding Plan'ın günlük yeni abonelik sayısı %80 oranında azaltılarak günde yalnızca saat 10:00'da sınırlı sayıda satışa sunulmuştu. Ardından internette "Coding Plan nasıl kapılır" konulu eğitim yazıları bile ortaya çıkmış, alarm kurup saat 10:00'da sayfayı yenileyenler bile "saniyeler içinde tükenmişti". Şubat ayında Zhipu, kotayı çok sert kestiği için bir özür mektubu yayınlamış ve eski kullanıcılara para iadesi yapmıştı.
Bununla birlikte, Coding Plan daha çok Zhipu'nun geliştirici ekosistemine giriş yapmak için kullandığı bir "giriş ürünü" niteliğindedir, ana kâr kaynağı değildir. Abonelik modeliyle Claude Code, Cline, OpenCode gibi iş akışlarına bağlanarak GLM-5.2'nin kodlama senaryolarındaki varlığını hızla büyütmektedir.
Ancak Coding Plan'ın sorunları da oldukça belirgindir: Kodlama ajanları çok fazla bağlam ve çok sayıda çağrı tüketir, bu nedenle abonelik fiyatlandırması gerçek çıkarım maliyetini karşılamakta zorlanır.
Bu nedenle, GLM-5.2'nin piyasaya sürülmesinin ardından Coding Plan'ın bulunmasının zor olması, limitlerin sıkı olması ve yoğun saatlerde kesintilerin iki katına çıkması, yalnızca bir satış stratejisi sorunu değil, aynı zamanda Zhipu'nun çıkarım kaynaklarını ve abonelik modelindeki zarar riskini kontrol etme çabasını da yansıtıyor olabilir. Buna karşılık, token başına ücretlendirilen API'lerin sürdürülebilir bir gelir oluşturması daha kolaydır ve kurumsal müşterilerin uzun vadeli kullanımı için daha uygundur.
02 "Kıtlık", 2026'da Büyük Dil Modellerinin Değerlemesinin Temel Mantığı
2026 yılında küresel büyük dil modeli şirketlerinin değerleme sıralamasına baktığımızda, sezgisel olmayan bir kural görüyoruz: Bu döngüde piyasa, "en çok kullanıcıya sahip şirketi" değil, "talebi karşılayamayan şirketi" ödüllendiriyor.
En tipik örnek, Anthropic'in OpenAI'ı geride bırakmasıdır. Mayıs 2026'da Anthropic, H Serisi'nde 65 milyar dolar fon toplayarak 965 milyar dolar değerlemeye ulaştı ve ilk kez OpenAI'ın 852 milyar dolarlık değerlemesini geçti.
Ürün tarafından bakıldığında, Claude her zaman GPT'den "daha zor kullanılan" bir model olmuştur. Claude Pro/Max'in rate limit'i uzun süredir ChatGPT Plus'tan çok daha katıdır; yoğun kullanıcılar sık sık konuşma sırasında hız sınırlamasıyla karşılaşır ve Claude Code'un yoğun saatlerde sıra beklemesi olağandır. API fiyatlandırmasında da Claude her zaman GPT'nin aynı seviyedeki modellerinden daha yüksek olmuştur.
Kullanıcılar "Claude = kıtlık = üst düzey" algısını oluşturmuştur; tıpkı sıra beklenerek girilen bir restoran gibi, psikolojik olarak yan taraftaki boş restorandan daha iyi olduğu varsayılır.
Sermaye tarafı da aynı şekilde. İkisi de henüz halka arz edilmemiştir; değerlemeler özel fonlama ve eski hisse devir piyasasından gelmektedir. OpenAI, Ekim 2025'te büyük ölçekli bir Tender Offer gerçekleştirdi; 600'den fazla mevcut ve eski çalışan toplam 6,6 milyar dolar nakde çevirdi ve yaklaşık 75 kişi kişi başı 30 milyon dolar sattı. OpenAI hissesi almak isteyen alıcılar için "kaynak" nispeten yeterliydi.
Anthropic'in kurucu ekibi ise hisseleri yoğun bir şekilde elinde tutuyor; Google, Amazon gibi erken dönem stratejik yatırımcıların halka arz öncesinde satış yapması pek olası değil. Satmak isteyenler son derece azken, almak isteyenler sınırlı paylar için rekabet ediyor.
Ürün tarafında kıtlık + sermaye tarafında kıtlık, çift katmanlı bir rezonans yaratarak Anthropic'in değerlemesini OpenAI'ı geçecek bir konuma itti.
Zhipu AI'daki kıtlık etkisi de benzer: Ürün tarafında Coding Plan günlük satışla sınırlı; sermaye tarafında ise Hong Kong borsasındaki dolaşımdaki pay %4'ün altında. İster token'ı ister hissesi olsun, "arzın talebi karşılayamadığı" bir durumda.
03 Neden pahalı olduğunu bilenler hala alıyor?
Ancak bu gerçekler, değerleme açısından, trilyonluk bir piyasa değerini desteklemek için tamamen yetersiz; Zhipu AI'nın pahalı olduğu piyasa konsensüsüdür.
Üstelik 500 milyar, 600 milyar seviyelerindeyken bile piyasa onun pahalı olduğunu söylüyordu; peki neden hala yükseliyor?
Keynes 1936'da "Genel Teori"de şunu öne sürdü: Hisse senedi piyasası, "kimin en güzel olduğuna" karar verdiğiniz bir oyun değil, "çoğunluğun kimi en güzel bulacağına" karar verdiğiniz bir oyundur.
Zhipu'yu satın alanların büyük bir kısmının, şirketin "trilyon" değerinde olduğuna inanması gerekmiyor. Dolaşımdaki arz hâlâ çok küçük olduğu, pasif yatırım talebi devam ettiği ve kodlama yeteneğindeki liderlik anlatısı güçlü kaldığı sürece, "bir sonraki alıcının var olması" yüksek olasılıklı bir durum.
Düşük dolaşımdaki hisse senetlerinde, endekse dahil olma, pasif fon tahsisi ve sınırlı arz arasında kısa vadede bir amplifikasyon etkisi oluşması kolaydır. Zhipu, Mayıs 2026'da Hang Seng Indexes tarafından Hang Seng Tech Index'e dahil edilmek üzere duyuruldu ve 8 Haziran'dan itibaren geçerli olmak üzere, başlangıç ağırlığı yaklaşık %0,53 olacak.
Bu dahil edilmenin özel yanı, Zhipu'nun piyasa değerinin zaten çok yüksek olmasına rağmen, halka arzın ilk aşamalarında kilitlenme kısıtlamalarına tabi olmayan gerçek serbest dolaşımdaki arzın sınırlı olmasıdır. İzahnameye göre, halka arz sırasında satış kısıtlaması olmayan H hisseleri yaklaşık 11.7379 milyon adettir ve halka arz sonrası toplam hisse sayısına göre yaklaşık %2,67'ye denk gelmektedir. Bu, Hang Seng Tech Index'in portföy değişikliği etrafındaki pasif fon alımlarının, kısa vadede işlem görebilir arzın yetersizliği sorunuyla karşılaşabileceği ve böylece hisse senedi fiyatının esnekliğini artırabileceği anlamına geliyor.
Bu nedenle, her katılımcı kendi kısıtlamaları dahilinde rasyoneldir. Pasif fonlar kurallar gereği satın almak zorundadır; kısa vadeli işlemciler belirli bir zaman penceresi olan bir oyun oynar; uzun vadeli kurumlar ise "Çin'de saf AI varlıklarının nadirliği" olan bu tahsis mantığını görür. Potansiyel rakip DeepSeek halka açık değil, Mooncake (Ayın Karanlık Yüzü) henüz halka açılmadı; sadece Zhipu, halka açık piyasada en güçlü model yeteneklerine sahip AI temel model şirketidir.
Kimse delirmiş değil. Sadece herkesin rasyonel davranışları bir araya gelince, çılgınca görünen bir fiyat ortaya çıkıyor.
Ancak, bu çılgın fiyat iki ucu keskin bir kılıç olacak.
Zhipu şirketi için yüksek değerleme iyi bir şey. Benzer hikayeler tarihte yaşandı: Amazon, 2000 yılındaki internet balonunun zirvesinde yaklaşık 30 milyar dolar piyasa değerine sahipti, 2001'de %90 değer kaybetti ve bugünkü piyasa değeri balon zirvesinden onlarca kat daha yüksek. Şirket, sermaye piyasasının sağladığı pencereyi sonunda uzun vadeli altyapı yeteneklerine dönüştürdü ve daha sonra AWS gibi ikinci bir büyüme eğrisi yarattı.
Eğer Zhipu, bu aşırı yüksek değerleme karşılığında elde ettiği kaynakları (para, insan, müşteri, hesaplama gücü) iki ila üç yıl içinde gerçekten Çin'in AI altyapı platformu konumuna dönüştürebilirse, o zaman bugünkü trilyon bir balon olmayacak.
2026'nın ilk çeyreğinde, Zhipu'nun MaaS API'sinin yıllık geliri yaklaşık 250 milyon dolara ulaştı, API fiyatları çeyreklik bazda %83 arttı ve ücretli token sayısı bir önceki çeyreğe göre 4 kat arttı. Bu hız korunabilirse, 2027 yılı toplam geliri 60 ila 80 milyara ulaşma potansiyeline sahip olur ve bu durumda fiyat/satış oranı 1200 kattan 100 kattan fazlaya düşer. Hâlâ çok yüksek olsa da, "yüksek büyüme gösteren teknoloji şirketleri" için kabul edilebilir aralığa girer.
Soros'un "refleksivite" kavramına göre, piyasa fiyatları yalnızca temel göstergeleri yansıtmaz, aynı zamanda bu göstergeleri değiştirebilir. Bu döngü düzgün bir şekilde işlemeye başladığında, sadece "PS çok yüksek" diye bağırmak onu durduramaz, çünkü payda, payı üç haneli bir hızla kovalamaktadır.
04 Kimin riski?
Çift taraflı kılıcın diğer yüzü, ikincil piyasa yatırımcıları için mevcut fiyat seviyesinde risk-getiri oranının son derece asimetrik olduğudur. Şirketin kazancı ile yatırımcının kazancı farklı şeylerdir.
Kısa vadede, 8 Temmuz'da yaklaşık 25,6816 milyon hisse senedinin kilitli hisse satışı serbest kalacak ve bu, toplam hisse sermayesinin yaklaşık %5,76'sına denk gelecek. Bu en büyük kilitli hisse serbest bırakma dalgası olmasa da, mevcut son derece düşük fiili dolaşımdaki hisse miktarına kıyasla kısa vadeli hisse yapısını önemli ölçüde değiştirebilir. Daha büyük bir kilitli hisse serbest bırakma penceresi 8 Ocak 2027'de açılacak.
Altı aydan bir yıla kadar olan süreçte, çeyreklik gelir büyüme oranı dikkatle izlenmesi gereken bir değişkendir. Mevcut üç haneli büyüme, API fiyatlarındaki %83'lük artışı ve token hacmindeki 4 katlık artışı içermektedir ve piyasanın son derece yüksek bir PS (Fiyat/Satış oranı) vermeye istekli olmasının ön koşuludur.
Bir çeyrekte büyüme oranı üç haneliden iki haneliye düştüğünde, örneğin %150'den %70'e, piyasa çok hızlı bir şekilde yeniden fiyatlama yapacaktır. Çünkü 1200 kat PS seviyesinde olmak, "payı yakalama" zaman çizelgesinin önemli ölçüde uzadığı anlamına gelir ve değerleme modeli çöküş benzeri bir düzeltme yaşar.
Tersine, eğer iki veya üç çeyrek üst üste üç haneli büyüme oranı devam ederse, piyasa refleksivite döngüsünün gerçekten işlediğini düşünecek ve fiyatlar, kilitli hisse satışı şokunun sindirilmesinin ardından yeniden yükselebilir.
Uzun vadede, önümüzdeki iki ila üç yıl içinde, asıl bakılması gereken Zhipu'nun rekabet avantajını sürdürüp sürdüremeyeceğidir.
Örneğin, DeepSeek önümüzdeki birkaç ay içinde GLM-5.2'ye eşdeğer Kodlama yeteneğine sahip bir model çıkarır ve bunu çok düşük bir fiyattan hatta ücretsiz olarak sunarsa, Zhipu'nun Kodlama Planı'nın "arzın talebi karşılayamaması" rekabet avantajı ortadan kalkar.
Bir alternatif ortaya çıktığında, kıtlık ortadan kalkar ve fiyatlandırma gücü artık Zhipu'ya ait olmaz.
Zhipu'nun trilyonlarca piyasa değerinin altında yatan bir mantık var, inkar etmiyorum, Zhipu iyi bir şirket ve piyasa sadece çılgınlıkla açıklanamaz. Ancak "mantıklı olmak" ile "iyi bir yatırım olmak" iki farklı şeydir. Bu fiyatın içinde, "gerçek büyüme"nin payı belki %50, diğer %50'si ise "yapısal büyütme + anlatı primi"dir.
Son %50'lik kısım, zamanın sürekli sınavına dayanmak zorundadır.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler