



Kurumlar 100 kat kâr etti, Zhipu'nun hisse senedi fiyatı zirveye ulaştı mı?
Yazar|Jia Liu
Son dönemde piyasanın odağında, Çin'in ilk yapay zeka hissesi olan Zhipu (02513.HK) yer alıyor.
Bu yıl Ocak ayında Zhipu'ya 1 milyon yuan yatırmış olsaydınız, 22 Haziran'daki gün içi en yüksek seviyesinde bu yatırım 25 milyon yuana yaklaşırken, kapanışta da 20 milyon yuanın üzerinde kalırdı. Bu, Hong Kong borsasında son yıllarda halka arz değeri on milyarlarca seviyesinden trilyonlarca Hong Kong dolarına ulaşan en hızlı şirketlerden biri oldu.
Bu hisse senedi etrafında piyasada sürekli sorulan üç soru var: Bu yükselişten kim para kazandı? Neden bu kadar yükseldi? Sırada kim devralacak?
Bu makale işte bu soruları yanıtlamak için hazırlandı.
Hong Kong Borsasında Son Yılların En Hızlı Zenginlik Dalgası
Melek yatırım turundan halka arza kadar Zhipu'nun değerlemesi yaklaşık 130 kat arttı. Halka arzdan 22 Haziran'daki gün içi en yüksek seviyesine kadar ise Zhipu'nun hisse fiyatı 24,6 kat yükseldi.
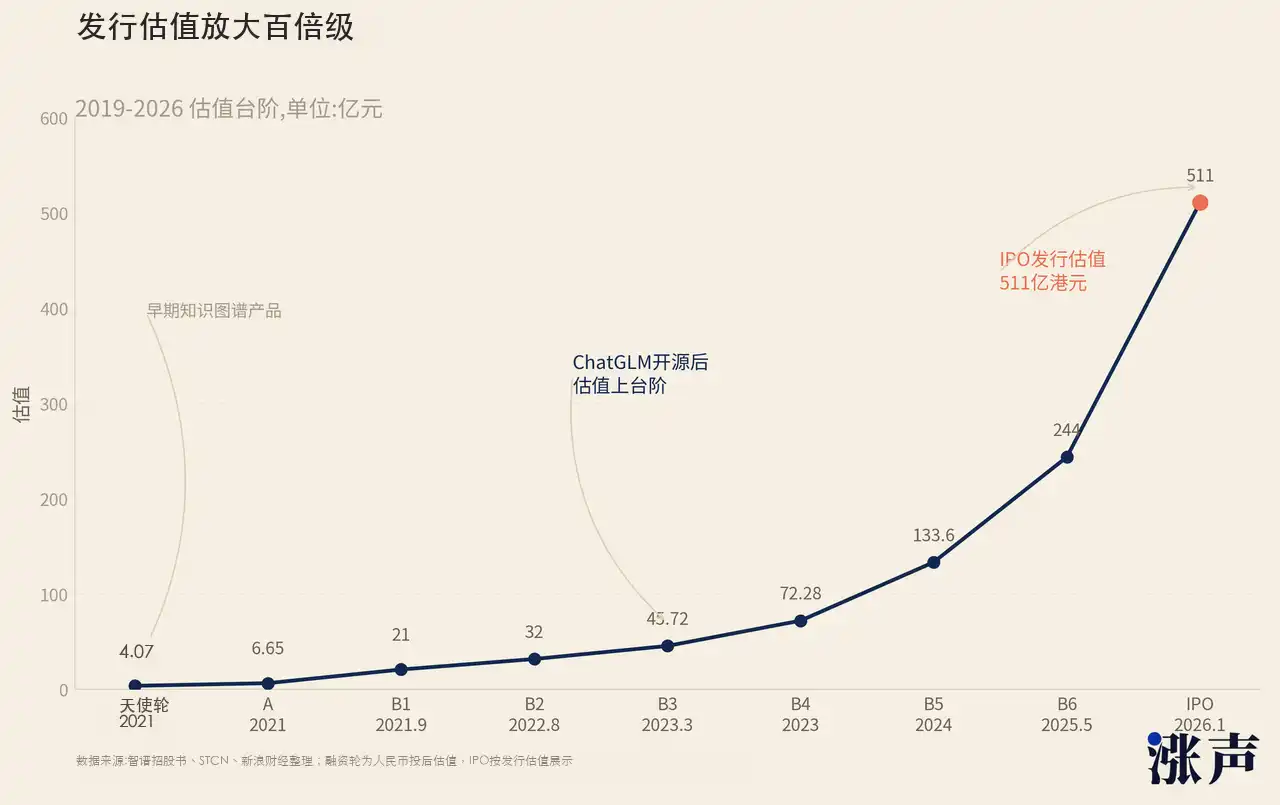
57 dış yatırımcı toplamda 8,36 milyar yuan yatırım yaparken, 22 Haziran'daki gün içi en yüksek seviyesinde bu yatırımların defter değeri yaklaşık 770,8 milyar Hong Kong dolarına ulaştı. Genel getiri oranı yaklaşık 85 kat oldu. Çin'in birincil piyasa tarihinde, tek bir projede tüm yatırımcıların ortalama 85 kat getiri elde ettiği örnekler bir elin parmaklarını geçmez.
İzahnameye göre Zhipu'nun finansmanı "üç tur, on dört kez" olarak sınıflandırılıyor. En erken giren yatırımların getirisi özellikle çarpıcı.
Zhongke Chuangxing, getiri kat sayısı açısından en uç örnek. İzahnameye göre, melek yatırım turunda yaklaşık 20,37 milyon yuan yatırdı ve yatırım sonrası değerleme yaklaşık 407 milyon yuan oldu. O zamanlar Zhipu, Tsinghua KEG laboratuvarından ayrılan bir bilgi grafiği ekibiydi ve büyük dil modeli kavramı henüz ortada yoktu. 20 milyonun üzerindeki bir yatırımın yüz milyarlarca Hong Kong dolarına dönüşmesi, Çin'in yapay zeka birincil piyasasında tarihteki en uç tek kalem getiri örneklerinden biri.
A Turu ve B Turu yatırımcıları için de durum aynı. 22 Haziran'daki gün içi en yüksek seviyesi ve piyasa değeri baz alınarak yapılan kabaca bir hesaplamaya göre, A Turu'nda giren fonlar yüzlerce kat, B Turu'ndakiler ise yüz kata yakın getiri sağladı.
Sonraki birkaç kurumun rakamları da oldukça çarpıcı. Xu Xin'in bugünkü sermayesi, Kasım 2023'te 255,3 milyon yuan yatırarak 11,35 milyon hisse aldı. 22 Haziran'daki gün içi en yüksek seviyesine göre kabaca defter değeri 30 milyar Hong Kong dolarının üzerinde ve getiri yüz katı aştı. Bugünkü sermayenin yönetim altındaki varlıkları yaklaşık 3 milyar dolar. Bu, Zhipu'daki bu tek kalemin defter değerinin tüm fon büyüklüğünü aştığı anlamına geliyor. Xu Xin daha önce NetEase, JD.com ve BOSS Zhipin'e yatırım yapmıştı ancak mutlak tutar açısından bakıldığında, Zhipu muhtemelen kariyerindeki en karlı yatırım.
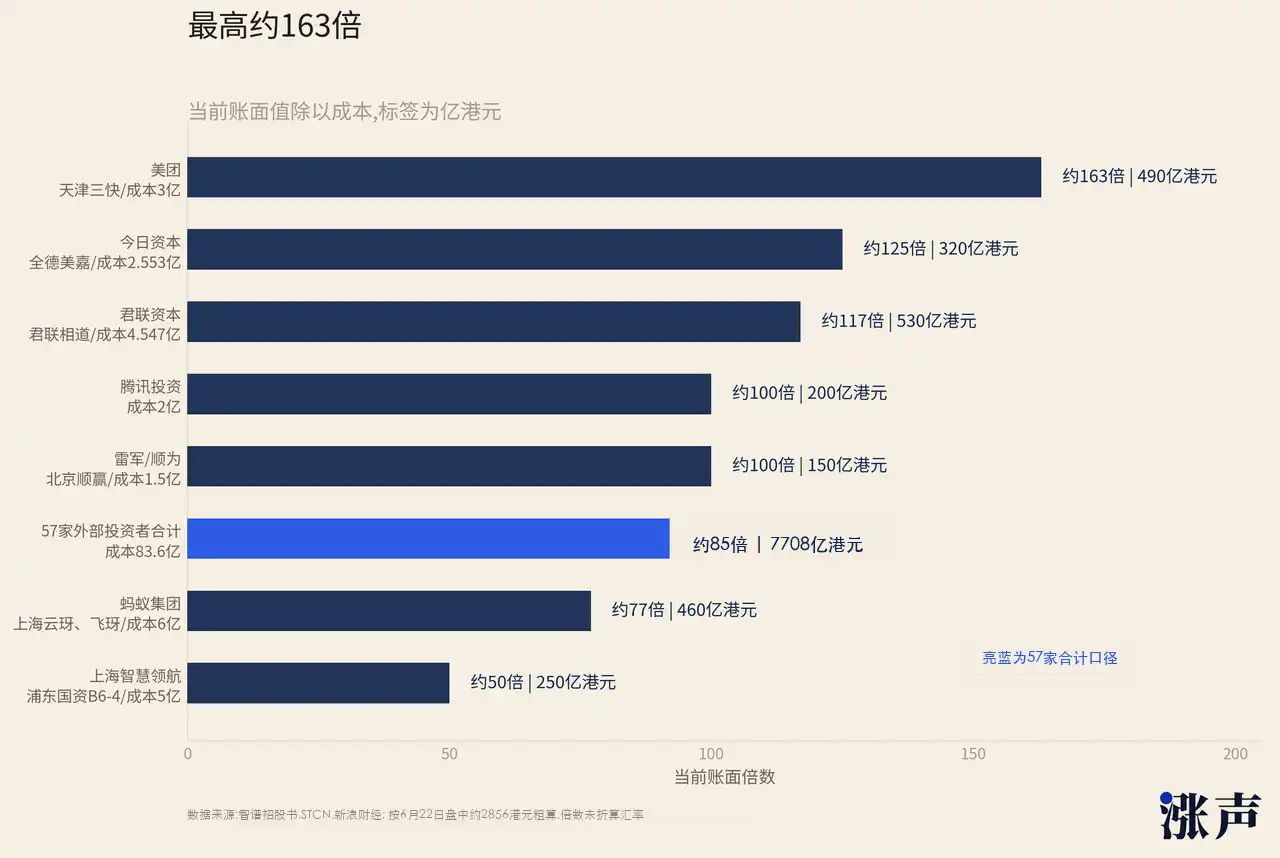
Meituan örneği de oldukça açıklayıcı. Mevcut verilere göre, Meituan o dönemde yaklaşık 300 milyon yuan yatırım yapmış ve bugünkü defter değeri 150 katın üzerinde bir getiri sağlamış. Yani, bir endüstriyel yatırımın kayıtlı kârı, Meituan'ın kendi piyasa değerinin %5'ini aşmış durumda.
Lei Jun'un Shunwei Capital'i, Beijing Shunying aracılığıyla 150 milyon yuan yatırım yaptı. 22 Haziran'daki gün içi zirve fiyatına göre kabaca 14,8 milyar Hong Kong doları defter değeri oluştu ve bu da yaklaşık 90 kat getiriye denk geliyor. Shunwei'nin yönetim büyüklüğü yaklaşık 50 milyar yuan ve Zhipu'daki bu yatırım, toplam büyüklüğün yaklaşık dörtte birini oluşturuyor.
Junlian Capital en yüksek mutlak kârı elde etti. 6 kez takip yatırımı yaparak toplam 454,7 milyon yuan yatırdı. 22 Haziran'daki gün içi zirve fiyatına göre kabaca 53,3 milyar Hong Kong doları defter değeri oluştu ve bu da yaklaşık 107 kat getiriye denk geliyor. Junlian'ın toplam yönetim büyüklüğü 90 milyar yuanı aşıyor ve Zhipu'daki bu yatırımın defter değeri, toplam yönetim büyüklüğünün neredeyse yarısına ulaşıyor. iFLYTEK, CATL ve WuXi AppTec gibi şirketlere yatırım yapmış köklü bir PE fonu olan Junlian, sonunda Zhipu'da tarihi seviyede tek bir projeden getiri elde etti.
Piyasa odaklı kurumların yanı sıra, Zhipu'nun devlet sermayesi hissedar yoğunluğu da oldukça yüksek. Pekin, Tianjin, Şanghay, Hangzhou, Zhuhai, Chengdu ve Daxing gibi birçok bölgenin devlet sermayesi burada yer alıyor. Zhongguancun Bilim Şehri, Zhuhai Huafa, Haihe Fuxin Youda Fonu, Yapay Zeka Fonu, Hangzhou Chengtou ve Daxing Endüstri Fonu gibi tanınmış yerel yönetim yatırım platformları da bulunuyor. Sosyal Güvenlik Fonu'nun Zhongguancun Bağımsız Yenilik Yatırım Fonu da katılım sağladı.
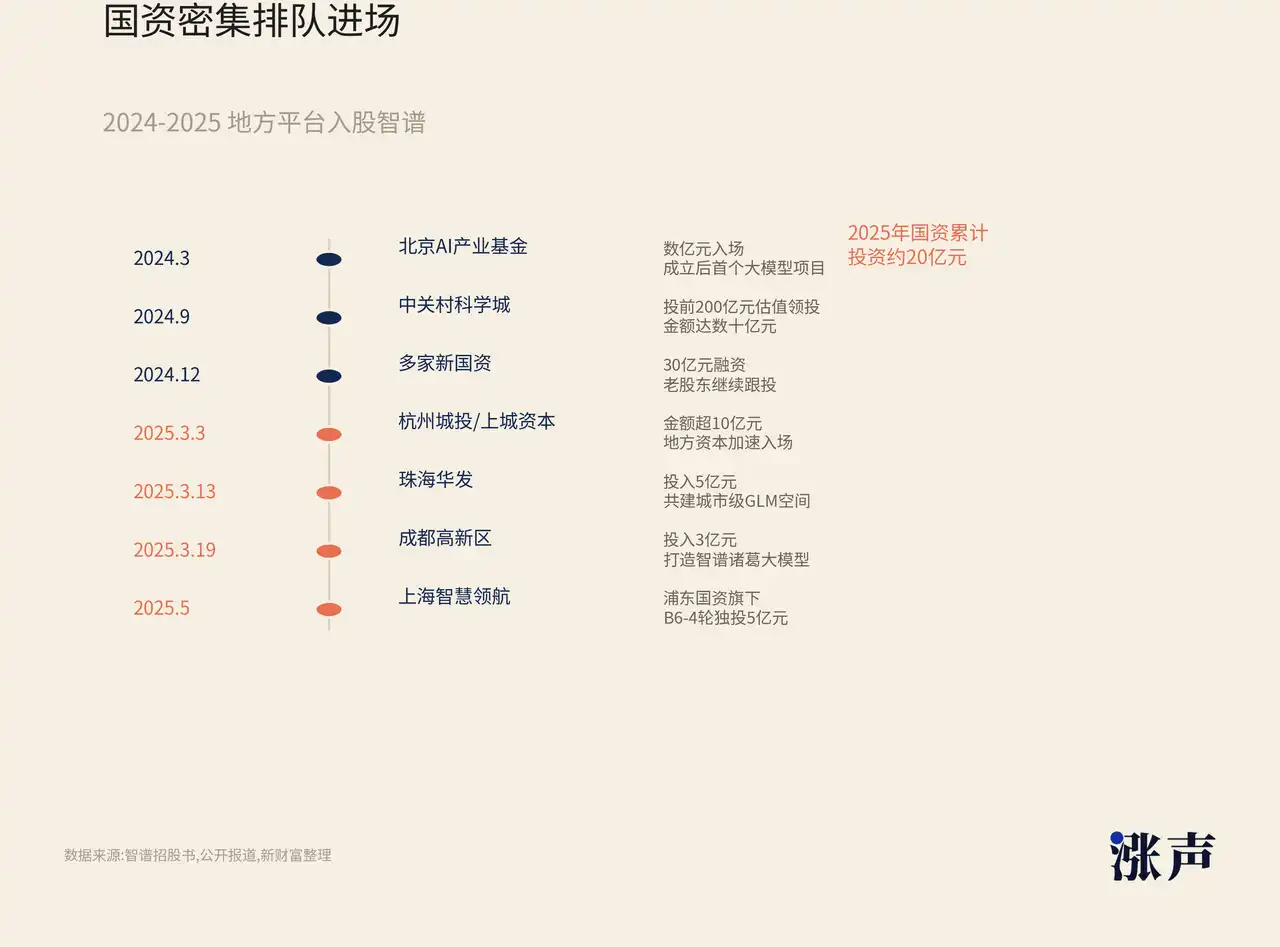
Bu paralar sadece finansal yatırım amacıyla gelmiyor. Geldiklerinde, bulundukları şehir ve eyaletlerin hükümet sistemlerinde satın almaları tetikliyorlar. Bir yerel devlet sermayesi Zhipu'ya yatırım yaptığında, o yerel yönetim büyük dil modeli tedarikçisi seçerken Zhipu doğal bir avantaj elde ediyor. Bu, Çin teknoloji endüstrisinin belirgin bir özelliği: En zengin alıcı hükümettir ve bir teknoloji projesi hükümetten yatırım ve destek alırsa başarının yarısını garantilemiş olur. Zhongji Innolight ve ChangXin Memory Technologies (CXMT) bu modelin örnekleridir; kurucular yurtdışından teknoloji getirir, hükümet yatırım yaparak fabrika kurar ve sipariş sağlar, böylece şirket hızla büyür.
Çalışanlar da bu servet yaratma dalgasının büyük kazananları arasında. Zhipu'da çalışan hisse sahipliği oldukça yüksek; iki çalışan hisse platformu toplamda şirketin yaklaşık %15'ine sahip. Zhideng platformundaki 25 çalışanın IPO sırasında kişi başı hisse değeri 100 milyon Hong Kong dolarını aşmıştı. 22 Haziran'daki gün içi zirve fiyatına göre bu, kişi başına milyarlarca Hong Kong dolarına yükseldi. Diğer platform Huihuili'de ise kurucu hakları çıkarıldıktan sonra, 400'den fazla çalışanın 22 Haziran zirve fiyatına göre kişi başı değeri de milyar yuan seviyesinde.
Bu zenginlik yoğunluğu, Çinli teknoloji şirketlerinin halka arz tarihinde en üst sıralarda yer alıyor.
2021'de Kuaishou halka arz edildiğinde de toplu olarak "kağıt üzerinde milyarderler" yaratılmıştı, ancak Kuaishou'nun piyasa değeri daha büyüktü, çalışan tabanı da daha genişti ve servet daha eşit dağılmıştı. Zhipu, 900'den az çalışanı olan bir şirket. Temel opsiyonlar, son derece az sayıdaki erken dönem çalışanının elinde yoğunlaşmış durumda. IPO sonrası, gün içi en yüksek %24,6'lık artışla birleşince, her bir kişiye düşen kağıt üzerindeki rakamlar aşırı derecede abartılı hale geldi.
Zhipu Neden Bu Kadar Sert Yükseldi? Anlatının Parıltısının Ardındaki Sermaye Oyunu
Bu, nadir görülen bir kolektif zenginlik yaratma olayıydı: Erken aşama VC'ler, yerel devlet sermayesi, internet devleri, rakipler, kurucu ekip ve kilit çalışanlar, aynı projede açık piyasa tarafından yeniden fiyatlandırıldı. Peki neden bu seviyeye kadar yükselebildi?
Piyasanın ilk gördüğü şey, gerçekten para kazandıran bir iş kolunun olmasıydı.
Zhipu'nun en sağlam geliri, C-tarafı sohbet ürünü veya geliştirici topluluğu değil, yerelleştirilmiş dağıtımdı. Basitçe söylemek gerekirse, tüm GLM büyük modelini müşterinin kendi sunucusuna ve iç ağına kurmak, verilerin yerel ortamdan çıkmamasını sağlamak. Ödeme yapan taraflar çoğunlukla devlet daireleri, devlet bankaları, enerji grupları ve akıllı şehir projeleriydi. 2025 yılı boyunca, yerelleştirilmiş dağıtım geliri 534 milyon yuan olup, yıllık bazda %100'ün üzerinde artış gösterdi, toplam gelirin %73,7'sini oluşturdu ve brüt kar marjı %48,8 oldu. Hala zarar eden bir büyük model şirketi için bu iş kolu, en azından tamamen bir hikaye anlatımı olmadığını kanıtlıyor.
Yerel dağıtımın fiyatlandırması kabaca birkaç kademeye ayrılıyor. İlçe ve belediye yönetimleri ile küçük ve orta ölçekli işletmeler için hafif versiyonun yıllık ücreti yaklaşık birkaç yüz bin yuan; belediye düzeyindeki hükümetler ve sıradan devlet işletmeleri için standart genel versiyonun üç yıllık paketi bir ila iki milyon yuan; eyalet düzeyindeki daireler, büyük bankalar, akıllı şehirler, meteoroloji ve enerji grupları için amiral gemisi versiyonunun yıllık ücreti birkaç milyon yuana ulaşabiliyor ve buna bakım ve yükseltme ücretleri de ekleniyor. Tek bir proje bazında bakıldığında astronomik değil, ancak Çin'de onlarca eyalet düzeyinde idari bölge, yüzlerce il düzeyinde şehir, binlerce ilçe ve finans, enerji, ulaşım gibi dikey sektörler bulunuyor.
Devlet ve işletme AI bütçeleri var olduğu sürece, Zhipu'nun gelir tavanı çok düşük olmayacaktır.
Hissedar yapısı da bu işe destek veriyor. Zhongguancun Science City, Zhuhai Huafa, Hangzhou Chengtou, Chengdu Yüksek Teknoloji Bölgesi ve Pudong Devlet Sermayesi gibi isimlerin hissedar listesinde yer alması, sadece hisse senedinden para kazanmak istedikleri anlamına gelmiyor. Yatırım yaptıktan sonra, genellikle yerel demo projelerini, devlet sistemi alımlarını ve endüstri parkı işbirliklerini de tetikliyorlar. Çin teknoloji endüstrisinde her zaman benzer bir yol izlenmiştir: Devlet para, senaryo ve sipariş sağlar, şirket projelerle hızla büyür. Geçmişte çipler, depolama ve yeni enerji araçları da benzer yollardan geçti. Zhipu sadece bu mantığı büyük modellere uyguluyor.
Ancak yalnızca hükümet ve kurumsal dağıtımla Zhipu bugünkü seviyesine yükselmezdi. İkinci dalga coşkuyu gerçekten ateşleyen şey, GLM-5.2'nin İngilizce teknik çevrelerde yeniden keşfedilmesiydi.
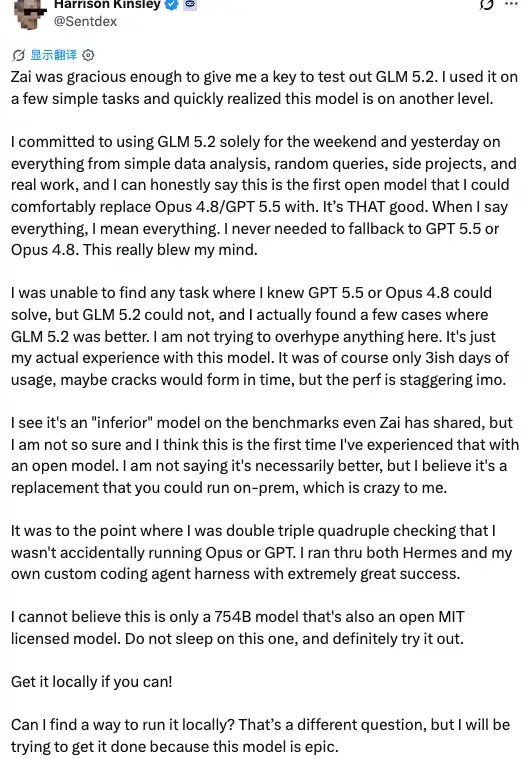
Haziran ortasında Z.ai, GLM-5.2'yi yayınladı. Kodlama ve agent odaklı bu model, 1 milyon token bağlamı, MIT açık kaynak lisansı ve değişmeyen API fiyatı sunuyor. Çin internetinde hemen büyük bir yankı uyandırmadı, çünkü yerel büyük dil modelleri tartışmaları genellikle DeepSeek, Tongyi ve Hunyuan arasında bölünüyor. Ancak İngilizce geliştirici topluluğu çok hızlı tepki verdi.
Vercel CEO'su Guillermo Rauch, X'te GLM-5.2'nin kodlama yeteneklerinin kendisini "gerçekten etkilediğini, neredeyse şok ettiğini" söyledi. Eski Meta, Google DeepMind ve Microsoft yöneticilerinden Matt Velloso da onu günlük kullanım eşiğine ulaşan ilk açık kaynak model olarak nitelendirdi. Bazı geliştiriciler günlük işlerini GLM-5.2'ye taşıdı ve birçok görevde artık GPT veya Claude'a geri dönmeleri gerekmediğini fark etti.
Bu tür bir yayılma Zhipu için çok önemli. Çinli yatırımcılar Zhipu'ya baktıklarında Tsinghua bağlantılarını, devlet sermayesini, hükümet ve kurumsal dağıtımları ve Hong Kong borsasındaki nadir AI varlığını görüyor; İngilizce teknik çevreler GLM-5.2'ye baktıklarında ise farklı bir soru görüyor: Claude ve GPT'nin bir kısmının yerini alabilir mi? Yerel olarak dağıtılabilir mi? Açık kaynak mı? Maliyeti yeterince düşük mü?
Denizaşırı geliştiriciler, AI altyapı şirketleri ve İngilizce konuşan yatırımcılar Zhipu'yu bu çerçevede tartışmaya başladığında, artık sadece yerel bir Çin hükümet ve kurumsal AI hikayesi olmaktan çıkıyor ve küresel model katmanı varlık yeniden değerleme mantığı tarafından yönlendirilebilecek bir varlık haline geliyor.
Piyasa artık sadece 2025'teki 500 milyon yuanın üzerindeki yerel dağıtım gelirini değil, bir olasılığı da satın alıyor: Açık kaynak modeller gerçekten kapalı kaynak modellere yaklaşabiliyorsa, Çinli model şirketleri çıkarım maliyetlerini düşürebiliyorsa ve OpenAI, Anthropic, SpaceX gibi halka açık olmayan teknoloji devleri model katmanı ve donanım teknolojisi varlıklarının değerleme çıtasını yükseltmeye devam ediyorsa, o zaman Zhipu, halihazırda halka açık olan ve kamu piyasaları tarafından doğrudan satın alınabilen az sayıdaki model şirketinden biri olarak doğal olarak bir prim elde edecektir.
Elbette burada büyük bir soru işareti var. Geliştirici sesinin sonuçta API gelirine, yerel dağıtım sözleşmelerine ve yüksek marjlı nakit akışına dönüşüp dönüşemeyeceği henüz tam olarak kanıtlanmadı. Ancak hisse senedi fiyatının yükseldiği aşamalarda piyasa genellikle önce olasılığı işlem yapar, ardından kar-zarar tablosunu sorgular. GLM-5.2, Zhipu'ya yeni bir anlatı girişi ve denizaşırı fonlara bir satın alma nedeni verdi.
Daha doğrudan ve önemli bir neden ise dolaşımdaki token miktarının çok az olmasıdır.
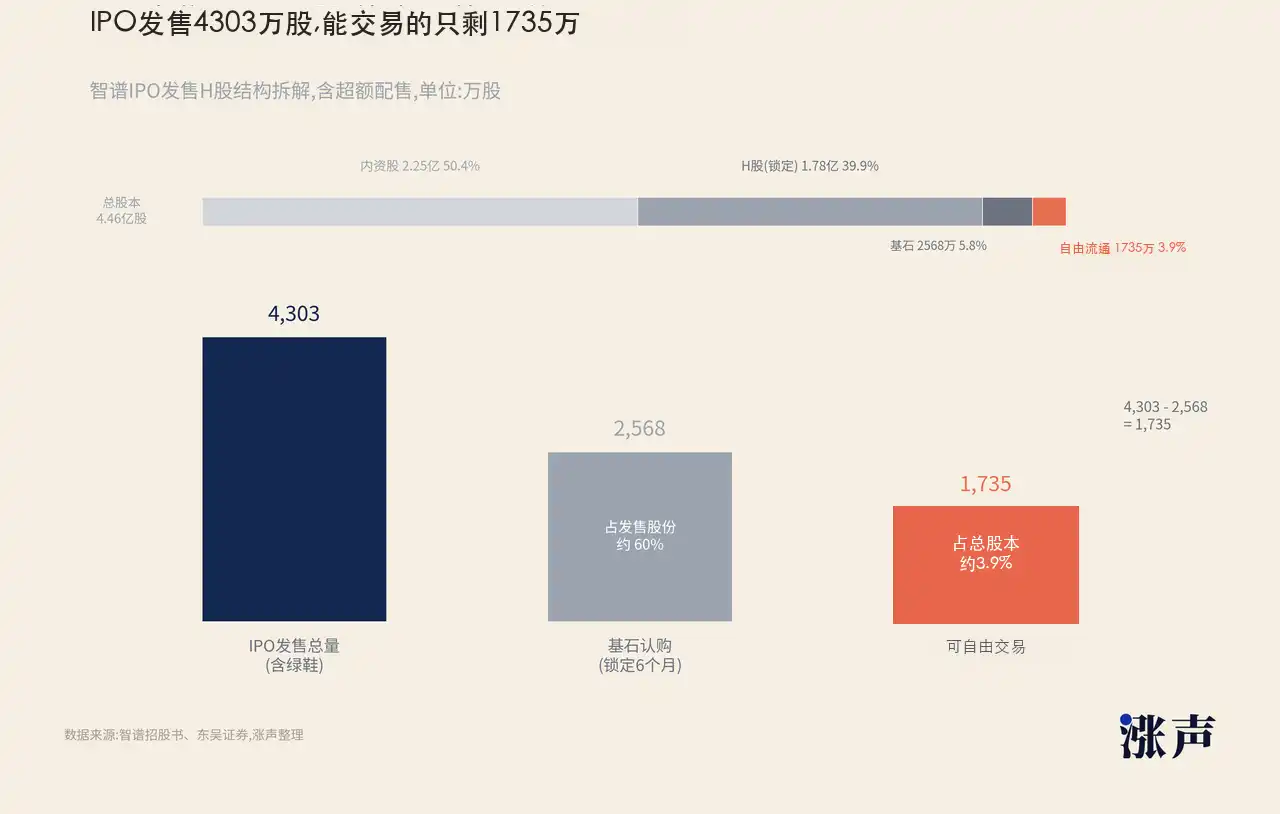
Birçok kişi, Dongwu Securities araştırma raporunda yazılan IPO hisse sayısını gördüğünde, Zhipu'nun dolaşımdaki hisse sermayesinin 221,31 milyon hisse olduğunu ve toplam hisse sermayesinin yaklaşık %49,6'sını oluşturduğunu, bunun da düşük olmadığını düşünebilir. Ancak burada bir ayrım yapmak gerekir: "dolaşımdaki hisseler" ile "serbest dolaşımdaki hisseler" aynı şey değildir. Zhipu, anakarada kayıtlı, Hong Kong'da listelenmiş bir anonim şirkettir. Rapordaki dolaşımdaki hisseler, daha çok listelenmiş H hisselerinin kapsamına yakındır, ancak bu H hisselerinin önemli bir kısmı, listenin ilk dönemlerinde hala kilitli olduğu için hemen piyasada işlem göremez. Hisse fiyatının esnekliğini gerçekten belirleyen şey, her gün piyasada serbestçe alınıp satılabilen token miktarıdır.
IPO yapısına bakıldığında, Zhipu küresel olarak yaklaşık 37,4195 milyon H hissesi satmıştır. Ek satın alma opsiyonu dahil edildiğinde toplam ihraç büyüklüğü yaklaşık 43,03 milyon hisse olup, toplam hisse sermayesinin yaklaşık %9,65'ini oluşturur. Bu, toplam hisse sermayesinin onda birinden bile azdır. Daha da kritik olanı, IPO'da satılan hisselerin büyük kısmının temel yatırımcılar tarafından alınmış olmasıdır. 11 temel yatırımcı toplamda yaklaşık 29,84 milyar Hong Kong doları tutarında hisse satın almış ve bu, satılan hisselerin yaklaşık %70'ine denk gelmektedir. Temel yatırımcıların genellikle 6 aylık bir kilitlenme süresi vardır ve Zhipu'nun bu hisselerinin kilit açma tarihi 8 Temmuz 2026'dır.
Yani, 43,03 milyon yeni ihraç edilen IPO hissesinin yaklaşık 25,68 milyonu temel yatırımcılar tarafından kilitlenmiştir. Listenin ilk döneminde gerçekten serbestçe işlem görebilecek hisse sayısı yaklaşık 17,35 milyon olup, toplam hisse sermayesinin %4'ünden azdır. Bir şirketin piyasa değeri yüz milyarlarca Hong Kong dolarını aşarken, işlem tarafında dolaşımda olan token miktarı %4'ten azdır. Alım tarafı biraz yoğunlaştığında, fiyat büyük ölçüde şişirilebilir.
Bu durum yalnızca Zhipu'ya özgü değildir. Düşük dolaşım, yüksek piyasa değeri modeli son yıllarda sermaye piyasalarında oldukça popüler hale gelmiştir.
En tipik örnek, on gün önce halka arz edilen SpaceX'tir. Halka açık dolaşımdaki hisseler %5'ten azdı, ancak şirketin halka arz değeri 1,77 trilyon dolara yakındı. İlk gün %19 artışla kapandı ve gün içinde %30'a yakın bir yükseliş gördü. Dünya genelinde herkes SpaceX satın almak istiyordu, ancak gerçekten satın alınabilecek token miktarı son derece azdı.
CoreWeave, Circle ve Figma gibi 2025 yılı ABD borsa IPO'ları da benzer işlemlere sahipti. CoreWeave'in halka arz büyüklüğü küçültüldü ve ilk dönemde işlem görebilecek hisse sayısı sınırlıydı; daha sonra AI hesaplama anlatısı ve Nvidia'nın hisse sahipliği katalizörüyle büyük bir yükseliş yaşadı. Circle'ın sattığı hisse sayısı toplam hisse sermayesine kıyasla çok fazla değildi; stablecoin düzenleme anlatısı ortaya çıktığında, halka arzdan kısa süre sonra birkaç kat artış gösterdi. Figma halka arzında, yeni ihraç ve eski hisse satışı toplam hisse sermayesinin onda birinden azdı ve ilk gün hisse fiyatı birkaç kat arttı.
Şirketlerin bakış açıları farklı olsa da piyasa yapısı oldukça benzer: büyük anlatılar, büyük piyasa değeri beklentileri, düşük dolaşımdaki arz.
Hong Kong borsasının da kendi versiyonu var. CATL, H hisseleriyle Hong Kong'da işlem görmeye başladığında, hisselerinin yalnızca küçük bir kısmını Hong Kong'da listeledi, ancak arkasında A hisselerinde fiyatlanmış küresel bir pil devi vardı ve ilk günkü artış çift haneliydi. Hong Kong'daki yatırımcılar için bu sadece yeni bir hisse senedi değil, aynı zamanda Hong Kong hesabından doğrudan işlem yapılabilecek nadir bir Çin çekirdek varlığıydı. Zhipu şimdi de benzer bir mantıkla hareket ediyor, sadece varlık etiketi güç bataryalarından büyük modellere değişti.
Yaklaşan "Devasa Kilit Çözülmesi" Piyasayı Çökertecek mi?
Kurumsal işler gelir tabanını oluşturuyor, GLM-5.2 küresel teknoloji anlatısını sağlıyor, düşük serbest dolaşımdaki arz hisse fiyatına esneklik kazandırıyor ve Zhipu'nun hisse fiyatı şu anki seviyeye ulaştı.
Ancak yükseliş ne kadar güçlüyse, ardından gelen soru da o kadar doğrudan: Kim devralacak?
Önce değerlemeye bakalım. Zhipu'nun 22 Haziran kapanış piyasa değeri yaklaşık 137 milyar dolar, 2025 yıllık geliri ise yaklaşık 100 milyon dolar, bu da yaklaşık 1280 kat satışa denk geliyor. Bu çarpan, tüm geleneksel değerleme çerçevelerinin dışına çıkıyor.
Nvidia, Tesla, Palantir gibi piyasanın sürekli "çok pahalı" diye tartıştığı şirketler bile en pahalı olduklarında genellikle onlarca kat satışla işlem görüyordu. OpenAI, FT'nin açıkladığı 2025 yılı yaklaşık 13 milyar dolar gelir ve 730 milyar dolar değerlemesine göre yaklaşık 56 kat satışa denk geliyor. Zhipu ise 1280 kat.
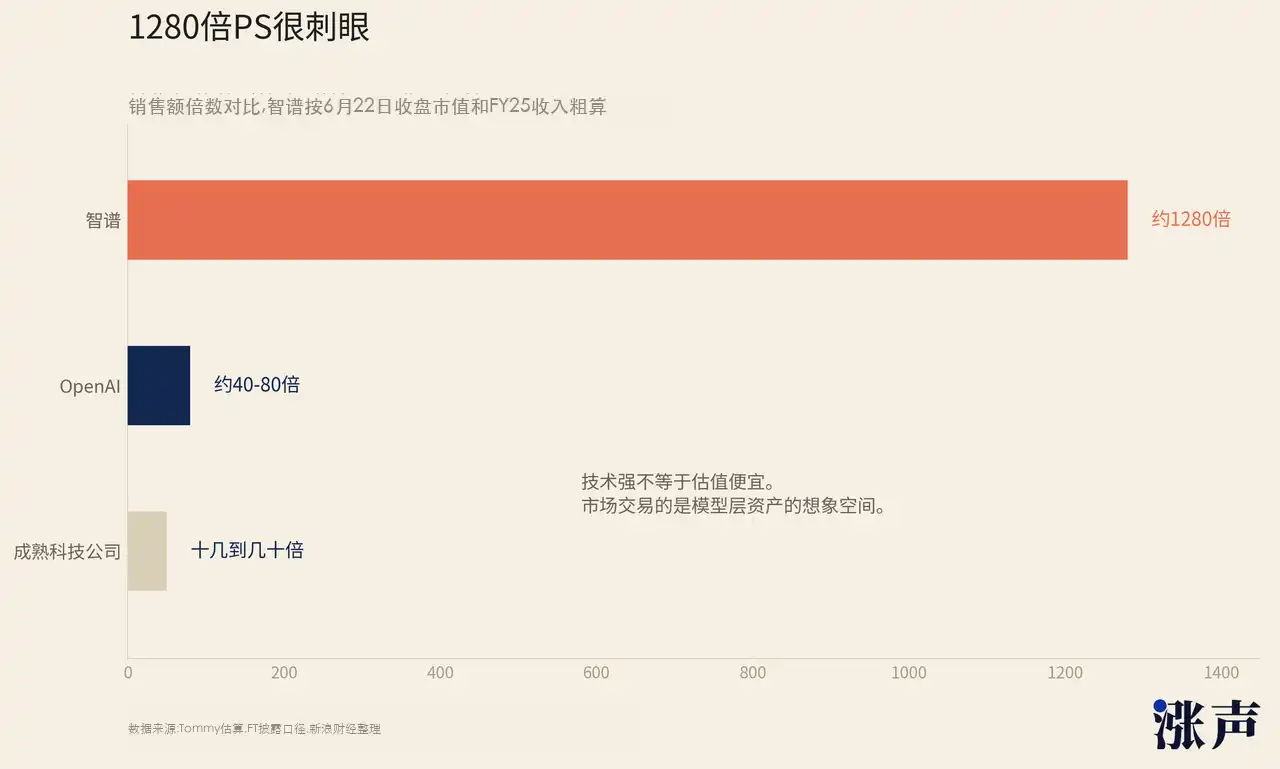
OpenAI'ın çarpanını Zhipu'nun gelirine uygularsak, Zhipu'nun "makul" piyasa değeri yaklaşık 4 ila 8 milyar dolar arasında olur. JPMorgan'ın 2026 yılı için %534 gelir büyümesi tahminini (yaklaşık 640 milyon dolar) kullanıp OpenAI'ın çarpanını uygulasak bile, bu sadece 25 ila 50 milyar dolara ulaşır. 22 Haziran kapanışındaki 137 milyar dolar ile arasında hala büyük bir fark var.
Zhipu'nun mevcut fiyatı gelir tablosu tarafından değil, kıtlık, hayal gücü ve sermaye yapısı tarafından destekleniyor. Piyasa onu "Çin'in OpenAI gölge hissesi" olarak almaya devam ettiği sürece, değerleme geçici olarak mantıksız olabilir. Ancak yeni arz piyasaya çıktığında, piyasa çok gerçekçi bir soruyu yeniden soracak: Bu kadar pahalı bir hisse senedini kim almaya devam edecek?
Bu soru 8 Temmuz'da çok somut hale gelecek.
Mevcut kamuya açık bilgilere göre, 8 Temmuz'da en kesin kilit çözülmesi, temel yatırımcılara ait yaklaşık 25,68 milyon hisse senedidir. 11 temel yatırımcı toplamda yaklaşık 29,84 milyar Hong Kong doları tutarında hisse satın almış, ihraç fiyatı 116,2 Hong Kong doları olup, bu da yaklaşık 25,68 milyon hisseye ve toplam sermayenin yaklaşık %5,76'sına denk gelmektedir.
Daha önce de belirtildiği gibi, Zhipu'nun ilk halka arz döneminde gerçekten işlem görebilecek hisse miktarı yalnızca yaklaşık 17,35 milyon adetti. 8 Temmuz'dan sonra, temel yatırımcı kilitlerinin çözülmesiyle işlem görebilir hisse miktarı 17,35 milyondan yaklaşık 43,03 milyona çıkacak ve bu da orijinal miktarın yaklaşık 2,5 katı olacak. 22 Haziran'daki gün içi zirve fiyatına göre, 25,68 milyon hissenin defter değeri yaklaşık 73,4 milyar Hong Kong dolarına denk geliyor.
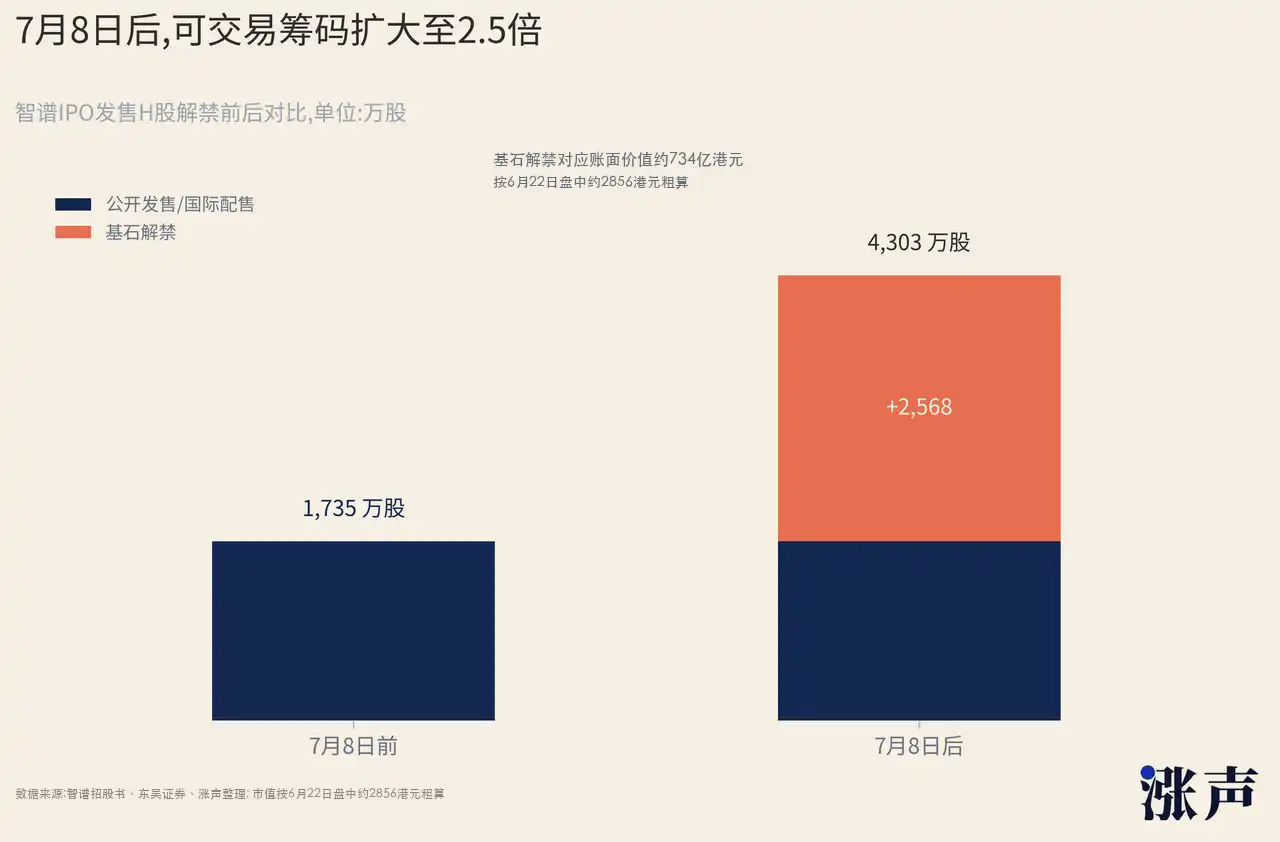
Bu, yüz milyarlarca seviyesinde bir darbe olmasa da, hisse arz ve talebinin dengesini değiştirmeye yeterlidir.
Temel yatırımcıların dışında, halka arz öncesi hissedarlar, devlet platformları, stratejik yatırımcılar ve çalışan hisse senedi sahiplik platformlarının payları da gelecekte kademeli olarak satışa sunulacak. Bunların 8 Temmuz'da hemen satılması gerekmese de, piyasa ayrıntılar netleşene kadar tepki vermez. Yatırımcılar bu büyük kârların gelecekte kademeli olarak satılabilir hisselere dönüşeceğini fark ettiğinde, hisse fiyatı potansiyel arz için indirim yapmaya başlayacaktır.
Hong Kong borsası daha önce benzer senaryolar görmüştü. UBTECH'in birinci yıl dönümünde kilit çözülmesinin ardından, önemli hissedarlar hızla hisse satışı yapmış ve hisse fiyatı önemli ölçüde düşmüştü.
Temel yatırımcılar ve erken dönem hissedarlar yalnızca küçük miktarlarda deneme amaçlı satış yaparsa, piyasa bunu kaldırabilir. Ancak sürekli olarak büyük indirimli işlemler, önemli hissedarların satış bildirimleri, işlem hacminin artmasına rağmen hisse fiyatının yükselmemesi gibi durumlar yaşanırsa, kıtlık primi hızla ortadan kalkacaktır.
Zhipu'nun şu anda iki şeyi kanıtlaması gerekiyor. Birincisi, GLM-5.2'nin getirdiği geliştirici sesinin gerçek gelire dönüşüp dönüşemeyeceği. İkincisi, 8 Temmuz'dan sonra piyasanın yeni satılabilir hisseleri kaldırıp kaldıramayacağı ve hisse fiyatının "düşük dolaşımdaki hisse senedi itişinden" "temel faktör itişine" geçip geçemeyeceği.
Bu iki şey de başarılırsa, Zhipu'nun yüksek değerlemesi en azından anlatılmaya devam edilebilir bir alana sahip olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

