Claude'a ödediğin abonelik ücretinden optik modül şirketi ne kadar alıyor?

TL;DR
· Claude 20 dolarlık abonelik maliyet dağılımı, bir AI aylık ücretini model şirketleri, bulut bilişim, GPU, elektrik ve tedarik zincirine ayırıyor.
· AI aboneliklerinde sürekli çıkarım maliyeti vardır, geleneksel SaaS'ın yüksek marj varsayımı doğrudan uygulanamaz.
· İlgili varlıklar: OpenAI, Anthropic, Microsoft, Amazon, Google, NVIDIA (NVDA), TSMC, SK Hynix, Samsung, Micron, veri merkezleri ve elektrik zinciri.
Claude Pro'nun ABD'deki aylık yaklaşık 20 dolarlık ücretini model şirketleri, bulut bilişim, GPU amortismanı, elektrik ve tedarik zincirine ayıran bir tahmin tablosu, yatırımcıların AI uygulama gelirlerinin nasıl değerlendirilmesi gerektiğini yeniden tartışmasına neden oluyor.
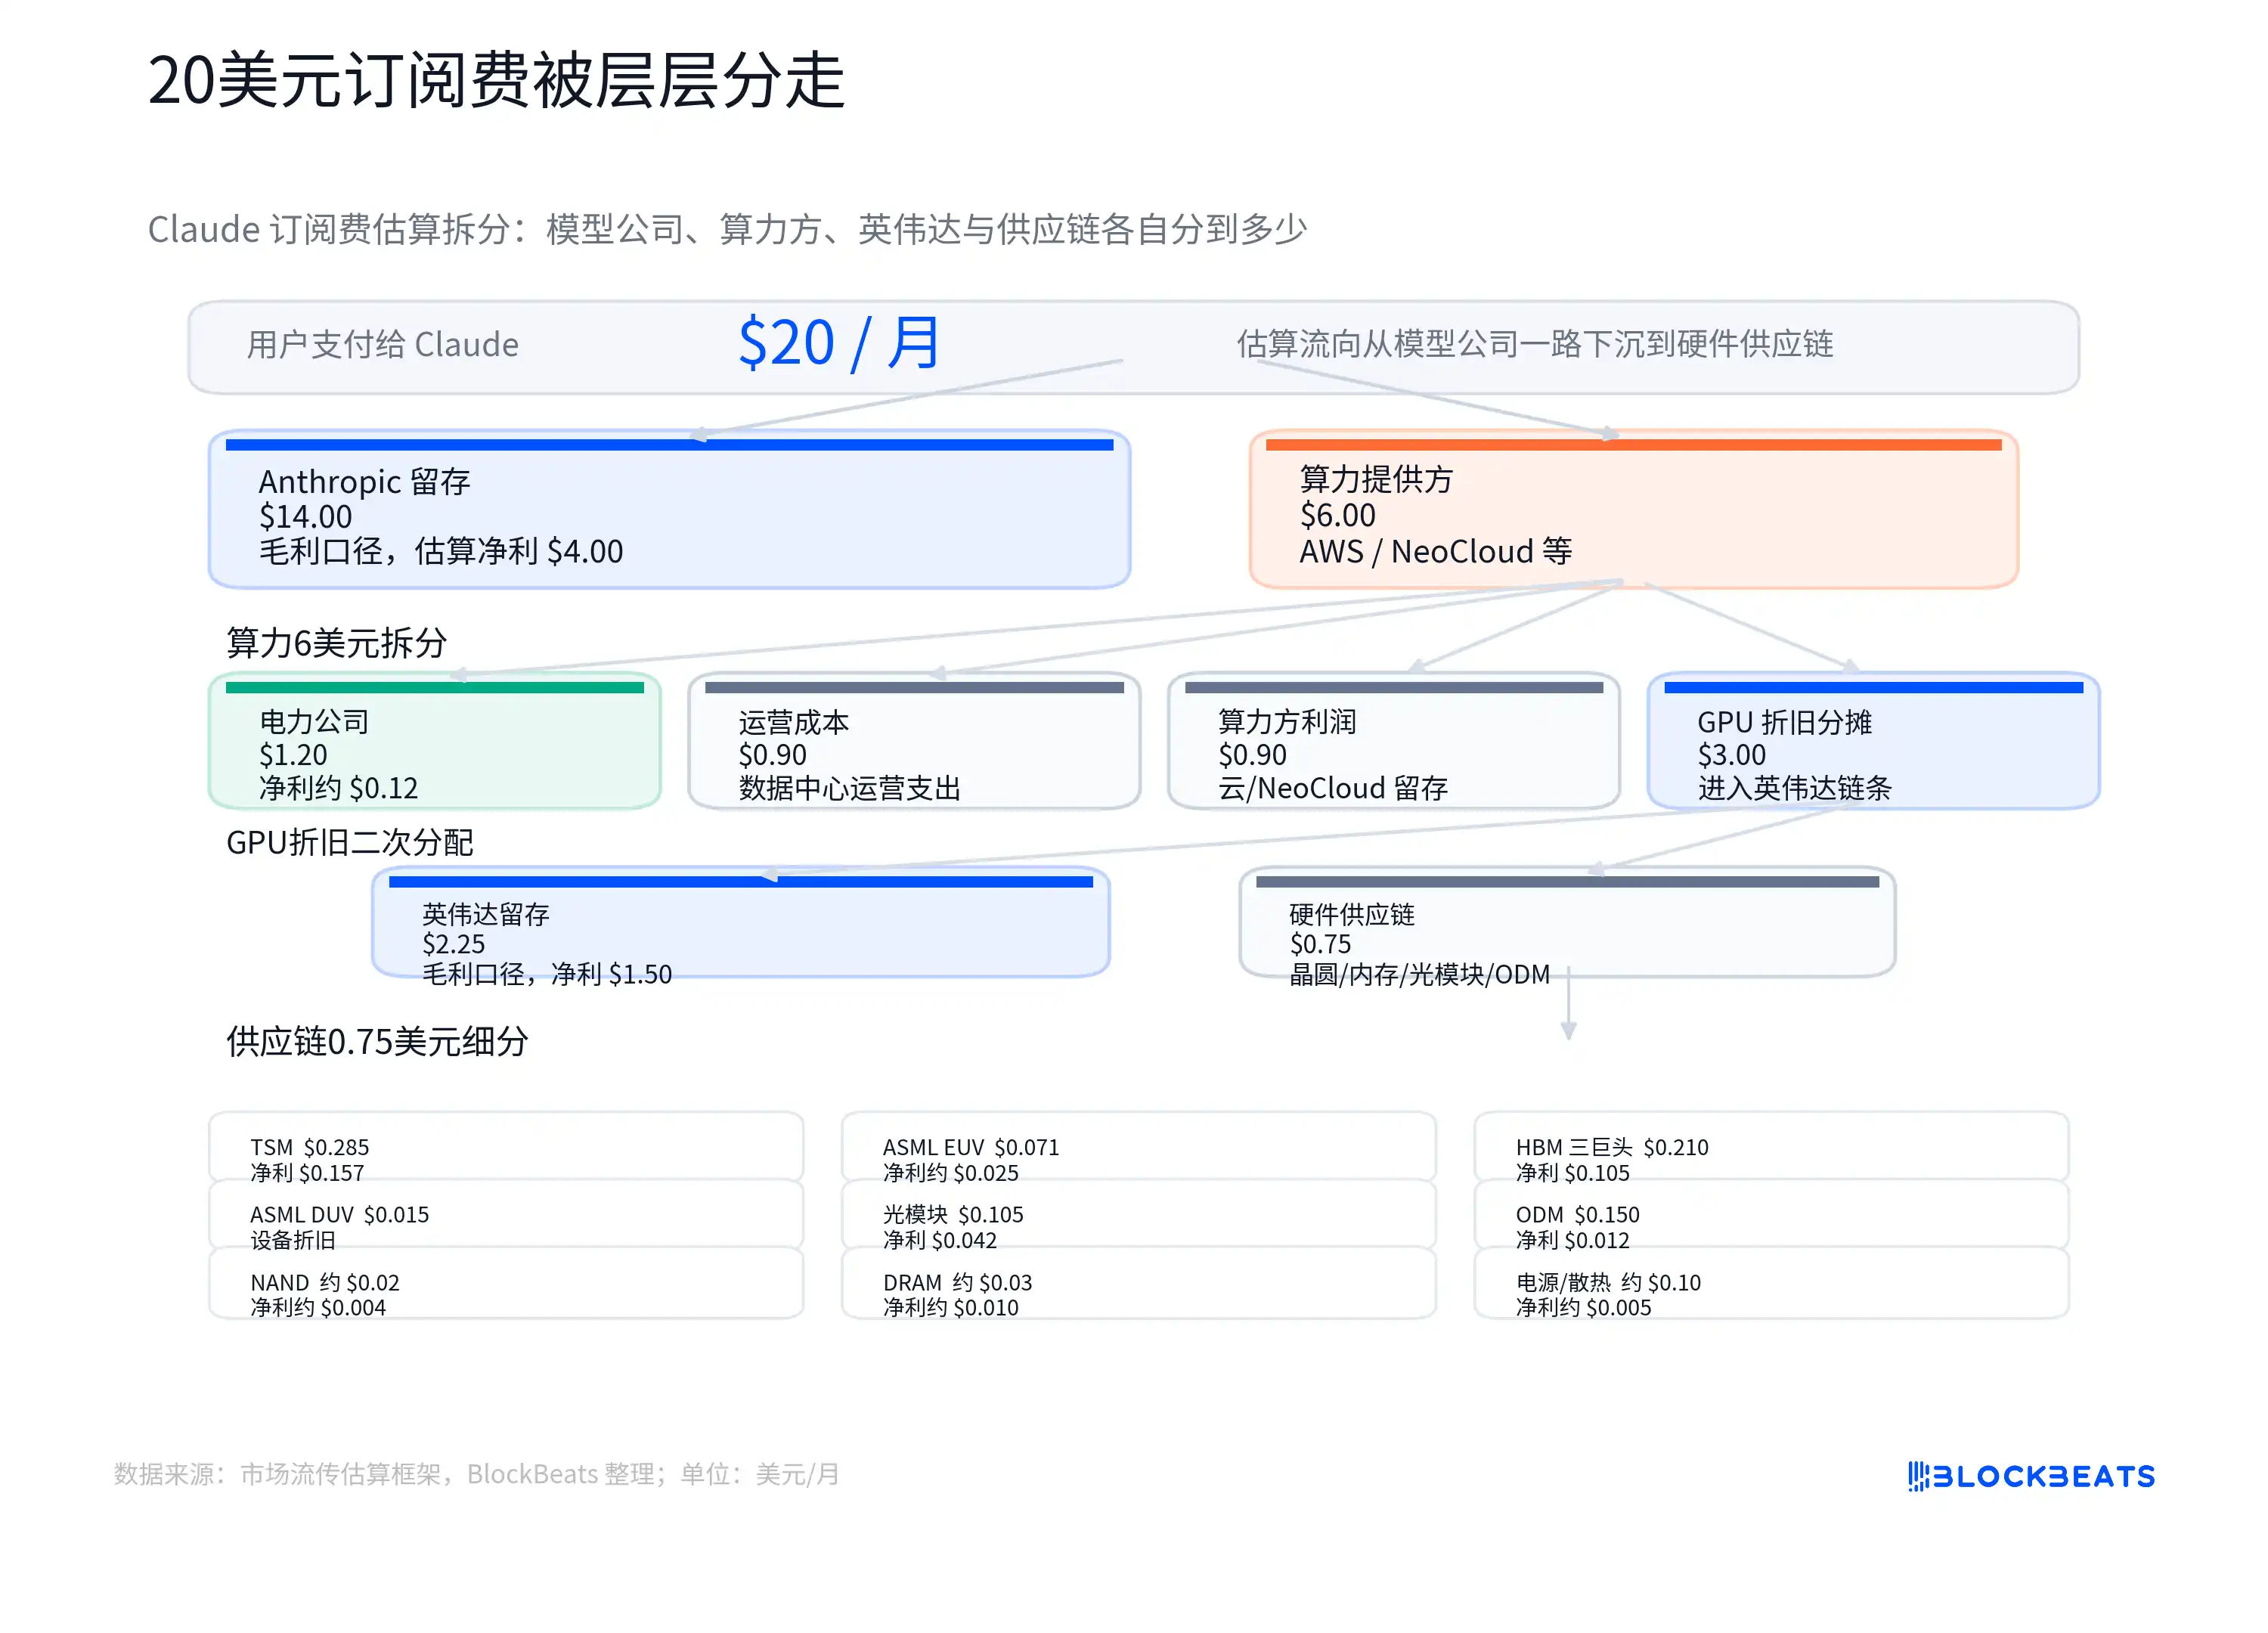
Bu tablo, Anthropic, AWS veya NVIDIA'nın resmi gelir paylaşım verileri değildir ve herhangi bir şirketin gerçek muhasebe kaydı olarak kabul edilemez. Değeri, daha temel bir soruyu gündeme getirmesinde yatıyor: Kullanıcıların AI uygulamalarına ödediği abonelik ücretlerinin ne kadarı, geleneksel SaaS gibi yazılım brüt karına dönüşebilir?
Geleneksel SaaS'ın değerleme vizyonu nettir. Yazılım yazıldıktan sonra, fazladan bir hesap satmanın ek maliyeti genellikle düşüktür ve olgun saf yazılım şirketlerinde brüt kar marjı genellikle %70 veya %80'in üzerindedir. Yatırımcılar yüksek katlar vermeye isteklidir çünkü gelir ölçeği büyüdükçe kar marjının daha da artma potansiyeli vardır.
AI uygulamalarının sorunu, kullanıcının her sorgusu, kod yazması, dosya analizi veya ajan çağrısının arkasında GPU süresi, elektrik, bellek bant genişliği ve bulut kaynakları tüketmesidir. Yüzeyde sabit bir aylık ücret varken, altta kullanıma göre değişen bir maliyet zinciri bulunur. Hafif kullanıcılar yüksek marj sağlarken, ağır kullanıcılar mevcut kotalar veya ilgili araç paketleri içinde sürekli görev çalıştırdığında maliyet hızla artabilir.
Bu nedenle, 20 dolarlık dağılım tablosunun sorguladığı şey, belirli bir şirketin kaç dolar aldığı değil, "AI uygulama gelirinin doğal olarak SaaS gelirine eşit olup olmadığı"dır. AI şirketlerinin yüksek katları hak ettiğini kanıtlamak için yalnızca kullanıcıların ödeme yapmaya istekli olduğunu değil, aynı zamanda kullanım ağırlıklı brüt kar marjının sürekli olarak iyileşebileceğini de göstermeleri gerekir.
Abonelik ücretinin arkasında bir çıkarım maliyet zinciri var
AI abonelikleri ile sıradan yazılım abonelikleri arasındaki en büyük fark, "bir kez kullanmanın" marjinal maliyetinin artık sıfıra yakın olmamasıdır.
Geleneksel SaaS'te, bir ekip fazladan bir hesap açtığında, hizmet sağlayıcının sunucu, müşteri hizmetleri ve bant genişliği maliyetleri olsa da, bu maliyetler genellikle her tıklamayla doğrusal olarak artmaz. Gerçekten pahalı olan, önceden yapılan Ar-Ge, satış ve müşteri edinmedir. Ürün ölçeklendikçe, yeni gelirin önemli bir kısmı elde tutulabilir.
Büyük model ürünleri farklılık gösterir. Kullanıcı bir soru girer, model bir yanıt üretir; bu sürece çıkarım denir, yani modelin kullanıcı tarafından çağrıldığındaki gerçek hesaplama işlemidir. Token, modelin metin okuma ve yazma işlemlerindeki temel ölçü birimidir. Kullanıcı ne kadar çok soru sorar, bağlam ne kadar uzun olur ve üretilen içerik ne kadar karmaşık hale gelirse, tüketilen token ve hesaplama gücü de o kadar artar.
Bu durum, sabit abonelik ile değişken maliyetler arasında bir çelişki yaratır. Claude Pro'nun ABD'deki aylık ücreti yaklaşık 20 dolar olup, fiyat bölgeye, vergilere ve Anthropic'in ayarlamalarına bağlı olarak değişebilir. Kullanıcı sabit bir fiyat görürken, model şirketleri oldukça farklı kullanım davranışlarıyla karşı karşıyadır. Kimi sadece e-posta yazar ve bilgi arar, kimisi ise uzun belgeler işler, kod görevleri çalıştırır veya daha karmaşık otomasyon süreçlerini kullanır.
Piyasada dolaşan bir ayrıştırma grafiği, bu durumu somutlaştırmaya çalışır: 20 doların bir kısmı model şirketine, bir kısmı ise bulut ve hesaplama gücü sağlayıcılarına gider. Hesaplama gücü maliyetleri; elektrik, bakım ve GPU amortismanını içerir. GPU alımları ise yukarı doğru NVIDIA, TSMC, HBM (Yüksek Bant Genişlikli Bellek) tedarikçileri, optik modüller, ODM'ler ve elektrikle ilgili şirketlere gider.
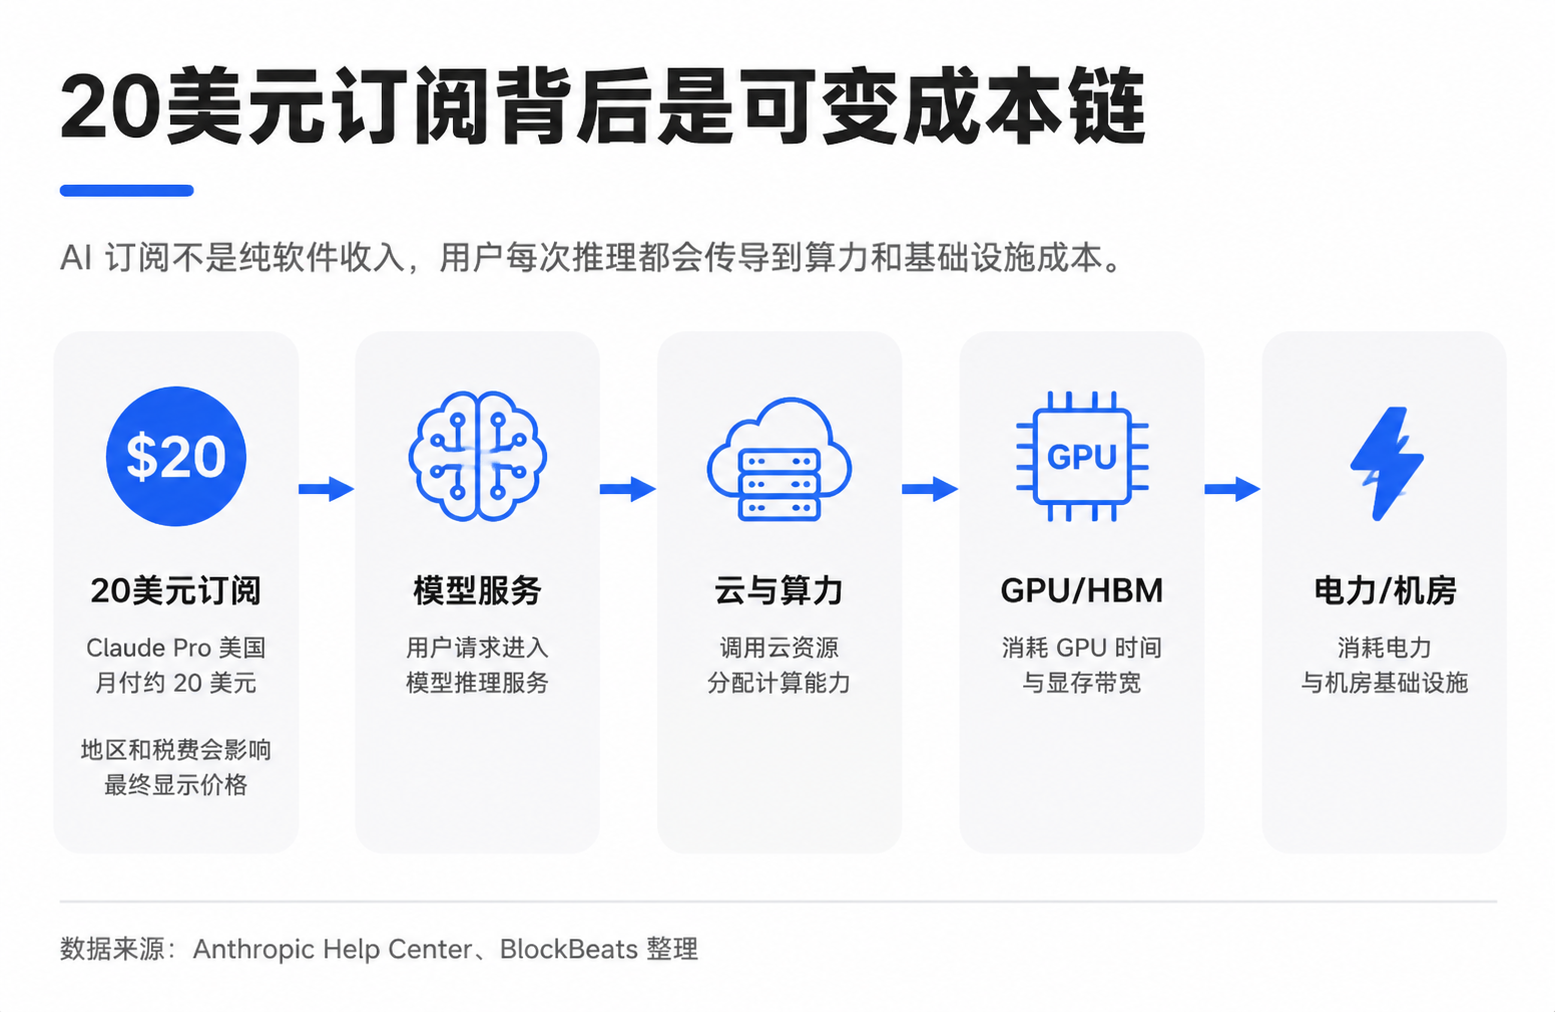
Buradaki "GPU amortismanı", pahalı GPU'ların maliyetinin tek seferde değil, kullanım ömrü, kullanım yoğunluğu veya muhasebe standartlarına göre yavaş yavaş AI hizmetlerine dağıtılması olarak anlaşılabilir. Gerçek dağıtım; paket sınırlamaları, ağır ve hafif kullanıcı oranı, bulut sağlayıcılarının iç fiyatlandırması, ayrılmış hesaplama gücü indirimleri, GPU kullanım oranı ve amortisman süresinden etkilenir. Ortalama maliyet, marjinal maliyete eşit değildir.
Yatırımcıların gerçekten odaklanması gereken yön şudur: AI uygulama şirketleri sadece gelir artışını açıklamamalı, aynı zamanda gelir artışının arkasındaki hesaplama gücü maliyetlerinin de aynı oranda artıp artmadığını yanıtlamalıdır. Kullanım hacmi, model verimliliğindeki iyileşmeden daha hızlı artarsa, abonelik geliri ne kadar yüksek olursa, brüt kar marjı üzerindeki baskı da o kadar belirgin hale gelebilir. Ancak verimlilik iyileştirmeleri yeterince hızlı olursa, model şirketleri yazılım şirketlerinin kar yapısına yeniden yaklaşma fırsatı bulabilir.
Altyapı Önce Daha Kesin Geliri Elde Eder
Mevcut aşamada, AI kullanımındaki artış daha doğrudan altyapıya yönelir ve tamamen uygulama katmanında kalmaz.
Kullanıcı ister Claude, ChatGPT, Gemini'de, ister kurumsal iç agent'larda model kullansın, çıkarım sonuçta hesaplama gücüne, elektriğe, belleğe ve ağa dayanır. Uygulama katmanında ürün değişiklikleri olabilir, ancak temel kaynak tüketimi daha katıdır. AI kullanımı artmaya devam ettiği sürece, bulut sermaye harcamaları, GPU alımları, HBM talebi ve veri merkezi elektrik tüketimi tetiklenecektir.
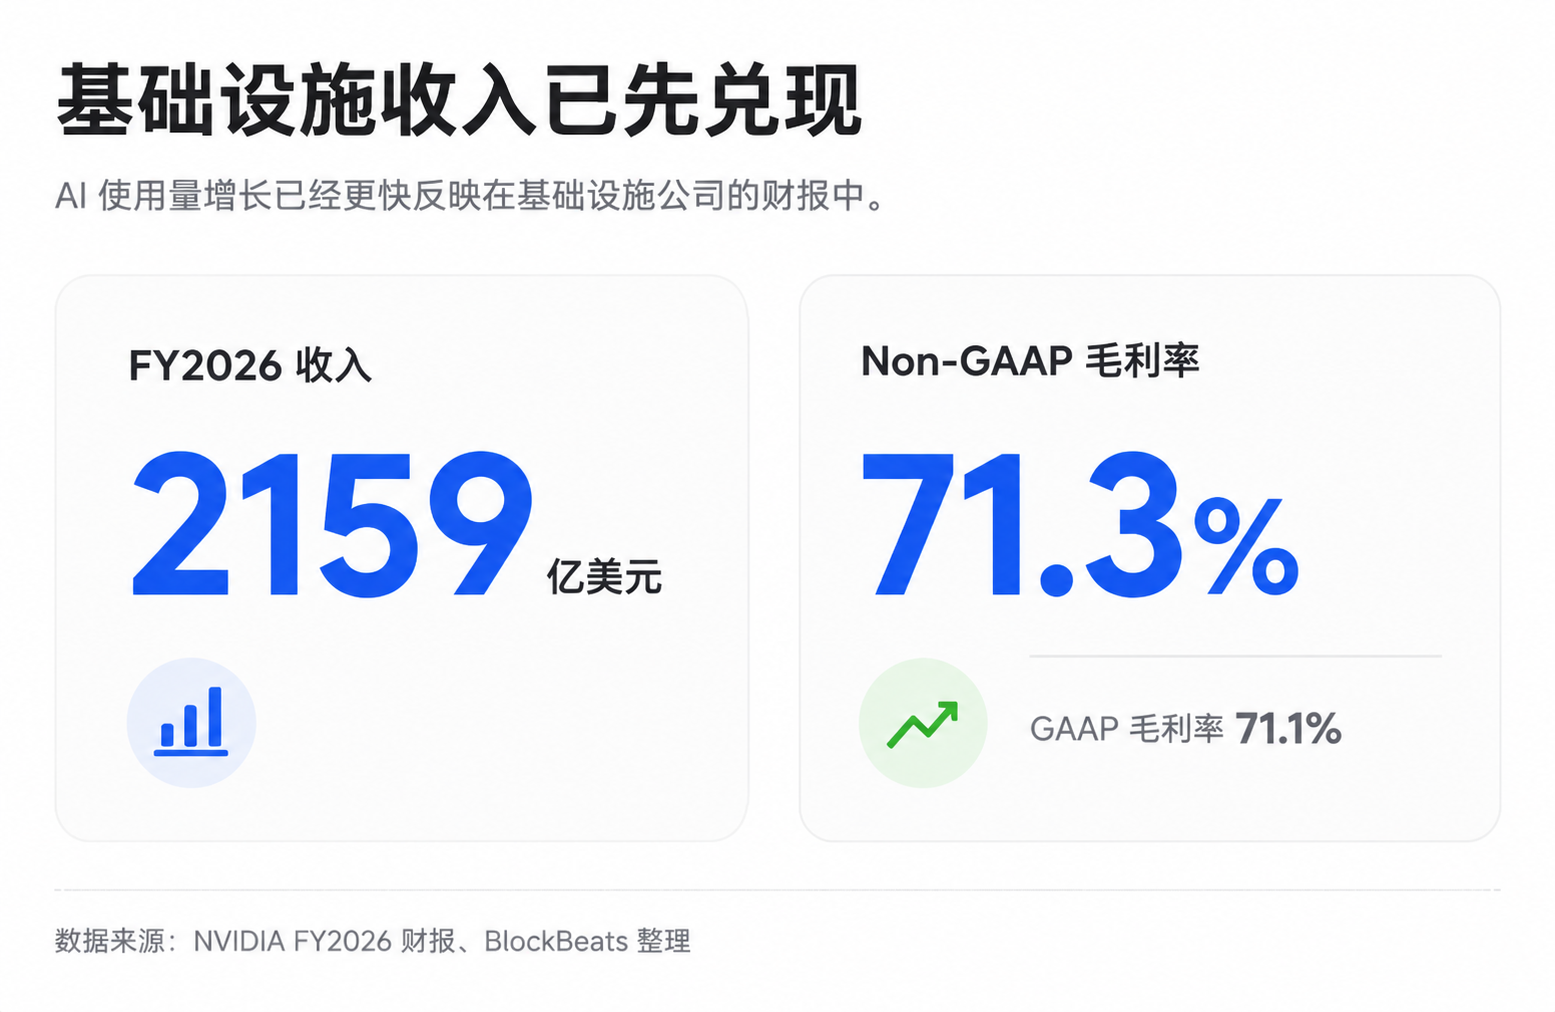
Bu nedenle NVIDIA, TSMC, SK Hynix gibi altyapı zincirindeki şirketler piyasa tarafından sürekli olarak yeniden değerlenmektedir. NVIDIA'nın son yıllardaki genel brüt kar marjı yüksek seviyelerdedir; FY2026 yılı için GAAP ve GAAP dışı brüt kar marjı yaklaşık %71,1 ve %71,3 olup, sonraki çeyrekler için yapılan yönlendirmeler de yüksek seviyelerde kalmaktadır. Belirli çeyreklerde belirli giderlerden kaynaklanan dalgalanmalar olabileceği ve kamuya açık mali tabloların AI veri merkezlerinin gerçek brüt kar yapısını her zaman doğrudan ayıramayacağı unutulmamalıdır, ancak kıt altyapının fiyatlandırma gücüne sahip olduğu gerçeği performansa yansımıştır.
HBM, bu zincirdeki en tipik halkadır. Sıradan bir bellek değil, AI hızlandırıcılarında yüksek verimli hesaplamayı destekleyen kritik bir bileşendir. Model boyutu, bağlam uzunluğu ve eşzamanlı çıkarım talebi arttıkça, AI çiplerinin yüksek bant genişlikli belleğe olan bağımlılığı da güçleniyor. Tedarik zinciri tahminleri, HBM'nin yeni nesil AI çiplerinin maliyetindeki payının arttığını gösteriyor; bu da SK Hynix, Samsung ve Micron'un AI döngüsünde yeniden fiyatlandırılmasının önemli bir nedeni.
Elektrik ve veri merkezleri de arka plan maliyetlerinden yatırım ana hattına dönüştü. Tek bir sıradan metin sorgusunun enerji tüketimi mutlaka abartılı olmayabilir, ancak karmaşık ajanlar, uzun bağlamlar, kod üretimi ve çok adımlı görevler hesaplama yükünü artırır. Bulut sağlayıcıları ve veri merkezi operatörleri için kritik olan, tek bir sorgunun ne kadar elektrik tükettiği değil, büyük miktarda çıkarım talebi sürekli olarak gerçekleştiğinde küme kullanım oranı, elektrik fiyatları, soğutma, sunucu odası kapasitesi ve şebekeye bağlanma kapasitesinin maliyet ve darboğaz haline gelmesidir.
Altyapı tarafının avantajı, performans doğrulamasının daha hızlı olmasıdır. Bulut sağlayıcılarının AI sermaye harcamaları zaten gerçekleşti; NVIDIA'nın gelir ve kâr marjı finansal raporlara yansıyor; HBM üreticilerinin siparişleri ve fiyatları da hızla gelir tablosuna giriyor. Model uygulama katmanındaki işlemler daha çok gelecekteki beklentilerle ilgilidir: abonelik dönüşümü, kurumsal penetrasyon oranı, API gelirleri ve gelecekteki maliyet düşüşlerinin ardından kârın serbest bırakılması.
Verimlilik iyileştirmeleri hala boğaların temel dayanağı
Yazılım yatırımcıları ve AI boğalarının itirazları yok değil. Verimlilik yanlılarının temel görüşü, bugünkü yüksek çıkarım maliyetlerinin sadece erken aşama bir fenomen olduğu; model optimizasyonu, önbellekleme, küçük modeller, özel çipler ve daha yüksek küme kullanım oranlarının birim maliyetleri sürekli olarak düşüreceğidir. Maliyetler yeterince hızlı düşerse, AI uygulamaları yine de yüksek marjlı yazılım mantığına dönebilir.
Bu itirazın gerçekçi bir temeli var. Bazı ana akım modeller, aynı veya daha yüksek yeteneklerle birim fiyatlarını önemli ölçüde düşürdü. OpenAI, GPT-4o mini'nin erken dönem text-davinci-003'e kıyasla token başına maliyetinin %99 düştüğünü açıkladı. Farklı şirketlerin hızı tam olarak aynı değil; Anthropic son zamanlarda daha çok aynı fiyata yükseltme ve model katmanlaması yaparken, sektörün yönü hala daha düşük maliyetle daha güçlü yetenekler sunmak.
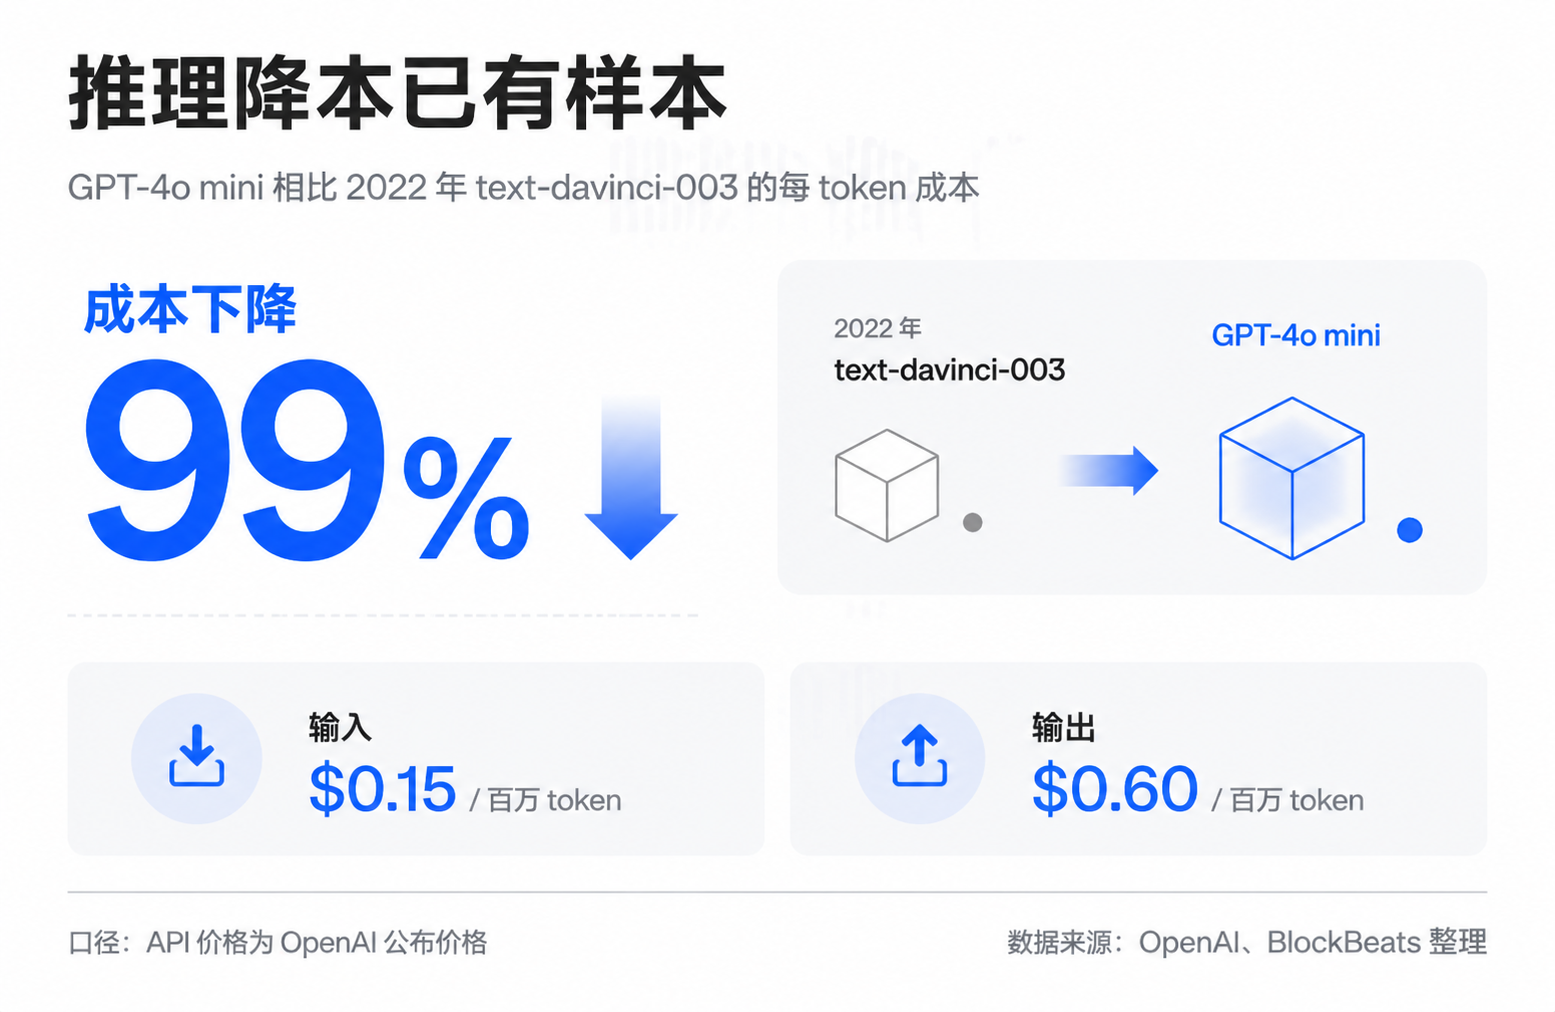
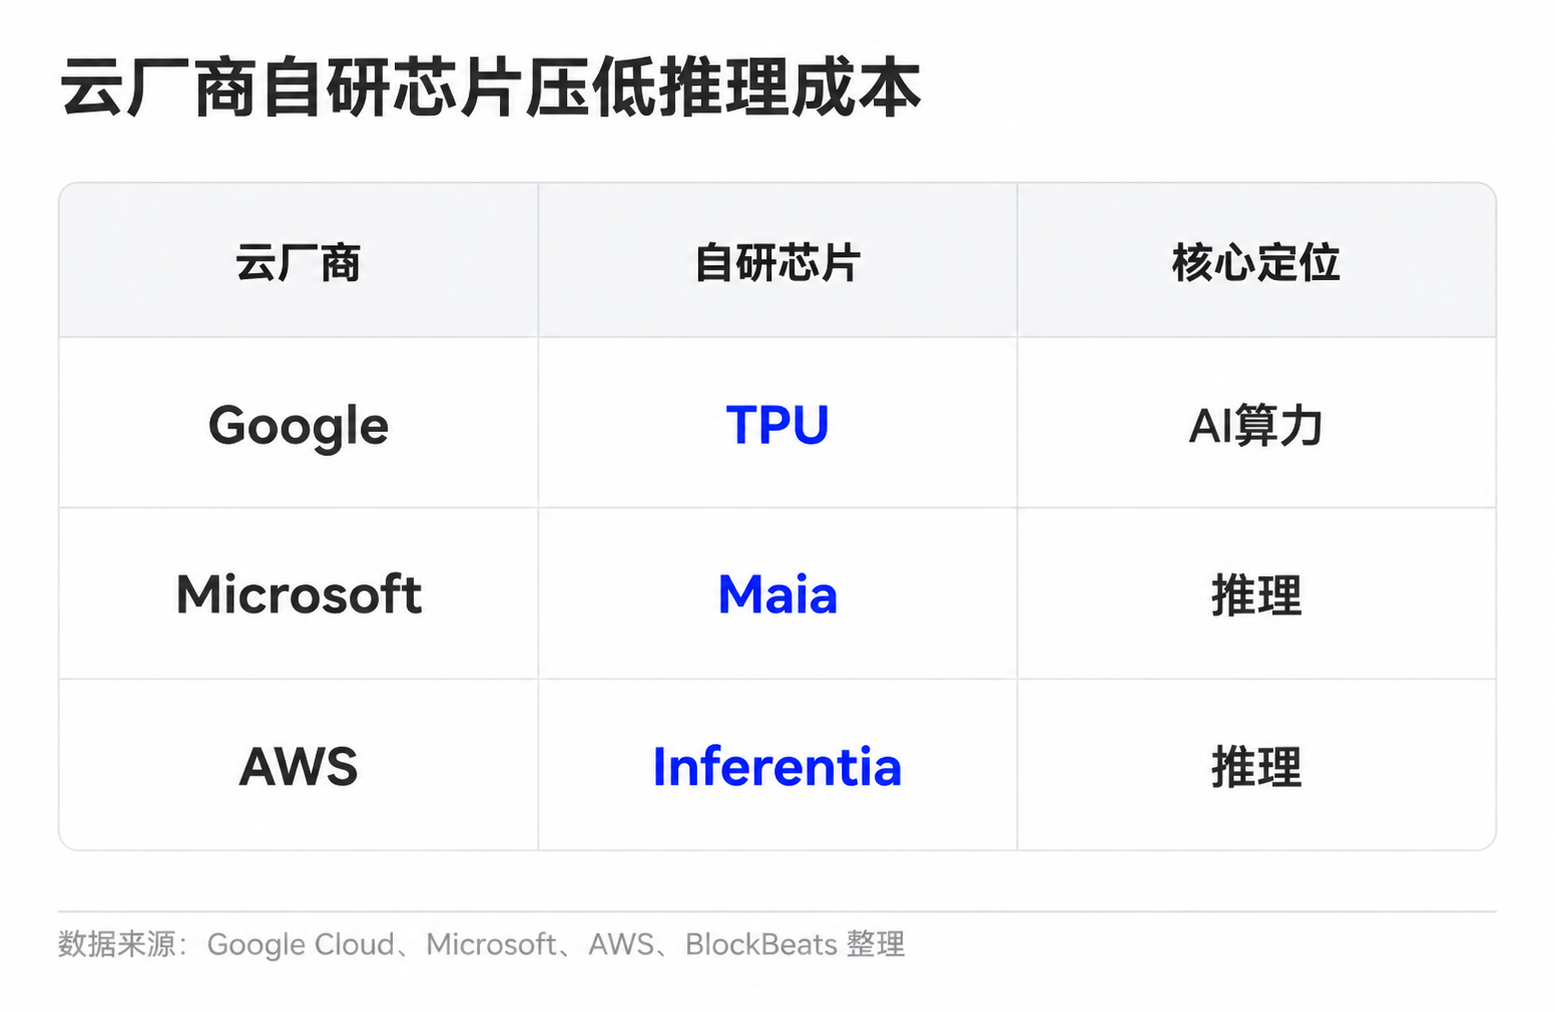
Model şirketlerinin birim ekonomisini iyileştirmek için çeşitli yöntemleri var. Basit görevler küçük modellere, sık yapılan istekler önbellek yeniden kullanımına, uzun bağlam ve karmaşık görevler ise daha güçlü modellere yönlendirilir. Bulut sağlayıcıları, özel çipler ve küme zamanlaması yoluyla birim hesaplama maliyetini düşürüyor. Google'ın TPU'su var, Microsoft çıkarım için Maia'yı piyasaya sürdü, Amazon da Trainium ve Inferentia'yı ilerletiyor.
Yalnızca teknolojik ilerlemeye bakıldığında, yapay zeka uygulamalarının kâr marjlarında iyileşme potansiyeli bulunuyor. Daha ucuz çıkarım, daha iyi model yönlendirme ve daha güçlü sıkıştırma yetenekleri, aynı 20 dolarlık aboneliğin daha fazla kullanımı kapsamasını sağlayabilir. Hafif kullanıcılar, yüksek fiyatlı kurumsal paketler, API katmanlı fiyatlandırma ve daha sıkı kullanım limitleri de genel birim ekonomisini iyileştirebilir.
Zorluk, maliyet düşüşünün tek değişken olmamasıdır. Yapay zeka uygulamaları, basit sohbetlerden daha ağır iş yüklerine doğru ilerliyor. Geçmişte kullanıcılar yalnızca soru-cevap ve metin düzeltme yaparken, artık giderek daha fazla talep kod ajanları, uzun belge işleme, video ve çok modlu üretim ile kurumsal otomasyon süreçlerinden geliyor. Bu senaryolar daha yüksek değer taşıyor ancak aynı zamanda daha fazla tüketim gerektiriyor. Model ne kadar kullanışlı olursa, kullanıcıların ona daha karmaşık ve uzun süreli görevler verme olasılığı da o kadar artıyor.
Bu noktada ayrışma daha somut hale geliyor: Çıkarım maliyetlerindeki düşüş, kullanım miktarı ve görev karmaşıklığındaki artışı geçebilecek mi? Birim maliyet hızla düşse bile, ortalama kullanıcı tüketimi daha hızlı artarsa, model şirketlerinin ağırlıklı brüt kâr marjı baskı altında kalmaya devam edecektir. Tersine, model yönlendirme, önbellekleme, özel çipler ve fiyat katmanlaması yeterince etkili olursa, yapay zeka abonelikleri bugünkü ağır maliyet yapısından kademeli olarak kurtulabilir.
Abone Sayısı Brüt Kâr Marjı Değildir
20 dolarlık bölünme grafiği nihai bir durum olarak anlaşılmamalıdır. Daha çok mevcut aşamadaki bir değerleme uyarısı niteliğindedir: Piyasa, model şirketlerinin brüt kâr marjlarına dair yeterince şeffaf veri göremediğinde, yatırımcıların "yapay zeka uygulamaları doğal olarak SaaS'a eşittir" varsayımını indirime tabi tutması gerekir.
OpenAI, Anthropic gibi halka açık olmayan model şirketleri için dışarıdaki yatırımcıların tam mali tabloları görmesi zordur. Finansman belgeleri, iş birliği açıklamaları, bulut maliyet yapıları, kurumsal paket fiyatları, API gelir payları ve kullanım kısıtlamaları, değerlendirme için ipuçları haline gelir. Gerçekten değerli veri, ücretli kullanıcı sayısı değil; hafif ve ağır kullanıcıların oranı, kurumsal müşterilerin yoğun kullanım için daha yüksek fiyat ödemeye istekli olup olmadığı, bulut hesaplama maliyetlerinin düşüp düşmediği ve birim çıkarım maliyetlerindeki düşüşün şirketin brüt kâr marjına yansıyıp yansımadığıdır.
Halka açık şirketler zincirindeki doğrulama, finansal raporlarda daha hızlı görülecektir. NVIDIA'nın genel brüt kâr marjı ve veri merkezi gelir büyümesi, TSMC'nin ileri üretim süreci ve paketleme talebi, HBM üreticilerinin fiyatları ve kârlılıkları ile bulut sağlayıcılarının sermaye harcama yoğunluğu, yapay zeka kullanımının hâlâ altyapı tarafına aktarılıp aktarılmadığını yansıtmaya devam edecektir. Bu göstergeler güçlü kalırken model uygulama katmanında brüt kâr marjı iyileşmesine dair kanıt eksikse, piyasa altyapıya daha belirgin bir değerleme primi vermeye devam edecektir.
Sonuç olarak, model şirketlerinin daha yüksek bir değerleme çıpası elde etmesi için yalnızca kullanıcıların 20 dolar ödemeye istekli olduğunu değil, aynı zamanda bu abonelik ücretlerinin yoğun kullanımdan sonra bile yeterli brüt kâr bıraktığını kanıtlaması gerekiyor. Bir sonraki fiyatlandırma ayrışması muhtemelen ARR'nin başlık rakamında değil, çıkarım maliyetleri, paket sınırlamaları ve kurumsal ödeme fiyatlarının aynı anda işleyip işlemediğinde olacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler