Oracle'nin tarihinin en güçlü mali raporu sonrası yaşanan sert düşüş, sezgisel olmayan AI ticareti şimdi hangi göstergelere bakıyor?

TL;DR
· Oracle güçlü finansal sonuçlar ve bulut hizmetleri rehberliği açıkladı, ancak işlem sonrası hisseleri %10'dan fazla düştü; piyasa AI altyapısının çok pahalı olduğundan endişe ediyor.
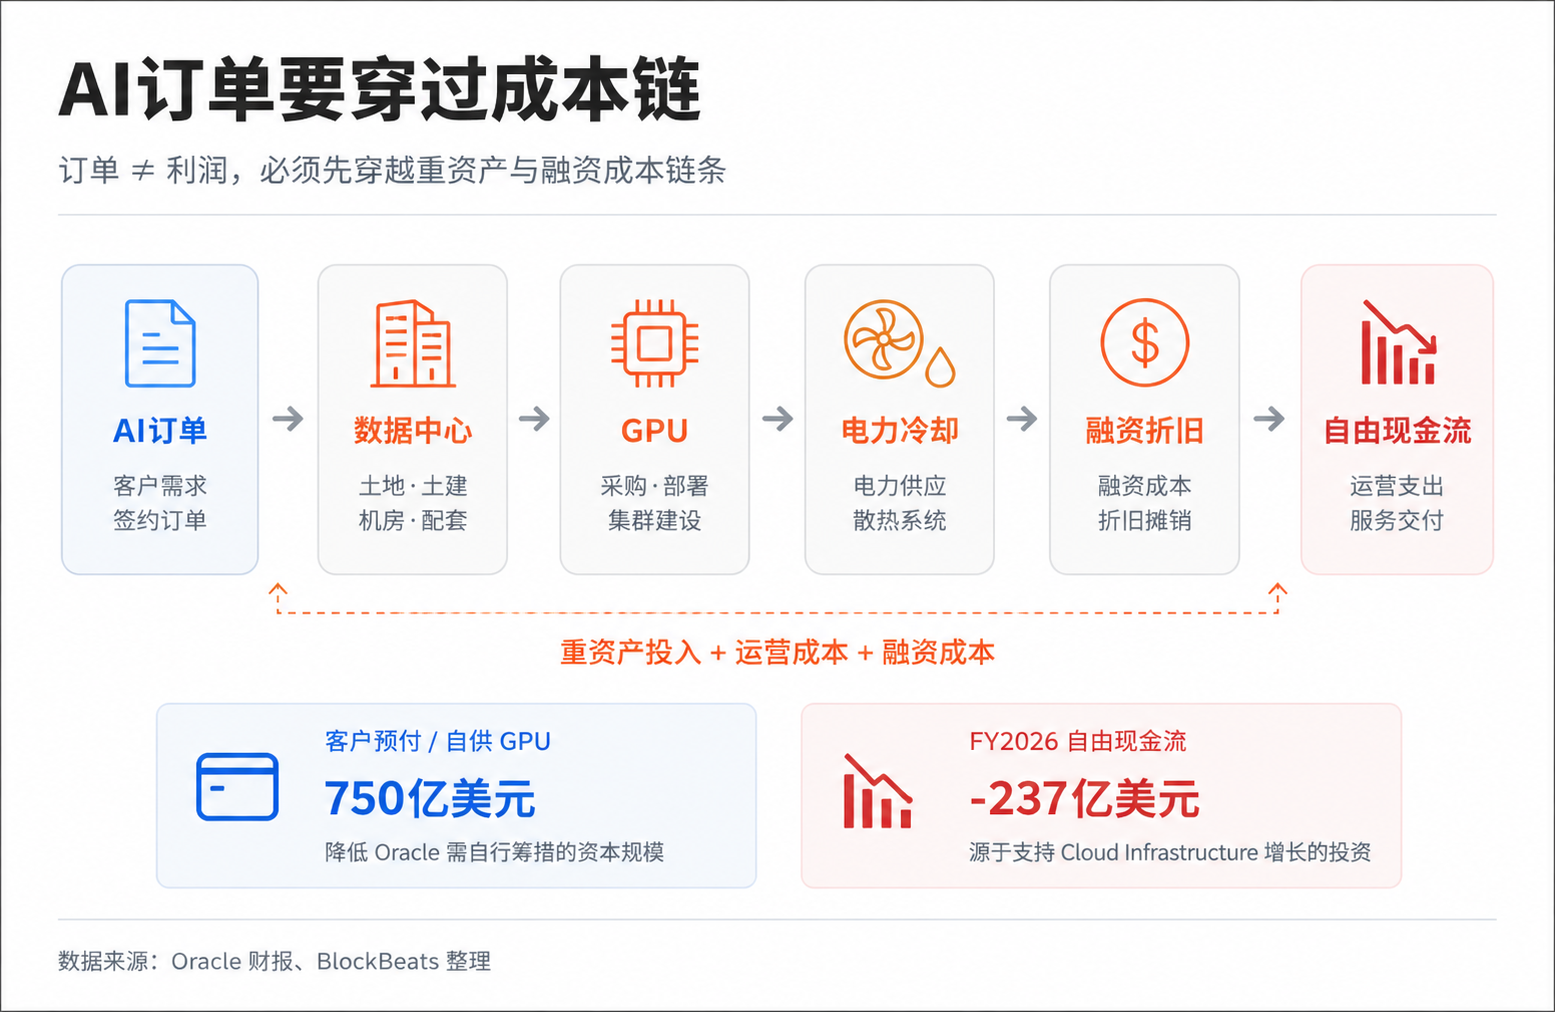
· Talep kaybolmadı, sorun şu: Siparişler veri merkezleri, GPU'lar, elektrik ve finansman maliyetlerinden geçtikten sonra ne kadar serbest nakit akışı kalacak?
· İlgili varlıklar: ORCL, NVDA, MSFT, AMZN, GOOG, META, QQQ ve potansiyel olarak halka arz edilecek OpenAI, Anthropic, SpaceX.
Oracle'ın bu finansal raporu, AI yatırımcılarının görmek isteyeceği hemen her şeyi içeriyor.
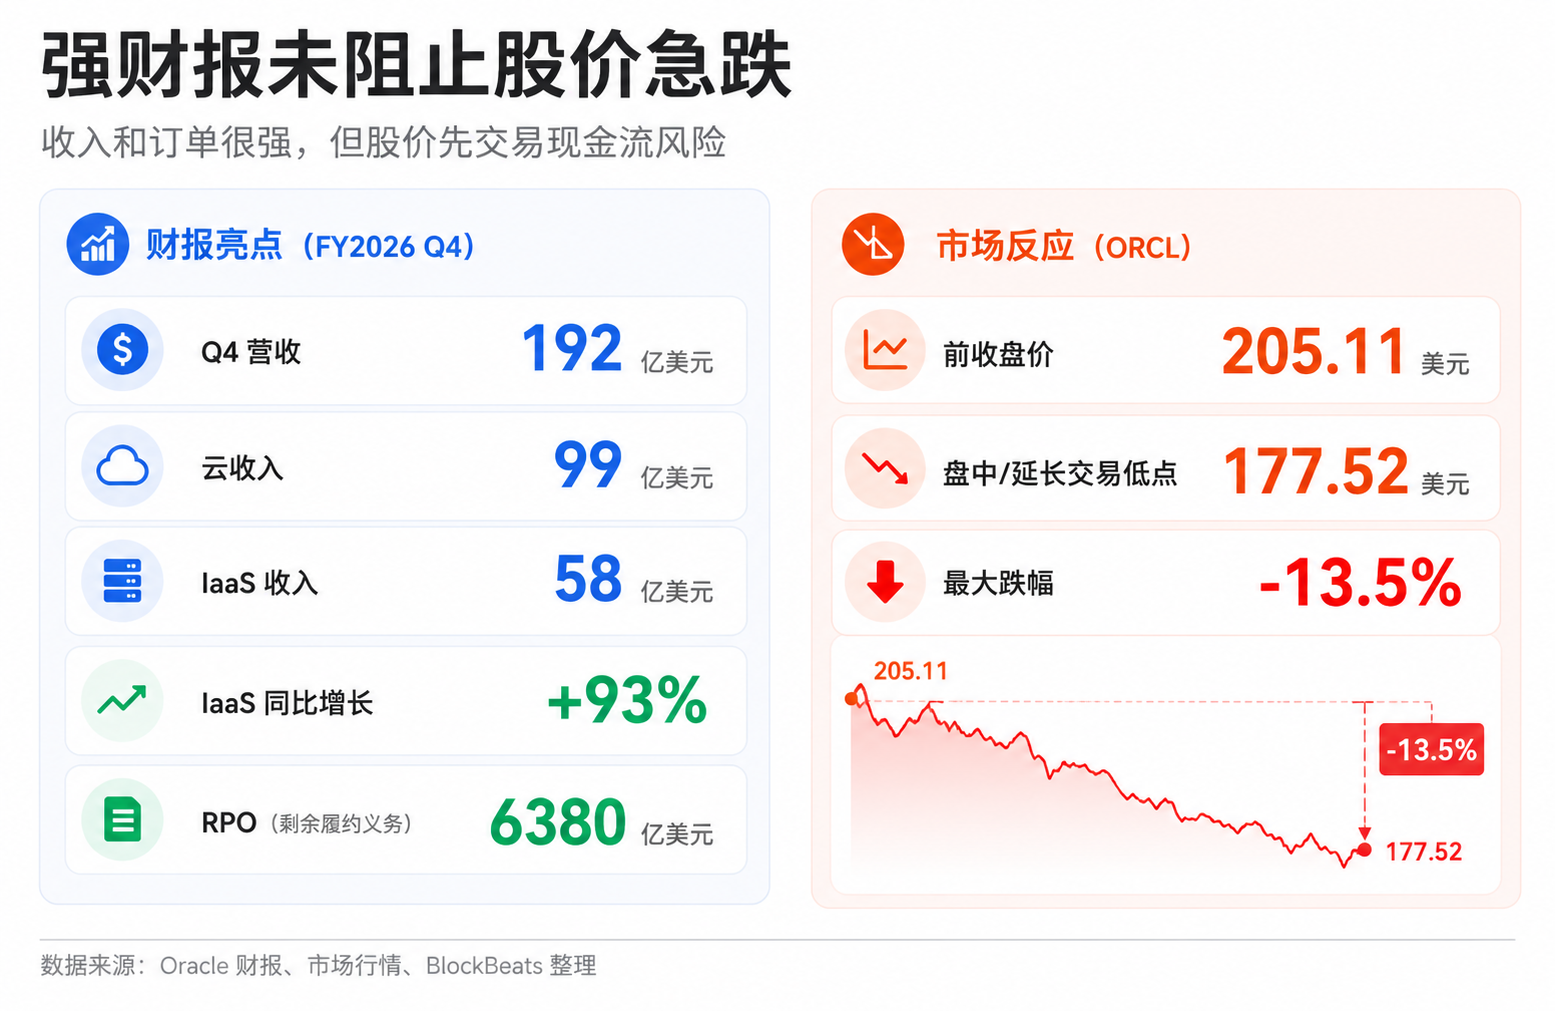
Oracle'ın resmi finansal raporuna göre, 2026 mali yılının dördüncü çeyreğinde gelir 19,2 milyar dolar, bulut geliri 9,9 milyar dolar ve IaaS (Altyapı Hizmeti) geliri 5,8 milyar dolar olup yıllık %93 artış gösterdi. Kalan yükümlülükler (RPO, imzalanmış ancak henüz muhasebeleştirilmemiş gelir) 553 milyar dolardan 638 milyar dolara yükseldi. Şirketin 2027 mali yılının ilk çeyreği için verdiği rehberlik de güçlüydü: Toplam gelirin yıllık %27 ila %29 artması, bulut gelirinin ise sabit kur üzerinden %57 ila %63 artması bekleniyor. Yıllık gelir rehberliği ise 90 milyar dolar.
Ancak piyasanın ilk tepkisi ödüllendirme değil, satış oldu. Verilere göre, Oracle hisseleri işlem sonrası uzatılmış seansta önceki kapanış olan yaklaşık 205,11 dolardan 177,52 dolara kadar geriledi ve maksimum düşüş yaklaşık %13,5 oldu.
Bu AI ticaret döngüsündeki en dikkat çekici değişiklik şu: Şirket büyümeden bahsediyor, ancak hisse senedi fiyatı geri dönüşü sorguluyor.
Son iki yılda piyasa, "AI talebinin ne kadar büyük olduğu" için prim ödemeye istekliydi. Bulut gelir artışı, işlem gücü siparişleri, GPU alımları ve model şirket ortaklıkları, değerlemeyi yukarı çekmek için birer gerekçeydi. Oracle'ın bu tepkisi, aynı iyi haberlerin piyasa tarafından farklı bir formülle yeniden hesaplandığını gösteriyor: Sipariş almak için şirketin ne kadar önceden para harcaması gerekiyor? Ne kadar borç alması gerekiyor? Hisse senedi mi ihraç etmeli? Veri merkezi teslim edildikten sonra ne kadar sürede tam kapasiteye ulaşacak? Brüt kar marjı ve serbest nakit akışı ne zaman yetişecek?
AI talebi hala var, ancak AI ticareti "kim sipariş alıyor" aşamasından "kim hesabı doğru yapıyor" aşamasına geçiyor.
İyi Finansal Rapor Finansman Endişelerini Tetikledi
Sadece gelir tarafına bakıldığında, Oracle sorunlu bir şirket gibi görünmüyor.
Dördüncü çeyrek geliri piyasa beklentilerinin üzerinde geldi, bulut geliri büyümeye devam etti ve özellikle IaaS büyüme hızı güçlüydü. RPO'daki büyük artış, gelecekteki gelir görünürlüğünü de artırdı. AI bulut altyapısına yönelen bir şirket için bu tür verilerin "talebin gerçek olduğu" anlatısını desteklemesi gerekirdi.
Şirketin yönlendirmeleri de aynı şekilde agresif. Önümüzdeki mali çeyrekte hem gelir hem de bulut işlerinde yüksek büyüme bekleniyor ve 2027 mali yılı için toplam gelir hedefi 90 milyar dolar olarak belirlendi. Telefon konferansı ve medya özetlerinde ayrıca büyük AI altyapı sözleşmeleri, veri merkezi teslimat takvimleri ve OpenAI gibi müşteri iş birliği ipuçlarından bahsedildi. Müşteriler sipariş vermeyi bırakmadı ve AI hesaplama talebi aniden ortadan kaybolmadı.
Piyasa artık sadece sipariş büyüklüğüne değil, siparişlerin arkasındaki sermaye tüketimine de bakıyor.
AI bulutu, hafif varlıklı bir yazılım işi değil. Oracle'ın öncü model şirketlerinin ve büyük kurumsal müşterilerin taleplerini karşılaması için veri merkezleri inşa etmesi, GPU'ları satın alması veya kiralaması, ağ, güç ve soğutma sistemlerini yapılandırması ve müşteri geliri tam olarak muhasebeleşmeden önce büyük miktarda nakit yatırması gerekiyor. Sipariş ne kadar büyükse, gelecekteki gelir o kadar görünür olur, ancak ön yatırım da o kadar ağır olur.
İşte bu yüzden "iyi haber satış nedeni haline gelir". RPO'daki artış, gelecekte yapılacak iş olduğu anlamına gelir ve aynı zamanda şirketin kapasiteyi inşa etmesini gerektirir. Bulut gelirindeki yüksek büyüme, talebin güçlü olduğunu kanıtlarken, piyasanın sermaye harcamalarının artmaya devam edeceği beklentisini de güçlendiriyor. Yatırımcılar aynı veri setini başka bir soruya çevirmeye başlıyor: Bu şirket, bu büyümeyi elde etmek için daha ağır bir bilanço mu kullanmak zorunda?
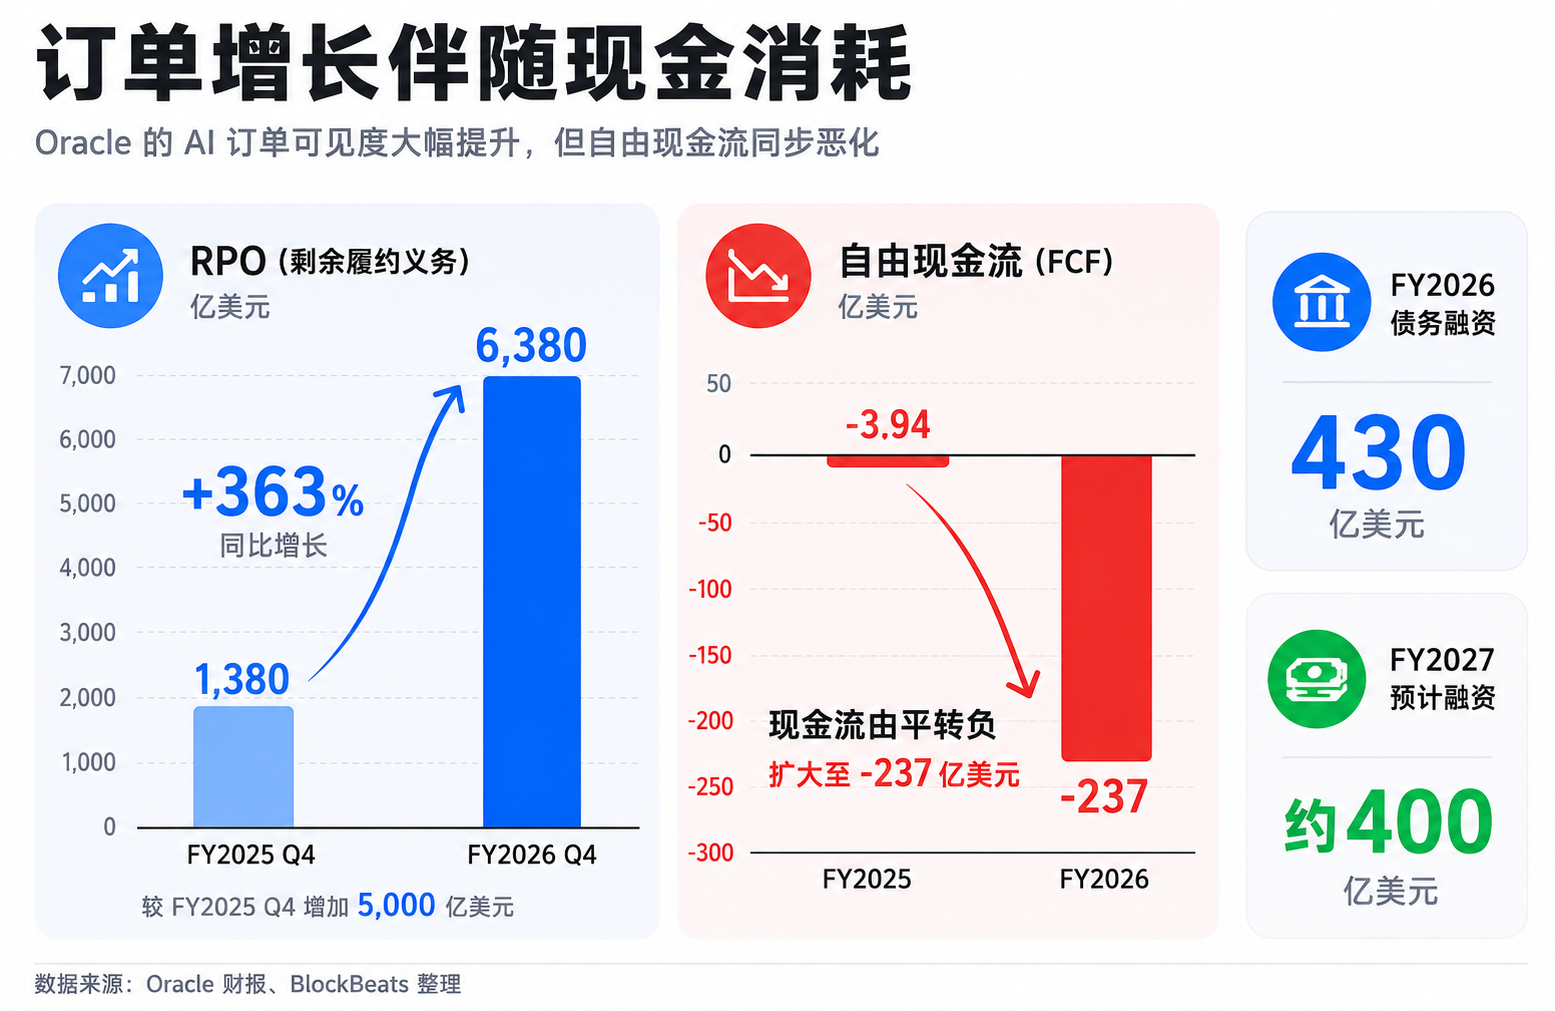
Oracle'ın resmi açıklamasına göre, 2026 mali yılı serbest nakit akışı -23,7 milyar dolar. Şirket, 2026 mali yılında 43 milyar dolar borç finansmanı ve 5 milyar dolar öz sermaye finansmanı tamamladı. 2027 mali yılı için şirket, daha önce duyurulan 20 milyar dolarlık ATM hisse senedi ihraç planı da dahil olmak üzere, borç ve öz sermaye yoluyla yaklaşık 40 milyar dolar finansman sağlamayı bekliyor ve 2026 takvim yılında daha fazla borç ihracı beklemediğini belirtiyor.
Burada ayrıca değerleme çerçevesine dahil edilmesi gereken ters bir bilgi var. Şirket, büyük AI sözleşmelerinde müşteri ön ödemeleri veya kendi GPU'larını tedarik etmelerinin toplam 75 milyar dolar olduğunu ve bunun Oracle'ın kendi başına toplaması gereken sermaye miktarını azaltabileceğini belirtiyor. Başka bir deyişle, baskı "tüm paranın önce Oracle tarafından ödenmesi" değil, piyasanın teyit etmesi gereken şey: Müşteri ön ödemeleri ve kendi donanım tedariki düşüldükten sonra, şirketin kalan finansman, amortisman ve operasyonel yükünün hala çok ağır olup olmadığı.
Büyüme hala değerli, ancak piyasa, büyümenin değerinin büyümenin maliyetinden daha yüksek olduğuna dair kanıt talep etmeye başlıyor.
AI Altyapısı Daha Çok Enerji Santraline Benziyor, Yazılım Aboneliğine Değil
AI altyapısının yatırımcıların en kolay yanlış anladığı noktalardan biri, onu geleneksel bir yazılım büyümesi olarak görmeleridir.
Bir yazılım şirketi için ideal model, ürün geliştirildikten sonra yeni müşteri eklemenin marjinal maliyetinin düşük olması ve gelir büyümesinin nispeten hızlı bir şekilde kara dönüşebilmesidir. AI bulutu ise daha çok bir enerji santrali, otoyol ve deponun birleşimi gibidir. Müşteriler fiilen kullanmaya başlamadan önce, şirketin önce sunucu odalarına, çiplere, elektriğe ve ağa sahip olması gerekir. Müşteriler kullanmaya başladıktan sonra ise amortisman, bakım, enerji tüketimi ve yükseltme maliyetlerini üstlenmek zorundadır.
Bu, bir zaman uyumsuzluğu yaratır: Nakit akışı baskısı önce gelir, kâr ise sonra gerçekleşir.
Bunu, çok sayıda rezervasyon alan ve bu nedenle daha fazla şube açmaya karar veren bir restoran gibi düşünebilirsiniz. Rezervasyonlar talebin iyi olduğunu gösterir, ancak şube açmak için önce kira ödemek, tadilat yapmak, ekipman satın almak ve personel işe almak gerekir. Rezervasyonlar ne kadar fazlaysa, genişleme o kadar hızlı olur ve başlangıçtaki nakit akışı o kadar sıkışır. Yeni şubeler dolup, masa devir hızı istikrar kazanıp, kişi başı harcama kira ve işçilik maliyetlerini karşılamaya başladığında, ancak o zaman bu rezervasyonlar kâra dönüşür.
AI veri merkezleri de benzer bir mantığa sahiptir, sadece tutarlar daha büyük, döngüler daha uzun ve belirsizlik daha yüksektir.
Oracle, öncü model şirketleri ve büyük kurumsal müşterilerle karşı karşıyadır. Bu müşterilerin bilgi işlem talebi oldukça gerçek olabilir veya uzun vadede büyüme gösterebilir. Ancak altyapı sağlayıcıları önceden bir bahis yapmak zorundadır: Ne kadar GPU satın alınacak, ne kadar kapasite inşa edilecek, ne kadar elektrik enerjisi bağlanacak ve uzun vadeli sözleşmeler hangi fiyattan imzalanacak. Gelecekte kullanım oranı beklenenden yavaş artarsa, bulut hizmet fiyatları düşerse veya elektrik ve donanım maliyetleri tahmin edilenden yüksek olursa, bugün cazip görünen siparişler hızla yüksek kaliteli nakit akışına dönüşmeyebilir.
Piyasanın sermaye harcamalarına bu kadar duyarlı olmasının nedeni de budur.
Sermaye harcamaları kendi başına kötü bir şey değildir. Bulut sağlayıcıları için kapasiteyi genişletmek, AI talebini yakalamanın gerekli bir koşuludur. Nvidia, Microsoft, Amazon, Google ve Meta'nın tümü aynı zincir üzerindedir: Birileri çip satar, birileri bulut inşa eder, birileri modeller eğitir ve birileri modelleri ürünlere entegre eder. Geçmişte yatırımcılar, tüm zincirin AI talebinin genişlemesinden fayda sağlayacağına inanmaya istekliydi.
Ancak sermaye harcamaları büyüdükçe, piyasa "büyüme için para harcamak" ile "kâr için para harcamak" arasında ayrım yapmaya başlayacaktır.
Bir şirketin veri merkezleri hızla doluyorsa, müşteriler istikrarlı bir şekilde sözleşmelerini yeniliyorsa, bulut brüt marjı iyileşiyorsa ve serbest nakit akışı toparlanıyorsa, yüksek sermaye harcamaları gelecekteki kârları önceden kilitlemek anlamına gelir. Tersine, eğer bir şirket sürekli olarak yatırımı artırıyor ancak genişlemeyi desteklemek için sürekli finansman sağlamak zorunda kalıyorsa ve kârlar amortisman, faiz ve işletme maliyetleri tarafından tüketiliyorsa, yüksek büyüme iskontoya uğrayacaktır.
Oracle'daki bu düşüş, özünde piyasanın AI altyapısını "gelir hikayesi"nden çıkarıp "varlık getirisi" çerçevesine yeniden yerleştirmesidir.
Açık Piyasa AI Varlıklarını Yeniden Karşılaştırmaya Başlıyor
Oracle bir istisna değil, sadece daha büyük bir sorunu önceden ortaya çıkarıyor: Açık piyasa, AI varlık kalitesini yeniden karşılaştırıyor.
Geçmişte AI işlemlerinde nispeten basit bir sıralama vardı. Bilgi işlem gücüne en yakın olan, modellere en yakın olan ve kurumsal AI harcamalarını alabilen, primli bir değerlemenin tadını çıkarırdı. Nvidia, GPU talebi nedeniyle temel bir varlık haline geldi, bulut sağlayıcıları eğitim ve çıkarım talebini üstlendikleri için yeniden değerlendi ve yazılım şirketleri AI özellikleri ve abonelik zamları etrafında hikayeler anlattı.
Artık sıralama daha da netleşiyor. Yatırımcılar artık sadece "Kimin yapay zeka hikayesi var?" diye sormuyor, "Kim yapay zeka talebini kar ve nakit akış tablosuna yansıtabiliyor?" diye soruyor.
Nvidia için piyasa, müşteri sermaye harcamalarının sürdürülebilir olup olmadığına bakacak çünkü çip talebi nihayetinde bulut şirketleri ve model firmalarının bütçelerinden geliyor. Microsoft, Amazon, Google ve Meta için piyasa, yapay zeka yatırımlarının bulut gelirine, reklam verimliliğine, abonelik büyümesine veya maliyet düşüşüne dönüşüp dönüşmediğine bakacak. Oracle gibi altyapı genişleticileri için piyasanın sorusu daha doğrudan: Veri merkezi yatırımları yeterince yüksek kullanım oranı ve getiri sağlayabilecek mi?
Potansiyel büyük halka arzların (IPO) etkili olmasının nedeni de budur.
SpaceX, OpenAI, Anthropic gibi büyük özel şirketler gelecekte halka açık piyasalara girerlerse, mutlaka Nasdaq'tan likiditeyi "çekecekleri" anlamına gelmez; tarihsel olarak büyük IPO pencerelerinin teknoloji hisseleri üzerinde istikrarlı bir etkisi olmamıştır. Ancak gerçek bir baskı yaratacaklar: Halka açık piyasada, çok yüksek değerlemelere, güçlü anlatılara ve henüz doğrulanmamış karlılık yollarına sahip bir dizi yapay zeka veya teknoloji varlığı olacak.
Bu varlıklar aynı rafta yer aldığında, yatırımcılar yeniden karşılaştırma yapacak. Halihazırda halka açık bulut şirketlerini satın almak, daha kesin nakit akışı ve platform yetenekleri satın almaktır. Model şirketlerini satın almak, daha önde gelen bir teknoloji anlatısı ve uygulama giriş noktası satın almaktır. Altyapı şirketlerini satın almak, hesaplama talebinin kesinliğini satın almak, aynı zamanda sermaye harcama baskısını üstlenmektir. Nvidia'yı satın almak ise tüm yapay zeka yatırım döngüsünün uzamaya devam edeceğine bahse girmektir.
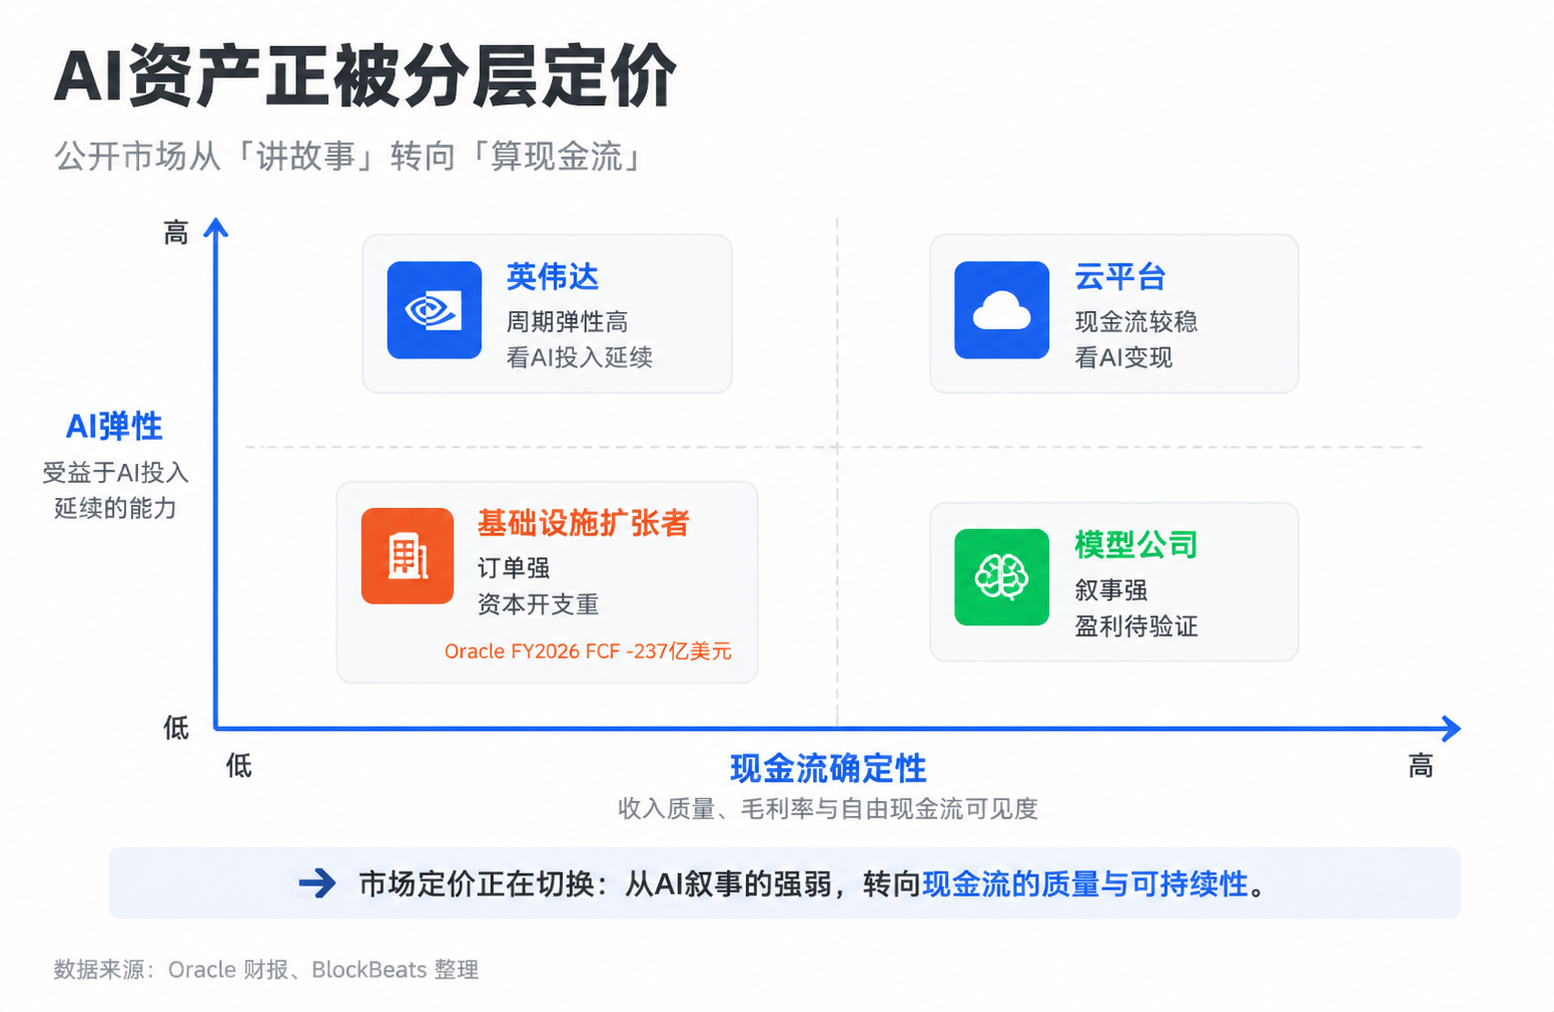
Risk iştahı yüksekse, yatırımcılar tüm yapay zeka varlıklarını aynı anda satın alabilir ve aynı büyüme eğrisi üzerinde olduklarını düşünebilir. Faiz oranları, finansman maliyetleri veya karlılık beklentileri değiştiğinde, piyasa daha seçici hale gelir. Kimin gelir kesinliği daha yüksek, kimin brüt kar marjı daha istikrarlı, kimin nakit akışı daha hızlı iyileşiyorsa, değerlemesinin korunması daha kolay olur.
Oracle'ın tersine düşüşü tam da bu geçiş sırasında gerçekleşti. Yapay zeka ticareti henüz bitmedi, ancak ayrım gözetmeksizin değerlemeleri yükseltme aşaması daha kırılgan hale geldi.
Bir Sonraki Adım: Veri Merkezlerinin Gerçekleşmesini İzlemek
Oracle'ın bu satışı, doğrudan yapay zeka balonunun patladığı sonucuna götürmemeli. Talep tarafı verileri hala güçlü; bulut geliri, RPO (Kalan Performans Yükümlülükleri), müşteri işbirlikleri ve şirket rehberliği, işletmelerin ve model şirketlerinin hesaplama talebinin hala devam ettiğini gösteriyor. Daha doğru bir ifadeyle, piyasa talebi ve getiriyi ayrı ayrı fiyatlandırmaya başlıyor.
Sıradaki en önemli değişken, veri merkezlerinin teslim edilmesinin ardından kullanım oranı ve kar marjı olacak.
İlgili projeler planlandığı gibi teslim edilir, müşteri kullanımı hızla artar, bulut geliri gerçekleşmeye devam eder ve aynı zamanda brüt kar marjları elektrik, amortisman ve işletme maliyetleri tarafından belirgin şekilde aşındırılmazsa, piyasanın yüksek sermaye harcamalarına ilişkin endişeleri hafifleyebilir. Bugünkü düşüş, yalnızca aşamalı bir yeniden değerleme olabilir: Yatırımcılar önce daha yüksek risk primi talep ediyor, nakit akışı kanıtlandıktan sonra yeniden değerleme yapıyor.
Ancak sonraki mali tablolar, gelir artışının hâlâ daha büyük sermaye harcamalarına bağlı olduğunu, finansman ihtiyacının artmaya devam ettiğini, serbest nakit akışındaki iyileşmenin yavaş olduğunu veya hisse senedi finansmanının seyreltme baskısı yarattığını gösterirse, Oracle sadece bireysel bir hisse senedi sorunu olmaktan çıkıp, AI altyapı değerleme çerçevesindeki değişimin bir örneği haline gelecektir.
Yatırımcıların bundan sonra bakması gereken şey, AI siparişlerinin artıp artmadığı değil, siparişlerin veri merkezleri, GPU'lar, elektrik ve finansman maliyetlerinden geçtikten sonra ne kadar nakit akışı bırakabildiğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler