Naval'in "Commoner VC"si USVC aslında nedir?
Orijinal Başlık: Çıkış Likiditesi Sanatı
Orijinal Yazar: Lale Kralı
Çeviri: Peggy, BlockBeats
Ed. Notu: Son zamanlarda, Naval Kütüphanesi yazarı ve Silikon Vadisi'nin tanınmış yatırımcısı Naval Ravikant, sosyal medyada, yatırımcılara yönelik nitelikli yatırımcı olma şartının olmadığı, 500 dolarlık başlangıç sermayesiyle yatırım yapılabilen USVC (ABD Girişim Sermayesi) adlı yatırım ürününü tanıttı. Bu ürün, OpenAI, Anthropic, xAI, Vercel gibi yüksek büyüme potansiyeline sahip girişim şirketlerinin hisselerini içeren bir sepeti sunmaktadır. Anlatımı açık ve tanıdıktır: Sıradan yatırımcıların, risk sermayesi pazarının yalnızca azınlığa ait olanına girmesini sağlayarak "fırsatın demokratikleştirilmesi"ni gerçekleştirme.
Ancak sorun şurada ki, bu "giriş" gerçekten açıldığında, bireysel yatırımcılar büyümeyi paylaşmakta mıdır, yoksa zaten fiyatlandırılmış çipleri devralmaktadır?
Bu yazı, bu ileri görünümlü üründen yola çıkarak, ABD sermaye piyasasının son on yılda ima ettiği anahtar "sosyal sözleşme" setini irdelemektedir - Hisse senedi piyasası yalnızca bir finansman aracı olmanın ötesinde, gerçekte refahın dağıtımını üstlenmektedir. Emeklilik fonu sistemi ve endeks fonu aracılığıyla, sıradan işçiler dolaylı olarak işletme büyümesine katılarak, eşitsizliğin arttığı bir ortamda bile sermaye artışının getirilerini paylaşabilmektedirler.
Yine de, şirketlerin giderek geç bir aşamada halka arz edilmesi ve değerin özel sermaye aşamasında birikmesiyle, bu mekanizma yapısal bir değişim geçirmektedir: Açık pazar artık bir değer yaratım yeri olmaktan çıkmış, değer dağıtımının son durak noktasına dönüşmüştür; endeks fonları artık sadece riskin dağıtılmasına hizmet etmezken, aksine yüksek seviyedeki çipleri devralan pasif alıcılar haline gelebilirler.
Bu bağlamda, USVC olsun, endeks ağırlıklarını çevreleyen ve IPO mekanizması üzerine kurulu kurumsal tasarımlar olsun, ortak özellikleri "katılımı genişletmek" değil, mevcut sahiplere daha verimli bir çıkış yolu sağlamaktır.
Ne zaman "daha fazla insanın katılmasına izin verme" ile "daha fazla insanın devralmasına izin verme" arasındaki sınır belirsizleşirse, daha derin bir sorun da baş gösterir: Sıradan insanların piyasaya katılma biçimi, giderek "büyümeyi paylaşma"dan "çıkışı devralma"ya yönelik hale geldiğinde, sermaye piyasasının uzun vadeli istikrarına katkıda bulunan bu örtülü sözleşme hala geçerli midir.
Aşağıda orijinal metin yer almaktadır:
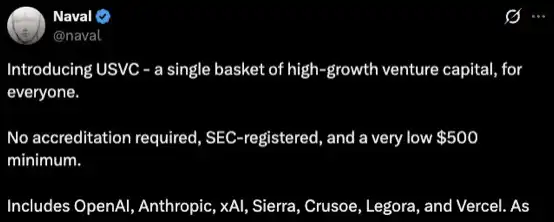
Naval Ravikant (Naval), USVC (ABD Girişim Sermayesi) adlı bir yatırım ürününü tanıtırken aslında şunu yapıyor: azınlığın katılabildiği risk sermayesini (VC) sıradan insanların da satın alabileceği bir "sepete" dönüştürmektedir. Temel varlıklar arasında OpenAI, Anthropic, xAI, Vercel gibi önde gelen yapay zeka/teknoloji şirketleri bulunmaktadır.
Belki fark etmişsinizdir, bir grup özel şirketin değerlemesini trilyon dolarlara yükselttikten sonra, bu risk sermayesi şirketleri nihayet çıkışa hazırlanmaya başladı. Sorun şu ki: hala fişleri devralacak olan "çıkış likiditesi"ni bulmaları gerekiyor.
Açıklamam gereken şey şu: San Francisco'daki risk sermayesi çevresinin yasadışı bir şey yapmasını suçlamıyorum. Suçladığım şey, ahlaki olarak son derece şüpheli ve kapitalizmin toplumsal taahhüdünü aşındıran bir eylemde bulunmalarıdır.
Bu "işlem".
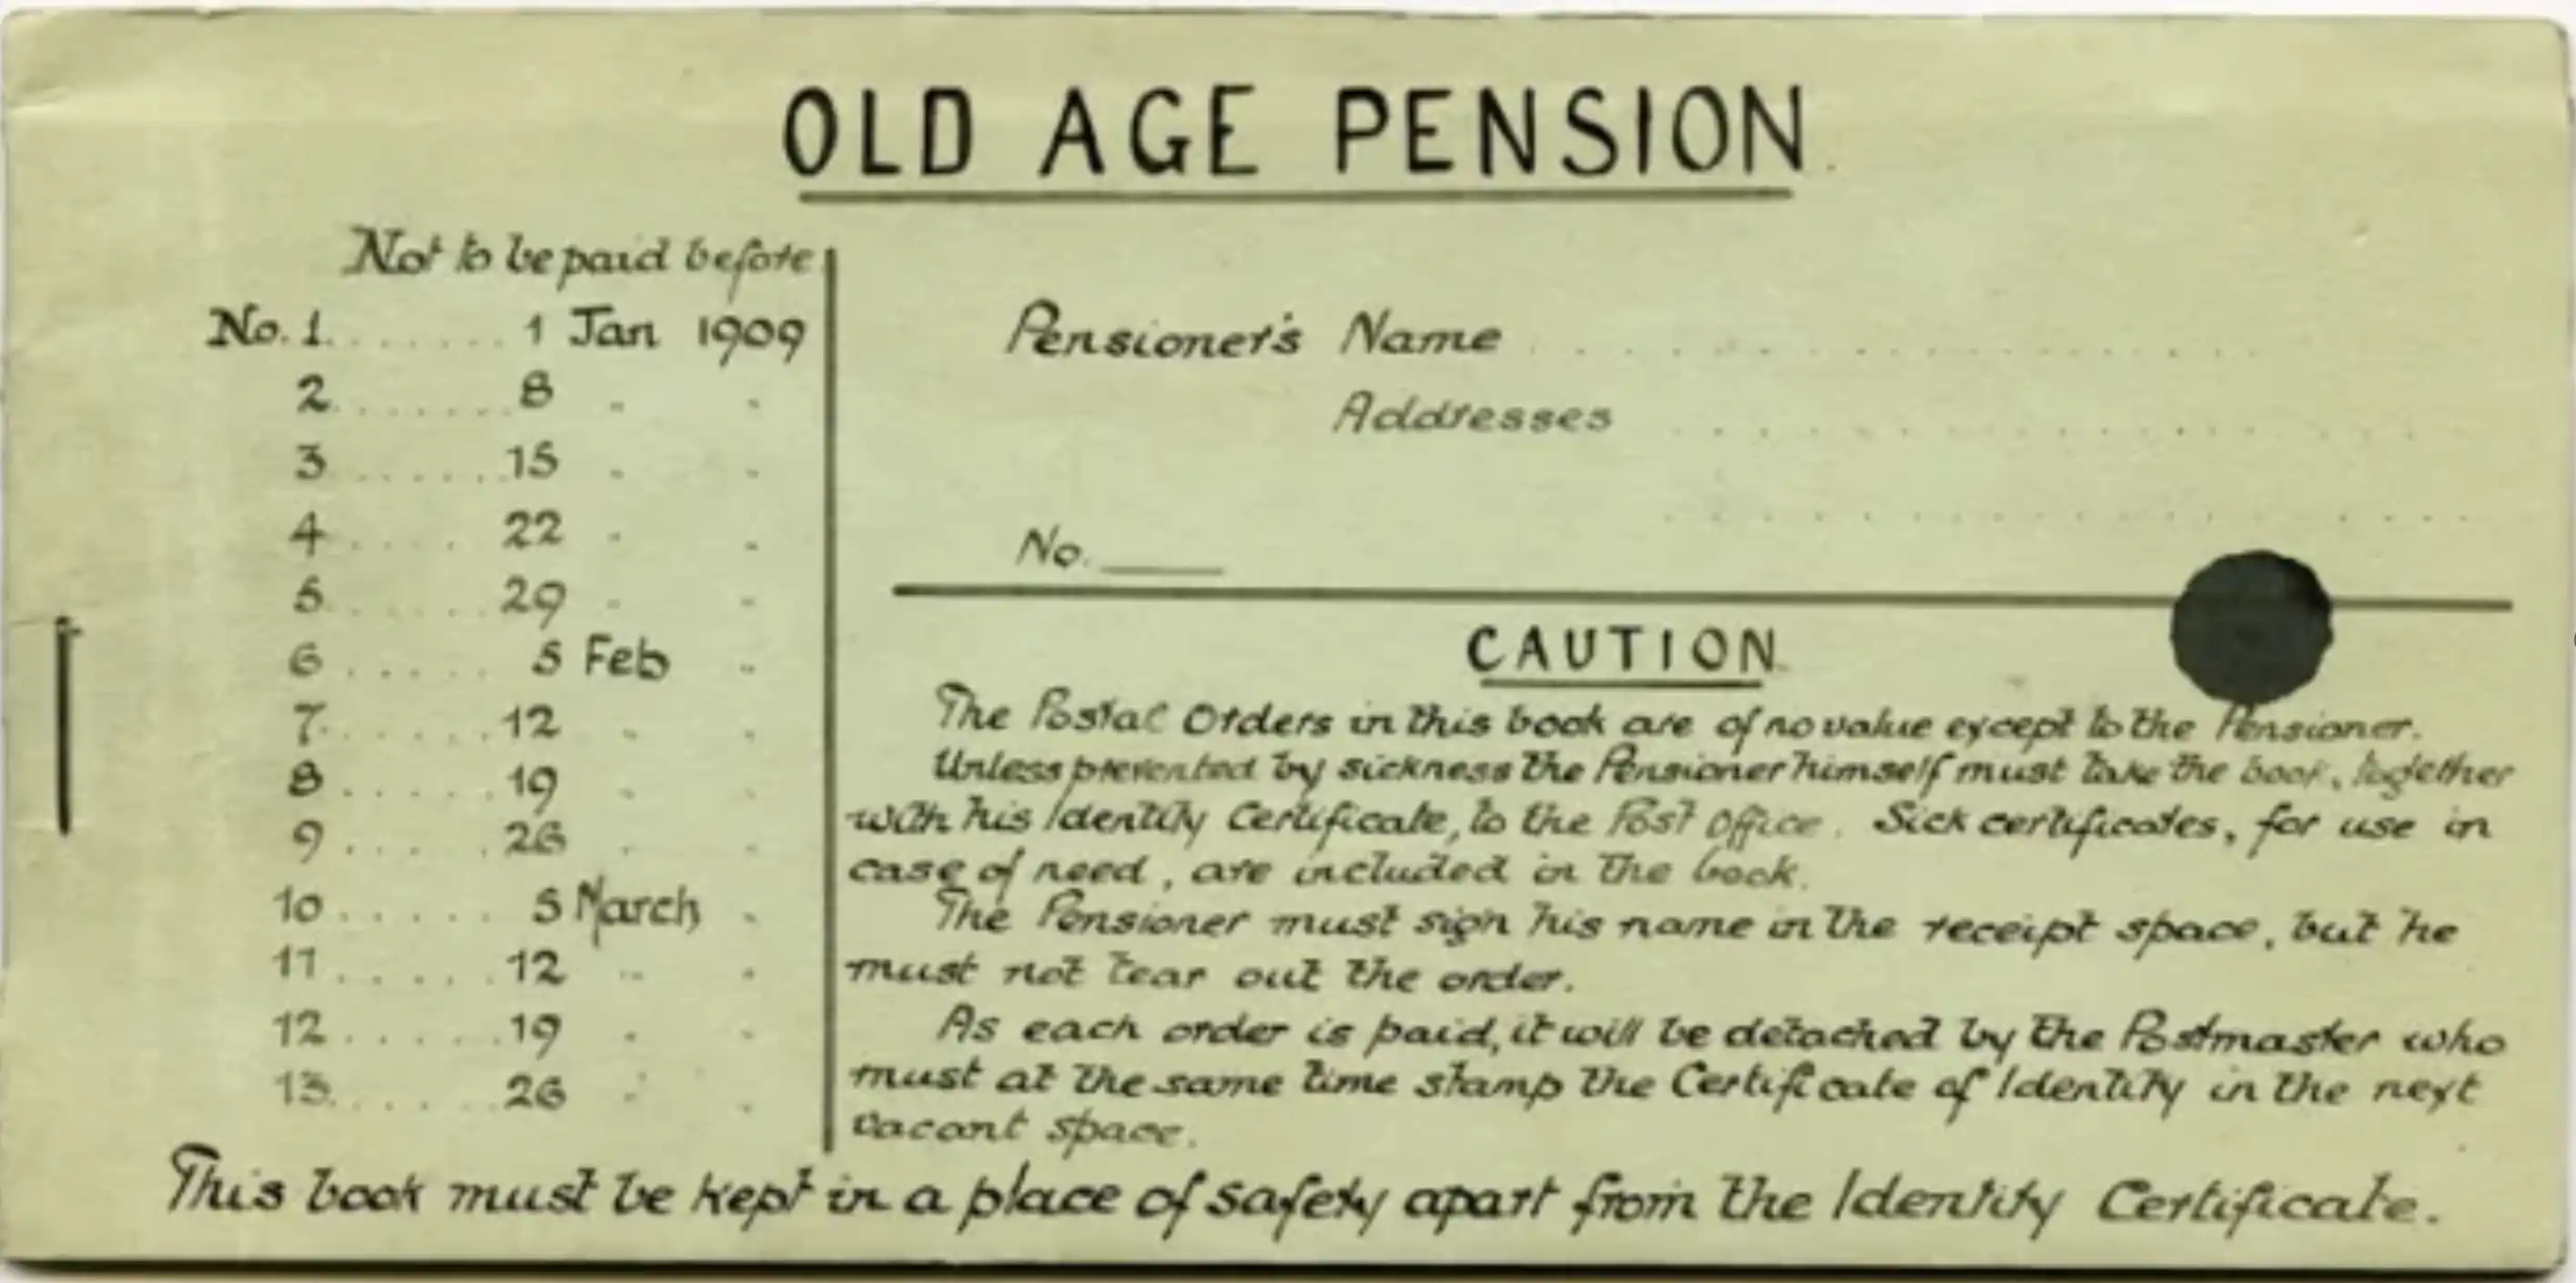
Baby boomer nesli, bu faydayı gerçekten alan son insanlardı.
Amerika'da Avrupa tarzı bir refah devleti yok ve baştan beri o yolu takip etmeyi planlamadı. Bu "anlaşma" şuydu: Hisse senedi piyasasının refah devleti işlevini üstlenmesi. Tanımlanan fayda emeklilik planları giderek tanımlanan katkı emeklilik planlarına yerini bıraktı; geleneksel emeklilik hesapları 401(k) hesaplarıyla değiştirildi; Sosyal Güvenlik (Social Security) yalnızca "taban çizgisi" olarak hayatta kalmanın güvencesi haline geldi, kimse bundan tek başına geçinmeyi ummuyordu.
Yedek olarak öne sürülen varsayım şuydu: Her çalışan hissedar olacaktı, sermaye kazançlarının "asansörü" çalışanları da yanında götürecekti. Maaşlar durağanlaşabilir, eşitsizlik artabilir, çünkü emeklilik hesapları arka planda sürekli birikimle büyürken, herkes aynı yolda ilerlerdi - sonuç olarak, genel olarak "iyi" olacaktı.
İşte bu mekanizma, Amerika'daki eşitsizliğin siyasi açıdan hala "dayanılabilir" olmasını sağladı. 401(k)nızın ve işvereninizin varlıklarının aynı çizgide yükseldiğini gördüğünüz sürece, işvereninizin gelirinin sizin gelirinizin dörde katı olduğunu kabul edebilirsiniz. Pasif endeks fonları, bu anlaşmanın en saf ifadesiydi: Kasiyerler, öğretmenler, tesisatçılar, hepsi profesyonel sermaye tarafından gerçekleştirilen fiyat keşfi yoluyla pazardan geniş kapsamlı getiriyi elde edip sonra kendi hayatlarını sürdürmek için gönül rahatlığıyla gidebilirdi. Piyasa, bir bakıma bir "kamu kaynağı" haline geldi.
Ancak bu işlem belirli koşullara bağlıydı: Açık pazar hala gerçek değerin yaratıldığı yer olmalıydı; artan gelirin elde edilmesi geniş kesimlere açık olmalıydı; yeni sermaye oluşumundan gelen "kenar dolar"ın, endeks fonlarının elinde tutabildiği bir dolar olması gerekiyordu. Bu koşullar uzun süre geçerli olsa da, şimdi artık geçerli değil.
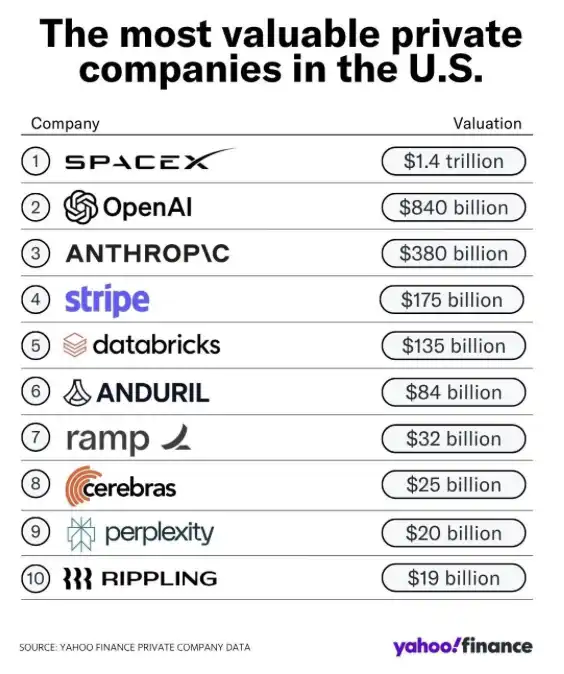
İşte onların sizden aldığı şey bu.
Şirketler özel aşamada trilyon dolarlık bir değerlemeye ulaşıp halka açıldığında, açık pazar artık değerin yaratıldığı değil, değerin nakde çevrildiği bir yer haline geldi. Şu anda açık pazarda yaşanan, artık "bileşik büyüme" değil, "dağıtım" dır. Geçmişte şirketin büyüme sürecinde pasif emeklilik fonlarına ait her bir yüzde noktasının getirisinin olması gereken şey, şimdi şirket değerlemesi 2 trilyon doları geçmeden önce sahiplerin listesine yazılmış olan insanlara akıyor.
Figma'nın halka arzının ardından, sadece birkaç hafta içinde hisse fiyatı, özel değerleme fiyatının %50 altına düştü; Klarna ise %90 düştü. Ne yazık ki, bu sistem tam da "dizayna göre çalışması" gereken bir sistemdir.
Sektör de fark etti ki, bu yapı perakende yatırımcıları dışarıda bırakıyor, bu nedenle bir çözüm önerdiler - perakende yatırımcıların özel teklif pazarına katılmasını sağlamak. Onların iddiasına göre: Demokratikleşme, açık erişim, uçurumu kapatma.
Ancak aslında sunulan şey, on yıl süren bir özel teklif pazarı genişleme döngüsünün zirvesinde, şimdiye kadar bu şirketlerin değerlemesinin binde biri olduğu zamanlarda bile içeridekilerin alım yaptığı pozisyonlara girmekti. Sözde ABD Risk Sermayesi Kanalı (USVC), "açık erişim" değil, daha önce yükselmiş varlıkların dağıtımı için kullanılan bir kanaldır. Naval'in kendi ifadesi de bu gerçeği kabul etti.
Tasarlanmış Çıkış Mekanizması
Her zamanki gibi, kripto endüstrisi bu "taktiği" ilk keşfeden oldu.
Bazı vakıflar ellerinde kilitli tutulan büyük miktarda jeton varlığı fark ettiklerinde ve yerel perakende talebi tükenmişken, kilidin açılma zamanı yaklaşıyorken alıcı bulunmuyorsa, bu oyun devreye girer. Çözüm şuydu: Bu kilitli jetonları hisse senedi taşıyıcılarına paketleyip, düzenleyici kısıtlamalara tabi geleneksel finans (TradFi) alıcılarının da katılmasını sağlamak.
Aslında perakende yatırımcıların doğrudan satın almayacağı jetonlar, bir hisse senedi gibi "paketlenmiş" oldu - kurumlar uygun yollarla satın alabilir, perakende yatırımcılar da aracı hesapları aracılığıyla katılabilir. Cips dağıtıldı. Düzenleyici kurumlar (SEC) elini taşın altına koymadı. Vakıflar başarılı bir şekilde çıktı. Ve hisse senedi alıcıları, zaten "onlara satılmak üzere tasarlanmış" bir temel varlık aldılar.
Bu arada, Naval Ravikant (Naval) kripto endüstrisine çok erken girdi.
San Francisco risk sermayesi sistemi, bu mekanizmanın mümkün olduğunu gördü ve bunu "trilyon dolarlık bir ölçeğe" genişletebileceklerini fark etti. USVC bir kapı, Nasdaq'ın kurallarının ayarlanması ise başka bir kapıdır.
NASDAQ, şöyle öneriyor: Yeni halka arz olan, dolaşımdaki hisse senedi oranı düşük olan şirketler için endeksteki ağırlık, dolaşımdaki oranın beş katı olarak hesaplanabilir (tam ağırlığı aşmamak kaydıyla) ve her çeyrekte yeniden hesaplanabilir. Örneğin, bir şirket (örneğin SpaceX) eğer %5'lik bir dolaşımdaki hisse senedi oranı, 1.75 trilyon dolarlık bir değerlemeye sahipse, o zaman pasif fonlar, halka arzdan 15 gün sonra, neredeyse hiçbir "gözlem dönemi" olmaksızın 4380 milyar dolarlık bir ağırlıkla satın almak zorunda kalacaklar.
Aynı anda, kilitleme süresi tam olarak planlanabilir ve bir sonraki endeks yeniden ağırlıklandırma düğümü öncesinde veya sonrasında sona erer. Bu noktada, endeks ağırlığı otomatik olarak 'tam ağırlık' seviyesine yükseltilir ve pasif fonlar, içsel bir kişinin yasal olarak azaltabileceği zaman diliminde, büyük miktarda hisse senedi almak zorunda kalır. SpaceX'in halka arzı haziran ayının ortasında olacakken, bir sonraki önemli yeniden ağırlıklandırma Aralık ayında gerçekleşecek - bu 'matematik' işe yarıyor.
Perakendecilerin içeriden bilgiye karşı savaşmak için bir araç olarak tasarlanan endeks fonu, şimdi içeriden oyunun tamamlanmasına izin veren bir mekanizmaya dönüşmüştür. 401(k) planınız, 'dans ettiriliyor'.
Bu iki yolun yapısı aynıdır: İçeriden kişiler, perakendecilerin katılamadığı bir pazarda pozisyonlarını biriktirir; pozisyon olgunlaşır; hedef fiyatta arzı karşılamak için doğal piyasa talebi yetersiz kalır; bunun üzerine 'bir paketleme katmanı' (wrapper) tasarlanır ve diğer tür fonların - genellikle emeklilik hesapları veya pasif fon girişi yoluyla - katılımını sağlar. Bu fonlar 'fiyat duyarsız'dır, çünkü kurala göre satın alırlar, değerlendirmeye dayalı olarak değil. Böylece, içeriden kişiler çıkışlarını tamamlar, yeni gelenler alım yapar.
Tüm bunlar 'yasal' olduğundan, yapı kendisi yasal olarak tasarlanmıştır; ve düzenleyici kurumların eylemde bulunmamasının nedeni, bu 'oyunun kurallarının', zaten kurum içinde olmasıdır.
Sonuç
Bunun belirli bir noktada açıkladığı şey, neden Sam Altman gibi figürlerin aşırı protesto gördüğü, Waymo araçlarının saldırıya uğradığı, veri merkezlerinin protesto hedefi haline geldiğidir.
Alevleri tutuşturanlar, bir 'çıkış likiditesi' teorisine ihtiyaç duymazlar. Sadece kendi yaşamlarını gözlemlemeleri yeterlidir: Bir grup insan 'erken gelir', diğer grup 'geç gelir' ve bu ikisi arasındaki fark, 'çaba, yetenek veya zamanlama anlatısının'a açıklanamayacağı bir hızda genişlemektedir.
Teknoloji bürokrasi katmanı, görünür ve sürekli bir gerçeklik kanıtı yaratıyor: Normal sermaye 'biçiliyor', zaten avantajlı konumda olanların elde ettiği fazla getiriyi nakde çevirmek için.
'K tipi ayrışma' yalnızca daha da derinleşecektir. Bundan sonra olacaklar, sadece basit bir piyasa düzeltmesi olmayacaktır.
Düzeltme, katılımcılar hala sistemin kurallarına inandıkları sürece gerçekleşir. Ve alevlerin yaktığı şey, özünde zaten bir politik sorundur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler