a16z Ortağı'nın İtirafları: Butik VC Artık Öldü, Büyük Ölçekli Olmak VC'nin Son Hali
Orjinal Makale Başlığı: Girişimcilik Ölçeklendirme İçin Durum
Orjinal Makale Yazarı: Erik Torenberg, a16z
Orjinal Makale Tercümesi: Derin Akıntı TechFlow
Derin Akıntı Özet:
Geleneksel risk sermayesi (VC) anlatısında, genellikle "butik" modeli övülmekte ve ölçeklendirmenin ruhu kaybetme riski olduğu düşünülmektedir. Ancak, a16z ortağı Erik Torenberg bu makalede karşıt bir görüş ortaya atmaktadır: Yazılımın ABD ekonomisinin temelini oluşturması ve yapay zeka çağının gelmesiyle, girişim şirketlerinin sermaye ve hizmetlere olan ihtiyacı köklü bir değişim geçirmiştir.
VC sektörünün artık "yargıya dayalı"dan "işlem kazanma yeteneğiyle yürütülen" bir paradigmaya doğru geçişte olduğunu düşünmektedir. Yalnızca a16z gibi ölçeklenebilir bir platforma sahip, kuruculara kapsamlı destek sağlayabilen "dev kuruluşlar"ın, trilyon dolarlık oyunun içinde başarılı olabileceğini savunmaktadır.
Bu sadece bir modelin evrimi değil, aynı zamanda VC endüstrisinin "yazılım dünyasının yutulması" dalgası altında kendi evrimidir.
Tam Metin:
Eski Yunan edebiyatında, her şeyin üzerinde bir başka anlatı vardır: Tanrılara saygı ve tanrılara saygısızlık. İkaros'un güneşten yanması aslında büyük bir hırsından değil, kutsal düzene saygısızlığından kaynaklanmaktadır. Daha yakın bir örnek profesyonel güreştirme. Sadece "Kim güreşe saygı duyuyor, kim güreşe saygı duymuyor?" diye sormak, kimin iyi karakter (Yüz) kimin kötü karakter (Topuk) olduğunu ayırt etmenizi sağlar. Tüm iyi hikayeler bu formu bir şekilde alır.
Risk sermayesinin (VC) kendi hikayesi versiyonu vardır. Şöyle anlatılır: "VC, eskiden beri ve hep butik bir işti. O büyük kuruluşlar çok büyük hale geldi, hedefleri çok yüksekti. Yok olmaları kaçınılmazdı, çünkü bu tür bir uygulama bu oyunun saygısızlığıydı."
Ben insanların böyle bir hikaye anlatımını istemesini anlıyorum. Ancak gerçek şu ki, dünya değişti ve risk sermayesi de değişti.
Şimdi yazılım, kaldıraç ve fırsat önceden olduğundan daha fazla. Daha büyük ölçekli şirketler inşa eden kurucu sayısı da öncekinden daha fazla. Şirketlerin özel kalma süresi öncekinden daha uzun. Ve girişimcilerin VC'den talepleri öncekinden daha yüksek. Bugün, en üstün şirketleri inşa etmek isteyen kurucuların ihtiyaç duyduğu ortak, gerçekten kolları sıvayıp onlara kazanmalarında yardımcı olabilen kişilerdir, sadece bir çek işareti vermeyen ve sonucu bekleyenler değil.
Dolayısıyla, şu anda bir risk sermayesi kuruluşunun öncelikli hedefi, girişimcilere zafer kazanmalarında yardımcı olacak en iyi arayüzü oluşturmaktır. Diğer her şey - personel nasıl donatılacak, sermaye nasıl dağıtılacak, ne kadar büyük bir fon toplanacak, işlemlerin tamamlanmasına nasıl yardımcı olunacak ve girişimcilere güç tahsis edilecek - bundan türemiştir.
Mike Maples'ın bir sözü vardır: Fon büyüklüğünüz stratejinizdir. Aynı şekilde doğru olan şey, fon büyüklüğünüzün geleceğe olan inancınızdır. Bu, bir girişim şirketinin çıktısına karşı yaptığınız bir bahistir. Geçen on yıl boyunca büyük fonlar toplamak "kibirli" olarak görülebilirdi, ancak bu inanç temelde doğrudur. Dolayısıyla, üst düzey kuruluşlar gelecek on yıl boyunca uygulamak için büyük miktarda fon toplarken, bu, geleceğe yatırım yapıyor olmaları ve taahhütlerini gerçek para ve altınla yerine getiriyor olmaları anlamına gelir. Ölçeklenebilir Risk Sermayesi (Scaled Venture), risk sermayesi modeline zarar veren bir şey değildir; bu, risk sermayesi modelinin nihayet olgunlaştığı ve destekledikleri şirketlerin özelliklerini benimsediği anlamına gelir.
Evet, risk sermayesi kuruluşu bir varlık sınıfıdır
Son podcast'inde, Sequoia'nın efsanevi yatırımcısı Roelof Botha üç görüş sundu. İlk olarak, risk sermayesi büyüklüğü artarken, her yıl "kazanan" şirketlerin sayısının sabit olduğunu belirtti. İkincisi, risk sermayesi endüstrisinin ölçeklenebilir hale gelmesinin, çok fazla sermayenin çok az mükemmel şirketi takip etmesi anlamına geldiğini ve bu nedenle risk sermayesinin ölçeklenemeyeceğini, bir varlık sınıfı olmadığını söyledi. Üçüncüsü, risk sermayesi endüstrisinin, gerçek kazanan şirket sayısına uyum sağlamak için küçülmesi gerektiğini öne sürdü.
Roelof, tarihteki en büyük yatırımcılardan biridir ve aynı zamanda harika bir insandır. Ancak buradaki görüşlerine katılmıyorum. (Tabii ki, dikkate değer bir nokta da Sequoia'nın ölçeklendirilmesi: küresel en büyük VC kuruluşlarından biridir.)
İlk görüşü - kazanan sayısının sabit olduğu - kolayca yanıltılabilir bir görüş. Geçmişte yaklaşık 15 şirket yılda 1 milyar dolar gelire ulaşırken, şimdi yaklaşık 150 şirket var. Sadece kazanan sayısı öncekinden fazla değil, aynı zamanda kazananların büyüklüğü de öncekinden daha büyük. Girişim şirketlerinin büyüme tavanı 1 milyar dolardan 100 milyar dolara, şimdi ise 1 trilyon dolara veya daha yükseğe çıktı. 2000'lerde ve 2010'ların başında, YouTube ve Instagram, 1 milyar dolar değerinde bir satın alma olarak kabul ediliyordu: o zamanlar bu tür bir değerleme o kadar nadirdi ki, 1 milyar dolar veya daha fazla değere sahip şirketleri "Efsanevi" olarak adlandırıyorduk. Şimdi, direkt olarak OpenAI ve SpaceX'in trilyon dolarlık şirketler olacağını ve sonrasında birkaç şirketin daha geleceğini varsayıyoruz.
Yazılım artık Amerika ekonomisinin kenar köşesindeki garip, konformist olmayan insanlardan oluşan bir sektör değil. Yazılım artık Amerika ekonomisidir. En büyük şirketlerimiz, ulusal şampiyon şirketlerimiz artık General Electric ve ExxonMobil değil; Google, Amazon ve Nvidia'dır. Özel teknoloji şirketleri, S&P 500 endeksinin %22'sine denk gelmektedir. Yazılım dünya yutmayı henüz bitirmedi - aslında, yapay zekanın getirdiği ivme nedeniyle henüz başladı - beş, on veya on beş yıl öncesinden daha da önemli hale geldi. Bu nedenle, başarılı bir yazılım şirketinin ulaşabileceği ölçek, daha öncekinden daha büyüktür.
「Yazılım Şirketi」nin tanımı da değişti. Sermaye harcamaları büyük ölçüde arttı — büyük yapay zeka laboratuvarları altyapı şirketlerine dönüşüyor, kendi veri merkezlerine, enerji tesislerine ve yonga tedarik zincirlerine sahip oluyorlar. Her şirketin bir yazılım şirketi haline geldiği gibi, şimdi her şirket yapay zeka şirketi olmaya, belki de altyapı şirketi olmaya dönüşüyor. Daha fazla şirket atomik dünyaya giriyor. Sınırlar belirsizleşiyor. Şirketler dikey bütünleşmeye radikal bir şekilde giriyorlar ve bu dikey entegre teknoloji devlerinin pazar potansiyeli, herhangi bir saf yazılım şirketinden çok daha büyük.
Bu da ikinci bir görüşten çıkan bir şeyi ortaya koyuyor — aşırı miktarda sermayenin az sayıda şirketi takip etmesinin yanlış olduğu. Verimlilik artık önceki dönemlere göre çok daha büyük, yazılım dünyasındaki rekabet çok daha şiddetli ve şirketler artık eskisine göre çok daha geç halka açılıyor. Tüm bunlar, büyük şirketlerin sadece öncekinden çok daha fazla para toplaması gerektiği anlamına geliyor. Risk sermayesi varoluş amacıyla yeni pazarlara yatırım yapar. Kavrayışımızın her seferinde öğrendiği şey, uzun vadede, yeni pazarların büyüklüğünün her zaman tahmin ettiğimizden çok daha büyük olmasıdır. Özel pazar yerinde, artık en üst düzey şirketlerinin daha önce görülmemiş bir ölçüye ulaşmasını destekleyebilecek kadar olgun — bugünün önde gelen özel şirketlerin ne kadar likiditeye sahip olabileceğine bakın — özel ve halka açık pazar yatırımcıları artık risk sermayesinin getirinin muazzam olacağına inanıyor. VC'nin bir varlık sınıfı olarak ne kadar büyük olabileceğini ve olması gerektiğini yanlış değerlendiriyoruz ve risk sermayesi bu gerçeği yakalamak ve fırsatları toplamak için ölçeklenebilir hale geliyor. Yeni dünya uçan arabaları, küresel uydu ağlarını, yeterli enerjiyi ve hesaplanmadan çok ucuz zekayı gerektiriyor.
Gerçek şu ki, bugünün en iyi şirketlerinin çoğu sermaye yoğunudur. OpenAI milyarlarca doları GPU'larda harcaması gerekiyor — herkesin tahmin ettiğinden çok daha fazla hesaplama altyapısına sahip olması gerekiyor. Periodic Labs, bilimsel yenilik yapmak için benzersiz ölçekte otomasyon laboratuvarları inşa etmek zorundadır. Anduril geleceğin savunmasını inşa etmek zorundadır. Ve tüm bu şirketler, tarihin en rekabetçi yetenek pazarında dünyanın en yetenekli insanlarını işe almaya ve elde tutmaya ihtiyaç duyarlar. Yeni nesil büyük kazananlar — OpenAI, Anthropic, xAI, Anduril, Waymo vb. — hepsi sermaye yoğunudur ve yüksek değerleme ile büyük miktarlarda başlangıç sermayesini tamamlarlar.
Modern teknoloji şirketleri genellikle milyarlarca dolarlık fon gerektirir, çünkü dünyayı değiştiren ileri teknolojiyi inşa etmenin gerekli altyapısı gerçekten çok pahalıdır. İnternet balonu çağında, bir "başlangıç şirketi" girdiği boş bir araziye giriyor ve hala bağlantı bekleyen tüketicilerin taleplerini hayal ediyor. Bugün, başlangıç şirketleri, üç on yıllık teknoloji devleri tarafından şekillendirilmiş bir ekonomiye giriyor. "Küçük Teknolojiyi (Little Tech)" desteklemek, David'a karşı günümüzün birkaç Golyat'ına karşı savaşmaya hazır olmanız gerektiği anlamına gelir. 2021'de şirketler gerçekten aşırı kaynaklandılar, bu fonların büyük bir kısmı, 10 kat iyi olmayan ürünleri satmak için kullanıldı. Ama bugün, fonlar araştırmaya veya sermaye harcamalarına gidiyor.
Bu nedenle, kazananlar çoğunlukla daha büyük ölçeklidir ve genellikle çok daha fazla miktarda fon toplamayı gerektirir, çoğu zaman başlangıçtan itibaren öyle olmuştur. Bu nedenle, risk sermayesi endüstrisinin bu talebi karşılayabilmesi için doğal olarak çok daha büyük hale gelmesi gerekmektedir. Fırsat havuzunun büyüklüğü göz önüne alındığında, bu ölçeklenebilirlik makul bir yaklaşımdır. Eğer VC ölçeği yatırım yapılan fırsatlar için çok büyükse, en büyük kurumsal getirileri görmemiz gerekiyordu. Ancak asla böyle bir durumu görmedik. Genişlerken, önde gelen risk sermayesi kuruluşları sürekli olarak yüksek çarpanlı getiriler elde ettiler - bu kuruluşlara yatırım yapabilen LP'ler (Sınırlı Ortaklar) de aynı şekilde. Ünlü bir risk sermayedarı, 1 milyar dolarlık bir fonun asla 3 katı getiri sağlayamayacağını söylemişti: çünkü çok büyük. O zamandan bu yana, bazı şirketler 10 milyar dolarlık bir fonun 10 katından daha fazlasını aştı. Bazıları, bu varlık sınıfını suçlamak için kötü performans sergileyen kuruluşlara işaret eder, ancak güçlü bir şekilde ölçekli dağılıma (Power-law) uygun olan her sektörde bu tür büyük kazananlar ve uzun kuyruklu kaybedenler olacaktır. İşlemi kazanmak için fiyatlandan başka bir şeye güvenerek yeteneğin, kuruluşların sürekli getiri elde etmelerini sağlayan sebeblerden biridir. Diğer ana varlık sınıflarında, ürünü veya krediyi en yüksek teklif verene satmak yaygındır. Ancak VC, fiyattan başka boyutlarda da rekabet etmeniz gereken tipik bir varlık sınıfıdır. VC, önemli ölçüde sürekliliğe sahip olan sadece en üstteki %10 kuruluştan biridir.
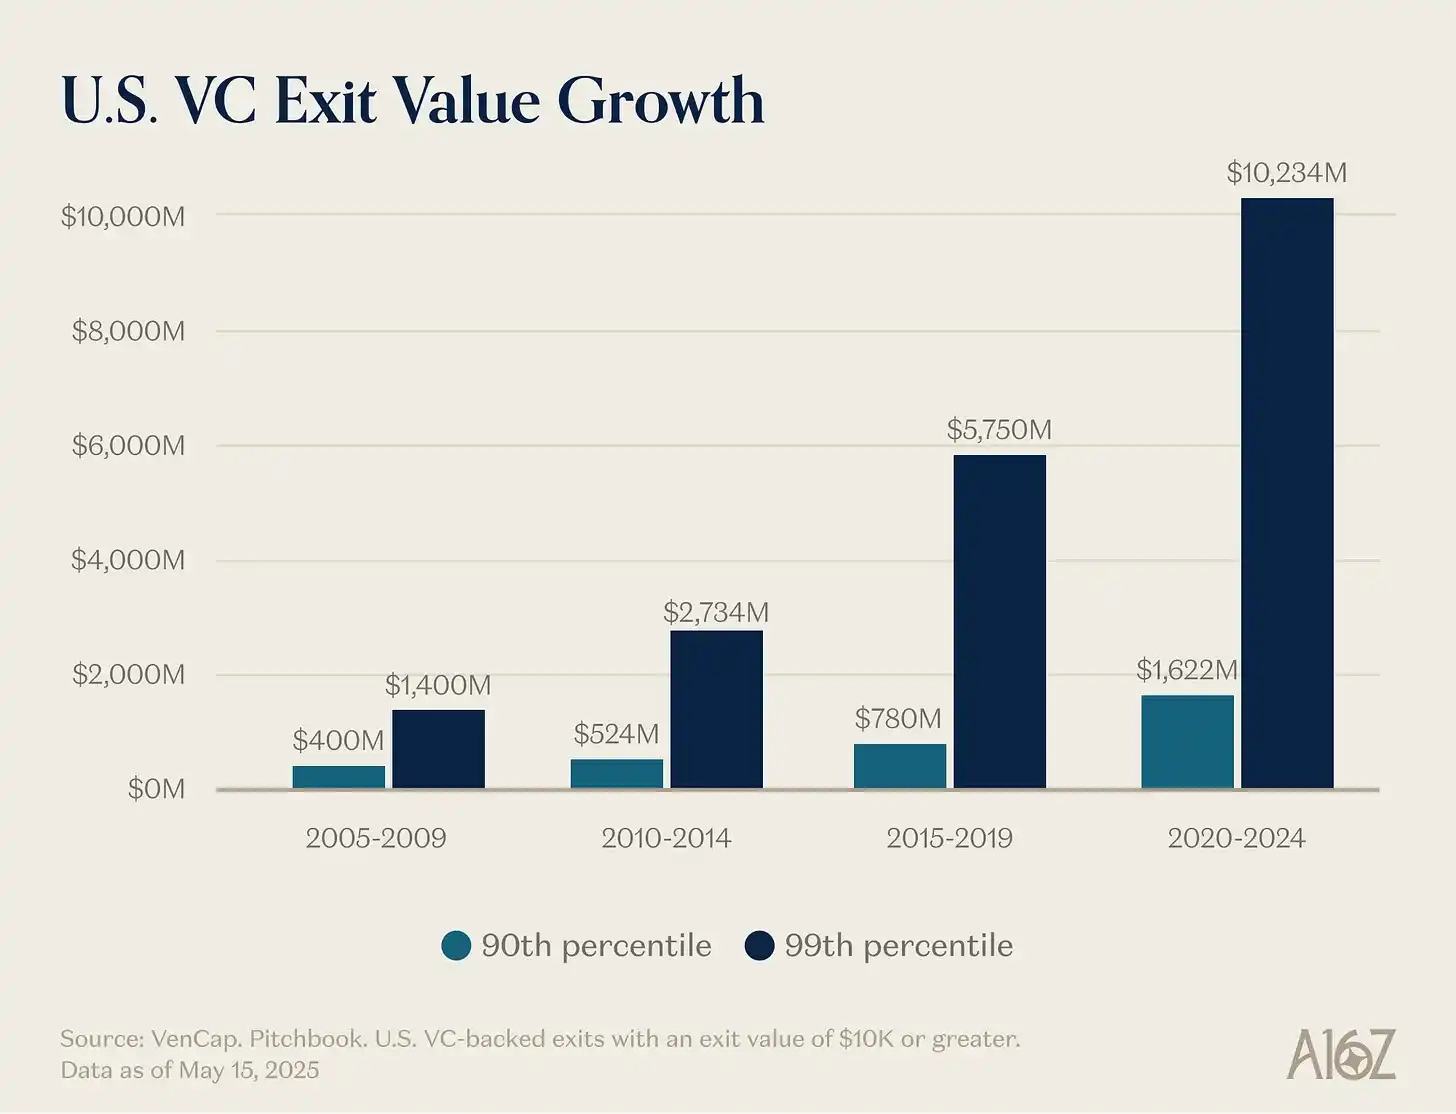
Son bir nokta - risk sermayesi endüstrisinin küçülmesi gerektiği - yanlıştır. Veya en azından teknoloji ekosistemi için, daha fazla nesil teknoloji şirketi yaratma hedefi için ve nihayetinde dünya için zararlı bir şeydir. Bazıları risk sermayesi fonlarının artan miktardaki ikincil etkilerinden şikayet edebilirler (gerçekten de bazıları var!), ancak bu aynı zamanda başlangıç şirketlerinin piyasa değerinde büyük artışlarla da birlikte gelmektedir. Daha küçük bir risk sermayesi ekosistemi savunmak, muhtemelen daha küçük başlangıç şirketi piyasa değerini savunmak anlamına gelir ve sonuç olarak ekonomik büyümenin daha yavaş olması anlamına gelebilir. Bu muhtemelen Garry Tan'ın son podcast'inde "Risk sermayesi şu anki halinden 10 kat daha büyük olabilir ve olmalı" dediğini açıklıyor. Elbette, eğer rekabet yoksa, bir birey LP veya GP için "tek oyuncu" olmak onlar için faydalı olabilir. Ancak eğer bugünden daha fazla risk sermayesi varsa, kurucular ve dünya için açıkça daha iyidir.
Bunu daha iyi açıklamak için bir düşünce deneyi yapalım. İlk olarak, bugünden çok daha fazla kurucuya sahip olunması gerektiğini düşünüyor musunuz?
İkinci olarak, birden çok daha fazla kurucuya sahip olduğumuzda, onlara en iyi hizmet verebilecek türde kurumlar neler olurdu?
Birinci soruyla çok fazla zaman kaybetmeyeceğiz, çünkü bu makaleyi okuyorsanız, muhtemelen cevabın açık olduğunu biliyoruz. Neden kurucuların ne kadar harika ve ne kadar önemli olduğunu size anlatmamıza gerek yok. Büyük kurucular harika şirketler yaratır. Harika şirketler, dünyayı iyileştiren yeni ürünler yaratır, kolektif enerjimizi ve risk tercihimizi üretken hedeflere organize eder ve dünyada orantısız yeni şirket değeri ve ilginç iş fırsatları yaratır. Ve kesinlikle şu an için dengeli bir duruma ulaştık diyemeyiz: her yetenekli kişi harika bir şirket kurduğunda. Bu nedenle daha fazla risk sermayesi, başlangıç ekosistemine daha fazla büyüme sağlar.
Ancak ikinci soru daha ilginç. Eğer yarın uyandığımızda girişimci sayısı bugünkünden 10 kat veya 100 kat fazla olursa (spoiler: bu zaten oluyor), o zaman dünyadaki girişim ekosistemi nasıl olmalıdır? Daha rekabetçi bir dünyada risk sermayesi şirketleri nasıl evrim geçirmelidir?
Tümüyle Kaybetmek Yerine Biraz Kazanmak
Marc Andreessen ünlü bir risk sermayedarı hakkında bir hikaye anlatmayı severdi, VC oyununun bir Japon döner sushi restoranına benzediğini söyledi: "Bin tane başlangıç şirketi size doğru dönüyor ve hepsiyle tanışıyorsunuz. Sonra ara sıra elinizi uzatıp döner bandından bir başlangıç şirketi seçiyor ve ona yatırım yapıyorsunuz."
Marc'ın tanımladığı VC türü—eğer son yıllara bakarsak, neredeyse her VC bunun gibiydi. 1990'ların başından veya 2000'lerden, işlem kazanmak o kadar kolaydı. İşte bu yüzden, harika bir VC için gerçekten önemli olan tek beceri, Yargıdır (Judgment): İyi şirketleri kötü şirketlerden ayırt edebilmektir.
Birçok VC hala bu şekilde faaliyet gösteriyor—temelde 1995 yılı VC'lerinin nasıl çalıştığının hala aynısı. Ancak ayaklarının altında, dünya büyük bir değişim geçirdi.
İşlem kazanmak eskiden kolaydı—döner sushi seçmek kadar kolaydı. Ancak şimdi çok zor. Bazı insanlar VC'yi bazen poker olarak tanımlar: Hangi şirketi seçeceğinizi, hangi fiyatla gireceğinizi vb. bilmek. Ancak belki de bu, en iyi işlem için mücadele etmek için başlatmak zorunda olduğunuz kapsamlı savaşı örtbas ediyor. Eski tip VC'ler, "tek oyuncu" oldukları ve kuruculara emir verebildikleri günleri özlüyorlar. Ancak şimdi binlerce VC kuruluşu var, kurucular her zamankinden daha kolay terim tablosunu alabiliyor. Bu nedenle, giderek daha fazla en iyi işlem aşırı rekabet içeriyor.
Paradigma değişikliği şurada: İşlem kazanma yeteneği, doğru şirketi seçmek kadar önemli hale geliyor—belki de daha da önemli. Eğer içeri giremezseniz, doğru işlemi seçmenin bir anlamı olur mu?
Bu değişikliği tetikleyen birkaç şey vardır. Birincisi, risk sermayesi şirketlerinin patlaması, bu da risk sermayesi şirketlerinin işlem kazanabilmek için rekabet etmeleri gerektiği anlamına gelir. Çünkü şimdi daha önce hiç olmadığı kadar fazla şirket rekabet ediyor, en iyi kurucular güçlü kurumsal ortaklara ihtiyaç duyuyorlar ki bunlar onlara yatırım portföyü şirketlerine avantaj sağlasın.
İkincisi, şirketlerin özel kalma sürelerinin uzaması nedeniyle yatırımcılar daha sonraki aşamalarda yatırım yapabiliyorlar—bu noktada şirketler daha fazla doğrulama almış oluyor, bu nedenle işlem rekabeti artıyor—ve hala risk sermayesi tarzı getiri sağlıyorlar.
Son bir neden, aynı zamanda en açıkça görülmeyen nedenlerden biridir: seçim yapmak biraz daha kolay hale geldi. VC pazarı daha verimli hale geldi. Bir yandan, sürekli girişimciler daha fazla ikonik şirket yaratmaya devam ediyor. Musk, Sam Altman, Palmer Luckey veya bir dahili girişimci bir şirket kurarsa, VC'ler hızla yatırım yapmayı deneyecekler. Öte yandan, şirketlerin çılgın boyutlara ulaşma hızları daha da hızlandı (çünkü özel kalmayı daha uzun süre sürdürdüler ve büyüme potansiyelleri daha büyük), bu nedenle geçmişe göre ürün ve pazar uyumu (PMF) riski azaldı. Son olarak, şimdi birçok harika kurum olduğundan, kurucuların yatırımcılarla iletişim kurması da çok daha kolay, bu yüzden başka hiçbir kurumun peşinden koşmadığı anlaşmaları bulmak çok zor. Seçim yapmak hala oyunun merkezinde - doğru uzun vadeli şirketi doğru fiyata seçmek - ancak artık bugüne kadarki en önemli aşama olmaktan çıktı.
Ben Horowitz'a göre, sürekli kazanma yeteneği sizi otomatik olarak en iyi kurum haline getirir: çünkü kazanabiliyorsanız, en iyi anlaşmalar kapınızı çalar. Sadece herhangi bir anlaşmayı kazanabildiğinizde seçim yapma hakkınız olur. Belki doğru olanı seçmediniz, ama en azından bu fırsata sahip olursunuz. Elbette, eğer kurumunuz sürekli olarak en iyi anlaşmaları alabiliyorsa, en iyi seçenekleri çekmeye başlarsınız çünkü onlar en iyi şirketlere girmek istiyorlar. (Martin Casado'nun, Matt Bornstein'ı a16z'ye kazandırırken söylediği gibi: "Buraya gelip anlaşmayı kazan, kaybetme." ) Bu nedenle, kazanma yeteneği bir kısır döngü oluşturabilir, böylece seçim yeteneğinizi arttırır.
Bu nedenlerden dolayı, oyunun kuralları değişti. Ortaklarım David Haber, risk sermayesi alanında bu değişime yanıt olarak gerekli olan dönüşümü açıklıyor: "Kurum > Fon".
Benim tanımıma göre, bir fonun tek bir hedef fonksiyonu vardır: "En düşük personel sayısıyla, en kısa sürede en fazla performans payı nasıl üretirim?" Ancak benim tanımıma göre bir kurumun iki hedefi vardır. Birincisi mükemmel getiriyi teslim etmek, ancak ikincisi de oldukça ilginçtir: "Nasıl bir rekabet avantajı kaynağı oluşturabilirim?"
En iyi kurumlar, yönetim ücretlerini kendi savunma hatlarını güçlendirmek için kullanabileceklerdir.
Nasıl Yardımcı Olabilirim?
On yıl önce risk sermayesi alanına girdim ve kısa sürede fark ettim ki, tüm risk sermayesi kuruluşları arasında Y Combinator farklı bir oyun oynuyor. YC, mükemmel şirketlerden toplu indirimler alabilirken, aynı zamanda onlara toplu hizmet verebiliyor gibi görünüyordu. YC'ye kıyasla, birçok diğer VC benzerleştirilmiş bir oyun oynuyordu. Demo Day'e giderken ve "Ben masada bahis oynuyorum, YC ise kumarhane krupiyesi" diye düşünürdüm. Hepimiz orada mutluyuz, ama YC en mutlu olanıdır.
YC'nin bir kale hendekine sahip olduğunu hızlıca fark ettim. Olumlu ağ etkisine sahipti. Birkaç yapısal üstünlüğü vardı. İnsanlar risk sermayesi kurumlarının kale hendekine veya haksız avantaja sahip olamayacağını söylemişlerdi—sonuçta, sadece sermaye sağlıyorsunuz. Ancak YC açıkça bir tane sahipti.
Bu nedenle YC, ölçeğini genişlettikten sonra bile bu kadar güçlüydü. Bazı eleştirmenler YC'nin ölçeklendirme yaklaşımını beğenmiyor; YC'nin ruha sahip olmadığını düşünüyorlar ve bir gün yok olacağını düşünüyorlar. Son 10 yıldır YC'nin ölümünü öngörenler oldu. Ancak bu gerçekleşmedi. O süre zarfında, tüm ortak ekibi değiştirdiler ve ölüm hala gerçekleşmedi. Kale hendek kale hendektir. Yatırım yaptıkları şirketler gibi, ölçeklenebilir risk sermayesi kurumlarının sahip olduğu kale hendek yalnızca bir marka olmanın ötesine geçer.
Sonra aynılaşma riski taşıyan risk sermayesi oyununu oynamak istemediğimi fark ettim, bu yüzden kendi kurumumu ve diğer stratejik varlıklarımla beraber çalışmak üzere kurucu ortak oldum. Bu varlıklar çok değerliydi ve güçlü bir işlem akışı yaratmışlardı, bu yüzden farklılaşma oyununun tadını aldım. Yaklaşık aynı zamanda, kendi kale hendeklerini inşa etmeye başlayan başka bir kurumu gözlemlemeye başladım: a16z. Dolayısıyla, birkaç yıl sonra a16z'ye katılma fırsatı çıktığında, onu kaçırmam gerektiğini biliyordum.
Risk sermayesi endüstrisi olarak inanıyorsanız, neredeyse tanım gereği, bir güçler yasasına inanırsınız. Ancak gerçekten risk sermayesi oyununun güçler yasasına tabi olduğuna inanıyorsanız, o zaman risk sermayesinin kendisinin de bu yasaya uyması gerektiğine inanmalısınız. En iyi kurucular, onlara zafer kazanmalarında en kararlı şekilde yardım edebilecek kurumlarda toplanır. En iyi getiri de bu kurumlarda toplanır. Sermaye de peşlerinden gelir.
Bir sonraki ikonik şirketi kurmaya çalışan kurucular için, ölçeklenebilir risk sermayesi kurumları son derece çekici bir ürün sunar. Hızla büyüyen şirketler için gereken her şeyi uzmanlık ve kapsamlı hizmetle sunarlar—işe alım, pazar giriş stratejisi (GTM), hukuk, finans, halkla ilişkiler, hükümet ilişkileri. Sizi gerçekten hedefinize ulaştırmak için yeterli sermayeyi sağlarlar ve sizi rekabetçi ve sermaye açısından güçlü rakiplerle başa çıkmak zorunda bırakmazlar. Büyük erişim imkanı sağlarlar—iş ve hükümet alanında tanışmanız gereken herkesle temas kurarlar, Fortune 500 CEO'ları ve dünya liderleriyle tanıştırırlar. 100 kat daha fazla yeteneğe erişim sağlarlar, dünya çapında on binlerce üst düzey mühendis, yönetici ve operatörden oluşan bir ağa sahiptirler ve şirketinizin ihtiyaç duyduğu anda ekibe katılmaya hazırdırlar. Ve onlar her yerdedirler—en iddialı kurucular için bu, her yerde anlamına gelir.
Aynı zamanda, LP'ler için, ölçeklenebilir risk sermayesi kurumları en önemli basit sorularda da son derece çekici bir üründür: En fazla getiriyi sağlayan şirketler seçimlerinde onları tercih ediyor mu? Cevap çok basittir—evet. Tüm büyük şirketler, genellikle en erken aşamada, ölçeklenebilir platformlarla iş birliği yapar. Ölçeklenebilir risk sermayesi kurumları, bu önemli şirketleri yakalamak için daha fazla şansları ve yatırımlarını kabul etmeleri için daha fazla kozları vardır. Bu getirilere yansır.
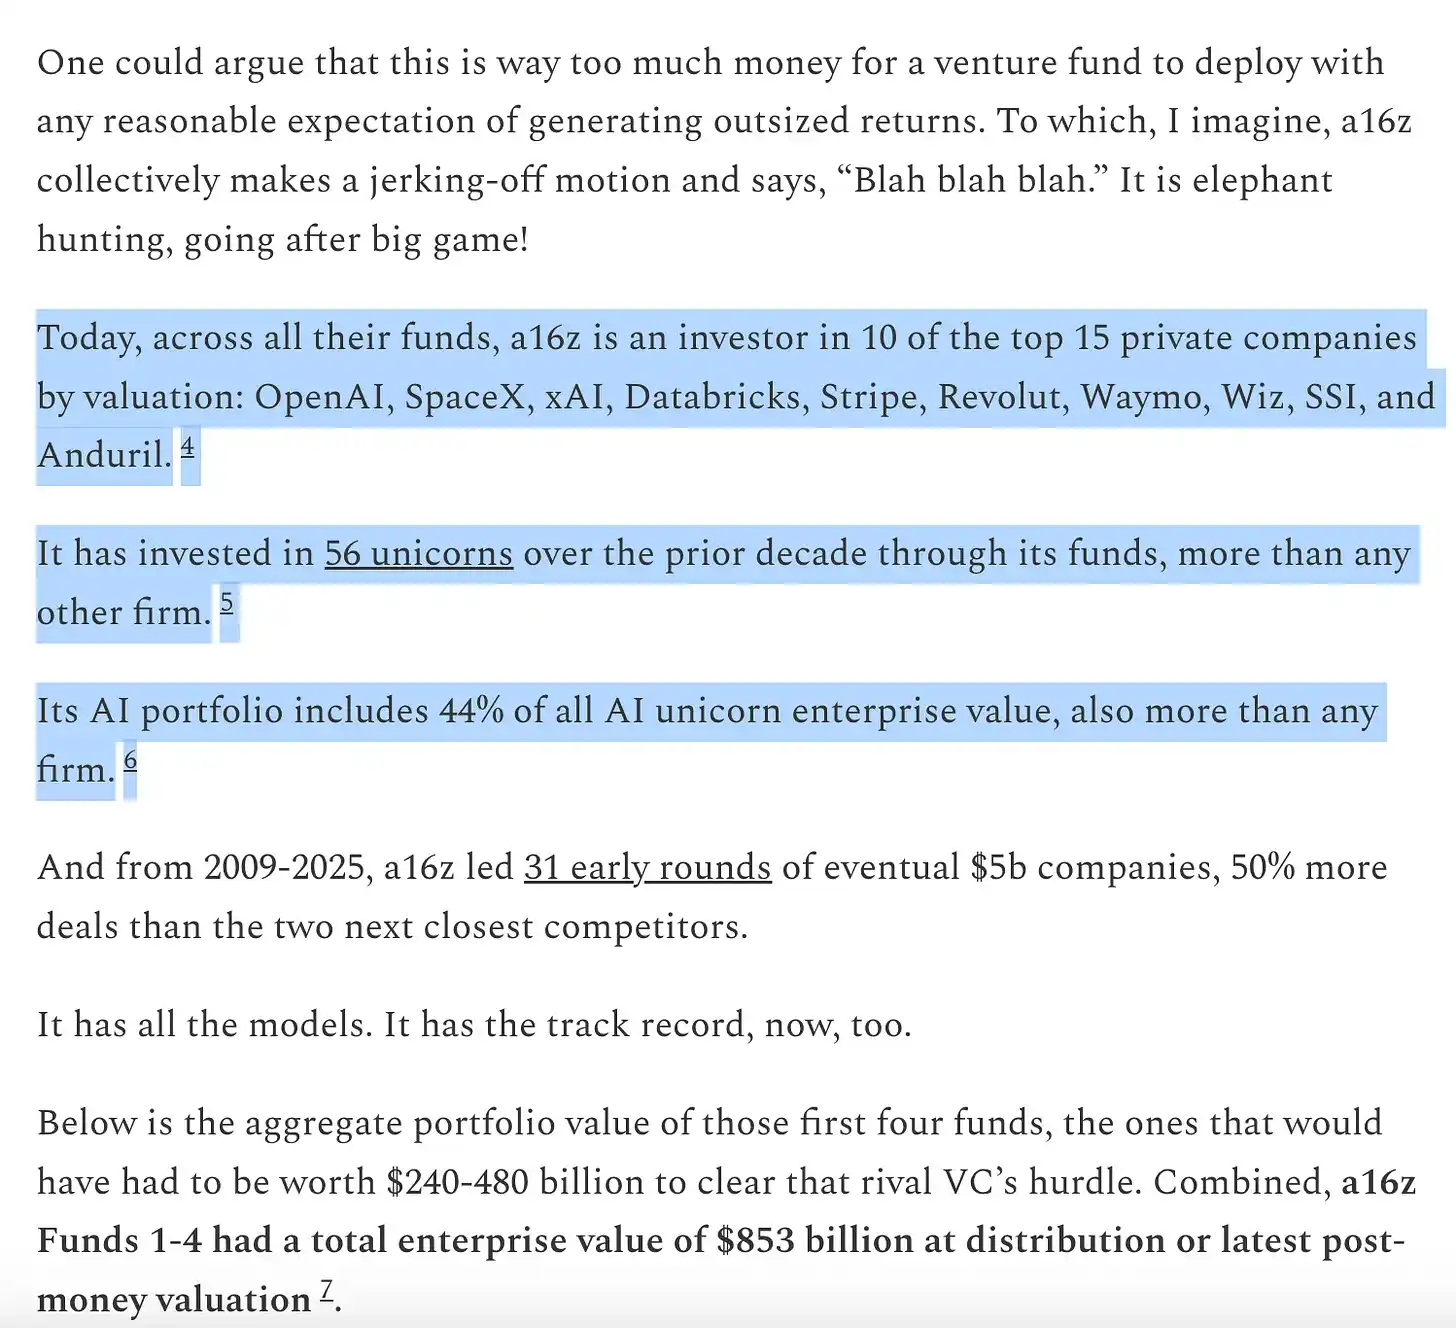
şuradan alınmıştır Packy çalışmasından: https://www.a16z.news/p/the-power-brokers
Şu anda nerede olduğumuzu düşünün. Dünyanın en büyük on şirketinden sekizi Batı Kıyısı'nda, risk sermayesi destekli şirketlerdir. Son birkaç yılda, bu şirketler küresel iş değerinin büyük bir kısmını sağladılar. Aynı zamanda, küresel olarak en hızlı büyüyen özel şirketler de genellikle Batı Kıyısı merkezli risk sermayesi destekli şirketlerdir: Birkaç yıl önce doğmuş bu şirketler hızla trilyon dolarlık bir değerlemeye ve tarihin en büyük IPO'suna doğru ilerliyorlar. En iyi şirketler şimdiye kadar her zamankinden daha fazla kazanıyor ve hepsi ölçeklenebilir kuruluşların desteğine sahip. Tabii ki, her ölçeklenebilir örgüt iyi performans göstermiyor – bazı epik çöküş vakalarını düşünebiliyorum – ancak neredeyse tüm büyük teknoloji şirketlerinin arkasında ölçeklenebilir kuruluşların desteği var.
Ya Büyük Ol Ya da Nefes Al
Geleceğin sadece ölçeklenebilir risk sermayesi kuruluşlarından oluşacağını düşünmüyorum. İnternetin etkilediği tüm alanlar gibi, risk sermayesi de bir "barbel" haline gelecek: Bir ucunda birkaç büyük ölçekli oyuncu, diğer ucunda ise birçok küçük, uzmanlaşmış kuruluş olacak; her biri belirli bir alanda ve ağ içinde faaliyet gösterecek, genellikle ölçeklenebilir risk sermayesi kuruluşlarıyla işbirliği yapacak.
Risk sermayesi sektöründe yaşanan, genellikle yazılımın hizmet endüstrisini yutmasıyla ortaya çıkan bir durumdur. Bir tarafta genellikle dikey entegre hizmet kuruluşları olan dört beş büyük güçlü oyuncu bulunurken; diğer tarafta, endüstrinin "devrildiği" faydalı uzun kuyrukta bulunan son derece farklılaşmış küçük tedarikçiler mevcuttur. Barbel'in her iki ucunun da refah içinde olduğunu göreceğiz: Stratejileri tamamlayıcıdır ve birbirlerini güçlendirirler. Biz de yüzlerce butik fon yöneticisine destek verdik ve onları desteklemeye devam edeceğiz ve yakın iş birliği yapacağız.
Ölçeklenebilirlik ve butiklik iyi performans gösterecek, ancak orta kesimdeki kuruluşlar sorun yaşayacak: Bu fonlar çok büyük çapta olduğundan devasa kazananı kaçırma maliyetini karşılayamazlar, ancak aynı zamanda yapısal olarak kuruculara daha iyi bir ürün sunabilen daha büyük ölçekli kuruluşlarla rekabet edemezler. a16z'nin benzersizliği, barbel'in iki ucunda bulunmasıdır – hem uzmanlaşmış bir dizi butik kuruluş hem de ölçeklenebilir bir platform ekibinden faydalanır.
Kurucularla en iyi şekilde işbirliği yapabilen kuruluşlar kazanacaktır. Bu, muhtemelen süper büyük çaplı yedek fonlar, eşi görülmemiş erişim yeteneği veya devasa tamamlayıcı hizmet platformu anlamına gelebilir. Ya da bu, çoğaltılamayan uzmanlık, mükemmel danışmanlık hizmetleri veya sırf inanılmaz risk alma yeteneği anlamına gelebilir.
Risk sermayesi sektöründe eski bir espri vardır: VC'ler her ürünün iyileştirilebileceğine, her büyük teknolojinin ölçeklenebileceğine ve her endüstrinin devrilebileceğine inanır – kendi endüstrileri hariç.
Aslında, pek çok VC, ölçeklendirilmiş bir risk sermayesi kurumunun varlığından hiç hoşlanmıyor. Onlar ölçeklendirmenin bazı ruhu feda ettiğine inanıyor. Bazıları şöyle diyor: Silicon Valley artık çok ticarileşti, artık Misfits'lerin cenneti değil. (Teknoloji dünyasında yeterince tuhaf kişi olmadığını iddia eden herkes, San Francisco'daki teknoloji partilerinden birine katılmamış ve MOTS podcast'ini dinlememiş demektir.) Diğerleri bir özür oranını benimsemiştir: değişim "oyuna saygısızlık" anlamına gelirken — bu arada, oyunun her zaman kuruculara hizmet ettiğini ve her zaman böyle olduğunu ihmal etmekte. Tabii ki, destekledikleri şirketlere aynı endişeyi asla ifade etmeyecekler. Bu şirketlerin varlığı zaten kendi sektörlerinde büyük ölçekli bir değişim ve kural değişikliği yaratmaya dayanıyor.
Ölçeklendirilmiş risk sermayesi kurumlarının "gerçek risk sermayesi" olmadığını iddia etmek, NBA takımlarının daha fazla üçlük atmasıyla "gerçek basketbol" oynamadıklarını söylemek gibidir. Belki siz böyle düşünmüyorsunuz, ancak eski oyun kuralları artık hakim değil. Dünya değişti, yeni bir model ortaya çıktı. İronik olarak, buradaki kural değişikliği biçimi, VC'lerin desteklediği girişimlerin endüstri kurallarını değiştirme şekline çok benziyor. Bir teknoloji bir sektörü altüst ettiğinde ve yeni ölçekli oyuncular ortaya çıktığında, bu süreç her zaman bir şeylerin kaybedilmesine neden olur. Ancak aynı zamanda daha fazlasını elde edersiniz. Risk sermayedarları bu dengeyi bizzat anlarlar — çünkü bu dengeyi desteklemeye devam ederler. Risk sermayedarları, girişimlerde görmek istedikleri devrimi, aynı şekilde risk sermayesine de uygulanmasını umuyorlar. Yazılım dünyayı yuttu, elbette VC'de durmayacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler