Naval, Amerikalı herkese yönelik yeni bir fon başlattı, giriş limiti 500 dolar, önde gelen AI şirketleri tamamıyla yatırım yaptı
Silikon Vadisi'nin en ünlü melek yatırımcısı Naval, yeni bir fon oluşturdu. Daha önce bizzat yatırım yaptığı 400'den fazla şirket (Uber, Twitter, Notion dahil) ile bu sefer sen de yatırım yapabilirsin.
Milyoner olmanıza gerek yok, ilişkilere gerek yok, ABD Menkul Kıymetler Yasası anlamında "uygun yatırımcı" olarak tanınmaya gerek yok. 500 dolarlık başlangıçla, OpenAI, Anthropic, xAI, SpaceX hisselerine aynı anda sahip olabilirsin.
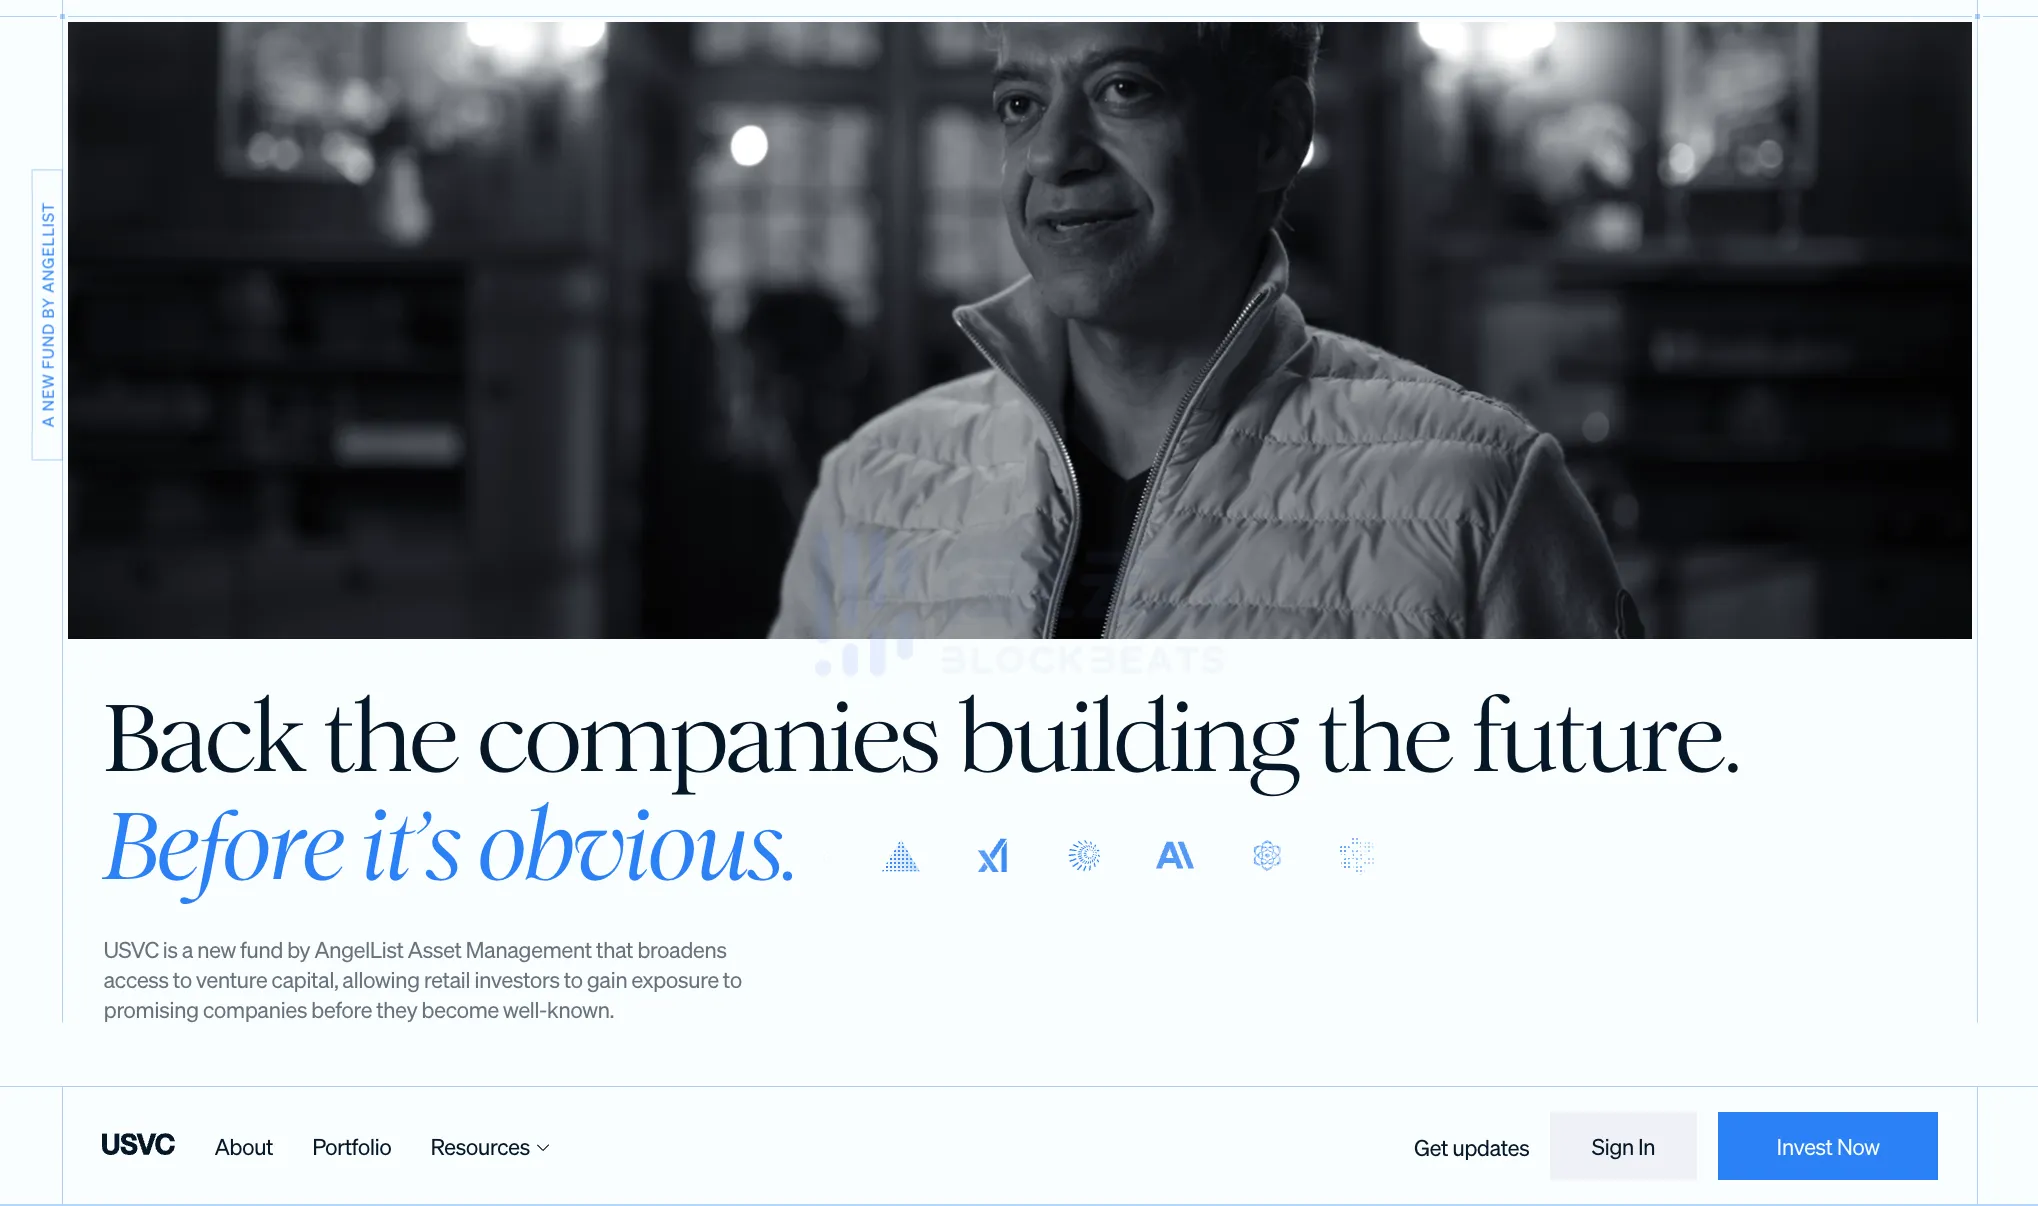
Fonun adı USVC (United States Venture Capital), AngelList tarafından kuruldu, Naval fonun yatırım komitesi başkanı olarak görev yapıyor. Dün gece yayına girdikten sonra, AngelList'in duyurusu tweeti 2,75 milyon kez görüntülendi, Naval'ın uzun tweeti ise 2,25 milyon kez görüntülendi. Bu fona "Amerikan Halkının Bağış Fonu" adını verdiler.
Tam anlamıyla finansal bir eşitlik gibi görünüyor. Ancak bu sepetin içindeki şeylerin reklamde anlatılandan çok daha karmaşık olduğunu açığa çıkaralım.
500 Dolarla Silikon Vadisi'nin En İyi Portföyünden Birine Yatırım Yapın
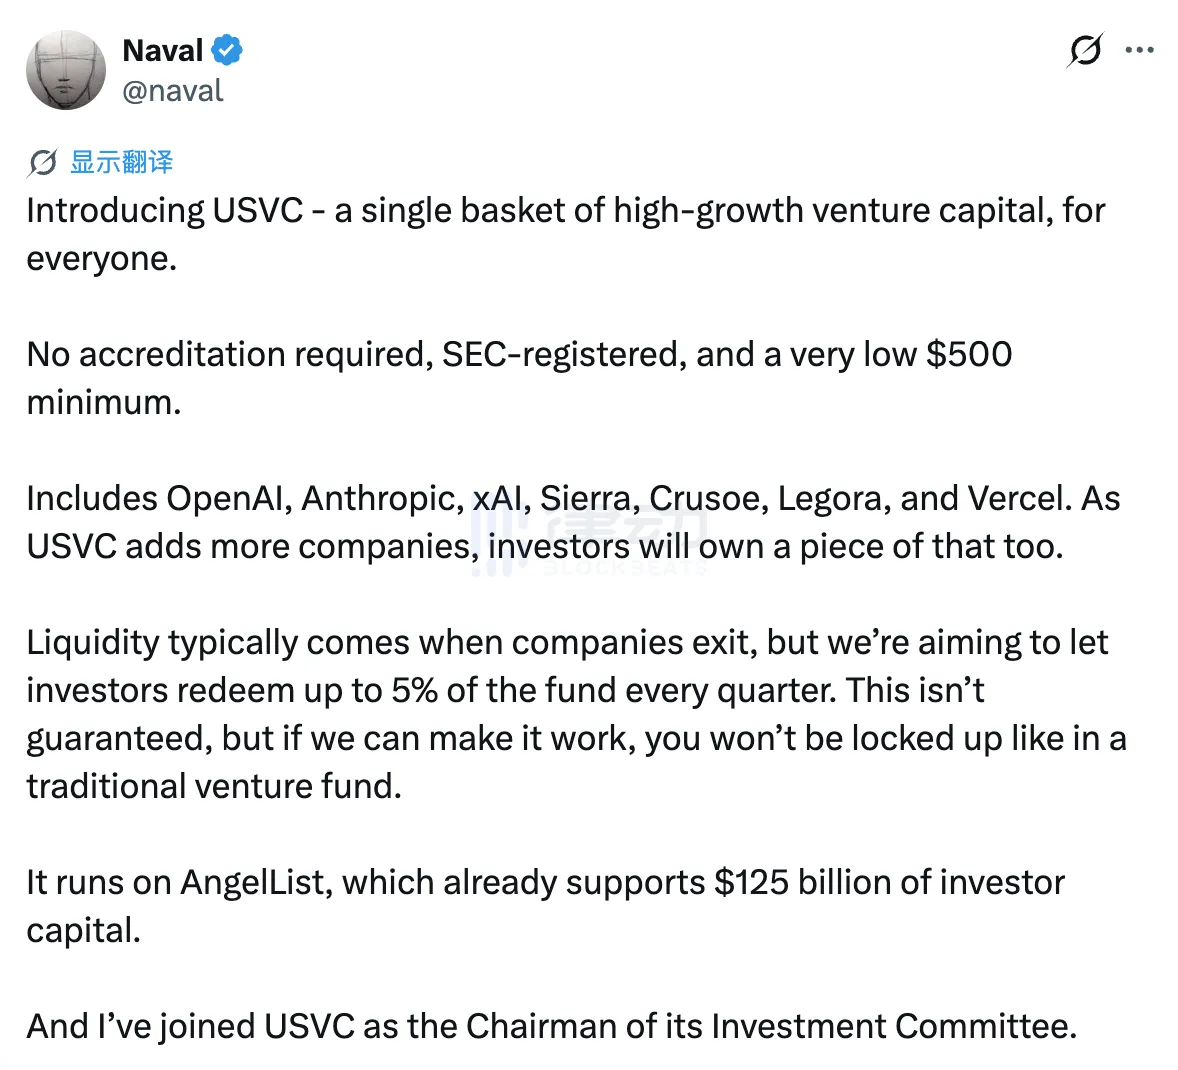
Yayınlanan uzun tweet, Naval tarafından kişisel olarak yazılmış ve tarzı klasik Naval tarzı, kısa cümleler, özlü sözler, tarihî kıyaslamalar.
O, 1500'lerin Büyük Keşifler Çağı'ndan başlayarak, ardından 1980'lerde ABD şirketlerinin halka arzı yaş ortalamasını (6 yaşında) ve bugünkü halka arz yaş ortalamasını (13 yaşında) karşılaştırdı; küçük yatırımcıların eskiden halka açık piyasada yakaladığı büyümenin çoğunun bugün kapalı fonlarda kilitlendiği anlamına geldiğini belirtti.
Tüm tweet, biraz kadercilik kokan şu özlü sözle sona erdi: "Gelecekte, ya bilgisayara ne yapacağını söylersin ya da bilgisayar sana ne yapman gerektiğini söyler. O hatalı işlemin tarafında durmak istemezsin." Anlatım, adeta Silikon Vadisi'nin son ciddi şekilde yazılmış bir halka arz ilanıymış gibi güzeldi.
Amerika'nın özel sermaye piyasasında son elli yıldaki katı bir kural, bir şirkete yatırım yapmak istiyorsanız, önce kendinizi "uygun yatırımcı" olarak kanıtlamanız gerektiğidir; bu engel, çoğu insanı VC'lerin dışında bırakmıştır.
USVC'nin bu engeli aşma şekli, kendisini doğrudan 1940 tarihli Yatırım Şirketleri Kanunu kapsamında kapalı uçlu bir fon olarak kaydetmektir. Bu, ABD'deki yatırım fonları ve ETF'ler için geçerli olan aynı yasadır. Kaydedildiğinde, fon standart denetimleri kabul etmek zorunda kalacak, düzenli mali raporlar açıklayacak, ancak elde edilen getiriler herkese açık olabilecek, uygun yatırımcı incelemesi yapmanıza gerek olmayacak ve yıllık olarak kişisel yatırımcılar için daha yaygın olan 1099 vergi formunu alacaksınız ki bu, özel sermaye fonlarının genellikle kullandığı K-1 formundan çok daha kullanıcı dostu bir formdur.
USVC'nin pazarlama sloganında tekrar tekrar belirtilen bir rakam var: 1,25 trilyon dolar. Bu, AngelList platformunun şu anda barındırdığı toplam varlık miktarıdır. 2010 yılından bu yana Naval tarafından kurulan AngelList, ABD'de özel sermaye yatırımının temel altyapısına dönüşmüş olup, platformda 4500'den fazla fon yöneticisi etkin bir şekilde faaliyet göstermekte, 25000'den fazla fon çalışmakta ve 13000'den fazla aktif başlangıç şirketine destek vermektedir.
USVC'nin GP'si Ankur Nagpal, USVC'nin tweet dizisinde bu durumu "adaletsiz avantajımız" olarak ifade etti, yani, USVC'nin hisse seçme yeteneği, Naval veya Ankur'un tek başına bir kararı değil, AngelList'in veri akışını ve yönetici ağını bir süzgeç olarak kullandığından geliyor.
Ankur Nagpal, USVC'nin günlük yönetimi, çevrimiçi eğitim platformu Teachable'ın kurucusu, şu anda USVC'nin GP'si ve aynı zamanda AngelList içindeki yeni yükselen fon Vibe Capital'in kurucu GP'si. Naval, USVC'deki rolü yatırım komitesi başkanı olup, yatırım stratejisini şekillendirmekten sorumludur, ancak günlük kararlarla ilgilenmemektedir.
Danışmanlar arasında birkaç Silikon Vadisi'nin eski yüzü bulunmaktadır. Cyan Banister, eski Founders Fund ortağı; Arielle Zuckerberg, Coatue ve Kleiner Perkins'te yatırım yapan eski bir hedge fon ve Jeff Fagnan, Accomplice fonunun kurucusu ve Carbon Black, PillPack, Whoop gibi şirketlere erken yatırım yapmıştır.
Bu liste başlı başına USVC'nin perakende yatırımcılara göndermek istediği bir sinyaldir: Biz geçici bir bireysel yatırım ürünü değil, arkamızda tamamen olgun bir VC ağı bulunmaktadır.
Kapının Ardındakiler, USVC İçinde Ne Var?
USVC, yapısal olarak yaygın olarak gördüğümüz ETF'lerden ve yatırım fonlarından farklıdır. Bu sürekli kapalı uçlu bir fondur, sabit bir vadesi yoktur ve paylar ikincil piyasada ticarete konu değildir.
Geleneksel VC fonlarına kıyasla, 10 ila 15 yıllık bir kilitlenme süresi yoktur. ETF'lerle karşılaştırıldığında, paylar herhangi bir borsada işlem görmez ve fiyatı ikincil piyasanın duygusal dalgalanmalarını takip etmez, bunun yerine temel şirketlerin adil değerine odaklanır.
Bu yapı, "makul görünen" bir getiri eğrisi sağlayabilir, her gün ikincil piyasanın duygularıyla sarsılmaz ve geleneksel VC fonları gibi paranızı on yıl boyunca kitlemez.
Websitesinde belirtildiğine göre, USVC'nin topladığı para yatırım stratejisi üç yola ayrılıyor:
İlk yol, başka bir fon yöneticisine yatırım yapmak. USVC, LP sıfatıyla, AngelList platformunda beğendiği yeni fon yöneticilerine para yatırarak yatırım yapıyor. Bu, USVC'nin erken aşama maruziyetini elde ettiği ana yoldur.
İkinci yol, büyüme turuna ilave yatırım yapmak. Portföyündeki bir şirket başarılı olduğunda, USVC, şirketin sonraki turlarında pozisyonunu artırmaya çalışacak ve şirketin devam eden finansman sürecindeki hissesinin sulandırılmasını engellemeyecek.
Üçüncü yol, ikincil hisse alımı. Mevcut hissedarlardan doğrudan AngelList ağı aracılığıyla gelişen özel şirket hissesi satın almak.
Bu üç yolun gizli anlamı var; USVC'nin esasen bir FOF (fondan fona) olduğu, doğrudan bir yatırım fonu olmadığı anlamına gelir. Parasının büyük bir kısmı doğrudan OpenAI, Anthropic gibi şirketlerin ortaklığına gitmez, önce başka fon yöneticilerine gider ve ardından bu fon yöneticileri yatırım yapar.
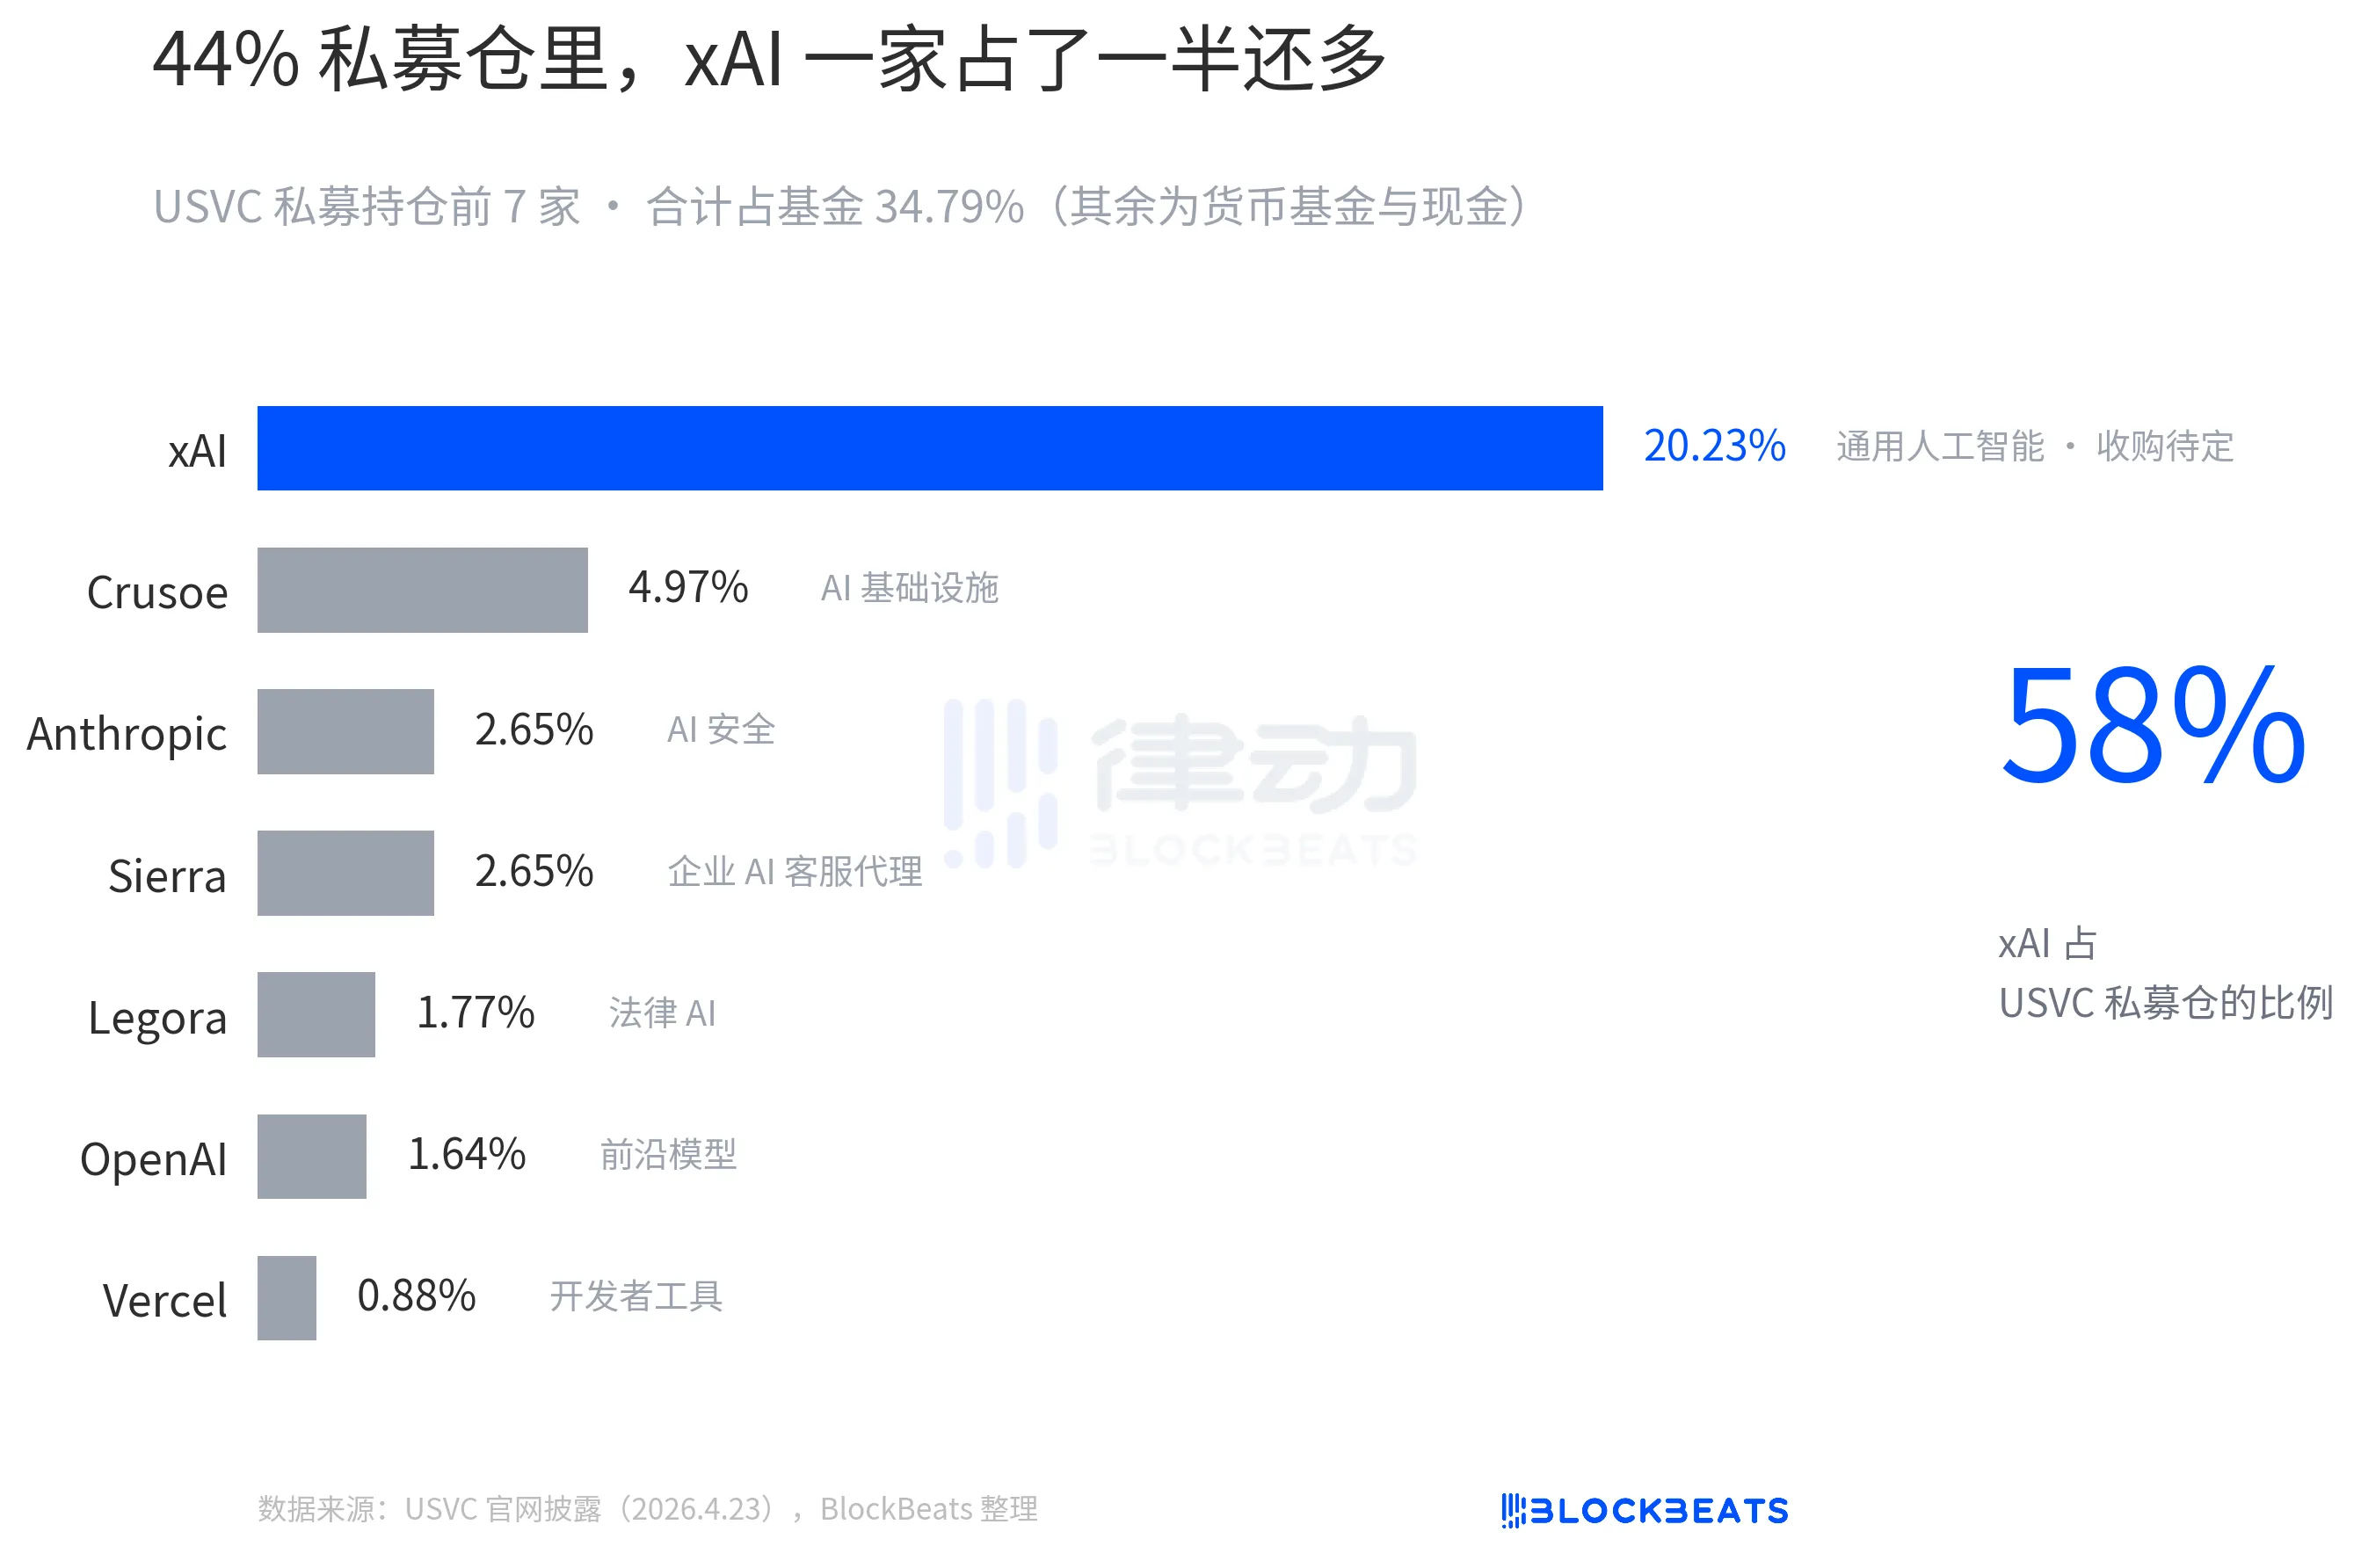
USVC'nin mevcut portföyü şu şekildedir: OpenAI ve Anthropic bulunmakla birlikte, en büyük paya sahip olan hala xAI'dir:
USVC'nin hisseleri herhangi bir ulusal menkul kıymet borsasında listelenmemiştir, o zaman belki de şunu sorabilirsiniz: USVC yatırımcılara paralarını nasıl geri öder?
Cevap üç aylık geri alma teklifidir, fon her üç ayda bir aktif olarak bir geri alım başlatma hakkına sahiptir ve geri alım sınırı fon varlık değerinin %5'idir. Ancak bu yönetim kurulunun "serbest takdir hakkı"dır, yasal bir yükümlülük değildir. Bu, bir ETF'den kötü ancak geleneksel bir VC'den iyi bir ara noktadır. Okuyucular için, bir gün acil paraya ihtiyacınız olursa, USVC hisselerinizin aslında paraya dönüştürülemez olduğunu unutmayın.
USVC hikayesinin en dikkate değer yönü, ücret yapısıdır.
Ana sayfanın en üstünde, USVC en büyük yazı tipiyle "1% Yönetim Ücreti, Performans Payı Yok" yazdı. Sonra, karşılaştırma için geleneksel bir VC'nin %2 yönetim ücretini aldı.
Bu, USVC'nin reklam yüzüdür. Aynı sayfanın altındaki ücret detayları tablosuna geçtiğinizde, hikaye değişir. USVC'nin açıkladığı tam ücret ayrıntıları şöyledir:
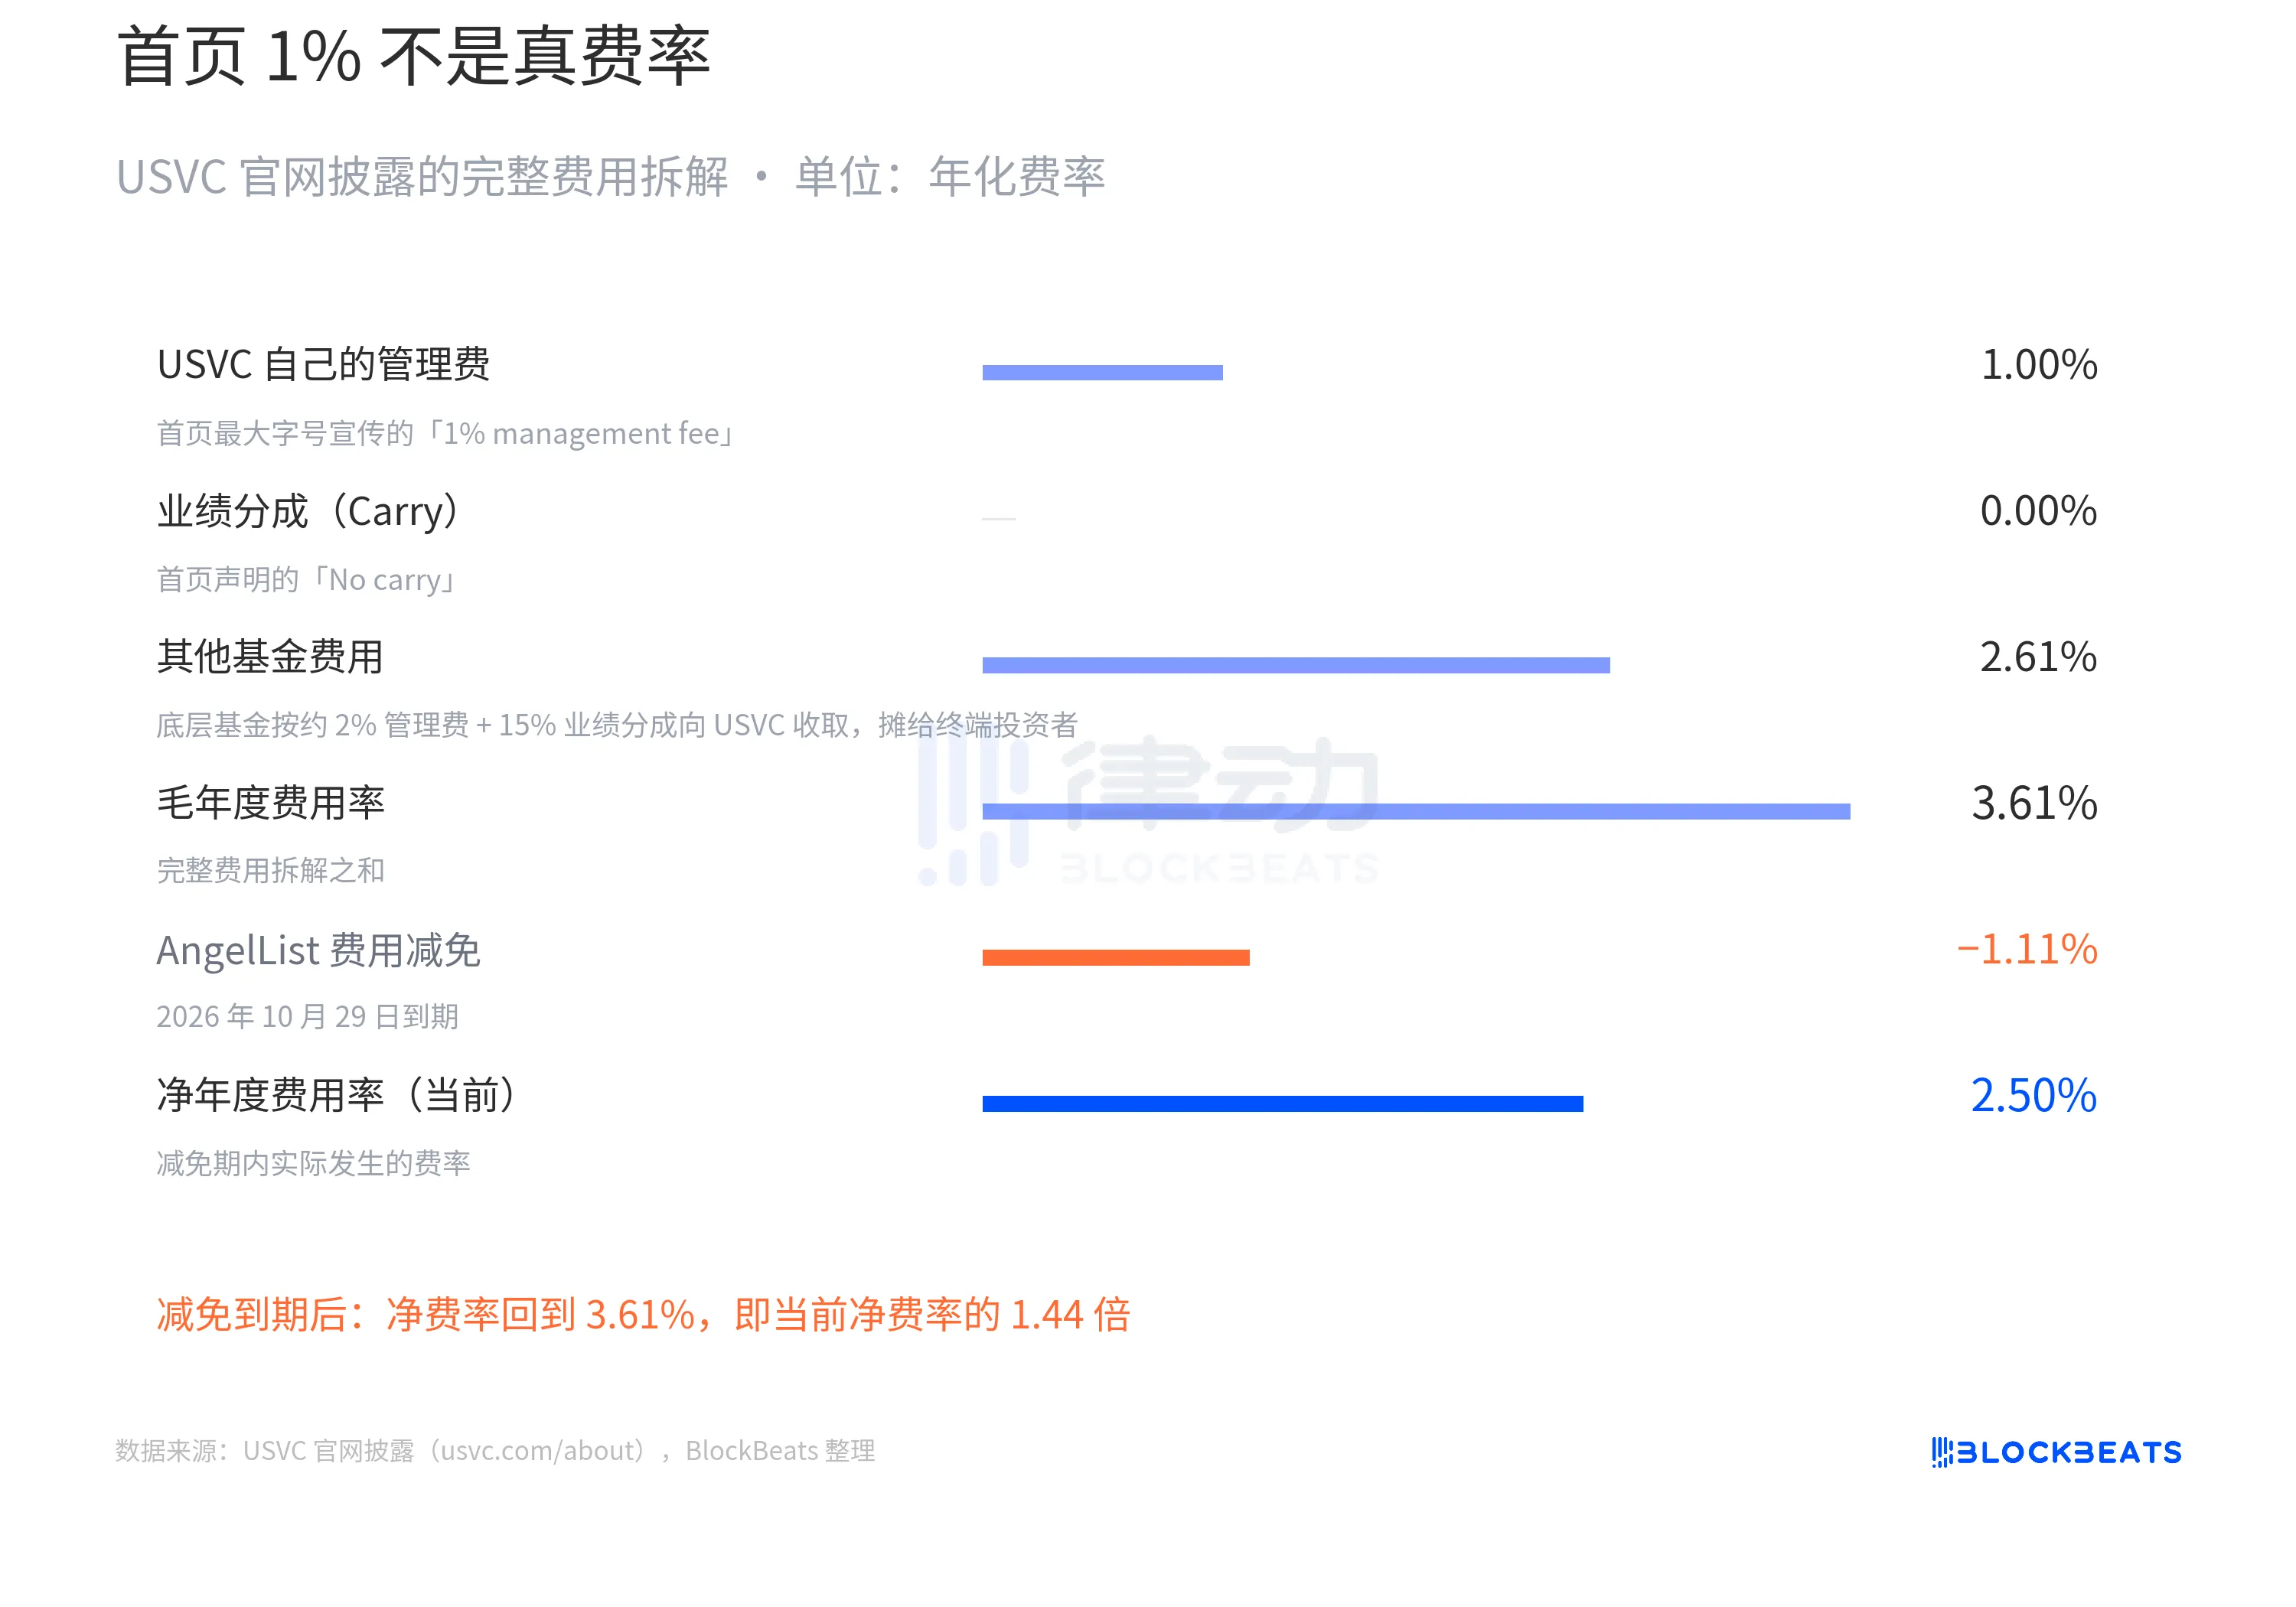
"Diğer Fon Ücretleri %2,61" nedir? Bu, USVC'nin önceki üç yolundan ilki, parayı beğendiği yeni fon yöneticilere yatırdığı anlamına gelir, bu fon yöneticileri USVC'ye kendi yönetim ücretlerini %2 ve performans paylarını %20 olarak talep ederler. Bu ücretler, USVC'nin LP olarak üstlenmesi gereken ücretler olup sonunda nihai yatırımcılara yansıtılır.
Dolayısıyla, USVC'nin net ücret oranı aslında %2.50 olmalıdır. Bu henüz nihai şekli değil. Resmi web sitesinde önemli bir kısıtlama daha bulunmaktadır. AngelList, bir kısmı feragat etmeyi ve bir kısmı işletme giderlerini üstlenmeyi kabul etti. Feragat süresi en azından 29 Ekim 2026 tarihine kadar devam edecek, ancak feragat süresi sona erdiğinde ücret oranı doğrudan %3.61 olacaktır.
Varsayalım ki, USVC'nin altındaki portföy yıllık brüt getirisi %12'dir, geçmiş on yılın bir numaralı VC'lerinin orta noktasına karşılık gelir. Feragat süresi boyunca net ücret oranı %2.50'dir, yatırımcıların net getirisi yaklaşık %9.5 olacaktır. Feragatın sona ermesinden sonra net ücret oranı tekrar %3.61'e yükseldiğinde, yatırımcıların net getirisi yaklaşık %8.4 olacaktır.
10 yıl boyunca bileşik faizle, 10.000 dolar sırasıyla 24.800 dolar ve 22.400 dolar olacaktır. Aradaki fark 2.400 dolar, başlangıç sermayesinin %24'üne denk gelir.
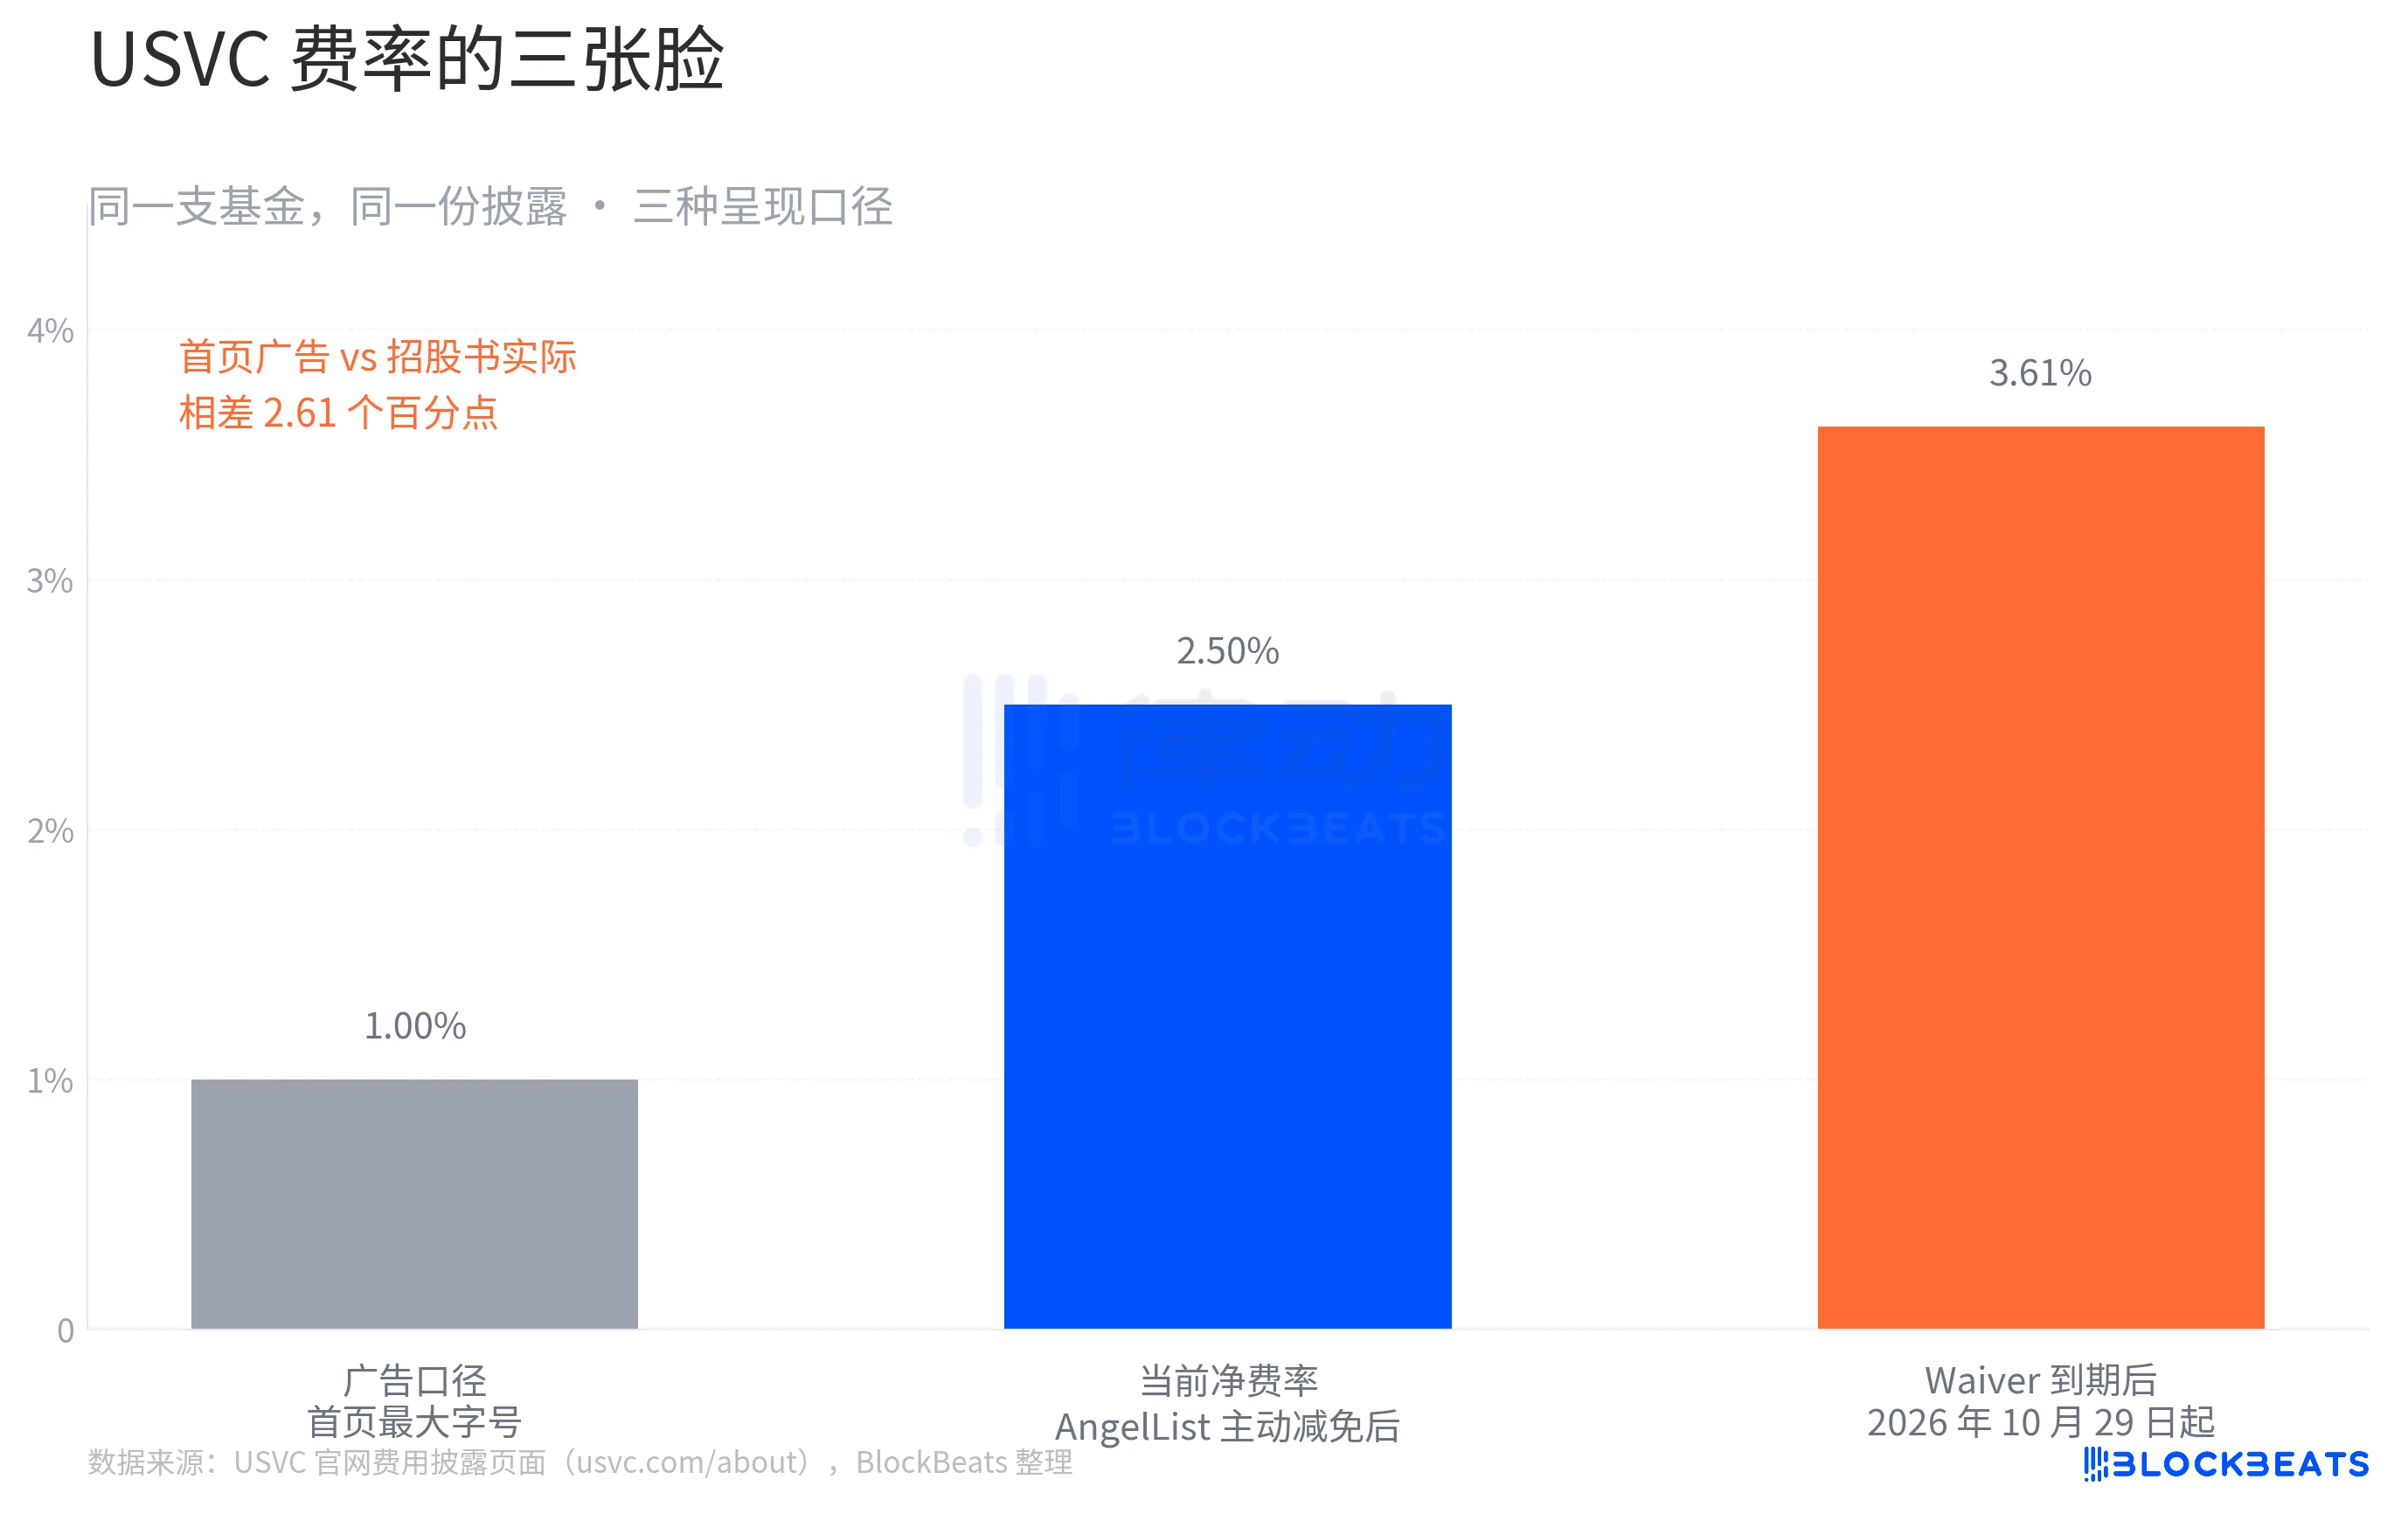
Bu sahte bir hikaye değil. Tüm rakamlar açıkça USVC'nin resmi web sitesindeki uygunluk açıklama sayfasında yazmaktadır. Ancak, "finansal eşitlik" ön planda olan bir fon için, bu farkın belirtilmesi önemlidir.
Anlatının Arkasında, Bu Gerçekten "Yatırımın Demokratikleşmesi" mi?
Silikon Vadisi ürün çevresinde tanınmış bir analist olan Aakash Gupta, doğrudan SEC'ye bildirilen USVC belgelerini inceledi. 31 Aralık 2025 tarihine kadar, USVC'nin fon büyüklüğü yalnızca 8.3 milyon dolar olarak belirlendi. Bu 8.3 milyon doların içinde, %56'sı (yaklaşık 4.65 milyon dolar) %3.66 getirili bir devlet para piyasası fonunda bulunmaktadır.
Bu rakamlar ve resmi web sitesindeki yedi ünlü şirketin listesi arasında belirgin bir tezat oluşmuştur. OpenAI, Anthropic, xAI, SpaceX gibi şirketleri görüyorsunuz, 500 dolarınızın bu şirketlere yaklaşık olarak aynı oranda yatırıldığını düşünebilirsiniz. Ancak gerçek şu ki, fonun SEC tarafından belirlenen toplam büyüklüğü henüz 10 milyon doları geçmemekte olup bunun yarısından fazlası kısa vadeli devlet tahvillerinde bulunmaktadır.
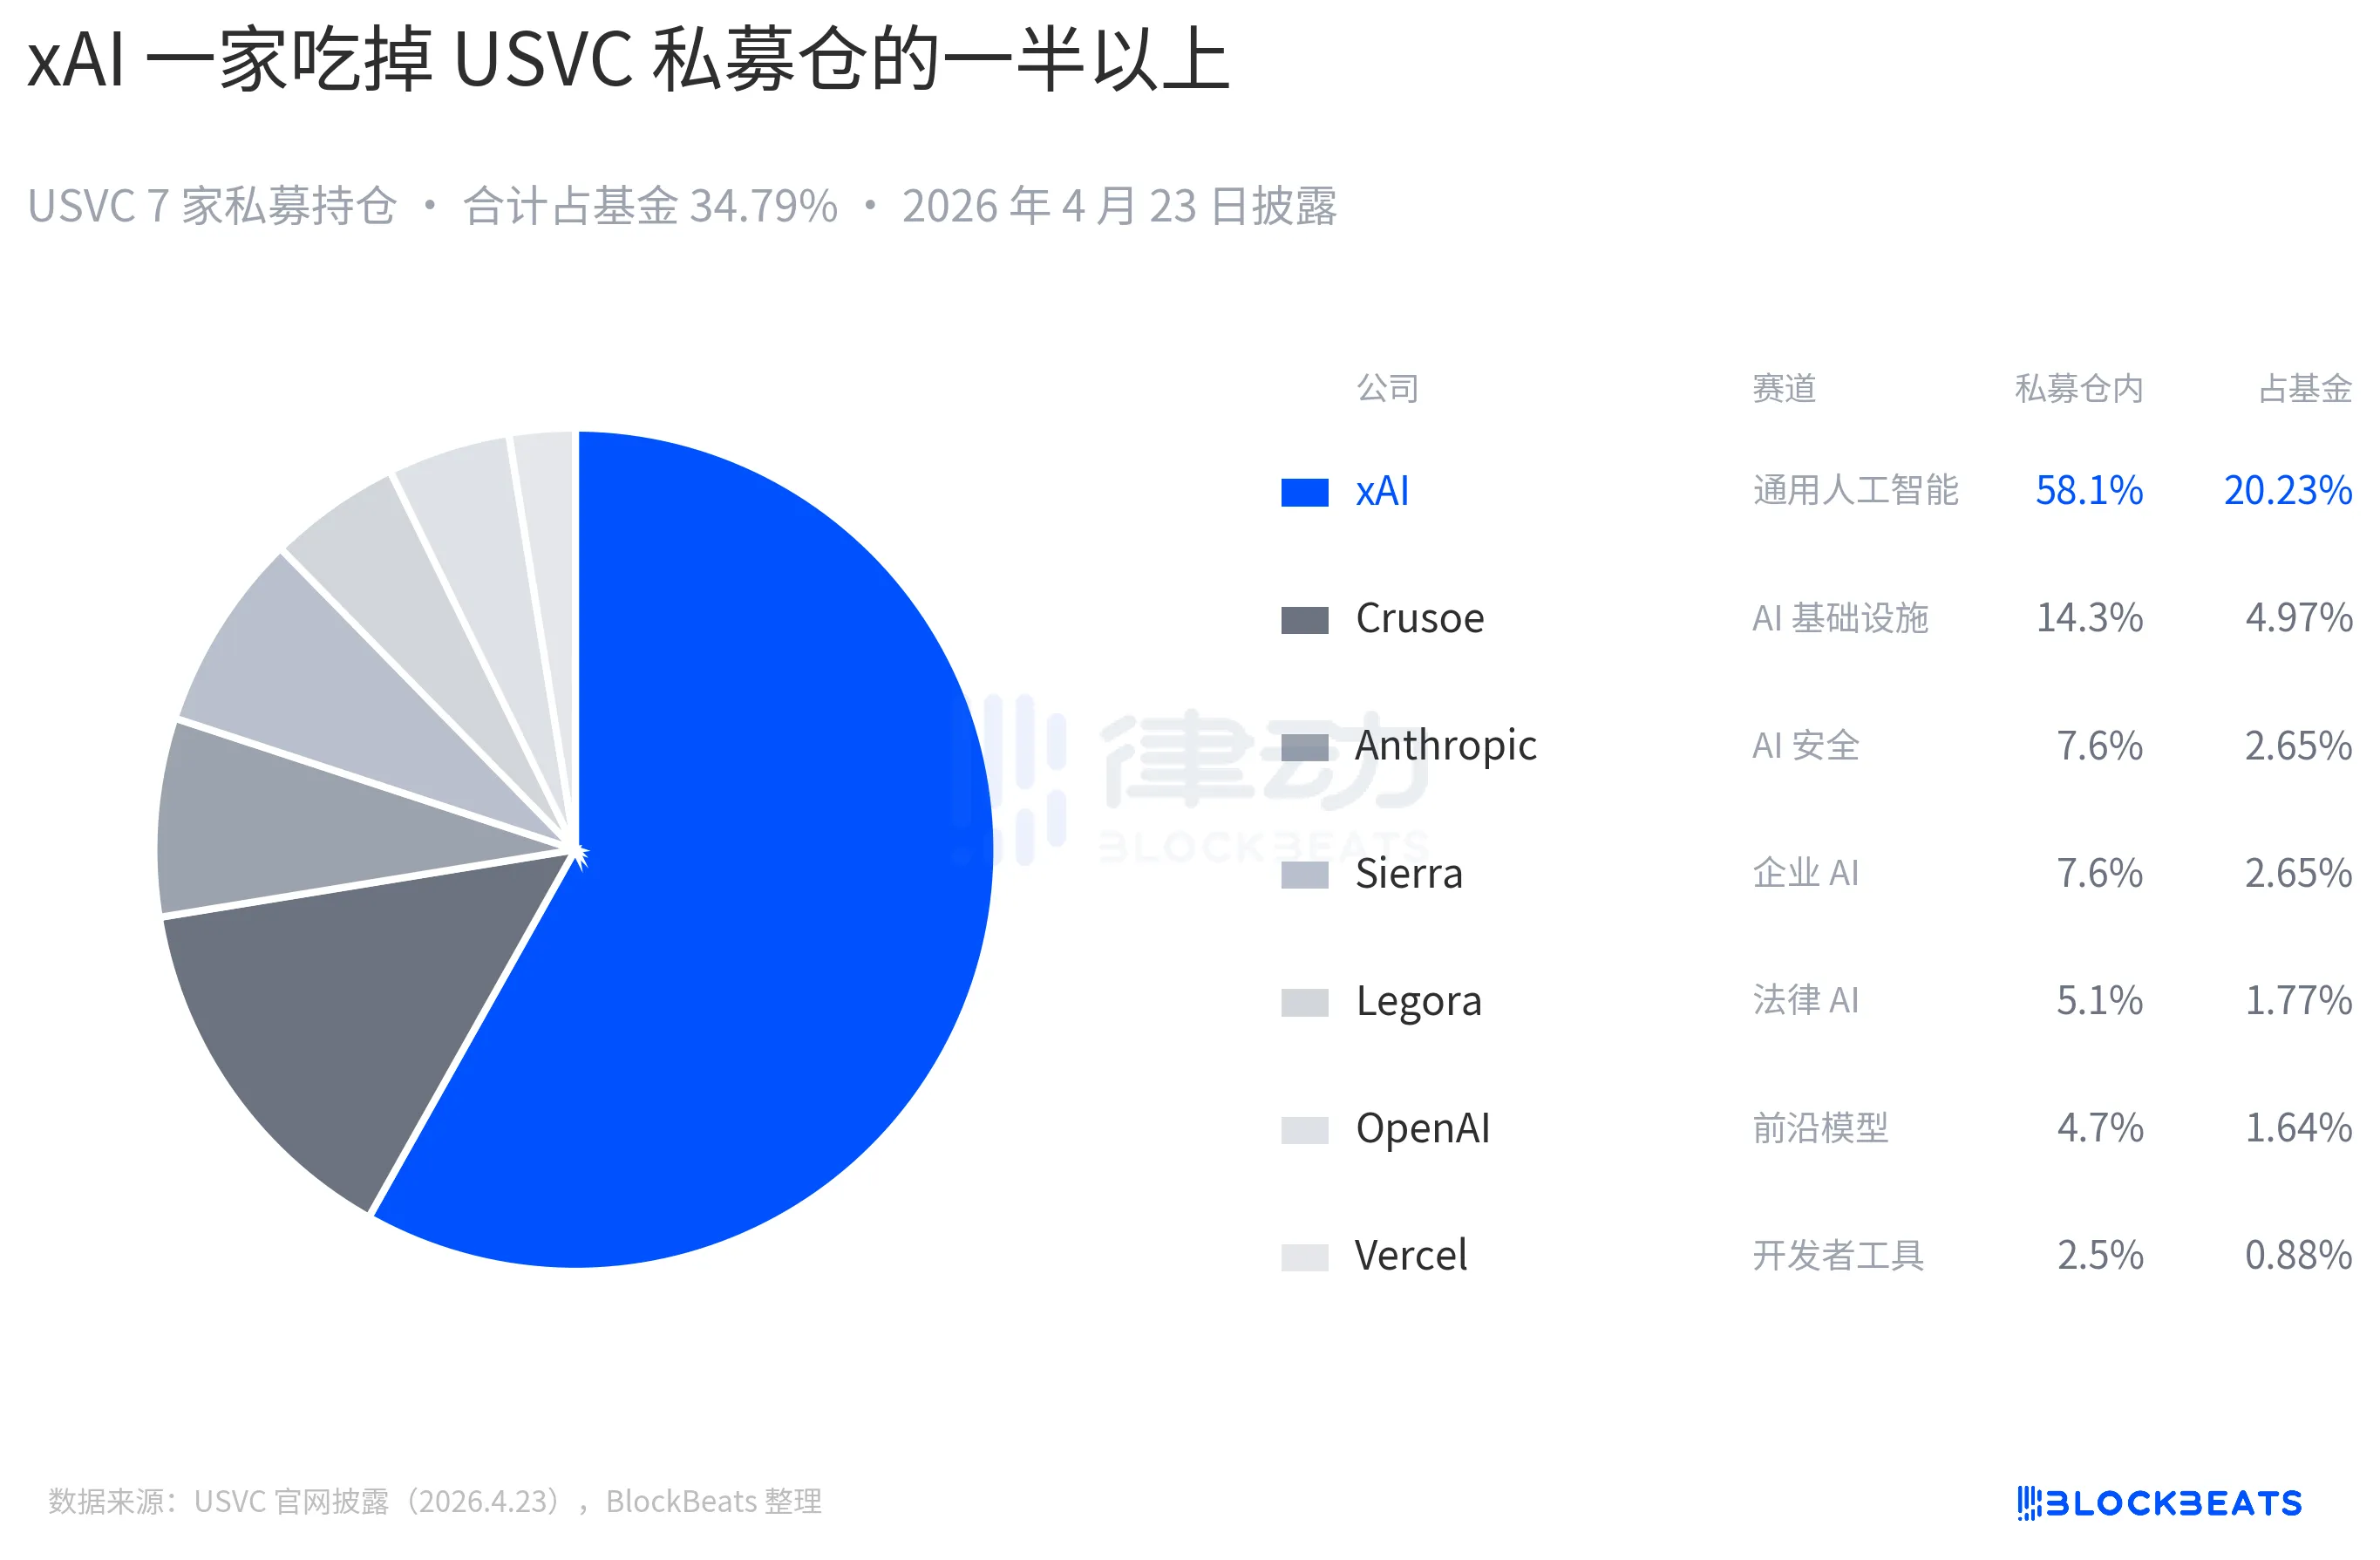
Tabii ki, bunun için makul bir açıklama olabilir; fon yeni oluşturulmuş olabilir, nakit dağıtımı zaman alabilir, Ankur daha sonra tweet'te "pipeline'da büyüme potansiyeli olan bir grup yeni proje daha olduğundan" bahsetmiştir.
Topluluk görüşü, USVC'yi Naval'ın yeni "likidite çıkış sanatı" olarak eleştirdi ve USVC'nin bir erişim değil, bir dağıtım mekanizması olduğunu, artık yükselmiş pozisyonların dağıtımını yaptığını savundu.
Son on yıl içinde, özel sermaye değerlemesi önemli ölçüde arttı, OpenAI'nin üç yılda 860 milyar dolardan 5 trilyon dolara yükseldiğini ve xAI'ın 18 ayda 240 milyar dolardan 2 trilyon dolardan fazlasına yükseldiğini gördük. Ayrıca açık pazarda, özel sermaye değerlemesinin aşırı olabileceğine dair birkaç örnek var; Figma'nın halka arzı, özel sermaye değerini %50 düşürdü, Klarna ise 460 milyar dolarlık özel sermaye değerinden halka arz sırasındaki 67 milyar dolara düştü. Bu bağlamda, perakende yatırımcılara pozisyonlarını satmak, gerçekten de daha çok bir “dağıtım” gibi görünüyor.
%5'lik üç aylık geri alım sınırı, normal piyasa koşullarında oldukça dostane görünüyor. Ancak 2027'de bir büyük geri çekilme durumunda, USVC'nin altındaki özel sermaye şirketlerinin değer kaybetmesi, ikincil pay işlemlerinin daralması durumunda. Bu durumda yönetim kurulunun mantıklı seçeneği, bu çeyrekte geri alım yapmamak ve düşük fiyattan alttaki varlıkları satmak yerine geri alım kriterlerini sağlamaktır.
Silikon Vadisi geliştiricisi ve yatırımcısı Kenn Ejima'nın doğrudan yorumu, USVC'yi sınırlı bir fırsat penceresi olan bir fon olarak görmektir; pencerenin ne kadar uzun olduğu, Navall'ın yatırım komitesi başkanlığı koltuğunda ne kadar süre oturduğuna bağlıdır.
“Demokratikleşme” terimi, geçmiş yüzyılda finansal tarihte birkaç kez ortaya çıktı. Herkesin sürekli sorduğu bir soru, “demokratikleşen şey, gerçekten bir fırsat mı yoksa risk mi?” Ancak bu sefer sormamız gereken soru muhtemelen, “Satın aldığınız bir fon mu, yoksa Navall'ın dikkat süresi mi?”
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler