



ABD hisse senetlerinin "versiyonun çocuğu" en son portföy ayarlama analizi: 9 milyar dolar NVIDIA'ya karşı kısa pozisyon, mermiler elektrik ve bellek sektörlerine yönlendirildi.
Orijinal video başlığı: Leopold Aschenbrenner "Artık Hisse Senedi Yok!" diyor
Orijinal video kaynağı: Limitless Podcast
Orijinal metin derlemesi: ShenChao TechFlow
Önemli Noktalar
Dünyanın en agresif AI yatırımcılarından biri olarak kabul edilen Leopold Aschenbrenner, bir yandan açık piyasada yaklaşık 9 milyar dolar nominal pozisyonla NVIDIA, ASML ve Oracle'da kısa pozisyon alırken, diğer yandan fonlarını elektrik, bellek, veri merkezi ağları ve Anthropic gibi daha derin AI altyapısı ve model varlıklarına yönlendiriyor.
İki sunucu, bunun AI balonunun patladığı anlamına gelmediğini, daha çok altyapı ticaretinin "çip öncelikli"den "enerji, ağ, tesis inşası öncelikli"ye dönüş sinyali olduğunu, özellikle NVIDIA'nın 25 milyar dolarlık tahvil ihracını tamamlaması ve Anthropic'in değerlemesinin yükseltilmesinin ardından bu değerlendirmenin piyasa anlamının hızla büyüdüğünü düşünüyor.
Öne Çıkan Görüşler
Leopold'un Temel Ticaret Mantığı
· "AI'deki en klasik 'kürek satma' ticareti artık çok kalabalık ve Leopold'un son pozisyon değişiklikleri tam da bu sinyali veriyor."
· "Onun değerlendirmesi AI altyapısının zirveye ulaştığı değil, altyapı yığınındaki bazı katmanların, özellikle yarı iletkenler ve geleneksel popüler hedeflerin, aşırı kalabalık hale geldiği yönünde."
· "Eğer soru, fonların bundan sonra nereye yöneleceği olursa, iki cevap var. İlki en doğrudan olanı, yani bir sonraki gerçek altyapı darboğazına, yani elektrik, bellek, veri merkezi ağları gibi alanlara akış. İkinci cevap ise, birkaç hafta önce ortaya çıkan gizemli yatırım."
· "Onun bahisleri aslında her zaman çok altyapı odaklıydı; hem bu optik şirketlerine hem de elektrikle ilgili şirketlere yatırım yapıyor."
· "Eğer NVIDIA'ya karşı temkinliyse, fonlar elektrik, bellek gibi alanlara gidecek; aynı zamanda doğrudan 'madene' yatırım yapmak istiyor, sadece 'kürek' almaya devam etmek yerine, Anthropic onun en sevdiği maden."
NVIDIA Finansmanının Verdiği Sinyal
·「Sorun NVIDIA'nın para kazanmaya devam edip etmeyeceği değil, zaten yüksek kâr marjına sahip ve kasasında bol miktarda nakit bulunan bir şirketin neden dışarıdan 25 milyar dolar daha borç alması gerektiğidir.」
·「Bir şirket aynı ay içinde bir yandan büyük miktarlarda hisse geri alımı yapıp temettülerini artırırken, diğer yandan borç alıyorsa, bunun nedeni açıkça para sıkıntısı çekmesi değildir. Daha mantıklı açıklama, bunun ucuz sermaye olduğu ve AI döngüsündeki finansman yöntemlerinde hafif bir değişimin yaşandığıdır.」
Bir Sonraki AI Altyapı Fırsatı
·「Gerçek darboğaz artık sadece GPU değil; elektrik, bellek, veri merkezi ağları ve bunları fiilen inşa etme kapasitesidir.」
·「Ne kadar para toplarsanız toplayın, veri merkezlerini yeterince hızlı inşa edemez, yeterli bellek çipi üretim kapasitesini genişletemez veya elektrik şebekesini, enerji hatlarını ve ilgili altyapıyı anında büyütemezsiniz. Yeterli insan gücü yok ve onaylar, düzenlemeler ve çeşitli prosedürler sizi engelliyor.」
·「Veri merkezlerini kim inşa edebilirse, parayı o kazanacak.」
Optik Modüller, Bakır ve Fiber Optik
·「GPU'ların ölçeği büyüdükçe, bakır kablolar daha fazla ısınacak, enerji kaybı artacak ve verimlilik düşecek; bu durumda fiber optik bir sonraki yükseltme yönü haline gelecek.」
·「Yüksek bant genişlikli kısa mesafe iletim senaryolarında, bakır neredeyse herkesin gerçekten kullanmak istediği tek malzemedir. Sadece uygun olmadığı durumlarda, örneğin mesafe çok uzun veya ısı çok yüksek olduğunda fiber optiğe geçilir; bu nedenle şu anda piyasada bakır ve fiber optik kombinasyonuna olan talep çok güçlü.」
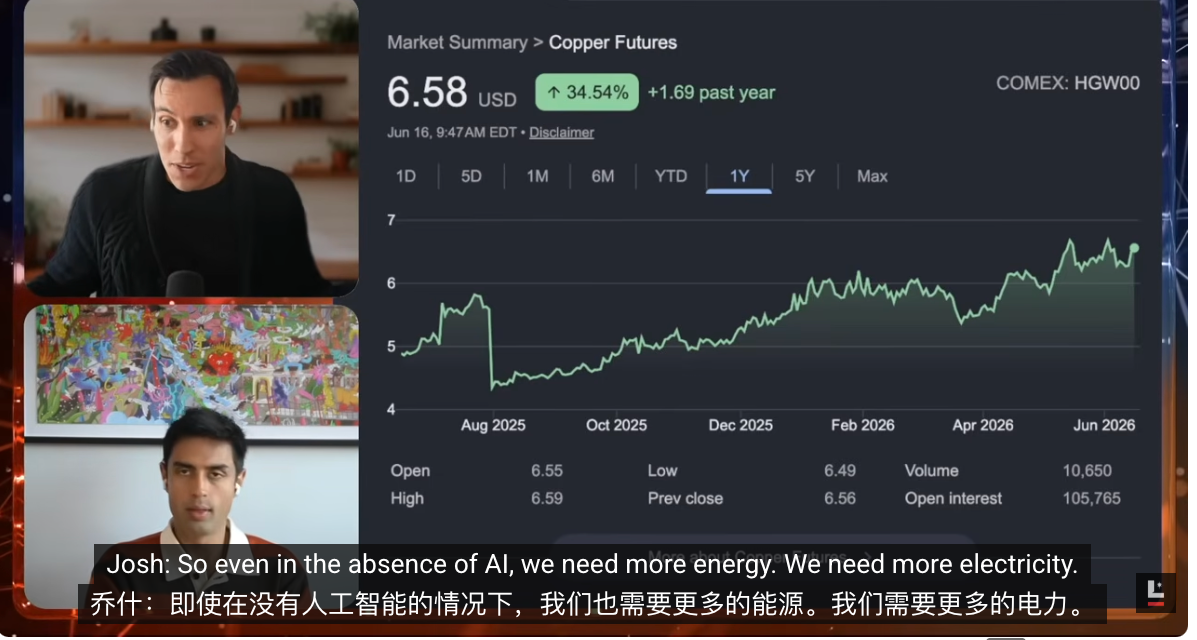
·「Bakır vadeli işlemleri son zamanlarda çok güçlü seyrediyor; bunun temel nedeni herkesin ona ihtiyaç duyması. Kısa mesafe yüksek bant genişlikli iletimde en kritik temel malzeme bakır, fiber optik ise bir sonraki adım.」
·「Bakır hala kısa mesafe yüksek bant genişlikli iletimde en kritik malzeme, ancak mesafe uzadığında veya ısı çok yükseldiğinde fiber optiğe geçilmesi gerekiyor.」
·「Sermaye bir sonraki adımda pek de çekici görünmeyen altyapı şirketlerine yönelecek.」
Enerji Neden En Güvenli Bahis
·「Enerjiye her zaman olumlu baktım, çünkü AI talebi yavaşlasa bile enerji küresel olarak hala temel bir ihtiyaç ve bu talep sadece artacak.」
·「Hangi senaryoda olursa olsun sürekli yükselen tek eğilim, enerji, elektrik ve güce olan talebimizdir; bu şirketler uzun vadede en çok almak istediğim varlıklar.」
·「En çok takip etmek istediğim, Jensen'ın yatırım yaptığı ve aynı zamanda Leopold'un mantığıyla kesişen şirketler. Bu yüzden şu anda kopya işlem yapmaya en yakın olduğum varlık Marvell.»
·「En iyi uzun vadeli pozisyonlar, mutlaka en popüler çip şirketleri değil, hangi makro senaryo olursa olsun kaçınılmaz olan elektrik altyapılarıdır.」
Leopold'un Yapay Zeka Yatırım Portföyü
Josh Kale:Leopold Aschenbrenner, 24 yaşında ve tamamen yapay zekaya yatırım yapan bu genç adam, artık piyasa tarafından neredeyse dünyanın en güçlü yapay zeka yatırımcısı olarak kabul ediliyor. Dışarıda, fonunun nominal pozisyon büyüklüğünün 20 milyar doları aştığı söyleniyor. Bir ay önce Ejaaz'ın gönderisine baktığımızda fon büyüklüğü hâlâ 13,7 milyar dolardı, yani neredeyse her çeyrekte ikiye katlanıyor.
Bu sefer, son yatırım hamlelerindeki oldukça önemli birkaç yeni değişikliği ele aldık. Geçen bölümde portföyünden bahsetmiştik, o zaman en şaşırtıcı şey, neredeyse herkesin bildiği bir şirkette, yani dünyanın en yüksek piyasa değerine ve en yüksek yapay zeka ilgisine sahip NVIDIA'da açığa satış yapmasıydı. Birçok kişi, neden böyle bir şirkete 9 milyar doları aşan bir açığa satış pozisyonu aldığını anlayamıyordu.
Şimdi bunu açıklayabilecek yeni bir ipucuna ulaştık. NVIDIA aslında fon topluyor, üstelik tahvil ihracı yoluyla. Görünüşte bu çok mantıksız, NVIDIA gibi devasa büyüklükte ve son derece yüksek kâr marjına sahip bir şirket, neden yeni tamamladığı 25 milyar dolarlık nakit parayı alsın ki? Bugün Leopold'un portföyüyle bağlantılı olarak, neden bu kadar çok kazandığını, sırada neye baktığını ve NVIDIA'nın bu fon toplama hamlesinin ne anlama geldiğini konuşmak istiyoruz.
Ejaaz Ahamadeen:Önce size biraz arka plan verelim. Leopold Aschenbrenner eskiden OpenAI'da araştırmacıydı, yaklaşık bir buçuk ila iki yıl önce bir fon topladı, başlangıçta büyüklüğü çok büyük değildi, hatırladığım kadarıyla yaklaşık 200 milyon dolardı. Ancak son 13F dosyasına göre, bu fonun kamuya açık pozisyonları şu anda 13,7 milyar dolar değerinde.
Bu yüzden piyasa doğal olarak, hangi pozisyonlara yatırım yaptığını, temel yatırım mantığının ne olduğunu ve bir sonraki büyük işlemin nereye düşeceğini merak ediyor.
Bunu anlamak için, bir ay öncesine kadar Leopold'un tüm AI sektörüne karşı oldukça iyimser olduğunu, özellikle de "kürek satma" mantığına, yani NVIDIA gibi GPU'lar ve üst düzey donanım tedarikçilerine güvendiğini bilmek gerekir.
Ancak yaklaşık bir ay önce piyasa, yarı iletken hattına o kadar da olumlu bakmadığını fark etti. Hâlâ bellek, elektrik gibi gerçek darboğaz alanlarına güveniyor, belki yeni nesil bulut sağlayıcılarına da güveniyor olabilir, ancak dünyanın en değerli şirketi NVIDIA'ya güvenmiyor. Daha spesifik olarak, NVIDIA, ASML, Oracle gibi AI altyapısının temel faydalanıcıları olarak görülen şirketlerde toplamda yaklaşık 9 milyar dolarlık kısa pozisyon açtı.
NVIDIA'ya Kısa Pozisyon Açmanın Mantığı
Ejaaz Ahamadeen: Bu haber çıkınca birçok kişi endişelenmeye başladı, AI balonunun patlayıp patlamayacağını sorguladı. Sonuçta yüzeyde NVIDIA'nın GPU'ları hâlâ çok satıyor, talepte belirgin bir zayıflama yok, o halde sorun tam olarak nerede?
Daha sonra birkaç yeni ipucu daha bulduk, bunların en önemlisi NVIDIA'nın tahvil ihracı yoluyla dışarıdan 25 milyar dolar toplamasıydı. Bu, şirketin sadece kendi kasasındaki parayı kullanmadığı, aksine ek kaldıraç kullandığı anlamına geliyor. O halde soru şu: Dünyanın en kârlı, en yüksek marjlı, en güçlü nakit akışına sahip şirketi neden dışarıdan 25 milyar dolar borç almak zorunda kalsın?
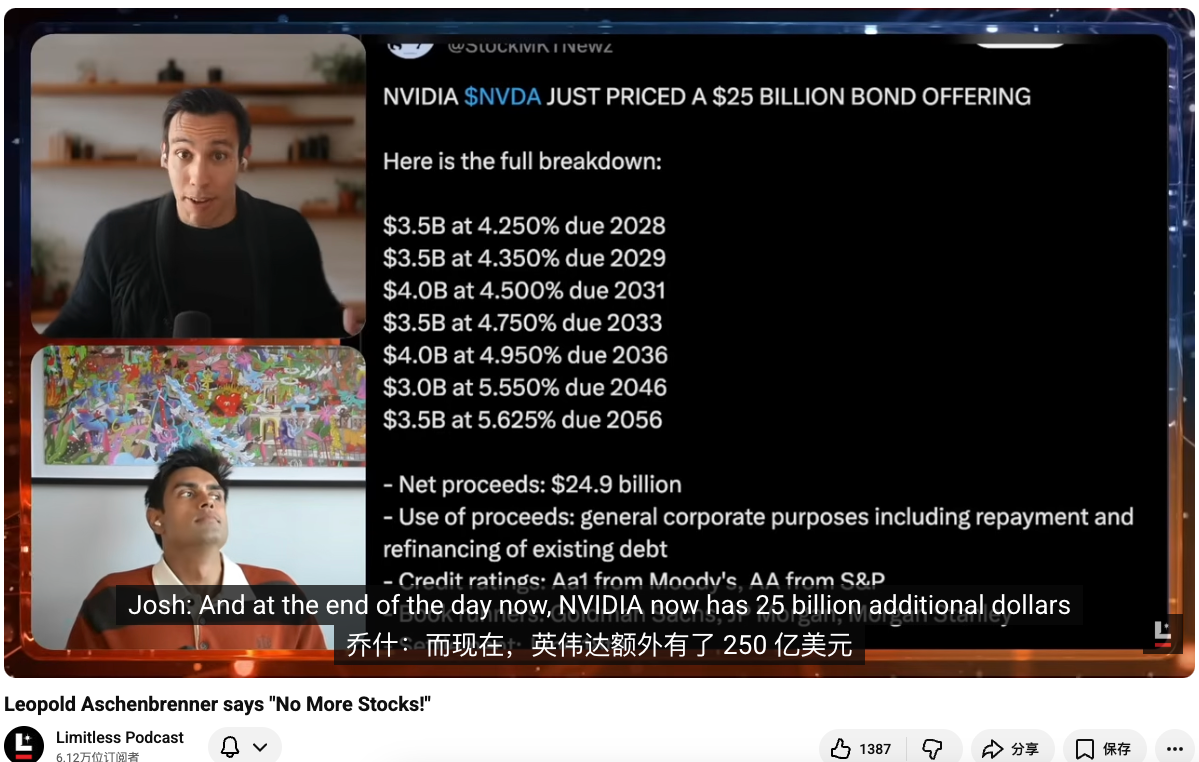
Josh Kale: Üstelik başlangıçta sadece 20 milyar dolar toplamayı planlarken, sonunda 25 milyar dolara çıkardılar ve talep 3 katından fazla oldu. Geçen bölümde bu portföyü konuşurken, henüz balon için endişelenmeyin demiştik, çünkü bu şirketlerin sermaye harcamaları büyük olsa da gelirleri de yeterince yüksek ve teorik olarak genişlemeyi kendi bilançolarıyla destekleyebilirler.
Ama bu, NVIDIA'nın 2021'den bu yana ilk kez bilanço dışından belirgin bir şekilde fon toplaması, kendi kasasındaki nakdi doğrudan kullanmamasıydı. Hatırlıyorum, şu anda kasasında yaklaşık 12 milyar doların üzerinde nakit var. Tüm bunları bir araya koyunca garip bir gerilim ortaya çıkıyor: Bir tarafta Leopold kısa pozisyon açıyor, diğer tarafta NVIDIA, sanki sınırsız nakit ve kârı varmış gibi görünürken tahvil ihraç ediyor. Peki gerçekte ne oluyor?
NVIDIA Tahvil Finansmanının Analizi
Josh Kale:Ejaaz,bu işlemi bizim için parçalara ayırabilir misin? Çünkü bu sıradan bir fonlama değil, bir tahvil ihracı. Sonuçta, NVIDIA'nın bilançosuna şu anda 25 milyar dolar daha eklenmiş durumda ve faiz oranı da oldukça düşük görünüyor.
Ejaaz Ahamadeen:İki açıklamayı da sunayım. NVIDIA'nın kasasında zaten yaklaşık 13,7 milyar dolar nakit vardı, yani kendi parasını kullanabilirdi. Peki neden dışarıdan fonlama yapıyor? En basit benzetme ev satın almak. Birçok kişi peşin ödeyebilecek olsa bile yine de kredi çekmeyi tercih eder, çünkü kendi sermayesini başka işlerde kullanabilir ve borçlanma maliyeti yeterince düşükse aslında daha avantajlıdır.
Son yıllarda faiz ortamı pek dostane değildi, ancak NVIDIA gibi dünyanın en değerli ve en çok rağbet gören şirketlerinden biriyseniz, oldukça iyi koşullarla borç alabilirsiniz. Bu 25 milyar dolarlık tahvil ihracının vadesi 2 yıldan 30 yıla kadar değişiyor ve neredeyse çok ucuz bir para olarak kabul edilebilir; faiz oranı ABD Hazine tahvili getirisine yakın seviyelerde.
Ayrıca bu fonlama muhtemelen yaklaşık 4 kat fazla talep gördü, yani piyasada bu 25 milyar dolarlık dilime girmek isteyen 85 milyar dolar vardı; NVIDIA neredeyse yatırımcıları seçmekte özgürdü. Resmi açıklamaya bakarsak, NVIDIA'nın söylediği şey, bunun esas olarak finansal bir düzenleme olduğu ve mevcut borçların bir kısmını geri ödemek ve yeniden finanse etmek için kullanıldığı. Google birkaç hafta önce çok benzer bir şey yaptı ve bu yıl Şubat ayında da bir kez daha yaptı. Yani bu açıklamayı kabul edip finansal optimizasyon olarak görebilirsiniz.
Ancak diğer tarafı da göz ardı etmek zor: Son bir buçuk ayda NVIDIA, Amazon, Google ve diğer birkaç büyük ölçekli bulut sağlayıcısı neredeyse hepsi dış fonlamayı artırıyor. Kimisi tahvil ihraç ediyor, kimisi hisse satıyor. Leopold'un görüşü tamamen mantıksız olmayabilir; bu, balonun çözülmeye başladığının ve kâğıttan evin sallanmaya başladığının bir işareti olabilir mi? Ancak sadece finansal yapıya bakarsanız, bu durum henüz açıkça bir tehlikeye işaret etmiyor.
Josh Kale:Ben de aynı şekilde görüyorum. NVIDIA'ya 9 milyar dolar açığa satış yapmak gerçekten çok büyük bir pozisyon. Ancak araştırma yaparken başka bir şey daha gördük: 18 Mayıs'ta NVIDIA'nın yönetim kurulu ek 800 milyar dolarlık hisse geri alımına yetki verdi ve ayrıca temettüyü hisse başına 1 sentten 25 sente çıkararak doğrudan 25 kat artırdı.
Bir şirket aynı ay içinde bir yandan büyük miktarda hisse geri alımı yapıp temettüyü patlatırken, diğer yandan borç alıyorsa, bu açıkça parası olmadığı için borçlandığı anlamına gelmez. Daha mantıklı açıklama, bunun ucuz para olduğu ve AI rallisindeki fonlama şeklinin hafif bir dönüşüm geçirdiğidir. Herkes bu sermaye operasyonlarına katılmak istiyor ve NVIDIA da tahvil ihraç ederek para toplamanın diğer fonlama yöntemlerinden daha ucuz olduğunun farkında, bu yüzden fırsatı değerlendirip bunu yaptı. En azından şimdilik, NVIDIA'nın kendisi hâlâ çok iyi durumda.
Neden Portföyünü Değiştirdi?
Josh Kale: Bu bizi başka bir soruya getiriyor. Leopold tam olarak ne düşünüyor? Kararları neden değişti? Az önce gösterdiğin hisse senedi grafiği de NVIDIA'nın son dönemde pek güçlü olmadığını, ama çok da kötü olmadığını gösteriyor. Hâlâ 5 trilyon dolar piyasa değerine yakın dünyanın en büyük şirketi; sadece bir ayda %7 düşüş yaşadı, diğer AI hisseleri fırlarken bu pek bir şey ifade etmiyor.
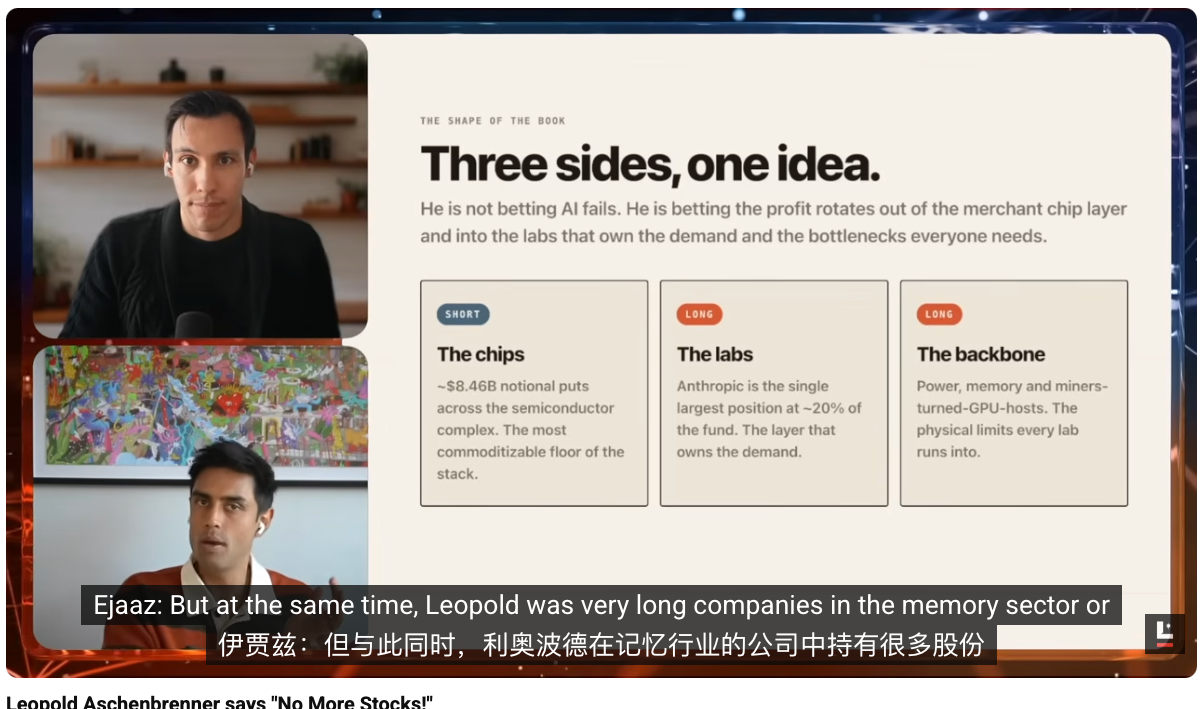
Ejaaz Ahamadeen: NVIDIA'nın yok olacağını düşünmüyorum. GPU'ları ve birkaç hafta önce piyasaya sürülen CPU ürün serisi de dahil olmak üzere, çok iyi performans göstereceklerine inanıyorum. AI ürünlerine olan talep şu anda katlanarak artıyor ve bu talebi karşılayabilecek temel makine tedarikçisi hâlâ büyük ölçüde NVIDIA.
Ama gerçekten de, AI'daki en klasik "kürek satma" işleminin çok kalabalık hale geldiğini düşünüyorum ve Leopold'un son portföy değişiklikleri de bu sinyali veriyor. Son 13F dosyasına bakınca, yarı iletken hattına, yani NVIDIA, ASML, Oracle ve diğer birkaç altyapı seviyesindeki şirkete karşı net bir şekilde düşüş yönlü pozisyon aldığı görülüyor.
Ancak aynı zamanda, bellek, enerji ve yeni nesil bulut gibi alanlara ağırlık veriyor. Bu da onun AI altyapısının zirve yaptığını düşünmediğini, aksine altyapı yığınındaki bazı katmanların, özellikle yarı iletkenler ve geleneksel popüler hisselerin çok kalabalık hale geldiğini gösteriyor.
Paranın bundan sonra nereye yöneleceği sorusuna gelince, iki cevap var. Birincisi ve en doğrudan olanı, bir sonraki gerçek altyapı darboğazına, yani enerji, bellek, veri merkezi ağları gibi alanlara akması; ikinci cevap ise, birkaç hafta önce ortaya çıkan gizemli yatırım.
Beklenmedik Şekilde Ortaya Çıkan Anthropic Pozisyonu
Josh Kale: Bu beni en çok şaşırtan şey oldu, dün senden duyana kadar bilmiyordum ve ilk tepkim "imkânsız" oldu. Leopold'un "Situational Awareness" fonunun %20'si Anthropic hisselerine mi ayrılmış? Şu anda dışarıda dolaşan söylentilere göre, bu şirket Leopold'un fonunun yaklaşık beşte birini oluşturuyor; Wall Street Journal ve diğer birkaç medya kuruluşu da bunu söylüyor ve işleme çok yakın kaynaklar da bunu doğruluyor.
Bu, portföyünde piyasanın hiç beklemediği bir kart haline geldi.
Çünkü 13F yalnızca halka açık piyasa pozisyonlarını açıklar, özel hisseleri açıklamaz ve Anthropic tam da büyük bir halka açık olmayan hisse senedi. Bu nedenle, dışarıdakiler portföyünün değerlemesini neden 20 milyar dolara çıkardığını anlamaya başladı.
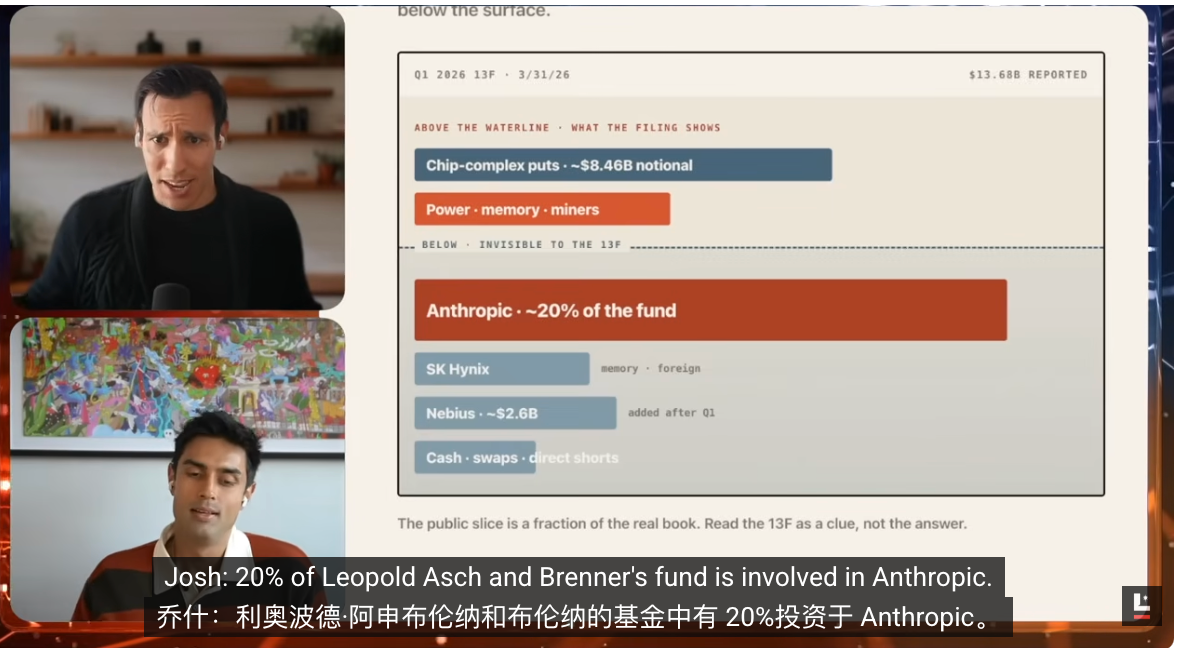
Fonun %20'si Anthropic ise ve muhtemelen 2025 başında yatırım yapmışsa, Anthropic'teki bir yıllık getiri yedi yıl gibi hissettiriyor. Bu değişiklik, tüm yatırım portföyüne bakışımızda çok büyük bir düzeltmeye yol açacak.
Ejaaz Ahamadeen: Evet. Anthropic'e ilk kez özel kanallar veya fon aracılığıyla yaklaşık Mart 2025'te yatırım yaptı, o zaman Anthropic'in değeri yaklaşık 60 milyar dolardı. Şimdi en son tura göre 965 milyar dolara değerleniyor.
Bu, neredeyse 15 katlık bir artış anlamına geliyor. Bugünkü programımızda gösterdiğimiz hesaplamaya göre, son 13F açıklamasındaki likit portföy değeri 13,7 milyar dolar. Buna Wall Street Journal haberindeki Anthropic pozisyonunun bir kısmını eklersek, yaklaşık 7 milyar dolar daha artar ve tüm fon yönetim büyüklüğü 20 milyar dolara ulaşır.
Bu ne kadar abartılı? Bill Ackman gibi piyasada 30-40 yıl geçirmiş en üst düzey yatırımcıların Pershing Capital'i de yaklaşık 20 milyar dolar büyüklüğünde. Leopold bu oyuna sadece bir buçuk yıl önce girdi ve daha 24 yaşında, neredeyse hiçbir gerçek yatırım deneyimi yok.
Ama son derece çarpıcı bazı kararlar aldı ve çılgın olan şu ki, bunların hepsini aslında önceden yazmıştı. Fonu başlatmadan bir buçuk yıl önce, 65 sayfalık bir AI makalesi olan "Situational Awareness" yayınladı ve tüm mantığı neredeyse eksiksiz bir şekilde açıkladı; paranın yarı iletkenlerden ve bazı altyapı parçalarından diğer darboğaz kısıtlamalarına nasıl kayacağı da dahil. Şimdi piyasa bu çizgide gelişiyor ve bu gerçekten çok etkileyici.
Bir Sonraki Altyapı Dalgası
Ejaaz Ahamadeen: Bu bana aynı zamanda paranın bir sonraki adımda nereye akacağını da gösteriyor. NVIDIA'ya karşı temkinliyse, para elektrik, bellek gibi yerlere gidecek; aynı zamanda sadece "kürek" almaya devam etmek yerine doğrudan "madene" yatırım yapmak istiyor ve Anthropic onun en sevdiği maden.
Josh Kale:Bu gerçekten yeni bir trende benziyor ve yine herkesten bir adım önde. Son 12 aydır herkes yapay zekanın darboğazlarını arıyordu; nadir metaller, bellek, RAM ve benzeri konular piyasada sırayla işlendi. Bu değerlendirmeler yanlış da sayılmazdı çünkü o dalgalanma gerçekten yaşandı.
Ancak şimdi bakıldığında, darboğaz olarak görülen alanların değerlemeleri giderek makul seviyelere oturuyor. İnsanlar bu şirketlerin iş modellerini, pazar alanlarını ve gelecekteki gelirlerini artık daha iyi anlıyor, bu yüzden birçok değer zaten fiyatlanmış durumda. Bir sonraki aşamada daha çok, paranın bundan sonra nereye akacağını merak ediyoruz.
Az önce arazi, elektrik, kasalar, fiziksel altyapıdan bahsettiniz; bu yön doğru görünüyor. Çünkü yapay zeka için gerçekten en önemli şeyin ne olduğunu düşündüğümüzde, cevap giderek fiziksel inşa kapasitesine dönüşüyor. xAI'ya ya da daha doğrusu halka açık olan SpaceX'e bakın; gelirinin temeli roketler değil, yapay zeka altyapı inşası.
Üstelik Anthropic ve Google ile yaptığı son anlaşmanın getirdiği değer, Starlink, Starship ve tüm uydu işlerinin toplamını aşmış durumda. Burada açıkça büyük bir talep ve büyük bir değer var. O halde soru şu: Bunları gerçekten kim inşa edebilir?
SpaceX açıkça bir cevap. Dün akşam seans sonrası hisse fiyatı 230 dolara ulaştı ve bu yaklaşık 3,1 trilyon dolarlık bir değerlemeye denk geliyor. Bu hafta SpaceX'e özel bir bölüm yapacağız çünkü bu hareket gerçekten olağanüstü; Cursor'ı satın almayı yeni tamamladı ve şu an değerlemesi 3 trilyon dolara ulaştı. Elon'un bir günde kazandığı para, Warren Buffett'ın tüm kariyeri boyunca kazandığını bile aştı.
Bir Sonraki Dalgadan Kimler Yararlanacak
Josh Kale: Bizim önemsediğimiz, hangi şirketlerin bu tür donanım altyapısında en iyi olduğu, "makineleri üreten makineleri" geliştirmede uzmanlaştığı. Leopold'un yönü ve genel büyük trendle birleşince, paranın bir sonraki adımda buraya akacağını düşünüyoruz. Peki Ejaaz, bu döngü gerçekte hangi şirketlerin üzerine düşecek?
Ejaaz Ahamadeen:Birçoğu kulağa pek heyecan verici gelmeyen altyapı şirketleri olacak. Son bir aydır en çok duyulan isimlerden biri Marvell. Birkaç hafta önce Tayvan'daki Computex fuarında Jensen Huang doğrudan sahnede bunun bir sonraki trilyon dolarlık şirket olacağını söyledi.
Bu açıklamayı yapmasından üç ay önce NVIDIA, Marvell'a 15 milyar dolar yatırım yapmıştı. Bunun içeriden öğrenenlerin ticareti mi yoksa piyasa manipülasyonu mu olduğunu ayırt etmekte zorlanıyorum, çünkü bu sözlerin ardından hisse senedi fiyatı %70 daha arttı.
Bence şu anda yapay zeka altyapısının zirveye ulaştığını doğrudan söylemek oldukça kolay; ancak bunu 2008 gibi tarihsel finansal krizlerle karşılaştırdığınızda, o yüksek kaldıraç, finansal mühendislik ve sistematik manipülasyon kokusu bu döngüde henüz tam olarak ortaya çıkmadı.
İki temel fark var. Birincisi, bugün bu şirketlerin ürettiği ürünleri gerçekten insanlar satın alıyor. Ne internet balonu ne de finansal kriz dönemlerinde bu kadar sağlam bir gerçek talep vardı. İkincisi, fiziksel yasalar nedeniyle şu anda sınırsız kaldıraç kullanmamız mümkün değil, çünkü tüm sistem insan gücü ve inşa kapasitesi tarafından sınırlanmış durumda.
Ne kadar para toplarsanız toplayın, veri merkezlerini yeterince hızlı inşa edemez, yeterli bellek çipi kapasitesini genişletemez, elektrik şebekesini, enerji hatlarını ve ilgili altyapıyı hemen büyütemezsiniz. Yerde yeterli iş gücü yok, onaylar, düzenlemeler ve çeşitli prosedürler de sizi engelliyor.
Bu yüzden, bunun yatırımcılara bir avantaj sağladığını düşünüyorum. En popüler çiplerin ve kazma aleti satan işlemlerin aşırı kalabalık olduğunu bildiğinize göre, paranın sıradaki durak olarak elektrik ve veri ağlarına, örneğin Astera Labs gibi şirketlere, ardından diğer ilgili halkalara akacağını görebilirsiniz.
Gerçekten düşünmeniz gereken şey, bu sözleşmelerin ne zaman gerçekleşmeye başlayacağı, bu yonga fabrikalarının ne zaman gerçekten inşa edileceği, SpaceX'in roketlerinin ne zaman yapay zeka uydularını uzaya fırlatacağı ve hatta güneş enerjisini kullanarak yapay zeka modellerini eğitmeye ne zaman başlanabileceğidir.
Zaman çizelgesi, bahislerin ritmini belirler. En azından ben bu çerçeveye göre yatırım yapıyorum, tabii ki bu bir yatırım tavsiyesi değil. Bunu böyle görmemin nedeni, son bir buçuk yılda fonların genel yapay zeka hisselerinden yarı iletken ve altyapı işlemlerine nasıl aktığını kendi gözlerimizle görmüş olmamız.
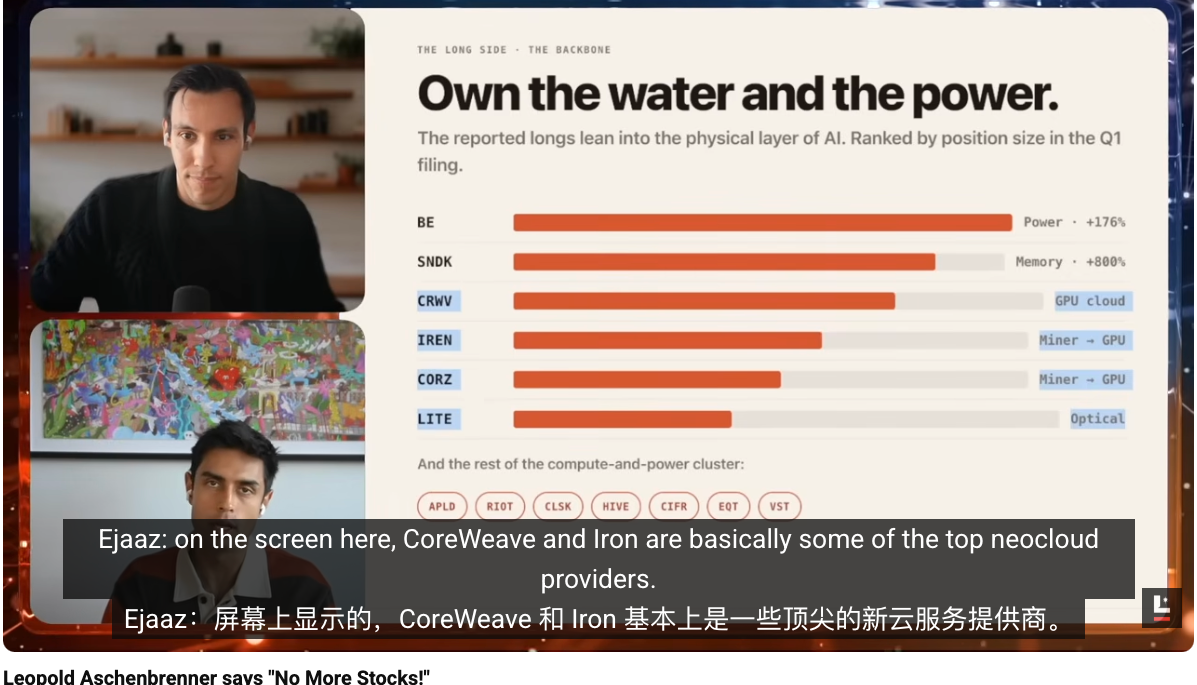
Josh Kale: Bu kombinasyon grafiğine daha da bakarsanız, bu hikayenin aslında portföy yapısına açıkça yansıdığını görürsünüz. Kategorilere göre en büyük tahsisi nedir? Elektrik ve enerji. Ardından bellek, sonra bulut ve GPU madencileri, yani en somut altyapı.
CoreWeave gibi yeni nesil bulut sağlayıcılarını ve bulut bilişime dönüşmüş madencileri elinde tutmak istiyor. Sahip olmak istediği şey bu fiziksel altyapı, çünkü gerçek darboğazın burada olduğuna inanıyor. Az önce de belirttiğiniz gibi, elbette bunun içinde fiili inşaat, donanım üretimi, veri merkezi inşaatı gibi çok daha ince ayrıntılar var ve bunların hepsi son derece zorlu.
En büyük darboğazın nerede olduğu sorulursa, belki de izin ve onay süreçleridir. Peki bunları kim çözüyor? SpaceX veri merkezlerini uzaya taşımak istiyor, Tesla ise insansı robotlarla insan gücü sorununu çözmeyi hedefliyor. Ancak bu ikisi de henüz çok uzak. Kısa ve orta vadede ise tam tersine çok sayıda boşluk fırsatı var ve Leopold tam da bu yöne yatırım yapıyor.
Optik Modüller ve Fiber Optiklerin Avantajları
Josh Kale: Daha önce detaylandırmadığımız bir konuyu eklemek istiyorum. Daha derine inmek ve ekstra getiri arayanlar için, onun birçok ipucu aslında optik ve daha alt teknoloji yığınlarında gizli. Ejaaz, sen son zamanlarda bunu araştırıyorsun, onun stratejisini anlatabilir misin?
Ejaaz Ahamadeen: Ekranındaki pozisyonlara bakarsanız, CoreWeave ve Iron en üst düzey yeni nesil bulut hizmet sağlayıcıları. Basitçe anlatmak gerekirse, bunlar biraz Amazon Web Services’e benziyor, ancak AWS internet şirketlerine bulut hizmeti sunarken, bu şirketler AI şirketlerine hazır GPU altyapısı sağlıyor.
GPU’ları, ağları ve dağıtımı sizin için hazır hale getiriyorlar, böylece AI şirketleri temel altyapıyla uğraşmadan doğrudan modellerini eğitebiliyor ve işlem gücü alabiliyor. CoreWeave ve Iron, onun portföy oluşturmaya başladığı andan itibaren en büyük yoğun pozisyonlardan biriydi ve en yüksek getiriyi sağladı.
Ayrıca dikkat çekici olan, bugün hâlâ bu iki şirketi en büyük pozisyonlarında tutması. Bu aynı zamanda şu anlama geliyor: Ona göre bu iş henüz bitmedi. Daha da ileri giderek, CoreWeave’in altyapı arz kapasitesini artırmaya yardımcı olan Core Scientific’e özel olarak yatırım yaptı. Bir anlamda, CoreWeave’e bir kat daha kaldıraç eklemiş oldu.
Bunların yanı sıra, Coherent ve Lumentum gibi şirketlere bakın; bunlar temelde fiber optik ve optik bağlantı tedarikçileri. En basit şekilde açıklamak gerekirse, yarı iletkenler ve GPU’lar arasında iletişim kurmak için geleneksel yöntem genellikle çok sayıda bakır kablo gerektirir.
Sorun şu ki, GPU ölçeği büyüdükçe bakır kablolar daha fazla ısınır, enerji kaybı artar ve verimlilik düşer; bu durumda fiber optikler bir sonraki yükseltme adımı haline gelir. Veri aktarımını daha hızlı yapabilir, maliyet verimliliği daha yüksektir ve çıkarım ile eğitim için işlem gücü sağlayan şirketlerin daha fazla kazanmasını sağlar. Bu nedenle, onun her zaman çok altyapı odaklı şeylere yatırım yaptığını görürsünüz; hem bu optik şirketlerine hem de enerjiyle ilgili şirketlere yatırım yapıyor. Kulağa pek çekici gelmeyebilir, ama bence şu anda paranın gerçekten aktığı yer burası.
Josh Kale: Bakır konusu benim için de oldukça ilginç, çünkü yakın zamanda kısa mesafeli veri iletiminde ne kadar kritik olduğunu fark ettim. Yüksek bant genişliğine sahip birçok kısa mesafe iletim senaryosunda bakır neredeyse herkesin gerçekten kullanmak istediği tek malzeme. Sadece işe yaramamaya başladığında, örneğin mesafe çok uzun olduğunda veya ısı çok yüksek olduğunda, fiber optiğe geçiliyor. Bu nedenle piyasada bakır ve fiber optik kombinasyonuna olan talep şu anda çok güçlü, bu yüzden bakırın bu ticaretini izlemek çok ilginç.
Bakır vadeli işlemleri son zamanlarda çok güçlü bir seyir izliyor, çünkü temelde herkesin ona ihtiyacı var. Kısa mesafeli yüksek bant genişliği iletiminde en kritik temel malzeme bakır, fiber optik ise bir sonraki adım.
Daha derin bir perspektiften bakıldığında, malzeme hattı her zaman ilginç olmuştur. Tüm katmanların altındaki en temel katman, aslında zekayı elde etmek için en çok hangi hammaddelere ihtiyaç duyulduğudur. Bakır bunlardan biri, lityum da öyle ve daha birçokları var. Gerçekten ayrı bir malzeme özel bölümü yapmalıyız. Belki Leopold henüz o katmana ulaşmadı, ama biz bir sonraki döngüyü daha önce görebiliriz.
Josh Kale: Yığının dibine kadar inersen, doğrudan bakır madenine gidip bu şeylerin nasıl yapıldığını görebilirsin. Ama temel yargıya dönecek olursak, bir sonraki döngünün gerçekten küçük görünen darboğazlardan, gerçekten zor olan şeylere, yani donanım ve büyük veri merkezi inşasına kaydığını düşünüyorum.
Veri merkezini kim inşa edebilirse, parayı o kazanacak. SpaceX'in veri merkezi talebinin ne kadar yüksek olduğu nedeniyle ne kadar para kazandığını gördük. Kim daha hızlı daha fazla veri merkezi devreye alabilir, kim yeterli elektrik ve GPU sağlayabilirse, en çok parayı o kazanacak. Leopold'un şu anda bahis yaptığı yön temelde bu.
Balon Oluşuyor mu
Josh Kale: Özetle, şu anda balonun patlama aşamasına girdiğimizi düşünmüyoruz. Leopold'un pozisyonu daha çok bir döngü değişimi gibi, tamamen geri çekilme değil. Yani, hala onu takip etmeye devam mı etmeliyiz?
Ejaaz Ahamadeen: Kabul ediyorum, ilk 13F'sini gördüğümde ilk tepkim şu oldu: Bu adam, dünyanın en değerli ve talebi 2029'a kadar sıralanmış şirketine karşı bahis oynuyor, bu çok saçma. Ama şimdi bu finansmanı gördükten sonra, NVIDIA'nın gelecekte daha fazla dış borç eklemesi, hatta belki hisse satması mümkünse ve bu trend devam ederse, o zaman Leopold belki bir kez daha haklı çıkabilir.
Eğer durum gerçekten buysa, bu fonu sonunda dünyanın en iyi trader'larını ve en başarılı yatırım fonlarını geride bırakabilir. Gerçekten de sürekli kazanıyor olması, insanı hayran bırakmamak elde değil.
Josh Kale: Ancak bir nokta daha var. Hayatının neredeyse tamamında sadece uzun pozisyon almış ve hiçbir zaman büyük çaplı bir satış dalgasıyla gerçek anlamda sınanmamıştı. Daha önce Bill Ackman'dan bahsetmiştik; 30 kat getiri sağlamak ile piyasada 30 yıl hayatta kalmak aslında iki farklı şey.
Eğer bu büyümeyi sürdürebilir ve aynı zamanda ne zaman satış yapması gerektiğini, riski nasıl yöneteceğini ve hedge ile kendini nasıl koruyacağını öğrenirse, işte o zaman daha da korkutucu hale gelir. Şimdiden bu yeteneğin ilk işaretlerini görmeye başladık. O 9 milyar dolarlık kısa pozisyon aslında doğrudan 9 milyar nakit ile açılmış bir kısa pozisyon değil; opsiyonlar ve kaldıraç kullanılarak oluşturulmuş, bire bir çıplak kısa pozisyon değil. Her halükarda, bu durumu izlemeye devam etmek oldukça değerli.
Enerji Asıl Odak Noktası
Josh Kale:Eğer tüm portföyünden kendin için almak istediğin tek bir hisse senedi seçecek olsan, hangisini seçerdin?
Benim cevabım enerji hisseleri olurdu. Enerjiye her zaman güvenmişimdir, çünkü AI talebi yavaşlasa bile enerji küresel bir zorunluluk olmaya devam ediyor ve bu talep giderek artıyor.
AI'yi tamamen bir kenara bıraksak bile, daha fazla enerjiye ve daha fazla elektriğe ihtiyacımız var. Bloom Energy gibi elektrik arzını ve iletim kapasitesini artıran şirketler, beni en çok heyecanlandıran alanlar çünkü bunlar hedge benzeri bir bahis gibi. Hangi senaryoda olursa olsun yükselmeye devam edecek tek trend, enerjiye, elektriğe ve güce olan talebimizdir. Bu şirketler, uzun vadede en çok almak istediğim pozisyonlar.
Ejaaz Ahamadeen: Bu cevabım biraz hileli olacak. En çok takip etmek istediğim şey, Jensen'ın yatırım yaptığı ve aynı zamanda Leopold'un mantığıyla kesişen şirketler. Şu anda takip etmeye en yakın olduğum hisse Marvell. Leopold'un açıkça sahip olduğu bir şirket olmasa da, fiber optik ve enerji üzerine yaptığı bahislerle çok uyumlu ve Jensen bu şirkete 1.5 milyar dolar yatırım yaptı.
Bir şey fark ettim; Jensen, NVIDIA aracılığıyla bir şirkete yatırım yaptığında, ister Intel, ister CoreWeave ya da başka bir şirket olsun, ardından genellikle yükselişe geçiyor. Bu yüzden şu anda pozisyonum kabaca burada. Kendim de bir miktar CoreWeave tutuyorum çünkü hem Jensen hem de Leopold bu şirkete son derece olumlu bakıyor.
Josh Kale: Marvell son 6 ayda %270 yükseldi. Bu gerçekten iyi bir kural olabilir: Jensen gibi insanlar, hatta Trump gibi büyük etkiye sahip kişiler, alenen bir hisse senedini almanızı söylüyorsa, çoğu zaman gerçekten ciddiye almalısınız.
Geçmişte defalarca kanıtlandığı gibi, bu tür sinyaller genellikle büyük bir kazanç potansiyeli taşır. İster Intel ister Marvell olsun, bu örnekler bir yandan bu kişilerin ne hakkında konuştuklarını gerçekten bildiklerini, diğer yandan da bu şirketlerin sonuçlarını etkileme gücüne sahip olduklarını gösteriyor. Yani bu dönem gerçekten çılgınca.
Umarım bu devam eder. Şu anki görünüme göre, devam etmesi de oldukça muhtemel. En azından hepimiz hâlâ yükseliş yanlısıyız, iyimseriz ve her gün değişen koşullara göre karar vermeye devam edeceğiz.
Josh Kale: Leopold'un portföy güncellemesi hakkında eklemek istediğin son bir şey var mı?
Ejaaz Ahamadeen: Aslında bu konuda şüpheci olanların ne düşündüğünü duymayı çok isterim. Az önceki analizimizi dinledikten sonra tamamen yanıldığımızı veya bir yerde yanlış anladığımızı düşünüyorsanız, lütfen doğrudan belirtin.
Dün NVIDIA'nın 25 milyar dolarlık finansman haberine uzun süre baktım, aslında eleştirmek niyetindeydim. Ancak finansal mantığı tek başına ele alırsak, bu işlem gerçekten mantıklı.
Neden neredeyse risksiz bu ucuz parayı borç almayasın ki? Başkalarının parasını kullanarak büyümek, kendi hisselerini satmaktan açıkça daha mantıklı çünkü bu şekilde gelecekteki kazançların daha büyük bir kısmını elinde tutabiliyorsun.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







