Bybit ile Özel Röportaj: Bir İşlem Platformunun TradFi'deki Savunma Hendeği Nedir?

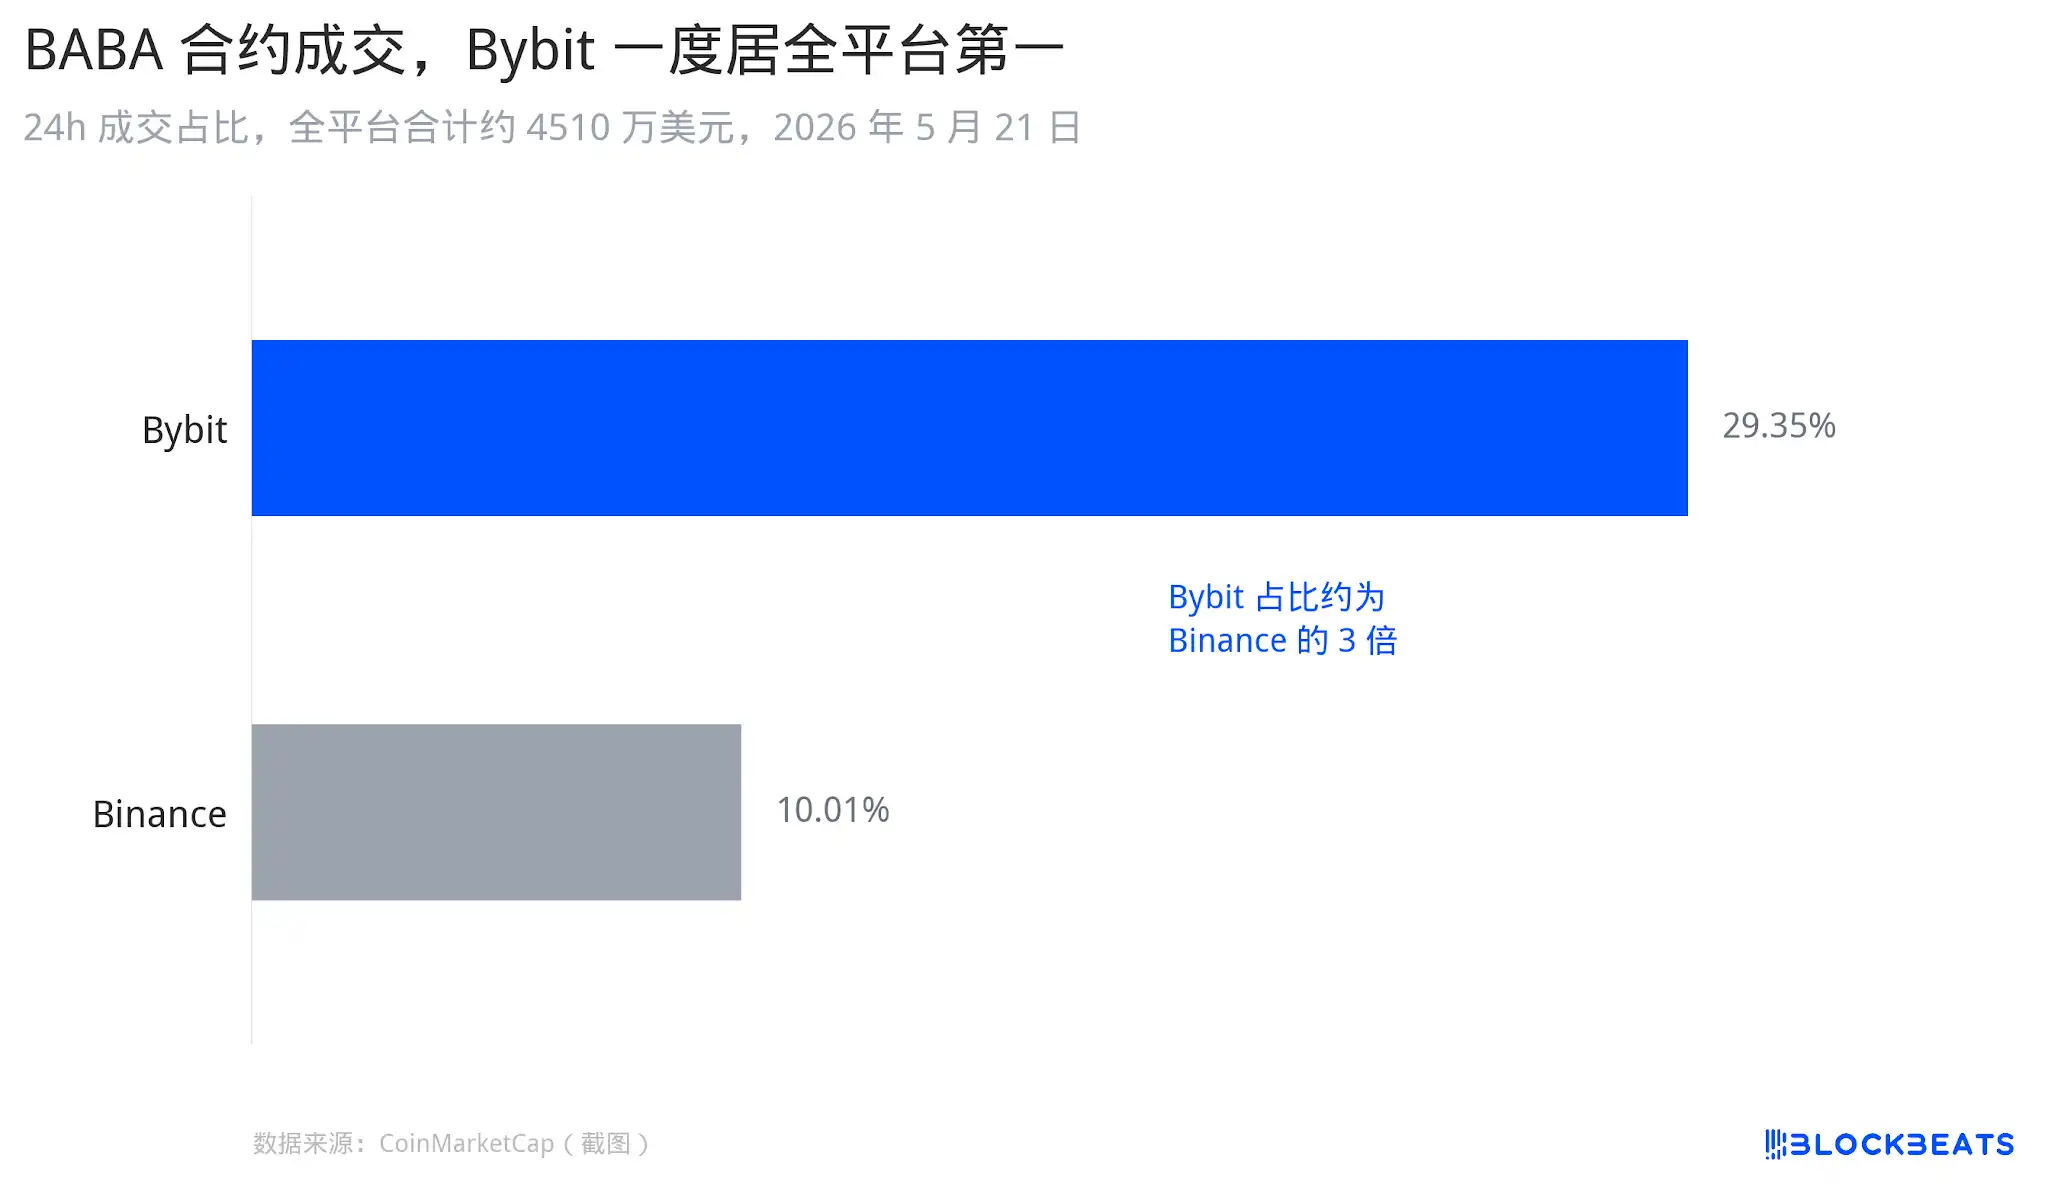
21 Mayıs'ta bir BABA türev piyasası ekran görüntüsü, kripto borsalarında yaşanan değişimleri gün yüzüne çıkardı. O gün Bybit'in BABA/USDT sürekli sözleşme işlem hacmi piyasa payı %29,35'e ulaşarak ana platformlar arasında birinci sıraya yerleşti.
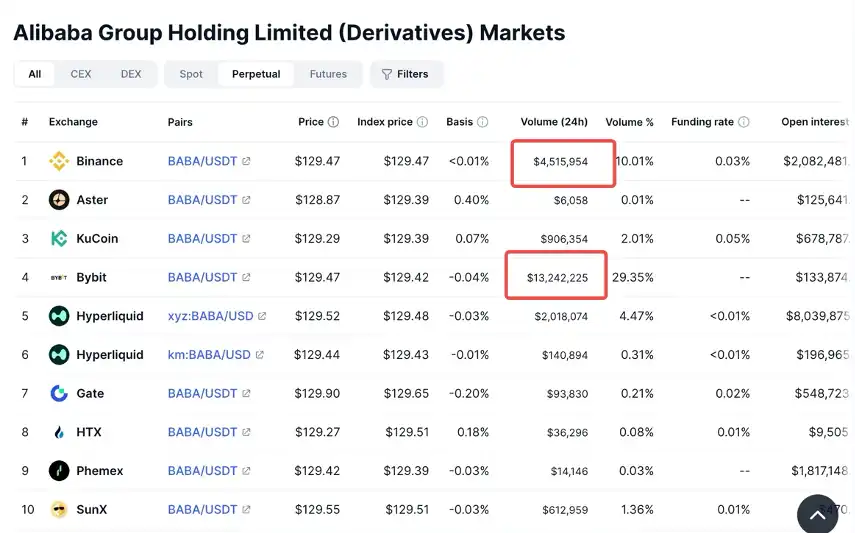
Üçüncü taraf platform verilerine göre, o gün BABA/USDT sürekli sözleşmesinin tüm platformlardaki 24 saatlik işlem hacmi yaklaşık 45,1 milyon dolar olurken, Bybit bunun yaklaşık üçte birini, yani 13 milyon doların üzerinde bir paya sahipti.
Bu, sektörün mevcut durumunun oldukça tipik bir yansımasıdır.
Crypto native işlem piyasası artık sıfır toplamlı bir oyuna dönüşmüş durumda. BTC, ETH, altcoinler, sözleşme derinliği ve coin listeleme hızı gibi geçmişte borsaları birbirinden ayıran unsurlar giderek daha rekabetçi hale geliyor. Borsalar için şu anki en net büyüme girişi, hisse senetleri, ETF'ler, altın ve ham petrol gibi geleneksel finansal varlıklardan geliyor.
Bu nedenle neredeyse tüm önde gelen borsalar TradFi'ye yöneliyor. Bilgi akışı zaten 7/24 kesintisiz devam ediyor, ancak geleneksel finans piyasalarının hâlâ sabit açılış saatleri var. Finansal raporlar, düzenlemeler, makroekonomik veriler, AI sektör haberleri ve jeopolitik olaylar, ABD borsalarının açılmasını beklemiyor. Kripto borsalarının güçlü olduğu alan ise tam olarak USDT bazlı fiyatlama, kaldıraç, uzun/kısa yönlü işlemler, birleşik hesap ve 7/24 işlem yapabilme imkânı. Geleneksel varlıklar bu sisteme girdiğinde, normalde "açılışı beklemek" zorunda kalınan zaman farkı, yeni bir işlem penceresine dönüşüyor.
Peki BABA/USDT neden Bybit'te bu kadar hacim yarattı? Bu hacim ne anlama geliyor? Bu sorularla BlockBeats, Bybit Türev Ürünler Operasyon Direktörü Max Xu ile bir araya geldi.
Bybit'in TradFi Hacmi Nereden Geliyor?
Her iş modelinde zamanlama en önemli faktördür.
İşlem ürünleri için de aynı şey geçerli. Bir varlığın işlem görmeye başlaması, yalnızca popüler olup olmamasına değil, aynı zamanda kullanıcıların önüne çıkarıldığı anda piyasada yeterli düzeyde bir fikir ayrılığı ve hareketlilik olup olmamasına da bağlıdır. Hisse senetleri için en doğal işlem penceresi finansal raporlardır. Finansal raporlar, bilginin en yoğun, beklentilerin en karmaşık ve işlemlerin en sık olduğu dönemlerdir. Yükseliş veya düşüş sadece bir sonuçtur; hacmi asıl artıran şey belirsizliktir.
Bybit, Mayıs ortasında BABAUSDT sürekli sözleşmesini piyasaya sürdü ve Alibaba da aynı kazanç döneminde üç aylık sonuçlarını açıkladı. Sonraki günlerde piyasa, kazanç performansı, makroekonomik ortam, Çin hisselerine yönelik duygu durumu ve şirketin yatırım temposu etrafında sindirim sürecine devam etti. 21 Mayıs'a gelindiğinde, BABAUSDT'nin işlem hacmi Bybit'te yoğun bir şekilde patlama yaptı.
"Son zamanlarda birçok geleneksel finansal ürün ve hisse senediyle ilgili sözleşme işlem çiftini piyasaya sürdük, çünkü sözleşme piyasasında akan likiditeyi gördük." diyen Max Xu, 21 Mayıs'ta Bybit'in BABAUSDT sözleşme işlem pazar payının birinci sıraya yerleştiğini, 24 saat içinde tüm platformlarda toplam yaklaşık 45,1 milyon dolar işlem yapıldığını ve Bybit'in %29,35 ile ana akım işlem platformları arasında birinci sırada olduğunu belirtti.
13 Mayıs'ta yayınlanan üç aylık kazanç raporu ve o dönemdeki makroekonomik ortam, bu hisse senedi fiyat dalgalanmasını birlikte hazırladı. Sözleşme işlem piyasası için, yükseliş veya düşüş fark etmeksizin, dalgalanma fırsat anlamına gelir ve işlem aktivitesi doğal olarak artar.
"Ancak bu işlem hacminin, kripto kullanıcılarının aniden Alibaba'ya yönelik olumlu veya olumsuz bir görüş geliştirmesinden kaynaklandığını düşünmüyorum. Daha doğrusu, kripto para işlem platformları, hisse senedi türü ürünlerin yatırımcılarına yepyeni bir alan sunuyor. Bu, birçok yatırımcının ilk kez makroekonomik olayları kolayca ve hızlı bir şekilde gerçek zamanlı olarak işlem yapabilmesi anlamına geliyor."
Max Xu'nun değerlendirmesine göre, BABA, Çin hisseleri arasında süper büyük bir hisse senedidir; uluslararası haberler, işlem saatleri dışında yayınlanan şirket açıklamaları veya düzenleyici gelişmeler, bu büyüklükteki bir hisse senedinin bir işlem döngüsü içinde %5 ila %10 arasında fiyat değişikliği yaşamasına neden olabilir. "Bu nedenle, küresel yatırımcılar haberi gördükten sonra, Bybit'te sözleşmeler aracılığıyla 7/24 işlem yapabileceklerini fark ederlerse, likidite doğal olarak harekete geçer."
Aynı mantık, NVIDIA için de geçerli oldu.
20 Mayıs'ta, Nvidia'nın kazanç raporu öncesinde piyasa, Blackwell çip sevkiyatları, AI talebinin sürdürülebilirliği ve gelecekteki performans yönlendirmelerine odaklanmıştı. Nvidia artık sadece bir teknoloji hissesi değil; neredeyse AI ekosistemi, Nasdaq risk iştahı ve küresel sermaye piyasası duygu durumu için ortak bir çapa haline geldi. Kazanç raporu öncesi ve sonrası, zaten işlemlerin en yoğun olduğu zamandır.
Bybit bu noktada üç giriş yolu sundu: TradFi hisse senedi CFD'si, NVIDIA sürekli sözleşmesi ve NVDAX tokenize hisse senedi. Biri geleneksel hisse senedi fark işlemi, diğeri kripto kullanıcılarının aşina olduğu USDT sürekli sözleşmesi ve sonuncusu, gerçek ABD hisselerine 1:1 bağlı tokenize hisse senedi spotudur.
Yani Bybit sadece popüler hisse senetlerini listelemiyor. Daha çok bir etkinlik takvimine göre ürünleri organize ediyor: Alibaba'nın bilanço dönemi BABA'ya, NVIDIA'nın bilanço dönemi ise NVIDIA'ya denk geliyor.
Varlık seçimi işin yarısı, zamanlama ise diğer yarısı. Bir işlem platformu için bilanço sezonları, AI anlatıları, makro veriler ve düzenleyici olayların hepsi likidite giriş kapılarına dönüştürülebilir.
Sektörde Bir İlk: Bybit'in TradFi Hamlesi
NVIDIA örneğine geri dönecek olursak, Bybit'in TradFi hamlesi tek bir üründen ibaret değil, bir ürün matrisidir.
Birinci katman, Bybit TradFi içindeki CFD ürünleridir. Bu, geleneksel hisse senedi fark sözleşmelerine daha yakındır ve ABD hisse senetleri, emtialar, endeksler ve döviz fiyat hareketlerini işlemek isteyen ancak henüz zincir üstü varlık mantığına geçmemiş kullanıcılar için uygundur. 2024 yılında Bybit, geleneksel varlıklar için CFD yaklaşımını sunan ilk büyük borsaydı ve geçen yıl Haziran ayında bunu Bybit TradFi çatısı altında birleştirdi. Bybit'in resmi Yardım Merkezi'ne göre Bybit TradFi, metaller, hisse senetleri, endeksler, döviz ve emtiaları kapsayan 400'den fazla işlem çiftini destekliyor; hisse senedi CFD kısmında kullanıcılar dayanak hisse senedine sahip olmuyor, bunun yerine sözleşmeler aracılığıyla fiyat değişimlerini işlem yapıyor, maksimum 5x kaldıraç sunuyor ve giriş olarak USDT kullanıyor. TradFi hesabına para aktarıldıktan sonra, USDx adlı dahili bir muhasebe birimi olarak görüntüleniyor ve USDT ile 1:1 dönüşüm sağlıyor.
İkinci katman, TradFi sürekli vadeli işlemleridir. Bu, kripto kullanıcılarının alışık olduğu işlem yöntemine daha yakındır: USDT cinsinden fiyatlandırma, USDT ile takas, uzun/kısa çift yönlü, teminat, kaldıraç ve 7×24 saat işlem. Bybit, 21 Nisan 2026'dan itibaren GOOGL, NVDA, ORCL, MSTR dahil 20 ABD hisse senedi sürekli vadeli işlemini piyasaya sürdü ve ardından haftalık olarak yeni eklemeler yaptı. Bybit'in 8 Mayıs'ta yayınladığı bilgilere göre, o tarihte TradFi sürekli vadeli işlemler 20'den fazla ABD hisse senedini, 3 emtiayı (altın, gümüş, ham petrol) ve 3 küresel ETF'i kapsıyordu. Farklı varlıkların kaldıraç oranları farklıdır; örneğin BABAUSDT, NVDAUSDT maksimum 10x, SPYUSDT maksimum 20x; 21 Mayıs'ta piyasaya sürülen SpaceX Pre-IPO sürekli vadeli işlemi SPCXUSDT de maksimum 10x'tir.
Üçüncü katman, xStocks tokenize hisse senetleridir. Örneğin NVDAX gibi ürünler, RWA ve zincir üstü spot mantığına daha yakındır. xStocks, Backed tarafından ihraç edilir ve gerçek ABD hisse senetleri veya ETF'leri ile 1:1 eşleşecek şekilde tasarlanmıştır. Bybit Spot / Alpha'da USDT ile işlem görür ve 7/24 spot işlem desteği sunar. Bunun, hisse senedi sürekli vadeli işlemleri ve hisse senedi CFD'lerinden farklı olduğunu unutmamak gerekir: xStocks, zincir üstü transfer, tokenize varlık maruziyeti ve spot işlemi vurgular, ancak gerçek hisse senedine doğrudan sahip olmakla eşdeğer değildir ve kullanıcılar geleneksel hisse senetlerindeki temettü ve hissedar haklarına sahip değildir.
Bu açıdan bakıldığında, Bybit'in üç katmanlı ürünü aslında üç farklı ihtiyaca karşılık geliyor: CFD'ler geleneksel varlık fiyat farkı ticareti, sürekli vadeli işlemler finansal raporlar ve makro olaylardaki anlık volatilite ticareti, xStocks ise tokenize edilmiş hisse senetleri ve zincir üstü varlık maruziyeti için çözüm sunuyor. Bunların hepsi Bybit'in hesap yapısı ve ürün ekosistemi içinde yer alıyor ve kullanıcıların geleneksel brokerlar, vadeli işlem platformları, zincir üstü cüzdanlar ve kripto borsaları arasında geçiş yapmasına gerek kalmadan kripto varlıklarla hisse senetlerine, ETF'lere, emtialara ve tokenize varlıklara erişmesini sağlıyor.
Max Xu'ya göre, geleneksel varlıkların bir kripto borsasına girebilmesi için sadece ünlü olup olmadığına bakılmamalı. Bybit dahili olarak önce dört boyutu değerlendiriyor: gerçek piyasa ilgisi, volatilite özellikleri, kullanıcı ticaret talebi ve piyasa yapıcılığı ile risk yönetiminin uygulanabilirliği.
"NVIDIA, QQQ, altın, ham petrol gibi varlıkların kendilerine ait net bir piyasa anlatısı, sürekli ticaret coşkusu ve yeterli volatilite alanı var. Aynı zamanda olgun bir piyasa yapıcılık ekosistemi ve nispeten şeffaf bir fiyatlama mekanizmasına sahipler, bu da 7/24 sürekli vadeli işlem sözleşmelerinin kesintisiz çalışmasını destekliyor." dedi. Bunun yanı sıra, piyasa yapıcıların istikrarlı fiyat teklifleri ve spreadler sağlayıp sağlayamayacağını değerlendirmek ve risk yönetimi modeli ile uyumluluk gerekliliklerini birleştirerek farklı bölgelerde ve farklı kaldıraç seviyelerinde kontrol edilebilir olup olmadığını belirlemek gerekiyor.
"Bybit belki de her zaman en hızlı listeleyen veya en fazla ürün sayısına sahip platform olmayabilir, ancak kendi taşıma kapasitemize ve ürünlerin yaşam döngüsüne daha fazla önem veriyoruz."
Bir borsa için geleneksel bir finansal varlığı listelemek zor değil; asıl zorluk, finansal raporlar, makro veriler ve düzenleyici haberler gibi volatilitenin en yüksek olduğu anlarda ürünün kesintisiz çalışması, fiyatın takip edebilmesi, spreadlerin sabit kalması ve tasfiyelerin sorunsuz olmasıdır. "Kim önce listelerse o önde gider" anlayışının hakim olduğu bir sektörde Max Xu farklı bir ürün vizyonu ortaya koyuyor: Bybit'teki tüm TradFi varlıkları, önemsenen ve uzun vadede bakımı yapılan ürün hatlarıdır.
Tüm Sektör Aynı Masaya Oturmak İçin Yarışıyor
Bu masayı gören tek kişi Bybit değil.
TokenInsight'ın 2026 Q1 Borsa Raporu, ilk çeyrekte kripto borsalarının toplam işlem hacminin 17,9 trilyon dolara düştüğünü ve çeyreklik bazda %32 azaldığını gösteriyor. Geleneksel kripto işlem hacmindeki bu düşüşün ortasında, borsalar yeni işlem kaynakları ve kullanıcı girişleri arayışında. TokenInsight ayrıca, Hisse Senedi Sürekli Vadeli İşlemlerinin (Equity Perpetuals) yeni bir rekabet cephesi haline geldiğini ve henüz erken aşamada olmasına rağmen günlük işlem hacminin yaklaşık 423 milyon dolara ulaştığını belirtiyor.
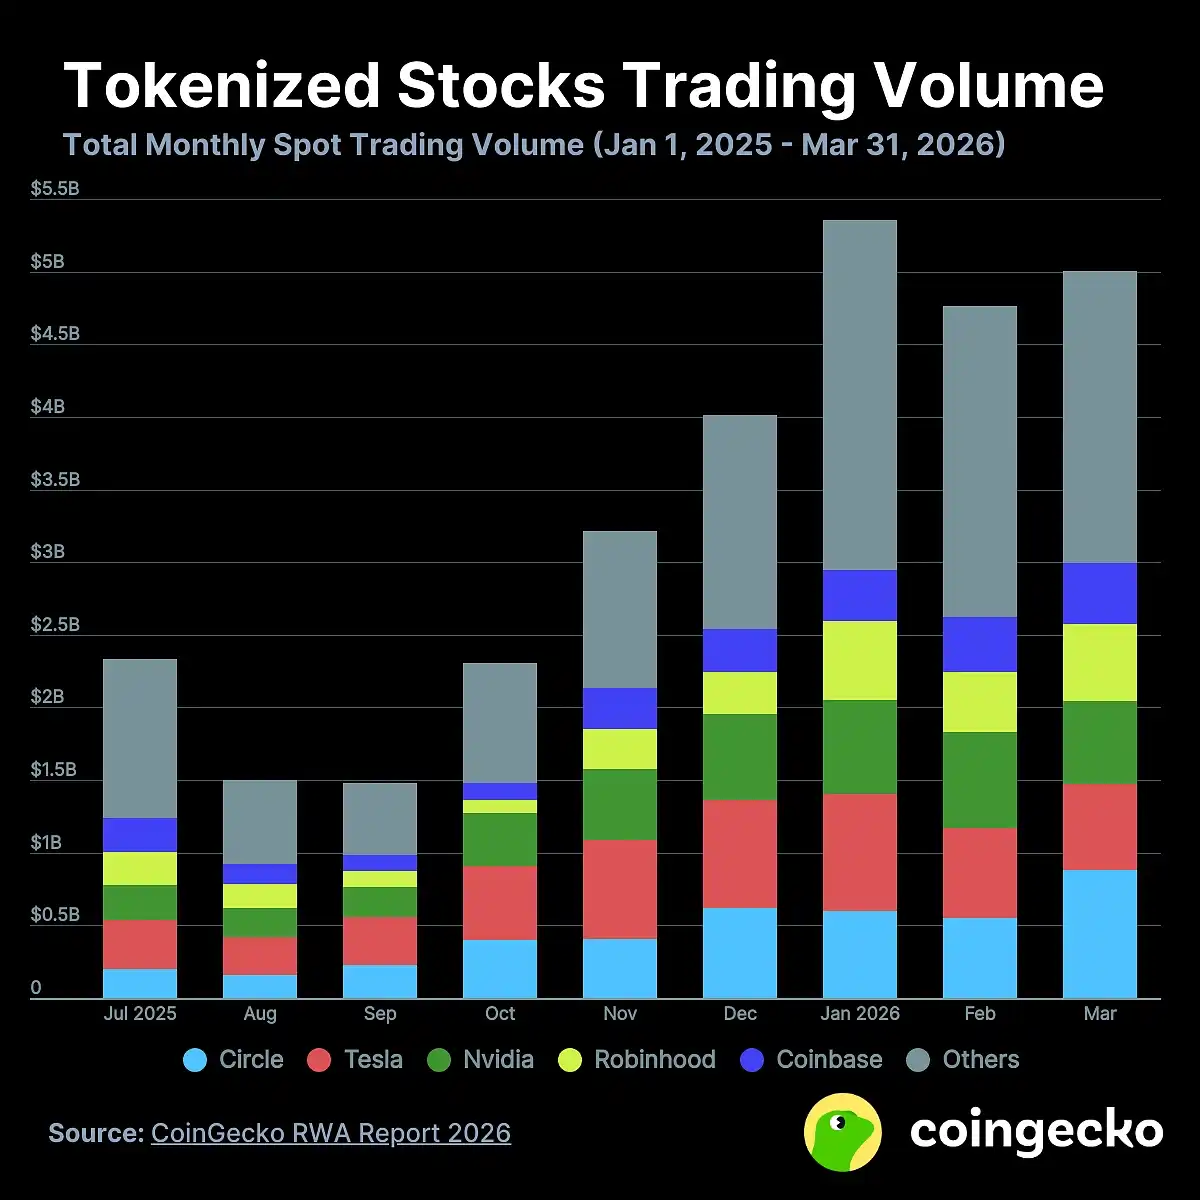
CoinGecko'nun "RWA Report 2026" verilerine göre, tokenize edilmiş hisse senetleri 2025 ortasındaki yaklaşık 2 milyon dolardan 2026 ilk çeyreğinin sonunda 486 milyon dolara yükseldi; sadece 2026 Q1'de tokenize hisse senedi spot işlem hacmi 15,1 milyar dolara ulaşarak 2025'in ikinci yarısındaki toplam 14,8 milyar doları aştı.
Türev tarafındaki eğri daha da çarpıcı. Aynı rapora göre, RWA sürekli sözleşmeleri 2026'nın ilk çeyreğinde 524,79 milyar dolar işlem hacmine ulaştı; bu, 2025'in tamamındaki 313,02 milyar doları geride bıraktı ve üst üste dördüncü çeyreklik büyümeyi işaret etti. RWA sürekli sözleşmelerinin günlük açık pozisyonu, 2025 başındaki 140 milyon dolardan 31 Mart itibarıyla 6,68 milyar dolara yükseldi. Hyperliquid, HIP-3 sayesinde Mart ayı itibarıyla aylık RWA sürekli işlem hacminin %28,6'sını oluşturdu.
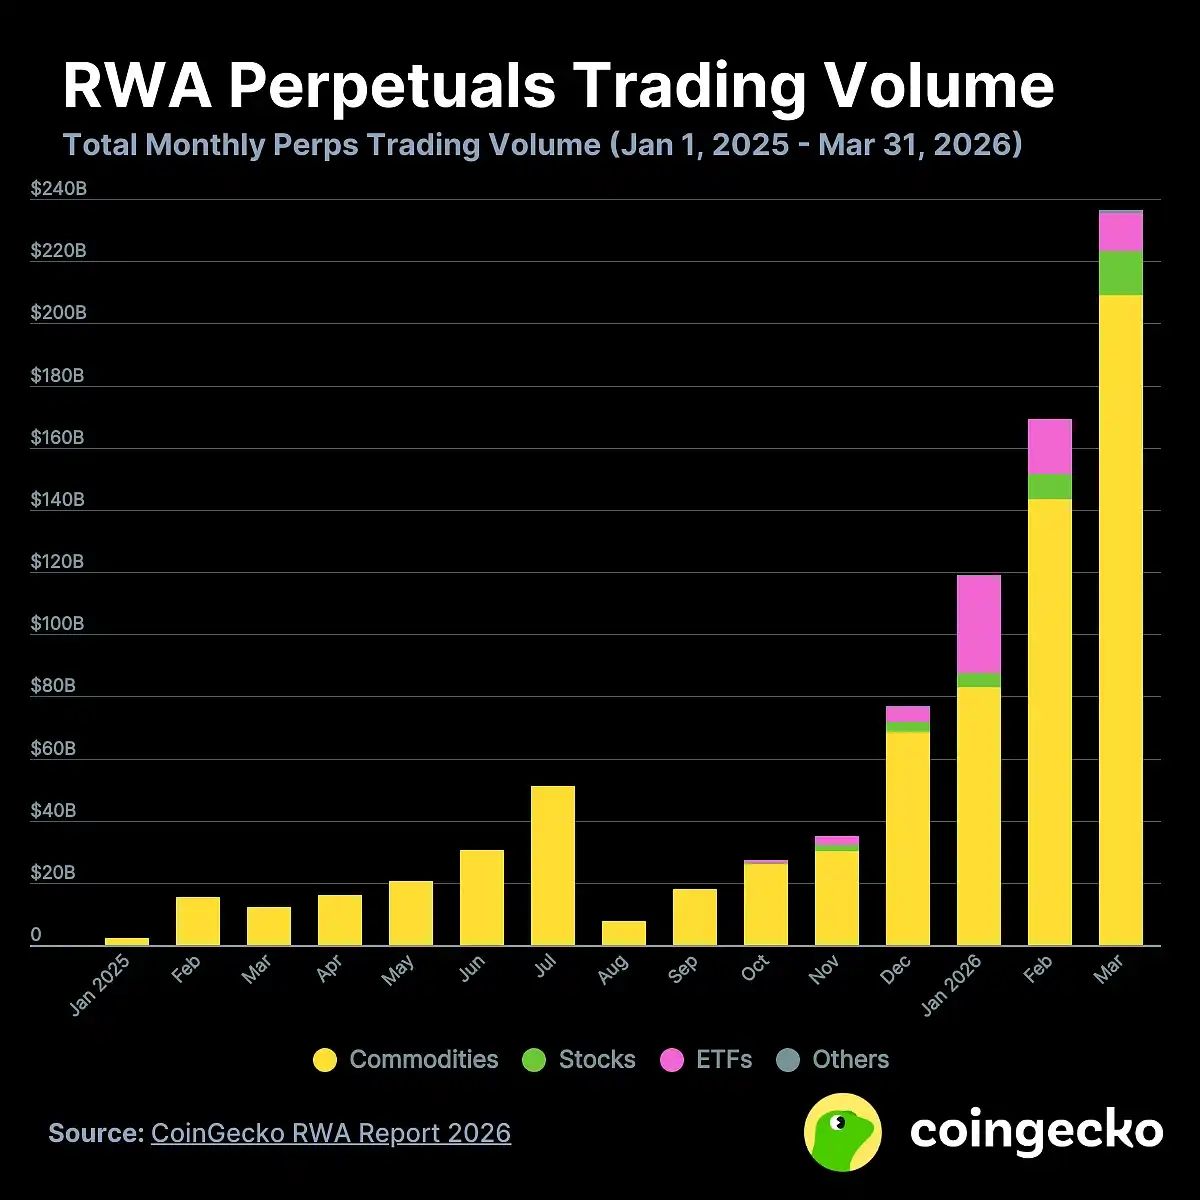
Bu, kripto sektörünün son büyüme pazarı olabilir.
Diğer tarafta, CEX ve DEX arasındaki sınırlar da değişiyor. CoinGecko'nun CEX/DEX işlem aktivitesi raporu, DEX spot işlem payının Ocak 2024'teki %6,9'dan Ocak 2026'da %13,6'ya yükseldiğini gösteriyor. Sürekli sözleşme piyasasında, ağırlıklı olarak Hyper ekosistemine ait DEX'lerin payı %2,0'dan %10,2'ye genişledi. Zincir üstü işlemler, meme coin'lerden ve uzun kuyruklu varlıklardan yavaş yavaş daha kapsamlı bir risk varlığı işlem altyapısına doğru kayıyor.
Yeni büyüme pazarları, CEX'lerin yeniden sıralanabileceği anlamına geliyor; bu nedenle CEX'lerin TradFi yapılanmaları hız kazanıyor.
Örneğin, son dönemde Binance de bu rekabete katılarak çok varlıklı finansal giriş noktasını vurguluyor ve 7.000'den fazla ABD hissesi ve ETF işlemi sunuyor. Kraken/xStocks ise tokenize edilmiş hisseler ve zincir üstü birleştirilebilirliğe daha fazla odaklanıyor. Hyper ekosistemi ise sürekli sözleşmeleri herhangi bir varlık için zincir üstü fiyat keşif piyasasına dönüştürmeye çalışıyor.
Buna karşılık, Bybit'in stratejisi daha çok olay pencereleri, ürün matrisi ve sözleşme devralma üzerine kurulu.
Bu aynı zamanda, aynı hisse senedinin Bybit'in ürün ekosisteminde neden iki farklı biçimde bulunabileceğini de açıklıyor. Örneğin NVDA'ya karşılık gelen iki form: biri USDT ile takas edilen ve NVDA fiyatını izleyen türev ürün NVDAUSDT, diğeri ise tokenize edilmiş spot NVDAx.
Aradaki fark şu: Birincisi, "bu hissenin fiyat hareketinden hemen işlem yapmak istiyorum" sorununu çözerken, ikincisi "gerçek bir hisse senedine bağlı bir zincir üstü varlık tutmak istiyorum" sorununu çözüyor.
ABD Hisse Senetlerini Zincire Taşımak: Engeller Nerede?
İşlem platformlarının hamleleri giderek yoğunlaşsa da Max Xu, RWA ve tokenize hisse senetleri konusunda agresif bir tahminde bulunmuyor.
Ona göre ABD hisse senetleri, modern ticari toplumun en temel üretim güçlerini ve bu çağın en büyük ticari hayal gücünü barındırıyor. "Coca-Cola'nın geleneksel anlatısını satın alabilir, SpaceX'in Mars'a gitme hırsına bahis oynayabilir, emin değilseniz büyük bir ETF'e yatırım yapabilirsiniz."
Bir bakıma bu, ABD hisse senetlerinin benzersizliğini açıkça ortaya koyuyor.
Tüketimden teknolojiye, yapay zekadan uzay bilimine, endekslerden nakit akışı varlıklarına kadar ABD hisse senetleri, modern ticari toplumun en önemli risk tercihlerini neredeyse tamamen içine alıyor. Bu nedenle, bu gücü kısa sürede zincir üstü dünyaya tamamen entegre etmek gerçekçi değil.
Max Xu, uyumluluk, likidite, saklama şeffaflığı, zincir üstü birleştirilebilirlik ve kullanıcı bilincinin gerçek engeller olduğunu ve birbirlerini etkilediğini düşünüyor. Kullanıcı sayısı arttıkça likidite iyileşir; likidite iyileştikçe piyasa yapıcılar daha istekli fiyat verir; rekabet kızıştıkça saklama şeffaflığı ve uyumluluk standartları da yükselmek zorunda kalır.
Bu yüzden "kullanıcı eğitimini" tek sorun olarak görmüyor. "Çoğu zaman kullanıcılar önce eğitilip sonra ürünü kullanmaya başlamaz. Tam tersine, kullanıcılar önce bir ihtiyaç duyar ve ardından kullanım sırasında cevapları keşfeder."
Erken dönem kullanıcılar sadece daha kolay hisse senedi almak istiyordu ve bu, uyumlu tokenize hisse senedi piyasasını doğurdu. Bu varlıklar daha fazla sahip ve işlem derinliği kazandıkça, faiz getiren ürünler, türev ürünler, teminatlar ve kombinasyon stratejileri ortaya çıkacak. Bir ekosistem kavramlarla değil, ihtiyaçların katman katman büyümesiyle gelişir.
Ancak mevcut aşamaya bakıldığında Max Xu, uyumluluğu hala ilk sıraya koyuyor.
"Farklı yargı bölgelerinde tokenize hisse senetleri, emtialar ve ETF'ler için düzenleyici gereklilikler büyük farklılıklar gösteriyor. Bu, uyumlu işlem platformlarının hangi ürünleri listeleyebileceğini, hangi bölgelere hizmet verebileceğini ve uzun vadeli istikrarlı operasyonlarını doğrudan etkiliyor."
Likidite ise ikinci engel. Yeterli derinlik ve makul spread olmadan kullanıcılar gerçek fonlarını koymaz, piyasa yapıcılar da sürekli fiyat sağlamaz. TradFi varlıkları için uyumluluk, yapılıp yapılamayacağını belirler; likidite ise yapıldıktan sonra kullanılıp kullanılmayacağını belirler.
İki-Üç Yıl Sonra, İşlem Platformları Tam Olarak Ne İçin Yarışıyor?
Bugüne bakıldığında, TradFi varlıkları kripto işlem platformlarında hala yeni bir şey. Hisse senedi perpetual'ları, CFD'ler veya tokenize hisse senetleri olsun, gerçek ABD hisse senedi piyasasına kıyasla hala çok küçük.
Ancak borsalar, bir piyasanın tamamen olgunlaşmasını beklemez. Özellikle kripto yerel işlemlerinin sıfır toplamlı bir rekabete dönüştüğü bir ortamda, yeni varlık girişlerini ilk bulan, kullanıcıların işlem davranışlarını yeniden organize etme şansını yakalar.
Max Xu, 2 ila 3 yıllık bir zaman diliminde TradFi varlıklarının kripto varlıkların yerini alarak borsaların temel büyümesinin önemli bir itici gücü haline gelebileceğini öngörüyor.
Bybit'in Nisan 2026'dan itibaren sistematik olarak TradFi sürekli vadeli işlemlerini piyasaya sürdüğünü ve birkaç ay içinde düzinelerce ABD hissesi, küresel ETF'ler ile altın, gümüş ve ham petrol gibi emtiaları kapsayacak şekilde genişlettiğini belirtiyor. Kullanıcıların bu 7/24 ürünlere gösterdiği işlem ilgisi, tüm sektör için yeni bir yol açmış durumda.
Max Xu'ya göre kripto kullanıcıları, doğası gereği meraklı ve piyasalar arasında fırsat aramaya alışkın bir gruptur. "Geçmişte kriptonun mavi okyanusunu görebiliyorlardı, şimdi de geleneksel finans inovasyonunun mavi okyanusunu görebiliyorlar."
Bu söz, günümüz borsa rekabetinde birçok işaretle kendini gösteriyor: Kripto kullanıcıları sadece kripto varlıkları işlemek istemiyor. Daha hızlı piyasalara, daha yüksek sermaye verimliliğine, daha az hesap değiştirmeye ve daha doğrudan risk ifadesine alışkınlar. Bu deneyimler devam ettiği sürece, varlıklar BTC, ETH'den BABA, NVIDIA, QQQ, altın ve ham petrol gibi dayanak varlıklara dönüşebilir.
Bu nedenle Bybit'in TradFi'ye yönelmesi, platformun tek taraflı talep yaratması değil. Max Xu bunu daha çok kullanıcılar ve borsa arasında karşılıklı bir başarı olarak görüyor: Kullanıcılar daha çeşitli varlık dağılımı isterken, borsa da daha fazla küresel risk varlığını entegre etme motivasyonu buluyor; borsanın ürünleri ne kadar kapsamlı olursa, kullanıcılar da o kadar fazla varlık ve işlem davranışını aynı sistemde tutmaya istekli oluyor.
Borsa rekabetinin savaş alanı, yeni büyüme girişlerine doğru kayıyor.
Kazanç sezonlarını, AI anlatılarını, makro verileri ve emtia döngülerini - geleneksel finansın en yoğun dalgalanma anlarını - kendi platformundaki işlem anlarına dönüştürebilen, bir sonraki borsa rekabet turunda daha büyük bir kullanıcı girişi elde edecek.
Bybit'in TradFi'ye yönelmesi sadece "yeni bir ürün hattı eklemek" değil, sıfır toplamlı rekabette büyüme fırsatları aramaktır. Bu yüzden Max Xu, "TradFi varlıklarının borsaların temel büyümesinin önemli bir itici gücü haline gelebileceğini" söylüyor.
Yeni bir dönem kapıda.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia