2025'te ABD hisse senetleri için "Coin Satın Al": Çılgınlık, prim ve arbitraj
2025 yazı, kripto hisselerinin yazıdır.
Sermaye piyasasına bakıldığında, bu yılın asıl kahramanı Meta, NVIDIA veya geleneksel teknoloji devleri değil, Bitcoin'i halka açık şirketlerin hesaplarına taşıyan ABD hisselerinin "stratejik varlıkları"dır. Bu grafik, MicroStrategy'nin çılgınlığını sezgisel olarak gösterebilir.

Geçtiğimiz yıl Bitcoin neredeyse %94 oranında değer kazandı ve bu da çoğu geleneksel varlığı geride bıraktı. Buna karşılık, Meta, NVIDIA ve Tesla gibi teknoloji devlerinin büyümesi %30'dan fazla artmazken, Microsoft, Apple ve S&P 500 endeksi neredeyse 0 civarında seyretti ve hatta bir düzeltme yaşadı.
Ancak MicroStrategy'nin hisse senedi fiyatı %208,7 arttı.
MSTR'nin arkasında, ABD ve Japonya hisse senetlerindeki çok sayıda kripto para birimi varlığı, kendi değerleme efsanelerini canlandırıyor. Piyasa değeri/net varlık değeri (mNAV) primi, borçlanma oranları, kısa pozisyonlar, dönüştürülebilir tahvil arbitrajı ve hatta GameStop tarzı sıkışmalar; bunların hepsi sermaye piyasasının gizli akıntısında bir araya gelip çarpışıyor. İnançlar ve yapısal oyunlar iç içe geçmiş durumda ve kurumların ve bireysel yatırımcıların zihniyeti farklı. "Madeni para hisseleri"nin yeni savaş alanında, yatırımcılar nasıl ilerleyip geri çekileceklerini seçiyor? Piyasaya hangi gizli mantık hakim?
Bu makalede BlockBeats, ABD hisse senetlerindeki "stratejik tutma" çılgınlığını ve oyununu üç profesyonel yatırımcının bakış açısından ele alacak: MSTR'nin prim dalgalanmalarından yeni kurulan şirketlerin arbitraj savaşlarına, perakende yatırımcıların fantezilerinden kurumların aktueryal hesaplamalarına kadar ve bu yeni sermaye anlatısının döngüsünü aşamalı olarak ortaya koyacak.
ABD hisselerinde "stratejik olarak coin tutma" gerçeği
Mikro stratejilerle açığa satış yapıp BTC'de uzun pozisyon almak, birçok geleneksel finans kurumu ve yatırımcının alım satım görüşü gibi görünüyor.
BlockBeats tarafından röportaj yapılan ilk yatırımcı olan Long Xinyan, bu stratejiyi benimsedi: "Bu tür şirketlerin örtülü volatilitesi (IV) büyük ölçüde değişir. Tezgah üstü Bitcoin opsiyonları satın almak için SignalPlus yazılımını kullanın ve ABD borsası açıldığında bu şirketin (örneğin MSTR) alım opsiyonlarını satın."
Long Xinyan'ın kendi ifadesiyle, bu, istikrarlı getiri elde edebilen bir strateji olan "uzun BTC + kısa MSTR" oynaklık makas spread stratejisidir.
"Bu strateji aslında "prim getiri aralığı"nın bir değerlendirmesidir. "Bu da muhafazakar bir yatırımcının Hikari ifadesidir: "Örneğin, mevcut primin 2 kat olduğunu ve 1,5 kata düşmesini beklediğinizi varsayarsak, prim bu noktaya düştüğünde aradaki farkı sabitleyip kâr elde edebilirsiniz. Ancak piyasa duyarlılığı aşırı heyecanlanırsa ve primi 2,5 veya 3 kata çıkarırsa, dalgalı bir zarar yaşanır."
"mNAV primi", tüm yatırımcıların ABD hisselerinin "stratejik varlıklarından" bahsederken kaçınamadığı bir kelime gibi görünüyor.
"mNAV (Piyasa Net Varlık Değeri) primi" olarak adlandırılan bu değer, basit bir ifadeyle, bir şirketin piyasa değeri ile gerçek kripto varlıklarının net değeri arasındaki çarpandır.
Bu göstergenin popülaritesi neredeyse tamamen MicroStrategy'nin (MSTR) 2020'de başlattığı Bitcoin alım çılgınlığından kaynaklanmaktadır. O zamandan beri, MSTR'nin hisse senedi fiyatı neredeyse Bitcoin'in yükseliş ve düşüşüne bağlı olmuştur, ancak piyasa bunu her zaman şirketin gerçek "net döviz varlıklarının değerinden" çok daha yüksek fiyatlandırmıştır. Günümüzde bu mNAV "prim olgusu", Metaplanet ve SRM gibi giderek daha fazla kripto varlık ABD ve Japonya hissesine de kopyalanmıştır. Başka bir deyişle, sermaye piyasası bu şirketlere "para birimi standardı + temel varlıklar" toplamından çok daha fazlasını ödemeye isteklidir ve geri kalan kısım aslında döviz varlıklarına, kaldıraca, gelecekteki finansman olanaklarına ve hayal gücüne dayanmaktadır.
mNAV Premium Endeksi, mikro stratejistler için sihirli bir ayna
MicroStrategy mNAV Premium Endeksi'nin trendine bir göz atın. 2021'den 2024'ün başlarına kadar, mNAV primi uzun süredir 1,0 ile 2,0 kat arasında seyrediyor ve tarihsel ortalaması yaklaşık 1,3 kat. Yani piyasa, MSTR'nin portföyündeki Bitcoin için ortalama %30 daha fazla prim ödemeye istekli.
Ancak 2024'ün ikinci yarısından itibaren MicroStrategy'nin mNAV primi yükseldi ve 1,8 kat civarında seyretti. 2024'ün sonunda ise daha da abartılı bir seviyeye ulaştı. Bitcoin 100.000 dolar seviyesini aşmaya devam ederken, MSTR'nin mNAV primi de yükselişe geçti, zamanın ötesine geçti ve bazı aşırı işlem günlerinde 3,3 katlık tarihi bir zirveye ulaştı.
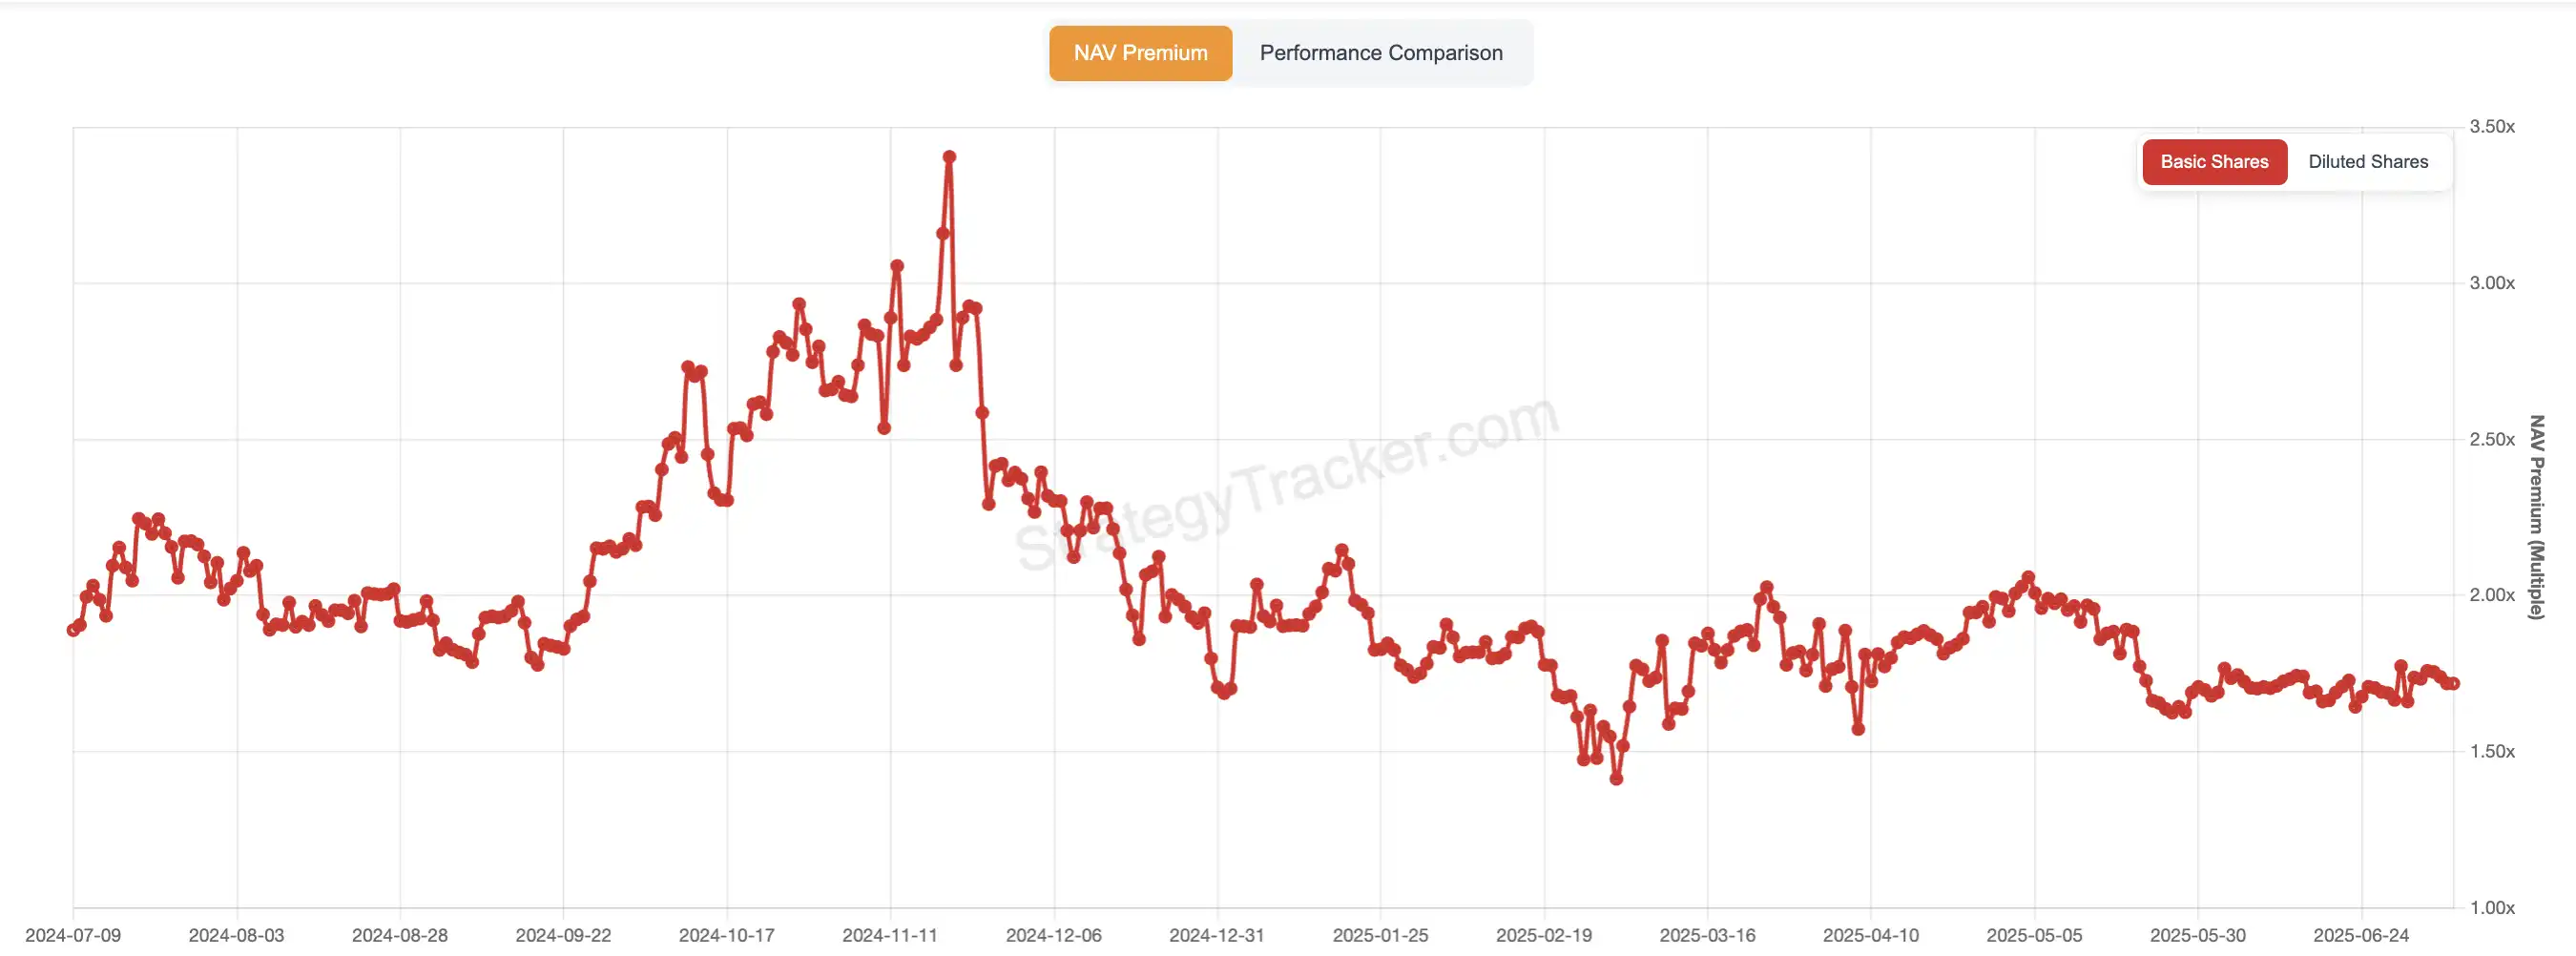
2025'in ilk yarısına gelindiğinde, mNAV endeksi 1,6-1,9 kat aralığında defalarca görüldü ve duyuldu. Prim aralığındaki her değişimin, bir dizi sermaye beklenti akışı ve spekülatif duyarlılığın yükseliş ve düşüşüyle desteklendiği açıktır.
Long Xinyan'ın sözleriyle, bu aslında geleneksel işletmelerin faaliyet kaldıracı kavramına benziyor. Piyasanın bu işletmelerin gelecekteki kaldıraçlarına ilişkin değerlendirmesi, primlerini etkileyecektir: "MSTR birçok tur boyunca fon topladı ve alacaklıları Wall Street'in her yerinde. Para toplama ve ek hisse senedi ihraç etme becerisi, temel rekabet gücüdür. Piyasa, para toplamaya devam etmenizi beklediği için size daha yüksek bir prim vermeye cesaret ediyor." Buna karşılık, küçük ölçekli ve küçük girişimlere sahip yeni "para birimine sahip ABD hisse senetleri", avazları çıktığı kadar bağırsalar bile sermaye piyasasından aynı güveni ve primi elde edemezler.
Ne kadar prim makul?
Butter, nicelleştirmeye ve verilere inanan tipik bir yatırımcıdır ve tüm kararlar tarihsel yüzdelik değerlere ve oynaklığa dayanır.
"Piyasanın MicroStrategy'e olan primi 2-3 kat makul." Butter, Bitcoin ve MicroStrategy'nin hisse senedi fiyatlarındaki son bir yıllık değişimleri hesapladıktan sonra bunu söyledi.
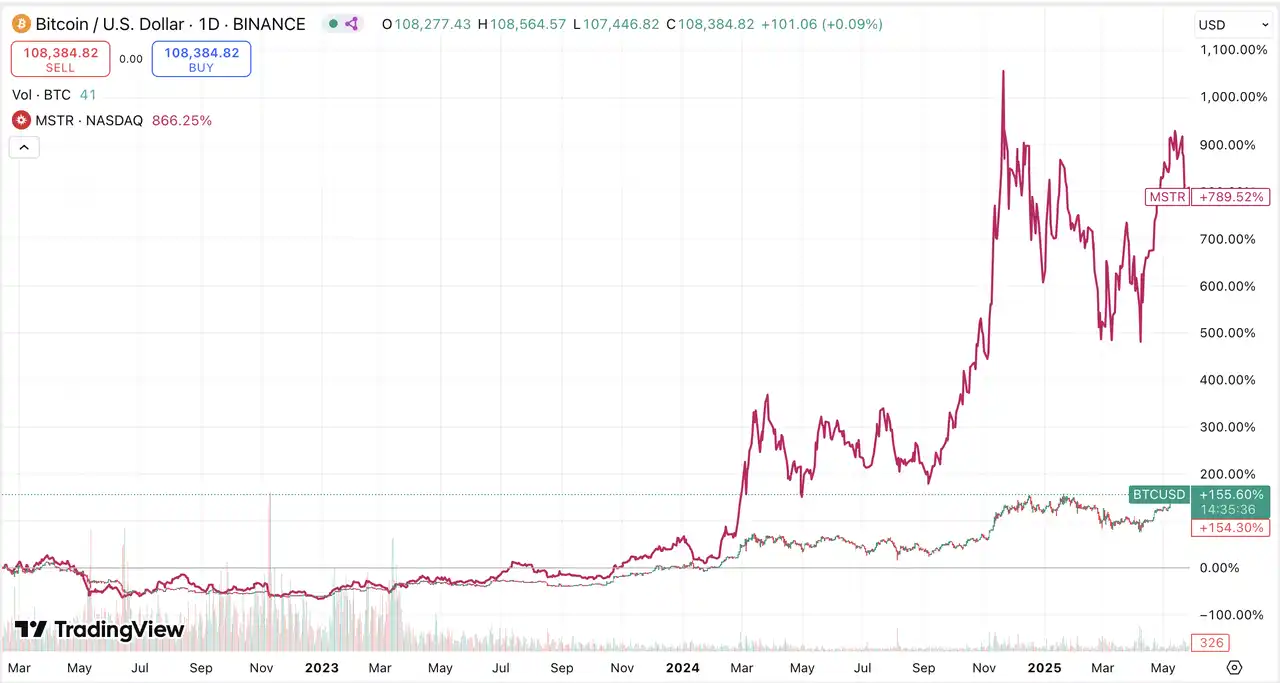
2024'ün başından Mart ayına kadar, Bitcoin yaklaşık 40.000 dolardan 70.000 dolara çıktığında, yani yaklaşık %75'lik bir artış gösterdiğinde, MSTR 55 dolardan yaklaşık 180 dolara yükseldi, yani %220'den fazla bir artış gösterdi. Bu artış turunda MSTR, Bitcoin'in yaklaşık üç katıdır.
Kasım-Aralık 2024 arasında Bitcoin bir kez daha 100.000 dolar sınırını test etti ve bu sefer yaklaşık %33 arttı. MSTR ise 280 dolardan yaklaşık 520 dolara yükseldi; bu, Bitcoin'in artışının iki katından fazla olan yaklaşık %86'lık bir artış anlamına geliyor.
Ancak, Aralık 2024'ten Şubat 2025'e kadar süren sonraki düzeltme döneminde, Bitcoin 100.000 dolardan 80.000 dolara düştüğünde, yaklaşık %20'lik bir düşüş yaşandı ve MSTR de 2 kat düştü; toplamda yaklaşık %50'lik bir düşüş yaşandı.
Benzer şekilde, bu yıl Mart ayından Mayıs ayına kadar Bitcoin yaklaşık %35 artışla 108.000 dolara sıçradı, MSTR ise yaklaşık %70, yine 2 kat arttı.

Butter, prim endeksine ek olarak yıllık oynaklığa da odaklanıyor. Hesaplamalarına göre, Bitcoin'in 2024'teki günlük getirisinin standart sapması yaklaşık %4,0'dır ve bu da her türlü hava koşulunda işlem için yaklaşık %76,4'lük yıllık oynaklığa denk gelir; aynı dönemde MSTR'nin günlük getirisinin standart sapması yaklaşık %6,4'tür ve ABD hisse senedi işlem günlerindeki yıllık oynaklık %101,6'ya kadar çıkmaktadır. 2025 yılında BTC'nin yıllık oynaklığı yaklaşık %57,3'e gerilerken, MSTR yaklaşık %76'da kalmaya devam ediyor.
Bu nedenle, Butter'ın temel noktası çok açıktır: "Prim 1,5-3 kat arasında dalgalanır, bu çok açık bir işlem sinyalidir." Butter, oynaklığı mNAV primiyle birleştirerek "en basit işlem mantığını" çıkarır - piyasa düşük oynaklık + düşük prim olduğunda uzun pozisyon al ve tam tersi, piyasa yüksek oynaklık + yüksek prim olduğunda kısa pozisyon al.
Hikari'nin yaklaşımı Butter'ınkine benzer, ancak o da yardımcı olmak için opsiyon stratejileri kullanır: prim kazanmak için düşük prim aralığında put opsiyonları sat ve zaman değerini toplamak için yüksek prim aralığında call opsiyonları sat. Burada sıradan yatırımcılara da şunu hatırlatıyor: "Her iki taraftaki marjin hesapları birbirinden bağımsızdır. Her iki taraf da kaldıraçlıysa, aşırı piyasa koşulları nedeniyle kolayca likide edilebilir. Tüm ağır pozisyonlar, kaldıraç ve opsiyon arbitrajı risk yönetimine odaklanmalıdır."
Dönüştürülebilir tahvil arbitrajı, Wall Street'in MSTR oynamak için olgun stratejisi
Prim arbitrajı ve opsiyon işlemleri, "kripto para hisse senedi" dünyasındaki perakende yatırımcılar ve niceliksel oyuncular için zorunlu derslerse, o zaman gerçek büyük fonlar ve kurumsal oyuncular dönüştürülebilir tahvillerin arbitraj alanına daha fazla dikkat ediyor.
30 Ekim 2024'te Michael Saylor, bir yatırımcı konferans görüşmesinde "21/21 Planı"nı resmen başlattı: Önümüzdeki üç yıl içinde, Bitcoin satın almaya devam etmek için ATM (Piyasada) aracılığıyla aşamalı olarak 21 milyar ABD doları tutarında adi hisse senedi ihraç edilecek. Gerçek şu ki, MicroStrategy sadece iki ayda ilk hedef turunu tamamladı - toplam 150 milyon hisse ihraç edildi, 2,24 milyar dolar toplandı ve 27.200 BTC eklendi; ardından 2025'in ilk çeyreğinde şirket tek seferde 21 milyar dolar daha ekledi ve aynı anda 21 milyar dolarlık daimi imtiyazlı hisse senedi ve 21 milyar dolarlık dönüştürülebilir tahvil ihraç etti. Finansman araçlarının toplam ölçeği altı ay içinde 63 milyar dolara ulaştı.
Butter, bu "fazla mesai" ihracının MSTR'nin hisse senedi fiyatı üzerinde ağır bir baskı oluşturduğunu gözlemledi. Kasım 2024'te hisse senedi fiyatı 520 dolara kadar yükseldi, ancak piyasanın yeni bir seyreltme turu beklentisi düştükçe hisse senedi fiyatı tamamen düştü ve Şubat 2025'te 240 doların altına düşerek Bitcoin'in geri çağırma döneminin en düşük prim noktasına yaklaştı. Ara sıra bir toparlanma yaşansa bile, bu toparlanma genellikle imtiyazlı hisse senetleri ve dönüştürülebilir tahvil ihraçlarıyla bastırılır. Ona göre, MSTR'nin hisse senedi fiyatının kısa vadede yükseliş ve düşüşe son derece yatkın olmasının, ancak uzun vadede sürekli oynaklık göstermesinin ardındaki önemli mantık da budur.
Ancak daha kurumsal birçok hedge fonu için odak noktası "yükseliş" veya "düşüş" yönüne bahis oynamak değil, dönüştürülebilir tahvil arbitrajı yoluyla oynaklığı yakalamaktır.
"Dönüştürülebilir tahviller genellikle aynı dönemdeki opsiyonlara kıyasla daha yüksek örtük oynaklığa sahiptir ve "oynaklık arbitrajı" için ideal bir araçtır. Özel yaklaşım, piyasadan kısa satış yapmak için eşdeğer miktarda adi hisse senedi ödünç alırken MSTR dönüştürülebilir tahvilleri satın almak ve Delta≈0 net riske girmektir. Hisse senedi fiyatı her keskin bir şekilde dalgalandığında, kısa satış oranı ayarlandığı ve düşük alım ve yüksek satış benimsendiği sürece, oynaklık kâr olarak elde edilebilir." Butter şöyle açıkladı: "Bu, Wall Street'teki en olgun arbitraj oyunlarından biri."
Bunun arkasında, bir grup hedge fonu, Wall Street'teki en olgun arbitraj oyununu oynamak için sessizce dönüştürülebilir tahviller kullanıyor: "Delta nötr, Gamma uzun".
MSTR'nin kısa vadeli faizinin %14,4 kadar yüksek olduğunu, ancak birçok kısa vadeli yatırımcının "şirketin temelleri konusunda düşüş eğiliminde" olmadığını, aksine pozisyonlarını dinamik olarak korumak için sürekli kısa satış kullanan dönüştürülebilir tahvil arbitraj fonları olduğunu ekledi. "Bitcoin'in yükselip yükselmemesi umurlarında değil. Volatilite yeterince yüksek olduğu sürece, arbitraj farklarını elde etmek için tekrar tekrar düşük fiyattan alıp yüksek fiyattan satabilirler." diye sözlerini tamamladı Butter.
MSTR'nin dönüştürülebilir tahvilleri de bir bakıma yükseliş eğiliminde bir opsiyon türevi.
Hikari ayrıca opsiyon ve dönüştürülebilir tahvil stratejilerini birleştirme konusunda da deneyime sahip. Opsiyon satın almanın piyango bileti almaya benzediğini söyledi. Bazen büyük ikramiyeyi kazanabilirsiniz, ancak çoğu zaman piyasaya "primli öğrenim ücreti" ödersiniz; opsiyon satmak ise "istikrarlı bir gelir" elde etmek için prim toplamaya güvenen bir piyango dükkanı sahibi gibidir. Gerçek işlemlerinde, opsiyonlar ve dönüştürülebilir tahviller riskleri çeşitlendirmek ve maliyetleri yaymak için araçlardır.
"Geleneksel spot veya kaldıraçlı sözleşmelerin aksine, opsiyonların en büyük önemi 'zaman boyutunda' yatar. 1 ay, 3 ay ve 6 ay gibi farklı vade tarihleri seçebilirsiniz. Farklı vade tarihlerinin örtük oynaklığı, kendi avantajlarına sahiptir ve bu da eşleştirme için sayısız olasılık yaratır ve stratejiyi üç boyutlu bir kombinasyon haline getirir. Bu şekilde, piyasa nasıl giderse gitsin, riski ve getiriyi her zaman tolerans aralığınız dahilinde kontrol edebilirsiniz."
Bu fikirler kümesi, Wall Street'teki en yaygın türev arbitrajının altında yatan mantığı oluşturur. MSTR'de, bu tür yapılandırılmış arbitraj, akıllı para için ana savaş alanı haline geliyor.
Mikro stratejiyi açığa satabilir miyim?
Ancak sıradan yatırımcılar ve bireysel yatırımcılar için, bu görünüşte canlı arbitraj şöleni kutlanmaya değer bir şey olmayabilir. Çünkü giderek daha fazla hedge fonu ve kurum "ek ihraç + arbitraj" yoluyla piyasadan çekilmeye devam ettikçe, adi hisse senedi sahipleri genellikle kontrolü ele geçiren son kişiler oluyor: Profesyonel kurumlar gibi dinamik bir şekilde hedge yapamayabilirler ve prim gerilemesi ve seyreltme risklerini zamanında tespit etmek zor olabilir; bir şirket büyük ölçekli ek hisse ihraç ettiğinde veya aşırı piyasa koşullarıyla karşılaştığında, kağıt üzerindeki kâr kısa sürede yok olur.
Bu nedenle, "kısa mikro strateji" son yıllarda birçok yatırımcı ve yapılandırılmış fon için bir hedge seçeneği haline geldi. Yüksek prim ve yüksek volatilite aşamasındaki Bitcoin'e sıkı bir uzun vadeli yatırım yapıyor olsanız bile, yalnızca MSTR hissesini tutmak, yalnızca BTC'yi tutmaktan daha büyük bir net değer düşüşüyle karşı karşıya kalacaktır. Risklerden nasıl korunulacağı veya MSTR priminin "getiri piyasası"nın nasıl tersine çevrileceği, "kripto para hisse senedi" piyasasındaki her yatırımcının yüzleşmesi gereken bir sınav haline geldi.
Mikro stratejiler konusunda konuşurken, Hikari'nin tavrı açıkça temkinli bir hal aldı.
Mikro stratejiler nedeniyle "zarar gördüğünü" söyledi. Resmi hesapta özel bir inceleme yazdığını da itiraf etti - geçen yıl MSTR'de 320 dolardan açığa satış yapmaya başlamıştı, ancak piyasa 550 dolara kadar çıktı ve pozisyon tutmanın baskısı aşırı derecede büyüktü.
MSTR sonunda 300 doların üzerine çıktığında "toparlanmak zor" olsa da, yüksek primler ve sert geri çekilmeler taşımanın baskısını "dışarıdan bakanların anlaması zor" olarak nitelendirdi.
Bu işlem, Hikari'nin tarzını tamamen düzeltmesine olanak sağladı. Açıkça, eğer gerçekten açığa satış yapmak istiyorsa, asla spot veya doğrudan çağrı satış yöntemlerini kullanmayacağını, bunun yerine put opsiyonları (put) ve diğer sınırlı risk kombinasyonlarını satın almaya öncelik vereceğini söyledi; maliyet daha yüksek olsa bile, artık piyasayla doğrudan yüzleşmek için acele etmeyecekti. "Riski yine de kabul edilebilir aralığınızda tutmanız gerekiyor," diye sözlerini tamamladı.
Ancak yukarıda belirtildiği ve Butter'ın da belirttiği gibi, MicroStrategy son yıllarda adi hisse senedi ve imtiyazlı hisse senedi yetkilerini önemli ölçüde artırarak doğrudan 330 milyon hisseden 10 milyarın üzerine çıkardı ve sık sık imtiyazlı hisse senedi, dönüştürülebilir tahvil ihraç etti ve ATM ihraçlarına devam etti. "Bu operasyonlar, gelecekteki dipsiz seyreltmenin zeminini hazırladı. Özellikle sürekli ATM ihracı ve prim arbitrajı, hisse senedi fiyatı net varlıklardan yüksek olduğu sürece şirket yönetimi "risksiz" coin satın alabilir, ancak adi hisse senedi fiyatı sürekli seyreltme baskısıyla karşı karşıyadır."
Özellikle Bitcoin sert bir düşüş yaşarsa, bu "yüksek primli finansman + sürekli coin alımı" modeli daha büyük bir baskıyla karşı karşıya kalacaktır. Sonuçta, MicroStrategy'nin modeli esasen piyasanın Bitcoin'e olan sürekli yüksek primine ve güvenine dayanmaktadır.
Bu nedenle Butter, mikro stratejileri açığa satma konusunda uzmanlaşmış iki çift ters ETF'den de bahsetti: SMST ve MSTZ, sırasıyla %1,29 ve %1,05 masraf oranlarına sahip: "Ancak bu, deneyimli kısa vadeli yatırımcılar veya mevcut pozisyonlarını korumak için kullanan yatırımcılar için daha uygundur. Uzun vadeli yatırımcılar için uygun değildir, çünkü kaldıraçlı ETF'lerin "kaldıraç azalması" etkisi vardır ve uzun vadeli yatırımlar genellikle beklenenden daha az getiri sağlar. "
"ABD hisselerini nakit olarak tutmak", gamestop'un açığa satış baskısına benzer mi olacak?
MSTR açığa satışı kurumlar ve deneyimliler için bir riskten korunma aracıysa, "satış baskısı", sermaye piyasasının her zirve turunda kaçınılmaz olarak tetiklenen nihai anlatıdır. Geçtiğimiz yıl, MicroStrategy ve Metaplanet gibi "holding şirketlerini" halka açık olarak açığa satan kurumlar piyasada hiç eksik olmadı. Birçok yatırımcı, GameStop'un Wall Street'i şok eden perakende açığa satışını düşünmeden edemiyor. Peki, bu tür şifreli ABD hisseleri de açığa satış piyasasını canlandıracak zemine sahip mi?
Bu konuda, analiz açıları farklı olsa da, üç yatırımcının görüşleri bir şekilde benzer.
Long Xinyan, örtük oynaklık (IV) perspektifinden bakıldığında, MSTR ve diğer hedeflerde belirgin bir "aşırı çekim" sinyali olmadığına inanıyor. Daha büyük risk, prim mantığının politikalar veya vergiler gibi değişkenler tarafından bozulmasından kaynaklanıyor. Şaka yollu şöyle diyor: "Artık tüm kısa vadeli yatırımcılar CRCL'ye gitmeli."
Hikari'nin analizi daha doğrudan. On milyarlarca dolarlık piyasa değerine sahip MicroStrategy gibi bir devin GameStop gibi aşırı bir kısa pozisyon sıkışmasına sahip olmasının zor olduğuna inanıyor. Sebebi basit. Dolaşımdaki piyasa çok büyük ve likidite çok güçlü. Perakende yatırımcıların veya sıcak paranın genel piyasa değerinden yararlanmak için birlikte çalışması zor. "Buna karşılık, piyasa değeri başlangıçta sadece on milyonlarca dolar olan SBET gibi küçük şirketlerin kısa pozisyonlarda sıkışma yaşaması muhtemel." SBET'in bu yılın Mayıs ayındaki performansının tipik bir örnek olduğunu da sözlerine ekledi - hisse senedi fiyatı sadece birkaç hafta içinde iki veya üç dolardan 124 dolara yükseldi ve piyasa değeri neredeyse kırk kat arttı. Yetersiz likiditeye ve kıt borçlanma senetlerine sahip düşük piyasa değerli hedeflerin "kısa pozisyon sıkışmaları" için en uygun yer haline gelme olasılığı en yüksektir.
Butter da bu ifadeye katılıyor. "Kısa pozisyon sıkışmalarının" iki temel sinyalini BlockBeats'e daha ayrıntılı olarak açıkladı: Birincisi, hisse senedi fiyatının bir günde aşırı bir artış göstermesi ve artışın tarihin en yüksek %0,5'lik dilimine girmesi; ikincisi ise piyasada finansmana uygun hisse senedi payının keskin bir şekilde düşmesi ve hisse senedi borçlanmasının neredeyse imkansız hale gelmesi ve kısa pozisyonların kapatılmasının zorunlu olması.
"Belirli bir hisse senedinin hacminin aniden arttığını ve aynı zamanda ödünç alınabilecek hisse senedi sayısının az olduğunu, kısa pozisyonun yüksek kaldığını ve borçlanma faiz oranının yükseldiğini fark ederseniz, bu temelde kısa vadeli bir sıkışmanın yaklaştığının bir işaretidir."
Örnek olarak MSTR'yi ele alalım. Bu yılın Haziran ayında, toplam kısa vadeli satış hacmi yaklaşık 23,82 milyon hisseydi ve dolaşımdaki piyasanın %9,5'ini oluşturuyordu. Tarihsel olarak, Mayıs ortasında 27,4 milyon hisseye bile yükseldi ve kısa pozisyonlar %12-13'e kadar çıktı. Ancak, finansman ve borçlanma arzı açısından bakıldığında, MSTR'nin kısa vadeli sıkışma riski aşırı değildir. Mevcut yıllık borçlanma faiz oranı yalnızca %0,36'dır ve piyasada ödünç alınabilecek 3,9-4,4 milyon hisse bulunmaktadır. Başka bir deyişle, kısa pozisyon baskısı küçük olmasa da, gerçek bir "kısa pozisyon sıkışması"ndan hâlâ çok uzak.
ETH biriktiren bir ABD hissesi olan SBET (SharpLink Gaming) ise tam tersi bir durum sergiliyor. Şu anda, SBET menkul kıymetleri ödünç verme işlemlerinin yıllık faiz oranı %54,8 kadar yüksek ve hisse senedi ödünç almak son derece zor ve maliyetli. Dolaşımdaki hisselerin yaklaşık %8,7'si kısa pozisyonlardan oluşuyor ve tüm kısa pozisyonlar yalnızca 1 günlük işlem hacmiyle kapatılabiliyor. Yüksek maliyetler ve yüksek oranda kısa pozisyonlar, piyasa tersine döndüğünde SBET'in tipik bir "yuvarlanan kısa pozisyon sıkışması" etkisi yaşama olasılığının yüksek olduğu anlamına geliyor.
TRX stoklayan ABD hissesi SRM Entertainment'a (SRM) bakıldığında, durum daha da uçuk görünüyor. Son veriler, SRM'nin yıllık borçlanma maliyetinin %108-129'a ulaştığını, borçlanılabilecek hisse senedi sayısının 600.000 ile 1,2 milyon arasında seyrettiğini ve kısa pozisyon oranının yaklaşık %4,7-5,1 olduğunu gösteriyor. Kısa pozisyon oranı orta düzeyde olsa da, aşırı yüksek finansman maliyeti doğrudan kısa satış alanını daraltıyor. Piyasa değiştiğinde, sermaye tarafı muazzam bir baskı altında kalacak.
Strategic Savings SOL'un ABD hissesi DeFi Development Corp. (DFDV) için ise borçlanma maliyeti bir ara %230'a kadar çıkmıştı, kısa pozisyon oranı %14'e kadar çıkmıştı ve dolaşımdaki hisselerin neredeyse üçte biri kısa satış için alınmıştı. Bu nedenle, genel olarak, kripto para borsası kısa pozisyon sıkışması için uygun bir zemine sahip olsa da, "uzun-kısa oyun" tekilliğini gerçekten patlatma yeteneğine sahip hisseler genellikle daha düşük piyasa kapitalizasyonuna, daha zayıf likiditeye ve daha yüksek sermaye kontrolüne sahip olanlardır.
Dünyada yalnızca bir Mikro Strateji vardır
"Örneğin, 10 milyar ABD doları piyasa değeriniz varsa ve piyasa, işleri halletmek için 20 milyar ABD doları daha toplayabileceğinize inanıyorsa, size 2 kat prim vermek pahalı değildir. Ancak halka yeni açıldıysanız ve piyasa değeriniz hala düşükse, "500 milyon dolar toplamak istiyorum" diye havaya bağırsanız bile, sermaye piyasası size gerçekten inanmayabilir." Long Xinyan, mevcut kripto para holding şirketlerinin temel dönüm noktasına dikkat çekti: Yalnızca gerçekten büyük ve güçlü olanlar, sürekli finansman ve bilançonun sürekli genişlemesi olanlar, piyasanın yüksek priminden yararlanmaya hak kazanır. Sınırlı ölçekli ve yeni halka arz edilmiş bu "küçük oyuncuların" piyasada MSTR değerleme mitini taklit etmesi zor.
Son iki yıla baktığımızda, ABD borsasındaki "stratejik para birimi holding şirketleri" giderek daha fazla birikti; bazıları Bitcoin'e yoğun bir şekilde yatırım yaparken, bazıları Ethereum, SOL, BNB ve hatta HLP gibi ana akım varlıklara yatırım yapıyor ve bazıları da MSTR stratejisini taklit ederek sadece bir "para birimi holding primi" dalgasını yutmak istiyor.
Bu tür şirketlerin yatırım mantığını ve piyasa konumlanmasını nasıl değerlendiriyorsunuz? Long Xinyan'ın görüşü hala sakin: "Bu yol artık çok kalabalık. Sadece bir "kabuk" veya bir hileye sahip olan ve gerçek iş ve operasyonel destekten yoksun şirketler özünde çok "genç". Halka açık şirketler QQ grupları değil ve sadece bir masada toplanarak sermaye oyununu oynayabilen birkaç kişi de yok." Sermaye piyasasının olgunlaşmış bir dizi kural ve kar marjına sahip olduğunu vurguladı. ABD borsasında yalnızca Web3 tabanının mizacına ve çevrenin coşkusuna güvenerek uzun vadeli bir yer edinmek zordur.
Ayrıca, bu tür şirketlerin fiyatlandırması farklı ülke ve bölgelerde büyük farklılıklar gösterir. Örneğin, Japonya'daki Metaplanet, özünde bir otel şirketi olarak başlayan ve şu anda dünyanın dokuzuncu büyük Bitcoin sahibi olan halka açık bir şirkettir. Japonya'nın yerel vergi politikası şifreli varlıkları tutmayı tercih ettiği ve birçok Asyalı yatırımcı coin satın alamadığı için, MSTR ve Metaplanet gibi "coin hisse senetleri" birçok kişinin zihninde "kripto ETF'leri" haline gelmiştir. Buna karşılık, Hong Kong'da listelenen bazı şirketler de şifreli varlıkları tahsis etmeye çalışıyor, ancak dağınık likidite ve yetersiz piyasa derinliği nedeniyle ABD hisseleriyle aynı temettülerden yararlanamıyorlar. Long Xinyan, "Hong Kong'da listelenen şirketlerin bunu yapacağı konusunda iyimser değilim" dedi.
Şirketin bilançosuna büyük miktarda Bitcoin yatırmanın gerçekten de bir güç sembolü olduğu inkar edilemez. Ancak piyasadaki "oyun kuralları" değişmedi - çok az sayıda yüksek kaliteli şirket var ve çoğu şirket sadece popülerlik ve değerleme primi dalgasını kovalamak için fırsat kolluyor. Bitcoin değer kaybettiğinde, bilançolarını kaldıraçla genişleten ve gerçek iş yapmayan şirketler, yeniden finansman olanaklarının tükenmesi nedeniyle kolayca sıkıntıya düşecekler. Ayı piyasasının dibinde Bitcoin varlıklarını satmak zorunda kalacaklar ve bu da tüm piyasadaki aşağı yönlü baskıyı artıracak, zincirleme bir reaksiyona yol açacak ve "ölüm sarmalı"na benzer bir kısır döngü oluşturacak.
Boğa piyasasında, bu tür şirketler genellikle "sağ ayak üzerinde sol ayak" şeklinde kendini güçlendiren bir yapı sergiler: döviz fiyatı yükselir, döviz tutmanın değeri artar, piyasa değeri yükselir, piyasa kovalar ve yeniden finansman sorunsuz gerçekleşir. Ancak ayı piyasasında her şey tersine döner ve değerleme sistemi her an çığ gibi büyüyebilir. Longxinyan'ın deneyimi oldukça doğrudandır: "Asla yüksek primli hisseler almayacağım ve yakın zamanda dönüşmüş olanları asla almayacağım. Çok genç ve israfçı olduklarından korkuyorum. İki turdan fazla finansman sağlamamış olanlara asla dokunmayacağım; önceki alacaklıların aslında kendi adamlarım olmasından korkuyorum, tıpkı ABD doları tahvilleriyle oynayan emlak geliştiricileri gibi."
Röportaj sırasında Hikari'nin görüşleri Longxinyan'ınkilere benziyor. Yeni ortaya çıkan birçok "stratejik coin holding şirketinin" aslında MicroStrategy'nin senaryosunu taklit ettiğini, yani coin satın aldığını, fon topladığını, hikayeler anlattığını ve piyasa değerini artırmak için "coin tutma primlerine" güvendiğini söyledi. Hatta bazıları coin camiasındaki risk sermayedarları ve dönüşüm geçiren proje grupları. Hikari, "Aslında, bu şirketlerin çoğu dolandırıcılık yapmak için burada." diye itiraf etti.
"Aslında, MSTR'nin bugün bulunduğu noktaya gelmesinin temel nedeni, yeterince büyük olması ve çok sayıda Bitcoin'e sahip olmasıdır. Gelecekte bunu kullanmanın birçok potansiyel yolu var. Örneğin, bu Bitcoin'ler büyük ölçekli teminatlar için kullanılabilir veya varlıkları canlandırmak için bazı karmaşık opsiyon stratejileri kullanılabilir. Şirket temettü dağıtmaya ve bu kârları hissedarlarına iade etmeye istekli olduğu sürece, bu yol devam edebilir.
MicroStrategy'ye ek olarak, şu anda yalnızca Japonya'nın Metaplanet ve tıbbi ekipman şirketi SMLR (Semler Scientific) gibi net varlık açıklamaları ve ciddi ana faaliyetleri olan birkaç "para birimi olan ABD hissesine" odaklandığını da sözlerine ekledi. "Varlık yapısı yeterince açık ve ana faaliyet alanı aşırı yüksek olmadığı sürece, bu tür şirketler hala değerlidir." Dikkat."
Piyasanın ve stratejinin nasıl değiştiğine gelince, Longxin Salt, Hikari ve Butter Herkesin hemfikir olduğu bir şey var ki, anlatı nasıl gelişirse gelişsin, Bitcoin hala kripto piyasasındaki en nadir ve en çok fikir birliğine dayalı varlıktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler