Ekonomik Gerçek: Yapay Zeka Büyüme Sağlıyor, Kripto Para Politik Bir Varlık Haline Geliyor
Orijinal başlık: İçinde bulunduğumuz GERÇEK durum
Orijinal yazar: arndxt, kripto analisti
Orijinal çeviri: Chopper, Foreign News
Makroekonomik dinamikler hakkındaki önceki makalelerimi okuduysanız, neler olup bittiğine dair bir fikir edinmiş olabilirsiniz. Bu makalede, ekonominin mevcut durumunu sizin için analiz edeceğim: GSYİH büyümesini yönlendiren tek etken yapay zekâ (YZ); işgücü piyasası, hane halkı finansmanı, satın alınabilirlik ve varlık erişilebilirliği gibi diğer tüm alanlar geriliyor; ve herkes bir "döngü dönüm noktası" bekliyor, ancak şu anda "döngü" diye bir şey yok.
Gerçek şu ki:
Piyasa artık temel faktörler tarafından yönlendirilmiyor.
Teknolojik durgunluğun önüne geçmenin tek yolu yapay zekaya yatırım yapmaktır.
2026 yılında bir likidite dalgası bekleniyor ancak piyasa konsensüsü henüz bunu fiyatlamaya başlamadı.
Servet uçurumu, politika ayarlamalarını zorlayan makroekonomik bir engel haline geldi.
Yapay zekanın darboğazı GPU'lar değil, enerjidir.
Kripto paralar gençler arasında gerçek büyüme potansiyeline sahip tek varlık sınıfı haline geliyor ve bu da onlara politik önem kazandırıyor.
Bu dönüşümün risklerini yanlış değerlendirip altın fırsatı kaçırmayın.
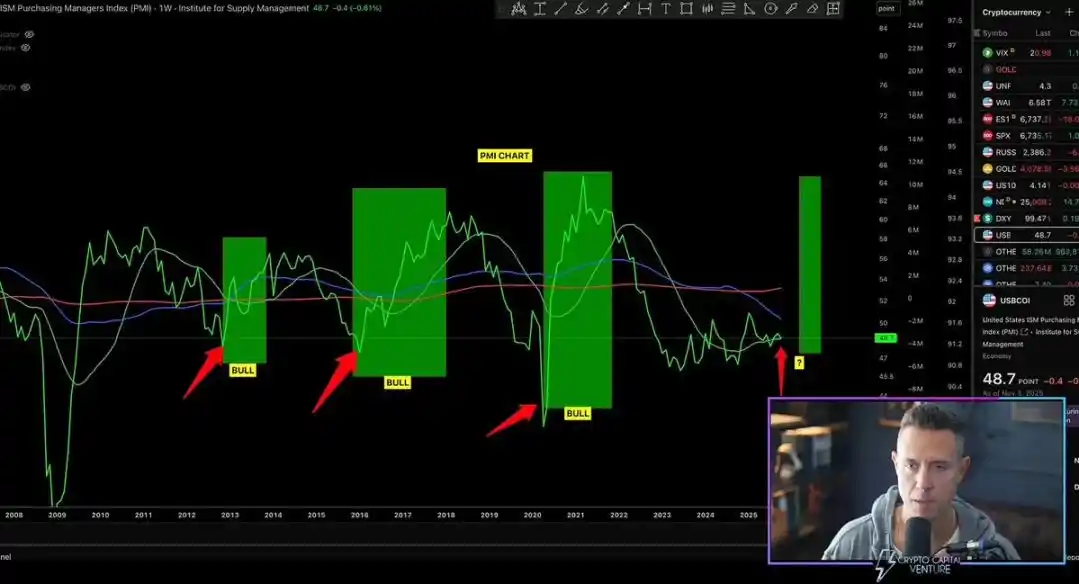
Piyasa dinamikleri temellerden ayrıştırıldı
Geçtiğimiz ay boyunca yaşanan fiyat dalgalanmaları yeni ekonomik verilerle hiçbir şekilde desteklenmedi, ancak bunlar Federal Rezerv'in duruşundaki bir değişimden kaynaklandı ve önemli bir oynaklığa yol açtı.
Faiz indirimi olasılığı, yalnızca birkaç Federal Rezerv yetkilisinin yorumlarının etkisiyle %80'den %30'a ve ardından tekrar %80'e çıkarak sürekli dalgalandı. Bu durum, mevcut piyasanın temel bir özelliğini doğruluyor: Sistemik sermaye akışlarının etkisi, proaktif makroekonomik perspektiflerden çok daha ağır basıyor.
Mikro yapısal düzeydeki kanıtlar şunlardır:
1) Volatilite hedefli fonlar, volatilite arttığında kaldıracı mekanik olarak azaltır ve volatilite düştüğünde kaldıracı tekrar artırır.
Bu fonlar "ekonomi" ile ilgilenmezler çünkü yatırım risklerini yalnızca tek bir değişkene, yani piyasa oynaklığının derecesine göre ayarlarlar.
Piyasa oynaklığı arttığında, satış yaparak riski azaltırlar; oynaklık azaldığında ise alım yaparak riski artırırlar. Bu durum, piyasa zayıfken otomatik satış, güçlüyken otomatik alım yapılmasına neden olarak oynaklığın her iki yönünü de güçlendirir.
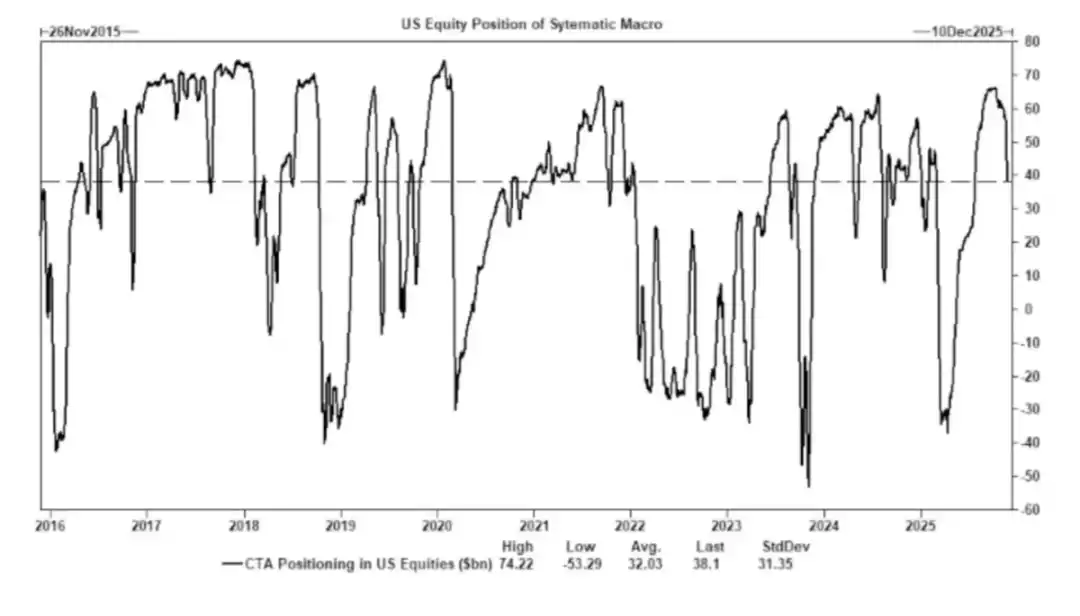
2) Emtia Ticaret Danışmanları (CTA'lar), önceden belirlenmiş trend seviyelerinde uzun ve kısa pozisyonları değiştirerek zorunlu akışlar oluşturacaktır.
CTA, hiçbir öznel "görüş" olmaksızın sıkı trend kurallarını takip eder; tamamen mekanik bir yürütmedir: fiyat belirli bir seviyeyi aştığında satın alın ve fiyat belirli bir seviyenin altına düştüğünde satın.
Yeterli sayıda CTA aynı anda aynı eşiğe ulaştığında, temeller değişmeden kalsa bile, büyük ölçekli koordineli alım satımlar tetiklenebilir ve hatta tüm endeksin birkaç gün boyunca dalgalanmasına neden olabilir.
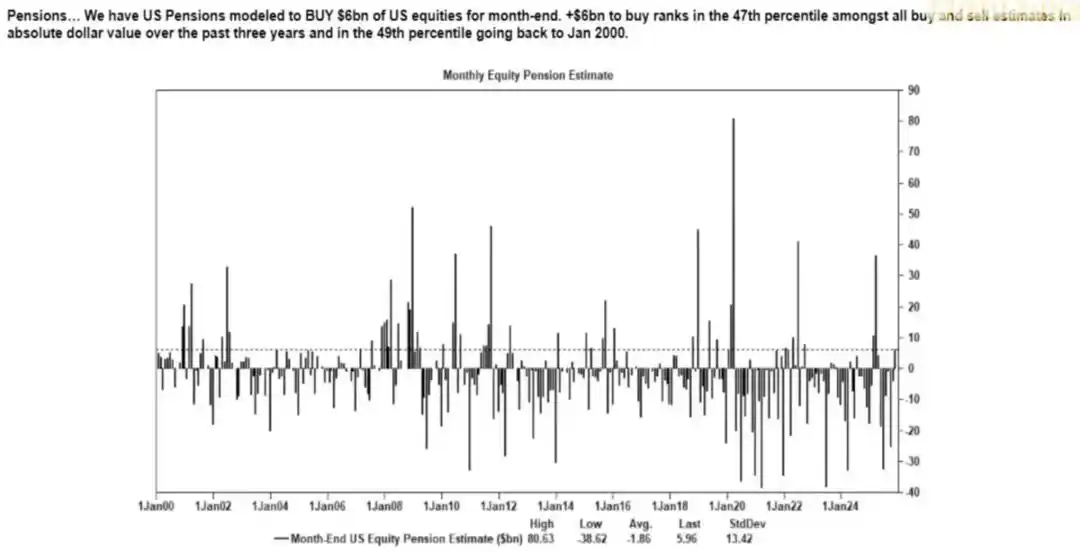
3) Hisse senedi geri alım penceresi, net öz sermaye talebinin en büyük kaynağı olmaya devam ediyor.
Kurumsal hisse senedi geri alımları, borsadaki en büyük net alıcı olup, perakende yatırımcıların, hedge fonlarının ve emeklilik fonlarının alımlarını aşmaktadır.
Geri alım döneminde şirketler her hafta piyasaya milyarlarca dolar yatırıyor ve bu da şu sonuçlara yol açıyor:
• Geri alım döneminde piyasada doğal olarak yükseliş ivmesi vardır.
Geri alım penceresinin kapanmasının ardından piyasa önemli ölçüde zayıfladı.
• Makroekonomik verilerle ilgisi olmayan yapısal satın almaların oluşturulması
Piyasa duyarlılığı düşük olsa bile borsanın yükselişini sürdürebilmesinin temel nedeni budur.
4) Ters volatilite (VIX) eğrisi, "panik"i değil, kısa vadeli bir korunma dengesizliğini yansıtır.
Normalde uzun vadeli oynaklık (3 aylık VIX), kısa vadeli oynaklıktan (1 aylık VIX) daha yüksektir. Bu ilişkinin tersine dönmesi genellikle "artan panik" olarak yorumlanır, ancak günümüzde bu olguyu daha çok aşağıdaki faktörler yönlendirmektedir:
Kısa vadeli korunma talebi
Opsiyon piyasası yapıcıları pozisyonlarını ayarlarlar.
• Haftalık opsiyon fonu girişleri
• Sistematik stratejiler arasında ay sonu hedge işlemleri de yer almaktadır.
Bu, VIX'teki artışın mutlaka panik belirtisi olmadığı, daha çok hedge fon akışlarının bir sonucu olduğu anlamına geliyor.
Bu ayrım çok önemli: Volatilite artık anlatı mantığıyla değil, işlem davranışlarıyla yönlendiriliyor.
Mevcut piyasa ortamı, piyasa duyarlılığına ve sermaye akışlarına karşı daha hassastır: Ekonomik veriler varlık fiyatlarının gecikmeli bir göstergesi haline gelirken, Federal Rezerv'in iletişimleri oynaklığın ana tetikleyicisi haline gelmiştir. Likidite, konumlandırma ve politika tonu, fiyat belirleme sürecinde baskın faktör olarak temel unsurların yerini almaktadır.
Yapay zeka, tam teşekküllü bir durgunluğun önlenmesinde anahtar rol oynuyor
Yapay zeka, makroekonomi için bir dengeleyici haline geldi: Döngüsel işe alım ihtiyaçlarını etkili bir şekilde ortadan kaldırdı, şirket kârlılığını destekledi ve işgücü piyasası zayıf olduğunda bile GSYİH büyümesini korudu.
Bu, ABD ekonomisinin yapay zeka sermaye harcamalarına olan bağımlılığının, politika yapıcıların kamuoyuna açıkladığından çok daha fazla olduğu anlamına geliyor.
Yapay zeka, iş gücünün en düşük vasıflı ve en kolay değiştirilebilen üçte birlik kesimindeki işgücü talebini baskılıyor. Döngüsel ekonomik durgunluklar genellikle ilk olarak bu kesimde ortaya çıkıyor.
• Artan üretkenlik, işgücü piyasasındaki yaygın bozulmayı maskeledi. Üretim, makinelerin daha önce giriş seviyesi işgücünün yaptığı işi üstlenmesi sayesinde istikrarlı kaldı.
• Daha az çalışan, şirketlerin kâr marjlarının artmasına yol açarken, haneler sosyoekonomik yükü omuzluyor. Bu durum, geliri emekten sermayeye kaydırıyor; tipik bir durgunluk dinamiği.
Yapay zekâ ile ilgili sermaye oluşumu, GSYİH'nin dayanıklılığını yapay olarak korumuştur. Yapay zekâ alanında sermaye harcamaları yapılmasaydı, genel GSYİH rakamları önemli ölçüde daha zayıf olurdu.
Düzenleyiciler ve politika yapıcılar, endüstriyel politikalar, kredi genişlemesi veya stratejik teşvikler yoluyla yapay zeka sermaye harcamalarını kaçınılmaz olarak destekleyeceklerdir, çünkü alternatif ekonomik durgunluktur.
Eşitsizlik makroekonomik bir kısıt haline geldi.
Mike Green'in yoksulluk sınırının yaklaşık 130.000 ila 150.000 dolar olduğu yönündeki tahmini, bu konunun etrafında oluşan derin yankıyı tam olarak gösteren güçlü bir tepkiye yol açtı.
Temel gerçek şudur:
• Çocuk bakımı maliyetleri kira/ipotek ödemelerini aşıyor
• Konut yapısal olarak sürdürülebilir değildir
Bebek patlaması kuşağı varlık sahipliğinde baskın durumda
Gençlerin elinde sadece gelir var, sermaye birikimi yok.
Varlık enflasyonu servet uçurumunu her geçen yıl daha da derinleştirdi.
Artan servet uçurumu, maliye politikasında, düzenleyici tutumlarda ve varlık piyasası müdahalelerinde ayarlamalar yapılmasını zorunlu kılacaktır. Bu arada, gençlerin sermaye artışına katılımını sağlayan bir araç olarak kripto paralar, siyasi önemlerini giderek daha fazla ortaya koyacak ve politika yapıcıları tutumlarını buna göre ayarlamaya sevk edecektir.
Yapay zekanın ölçeklendirilmesinin önündeki darboğaz, hesaplama gücü değil, enerjidir.
Enerji yeni merkezi anlatı haline gelecek: Yapay zeka ekonomisinin büyük ölçekli gelişimi, enerji altyapısının eş zamanlı genişlemesinden ayrılamaz.
GPU'lar hakkındaki tartışmalarda daha kritik darboğazlar göz ardı edildi: güç kaynağı, şebeke kapasitesi, nükleer güç ve doğal gaz üretim kapasitesi inşaatı, soğutma altyapısı, bakır ve önemli mineral kaynakları ve veri merkezi yer seçimi kısıtlamaları.
Enerji, yapay zekânın gelişimi için sınırlayıcı bir faktör haline geliyor. Önümüzdeki on yılda enerji sektörü (özellikle nükleer enerji, doğal gaz ve şebeke modernizasyonu) en çok kaldıraç kullanan yatırım ve politika alanlarından biri olacak.
Çift yönlü bir ekonomi ortaya çıkıyor ve uçurum giderek büyüyor.
ABD ekonomisi iki büyük sektöre ayrılıyor: sermaye odaklı yapay zeka sektörü ve iş gücüne dayalı geleneksel sektör. Bu sektörler arasında çok az örtüşme ve giderek farklılaşan teşvik yapıları var.

Yapay zeka ekonomisi büyümeye devam ediyor:
Yüksek verimlilik
Yüksek kar marjı
• Düşük iş gücü bağımlılığı
• Stratejik koruma altında
• Sermaye girişlerini çekmek
Reel ekonomi küçülmeye devam ediyor:
• Zayıf emek emilim kapasitesi
Tüketiciler ciddi bir baskıyla karşı karşıya.
• Likidite düşüşü
• Varlık merkezileştirme
Enflasyonist baskılar
Önümüzdeki on yılın en değerli şirketleri, bu yapısal uçurumu kapatabilen veya kaldıraç etkisi yaratabilenler olacak.
Gelecek Görünümü

Yapay zekaya politika desteği verilecek çünkü alternatifi durgunluk.
• Maliye Bakanlığı tarafından yönlendirilen likidite, niceliksel genişlemenin (QE) yerini temel politika kanalına bırakacak.
Kripto paralar, nesiller arası sermayeye bağlı bir siyasi varlık sınıfı haline gelecek.
Yapay zekanın asıl darboğazı hesaplama gücü değil, enerjidir.
Önümüzdeki 12-18 ay boyunca piyasa, piyasa duyarlılığı ve sermaye akımları tarafından yönlendirilmeye devam edecek.
Servet uçurumu giderek artan bir şekilde politika kararlarına hakim olacak.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler