Kriptodan Devlet Borcuna: Tether, Küresel Oyuncular Arasında Yükselişinin Arkasındaki Mantığı Benimseyerek 127 Milyar Dolarlık ABD Hazine Bonosu Topladı
Orijinal Başlık: "Tether, ABD Hazine Bonosu Sahipleri Arasında Dünyanın En Büyük 18. Şirketi Oldu: Stablecoin'lerin Para Kazanma Tekniklerinin Kapsamlı Bir Analizi"
Orijinal Yazar: Dingdang, Odaily Planet Daily
Tether, yakın zamanda ABD Hazine bonosu varlıklarının 120 milyar doları aştığını gösteren verileri açıkladı. Bu rakam, BAE ve Almanya gibi egemen ülkelerin varlıklarını aşmakla kalmıyor, aynı zamanda bir stablecoin ihraççısının ABD Hazine bonosu sahiplerinin dünyanın en büyük 18. şirketi olmasını da sağlıyor.
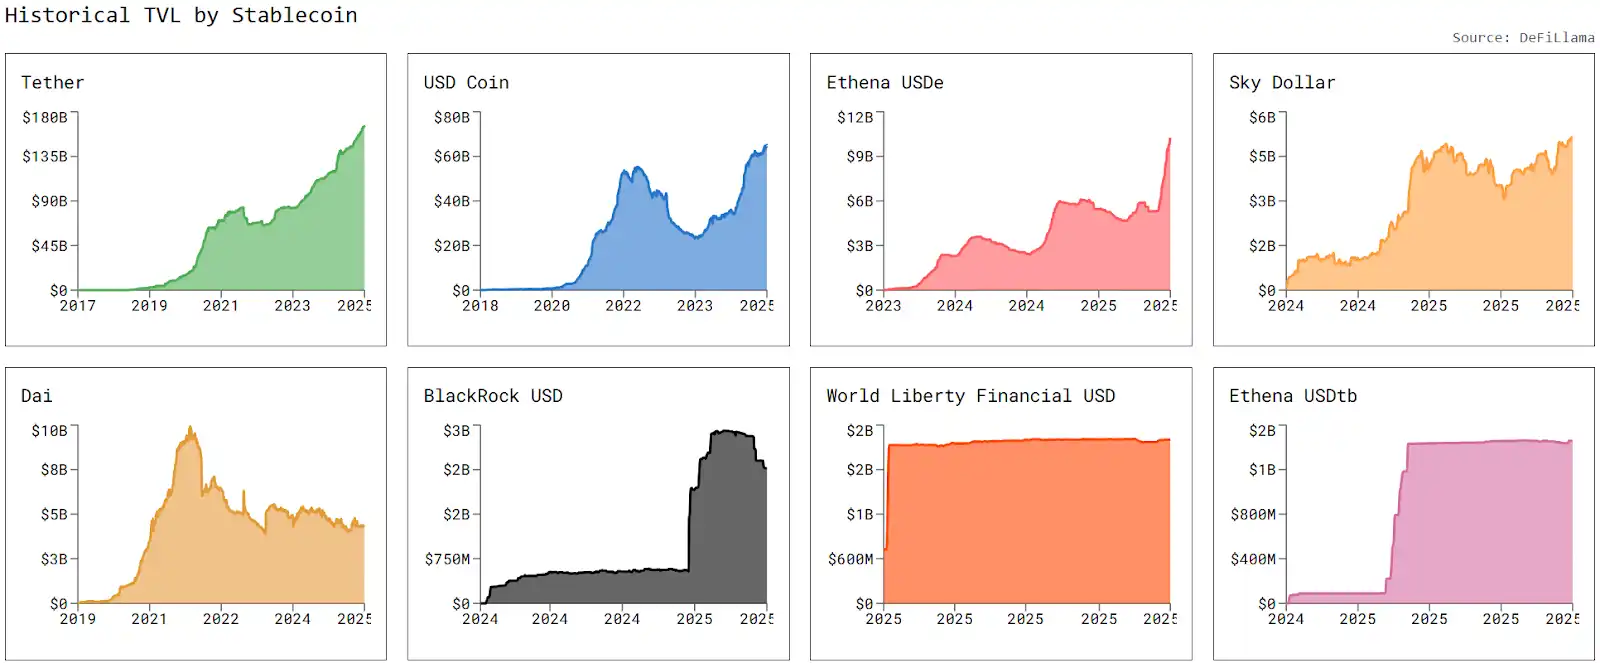
Kripto piyasasına aşina olanlar için bu rakam şaşırtıcı; ancak geleneksel finansın gözünde bu daha çok yapısal bir "finansal tektonik değişim" anlamına geliyor. Bazıları, Circle ve Tether gibi stablecoin ihraççılarının çoğu ülkeden daha fazla ABD Hazine bonosu tükettiğine ve bunun ABD ekonomisini yeniden şekillendirme potansiyeli taşıdığına inanıyor. Destekçileri bunu ABD dolarının hegemonyasının yeni bir uzantısı olarak görüyor: zincir üstü likidite ve küresel ödeme ağları aracılığıyla stablecoin'ler, doların uluslararası ticaret ve dijital varlıklardaki hakimiyetini pekiştirmesi için benzeri görülmemiş bir kaldıraç sağlıyor. Ancak eleştirmenler, stablecoin'ler genel pazarın yalnızca küçük bir bölümünü temsil etse bile, banka mevduatlarından fonları hortumlayarak bankacılık sektöründe finansal istikrarsızlığa yol açabileceği konusunda uyarıyor. Mevduatlar kredi verme için temel likidite olduğundan, stablecoin'ler kredi sistemini tehdit edebilir. Stablecoin Piyasası Patlaması ve Oligopolü Stablecoin piyasası bir likidite patlaması yaşıyor. stablecoins.asxn.xyz'den alınan verilere göre, toplam küresel stablecoin piyasa değeri 269,73 milyar dolara yükselerek rekor seviyeye ulaştı. Bunlar arasında, Tether'ın USDT'si 164,49 milyar dolarlık piyasa değeriyle zirvede yer alırken, onu 64,97 milyar dolarlık Circle'ın USDC'si yakından takip ediyor. Birlikte, pazar payının %85'inden fazlasını elinde tutarak belirgin bir oligopol oluşturuyorlar. Daha da ilginci, bu yoğunlaştırılmış ortama rağmen, piyasanın yenilikçi canlılığı azalmadı. 2024'ten bu yana, toplam stablecoin sayısı 282'ye yükseldi ve zincir içi ödemelerden sınır ötesi ödemelere kadar yeni senaryolar sürekli olarak yeni kategoriler ortaya çıkardı. Piyasa değeri açısından, USDT istikrarlı bir büyüme kaydederken, USDC'nin büyümesi Mayıs 2025'ten bu yana yavaşladı. Bu arada, merkezi olmayan stablecoin USDe, Temmuz ayında aylık %75'in üzerinde bir artış kaydederek yıkıcı bir "kara at" haline geldi.
USDT ve USDC: İki Yol, İki Mantık
Hem USDT hem de USDC, ABD dolarına 1:1 oranında sabitlenmeyi vaat etse de, geliştirme ve marka konumlandırmada farklı yollar seçmişlerdir.
Tether (USDT): Pazarlaştırmanın Tartışmalı Öncüsü
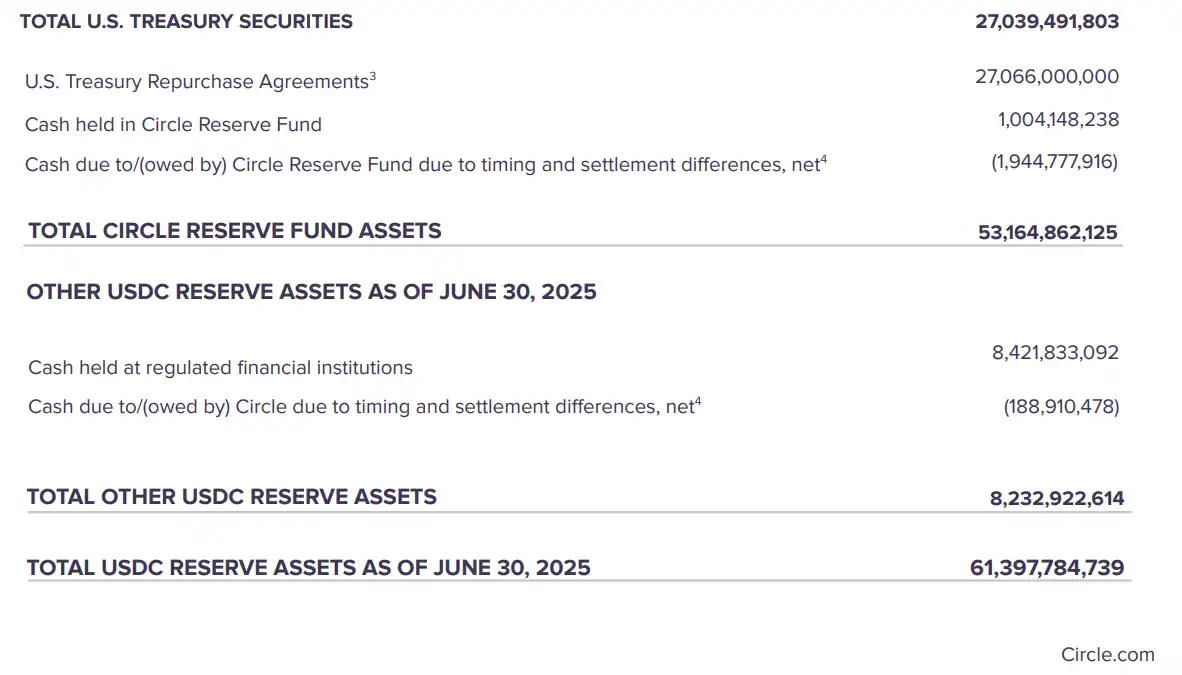
Hong Kong'da kayıtlı ve merkezi İsviçre'de bulunan Tether Limited tarafından ihraç edilen USDT, piyasa odaklı yaklaşımıyla stablecoin piyasasına hakimdir. Geniş işlem çiftleri ve büyük bir dolaşım hacmiyle USDT, kripto piyasasında en yaygın kullanılan stablecoin haline gelmiş ve hatta gri alanlarda bile kolaylıkla gezinebilmektedir. Ancak rezerv şeffaflığı uzun zamandır eleştiriliyor. Ekim 2021'de Tether, rezerv ihraçları nedeniyle ABD düzenleyicileri tarafından 41 milyon dolar para cezasına çarptırıldı. Rezerv raporlarını düzenli olarak yayınlamasına rağmen, yetersiz denetim sıklığı ve ayrıntısı, piyasaların güvenilirliği konusunda şüphe duymasına yol açtı. Circle (USDC): Güçlü, Uyumlu Bir Seçim Buna karşılık, USDC uyumlu bir yaklaşım benimsiyor. Circle ve Coinbase tarafından kurulan bir konsorsiyum olan Centre Alliance tarafından yayınlanan ve ABD Finansal Yürütme Kurumu (FinCEN) tarafından düzenlenen bir fintech şirketi olan Circle, Grant Thornton gibi üçüncü taraf muhasebe firmaları tarafından denetlenen ve bol miktarda ABD doları rezervini gösteren aylık rezerv raporları yayınlıyor. USDC'nin piyasa büyüklüğü USDT'den daha küçük olsa da, yüksek şeffaflığı ve düzenleyici uyumluluğu nedeniyle merkezi olmayan finans (DeFi) ve kurumsal ticarette oldukça rağbet görüyor. Bu, iki ürün arasındaki sadece bir fark değil; geleceğe yönelik iki stratejik bahis: biri piyasa verimliliği ve likidite, diğeri kurumsal güven ve düzenleyici uyumluluk. Stablecoin "Para Kazanma" Mantığı: Ücretsiz Mevduatlar ve Büyük Kârlar Stablecoin ihraççılarının iş modeli, kripto endüstrisindeki en açık ve en anlaşılır modeldir ve ücretsiz mevduat toplama ve istikrarlı bir faiz oranı spread'i etrafında şekillenir. Bir kullanıcı 100$'ı 100 stablecoin ile değiştirdiğinde, bu 100$ ihraççının rezervi haline gelir. Stablecoin'ler kullanıcılara faiz ödemediğinden, ihraççı fiilen ücretsiz bir mevduat alır. Bu fonlar daha sonra ABD Hazine Bonoları ve geri alım anlaşmaları gibi oldukça likit ve düşük riskli varlıklara yatırılır ve istikrarlı bir faiz getirisi elde edilir. Yüz milyarları aşan bir fon havuzuyla, bu model amansız bir kâr makinesine dönüşmüştür: istikrarlı getiriler ve yönetilebilir riskler, onu tartışmasız kripto endüstrisindeki en öngörülebilir iş modeli haline getirir.Örneğin, Tether'ın varlık portföyünün %80'inden fazlası ABD Hazine Bonoları gibi nakit eşdeğerlerinden, %5'i Bitcoin'den ve kalanı şirket tahvilleri, kıymetli metaller ve teminatlı kredilerden oluşmaktadır. 2025'in ikinci çeyreğine gelindiğinde, Tether'ın ABD Hazine Bonoları 127 milyar dolara (105,5 milyar doları doğrudan ve 21,3 milyar doları dolaylı) ulaşarak, Güney Kore'nin 124,2 milyar dolarlık hissesini geride bırakarak küresel olarak 18. sıraya yerleşmiştir. Bu holding yapısının önemi, yalnızca stablecoin piyasasının kârlılığında değil, aynı zamanda ABD doları likidite döngüsündeki rolünde de yatmaktadır. Stablecoin'ler, küresel kullanıcılara ABD dolarına anında erişim sağlarken, aynı zamanda bu fonları ABD Hazine Bonoları piyasasına geri yönlendirerek bir "zincir üstü dolar-ABD Hazine Bonoları" dolaşım kanalı yaratmaktadır. Bu kanal, ABD Hazine bonolarına yönelik küresel talebi artırırken, aynı zamanda aşırı durumlarda likidite dalgalanmalarını da artırabilir; çünkü stablecoin'lere yönelik itfa talebi geleneksel banka mevduatlarına kıyasla daha anlık ve yoğundur. Circle'ın varlık dağılımı daha muhafazakârdır: ABD Hazine Bonolarında %44, Hazine geri alım anlaşmalarında %44 ve banka mevduatlarında %15. 30 Haziran 2025 itibarıyla Hazine bonoları ve geri alım anlaşmaları toplamda yaklaşık 54 milyar dolara ulaşmıştır. (%3'lük fark, genellikle kısa vadede dengelenen ve genel rezerv istikrarı için önemli bir tehdit oluşturmayan alım satım veya ödemelerdeki geçici tutarsızlıklardan kaynaklanmaktadır.) Bu dağılım, geleneksel finans kurumlarının risk yönetimi ilkeleriyle daha uyumludur ve kısa vadeli geri ödemeler ile faiz oranı fark geliri arasında nispeten istikrarlı bir denge sağlar.
Finansal Performans: Kârın Diğer Yüzü
2025 yılının ikinci çeyreğine ait finansal verilere göre, Tether'in toplam varlıkları 162,57 milyar dolara, toplam yükümlülükleri (token ihracı) 157,11 milyar dolara, net varlıkları yaklaşık 5,47 milyar dolara ulaştı ve hissedar sermayesi sabit kaldı. Sadece ikinci çeyrekte Tether 4,9 milyar dolar net kâr elde ederek yılın ilk yarısındaki kümülatif kârını 5,7 milyar dolara çıkardı. Bunun 3,1 milyar doları tekrarlayan kârlardan, 2,6 milyar doları ise altın ve Bitcoin varlıklarının değerleme kazançlarından geldi. Bu, kâr yapısının önemli bir kısmının varlık fiyat dalgalanmalarına dayandığı anlamına geliyor. Mevcut piyasa ortamı olumlu olsa da, değerleme kazançları döngüsel bir tersine dönüşle hızla azalabilir. Öte yandan Circle, daha "banka benzeri" finansal özellikler sergiliyor; Haziran itibarıyla toplam varlıklar 61,39 milyar dolar, toplam yükümlülükler ise 61,33 milyar dolar seviyesindeydi ve varlıklar yükümlülükleri biraz aşıyordu. Tokenterminal.com'dan alınan verilere göre, protokol geçen yıl 1,9 milyar dolar gelir elde etti; bu gelir, ağırlıklı olarak Hazine tahvillerinden ve geri alım anlaşmalarından elde edilen faiz gelirlerinden elde edildi ve yüksek volatiliteli varlıklara çok az bağımlıydı. Bu model, günümüzün yüksek faiz oranları ortamında özellikle cazip, ancak ABD bir faiz indirimi döngüsüne girerse gelir baskıları artabilir.ABD Başkanı Trump, 18 Temmuz 2025'te, stablecoin sektörü için yeni sınırlar belirleyen ve sektörün uç inovasyondan ana akım finansa yolculuğunda bir dönüm noktası oluşturan GENIUS Yasası'nı imzaladı. Bu yasa, yalnızca sektördeki genişlemeye yanıt vermekle kalmıyor, aynı zamanda ABD'nin stablecoin'leri "dijital dolar" stratejisine dahil etme niyetini de yansıtıyor. Circle gibi uyumlu ihraççılar için yasa, piyasa alanının genişlemesini temsil ediyor; ancak Tether için küresel piyasa avantajı, rezerv şeffaflığı ve uyumluluk standartlarını koruma baskısıyla tehdit altında olabilir. Nihai sonuç ne olursa olsun, stablecoin'ler dijital çağda ABD doları hegemonyasının bir uzantısı haline geliyor ve küresel finans sisteminde yeni belirsizlikler yaratıyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler