Pilot projeler talebi aştı, ABD hisse senedi tokenizasyonunun geleceği
Orijinal başlık: "Pilotlar talebi aşıyor, ABD hisse senedi tokenizasyonunun geleceği"
Orijinal yazar: Kokii
Hisse senedi tokenizasyonunun neden bu kadar zor olduğu
Hisse senedi tokenizasyonunun ikilemini anlamak için, öncelikle zincirdeki RWA/çevrimdışı varlıkların başarısının anahtarını görmeliyiz. Hazine tahvilleri, fonlar, hisse senetleri, özel kredi veya hatta fikri mülkiyet hakları zinciri olsun, özünde yalnızca kuruluşun fiziksel varlıkları çevrimdışı tutması ve ardından zincirde bir dizi token çıkarması gerekir, tıpkı memecoin çıkarırken olduğu gibi, teknik bir eşik yoktur.
Ancak tüm proje tarafları dört temel konuya geri dönmelidir: Neden çıkarılır? Nasıl çıkarılır? Nasıl satılır? Nasıl kullanılır? Yukarıdaki sorunları çözmeden, RWA yalnızca gerçek talep ve likidite olmadan çoğu memecoin gibi olabilir.
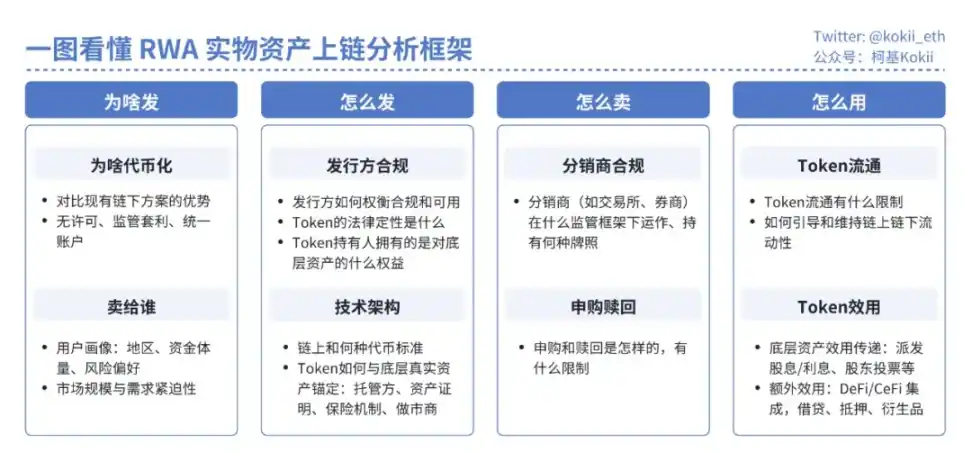
Örneğin, en başarılı RWA ürün kategorisi olan, basit haklara ve öngörülebilir nakit akışına sahip standartlaştırılmış bir borç aracı olarak, tokenleştirilmiş ABD Hazine tahvilleri/para piyasası fonları ele alındığında, Hazine tahvillerinin tokenleştirilmesinin özü üç adımdan geçmiştir: gerçek ihtiyaçların belirlenmesi, uyumlu bir ihraç çerçevesinin oluşturulması ve token yardımcı programının oluşturulması:
· Neden ihraç edilir:Kurumsal yatırımcılar [Kripto VC/Fon] zincirde çok sayıda atıl sabit paraya sahiptir ve risksiz faiz getiren senaryolara ihtiyaç duyarlar
· Nasıl ihraç edilir:Fon - Fon yöneticisi yapısı, tokenler yasal olarak fon hisselerini temsil eder, fonlar token ihraç etmekten ve varlıkları tutmaktan sorumludur, fon yöneticileri yatırım kararları almaktan sorumludur, fonlar ve fon yöneticileri lisanslı uyumluluk ve ayrıca saklama görevlileri, denetimler ve şeffaflık raporları gibi kurumsal düzeyde hizmet desteği gerektirir
· Nasıl satılır:KYC/AML Nitelikli yatırımcılar 2020'den sonra 7/24 satın alabilir
· Nasıl kullanılır:Token türev yardımcı programı, ana akım DeFi bunu desteklemiştir, sabit paraları ipotek etmek ve ödünç almak için kullanılabilir ve bazı merkezi ticaret platformları teminat olarak bunu desteklemektedir
Karmaşık haklara (yönetim hakları dahil) ve belirsiz nakit akışına sahip bir mülkiyet sertifikası olarak, hisse senetlerinin tokenleştirilmesi bir dizi büyük operasyonel ve uyumluluk engelinin üstesinden gelmelidir.
Neden ihraç edilir
İlk RWA girişimleri genellikle neden ihraç edildikleri konusunda belirsizdi, özel krediler, özel sermaye fonları ve gayrimenkul gibi alternatif varlıklara odaklanıyordu ve verimli bir şekilde Blockchain'in yerleşimi likiditeyi artıracaktır, ancak bu varlıkların sınırlı likiditesi teknik bir sorun değildir, ancak bilgi asimetrisi, ikame edilebilirliğin olmaması, fiyatlandırma zorlukları ve ihraççının likidite için ikincil pazara direnci gibi daha derin sorunlarla sınırlıdır. Bu sorunlar zincir dışıdır ve basitçe zincire girerek çözülemez.
Fiziksel varlıkları zincire koymanın faydaları zaten klişedir, kısaca özetlenecek olursa:
· İzinsiz erişim: [Sermaye] yatırım eşiğini düşürme, [Ürün] banka hesapları, uyumluluk, döviz kontrolleri ve [zaman] 7/24/365 ticaret gibi coğrafi ve finansal engelleri ortadan kaldırma, anında takas ve ödeme; İzinsizliğin getirdiği düzenleyici arbitrajın yanı sıra, cüzdanlar ve ticaret platformları da dahil olmak üzere kripto yerel platformlar, lisans olmadan geleneksel işletmelere genişleyebilir.
· DeFi birleştirilebilirliği:DeFi'nin şeffaflığını ve birleştirilebilirliğini geleneksel varlıklara uygulamak ve ek gelir fırsatları elde etmek için ticaret, kredi ve türevler gibi DeFi protokollerini kullanın.
· Birleşik hesap:Gelecekte stabil kripto paraların dolaşımı artarsa ve çoğu ekonomik faaliyet zincir üzerinde gerçekleşirse, zincirdeki fiziksel varlıklar, bir hesabın farklı aracı kurumlar tarafından tutulan çeşitli varlıkları tek tip bir şekilde yönetmesini ve çapraz teminatlandırmasını sağlayabilir.
Önemli olan hedef kullanıcı grubunun nasıl bulunacağıdır. Finansal eşitlik hikayesi abartılı ve banka hesabı olmayan Afrikalı kardeşlerin ABD tahvilleri ve hisse senetleri satın almasını bekleyemeyiz. İyi işleyen bir piyasa, yeterli sayıda katılımcı gerektirir. Bu talep, üst düzey yöneticiler tarafından verilen siyasi görevlerden kaynaklanabilir; bu kişiler deneyimli, yüksek net değerli perakende yatırımcılar veya blok zincirini keşfetmeye başlayan kurumsal yatırımcılar olabilir.
RWA projesinin hedef kullanıcılarının, gerçekten yatırım yapmak için gelen yüksek net değerli perakende yatırımcılar ve kurumsal yatırımcılar olması oldukça olasıdır. Bu durumda, nasıl ihraç edilip satılacağı ve denetimin demir yumruğundan nasıl kaçınılacağı sorusu akla gelir.
Yatırımcıların, satın aldıkları token'ların yasal niteliğini, ihraç eden kuruluşu, risk kontrol mekanizmasını, sabitleme mekanizmasını, desteklenip desteklenmediğini, geri alınabilir olup olmadığını ve yasal bir etkiye sahip olup olmadığını net bir şekilde bilmeleri gerekir. Daha önce, DeFi'nin Mirror Protocol ve Synthetix'i ile CeFi'nin Binance ve FTX'i ABD hisse senetlerini tokenleştirmeye çalıştı, ancak hepsi düzenleyici baskı veya beceriksiz ürün tasarımı ve pazar bulamama nedeniyle başarısız oldu/kapandı.
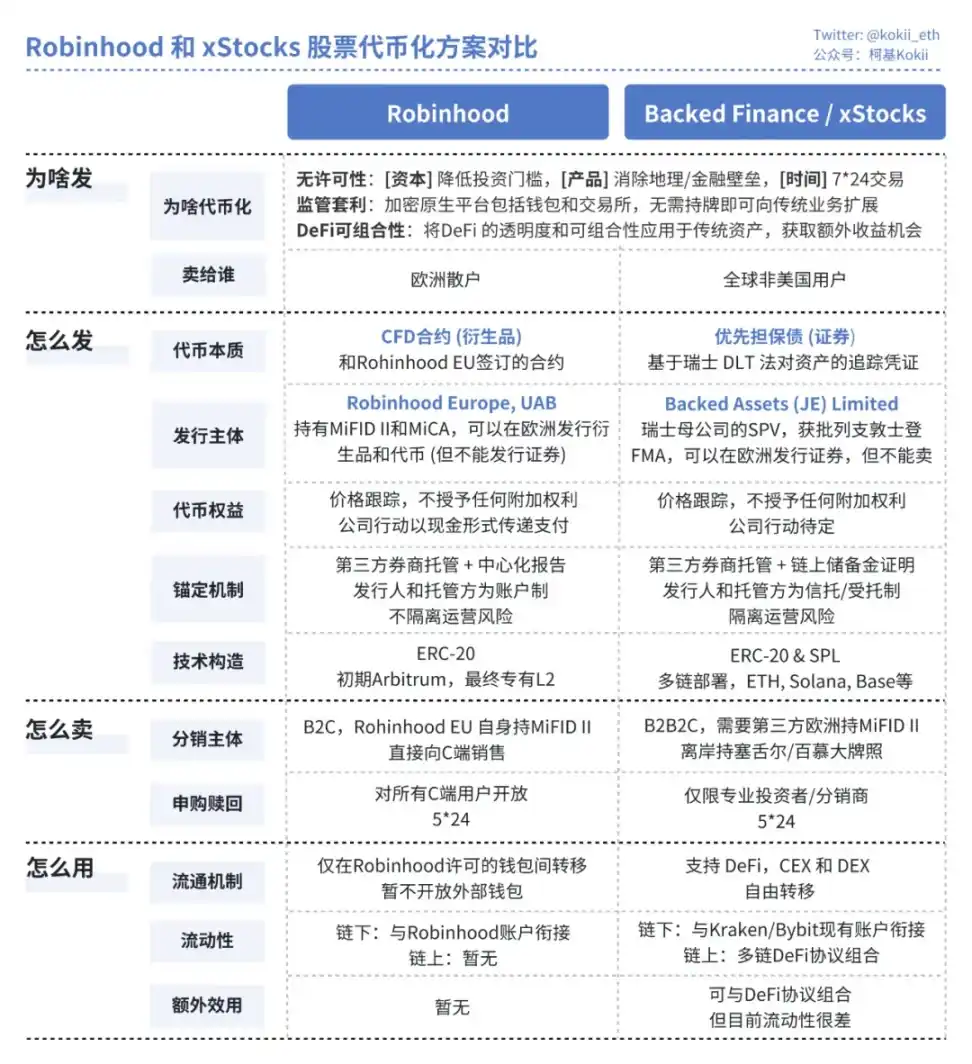
Son zamanlarda, Robinhood ve xStocks, mevcut nispeten uygun yasalar kapsamında tam 1:1 eşleme, merkezi menkul kıymet kaydı ve tam uyumluluk ve yasallık içeren token'lar tasarladı.
Mevcut plan
a.Robinhood
· Nasıl ihraç edilir: Yasal temel, Litvanya'daki lisanslı kuruluşu Robinhood Europe UAB tarafından AB MiFID II çerçevesi altında bir finansal türev sözleşmesi ihraç etmektir. Kullanıcıların elinde bulunan token'lar yalnızca bu sözleşmenin dijital sertifikalarıdır ve karşı tarafı Robinhood'un kendisidir. Gerçek hisse senedi, Robinhood'un ABD'deki bağlı aracı kurumları tarafından bir koruma pozisyonu olarak tutulmaktadır
· Nasıl satılır: Robinhood Europe'un tek ihraççı ve satıcı olarak yer aldığı ve Uygulamasında doğrudan Avrupalı perakende kullanıcılarıyla karşı karşıya geldiği B2C modeli benimsenmiştir. Likidite, tamamen kapalı bir döngü olan platform içinde sağlanır.
· Nasıl kullanılır:Token'ın akıllı sözleşmesi, içine yerleştirilmiş sıkı bir beyaz liste mekanizmasına sahiptir, bu da serbestçe dolaşmasını engeller ve herhangi bir harici DeFi bileşenine sahip değildir.
b.xStocks
· Nasıl ihraç edilir:Yasal temel, İsviçre DLT Yasası çerçevesinde Lihtenştayn'da kurulan bir iflas uzaktan SPV aracılığıyla gerçek hisse senetleri tutmaktır. Kullanıcıların elinde bulunan token'lar, yasal olarak, güven mekanizması bağımsız üçüncü taraf saklama ve gerçek zamanlı olarak herkes tarafından doğrulanabilen Chainlink Rezerv Kanıtı (PoR) üzerine kurulu, 1:1 varlık destekli kıdemli teminatlı borçtur (takip sertifikası).
· Nasıl satılır: B2B2C modelini kullanan ihraççı Destekli Finans, kurumsal düzeyde birincil piyasa geri ödemesini sağlar ve Kraken ve Bybit gibi lisanslı işlem platformları, ikincil piyasa kullanıcılarına hizmet vermek için dağıtıcı görevi görür. Likidite, merkezi işlem platformlarındaki profesyonel piyasa yapıcılar ve merkezi olmayan protokollerdeki likidite havuzları (Solana'daki Jupiter ve Kamino gibi) tarafından sağlanır.
· Nasıl kullanılır: Serbestçe devredilebilir ve tamamen DeFi ile birleştirilebilir, kredi verme için teminat olarak kullanılabilir.
Yasal olarak, token'lar yalnızca fiyatları izler, doğrudan zincir üzerindeki hisse senedini izlemez. Hisse senetlerinin diğer hakları (oy hakları, temettü hakları) ve şirket işlemlerinin yönetimi (bölünmeler, birleşmeler, borsadan çıkış, tasfiye gibi) de henüz tamamlanmamış durumda. Aynı zamanda, tokenleştirmenin sağladığı ek fayda henüz ortaya çıkmadı: Robinhood Token'ı yalnızca ekosistem içinde dolaşımda olabilir ve xStocks, DeFi protokolleriyle birleştirilebilse de, likiditesi şu anda çok zayıf ve temelde yok denecek kadar az.
Bu iki çözüm, mevcut daha rahat düzenleyici koşullar altında kripto tabanlı platformların düzenleyici arbitrajına daha çok benziyor ve sermaye piyasasında daha iyi fiyatlandırma talep etmek için piyasanın dikkatini çekmek amacıyla kullanılıyor. Paradigmadan bağımsız olarak, mevcut hisse senedi tokenleştirmesinin kısa vadede çözülmesi zor olan birkaç yapısal engeli bulunmaktadır:
· Belirsiz talep: Başlıca ABD dışındaki kullanıcıları için, piyasada halihazırda çok sayıda olgun, düşük maliyetli ve oldukça likit ABD hisse senedi alım satım kanalı bulunmaktadır (IBKR, CFD vb. gibi çevrimiçi aracı kurumlar gibi) ve hisse senedi tokenleştirmesinin kullanıcı deneyimi ve oranlar açısından belirgin avantajları yoktur
· Likidite ikilemi: Zincir dışı, fiyat keşfinin merkezidir. Zincir içi likidite, geleneksel piyasalara kıyasla çok küçük ve ciddi şekilde parçalanmıştır ve bu da büyük işlemler için yüksek kaymaya neden olur
· Piyasa yapıcılık riski: Temel hisse senedi piyasasının kapalı olduğu dönemde (hafta sonları gibi), piyasa yapıcılar riskleri hedge edemez ve spread'leri genişletmek veya likiditeyi çekmek zorunda kalırlar; bu da 7/24 ticaretin düşük güvenilirliği ve maliyet etkinliğiyle sonuçlanır
· Eksik haklar: Mevcut her iki model de temel hissedar hakları konusunda önemli tavizler vermiştir. Hisse sahipleri yalnızca hisse senetlerinin ekonomik faydalarını elde ederken, oylama gibi kurumsal yönetim hakları, ADR gibi olgun araçlarla karşılaştırıldığında işlevi sınırlı olan ihraççı (SPV veya Robinhood) tarafından ele geçirilir ve yönetilir.
İleriye giden yol
Gerçeklik kasvetli olsa da, bu "pilot"un gerçek önemi gelecekteki olasılıkları keşfetmektir. Tokenleştirilmiş hisse senetlerinin geleceği, tüm finansal ekosistemdeki nihai konumlarına bağlıdır. · Yol A: Ana akıma dahil etme ve altyapı. Küresel ana akım düzenleyici çerçeve olgunlaşır ve netleşirse, stablecoin'ler binlerce haneye akacak, büyük finans kuruluşları zincire belirli miktarda varlık koyacak ve ihraç eden saklama kuruluşu kademeli olarak JPMorgan Chase ve Bank of New York Mellon gibi geleneksel finans devlerine dönüşecektir. O zamana kadar, hisse senedi token'ları daha güçlü bir "birleştirilebilir süper ADR" haline gelecektir. Blockchain, dünyanın dört bir yanındaki çeşitli hisse senedi piyasalarının birleşik yerleşim katmanı haline gelir, çeşitli DeFi protokollerine entegre edilir ve şirketler doğrudan zincirdeki STO ihraçları yoluyla halka açılır. · Yol B: Offshore ve ortaya çıkan varlık platformları. Ana akım düzenlemeler sıkılaşmaya devam ederse, kripto dünyası verimli bir offshore inovasyon merkezine dönüşebilir. O zamana kadar, tokenleştirme artık Apple hisse senedi ticareti için NYSE ile rekabet etmeye çalışmayacak, bunun yerine ön halka arz şirketlerinin özel sermayesi, VC fonlarının hisse transferleri ve hatta fikri mülkiyet gibi gelecekteki gelir akışlarının menkul kıymetleştirilmesi gibi yeni veya likit olmayan varlıklar için bir "lansman platformu" haline gelecektir.
Tokenleştirilmiş hisse senetlerinin mevcut olgunlaşmamışlığı, başarısızlığının bir işareti değil, daha ziyade bir altyapı olarak inşasının erken ve gerekli bir aşamasıdır. Başarısının ölçüsü, bugün daha iyi bir Apple hisse senedi ticareti deneyimi sağlayıp sağlayamayacağı değil, yarın için ne tür yeni bir pazar ve finansal davranış yarattığı olmalıdır. Tüm piyasa katılımcıları için, bunu anlamak, yaklaşan bu finansal devrimde inisiyatifi ele geçirmenin anahtarıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler