Kripto “Güç Piramidi”nin Parçalanması: Vampir Yapıdan Piyasa Kurtuluşuna
Orijinal başlık: Token'lar yeni Herbalife'tır. Kripto ve Çok Seviyeli Pazarlama şemaları arasındaki paralellikler
Orijinal yazar: VannaCharmer
Orijinal çeviri: johyyn, BlockBeats
Editörün notu: Mevcut kripto para piyasası, perakende likiditesinin uyanışı ve kan emici zincirin kırılmasından kaynaklanan yapısal çıkarma mekanizması (borsa fiyatlandırma hegemonyası → VC değerleme manipülasyonu → piyasa yapıcı bilgi arbitrajı → KOL trafik tuzağı) olmak üzere dört ikilemle karşı karşıyadır. Bu makale, dördüncü derece güç çöküşünün mantığını çözmeyi, token fiyatlandırma sistemini sabitlemeyi ve onu bir geri ödeme merkezi olarak yeniden inşa etmeyi amaçlamaktadır - yalnızca OTC kara kutusunu kırarak ve spekülatif PMF'yi yeniden yapılandırarak "illüzyon piyangosu" sürdürülebilir bir değer taşıyıcısına dönüştürülebilir.
Aşağıdaki orijinal metindir (orijinal içerik daha kolay okunup anlaşılması için yeniden düzenlenmiştir):
Önsöz
Kripto para, piramit şeması (MLM) modelinin en kötü özelliklerini mükemmel bir şekilde taklit ediyor - yalnızca İnternet'e özgü viral pazarlama yeteneklerine sahip olmakla kalmıyor, aynı zamanda daha opak bir kaplamayla da kaplı. Jeton esasen karmaşık bir piramide dönüşmüş durumda: En iyi oyuncular en büyük faydaları elde ederken, perakende yatırımcılar yalnızca alıcı olabiliyor ve değersiz fişleri elinde tutabiliyor.
Bu kesinlikle tesadüf değil, dikkatlice tasarlanmış bir kripto dolandırıcılığı.
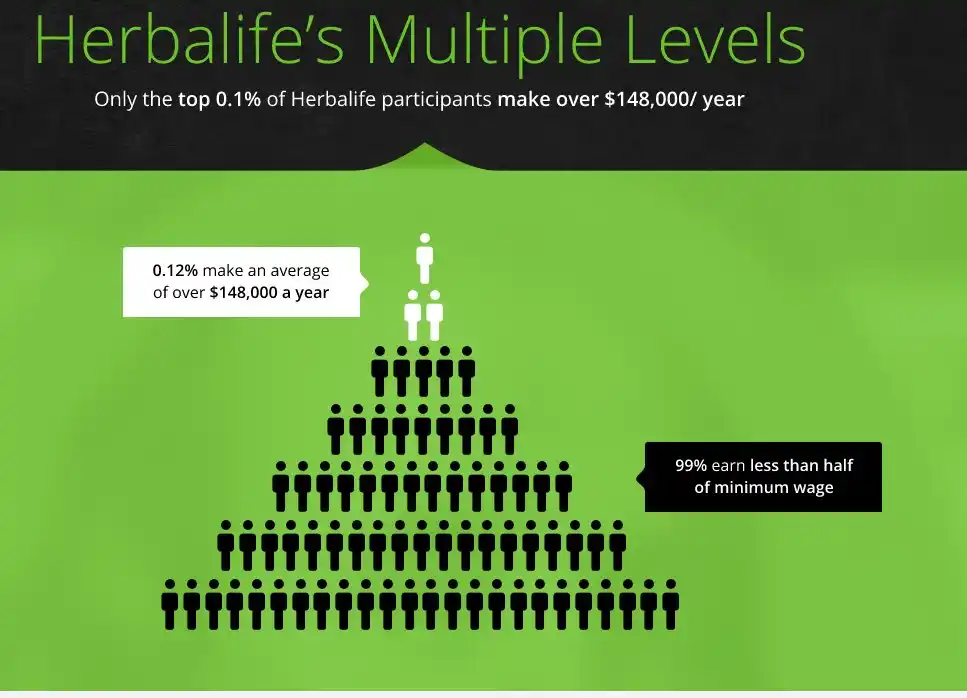
Herbalife veya Mary Kay gibi geleneksel MLM'lerde, yüksek fiyatlı ve düşük verimli ürünleri (benzer rakip ürünlere kıyasla vasat performans-fiyat oranı) sadece yüzeyseldir. Temel sorun dağıtım modelinde yatmaktadır: distribütörler önce ürünleri kendileri satın almalı ve ardından ürünleri satmak için gerçekten kullanan kişileri bulmakta zorlanmalıdır. Bu, operasyonların odağının tamamen ürün iyileştirmeden insanları işe almaya kaymasına neden olmuştur - herkes satın almaya yalnızca kar için yüksek bir fiyattan yeniden satmak için katılmaktadır ve kimse ürünleri gerçekten kullanmamaktadır. Sonunda, kaçınılmaz olarak alıcıların tükenmesi ikilemi olacaktır: MLM piramidinin tepesindeki operatörler belirsiz aşırı getirileri kaparken, alttaki katılımcılar yalnızca pozisyon tutmanın kayıplarına katlanabilirler.
Operasyonların odak noktası, ürün optimizasyonundan insanları işe alma oyununa hızla kaydı - katılımcılar yalnızca yeniden satış primi için satın alıyor, gerçek kullanım için değil. Sonunda, pazar kaçınılmaz olarak çökecek: tüm alıcılar düşük fiyattan satın almak ve arbitraj için yüksek fiyattan satmak istiyor, ancak hiç kimse ürünleri gerçekten tüketmiyor. Piramidin tepesindeki insanlar aşırı kar elde ederken, alttaki katılımcılar satılamayan envanterin kurbanı oluyor.
Piramit yapısı: kripto tokenlerinin avlanma alanı yapısı
Kripto para tokenlarının işleyişi esasen piramit şemalarının işleyişiyle aynıdır: tokenlar ürünlerdir - esasen dikkatlice paketlenmiş birinci sınıf dijital balon varlıklarıdır. Spekülatif değerlerinin dışında, pratiklikleri de şüphelidir. Tıpkı piramit şeması dağıtıcıları gibi, coin sahipleri de oyuna hiçbir amaç gütmeden girerler, sadece bir sonraki alıcıya yüksek bir fiyattan satmak için, parselin devredilmesi oyununda yeni nesil avcılar haline gelirler.
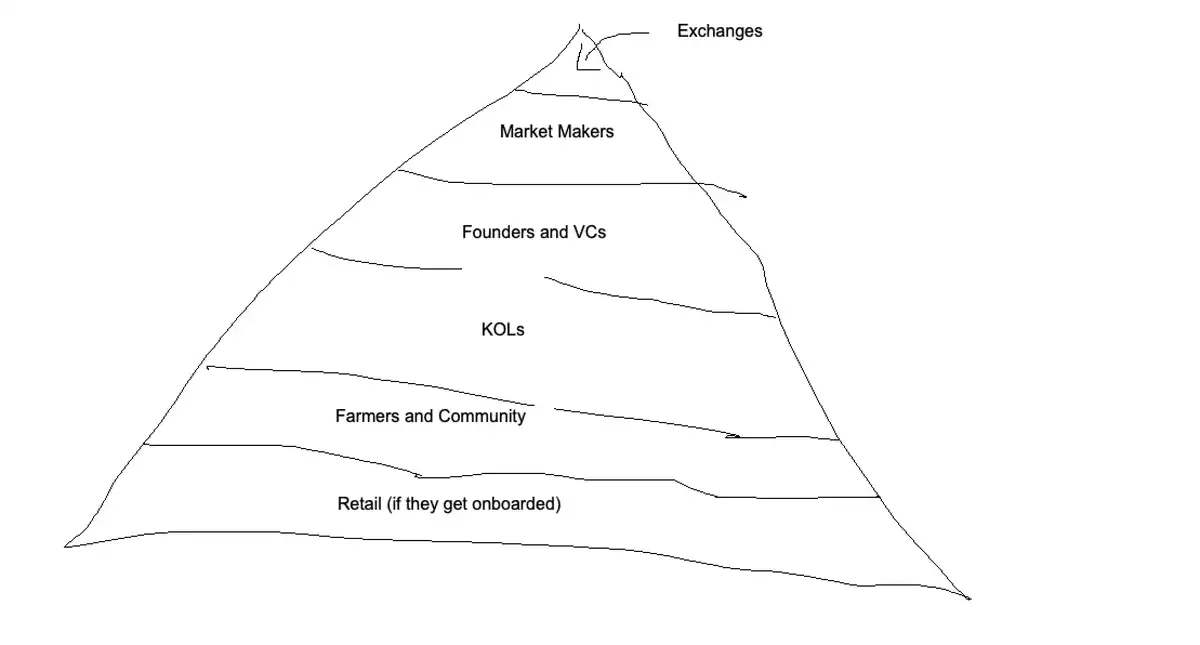
Kripto tokenlarının piramit yapısı, geleneksel çok seviyeli pazarlama modeline (MLM) yapısal olarak benzerdir, ancak blok zinciri alanına özgü paydaşlar (proje tarafları, piyasa yapıcılar, borsalar, KOL'ler) aracılığıyla daha karmaşık bir hiyerarşik sistem oluşturulur. İletim araçları olarak tokenlar, geleneksel MLM ürünlerine göre üç önemli avantaja sahiptir:
1. Kanal bölünmesi verimliliği → İnternet ve sosyal ağların toplama etkisi, iletim verimliliğini katlanarak artırmıştır;
2. İşlem sürtünmesinin ortadan kaldırılması → 7×24 saatlik küresel likidite piyasası sürtünmesiz işlemler gerçekleştirir;
3. Likidite mekanizmasının yenilenmesi → Otomatik piyasa yapıcılık mekanizması gerçek arz ve talep ilişkisini gizler.
Fon akış mekanizması şu şekildedir: Geleneksel MLM'de, başkalarına satmalarını önermek, onların alt satır işlemlerinden kademeli komisyonlar almanıza olanak tanır; token sistemi aynı mantığı izler - piyasayı, sahiplerin satılmayan pozisyonlarını (yani "çantalar") devralmaya ve geç katılımcıları çekmeye teşvik ederek fiyatları yükseltirsiniz. Bu hareket yalnızca en iyi katılımcılar için çıkış likiditesi yaratmakla ve piyasa fiyatlarını yükseltmekle kalmaz, aynı zamanda bir çift teşvik döngüsü oluşturur, yani bir balon yanılsaması yaratır:
1. Yeni sahipler, tutma maliyetleri nedeniyle piyasa promosyonu yapmaya zorlanır (pozisyon baskısı kaynaklı);
2. Erken sahipler, defter değeri arttığında nakit çekerler (çarpan etkisi teşviki).
Bu mekanizma geleneksel MLM modeliyle aynı olsa da, daha verimli ve güçlü bir işletme verimliliği elde etmek için merkezi olmayan finansal altyapıya güvenir. Piramidin seviyesi ne kadar yüksekse, katılımcılar sürekli olarak coin ihraç etme ve likidite toplama ölümcül döngüsünde o kadar derinlere hapsolurlar. Başka bir deyişle, sürekli olarak yeni token ihraç etmenin marjinal faydaları ne kadar büyükse, sonunda sistemik risklerin geometrik olarak genişlemesine yol açacak olan kendini güçlendiren yol bağımlılığı oluşacaktır.
Güç yapısının tepesi: ticaret platformu sistemi
Ticaret platformu, kripto para ekosisteminde gücün komuta yüksekliklerini işgal eder ve özünde bu alandaki çekirdek kontrol düğümünü oluşturur. Olağanüstü piyasa performansına sahip sözde "başarılı" tokenların büyük çoğunluğunun değerlemesi ve likiditesi, borsalar ve bunlara bağlı piyasa yapıcılarından oluşan sisteme derinden bağlıdır. Bu sistem, token ihraç kanallarını ve likidite kaynağı tahsis haklarını tekeline alır ve proje tarafını zorunlu ödeme yükümlülüğünü yerine getirmeye zorlar - yani, ticaret piyasasına katılmasına ve likidite kaynakları elde etmesine izin verilmeden önce platform erişim ücretini ücretsiz tokenler şeklinde ödemek.
Borsa tarafından belirlenen uyumluluk erişim gereklilikleri karşılanmadığında, tokenlar sistematik olarak üç büyük riske maruz kalacaktır: ticaret platformunun listelenmesinin kaldırılması, likidite zorlukları ve projenin sonlandırılması. Likidite tedariki ve token dağıtım kanalları üzerindeki tekeliyle, ticaret platformu düzenli olarak piyasa hakimiyetini uygular ve bu genellikle piyasa yapıcı anlaşmalarının tek taraflı olarak feshedilmesi, çalışanların token ödünç verme koşullarının zorunlu olarak uygulanması - yukarıdaki tasarım aslında dahili personelin nakit çekmesi için bir kanal oluşturur ve hizmet sunum aşamasında dönem sonrası değişikliklerin uygulanması şeklinde kendini gösterir. Sektör uygulayıcıları bu kurumsal rant arama çerçevesini üstlenmek zorunda kalıyor çünkü merkezi ticaret platformlarının hakim olduğu piyasa yapısında, bu tür uyumluluk maliyetlerini ödemek projenin hayatta kalması için gerekli ancak yeterli olmayan bir koşul haline gelmiştir.
Kurucuların karşılaştığı temel yönetişim ikilemi, en iyi ticaret platformlarının listeleme erişim niteliklerinin şeffaf olmayan kişisel ağlara büyük ölçüde bağımlı olması ve bunun da piyasa kaynak tahsis mekanizmasında ciddi bir bozulmaya yol açmasıdır.
Bu çarpıtma doğrudan iki gri endüstriyel zincirin ortaya çıkmasına neden oldu:
1. Gölge kurucu ortak modelinin yaygınlaşması - bireyler sermaye karşılığında değişim bağlantıları sağlar;
2. Eski borsa çalışanlarının sağladığı danışmanlık hizmetlerinin endüstrileşmesi, temel değerleri kapalı karar alma süreçlerinde gezinmektir.
Yukarıda belirtilen düşük şeffaflık onay mekanizması aslında yeni proje tarafları için yapısal bir engel oluşturmaktadır ve uzmanlaşmış deneyim veya önemli bağlantılardan yoksun ekipler etkili yol atılımları elde edemezler.
İkincil güç konusu: piyasa yapıcı sistemi
Piyasa yapıcı sisteminin sistematik arbitraj mekanizması
Teorik olarak, likidite sağlayıcı aslında proje tarafının tezgah üstü satışlarının koordinatörüdür ve emir akışı bilgisi avantajıyla kullanıcılar üzerinde ters işlemleri uygular. Belirli işleyiş mantığı şu şekildedir:
1. Pozisyon kontrolü → token dolaşımının önemli bir kısmını (genellikle ≥ %5) elinde tutmak, bilgi arbitraj alanı yaratmak için pozisyon ölçeğini elinde tutmak;
2. Düşük dolaşımlı tokenların kullanımı ve güçlendirilmesi → Düşük dolaşımlı tokenlarda, yetersiz piyasa derinliği nedeniyle, ters işlem getirisi geometrik olarak artar;
3. Kar yapısının gerçeği → Likidite indirimi, gelir oranı %10'dan azdır ve ters işlem karın %90'ından fazlasına katkıda bulunur.
Piyasa yapıcıların temel arbitraj sermayesi şurada yatmaktadır: tokenların kesin dolaşım verilerine ve gerçek varlıklara sahiptirler ve perakende işlem akışlarının mutlak bir bilgi ezmesini oluştururlar.
Kurucu piyasa yapıcı fiyatlandırma ikilemi
Piyasa yapıcı hizmetlerde standart bir fiyatlandırma sistemi yoktur ve ücret yapıları proje taraflarının pazarlık gücü nedeniyle oldukça farklıdır: bu da token ihracının karmaşıklığında katlanarak bir artışa neden olur ve bu da aslında bir sektöre giriş engeli oluşturur.
İkincil güç merkezi: risk sermayesi-kurucu kompleksi
Borsanın altındaki kurucular ve risk sermayesi (VC), ikincil güç merkezini oluşturur ve temel değer yakalama mekanizmaları özel fiyat keşif aşamasında gerçekleşir. Bu tür bir konu, proje kamuoyunun gözüne girmeden önce token hisselerini büyük bir indirimle (genellikle %70-90) satın alır ve ardından anlatı mühendisliği yoluyla çıkış likiditesi yaratır ------yani, risk sermayesi modelinin sistematik olarak çarpıtılması Kripto para risk sermayesi modeli önemli bir ahlaki tehlike göstermiştir:
1. Likidite olaylarının düşük maliyeti → Tokenlerin listelenmesi çıkış gerçekleştirmesi olarak kabul edilir (halka arz/birleşme ve satın alma gerektiren geleneksel VC'lere kıyasla).
2. Uzun vadeli inşaat için teşvik eksikliği → Sermaye doğal olarak kısa vadeli likidite olaylarını kovalama eğilimindedir.
3. Yırtıcı token ekonomisi işbirliği → Sömürücü tasarımlara (hiperenflasyon, uçurumun kilidini açma gibi) Stratejik Kabul.
4. İş etiğinin çöküşü → Sürdürülebilir iş inşası yerine pompalama ve boşaltma planlarına sistematik destek.
Token değerleme manipülasyonunun çifte arbitraj zinciri
Token sistemi benzersiz bir arbitraj dinamiğine yol açmıştır: risk sermayesi portföy değerlemelerini beyazlatarak yönetim ücretleri elde eder ve bu da özünde sınırlı ortakların gizli bir hasadını oluşturur. Bu strateji özellikle düşük dalgalanma token'larında etkilidir - piyasa değerini işaretlemek ve şişirilmiş bir varlık yönetimi ölçeği oluşturmak için tamamen seyreltilmiş değerlemeler (FDV) kullanılır. Bu modelin içsel sahtekarlığı, token tamamen dolaşıma girerse, gerçek satış baskısının değerlemenin anında çökmesine neden olmasıdır. Bu sürdürülemezlik, sektörde düzeltmeye yol açıyor: Kripto VC kuruluşlarının %60'tan fazlası daha sonra fon toplama dondurmalarıyla karşı karşıya kaldı.
Geliştirilmiş şeffaflığın sınırlamaları
Echo gibi şeffaf platformlar bilgi ortamını kısmen iyileştirmiş olsa da, özel sermaye piyasasında hala çok sayıda gözlemlenemeyen kara kutu operasyonu bulunuyor ve sıradan piyasa katılımcılarının bilme hakkı sistematik bir yoksunluk durumunda.
Söylem liderleri: KOL kanaat önderi trafik toplayıcısı
Anahtar kanaat önderleri (KOL), piramidin üçüncü seviye güç düğümünü oluşturur ve temel çalışma modelleri şunlardır: tanıtım içeriği karşılığında ilk token hediyesi (Token Airdrop) yoluyla kurumsallaşmış bir dağıtım zinciri oluşturmak. "KOL round yatırımı" - yani kanaat önderleri nominal olarak yatırım yapar ve token üretim etkinliğinde (TGE) tam olarak geri ödenir - endüstrinin yazılı olmayan bir kuralı haline geldi. Sistem, tokenleri dağıtma hakkı aracılığıyla üç taraflı sömürü gerçekleştirir:
1. KOL'ler token varlıklarını hiçbir şey karşılığında elde eder → token varlıklarını sıfır maliyetle elde eder
2. İzleyici biliş hasadı → hayran gruplarına beyin yıkama tanıtımı
3. Likidite fedakarlığı → hayranlar KOL'lerin özel çıkış likiditesi haline gelir
Web3 Legion: Topluluğun Ana Gücü ve Likidite Çiftçileri
Topluluk üyeleri ve airdrop çiftçileri, ürün testi, içerik oluşturma ve zincir içi etkileşim gibi yüksek yoğunluklu emek karşılığında token dağıtımını takas eden piramidin mezar kazıcı sınıfını oluşturur. Ancak bu emek sistemi tamamen endüstrileşmiş durumda - ödüller azalmaya devam ederken, emeğin karmaşıklığı katlanarak arttı.
Topluluk üyelerinin büyük çoğunluğu uyanış döngüsü gecikmesi yasası altında çalışıyor: proje partisi, token üretim etkinliğinden (TGE) sonra satış yapana kadar, aslında sıfır ücretli pazarlama işçileri olduklarını fark ediyorlar. Bilişsel uyanış kritik noktayı tetiklediğinde, kaçınılmaz olarak şiddet içeren haklar koruma dalgası patlak verecek ve bu sürecin gerçek ürün inşası üzerinde üçlü yıkıcı etkisi olacaktır:
Yönetim kaynağı sıkışması → geliştiriciler kötü niyetli davalarla (rahatsız edici davalar) uğraşmak zorunda kalacak
Marka güveninin çökmesi → topluluk sermayesi (sosyal sermaye) kalıcı olarak zarar görecek
Gürültü yönetişim maliyetleri → Ar-Ge kaynaklarının %30'undan fazlası kamuoyu yangın söndürmede tüketilecek
Perakende Ordusu: Kripto Sivil Oyuncular
Kripto paranın piramit yapısında, perakende yatırımcılar en altta yer alır ve ideal rolleri en üstteki tüm katılımcılar için çıkış likiditesi sağlamaktır (yani alıcı olarak hareket etmek). Varlığın memetik primini artırmak ve daha fazla alıcı çekmek için tasarlanmış dikkatlice tasarlanmış "anlatı" araçları verilir, böylece proje vakfı token satışlarından kar edebilir.
Ancak, perakende yatırımcıların aktif olarak devraldığı tarihi döngülerin aksine, mevcut döngüdeki perakende yatırımcılar genellikle yüksek derecede şüphecilik gösterdi. Bu değişiklik, topluluk üyelerini değersiz airdrop token'larını tutmaya zorlarken, proje içeriden kişiler tezgah üstü (OTC) işlemler yoluyla çoktan paraya çevirdi. Sosyal platformlardaki çok sayıda kullanıcının token fiyatlarının düşmesi veya airdrop'ların sıfır değeri nedeniyle öfkelenmesinin temel nedeni, perakende yatırımcıların bu döngü sırasında çoğu token'ı devralmak için pazara gerçekten girmemiş olması, proje kurucularının ise hala önemli bir servet birikimi elde etmiş olmasıdır.
Özet
Sektörün Temel Sorunları
Kripto para piyasasının mevcut işleyiş mantığı, ürün inşasının özünden sapmış ve yatırımcıları token satın almaya çekmek için yüksek halüsinasyon getirileri olan anlatı araçları satmaya yönelmiştir. Ürün geliştirmeye odaklanan stratejiler, mevcut teşvik mekanizması altında sistemik bir dezavantaja sahiptir (bu eğilim yavaş yavaş değişse de).
Değerleme Modelinin Yapısal Başarısızlığı
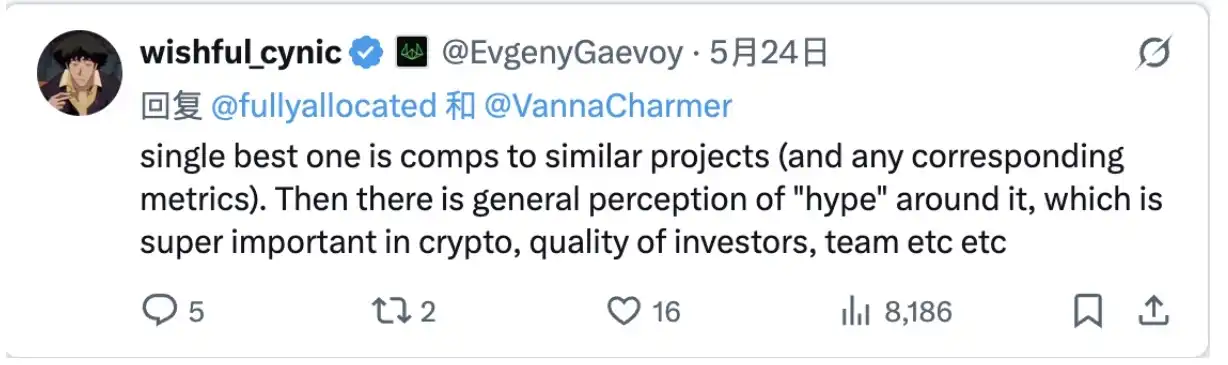
Token değerleme sistemi, temelleri sabitleme yeteneğini kaybetmiştir ve içsel değer değerlendirmesi yerine tamamen karşılaştırılabilir değerlemeye (Karşılaştırma Tabanlı Değerleme) dayanmaktadır. Piyasa katılımcıları genellikle projenin hangi pratik sorunları çözdüğüne dair rasyonel analizi "değiştirmek" için "X tokenı kaç kez artabilir?" ifadesini kullanır ve bunun sonucunda şunlar ortaya çıkar:
1. Proje fiyatlandırma mekanizmasının çöküşü → Güvenilir bir değerleme modeli oluşturulamaması
2. Riski değerlendirememe → Taahhüt mekanizmasının tamamen felç olması
Yatırımcılar esasen kurumsal sermaye yerine olasılık piyangosu biletleri satın alıyorlar ve bu özellik yatırım kararlarının temel değerlendirmelerine dahil edilmelidir.
Anlatı Manipülasyonu Kullanım Kılavuzu (Deneysel Vaka)
Aşağıda, hem popüler hem de yanıltıcı olan sözde bir yatırım mantığının nasıl oluşturulacağını gösteren tipik bir anlatı satış şablonu bulunmaktadır:
"Peter Thiel" tarafından desteklenen stablecoin projesi, Tether sermayesi için vekil varlık görevi görecek token'lar çıkarmayı planlıyor.
Boğa mantığı şu şekildedir:
1. Referans: Circle'ın piyasa değeri 27 milyar dolar
2. Hedef avantajları: Tether daha yüksek gelir ve kâra, daha düşük işletme maliyetlerine sahiptir
3. Nadirlik primi: Tether'a yatırım yapmak için doğrudan bir kanal yoktur → Bu token boşluğu doldurur
4. Hayal gücü alanı: Gizlilik özelliklerine sahip, Circle ile karşılaştırılabilir bir ödeme ağı inşa ediliyor
5. Değerleme beklentileri: Bir trilyon dolarlık finansal gelecek → Mevcut piyasa değeri hafife alınmıştır
Bu anlatı şablonunun ikili manipülasyon özelliği vardır:
1. Sindirilebilirlik → Akraba ve arkadaş çevresinde etkili yayılma
2. Halüsinasyon Fiyatlandırma Gücü → “100 Milyar değerleme” ve diğer irrasyonel hayal gücü alanını ayırın
Geleceğe Bakış: Token Piyasası Yapısını İyileştirme
Kripto paranın her zaman sıradan yatırımcılar/perakende tüccarlar için en yüksek asimetrik kar marjlarını sağlayan sektörlerden biri olduğuna hala inanıyorum, ancak bu avantaj giderek azalıyor. Spekülasyon, kripto alanında ürün piyasası eşleştirmesinin özüdür. Piyasa katılımcılarının bizim oluşturduğumuz ürünlere dikkat etmesini sağlayan bu ilk yemdir. Bu aynı zamanda piyasa yapısını düzeltmemiz için temel motivasyonumuzdur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler