Yapay zeka hisse senedi tanrısının sonbaharı: Yüz milyar dolar ve likiditesi olmayan bir kaçış
Orijinal başlık: "AI Hisse Senedi Tanrısının Sonbaharı: Yüz Milyar Dolar ve Likiditesi Olmayan Bir Kaçış"
Orijinal yazar: Sleepy
Geçtiğimiz yıl boyunca, Çin interneti bu genç adama pek çok lakap taktı, ama en çok kullanılanı hâlâ o dört kelimeydi: AI Hisse Senedi Tanrısı.
Almanya'da bir devlet okulunda okudu, birkaç sınıf atladı ve 15 yaşında New York'ta Columbia Üniversitesi'ne gitti. Üçüncü sınıftayken ekonomik büyüme ve insanlığın varoluşsal risklerini tartışan bir makale yazdı; ekonomist Tyler Cowen bunu okuduğunda 17 yaşındaki bir gencin elinden çıktığına inanamadı. 19 yaşında Columbia'dan sınıf birincisi olarak mezun oldu.
Mezun olduktan sonra SBF'nin hayır kurumu FTX Future Fund'a katıldı ve orada gelecekteki eşi Avital Balwit ile tanıştı; Balwit şu anda Anthropic CEO'su Dario Amodei'nin kabine şefi. FTX'in çöküşünün ardından OpenAI'nin süper hizalama ekibine geçti, ancak bir yıldan kısa süre içinde kovuldu. OpenAI'nin resmi açıklaması, şirket sırlarını dışarı sızdırdığı yönündeydi; kendi iddiasına göre ise şirketin iç güvenlik açıklarını sert bir şekilde eleştiren bir muhtıra yazmış ve doğrudan yönetim kuruluna iletmişti.
Kovulmasından iki ay sonra, 2024 yılının Haziran ayında, internete 165 sayfalık uzun bir makale bıraktı: "Situational Awareness: The Decade Ahead" (Durumsal Farkındalık: Önümüzdeki On Yıl). Açılış cümlesi son derece kışkırtıcıydı: "San Francisco'da geleceği ilk siz görürsünüz."
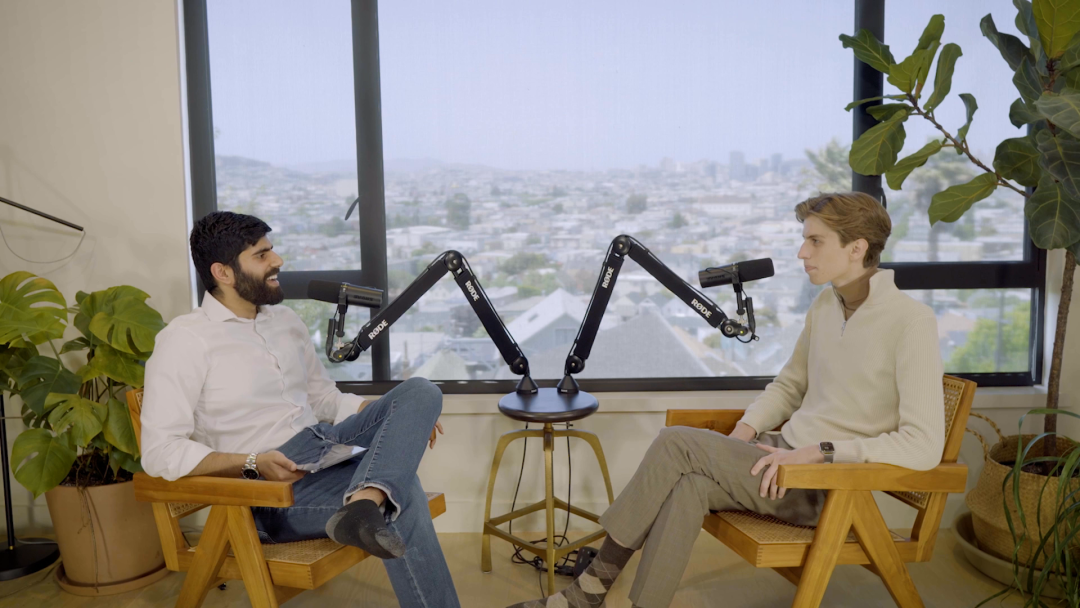
Leopold, Dwarkesh Patel'in podcast'ine konuk oldu|Kaynak: Dwarkesh Podcast
Hemen ardından aynı adı taşıyan bir hedge fonu kurdu ve başlangıçta 225 milyon dolar aldı. Para verenler arasında Stripe'ın kurucu ortağı Collison kardeşler de vardı.
Sonrasını finans medyası çoktan yazdı; fonun büyüklüğü kartopu gibi büyüdü, ancak bu yıl Temmuz ayında sadece bir ay içinde %67 kaybetti ve kamuya açık piyasalardaki pozisyonlarının büyük çoğunluğunu Wall Street devi Citadel'e indirimli olarak satmak zorunda kaldı. Oldukça absürt olan şu ki, zararına satış anlaşmasını imzaladığı aynı hafta sonu, Kaliforniya'nın sahil kasabasında düğününü yaptı; düğün programında ciddi ciddi bir akademik seminer bile yer alıyordu.
16 Kasım'da bir 13F pozisyon raporu daha sundu.
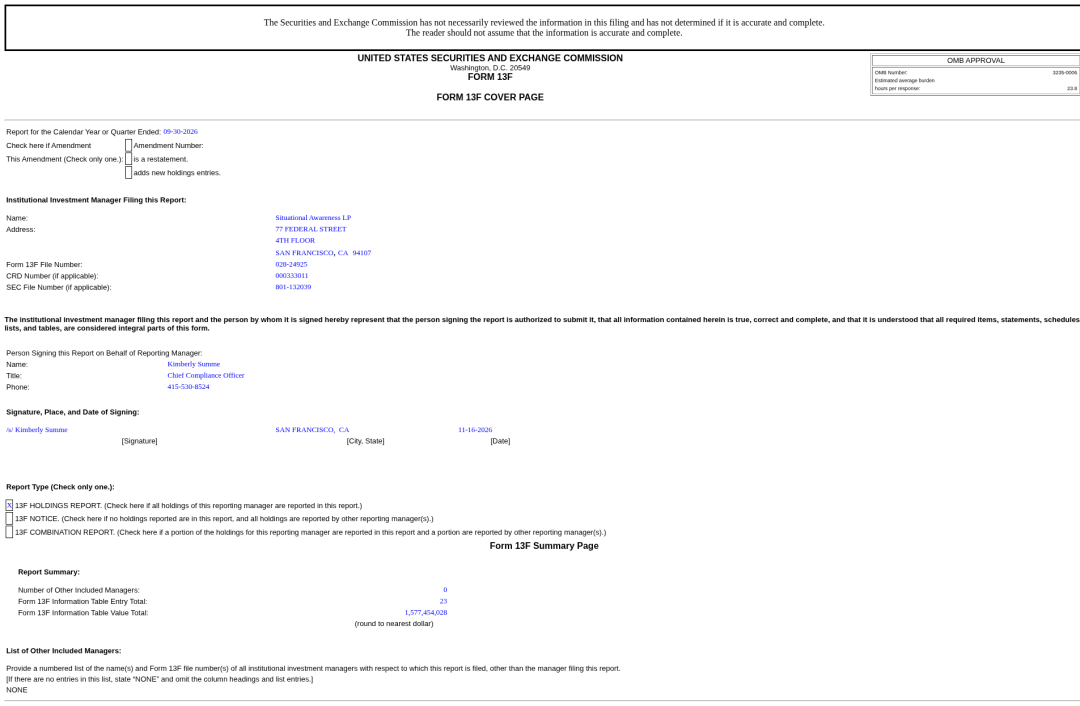
Situational Awareness'in 2026 üçüncü çeyrek 13F özeti|Kaynak: SEC
Bu en güncel 13F dosyasını baştan sona inceledik ve son dört ayda ABD ile Japonya'daki düzenleyici belgelere dağılmış parçaları bir araya getirdik; bu hikâyenin gerçekten ilgi çekici kısmının aslında pozisyon patlamasından sonra yaşandığını fark ettik.
Hoover Barajı
O 165 sayfalık uzun yazısında bir tablo çizmiş ve dünyanın en büyük AI eğitim kümesinin yıllara göre büyüme hızını projekte etmişti. 2026 satırında yaklaşık 1 milyon H100 eşdeğeri, 1 gigawatt güç tüketimi ve on milyarlarca dolarlık maliyet yazıyordu. İnsanların 1 gigawatt'ın ne demek olduğunu anlaması için yanına bir referans noktası eklemişti: Hoover Barajı.
Bu tabloyu iki yıl önce görenlerin çoğu, bunu yine Silikon Vadisi'ndeki gençlerin gerçekçi olmayan bir hayali sanmıştı.
Ama iki yıl sonra bugün, araştırma kuruluşu Epoch AI'nin bu yılın kasım ayında yeni yayımladığı verilere baktığımızda, dünyada inşa halindeki en büyük üç AI hesaplama kampüsü şöyle: Anthropic ile Amazon'un Indiana eyaletindeki New Carlisle tesisi, 1037 megawatt; xAI'nin Colossus 2 tesisi, 946 megawatt ve yaklaşık 1,11 milyon H100 eşdeğeri; ve OpenAI'nin Texas eyaletindeki Stargate Abilene tesisi, 824 megawatt ve yaklaşık 1,02 milyon H100.
Yazısında ayrıca şu değerlendirmeyi de yapmıştı: 2027'ye kadar küresel AI ile ilgili yıllık toplam yatırım 1 trilyon doları aşacak. Bu yılın temmuz ayında Moody's'in açıkladığı en güncel tahmin, Microsoft, Amazon, Meta, Alphabet, Oracle ve CoreWeave olmak üzere altı şirketin bu yılki sermaye harcamalarının toplamda 785 milyar dolara ulaşacağını, gelecek yıl ise 1 trilyon dolara yaklaşacağını gösteriyor.
Makro projeksiyonları şaşırtıcı derecede isabetliydi; ikincil piyasalardaki piyasa sezgisi de oldukça güçlüydü.
Sonradan hatırladığına göre, 2020 yılının şubat ayı sonunda New York Belediye Başkanı hâlâ televizyonda vatandaşlara her zamanki gibi Broadway'e gidip tiyatro izlemelerini tavsiye ediyordu; «O sırada benim yapabildiğim tek şey maske almak ve ardından borsada açığa satış yapmaktı.» 2025 yılının ocak ayına gelindiğinde DeepSeek R1 ortaya çıktı ve ABD borsasındaki çip hisselerinde panik satışlarına yol açtı; o ve fon araştırma direktörü Carl Shulman DeepSeek'i uzun süredir takip ediyorlardı ve piyasanın aşırı tepki verdiğine kanaat getirip herkes zararına satarken onlar dip seviyeden alım yaptılar. Fon danışmanı Graham Duncan'ın Fortune dergisine anlattığına göre, o sırada büyük bir teknoloji fonu satış yapmak istemiş, ancak bir analistin «Leopold says it's fine» demesi üzerine satıştan vazgeçmişti.
Fon büyüklüğü sürekli arttı; 2025'in ilk yarısında fon, ücretler düşüldükten sonra %47 yükseldi. WSJ'nin açıkladığına göre, bu yılın mayıs ayı itibarıyla fonun yıl içi ücretler düşüldükten sonraki getirisi yaklaşık %270, kuruluşundan bu yana ise 10 katın üzerinde arttı; hatta niceliksel dev Jane Street bile onun LP'si oldu. Yıl ortasında FT'nin ele geçirdiği bir yatırımcı mektubunda daha da çarpıcı bir rakam yazıyordu: bu yılın ilk yarısında ücretler düşüldükten sonraki getiri %439'a ulaştı.
Bu bir rüzgar mı, yoksa yetenek mi?
Dürüst olmak gerekirse, iki neden de var. Rüzgar Tanrı'nın verdiği bir lütuf, rüzgarı görmek ise onun yeteneği.
Ancak, o %439'luk getiri efsanesinin altında başka iki şey daha yatıyor: 4 kata varan kaldıraç ve o 165 sayfalık PDF. Wall Street'te yönü doğru gören çok, dört kat kaldıraçla ileri atılmaya cesaret eden az; bir teknoloji öngörüsünü Silikon Vadisi kıyamet vahiyine dönüştürüp, sonra o vahyi yüz milyar dolarlık mühimmata çevirebilenler ise çok daha nadir.
Sözde "AI hisse senedi tanrısı", aslında bu üç şeyi paketleyip satmış oldu.
Yüzde on indirim
Kaldıracı bu kadar cesurca artırabilmesi, piyasaya bakış şekliyle ilgili.
Geleneksel hedge fon traderları her gün zarar durdurma çizgilerini, geri çekilmeleri ve risk maruziyetini izlerken, Aschenbrenner beş yıl sonraki teknoloji trend çizgisini izliyor. Yeterince büyük bir yön belirleyip ağır pozisyon alıyor, düştükçe daha çok alıyor, aradaki tüm dalgalanmaları zamanla sindirip sonunda üstel yasanın gerçekleşmesini bekliyor; bu bir birincil piyasa VC'sinin oyun tarzı.
Aynı zamanda LP olan bir hedge fon yöneticisi onun mantığını şöyle aktarmıştı: AGI'nin etkisi sınırsız büyüklükte olacak ve bu konsensüs dışı görüşü en hızlı paraya çevirebileceği yer "dünyanın likiditesi en yüksek kamu piyasası".
İkincil piyasa, onun birincil piyasası haline geldi.
Oyun tarzı birincil piyasanınki, ekibi de erken dönem seçkin bir VC gibi kurulmuş. Bu yılın haziran ayında güncellenen düzenleyici belge Form ADV'ye göre, yüz milyar dolarlık varlık yöneten şirkette toplam sadece 8 çalışan var ve bunlardan sadece 4'ü yatırımdan sorumlu.
Böyle bir "amatör ekip", Wall Street'in büyük bankalarından borç almaya gelince hiç de çekingen değil. Haberlere göre fon, ana brokerlik işlemleri aracılığıyla bankalardan yüz milyarlarca dolar borç aldı. Krizden kısa süre önce Barclays'in ana brokerlik birimi, tek sektör yoğunluğunun çok yüksek olması gerekçesiyle onun işini reddetti; Goldman Sachs bu işi üstlendi ve onu Goldman'ın en büyük hedge fon ana brokerlik müşterisi yaptı; sadece bu yılın ilk yarısında Goldman'a ödenen çeşitli ücretler 200 milyon doları aştı. Hatta temmuzdaki çöküşün hemen öncesinde, kaldıraç oranını 4 kattan 10 kata çıkarmak için birkaç bankayla görüşüyordu.
Pozisyonu da giderek doluyordu. Bu yılın ilk çeyreğinin sonunda, 13F formunda yaklaşık 8,46 milyar dolar nominal değerinde satım opsiyonu bulunuyordu; dayanak varlıklar arasında yarı iletken ETF'si (SMH), Nvidia, Oracle, Broadcom, AMD, Micron, TSMC ve ASML gibi isimler vardı; bu da tüm uzun pozisyona bir sigorta niteliğindeydi. İkinci çeyreğin sonuna gelindiğinde ise bu koruma şemsiyesi tamamen kaldırılmıştı. 20,24 milyar dolarlık bildirilen pozisyonun içinde yalnızca Sandisk ve Micron adlı iki bellek çipi hissesi yaklaşık %55'ini oluşturuyordu. 13F'nin kapsamadığı alanlarda ise hem SK Hynix'in Temmuz ayında Nasdaq'ta işlem görmeye başlamasındaki köşe yatırımcısıydı hem de Tokyo piyasasında Japon pasif bileşen devi Taiyo Yuden'in %16,61 hissesini tek seferde satın almıştı.
Koruma kaldırıldı, kaldıraç sonuna kadar açıldı, yüz milyar dolarlık tek bir hamle bellek ve elektrik altyapısına yatırıldı.
Sonra Temmuz geldi.
1 Temmuz'dan 29 Temmuz'a kadar, en büyük pozisyonu olan Sandisk 2032 dolardan 1016 dolara kadar yarı yarıya düştü, Avustralyalı hesaplama gücü hissesi SharonAI neredeyse yarısını kaybetti, yakıt hücresi lideri Bloom Energy %40'tan fazla değer kaybetti; tam da bu sırada tersine açığa sattığı Adobe ise direnerek yükseliyordu.
Leopold fazlasıyla şeffaftı. 13F ve büyük hissedar açıklama belgeleri teslim edilir edilmez, tüm Wall Street onun açık kartlarını görüyor, hatta bankaların teminat tamamlama çağrısı yaptığında önce hangi kolunu kesmek zorunda kalacağını bile hesaplayabiliyordu.
İnsan göze batınca dedikodusu da çok olur; hele de insanı yutan Wall Street'te.
Temmuz sonundaki o nefes kesici 48 saati WSJ sonradan kapsamlı bir şekilde gözden geçirmişti.
28 Temmuz Salı günü, işlerin sarpa saracağı görülünce, Citadel'den bir üst düzey yönetici, Citadel'den yeni ayrılmış olan Sven Khatri ile iletişime geçti.
Açık piyasadaki hisselerin zorla tasfiye edilip panik satışına yol açmasını önlemek için fon, 29 Temmuz Çarşamba günü elindeki en değerli özel varlığı, yani yaklaşık 3,5 milyar dolar değerindeki Anthropic hisselerini %20 indirimle satarak acil nakit sağlamaya çalıştı. Sequoia, Greenoaks ve Michael Dell'in aile ofisi fiyat teklifi aldı; koşullar son derece ağırdı: 12 saat içinde karar verilecek, ertesi sabah 8'den önce nakit teslimat yapılacaktı. Greenoaks ekibi bu iş için sabaha kadar durum tespiti çalışması yaptı; Anthropic'in kendisi bile bu eski hisse devrine gece boyunca imza atarak onay verdi.
Dönüm noktası Perşembe sabahı erken saatlerde geldi. Fon ile Citadel arasındaki görüşmeler, başlangıçta tüm açık piyasa portföyünün paket olarak satın alınmasından, yalnızca kaldıraçlı hisse pozisyonlarının devralınmasına kadar daraltıldı. Londra'da bulunan Citadel'in patronu Ken Griffin uzaktan bağlanarak kararı verdi; satın alma fiyatı piyasa fiyatının %90'ı olarak belirlendi. ABD borsaları açılmadan yaklaşık 20 dakika önce iki taraf sözleşmeyi imzaladı.
Citadel'den hayat kurtaran parayı aldığı anda, fon Anthropic'in eski hisse işlemini derhal geri çekti. Bütün gece uyanık kalan birkaç Silicon Valley'nin en üst düzey alıcısı, son anda yüzüstü bırakıldı.
Açık piyasada zararına %10 indirimle satış yapıldı, birincil piyasadaki en değerli kozlar korundu.
Citadel'in %10 indirimle devraldığı o hisse grubu, açılıştan sonra toplu halde sert bir şekilde toparlandı; Nebius ve Bloom o gün %27 yükseldi, IREN %31 fırladı. Birkaç gün sonra, 3 Ağustos'ta, elindeki Taiyo Yuden'in %10,81 hissesi de Japonya tezgah üstü piyasasında tek seferde paylaştırıldı; Citadel %3,41'ini hisse başına 9397 yen fiyatla aldı; JPMorgan bağlı kuruluşları, Barclays ve LP'lerinden biri olan Jane Street kalan payı hisse başına 10225 yen fiyatla paylaştı.
Tutar bazında hesaplandığında, yaklaşık 30 ila 35 milyar dolarlık bu zarar, finans tarihinin en büyük tek işlem zararları arasında yer alıyor.
23 satır
Hikaye Ağustos başında sona erseydi, bu sadece Silicon Valley'nin küstah bir gencinin kaldıracı çok fazla kullanması ve Wall Street'in eski kurtları tarafından el birliğiyle tuzak kurulup hasat edilmesinin bir başka eski hikayesi olurdu.
Ama Leopold masadan kalkmayı düşünmüyordu.
25 Ağustos'ta SEC, bu fonun işlemleri ve kaldıraç sorunları nedeniyle dört büyük Wall Street bankasına celp gönderdi. Eylül'de JPMorgan ona finansman desteğini tamamen kesti. Büyük bankaların kapısı kapandı, o da butik aracı kurum Clear Street'e yöneldi ve kalan parayla opsiyon piyasasına yeniden daldı.
16 Kasım öğleden sonra 4:30'da teslim edilen üçüncü çeyrek 13F belgesi, işte bu felaketten sağ kurtulan üç ayı kaydediyor.
Bütün tablo sadece 23 satırdan oluşuyor, beyan edilen toplam pozisyon değeri 1,577 milyar dolar; oysa üç ay önce bu rakam hala 20,24 milyar dolardı.
Temmuz sonunda yatırımcılara yazdığı mektupta, açığa satış pozisyonlarının tamamen kapatıldığını, açık piyasa pozisyonlarının tamamen yalnızca öz sermayeyle spot alım ve primleri tamamen ödenmiş opsiyonlara dönüştürüldüğünü, artık bankalardan borç alınan marj kullanılmayacağını duyurdu. Opsiyonların kendisi doğal olarak yüksek kaldıraç taşır, ama en büyük avantajı zararın üst sınırı olması; piyasa ne kadar kötü olursa olsun en fazla prim kadar zarar edilir, bir daha risk kontrol yetkilisinin gece yarısı telefon edip onu zararına satmaya zorlaması olmaz.
İnsanlık tarihinin en büyük hedge fon zararından, bu 25 yaşındaki gencin öğrendiği ilk ders volatiliteye saygı duymak değil, kendisinin zorla tasfiye edilmesini nasıl önleyeceğiydi.
Aynı mektupta hâlâ inat ediyor, mevcut piyasa fırsatları konusunda "çok iyimser" olduğunu söylüyor.
Bu iyimserlik en son 13F'ye olduğu gibi yansımış. 1,577 milyar dolarlık toplam bildirim değerinin 1,045 milyarı alım opsiyonları, bahis yapılan varlıklar yine Bloom, Nebius, Sandisk ve bir depolama çipi ETF'i. Temmuz ayında neredeyse onu bitiren şey tam da bu isimlerdi.
Geriye kalan yaklaşık 530 milyon dolarlık spot kısımda toplamda sadece beş hisse var: hesaplama gücüne yönelen üç Bitcoin madencilik şirketi toplamda yaklaşık 80 milyon dolar, Teksas enerji şirketi Fermi 11,25 milyon dolar, en büyük pay ise 441 milyon dolarla tamamen SharonAI adlı bir Avustralyalı hesaplama gücü şirketinde.
Elbette 13F sadece suyun üstündeki buzdağının görünen kısmı. Aynı gün ayrıca Nebius için ayrı bir 13G/A bildirim dosyası sundu; 30 Eylül itibarıyla bu şirkette 8,01 milyon hisseye fiilen sahip, o günkü hisse fiyatına göre yaklaşık 1,89 milyar dolar. CNBC'nin haberine göre, Temmuz'daki sert düşüşün ardından fonun elinde hâlâ yaklaşık 10 milyar dolar varlık var, büyük kısmı özel piyasalarda, örneğin değeri yaklaşık 5 milyar dolara çıkan Anthropic hissesi ve toplamda 500 milyon dolar yatırdığı çip litografi girişimi Source Foundry.
Ancak suyun üstündeki o SharonAI, neredeyse onun tüm birincil-ikincil piyasa karma stratejisinin bir özeti.
16 Kasım'da CNBC bu 13F'yi haberleştirirken, tüm portföyü Aschenbrenner'ın pozisyon patlamasının ardından AI'ya yeniden bahis yapma düzeni olarak tanımladı, SharonAI bunun en büyük spot pozisyonuydu; ancak SEC'in geçmiş dosyalarına bakıldığında, bu pozisyonun patlamanın ardından yeni açılmadığı, ilk çeyrek sonunda zaten yaklaşık 800 bin hisseye sahip olduğu görülüyor.
SharonAI, tasfiye edilmiş bir SPAC'i arka kapı yoluyla kullanarak halka açılan küçük bir Avustralyalı şirket. Bu yıl 12 Haziran'da, Nvidia'dan en fazla 40 bin adet GB300 çipi tedarik etme iş birliği aldığını yüksek sesle duyurdu. Sadece beş gün sonra şirket 1,6 milyar dolarlık devasa bir finansman tamamladığını açıkladı; bunun 900 milyon doları hisse başına 68,73 dolardan ihraç edilen özel tahsisli sermaye artırımı, 700 milyon doları dönüştürülebilir tahvil, baş yatırımcı ise Leopold'un fonu ve Oaktree Capital'di. Tek seferde 524 milyon dolar ödeyerek şirketin %21,1 hissesini satın aldı.
Sorun şu ki, PIPE yoluyla alınan hisseler, SEC'in yeniden satış kaydı yürürlüğe girene kadar kilitli, ikincil piyasada satılması mümkün değil. Bu yüzden Temmuz sonunda Citadel'e %10 indirimle satılan acil listesinde SharonAI'nin adı hiç yoktu; satmak istememesi değil, satamamasıydı. İkinci çeyrek sonundaki 5,396 milyon hisse olduğu gibi üçüncü çeyreğe taşındı, tek fazlası 15 Eylül'de hisse başına 0,0001 dolarlık sembolik fiyattan kullandığı ön finansman warrantından gelen 2,67 milyon hisseydi, bunun dışında dönem içinde hiçbir alım satım olmadı.
Özel tahsis, varantlar, kilitlenme süreleri; bunların hepsi birincil piyasa VC'lerinin alışılagelmiş yöntemleri.
Ancak bu yöntemleri ikincil piyasadaki küçük bir hisseye ağırlıklı olarak yatırdığınızda, fırtına geldiğinde likidite zirvede sıkıca kaynaklanmış olur.
13F'i teslim ettiği 16 Kasım günü, SharonAI de üçüncü çeyrek raporunu açıkladı; çeyrek geliri yalnızca 9,93 milyon dolardı. Bu yılın Eylül ayında şirket, Avustralya'nın Yeni Güney Galler eyaletinde Albury yakınlarında terk edilmiş bir kağıt fabrikasının arazisini yaklaşık 50 milyon Avustralya dolarına satın alarak veri merkezi tesisine dönüştürmeyi planlamıştı. O günün kapanışına kadar hisse fiyatı 20,13 dolara düştü; Aschenbrenner'ın elindeki 8,07 milyon hisse yalnızca 160 milyon dolar değerindeydi ve beş ay önce yatırdığı gerçek paraya göre yaklaşık yüzde yetmiş oranında erimişti.
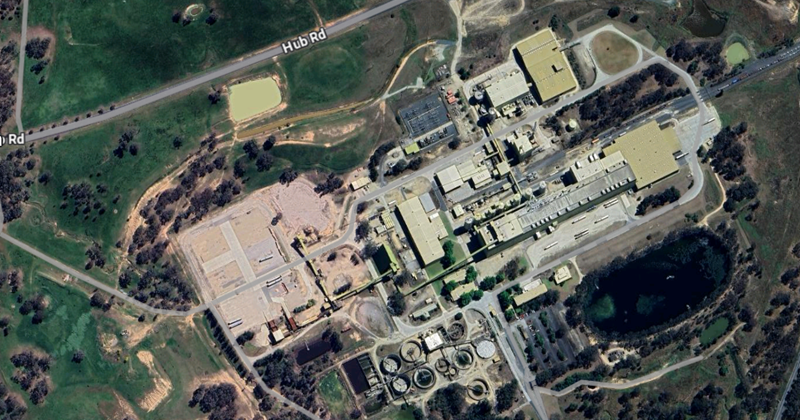
SharonAI'nin satın aldığı Avustralya'daki Ettamogah eski kağıt fabrikası arazisi
Görsel kaynağı: Data Center Dynamics
Daha da kötüsü, Eylül ayında opsiyonlara çevirerek yeniden satın aldığı birkaç hisse de pek iyi durumda değildi.
İşlem tarihleri ile hisse fiyatlarını karşılaştırdığınızda, toparlanmanın peşinden giderek geri döndüğü görülüyor. CNBC'nin 11 Eylül tarihli haberine göre, Eylül başında Bloom ve benzeri hisselerin opsiyonlarını yeniden satın almıştı; 11 Eylül kapanış fiyatına göre Bloom, 29 Temmuz'daki zararına satış öncesine kıyasla yüzde 68, Nebius ise yüzde 52 daha pahalıydı. Sonuç olarak 30 Eylül'den sonra AI altyapı hisseleri bir kez daha derin bir düşüş yaşadı; Nebius ve Sandisk'in her ikisi de yarı yarıya değer kaybetti. 16 Kasım'a gelindiğinde Nebius'un hisse fiyatı, Temmuz sonunda Citadel'e satılan kanlı dip fiyatından bile yüzde 28 daha düşüktü; Sandisk de yüzde 20 daha düşüktü.
Temmuz ayındaki o çöküşü dört kat kaldıraca bağlayabilirdi, Wall Street'teki meslektaşlarının onun açık kartlarına keskin nişancı gibi ateş etmesine bağlayabilirdi. Ama Ekim ve Kasım'a gelindiğinde, tüm banka teminatlarını çekmişti ve piyasada onun pozisyonlarını zorla tasfiye eden ikinci bir yüz milyar dolarlık oyuncu da yoktu.
「AGI'nin can damarı」 olarak gördüğü o hisseler neden hâlâ düşüyor?
Kaymakam ve elektrik sayacı
Cevap aslında iki yıl önceki ünlü yazısında saklı; yalnızca o zaman yarısını doğru yazmıştı.
「Arz tarafındaki en büyük katı kısıt, muhtemelen elektrik olacak.」 Sadece hastalığı teşhis etmekle kalmadı, aynı zamanda kendinden emin bir şekilde reçetesini de yazdı: ABD'nin doğalgaz rezervleri yeter de artar; 100 gigavatlık bir hesaplama kümesini beslemek için yaklaşık 1200 ek kuyu açmak yeterli olacak; çevre onayları gevşetildiği ve federal düzenlemeler önünü açtığı sürece her şey çözülecek. Yazısında ABD'yi «yeni düzeyde bir ulusal kararlılık» göstermeye çağırdı ve ardından şunu ekledi: «ABD'nin inşaat kapasitesine kimse yetişemez, en azından kırmızı eyaletlerde (Cumhuriyetçilerin yönettiği eyaletler).»
Ancak iki yıl sonra gerçekler, elektriğin hiçbir zaman bir kararlılık meselesi olmadığını, sıkıcı, önemsiz ve kimsenin öne geçemediği bir fizik ve idari mesele olduğunu kanıtladı.
Epoch AI'nin en son istatistiklerine göre, 2028 sonuna kadar planlanan en büyük tek tesis yaklaşık 2 gigavat düzeyinde; 10 gigavat ölçeğine çok uzak. Bu yılın temmuz ayında ABD'nin en büyük bölgesel şebeke operatörü PJM kapasite ihalesi düzenledi; elektrik fiyatı doğrudan federal onaylı üst sınıra dayandı, şebeke açığı 6831 megavata ulaştı, ancak gerçekten eklenebilecek veya yükseltilebilecek üretim kapasitesi yalnızca acınacak düzeyde 525 megavattı. 164 milyar dolara ulaşan şebeke kapasite maliyetinin yaklaşık 6,3 milyar doları veri merkezleri tarafından zorla yukarı çekildi.
Bedel hızla sıradan insanlara yansıdı; bu yıl ABD'de konut elektrik fiyatları ortalama %5,4 arttı. Sanayi tarafında, büyük bir güç transformatörü sipariş etmek artık teslimat için yaklaşık 128 hafta beklemeyi gerektiriyor; yeni bir üretim projesinin şebekeye bağlanmak için kuyrukta bekleme süresinin medyanı 5 yılı aşıyor.
Hatta büyük umutlar bağladığı kırmızı eyaletler bile ona sert bir darbe indirdi. Bu yılın 21 Eylül'ünde, enerji devi Teksas'ın Cumhuriyetçi Valisi Greg Abbott aniden tüm veri merkeziyle ilgili eyalet izinlerinin onaylanmasını durdurma emri verdi. Goldman Sachs'ın tahminine göre, ABD genelindeki benzer durdurma emirleri, ülkedeki planlanan veri merkezi kapasitesinin %45'ini doğrudan tıkayabilir.
Aschenbrenner'ın kendi 13F'sinde, 11,25 milyon dolarlık spot pozisyonunu oluşturan Fermi, eski Teksas Valisi ve eski ABD Enerji Bakanı Rick Perry'nin bizzat bir araya getirdiği bir enerji altyapı şirketi. Kırmızı eyaletlerde enerji işi yapmak için bundan daha güçlü bir siyasi kaynak olamaz. Planları korkutucu derecede görkemli: Teksas, Amarillo yakınlarında Texas Tech Üniversitesi'ne ait yaklaşık 5000 dönümlük araziyi kiralayıp 11 ila 17 gigavatlık bir süper enerji parkı inşa etmek; önce doğalgazla temel üretim yapmak, ardından dört adet AP1000 nükleer reaktör ünitesi devreye almak.
Ekim 2025'te Fermi halka arz oldu; ikinci işlem gününde hisse fiyatı 36,99 dolara ulaştı.
Ardından, gerçek dünyanın sıkıntıları birbiri ardına üst üste geldi. Önce Amazon ile yapılan büyük hesaplama gücü anlaşması sonuçsuz kaldı, ardından bir kurucu ortak yönetim kurulu tarafından "ağır ihmal" gerekçesiyle doğrudan işten çıkarıldı, eski Vali Perry'nin kendisi bile şirket yönetim kuruluna yeniden seçilemedi, önceden anlaşılan hesaplama gücü kiracısı TensorWave anlaşmayı tek taraflı feshetti ve en kritik olan 5 gigavatlık gaz emisyon izni, tam da Vali Abbott'un askıya alma emrinin kurşununa denk geldi.
5 Kasım'da Fermi'nin hisse fiyatı 1,44 dolara düştü, ayak bileğinden kesilme bile yetersiz kalırdı.
Tıkanan sadece Teksas değildi. Diğer büyük pozisyonu Nebius'un New Jersey eyaleti Vineland'de Microsoft için özel olarak hazırladığı hesaplama gücü kampüsü, saha işletmecisinin geçici dizel güç kaynağını erken çekmesi nedeniyle Bloom'un yakıt hücrelerinin gelip kurulmasını boşuna beklemek zorunda kaldı, kısmi hesaplama gücü teslimatları 2027'nin ikinci çeyreğine kadar ertelenmek zorunda kaldı.
5 Kasım'da, ABD ara seçimlerinin bitiminden sonraki ikinci işlem gününde, Sandisk tek günde %22 düştü, SharonAI %20 değer kaybetti. Bloom Energy o gün NTT DATA ve Google'dan toplamda 1600 megavatı aşan iki dev sipariş aldığını yüksek sesle duyurmuş olsa bile, hisse senedi yine de %16 düştü.
Massachusetts Üniversitesi bu yılın ağustos ayında bir kamuoyu araştırması yaptı, ABD genelinde kendi mahallelerinin yakınında AI veri merkezi kurulmasını destekleyenlerin oranı sadece %11'di. Ayrıca Motley Fool'un istatistiklerine göre, bu yıl ABD'nin dört bir yanında veri merkezi yer seçimiyle ilgili yerel referandumlar ve duruşmalarda muhalefet 41 oturumun 40'ını kazandı.
Bakışı bir kat daha derine indirdiğinizde, bir başka nedenin de AI'nın artık saf bir "bit" sektörü olmaktan çıkmış olması olduğunu göreceksiniz.
Leopold, AI'nın bit dünyasından atom dünyasına çarpacağını en erken gören ve on milyarlarca doları atomlara yatırmaya cesaret eden Silikon Vadisi yatırımcılarından biri olabilir. Onun gerçeklikle olan uyumsuzluğu, "darboğaz" kelimesini nasıl okuduğunda yatıyor.
Ekonomi alanında parlak bir öğrenci ve Silikon Vadisi VC'sinin mantık çerçevesinde darboğaz, aşırı kıtlık anlamına gelir, kıtlık ise tekel fiyatlandırma gücü ve aşırı kâr anlamına gelir. Ancak yıllardır çimento, çelik ve elektrik şebekesiyle uğraşan sanayicilerin gözünde darboğaz, işin durup malzeme beklenmesi, bütçe aşımı, yerel anlaşmazlıklar ve ufukta görünmeyen bir geri dönüş süresi anlamına gelir. Ağırlıklı olarak yatırım yaptığı bellek yongaları ise iliklerine kadar eski usul, güçlü döngüsel bir iştir.
Meslekler arası dağlar kadar fark var. Stok döngüsünün bir yıl içinde brüt kâr marjını yüzde seksenden eksi %30'a nasıl düşürdüğünü kendi gözlerinizle görmüş olmanız, yerel çevre koruma bürosunun memurlarıyla muhatap olmuş olmanız, bir gaz emisyon izni için kaç kaşe basılması gerektiğini bilmeniz ve bir siyasi rüzgârın vali seçim kürsüsünden eyalet elektrik şebekesi sevk merkezine kadar ne kadar yol kat etmesi gerektiğini de bilmeniz gerekir.
Yapay zeka işi giderek ağırlaşıyor, ihtiyaç duyduğu bilgi yapısı çoktan değişti.
Borçlanma dalgası
Mühendislik ve siyaset arasındaki sürtüşmenin yanı sıra, atom dünyasının bir sorunu daha var: aşırı derecede nakit tüketiyor ve giderek artan bir şekilde borç alınan parayı tüketiyor.
İşin garibi, Aschenbrenner bunu iki yıl önce kendisi de dile getirmişti.
2024'teki dört saatten uzun ünlü podcast'inde, sunucu Dwarkesh Patel ona son derece keskin bir soru sordu: dot-com balonu sırasında birçok kişi internetin dünyayı değiştireceğini doğru görmüş, ancak yanlış zamanda alıp satarak sonunda kazancı kaçırmıştı, "got the thesis right but timed it wrong". Podcast metninde, efsanevi isim Stanley Druckenmiller'in 2000 yılı baharında teknoloji hisselerini zirveden alarak yaşadığı acı geçmişe işaret eden bir köprü bağlantısı da vardı.
O sırada Leopold, yapay zeka endüstri zincirinin iletim sırasını kendinden emin bir şekilde sıralamıştı: para önce Nvidia'ya, ardından TSMC'ye, bellek çiplerine ve elektrik altyapısına akacak, sonunda Google gibi büyük şirketlere ulaşarak yıllık 100 milyar dolarlık yapay zeka geliri elde edilecekti. Ayrıca ağzından şu kehanet de kaçıvermişti: hesaplama kümeleri ve robot fabrikaları inşa edenler "çılgınca borçlanacak" ve hatta toplumun genel reel faiz oranını yükseltecekti.
Borçlanma dalgası gerçekten de zamanında geldi.
Medyanın Fed'in 13 Kasım tarihli en son "Finansal İstikrar Raporu"na aktardığına göre, bu yılın ilk 10 ayında dünya genelinde yapay zeka hesaplama gücüyle ilgili tahvil ve borç ihraç hacmi 680 milyar doları aşmış durumda; oysa ChatGPT'nin yeni patladığı 2023 yılında bu rakam yalnızca yaklaşık 130 milyar dolardı.
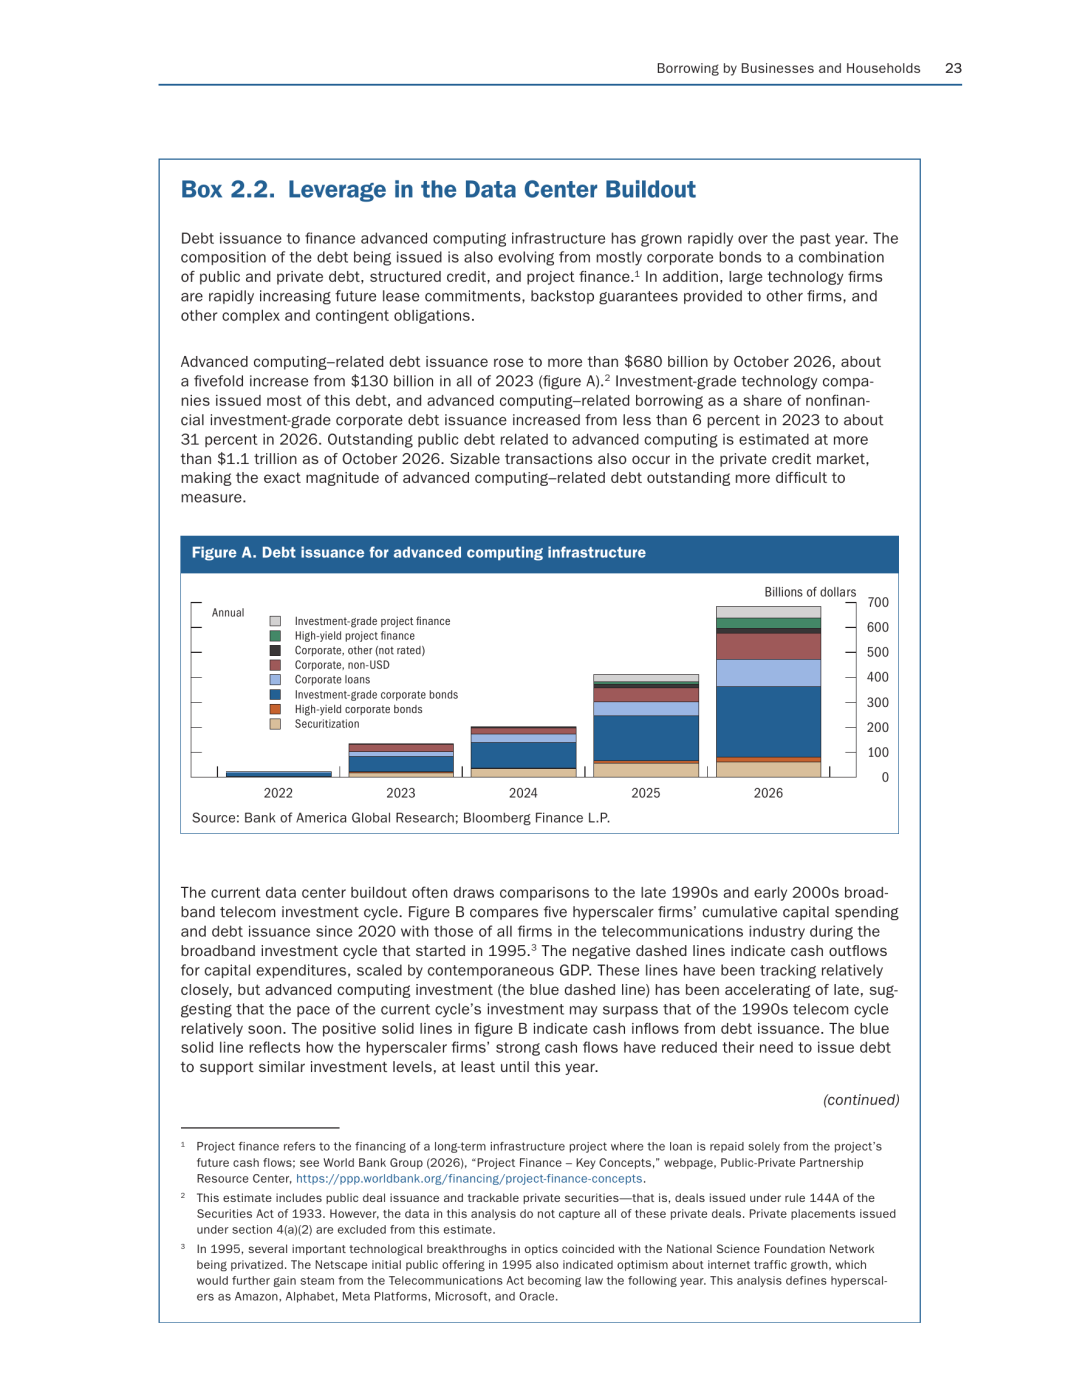
Fed Kasım 2026 "Finansal İstikrar Raporu" | Kaynak: Fed
Başlangıçta çizdiği o kusursuz iletim zincirine bakacak olursak: terminal yapay zeka yazılım gelirleri fırlıyor, teknoloji devlerini sürekli sermaye harcamalarını artırmaya itiyor, banknotlar boru hattı boyunca çipler, bellek, elektrik ve veri merkezlerine akıyor. Uzun yazısında, 2026 civarında Google veya Microsoft ölçeğindeki bir şirketin yalnızca yapay zekadan yıllık 100 milyar dolar gelir elde edeceğini öngörmüştü.
Peki gerçeklik hangi noktaya geldi? Microsoft'un en son mali raporunda açıkladığı yapay zeka yıllık geliri yaklaşık 37 milyar dolar.
Gelir gerçekten artıyor, ancak büyük kısmı OpenAI, Anthropic gibi önde gelen laboratuvarlar ve mutlak tekel konumundaki Nvidia'nın elinde kalıyor; zincirin ortasındaki ikinci sınıf Neocloud'lar, yakıt hücresi fabrikaları ve madencilikten dönüşen şirketler ise şu aşamada esas olarak yüksek ekipman amortismanı ve tahvil faizlerinden pay alıyor. Üst akış gelirleri ile alt akış altyapı yatırımları arasındaki o yüz milyarlarca dolarlık uçurum, tamamen Wall Street'in tahvil ihraç makinesiyle dolduruluyor.
Ve onun tüm gücüyle yatırım yaptığı Nebius, SharonAI, Bloom ve bir dizi madencilik şirketi, tüm endüstri zincirinin en kırılgan, yeni borçla eski borcu çevirmeye en bağımlı halkası.
İki yıl önce tüm sektörün çılgınca borçlanmasını isabetle öngörmüştü, iki yıl sonra ise tüm servetini bankanın kredi kartını kesmesinden en çok korkan borçluların üzerine yatırdı.
Bir tasfiye
Wall Street kurallarına göre, altı ay içinde yüz milyarlarca dolarlık pozisyonu zorunlu tasfiyeye ve zararına satışa sürükleyen, ardından opsiyon pozisyonu değiştirerek bir tur daha kaybeden genç bir fon yöneticisinin kariyeri temelde sona erebilir.
Ama burası Silikon Vadisi.
30 Temmuz'da, Citadel'in yüzde doksan iskontoyla topladığı haberi finans çevrelerinde yayılırken, milyarder eski efsanevi hedge fon yöneticisi John Arnold X'te anlamlı bir cümle paylaştı: "Geçmişteki tasfiyelerin en iyi sayısı, birdir."
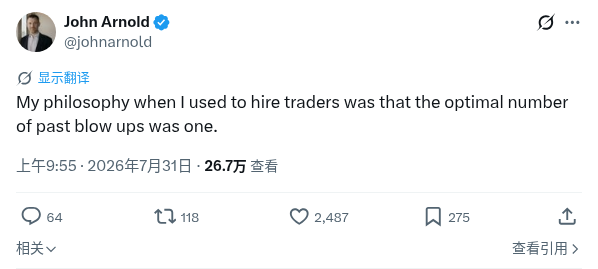
John'un tweeti | Kaynak: X
Ertesi gün, Silikon Vadisi'nin gözde teknoloji podcast'i TBPN'in açılış bölümünde başlık doğrudan "Leopold is Back" olarak atıldı. Oldukça kara mizah niteliğinde, aynı programın ikinci yarısında nicel fon Numerai'nin kurucusu Richard Craib stüdyoya oturdu ve konuşulan ana konu tam da "yatırımcı kahraman tapınması"ydı.
7 Ağustos'a gelindiğinde Bloomberg bir haber yayınladı: Silikon Vadisi'nin zirve yatırımcıları, yüz milyarlarca dolar kaybeden bu gençten kaçmak bir yana, etrafında yeniden toplanıyor ve yeni paralarını onun fonuna sokmak için sıraya giriyorlardı. Sequoia Capital ortağı Pat Grady açıkça sahneye çıkarak onun önümüzdeki uzun yıllar boyunca Silikon Vadisi'nin önemli bir figürü olacağını söyledi. Fonun resmi yanıtı da bir o kadar kibirliydi: şimdilik dışarıdan yeni fon kabul edilmiyor.
Wall Street dalga geçiyor, Silikon Vadisi çek veriyor. Bu aykırılık bir ayna gibi Silikon Vadisi'nin birkaç derdini yansıtıyor.
İlk büyük dert, erken olgunluğa duyulan batıl inanç.
Leopold, Almanya'yı neden terk ettiğini birçok kez anlatmıştı; Avrupa toplumunu saran "uzun gelincik sendromu"na katlanamıyordu. Bu, hangi çiçek çevresindekilerden daha uzun boyluysa bahçıvanın onu kesip düzlediği anlamına gelir; sınıftaki en zeki, en çok soru soran çocuğu öğretmen her zaman bir şekilde bastırmaya çalışır.
Almanya sivrilen çiviyi çakar, Silikon Vadisi ise tam tersi; sivrilen çiviye on kat kaldıraç vermeyi sever. 17 yaşındayken Tyler Cowen'ın Emergent Ventures fonundan destek aldı; Cowen bu genci bir kenara çekip kulağına fısıldayarak hayatında gördüğü en üstün genç ekonomistlerden biri olduğunu, "ama en iyisi yüksek lisans yapma" dedi. 19 yaşında Columbia'da birinci olmaktan 22 yaşında OpenAI muhbiri olmaya, oradan 23 yaşında yüz milyar dolarlık fonun başına geçmeye uzanan hikâye; Silikon Vadisi'nin böyle gökten inen bir dahi senaryosuna çok ihtiyacı vardı.
İkinci büyük dert, kıyametvari bir zaman algısı.
165 sayfalık uzun yazısının başında, AGI durumunu gerçekten net gören insanların dünya çapında toplamda sadece birkaç yüz kişi olduğunu ve bunların büyük çoğunluğunun San Francisco ile birkaç önde gelen AI laboratuvarında toplandığını yazıyor.
Eski OpenAI yönetim kurulu üyesi Helen Toner, The Atlantic'e verdiği röportajda, devasa zararının özünde "tek bir kesin varış noktası" olan tek boyutlu bir dünya görüşünden kaynaklandığını belirtti. Onun akıl yürütmesine göre, 2027'de süper zekâya giden varış noktası çoktan çakılmışsa, yoldaki teminat tamamlama çağrıları, yerel çevre ajansı duruşmaları, transformatör teslimat gecikmeleri hepsi önemsiz tarihsel gürültüden ibarettir. Bu kıyamete koşar adım zaman algısında risk yönetimi yapmak neredeyse korkaklık gibi görünür.
Üçüncü büyük dert, "büyük içgörü" bağımlılığı.
AI programlama şirketi Replit'in kurucusu Amjad Masad, Silikon Vadisi'nin "içgörü afrodizyaki (Insight Porn)"na karşı aşırı bir açlık çektiğini, kim insanlara bir anda gelecek on yılı gördüklerini hissettiren büyük bir anlatı yazabilirse en kısa sürede tüm piyasanın parasını ve dikkatini çekebileceğini söyledi. Çok satan yazar Tim Ferriss ona "AI dünyasının Nostradamus'u" diyor, ülkedeki borsacılar ise "AI borsa tanrısı" diyor. Trader kılığının altında, en üstün zanaatı aslında dikkat çekmek.
Son olarak, durmak bilmeyen bir ideolojik saf tutma.
Hesap patlaması yaşandıktan sonra podcast sunucusu Dwarkesh Patel ilk anda destekleyici bir paylaşım yaparak dibi gördükten sonra bu arkadaşıyla daha da gurur duyduğunu söyledi; diğer tarafta ise hızlandırmacılık (e/acc) kampının lideri Guillaume Verdon bu çöküşü "etkili fedakârlıkla içli dışlı rasyonalistlere" indirilmiş sert bir tokat olarak gördü. İki taraf da simülasyondaki risk yönetimi detaylarını hiç önemsemiyor; hepsi onun net değer eğrisini birbirini bombalamak için silah olarak kullanıyor.
Ancak, kıyıda alkış tutanlarla suyun içinde gerçek parayla ders ücreti ödeyenler hiçbir zaman aynı grup olmadı.
Ona ilk para veren eski LP'lerin çoğu, Silicon Valley'nin yeni teknoloji zenginleri ve üst düzey aile ofisleriydi. Temmuz ayındaki %67'lik geri çekilmeye göğüs germelerine rağmen, yıl başından bu yana net değerleri hâlâ yaklaşık +%80 pozitif getiriye sahipti ve fon kurulduğundan beri de birkaç katına çıkmıştı; doğal olarak yerlerinde sağlam oturuyorlardı.
Gerçekten zirvede mahsur kalanlar ise sonradan akıma kapılıp içeri dalanlardı. Düzenleyici belge Form D'ye göre, bu yıl Mart'tan Eylül'e kadar, yani "altı ayda %439 kazanç" efsanesinin Silicon Valley'de dolaştığı o aylarda, bu fonun kümülatif taahhüt tutarı 7,57 milyar dolar arttı ve yeni katılan yatırımcı sayısı 79 arttı. Quant devi Jane Street, bu yıl Temmuz ayında tek başına yaklaşık 15 milyar dolar zarar etti ve raporlara göre bunun önemli bir kısmı bu fonda kaybedildi.
Peki fırtınanın tam merkezindeki kendisi ne durumdaydı?
İki yıl önce bir podcast'te kendi kozlarını çok soğukkanlı bir şekilde analiz etmişti. AGI'nin yaklaşmakta olduğu bir dönemin arifesinde, elinde gerçekten hızla değer kaybeden varlığın aslında beşeri sermaye olduğunu söylemişti: "Columbia Üniversitesi'nde sınıf birincisiydim. Beni farklı kılan şey zekamdı." Ama dört yıl sonra, zekanın kendisi makineler tarafından tamamen otomatikleştirilebilir.
Arkadaşı o sırada şaka yapmıştı: Bu hedge fonunu kurmak, onun kişisel olarak kesin kazançlı bir "mükemmel hedge"ti. Eğer AGI gerçekten öngördüğü gibi üç-beş yıl içinde gelirse, değer kaybedecek beşeri sermayesini çoktan yüz milyarlarca finansal sermayeye dönüştürmüş olacaktı; AGI gelmezse ve fon tamamen batarsa bile, "Ben hâlâ yirmili yaşlarımdayım ve hâlâ o son derece zeki insanım."
Bu sözde bir sorun yok. Wall Street'i alt üst ettikten sonra, bu yıl gerçekten de henüz yirmili yaşlarındaydı.
Durumsal Farkındalık
2006'da, 32 yaşındaki Kanadalı dahi trader Brian Hunter, hedge fonu Amaranth Advisors'ta kış ve bahar doğal gaz vadeli işlemleri arasındaki fiyat farkına bahis oynadı; tek başına tüm şirketin kârını sırtladı ve fonun varlık büyüklüğü bir ara 9,2 milyar dolara ulaştı. O yılın Eylül ayında, hava tahminleri ve piyasa fiyat farkı aniden tersine döndü ve Amaranth sadece bir ay içinde kül oldu, 6 milyar dolardan fazla zarar etti.
O sırada yangından faydalanarak Amaranth'ın enerji pozisyonlarını indirimli fiyattan devralan iki kurum da tam olarak Citadel ve JPMorgan Chase'ti.
Ve o asrın büyük iflasında, Brian Hunter'ın karşı tarafında durup büyük kazanç sağlayan kişi, yine sadece 32 yaşındaki Teksaslı doğal gaz trader'ı John Arnold'du. O yıl, onun Centaurus Energy fonu %317'lik şaşırtıcı bir getiri elde etti.
Daha sonra, iflasın ardından Hunter yeniden ayağa kalkmayı denedi; 2007'de yoğun bir şekilde yeni bir fon kurmaya çalıştı ve bir dönem 800 milyon dolarlık abonelik niyeti aldığı bildirildi, ancak sonunda düzenleyici davalar nedeniyle açılamadı; 2014'te ABD Emtia Vadeli İşlemler Ticaret Komisyonu ile anlaşarak ceza ödedi ve kalıcı işlem yasağını kabul ederek sektörden tamamen çekildi.
Tam yirmi yıl sonra, X'te hafifçe "geçmişteki iflasların en iyi sayısı birdir" diyerek gençlerin imdadına yetişen kişi, o yılların kazananı John Arnold'du. Hatta The Atlantic muhabirine, Leopold'un Temmuz ayındaki yüz milyar dolarlık hezimetinin uzun döngü içinde sadece bir "küçük bir ara sahne" olduğunu söyledi.
Daha geriye gidilirse, Leopold'un bizzat kendi elleriyle attığı, ince ipuçlarıyla dolu bir başka arka plan da var.
İki yıl önceki podcast bölümünde Dwarkesh, ona Silikon Vadisi'nin vaftiz babası Peter Thiel hakkında bir biyografi kitabından bahsederken, Thiel'in gençliğinde bizzat makro hedge fonu işine girdiğinde performansının aslında oldukça kötü olduğunu da araya sıkıştırdı.
Aschenbrenner o anda hemen söze girdi ve ses tonunda her şeyi gören bir açıklıkla şöyle dedi: "Patladı. Bu bir karşı örnek, fazla teorik."
Dwarkesh kitaptaki bir değerlendirmeyi aktardı: Thiel'in fonu özünde "hedge fonu kabuğu içinde bir düşünce kuruluşu"ydu.
Bunu duyan 23 yaşındaki Aschenbrenner'in gözleri parladı: "Tam da yaratmak istediğim şey bu."
Peter Thiel'in o dönemde büyük iniş çıkışlar yaşayan, 7 milyar dolardan tasfiyeye kadar giden fonunun adı Clarium Capital'ti. Tesadüf o ki, bugün Leopold ile birlikte işlem masasında ortak portföy yöneticisi olarak oturan Carl Shulman da gençliğinde Clarium Capital'te çalışmıştı.
Ünlü uzun makalesinin başlığı olarak kullandığı ve fonun kapısına bastığı "Situational Awareness (Durumsal Farkındalık)" kavramı, en erken I. Dünya Savaşı dönemindeki hava muharebe pilotlarına kadar izlenebilir; bu terimi ise Kore ve Vietnam savaşlarından sonra ABD Hava Kuvvetleri pilotları yaygınlaştırdı.
Amerikalı insan faktörleri mühendisi Mica Endsley, on binlerce kez atıf alan klasik makalesinde "durumsal farkındalık"ı kademeli olarak ilerleyen üç adıma ayırmıştı. Birinci katman, ortamdaki temel unsurları algılamak; ikinci katman, bu unsurların bir araya geldiğinde ne anlama geldiğini anlamak; üçüncü katman ise bir sonraki saniyede hangi duruma dönüşeceklerini öngörmek.
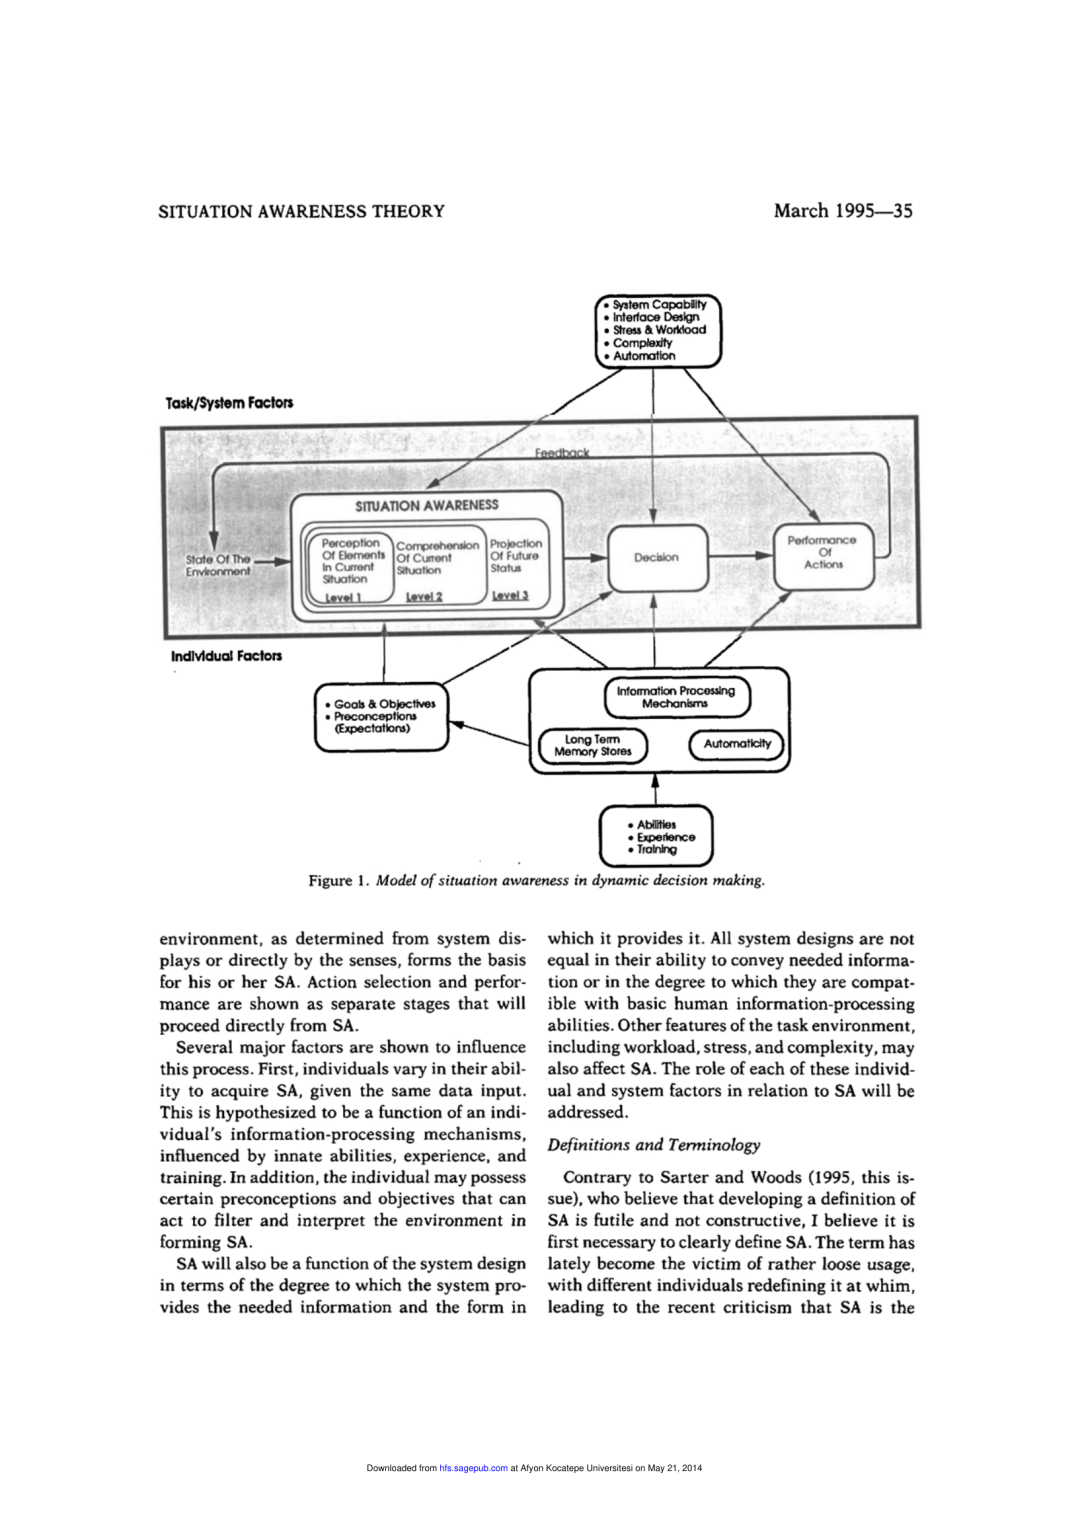
Mica Endsley'in 1995 tarihli makalesinde öne sürdüğü durumsal farkındalık modeli
Görsel kaynağı: Endsley'in orijinal makalesi
Her katman, bir önceki katmanın sağlam temeli üzerine basmak zorundadır.
Endsley daha sonra 1989 ile 1992 yılları arasında ABD'deki büyük havayolu şirketlerinde pilotların insan hatası nedeniyle meydana gelen uçak kazalarını istatistiksel olarak inceledi. Bu kazaların %88'inde pilotların «durumsal farkındalık» sorunu yaşadığını, gözlerini uzaktaki bir hedefe veya gösterge panelindeki tek bir okumaya dikip, burunlarının dibinde buzlanan kanadı ve hızla düşen irtifa göstergesini gözden kaçırdıklarını tespit etti.
İki yıl önce, 23 yaşındaki Leopold Aschenbrenner San Francisco'da bir mikrofonun önünde oturmuş, tüm dünyaya büyük bir özgüvenle şöyle sesleniyordu:
«Bizim durumsal farkındalığımız, New York'taki o parayı yöneten adamları çok ama çok geride bırakacak.»
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler