SemiAnalysis araştırma raporu: Çip talebi beklentileri neden düşürüldü ve Nvidia'nın gelir beklentileri neden büyük ölçüde aşağı yönlü revize edildi?
Orijinal başlık: Hızlandırıcı Talebi ve Sevkiyat Görünümünde Aşağı Yönlü Revizyon; Yükü En Çok Nvidia Taşıyor
Orijinal yazar: Myron Xie ve Ivan Chiam
Editörün notu: Bir Nvidia Feynman Ultra'nın ortalama satış fiyatı, SemiAnalysis'in iki model sürümü arasında yaklaşık 77 bin dolar fark ediyor. 13 Kasım'da bu yarı iletken araştırma kuruluşu, bu çipin ortalama satış fiyatı tahminini yaklaşık 175 bin dolardan 98 bin dolara indirdi; bu da yaklaşık %44'lük bir düşüş anlamına geliyor. Yüksek bant genişliğine sahip bellek (HBM) maliyetlerindeki gerileme bunun bir kısmını açıklıyor; geri kalan düzeltme ise analistlerin Nvidia'nın fiyatlama gücüne ilişkin yeni değerlendirmesini yansıtıyor. Büyük müşterilerin elindeki alternatifler arttıkça, Nvidia'nın yeni nesil çipler için talep edebileceği prim önceki beklentilerin altında kalabilir.
Bu revizyon yalnızca Nvidia ile sınırlı değil. SemiAnalysis, 2028 yılı küresel yapay zeka hızlandırıcı harcama tahminini 1,054 trilyon dolardan 758 milyar dolara indirdi; bu da yaklaşık 300 milyar dolarlık bir düşüş demek. Yeni modele göre, 2030 yılına kadar yıllık harcama hâlâ 900 milyar doları aşacak ve 2026'nın iki katından fazla olacak. Artış hâlâ kayda değer, ancak öncü yapay zeka laboratuvarlarının üçüncü çeyrekteki net yeni yıllıklandırılmış yinelenen geliri yavaşladı ve yatırımcılar da veri merkezlerine yönelik finansmanı sıkılaştırdı. Büyük müşteri satın alma taahhüdü bulunmayan projelerde, çip siparişlerinin gerçeğe dönüşebilmesi için genellikle önce veri merkezini kimin finanse edeceği, elektrik bağlantısını kimin yapacağı ve ekipmanı kimin satın alacağı sorularının çözülmesi gerekiyor.
Nvidia'nın karşılaştığı baskı iki tür müşteriden kaynaklanıyor. Anthropic, hesaplama gücünü Google TPU, Amazon Trainium ve iki GPU üreticisi arasında dağıtabiliyor. OpenAI hem kendi çipini geliştiriyor hem de AMD ile yaptığı varant anlaşmasından potansiyel kazanç elde edebiliyor. Aynı zamanda Nvidia, çip tedarikçileri arasında yeni nesil bulut hizmeti sağlayıcılarına en fazla maruz kalan şirket konumunda. Bu müşterilerin önce GPU'ları satın almak için fon toplaması, ardından hesaplama gücünü kiralayarak yatırımı geri kazanması gerekiyor. Önde gelen alıcıların daha fazla seçeneği var; finansmanla büyüyen alıcıların ise sipariş vermesi daha da zorlaşıyor. Bu iki baskının birleşmesiyle SemiAnalysis, Nvidia'nın 2030 sevkiyatlarına karşılık gelen hesaplama ürünleri gelir tahminini %66 oranında düşürdü.
Broadcom ile MediaTek karşılaştırması ise bu rekabette gözden kaçan bir hesabı ortaya koyuyor. Her iki şirket de TPU projesinde yer alıyor; MediaTek daha düşük sistem maliyeti sunabiliyorken, Broadcom arazi, elektrik, veri merkezi ve ekipman finansman düzenlemelerine destek sağlama kapasitesine sahip. Nakit sıkıntısı çeken alıcılar için bir sistemin nihai olarak ne kadar tutacağı ile bugün ne kadar nakit çıkması gerektiği iki farklı satın alma eşiğidir. Çip rekabeti tüm veri merkezine yayıldıkça, müşterilerin projeyi hayata geçirmesine yardımcı olabilen tedarikçilerin sipariş alma şansı da artıyor.
Aşağıdakiler orijinal metindir:
TL;DR
·SemiAnalysis, 2028 yılı hızlandırıcı harcama tahminini 1,054 trilyon dolardan 758 milyar dolara düşürdü; 2030 tahmini ise eski sürüme göre yaklaşık %40 daha düşük.
·Öncü yapay zeka laboratuvarlarının üçüncü çeyrekte net yeni yıllıklandırılmış tekrarlayan gelir artışı yavaşladı; borç ve öz sermaye yatırımcıları da yapay zeka altyapısına yönelik finansmanı sıkılaştırdı. Büyük bulut sağlayıcılarından satın alma taahhüdü olmayan projeler özellikle kırılgan.
·Yüksek bant genişliğine sahip bellek (HBM) fiyat varsayımlarının aşağı yönlü revize edilmesi, hızlandırıcı harcama beklentilerindeki düşüşün başlıca nedenlerinden biri. Yeni modelde, bit cinsinden HBM talebi yıllık bazda hâlâ artıyor.
·Nvidia'nın hem miktar hem de fiyat varsayımları aşağı yönlü revize edildi. Sevkiyata karşılık gelen hesaplama ürünleri geliriyle ölçüldüğünde, 2027-2030 tahminleri sırasıyla %22, %39, %56 ve %66 düşürüldü.
·Broadcom'un 2026-2030 özel çip kümülatif gelir tahmini %11 düşürüldü; bu esas olarak HBM fiyat indirimlerinden kaynaklanıyor. MediaTek'in Anthropic için tasarladığı Triggerfish'in tüm yaşam döngüsü sevkiyat tahmini %42 düşürüldü.
·AMD'nin ileriye dönük harcama tahminleri de aşağı yönlü revize edildi, ancak varant işlemi Meta ve OpenAI nezdindeki çekiciliğini artırdı. Amazon Trainium'un 2027 ve 2028 sevkiyat tahminleri önceki seviyesinde korundu.
Talep tahmini düzenlemeleri
Tüm tahmin dönemi boyunca yapay zeka çipleri ve sunucularının sevkiyat, harcama ve elektrik talebi tahminlerini düşürdük; 2028-2030 tahminleri daha fazla etkilendi. Bu düşüş üç yönlü düzenlemeyi yansıtıyor: sevkiyat azalması, fiyat düşüşü ve 2029 ile 2030 için gelecekteki hızlandırıcı projelerinde daha düşük tek çip güç tüketimi varsayımı.
Genel olarak tahminlerimizi şu nedenlerle düzenledik.
1、Tüm ekosistemdeki token toplam gelir beklentilerini yeniden değerlendirdik; özellikle çeşitli öncü yapay zeka laboratuvarlarının üçüncü çeyrekteki net yeni yıllıklandırılmış tekrarlayan gelir (ARR) artışının yavaşlamasını dikkate aldık. Bu nedenle, gelirin genel hesaplama maliyetini daha sürdürülebilir şekilde karşılayabilmesi için yeni arz tahminimizi düşürdük; son raporumuzda belirttiğimiz gibi. Bu laboratuvarların gelirleri konusunda hâlâ piyasa konsensüsünden daha iyimseriz ve öncü yapay zeka yeteneklerinin konuşlandırılıp yüksek yatırım getirisi elde edilebileceği birçok alan görüyoruz. Ancak altyapı inşasının finansman bulup bulamaması, sermaye piyasası katılımcılarının genel beklentilerine bağlı; bu da bir sonraki noktaya getiriyor.
2、Sermaye piyasaları halihazırda sıkılaşmış durumda; hem borç hem de öz sermaye yatırımcıları, özellikle hiper ölçekli bulut sağlayıcılarının satın alma taahhüdünde bulunmadığı projeler olmak üzere, yapay zeka altyapı inşasıyla ilgili sermaye harcamalarına finansman sağlama konusunda daha isteksizler. Bu konuyu finansman çerçevesi raporumuzda ele almıştık. Bu durum, veri merkezlerinin arazi geliştirmesi, elektrik altyapısı ve ana bina inşasını azaltacak; etkilenen projeler daha çok hiper ölçekli bulut sağlayıcı desteğinden yoksun projelerde yoğunlaşacak ve sistemlerin konuşlandırılması için kullanılabilir elektrik de buna bağlı olarak azalacak.
3、ABD ara seçimlerinin sonuçları, başlangıçta 2027'nin ikinci yarısında ve 2028'in ilk yarısında devreye alınması planlanan 5,8 GW'lık ABD veri merkezi kapasitesinin ertelenmesine yol açtı. Düzenleyici faktörlerden kaynaklanan ek gecikmeler de 2028 yılı toplam veri merkezi kapasitesini aşağı çekiyor. Analizimizde bu faktörü de dikkate aldık; bu faktör gerçekten de son dönemde hesaplama gücü ekipmanı sevkiyatlarında bir miktar azalmaya yol açtı, ancak önceki iki faktörün daha önemli olduğunu vurguluyoruz.
İndirim oranı çip platformları ve tedarikçiler arasında tutarlı değil. Analiz çerçevemize göre müşteriler, birim toplam sahip olma maliyeti performansı (perf/TCO) ve birim güç tüketimi performansı (perf/W) en iyi olan çipleri öncelikli olarak tercih etmeye devam edecek ve bunun üzerine finansman koşullarını dikkate alacak. Bu göstergelerde en geride kalan platformlarda kesinti oranı daha büyük olacak. Sonuç olarak, en büyük darbe Nvidia'ya gelecek ve harcama kesintilerinin büyük kısmı Nvidia'da yoğunlaşacak. Bunun yanı sıra, ASIC projelerinde MediaTek'in TPU projesinin de etkilenmesini bekliyoruz, çünkü finansman kapasitesi Broadcom'unkinden daha zayıf. Aşağıdaki grafik, hızlandırıcı ve HBM ile ilgili toplam harcamalardaki değişimi özetlemektedir.
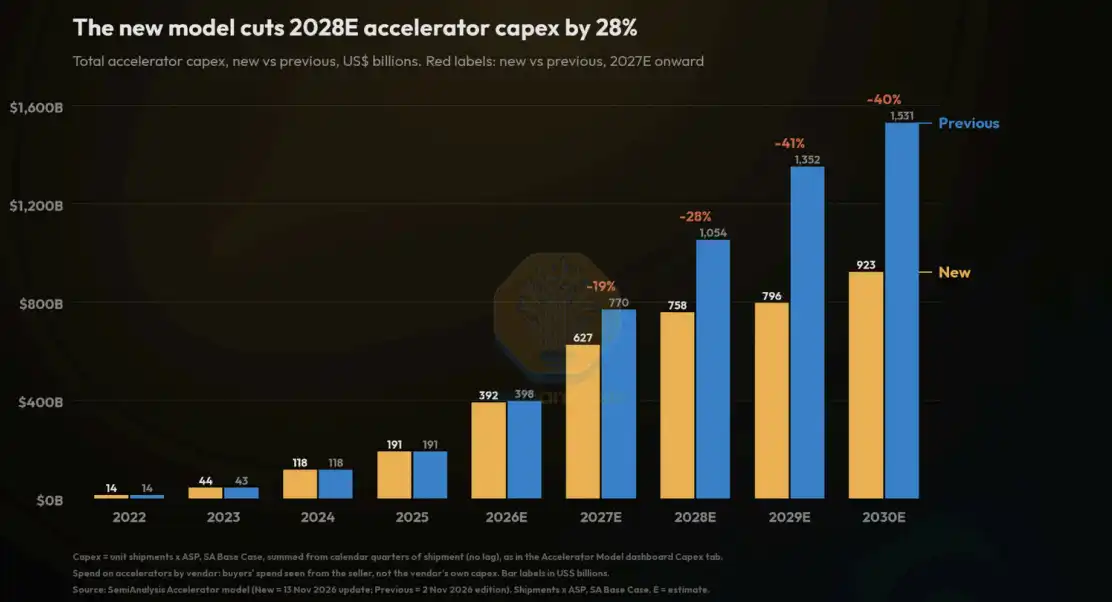
Yeni model, 2028 yılı hızlandırıcı sermaye harcaması tahminini %28 oranında aşağı çekiyor. Toplam hızlandırıcı sermaye harcaması, yeni ve eski model karşılaştırması, milyar dolar cinsinden. 2027 tahmin değerinden itibaren kırmızı rakamlar yeni modelin eski modele göre değişimini gösterir. Sarı yeni sürüm, mavi eski sürüm.
Toplam harcamadaki düşüş esas olarak fiyatların gerilemesinden kaynaklanıyor. Sevkiyat tahminlerinin aşağı çekilmesiyle HBM arz-talep ilişkisi daha dengeli hale geldi; bu nedenle HBM fiyat varsayımlarımızı da düşürdük. Daha fazla ayrıntı için aynı dönemde yayımlanan bellek modeli güncellemesine bakınız. Bu doğrultuda, HBM fiyatlarındaki değişimi malzeme listesi maliyetindeki (BOM) değişimi yansıtacak şekilde her çipin tahminine dahil ettik. Feynman'dan başlayarak Nvidia'nın gelecek ürünleri için ortalama satış fiyatındaki (ASP) düşüş, aynı zamanda daha düşük kâr marjını ve HBM maliyetlerindeki değişimi de yansıtıyor. Bu, yapay zeka donanım pazarındaki rekabetin önemli ölçüde arttığını gösteriyor.
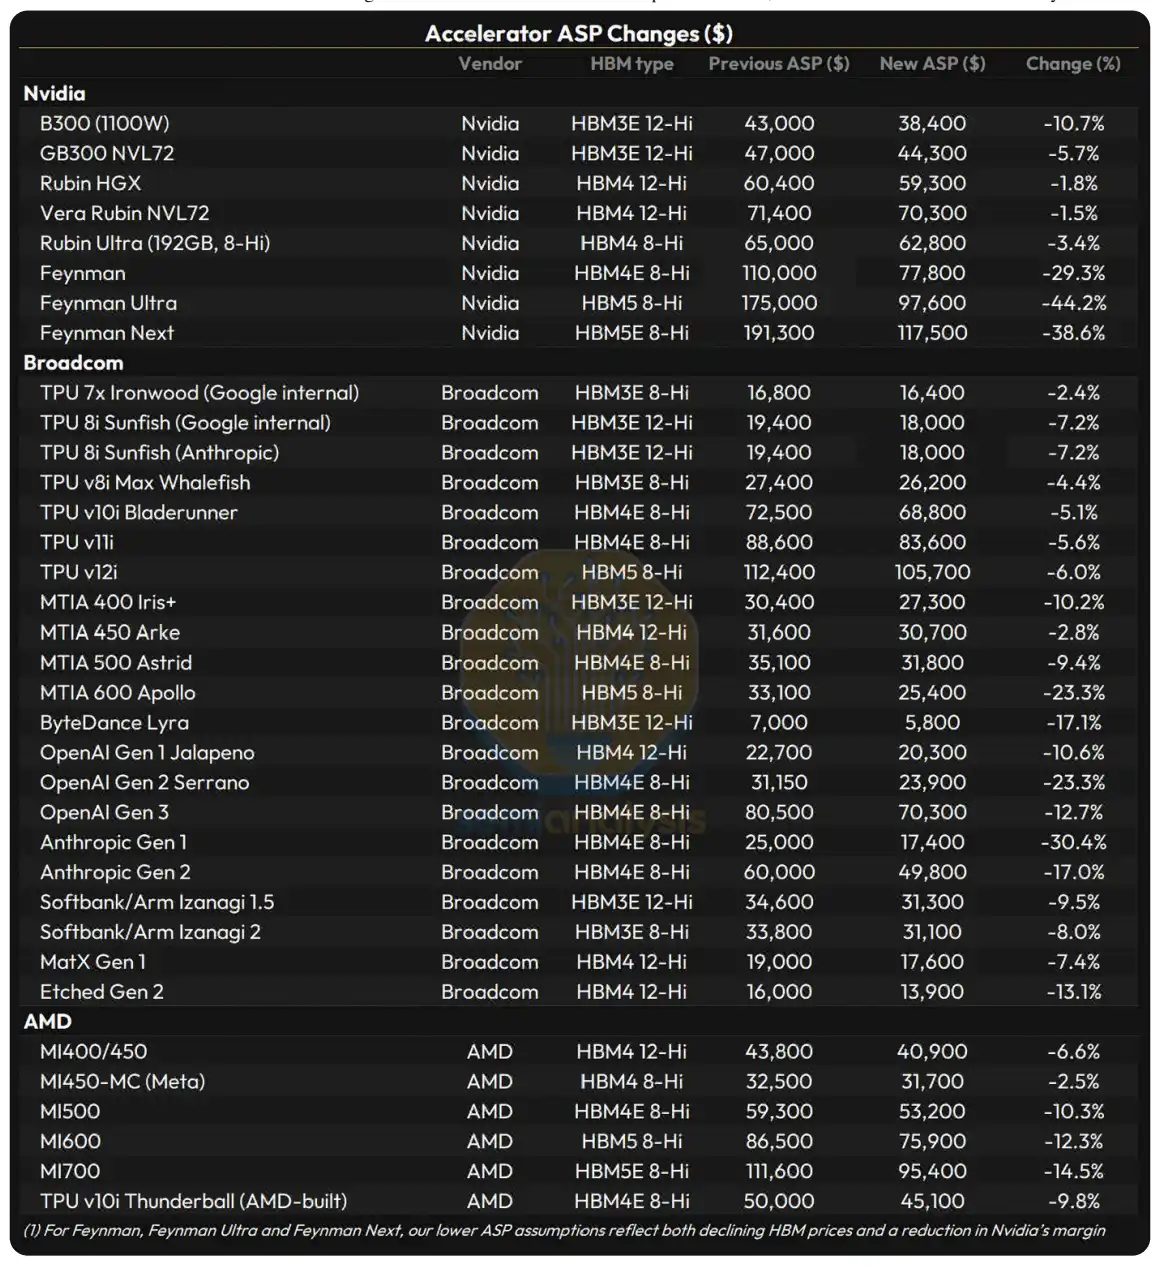
Hızlandırıcı ortalama satış fiyatı (ASP) düzeltmesi, dolar cinsinden. Ürün modeli, tedarikçi, HBM türü, eski model ortalama satış fiyatı, yeni model ortalama satış fiyatı, değişim oranı (%). Kaynak: SemiAnalysis.
2027 yılı için daha önce öngörülen harcama artışının önemli bir kısmı fiyat artışlarından, özellikle de bellek fiyatlarındaki artıştan kaynaklanıyordu. Dolayısıyla, sonraki fiyat düşüşü tedarik zincirinin daha "normal" bir duruma döndüğü anlamına geliyor.
Fiyat değişimleri aynı zamanda sevkiyatlara karşılık gelen silikon alanının ve bit cinsinden HBM talebinin neden hâlâ arttığını ve nominal harcamadan daha hızlı büyüdüğünü açıklıyor.
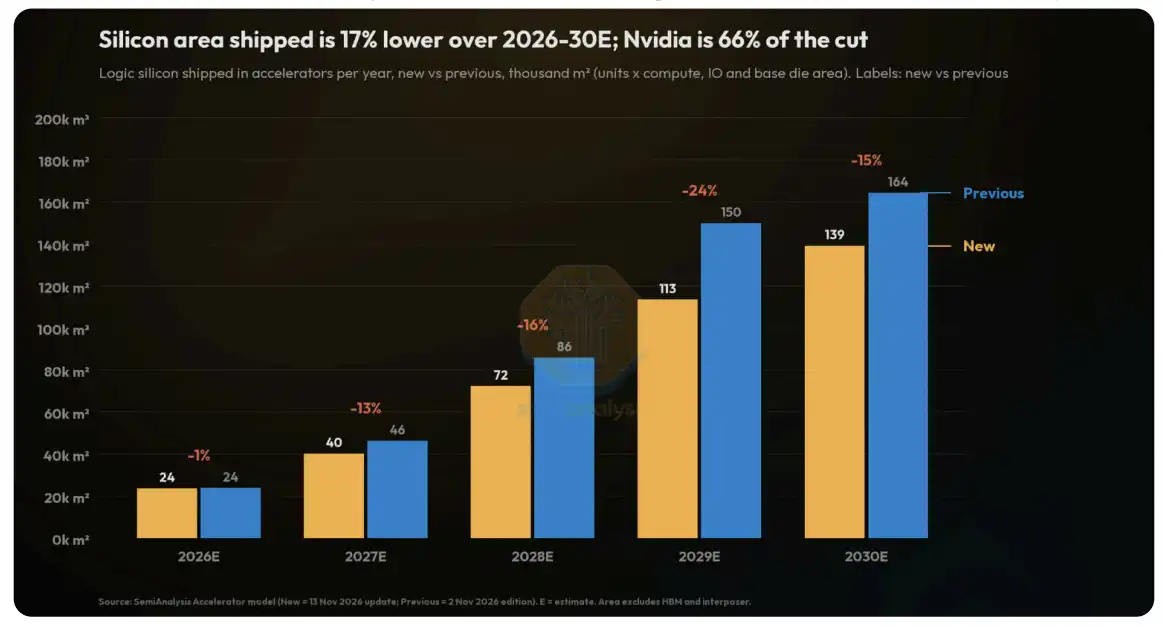
2026-2030 yılları için öngörülen sevkiyatların toplam silikon alanı %17 aşağı yönlü revize edildi; aşağı yönlü revizyonun %66'sı NVIDIA'dan kaynaklanıyor.
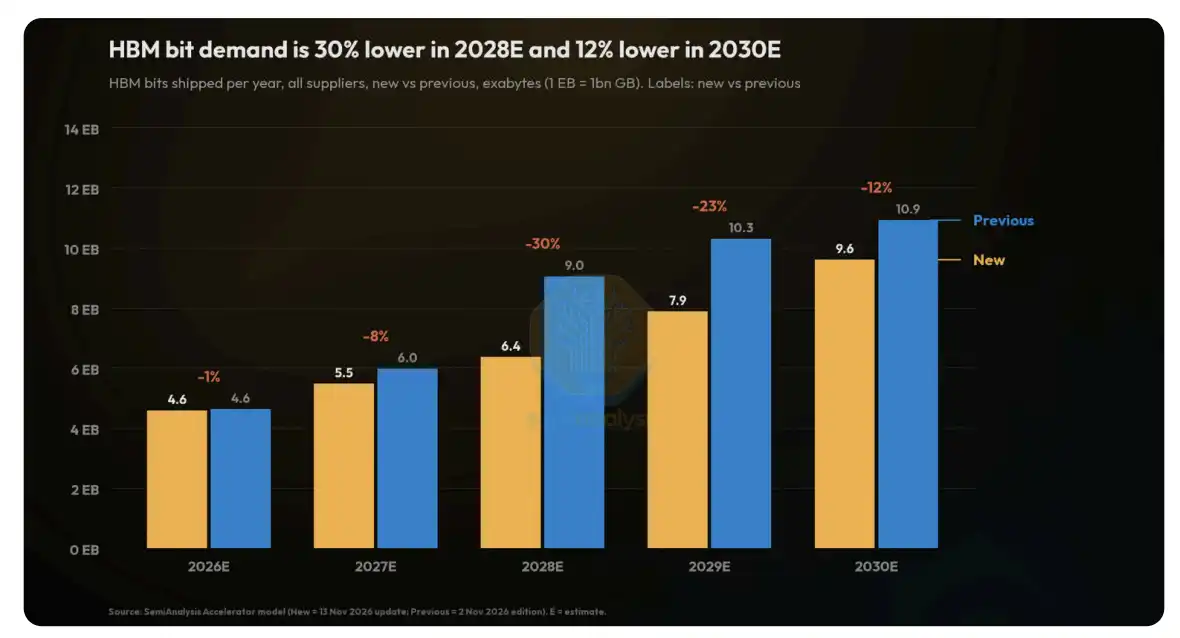
2028 yılı HBM bit talebi tahmini %30, 2030 yılı tahmini ise %12 aşağı yönlü revize edildi.
AI güç talebi tahminleri de aşağı yönlü revize edildi. Bu, hem azalan sevkiyatların hem de çip başına güç tüketimi varsayımlarındaki düşüşün ortak sonucudur. Güç hâlâ kısıtlayıcı bir faktör olduğundan, gelecekteki ürün yol haritalarının çiplerin maksimum güç tüketimini düşüreceğini öngörüyoruz. Güç talebindeki düşüş aynı zamanda, veri merkezi modelimizde revize edilen 2027-2029 küresel (Çin hariç) güç arzı tahminlerine göre, bu sevk edilen ekipmanların konuşlandırılmasını tamamlamak için yeterli güce sahip olacağı anlamına geliyor.
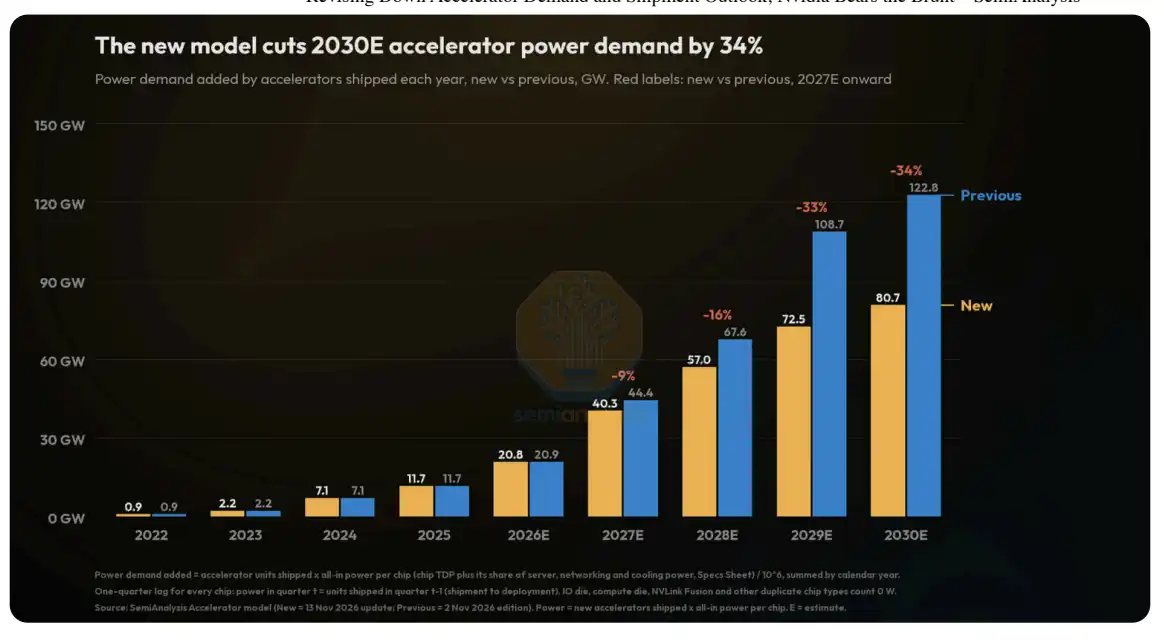
Yeni model, 2030 yılı hızlandırıcı güç talebi tahminini %34 aşağı yönlü revize ediyor.
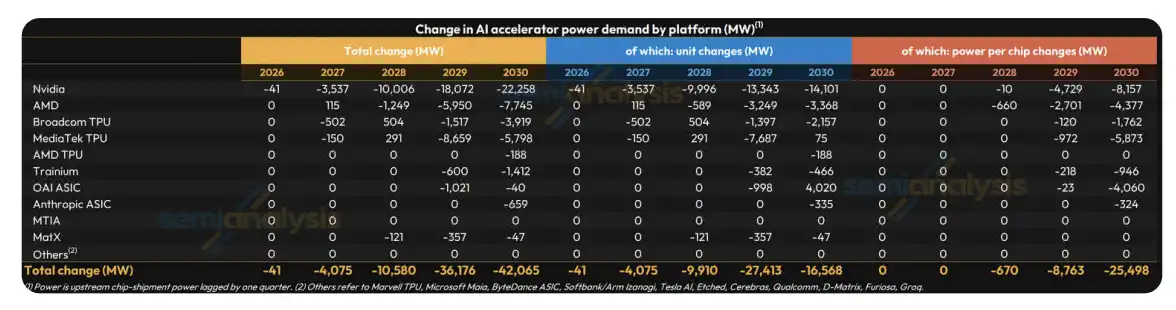
Platform bazında AI hızlandırıcı güç talebi değişimleri, MW cinsinden.
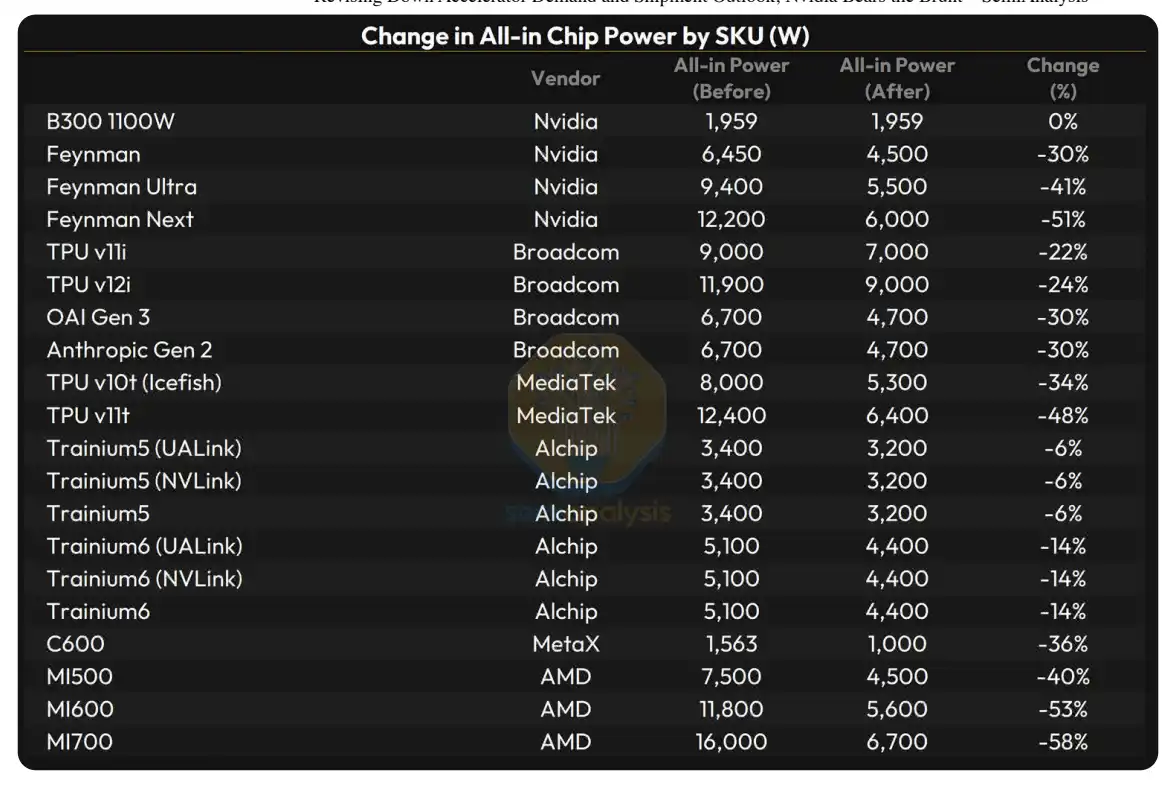
Çip modeli bazında toplam güç tüketimi değişimleri, W cinsinden.
Şimdi bu değişiklikleri tedarikçi ve platform bazında tek tek ele alacağız.
NVIDIA
Hesaplama ürünü gelirleri açısından, NVIDIA'nın 2027, 2028, 2029 ve 2030 sevkiyat tahminlerini sırasıyla %22, %39, %56 ve %66 oranında önemli ölçüde aşağı yönlü revize ediyoruz. Toplam güç tüketimi açısından ise sırasıyla %14, %35, %50 ve %59 aşağı yönlü revize ediyoruz. Feynman'dan başlayarak, HBM maliyet değişimlerini hesaba katmanın yanı sıra ortalama satış fiyatı varsayımlarını da further düşürdük, çünkü NVIDIA'nın diğer projelere karşı rekabetçiliğini koruyabilmesi için daha düşük kâr marjlarını kabul etmesi gerektiğini düşünüyoruz. Feynman'ın tahmini satış fiyatı yaklaşık 110 bin dolardan yaklaşık 78 bin dolara, Feynman Ultra yaklaşık 175 bin dolardan yaklaşık 98 bin dolara, Feynman Next ise yaklaşık 191 bin dolardan yaklaşık 118 bin dolara düşürüldü. Fiyat ve sevkiyat hacminin aynı anda aşağı yönlü revize edilmesi, NVIDIA'nın tahmini gelirinin önemli ölçüde düşeceği anlamına geliyor. Revizyonlar GPU, Groq LPU ve bağımsız CPU'ları kapsıyor.
Nvidia talebini en büyük ölçüde aşağı yönlü revize ettik, çünkü öncü yapay zeka laboratuvarlarının hesaplama sistemlerinde Nvidia GPU'ları çekicilik sıralamasında gerilerde yer alıyor. Anthropic'in kullandığı dört büyük hesaplama platformu arasında, yani TPU, Trainium, AMD GPU ve Nvidia GPU, Nvidia GPU en marjinal konumda. Birim maliyet performansı açısından Anthropic diğer platformları tercih ediyor.
GPU'lar OpenAI'nin altyapısında daha önemli bir rol oynasa da, AMD varant işleminden elde edilen kayda değer finansal getiri göz önüne alındığında, AMD GPU'ları oldukça cazip bir seçenek haline geldi. Ayrıca OpenAI, ASIC projeleri Jalapeno ve yeni nesil Serrano'yu öncelikli olarak devreye alacak, çünkü bu çiplerin birim toplam sahip olma maliyeti performansı halihazırda lider konumda.
Bunun yanı sıra Nvidia, tedarikçiler arasında yeni nesil bulut hizmet sağlayıcıları (Neocloud) müşterilerine, özellikle de daha küçük ölçekli uzun kuyruk müşterilere en fazla maruz kalan şirket. Bugün yeni nesil bulut hizmet sağlayıcıları hem proje yürütme hem de finansman kapasitesi açısından çok daha büyük risklerle karşı karşıya. Çinli son kullanıcıların yeni nesil bulut hizmet sağlayıcılarına taahhüt ettiği hesaplama ölçeği de oldukça kayda değer. RASA Yasası'nın yasalaşma olasılığı artıyor gibi görünüyor. Yürürlüğe girmesi halinde, GPU'lara uzaktan erişim ihracat olarak değerlendirilecek ve Çinli müşterilerin gelişmiş GPU'lara uzaktan erişimi ihracat kontrol ihlali oluşturacak.
Son olarak, bu model revizyonunun Jensen Huang'ın Nvidia CEO'luğundan ayrılmasının etkisini hesaba katmadığını belirtiyoruz. Jensen Huang CEO olarak kalmaya devam etse bile aynı revizyonu yapardık. Jensen Huang'ın Nvidia için önemi göz önüne alındığında, bu liderlik değişiminin pazar payı düşüş riskini artıracağını ve düşüşün burada listelediğimiz tahminleri aşabileceğini düşünüyoruz.
Vera Rubin L6 kartlarının sevkiyatının üçüncü çeyrekten dördüncü çeyreğe ertelenmesi nedeniyle 2026 yılının üçüncü ve dördüncü çeyrek tahminlerini de revize ettik. Yaklaşık 100 bin Rubin GPU'yu 2026'nın üçüncü çeyreğinden dördüncü çeyreğine kaydırdık; 2026 yılı Vera Rubin toplam sevkiyatı yaklaşık 980 bin adet olarak korunuyor. GB300 üçüncü çeyrekte yaklaşık 130 bin adet sevkiyat artışıyla bu açığı kapatıyor. Rubin'in üretimi hızlanırken, 2026 dördüncü çeyrek tahminimizde yaklaşık 260 bin adet GB300 ve yaklaşık 150 bin adet H200'ü düşürdük. Bu revizyonların birleşimiyle Nvidia'nın 2026 üçüncü çeyrek toplam geliri yaklaşık 109,1 milyar dolar, dördüncü çeyrek geliri ise yaklaşık 125,3 milyar dolar olacak.
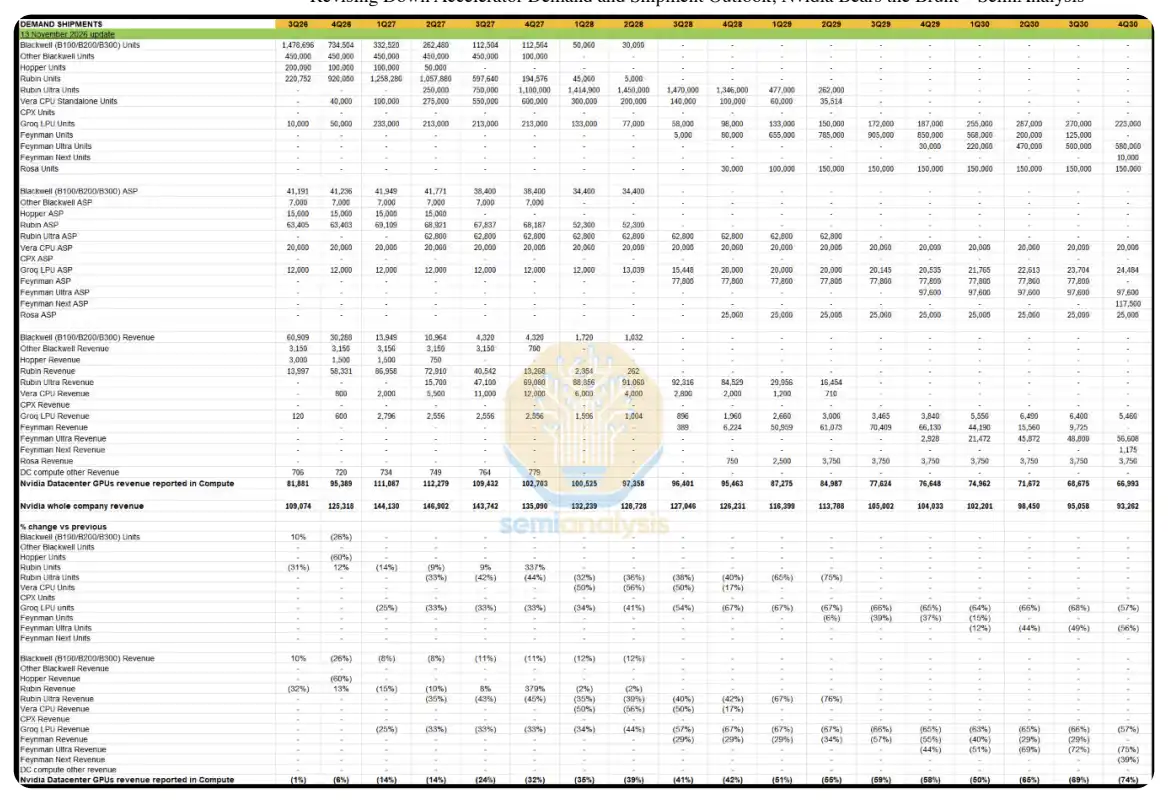
Sevkiyat tahmini (Nvidia). Tablo, 13 Kasım 2026 güncelleme tarihiyle, çeyrek bazında model bazlı sevkiyat, ortalama satış fiyatı ve geliri, ayrıca önceki sürüme göre değişim oranını listeliyor. Özet kalemler, hesaplama işine dahil edilen Nvidia veri merkezi GPU gelirini ve Nvidia'nın şirket geneli gelirini içeriyor. Kaynak: SemiAnalysis.
Broadcom
Broadcom en az etkilenen şirket oldu; 2026-2030 ASIC kümülatif gelir tahmini %11 aşağı revize edildi, bunun başlıca nedeni HBM maliyetlerindeki düşüşün ortalama satış fiyatını aşağı çekmesi, sevkiyat kesintilerinin etkisi ise daha küçük. Broadcom talebinin düşmeyeceğini düşünüyoruz, çünkü üç büyük ASIC projesi (TPU, OpenAI ve Anthropic) son kullanıcılara daha yüksek birim maliyet performansı ve birim güç performansı sunabiliyor; aynı zamanda Broadcom, alacaklıların sağladığı finansman düzenlemelerine destek olma, arazi, elektrik, ana bina ve sistemler için fon sağlama kapasitesine de sahip. OpenAI özelinde, 2029 ikinci nesil Serrano tahmin ölçeğini 1 GW aşağı çektik, aynı zamanda 2030 üçüncü nesil ürün sevkiyatını önemli ölçüde yukarı revize ettik.
TPU sevkiyatlarımızı Google ve Anthropic'i kapsayacak şekilde hafifçe düşürdük. Teksas'taki veri merkezi geliştirmesinin duraklatılmasını beklediğimiz için, başlangıçta 2027'de Anthropic'e teslim edilmesi planlanan 700 MW TPU'yu 2028'e erteledik. Veri merkezi ekibimiz, Crusoe/Goodnight projesinde yaklaşık 275 MW kapasitenin 2027'nin dördüncü çeyreğinden itibaren erteleneceğini, Hubbard'daki Nexus projesinde ise henüz onaylanmamış 330 MW'ın daha risk altında olduğunu öngörüyor. Her iki proje de Anthropic'in TPU'larının konuşlandırılması için kullanılıyor.
Broadcom'un tahminlerini düşürdüğümüz bir diğer proje, startup MatX'ten geliyor. MatX'in belirsizliğinin daha yüksek olduğunu ve finansman bulmasının daha zor olduğunu düşünüyoruz, bu nedenle Anthropic'in MatX çiplerine yönelik talep tahminini düşürüyoruz.
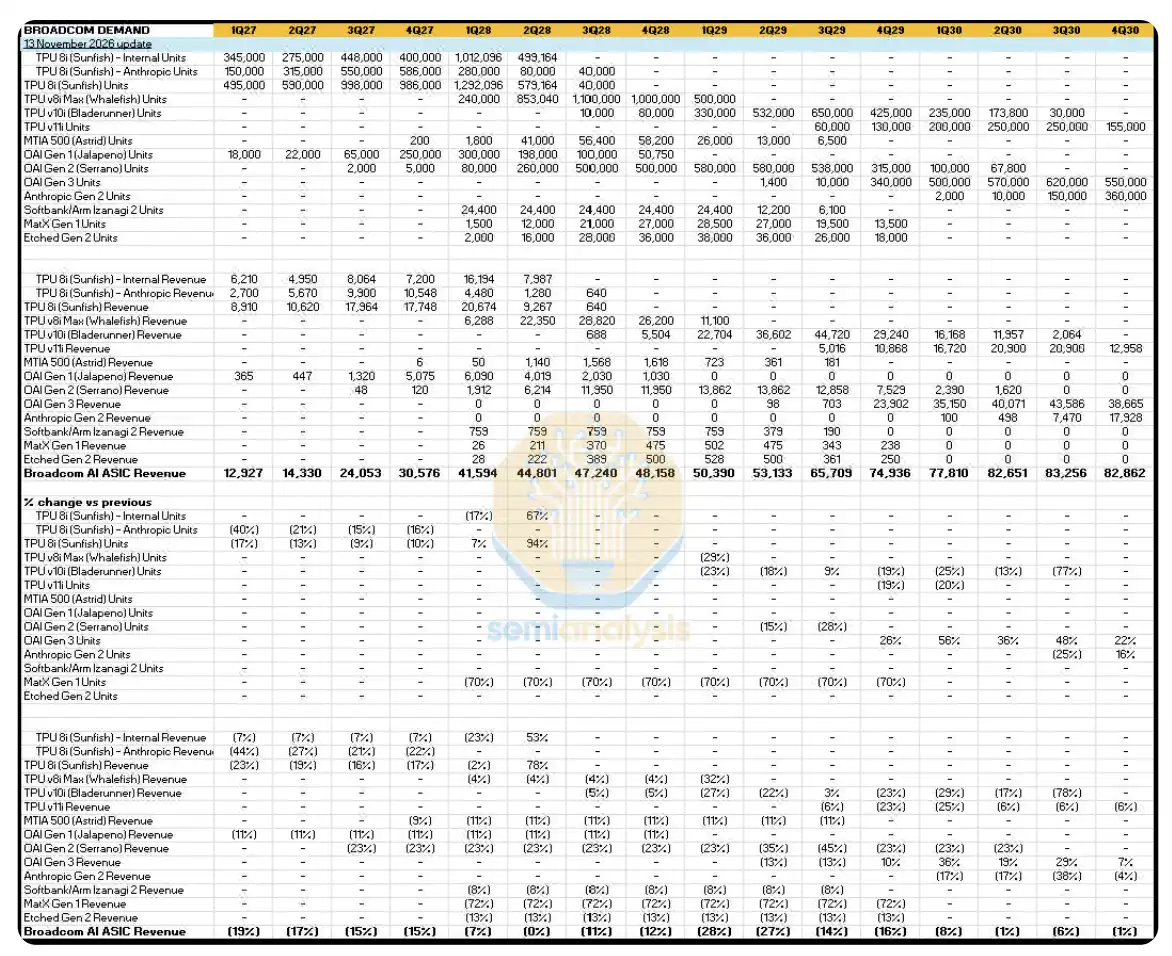
Broadcom talebi. Tablo, 13 Kasım 2026 güncelleme tarihiyle, TPU, OpenAI, Anthropic ve diğer projelerin sevkiyatlarını, gelirlerini ve önceki sürüme göre değişim oranlarını çeyreklik olarak gösteriyor. Özet kalemi Broadcom AI ASIC geliridir. Kaynak: SemiAnalysis.
MediaTek
MediaTek sevkiyatlarımızdaki düşüş daha büyük.
Bu hem finansman faktörlerinin yol açtığı Anthropic talebindeki düşüşü hem de toplam TPU talebine ilişkin yeniden ayarlamamızı yansıtıyor; çünkü modelimize göre MediaTek gelecekte TPU sevkiyatlarının büyük kısmını, özellikle de Google'ın dahili kullanımına yönelik TPU'ları üstlenecek. Bu düşüşe rağmen MediaTek'in 2029-2030 yıllarındaki TPU sevkiyatları hâlâ Broadcom ve AMD/Marvell gibi diğer ortakların üzerinde. Ayrıca MediaTek'in müşterileri HBM'yi kendi satın aldığı için HBM fiyat düşüşlerinin MediaTek'e etkisi yok; dolayısıyla gelir tahminindeki değişiklik tamamen sevkiyat düşüşünden kaynaklanıyor.
Düşüş ağırlıklı olarak TPU v9'un iki ürünü Humufish ve Triggerfish'te yoğunlaşıyor. Humufish'in 2028 ve 2029 yıllarındaki toplam yaşam döngüsü sevkiyatını toplam 470 bin adet düşürüyoruz; bu büyük ölçüde EMIB-T veriminin hâlâ risk altında olmasını yansıtıyor.
Finansman kısıtlarının bu ayarlamanın ana nedenlerinden biri olduğu göz önüne alındığında, Broadcom'un tüm inşaat projesine finansman desteği sağlama kapasitesinin Anthropic için daha önemli olduğunu düşünüyoruz. Bu nedenle en büyük düşüşü TPU v9i (Triggerfish) projesinde yapıyoruz; toplam yaşam döngüsü sevkiyatını %42 düşürüyoruz. Triggerfish, tasarımında Anthropic'in görüşleri dikkate alınarak şekillendirildi ve başlangıçta MediaTek'in Anthropic'e harici olarak satacağı ilk TPU olması planlanıyordu.
Ancak, MediaTek'in genel kâr marjının Broadcom'dan düşük olduğunu da kabul ediyoruz; bu nedenle toplam sistem maliyeti daha düşük ve fon kısıtlı olduğunda cazip hale geliyor. Bu, Google'ın daha fazla finansman sorumluluğu üstlenmesini veya Anthropic'in ön ödemeleri artırmasını gerektiriyor.
Sonraki TPU v10t (Icefish) için 2029'daki hacim artış hızını yavaşlattık ve daha fazla sevkiyatı 2030'a kaydırdık.
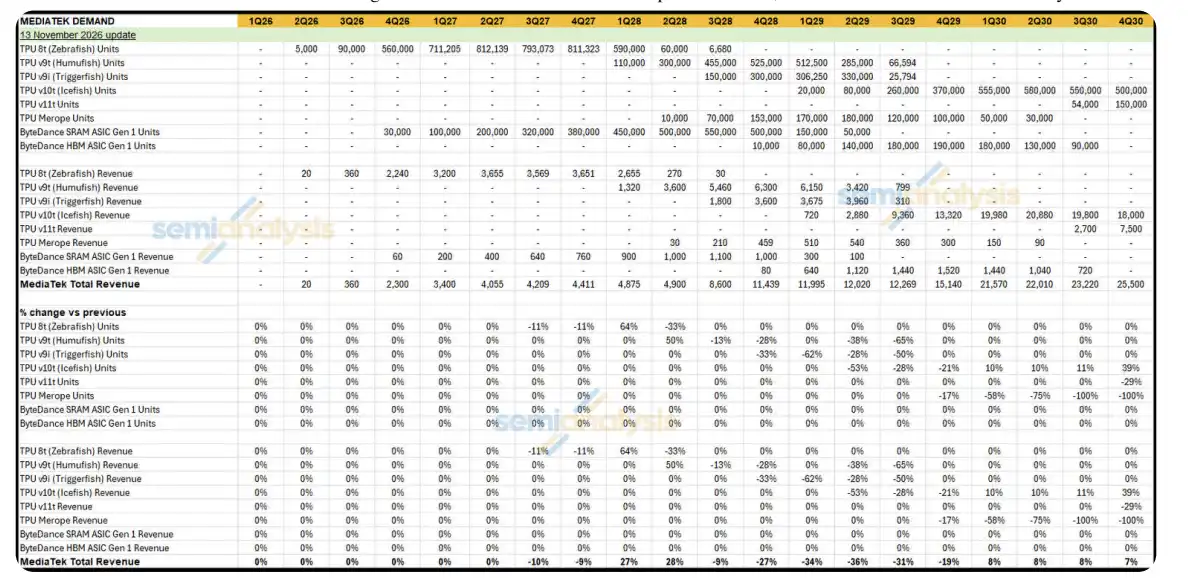
MediaTek talebi. Tablo, 13 Kasım 2026 güncelleme tarihiyle, her TPU modeli ve ByteDance ASIC projesinin çeyrek bazında sevkiyat hacimlerini, gelirlerini ve önceki sürüme göre değişim oranlarını göstermektedir. Özet kalemi MediaTek'in toplam geliridir. Kaynak: SemiAnalysis.
AMD
Toplam güç tüketimi bazında, AMD için 2028, 2029 ve 2030 tahminlerimizi sırasıyla %23, %55 ve %57 düşürdük; harcama bazında ise sırasıyla %29, %35 ve %32 düşürdük. 2027 güç tüketimi tahmini büyük ölçüde sabit kalırken, harcama tahmini %11 düşürüldü. AMD de ticari çiplerini açık pazarda satan bir tedarikçi olsa da, gelir düşüşü Nvidia'dan daha az; çünkü AMD'nin hiper ölçekli bulut sağlayıcıları ve öncü AI laboratuvarları müşterilerine maruziyeti daha fazla; bu müşteriler arasında Meta, OpenAI ve Anthropic yer alıyor. Meta ve OpenAI için varant anlaşmaları, AMD sistemleri satın almayı neredeyse tereddütsüz bir seçim haline getiriyor. Anthropic'in varant anlaşması yok, ancak AMD'nin fiyatlandırmasının Anthropic için hâlâ çok avantajlı olduğunu düşünüyoruz. Çıkarım başına dolar performansı açısından AMD, Anthropic için TPU'dan sonra ikinci en cazip seçenek.
Ayrıca, kısa vadede, 2026'nın dördüncü çeyreğindeki daha güçlü üretim artışını yansıtmak için MI400'ün hacim artış zamanını öne çektik. Yaklaşık 25 bin MI400 ve yaklaşık 30 bin Meta özel versiyonu MI450-MC'yi 2027'nin dördüncü çeyreğinden 2026'nın dördüncü çeyreğine taşıdık.
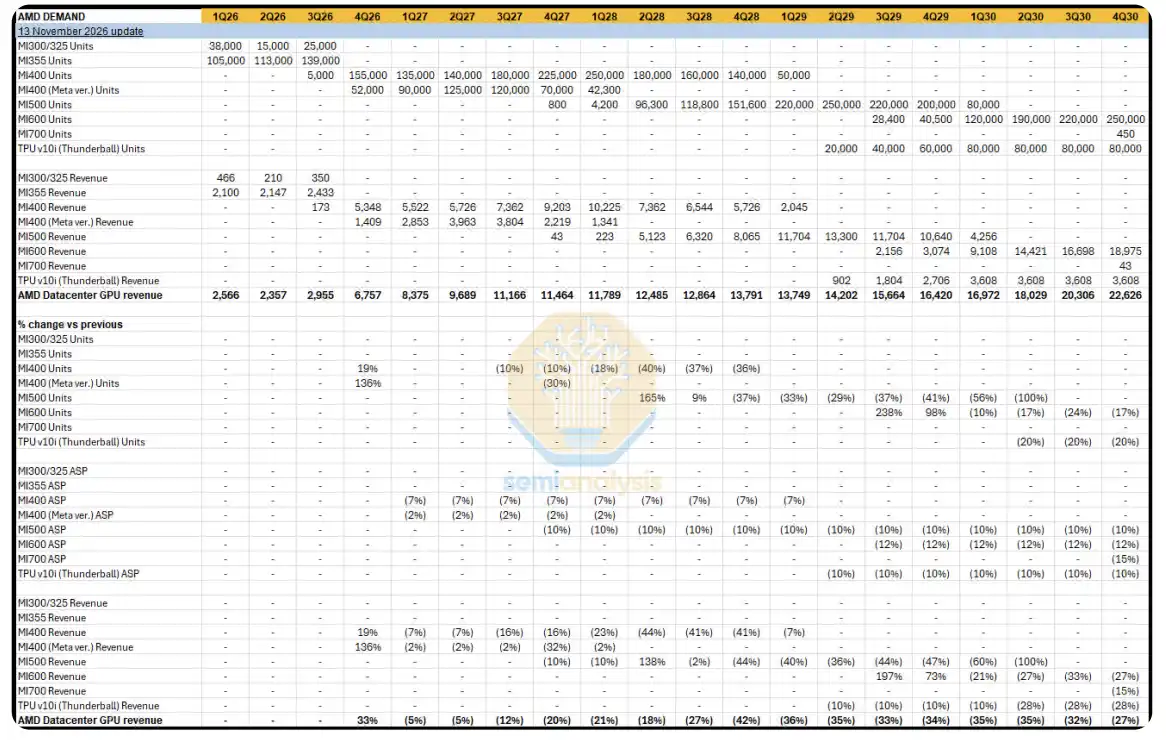
AMD talebi. Tablo, 13 Kasım 2026 güncelleme tarihiyle, her modelin çeyrek bazında sevkiyat hacimlerini, gelirlerini ve önceki sürüme göre değişim oranlarını göstermekte ve ortalama satış fiyatındaki değişim oranlarını listelemektedir. Özet kalemi AMD veri merkezi GPU geliridir. Kaynak: SemiAnalysis.
Amazon Trainium
2027 ve 2028 için Trainium sevkiyat tahminlerimizi koruyoruz. 2029 için, Trainium4'ün üstleneceği tahmin edilen sevkiyatı Trainium5'e aktarıyoruz ve Trainium5'in yaşam döngüsünü 2030'a kadar daha da uzatırken Trainium6'nın hacim artış ölçeğini düşürüyoruz. Trainium'un yakın vadeli sevkiyat tahminlerini koruyoruz; çünkü Amazon'un inşaat halindeki ve hazırlık aşamasındaki veri merkezi proje stoku oldukça bol ve büyük ölçüde etkilenmedi. Ayrıca, Trainium'un üretim maliyeti çok daha düşük, dolayısıyla son müşteriler için maliyet de düşük. Amazon ayrıca stratejik nedenlerle Anthropic ve OpenAI gibi kilit müşterilerin Trainium kullanan projelerine sübvansiyon sağlamaya istekli.
Diğer ayarlamalar
TPU v9i (Whalefish) adını TPU v8i Max (Whalefish) olarak değiştirdik.
"B300 1200W" adını "B300 1100W" olarak değiştirdik ve termal tasarım gücünü (TDP) buna göre güncelledik. Çipin toplam güç tüketimi değişmeden kaldı.
ODM modelinde, Microsoft'un 2027 yılı Vera Rubin kabin siparişini 200 adet düşürdük.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler