



329 Traders Prop Up Anthropic's $1.2 Trillion 'Valuation,' AI Anxiety Finally Has a Price
Yazar | Sleepy
Dün bir makale gördüm, başlığı şöyleydi: "Küresel AI Yeni Kralı Doğuyor! Anthropic Değeri 1.2 Trilyon Doları Aşıyor, İlk Defa OpenAI'yi Geride Bırakıyor".
Bu başlık gerçekten bu çağı anlayan bir başlık, AI var, bir çıkış var, yeni bir kral var ve insanların hayalindeki sayıdan çok daha büyük bir rakam var. Bu bir çınar gibi. Çınar çaldığında, insanların başlarını kaldırmadan durmaları zordur.
Bu 1.2 trilyon dolarlık değerlemesi nereden geliyor? Aslında bu, zincir üstü bir Ön-Halka Arz (Pre-IPO) piyasasından geliyor.
Zincir üstü Ön-Halka Arz (Pre-IPO) piyasası dediğimiz şey, normal hisse senetlerini brokır hesabınızda görebileceğiniz şeylerin ticaretini yapmaz. Daha çok "şirketin halka arz öncesi risk pozisyonu" olarak tasarlanmış bir şeye benzer. Bazı insanlar, belirli bir özel şirketin gelecekteki halka arz beklentisini tokenleştirme, SPV veya türev yapılarıyla bölerek, zincir üstünde işlem yaparlar. Bu, normal yatırımcılara önceden erişilemeyen bir pencere açarken, piyasaya anlık bir fiyat sağlar. Anthropic, bu piyasada 1.2 trilyon dolarlık bir değere sahip olarak fiyatlandırıldı.
Son iki yılda, AI'nın insanlara verdiği genel izlenim genellikle "bir yeni çağa katıldım" değil, "yeni çağ benim gözümün önünden geçti" olmuştur. Nvidia yükseldi, bulut sağlayıcıları yükseldi, büyük model şirketleri tur atarak finansman aldılar, ancak gerçek ana hisse genellikle özel pazarda kilitli kaldı. Gemiyi görebiliriz, ancak bilet alamayız. Bu nedenle, OpenAI, Anthropic gibi şirketlere yol açabilecek herhangi bir bilet, kendi filtreyi getirir.
Ancak bu tür anlar ne kadar zor olursa, rakamı başlıkta belirtilenden alıp masaya koymak, bunun aslında nasıl geldiğini görmek o kadar önemlidir. Anthropic belki de şu anda en ciddi şekilde araştırılması gereken AI şirketlerinden biridir. Ancak sorun şu ki, iyi bir şirket, büyük bir çağ, radikal bir fiyat, otomatik olarak aynı şey haline gelmez.
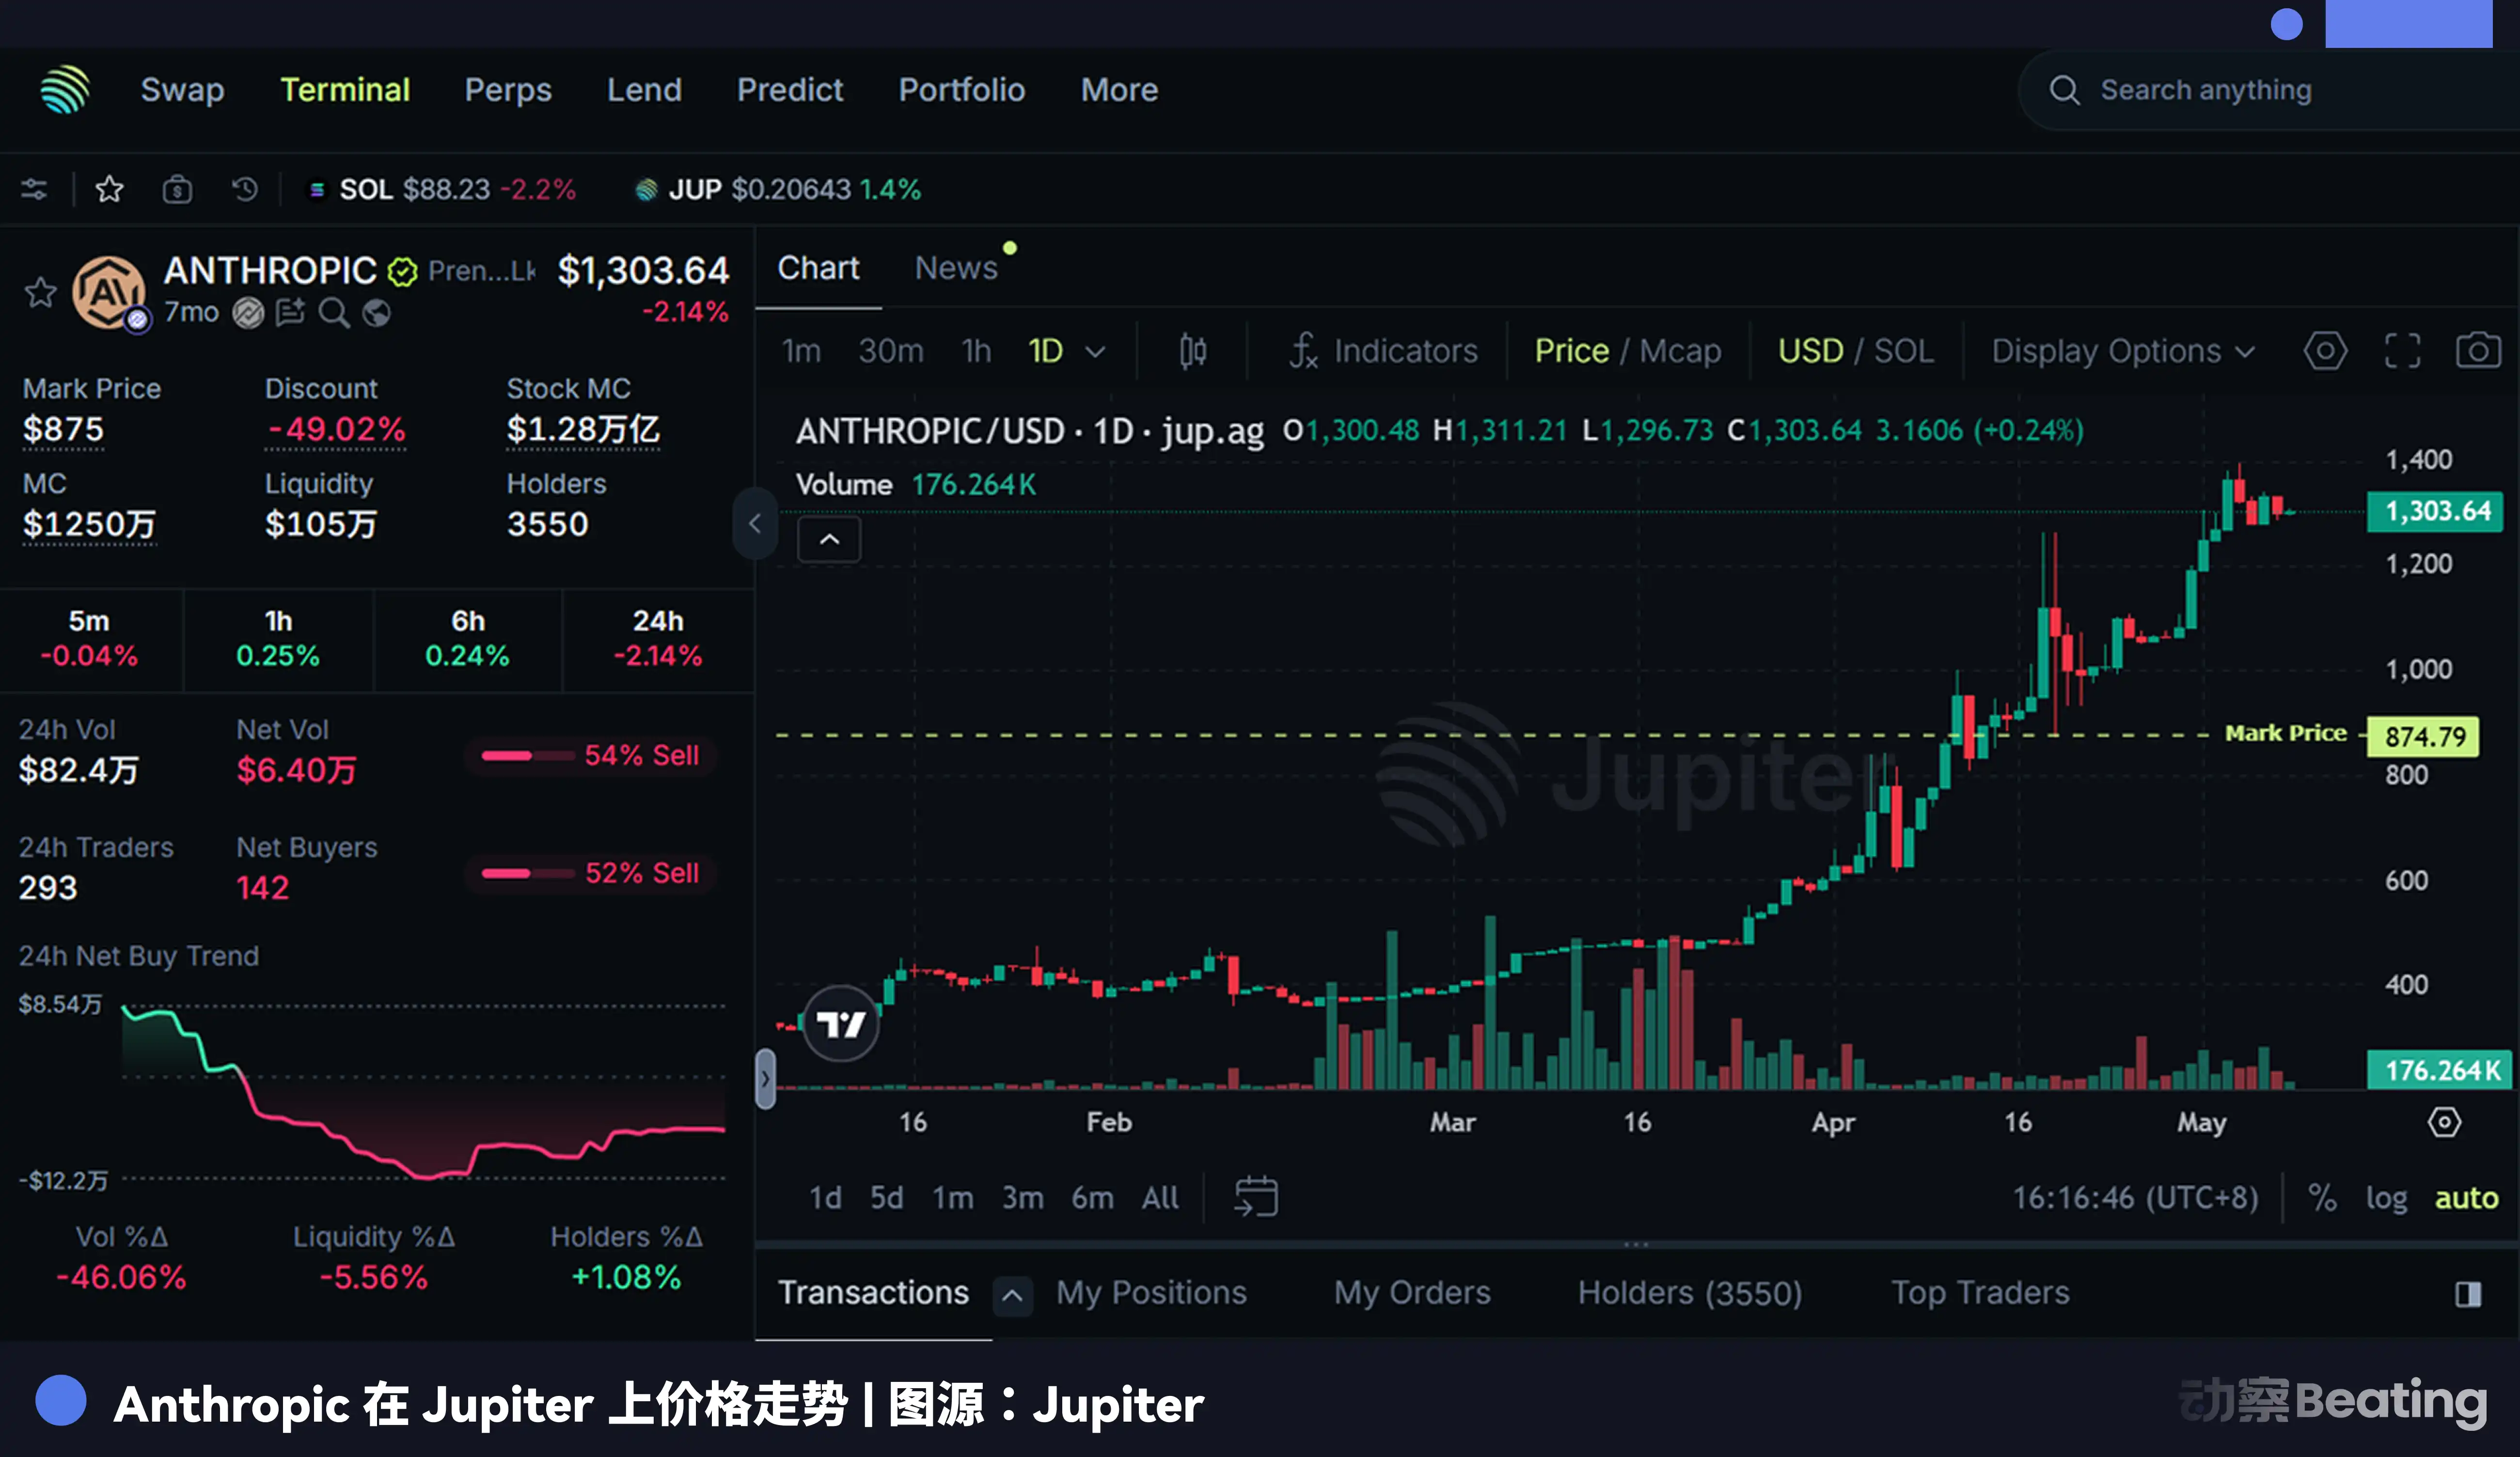
Jupiter isimli kripto işlem platformunda, Anthropic'in Pre-IPO jetonunun günlük işlem hacmi sadece 1.39 milyon dolar, son 24 saatte sadece 329 alıcı satıcı vardı. Ve işte bu 1.39 milyon dolar, 329 alıcı satıcı, trilyonlarca dolarlık bir yanılsamayı yansıttı.
Ancak ben Anthropic'in gerçek değerinin tartışmak istemiyorum, ayrıca zincir üstü işlem gören Pre-IPO varlıkların bu konuda doğru olup olmadığını tartışmak da istemiyorum. Ben öncelikle daha temel bir soruyu anlamak istiyorum: Bir fiyatın "değerleme" olarak adlandırılabilmesi için hangi koşullara sahip olması gerekiyor?
Fiyatın Doğum Belgesi
2026 yılı Şubat ayında Anthropic, G Turu finansman turunu tamamladı. 300 milyar dolarlık bir yatırım aldı ve 3800 milyar dolarlık bir değerlemeye ulaştı. Baş yatırımcılar Singapur egemen zenginlik fonu GIC ve hedge fon Coatue Management oldu. Bir ay sonra, OpenAI en son turda 1.22 trilyon dolar finansman sağladığını duyurdu ve 852 trilyon dolarlık bir değerlemeye ulaştı. Ana yatırımcılar arasında SoftBank, Microsoft ve diğer kurumsal yatırımcılar bulunmaktaydı.
Bu iki set rakam nasıl üretildi?
Anthropic'in G Turu finansmanı örneğinde, GIC 7000 milyar doların üzerinde egemen servet fonu yöneten, Coatue ise 600 milyar doların üzerinde küresel teknoloji hedge fonu yöneten bir şirkettir. Her birinin onlarca kişilik bir denetim ekibi vardır ve Anthropic'in teknik altyapısını, gelir eğrisini, müşteri sadakatini ve rekabet ortamını analiz etmek için aylar harcarlar. Sonuçta, 300 milyar dolarlık yatırım, anti-dilution koruması, öncelikli tasfiye hakkı, bilgi hakkı, yönetim kurulu gözlemci koltuğu da dahil olmak üzere tam kapsamlı yasal şartlarla birlikte gelir. Anthropic beklenenden daha kötü performans gösterirse veya düşüşe geçerse, bu şartlar GIC ve Coatue'nin önce sermayeyi geri almasını sağlar.
Satın aldıkları sadece bir sayı değil, aynı zamanda yürütülebilir bir yasal haklar yapı setidir.
Jüpiter'deki 1.2 trilyon dolarlık durum ne? Üç yüzün üzerinde tüccar, günlük milyonlarca dolarlık işlem hacmi, tokenin arkasında Anthropic'in herhangi bir taahhüdü veya yükümlülüğü yok. Aldığınız şey, sadece bir zincir üstü bahis makbuzu, şirketin küçük bir sahiplik payı değil.
İki fiyat da haber başlıklarında tamamen aynı şekilde sunulmuştur, her ikisine de "Değerleme XX Trilyon" denmiştir.
1985 yılında, finansçı Albert Kyle klasik makalesi "Sürekli Müzayedeler ve İçeriden İşlem"i yayınladı ve "Piyasa Derinliği" kavramını tanıttı, fiyat üzerindeki etkisini ölçmek için λ kullanarak fon akışının biriminin derecesine vurgu yaptı. Derin bir piyasada, 100 milyon dolarlık bir satın alma yalnızca %0.1'lik bir fiyat dalgalanması yaratabilirken, sığ bir piyasada, 50.000 dolarlık bir hareket fiyatı %20 oranında değiştirebilir. λ ne kadar büyük olursa, tek bir işlemin fiyat üzerindeki etkisi o kadar büyük olur ve fiyatın taşıdığı ortak bilgi o kadar seyrek olur.
Jüpiter'deki Anthropic durumunda, 1.2 trilyon dolarlık içsel değerle desteklenen 1 milyon dolarlık likidite havuzu derinliği vardır. Likidite ile değerleme arasındaki oran yaklaşık 1:1.200.000'dir. Birisi bu piyasada 1.2 trilyon dolarlık bir değerleme üzerinden 10 milyon dolarlık bir pozisyonu satmak istese, tüm likidite havuzu on kez tüketilirdi. Bu fiyat gerçekleşemez, sadece kayıtlarda var olan ve gerçek dünyada realize edilemeyen bir fiyattır.
Eğer yalnızca bir referans noktası olarak görülmüş olsaydı, bunda sakınca olmazdı. Sorun şu ki bu şekilde ele alınmadı. Bu, "Resmi Olarak OpenAI'yi Geride Bırakma" argümanı haline geldi, "Küresel Yeni Kral Doğuyor" başlığına dönüştü ve birçok okuyucunun zihninde yer etti.
Dar bir pazardaki marjinal bir fiyatı geniş bir fikir birliği olarak sunma eylemi, bugünün bir olgusu değil. Bu tür bir durum neredeyse dört yüzyıldır gerçekleşmektedir.
Haarlem Hanı
1637 yılı, 3 Şubat, Haarlem, Hollanda.
Küçük bir hanede, yaklaşık otuz kişi uzun masanın etrafında toplanmıştı. O dönemin Amsterdam ve Haarlem geleneklerine göre, bu tür rastgele lale açık artırma toplantıları her hafta birkaç kez düzenlenirdi ve genellikle hanın arka salonunda gerçekleştirilirdi. Katılanlar, çevresindeki tüccarlar ve çiçek komisyoncularından oluşan bir gruptu ve birbirlerini tanıyorlardı.
O günün açık artırma malzemesi bir Semper Augustus soğandı. Kırmızı ve beyaz renkli taç yapraklar, yaratıcılığın bir başyapıtı olarak kabul ediliyor ve Hollanda genelinde bilinen toplam stok sadece ondan azdı. Açık artırma bir gece boyunca devam etti ve nihai satış fiyatı 10,000 Hollanda Florini oldu.
1637 Amsterdam'ında, bir kanal kenarındaki sıra evlerin fiyatı yaklaşık 5,000 Florin iken, usta bir zanaatkarın yıllık geliri yaklaşık 300 Florindi. Bir soğan, iki lüks konuta, bir zanaatkarın 33 yıllık mesaisine eşitti.
Ve bu fiyat oluşumu, sadece otuz kişinin, kapalı bir alanda, alkol etkisi altında, herhangi bir dış kısıtlama, piyasa yapıcı yükümlülüğü, bilgi açıklama zorunluluğu olmaksızın ve teklif verirken ödeme yapma dışında herhangi bir yükümlülüğü üstlenmeden gerçekleşti.
Ertesi gün, satış fiyatı Haarlem'de basılan küçük bir kitaba kaydedildi. Bu kitap, posta kanalıyla Leiden, Rotterdam, Utrecht gibi şehirlere ulaştırıldı. Bu kitabı okuyan köylüler ve küçük esnaf, bu rakamın nasıl oluşturulduğunu anlayamadılar; onlar için, basılı fiyat, piyasa fiyatına eşdeğerdi. Bazı insanlar bunun üzerine geneldeki soğanları stoklamaya başladılar, çünkü tüm piyasanın yükseleceğini düşündüler.
6 Şubat'ta Alkmaar'da bir lale açık artırmasında, birden kimse fiyat artırmadı. Ardından Haarlem, Amsterdam, bir gün içinde, Hollanda'nın dört bir yanındaki alıcılar kayboldu. Piyasa fiyatına göre soğan stoklayanlar, ellerindeki malın alıcı bulamadığını fark ettiler, bu nedenle fiyatlar çöktü ve bir hafta içinde %90'dan fazla değer kaybetti.
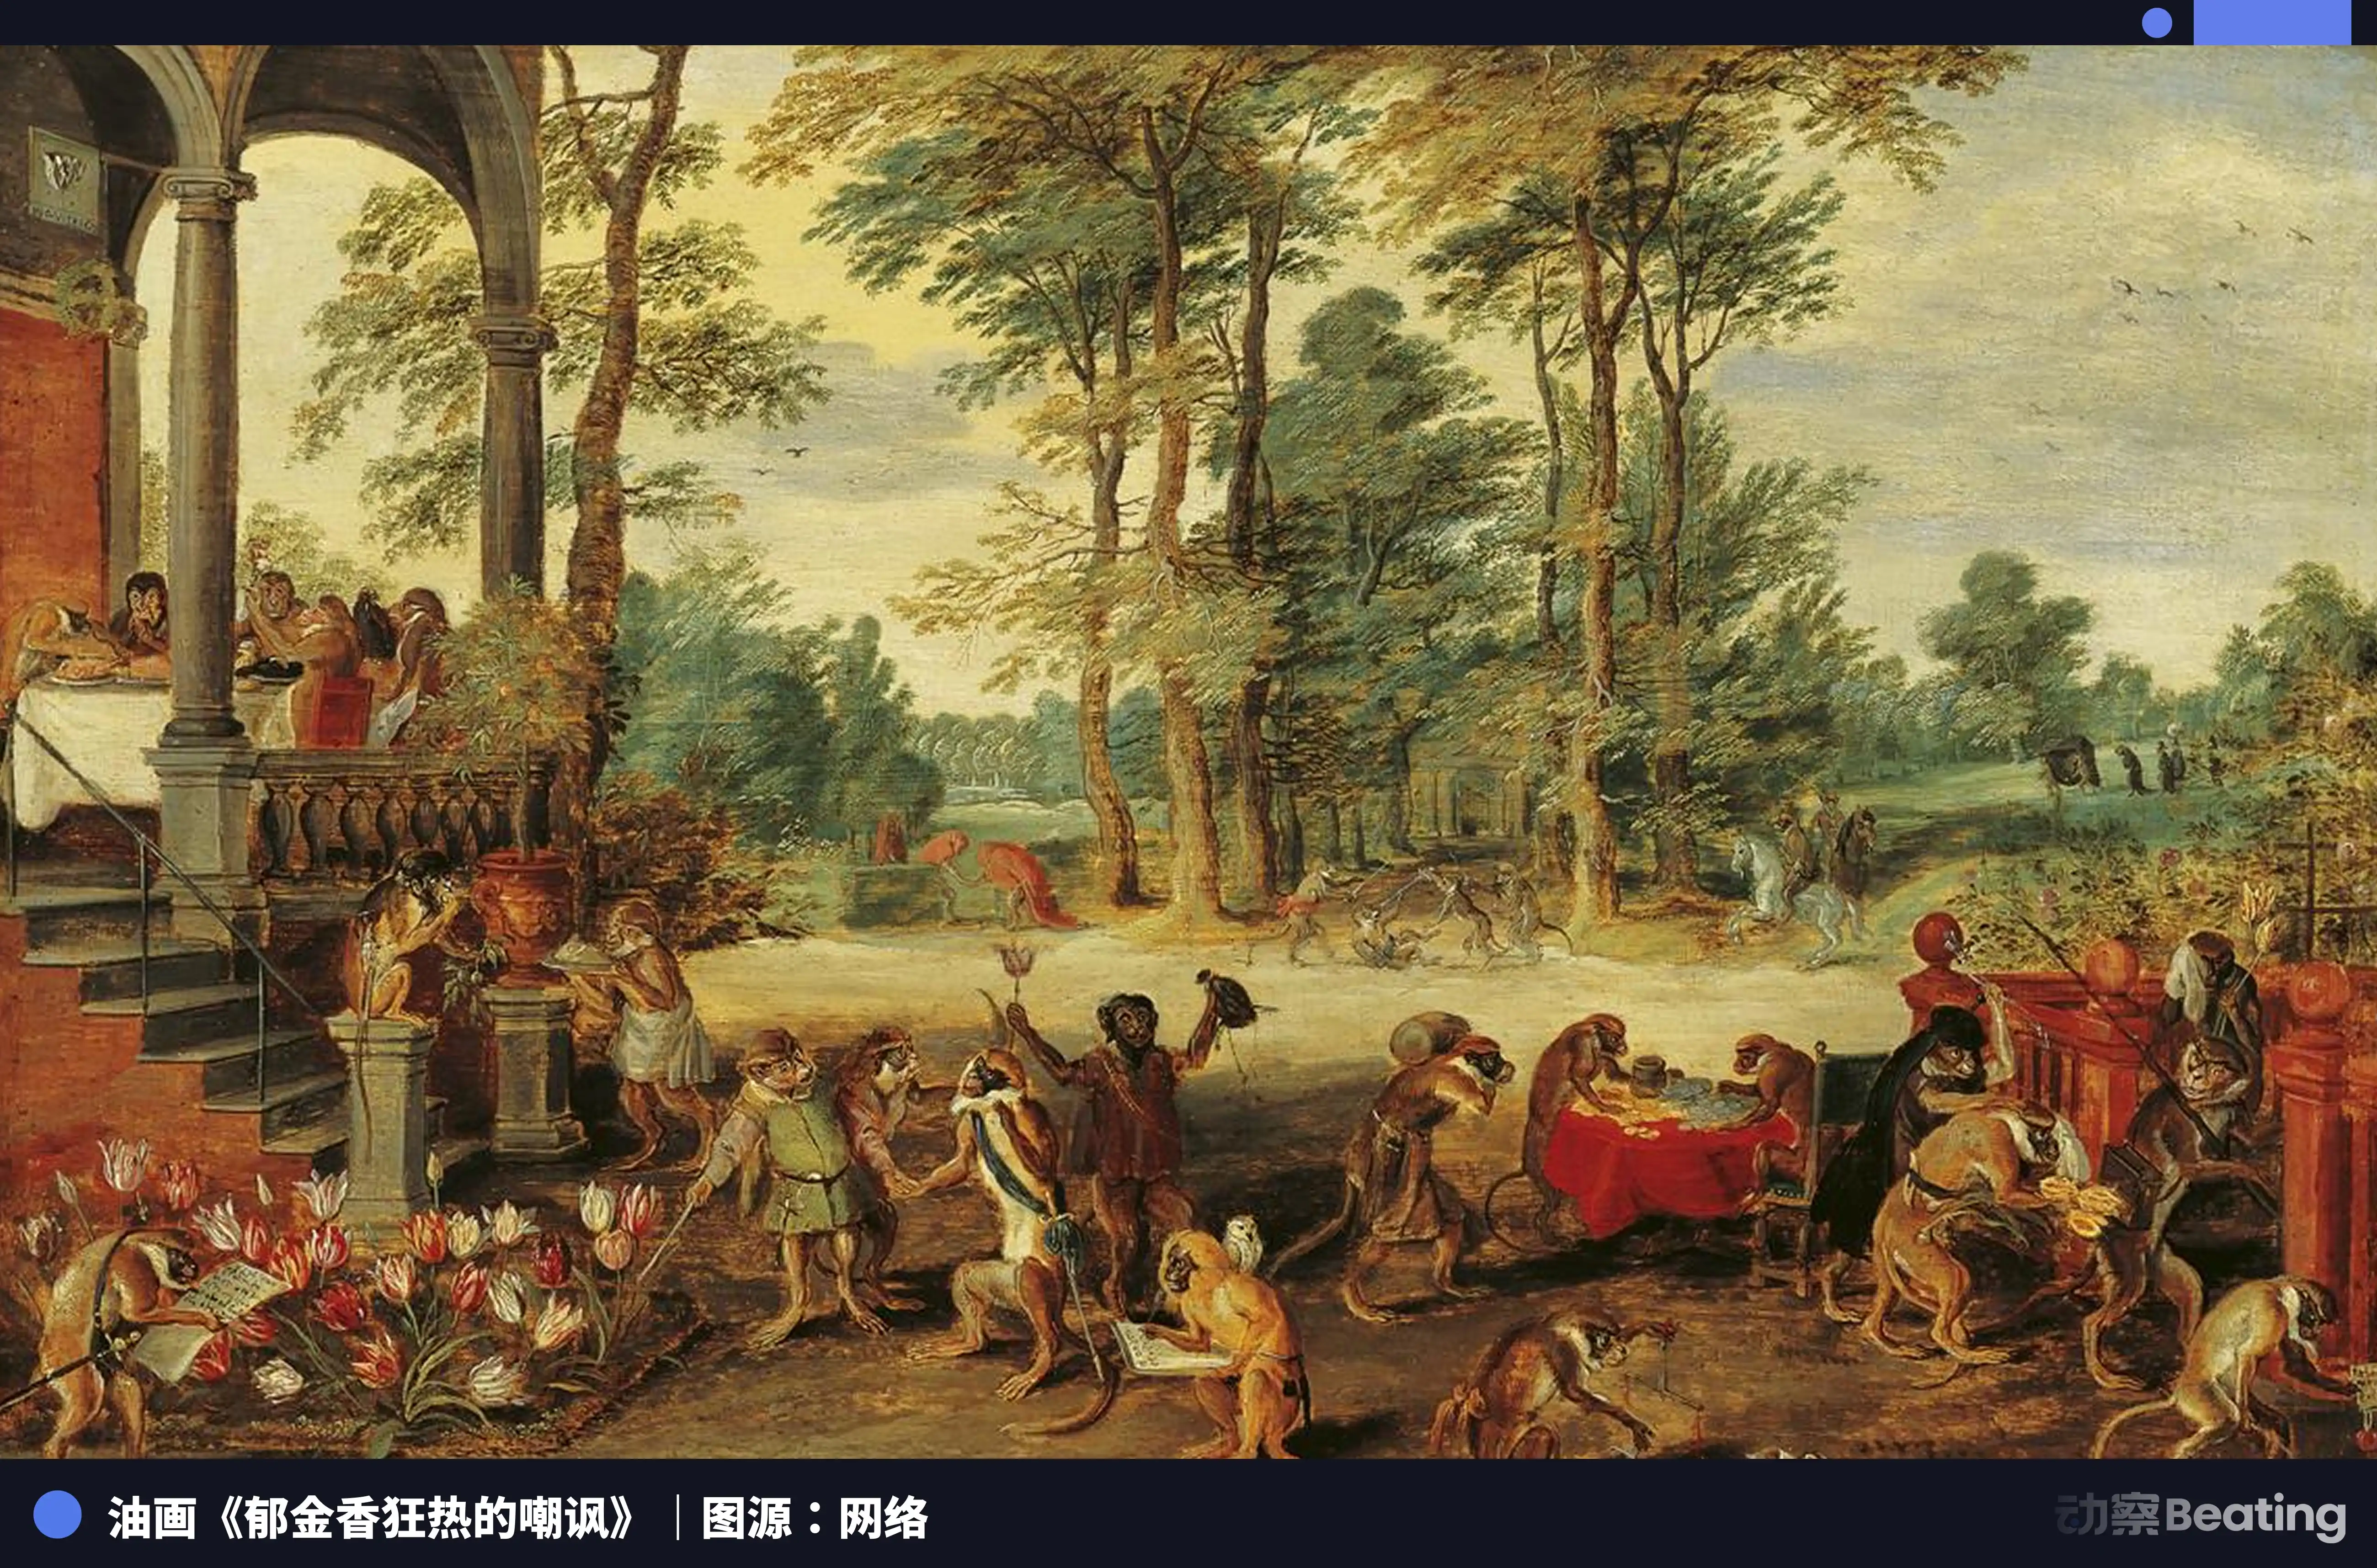
Olaya sonradan bakıldığında, o "10,000 Florin"lik Semper Augustus, bir pazarın değerlendirmesi değil, bir odanın değerlendirmesiydi. Ancak basım tekniği sayesinde, oda değerlendirmesi ulusal düzeyde bir algıya dönüştü.
Seksen üç yıl sonra, 1720'de Londra.
Güney Deniz Şirketi'nin hisseleri yılın başında 128 pound iken Haziran'da 1.050 pound'a fırladı. 1711 yılında kurulan bu ticaret şirketi, İngiltere'nin Güney Amerika ticaretinde tekelle sahipti, ancak gerçek ticaret kar marjı çok düşüktü. Hisselerin değer kazanma nedeni, karmaşık bir borç dönüştürme hisse senedi planıydı. Şirket, ulusal borçları devralmayı ve bunları şirket hisselerine dönüştürmeyi önerdi, ardından hisse senedi fiyatını sürekli yükselterek tüm döngünün kendi kendini sürdürmesini sağladı.
Newton, Güney Deniz Şirketi'nde elinde tuttuğu hisseleri 300 pound'dayken sattı ve 7.000 pound kar elde etti. Ancak fiyatlar daha da yükseldi. Temmuz ayında Newton tekrar alım yaptı, bu sefer zirve noktasından aldı. O yıl sonbaharda çöküş yaşandığında, toplam zararı 20.000 pound'a ulaştı, yaklaşık on yıllık Kraliyet Darphanesi Müdürü maaşına eşdeğerdi.
Newton belki de 1.050 pound'a referans olduğu o sayının nasıl oluştuğunu hiç düşünmemiş olabilir.
1720'de elektronik bir ticaret sistemi yoktu, merkezi bir karşı taraf takası da yoktu. Güney Deniz Şirketi hisseleri alım satımı, şirketin Londra'daki ofisine şahsen giderek devir işlemi yapmak veya Exchange Alley'deki birkaç kafede aracılar aracılığıyla yapmak gerekiyordu. Günlük gerçek işlem sayısı yalnızca birkaç on ila birkaç yüz arasındaydı ve doğrudan işlem yapan kişi sayısı yalnızca yüz civarındaydı.
Bu fiyatlar Jonathan's Coffee House'un fiyat tablosuna kaydedildi. Gazeteler bu fiyat tablolarını alıntıladıklarında "Bugün 12 işlem yapıldı, toplam işlem hacmi yaklaşık 8.000 pound" gibi bir not eklemiyordu. İngiltere'deki okuyucuların gördüğü tek şey "Güney Deniz Şirketi: 1.050 pound" bu bir rakamdı.
Temmuz sonunda panik satışı başladığında, yüzlerce insanın sınırlı bir oyununca belirlenen fiyat aniden çöktü. Bir likidite sağlayıcı alım yapma yükümlülüğüne sahip değildi, bir erime mekanizması yoktu, merkez bankası müdahalesi de yoktu. Aralık ayında, hisse senedi fiyatı 124 pound'a gerileyerek neredeyse yılın başlangıç noktasına döndü.
İki yüz altmış yıl sonrasına atlayalım. 1980'lerin sonu Tokyo.
"Japonya İmparatorluğu'nun arazisi, tüm California eyaletinin toplamından daha değerli." Bu ifade 1989'da küresel medya tarafından geniş çapta alıntılandı. O dönemdeki tahminlere göre, İmparatorluk Sarayı'nın bulunduğu 2.3 kilometrekarelik arazi, çevre fiyatlarına göre hesaplanan toplam değeri yaklaşık 8.500 milyar dolar iken, California'nın tüm arazi değeri yaklaşık 5.000 milyar dolardı. Ancak bu tahmin, Ginza ve Marunouchi bölgesindeki az sayıda gerçek işlem arazisinin birim fiyatlarına dayanmaktaydı.
Japonya'nın arazi piyasasının benzersiz bir yapısal özelliği vardı, likidite oranı çok düşüktü. Japon toprak sahipleri, gayrimenkulleri nesilden nesile geçen aile varlığı olarak görür ve ticaret için değil değerlendirme amaçlı işlem yapardı. 1989'un köpük zirvesinde, Tokyo'nun çekirdek ticaret bölgesinde yıllık toplam arazi işlem sayısı son derece sınırlıydı. Nadiren pazarda yer alan araziler genellikle sahiplerin iflası veya aile miras anlaşmazlığı nedeniyleydi ve arzın az olduğu bir piyasada yer edinmeye hevesli geniş bir alıcı grubu vardı.
Bu aşırı arz-talep dengesizliği sonucu ortaya çıkan fiyat, gayrimenkul değerleme kuruluşları tarafından bölgenin tüm arazisinin "adil değerine" dışsal olarak yansıtıldı. Mantıkları, eğer bu küçük bir arazi parçası başına metrekare başına 20 milyon Japon Yeni değerindeyse, o zaman komşu her arazinin de bu fiyata değerinde olması gerektiğidir.
1990 yılında Japonya Merkez Bankası faizleri artırmaya devam etti, bankalar kredi standartlarını sıkılaştırdı. Şirketler kredileri geri ödemek için gayrimenkul satmaya zorlandığında, gerçek likidite sınavı başladı. Satış emirleri gelirken, alım emirleri seyrek kaldı. Gerçek uzlaşma fiyatı, sözde piyasa değerinden %50 ila %80 daha düşüktü.
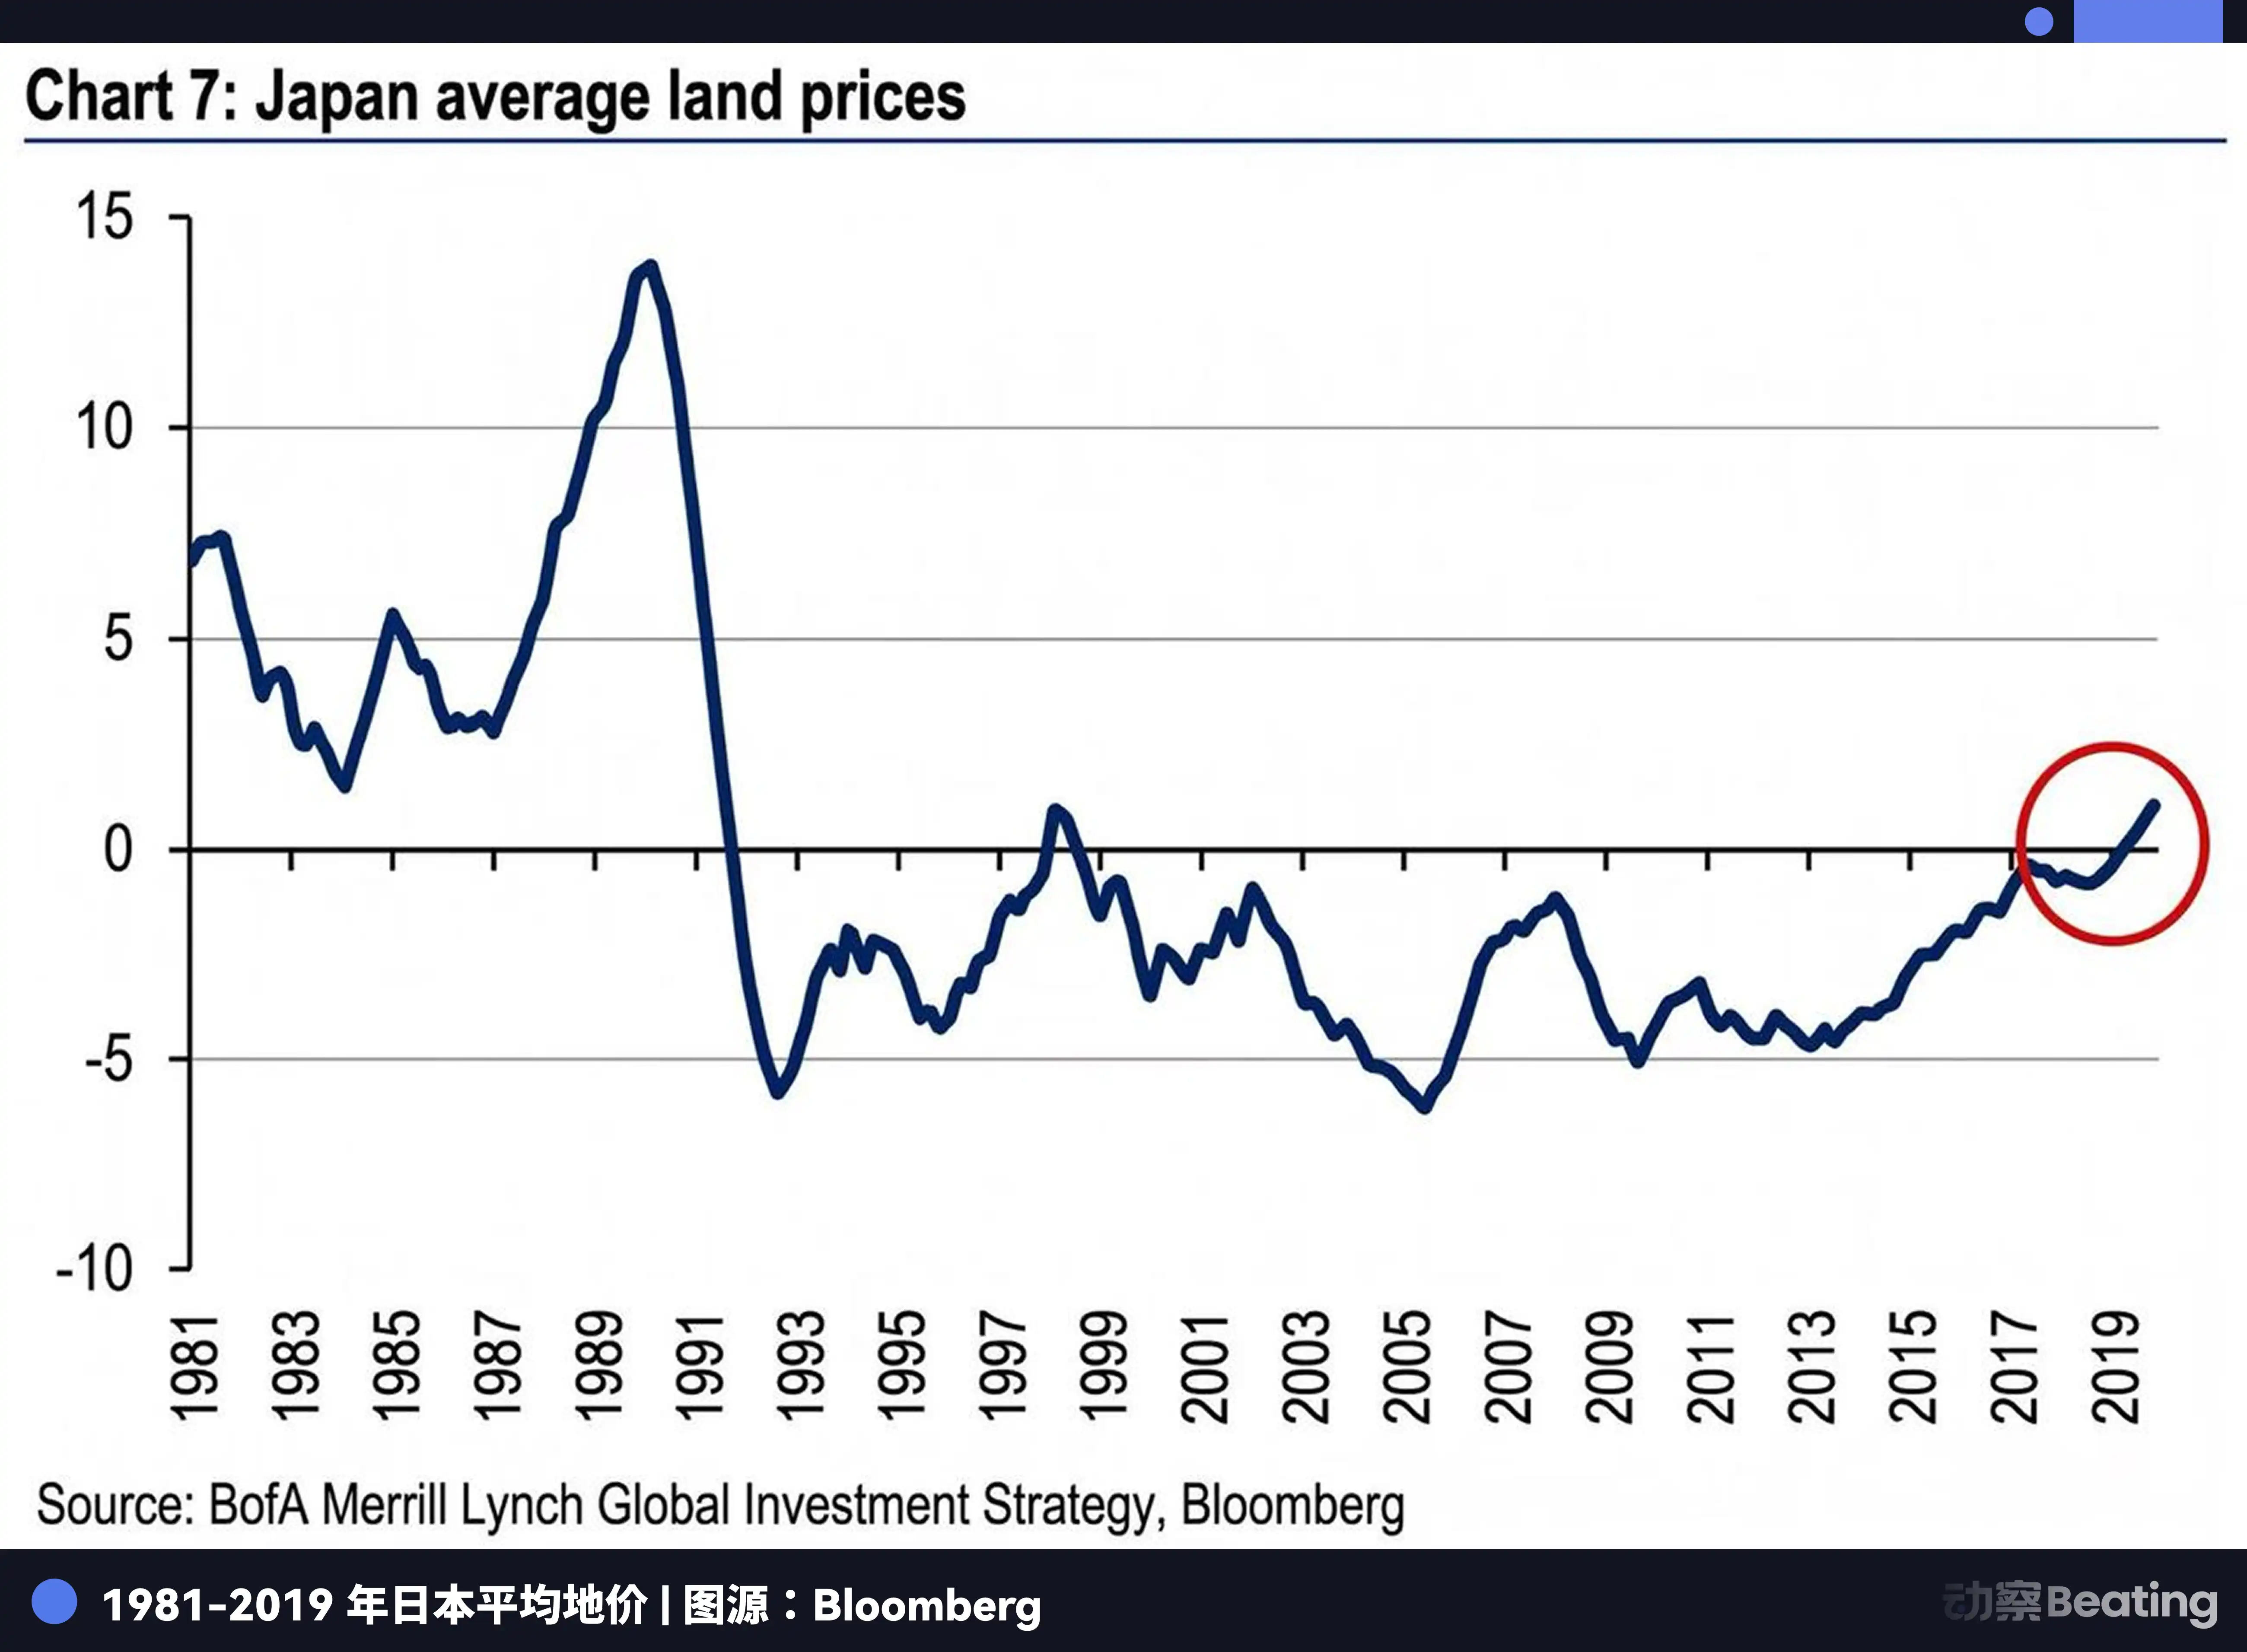
Japonya Ulusal Arazi Fiyat Endeksi o zamandan beri tam 26 yıl boyunca sürekli düştü ve ancak 2016'da hafifçe toparlanmaya başladı.
Harlem'in tavernası, Londra'nın kahvehanesi, Tokyo'nun gayrimenkul değerleme şirketi, Solana'daki Jupiter DEX. Dört senaryo neredeyse dört yüzyılı aşkın bir süreyi kapsayan, aynı anlatı yapısını paylaşıyor:
Çok az katılımcı, çok ince bir pazarda aşırı bir fiyat oluşturur → Araştırma bunu genel bir fikir olarak yayınlar → Daha büyük bir kamu, kararlarını buna göre yapar → Gerçek likidite sınandığında, fiyat yeniden düzelir.
Araştırma evriliyor, broşürler, gazeteler, telgraflar, televizyonlar, WeChat Hesapları, ancak o temel açık hiçbir zaman kapatılmadı, fiyat yayımlanırken, onun doğum koşulları sistematik olarak atlandı.
Neden?
Karmaşık Hikaye, Her Zaman İyi Yayılacak Bir Sayıya Sıkıştırılacaktır
İş raporlarının doğal bir zorluğu vardır: Gerçek dünya çok karmaşıktır, ancak iletişim penceresi çok kısadır.
Bir şirketin neler yaşadığının tam olarak anlatılması genellikle yatırım yapısı, ürün gelişimi, gelir kalitesi, rekabet ortamı, hisse senedi hakları, çıkış stratejisi ve piyasa duygularını içerir. Ancak bir başlık sadece bir satırdır ve okuyucunun dikkati sadece birkaç saniyedir. Bu nedenle "100 milyar Dolar Değerleme Kırılımı", "1 trilyon Dolar Piyasa Değeri Erozyonu", "Tekboynuz Doğuşu", "Süper Platform Yükselişi" gibi ifadeler, sıkıştırılacak çok kolay bir yol haline gelir. Bu, karmaşık iş bilgilerinin genel kamuoyuna girmesi için geçmek zorunda olduğu dar bir kapıdır.
Yazarlar tabii ki bu kapının içindedir. Hepimiz biliyoruz ki, bir değerleme koşullarının açıklanması, dikkat çekici bir başlık yazmaktan çok daha zordur. İlkini anlatmak için sabır, hacim ve okuyucunun durmak isteyen zamanı gereklidir; ikincisi ise yalnızca yeterince parlak bir sayıya ihtiyaç duyar, böylece insanlar hemen "burada bir şeyler oluyor" der. Bir başlık, "Anthropic Zincir Üstü Ön-Halka Ara İzinli Sentez Varlığın, Düşük İşlem Hacmi Piyasasında Marjinal Fiyatına dayalı tahmini değeriyle 1,2 trilyon ABD Doları'na ulaşıyor" şeklinde yazılsaydı, belki daha doğru olabilirdi, ancak yayılma gücünü okuyucuya ulaşmadan tüketebilirdi.
Eğer "Küresel AI Yeni Kral Doğuyor" şeklinde yazılsaydı, işler farklı olurdu. Bu dramatik, zafer ve mağlubiyet, taht ve insanların daima izlemekten hoşlandığı iktidar değişimi vardır. İletişim gerçeğin nakliyatçısı değildir, iletişim daha çok bir meyve sıkacağı gibidir. Gerçeği içine atarsınız, dışarı duygu çıkar.
İkinci neden pazar yapısıdır. Çin iş dünyası bilgi ortamında önemli bir rol eksiktir: açığa satış yapanlar.
Amerikan sermaye piyasasında, temel analizden uzak yüksek bir fiyat uzun süre güvende kalmaz. Muddy Waters, Citron Research, Hindenburg gibi bu açığa satış araştırma kuruluşlarının iş modeli, fiyatın likiditesinin veya temel analizin destekleyebileceğinden çok daha yüksek olduğunu tespit etmektir, ardından rapor yayınlayarak hem halka açık yapmak hem de açığa satış yapmaktır.
Bir rakamın doğum koşullarını halka göstermek için güçlü ekonomik bir motivasyonları vardır. Muddy Waters'ın 2020'de Luckin Coffee'ye yönelik açığa satış raporu 89 sayfalık uzunluktaydı, 92 tam zamanlı ve 1.418 yarı-zamanlı inceleme görevlisi işe alındı, ülke genelindeki 981 mağazada 11.000 saatten fazla mağaza videosu kaydedildi, 25.843 fişi tek tek kontrol edildi. Tüm bunlar sadece bir şeyi kanıtlamak içindi: Luckin'in iddia ettiği her mağaza için günlük satış hacmi numarasının sahte olduğu, gerçek rakamın iddia edilen rakamın yaklaşık yarısı olduğu.
Bu derecede karşıt araştırma iki temele dayanır. İlk olarak, açığa satış mekanizmasının "fiyat regresyonundan" kazanç sağlayabilmesi; ikinci olarak, açığa satış raporlarının bastırılmamasını sağlayacak yasal koruma mevcut olması gerekmektedir. Amerikan hisse senedi piyasasında her ikisi de mevcuttur. Çin A hisse senedi piyasasında ve birincil piyasada ikisi de neredeyse hiç yoktur.
Sonuç olarak, kimse değerleme eleştirisinden para kazanamaz, bu yüzden kimse bu fiyatın hangi koşullar altında üretildiğini sorgulama motivasyonuna sahip olmaz.
Açığa satış yapanlar yıkıcı değildir. Onlar fiyatlandırma sistemine doğrultu veren bir aparat olarak kullanılır. Doğrultma aparatının kaldırılmasının sonucu, fiyat sapmalarının herhangi bir engel olmadan sürekli olarak genişlemesine kadar devam edebilmesidir, ta ki bir gün kendi ağırlığı altında çökene kadar. Ve çökmeden önceki her gün, piyasa normal görünmektedir.
Bu iki kuvvetin bir araya gelmesinin sonucu, Çin iş tarihinde çeşitli örneklerle doludur.
2015 Haziran'ında, LeTV'nin Shenzhen Girişim Borsası'ndaki hisse fiyatı zirveye ulaştı, piyasa değeri yaklaşık 170 milyar RMB idi. Jia Yueting'in tasvir ettiği LeTV ekosistemi cep telefonu, televizyon, araba, spor, sinema ve televizyonu kapsıyordu, yatırımcıları, bu işletmelerin sinerjik etkisinin birim değerlemeyle değil, tüm ekosistemin endeks getirisini baz alarak fiyatlandırılması gerektiğine inandırdı.
Kimse bu 170 milyarlık piyasa değerinin oyun oynayan miktar olduğunu sorgulamadı. LeTV'nin 2015 yılındaki günlük ortalama işlem hacmi gerçekten düşük değildi, ancak bu 170 milyarlık piyasa değerinin %70'in üzerindeki hisseleri kısıtlanmış durumdaydı, gerçekte dolaşımdaki pay toplam piyasa değerinin işaret ettiğinden çok daha küçüktü. Ticaret yapabilen bireyler ve küçük kuruluşlar, sınırlı dolaşımdaki dolaylı fiyatı yükseltti ve bu fiyat otomatik olarak toplam hisse sayısına çarpılarak "170 milyar" elde edildi.
Büyük sayılar üretilir → Sıralamaya girilir → Belirli birlik hissedilir → Hiç kimse şüphe etmeye ne isteklidir ne de güç yetirebilir → Daha büyük sayılar üretilir
Bu nedenle, Anthropic'in "1.2 Trilyon" rakamı sürpriz olmayacak, sadece sistemin normal işleyişinin bir ürünüdür.
Endişe, Endişe
O 1.2 Trilyon rakamını farklı bir açıdan okuyalım.
Bir likidite havuzunda, en son kurumsal turdan 3 kat daha yüksek ima edilen değere göre, yalnızca birkaç milyon dolarlık bir pazarda yasal koruması olmayan sentetik bir jetonu satın alan hangi tür insan olurdu?
Cevap, FOMO'nun o denli güçlü olduğu ve endişe primi ödemeye istekli olan insanlardır.
Anthropic'in G Turu finansmanı Şubat 2026'da kapandığında değeri 380 milyar ABD Doları idi. İki ay sonra, Jupiter'deki jetonun ima edilen değeri bu rakamın üç katından fazla idi.
Bu 3 katlık artış, bilgi üstünlüğünden mi kaynaklanıyor? Jupiter'deki tacirler, Anthropic'in işini daha iyi anlayan GIC'nin muayene ekibinden mi? Açıkça değil. Bu prim, bir bilişsel farklılık değil, "ya kaçırırsam" korkusuna karşı bir tür zihinsel sigorta satın almayı temsil ediyor.
Eğer 2025-2026 yılları arasında hala kripto alanında aktif biriyseniz, tanık olduğunuz şey neydi? Anthropic'in yıllık geliri, 2025 sonundaki 90 milyar ABD Doları'ndan 2026 Mayıs'ındaki 300 milyar ABD Doları'na yükseldi. Üç ayda üç katına çıkan bu büyüme hızı ve miktarı, çoğu kripto projesinin hayal bile edemeyeceği bir başarıdır. Claude Code'un geliştirici topluluğundaki nüfuz hızı tüm beklentileri aşmıştır. Ve çoğu blockchain uygulamasının günlük etkinliği hala binlerle sınırlıdır.
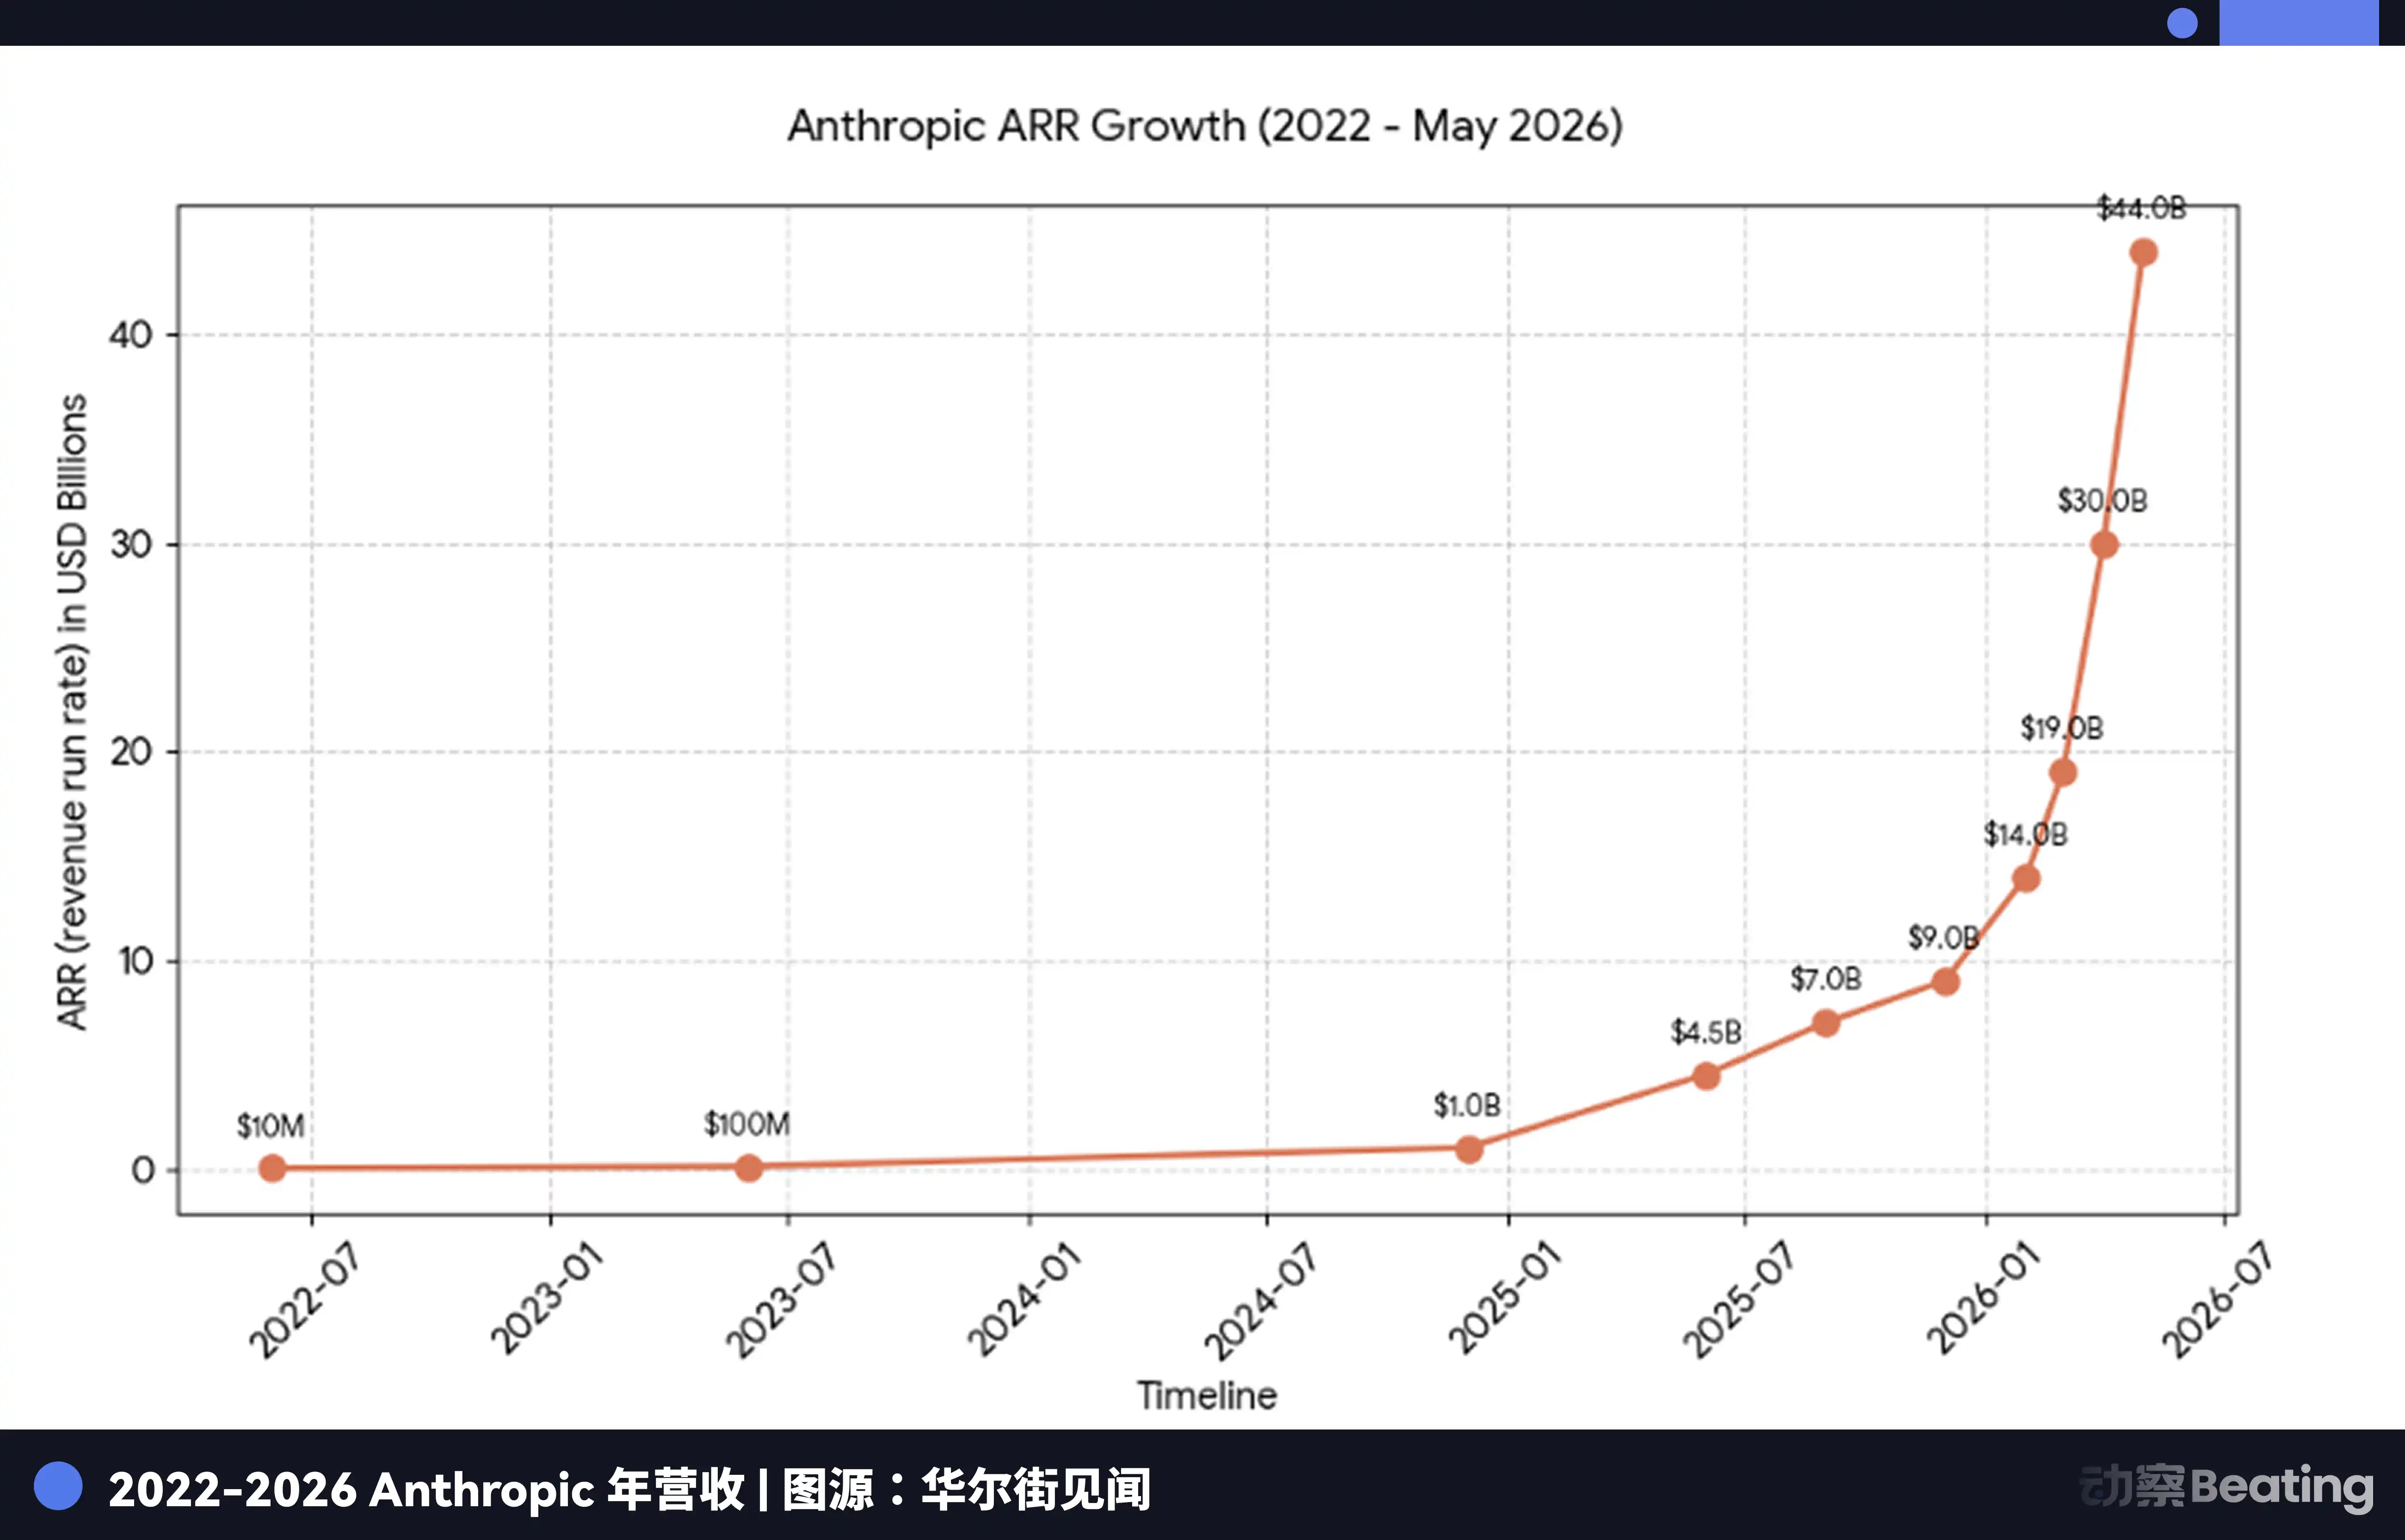
Endişe duygusu kripto topluluğunda yayılmaktadır. Yok olma gemisi üzerinde değil miyiz, ve AI bu on yılın gerçek yeni dünyası değil mi? Saturn'un Borsaya Gitmeden Önceki Jetonu, VC kimliği gerektirmez, ilişki ağına ihtiyaç duymaz, milyonlarca dolarlık eşik yoktur. Zincirde bir Anthropic maruziyeti elinde tutmak için birkaç bin dolar yeterlidir.
Farklı kanallardaki alıcılar farklı endişelere sahiptirler.
Zincir üstü jeton alıcıları çoğunlukla kripto yerlileridir. Endişe kaynağı, AI'ın Crypto'nun yerine bu çağın gerçekten devrimsel gücü olma olasılığıdır ve kişinin eski anlatıda sıkışıp kalmasıdır.
OTC (Tezgah Üstü) alıcıları genellikle geleneksel birinci dereceden piyasa katılımcıları ve aile ofisleridir. Endişe kaynağı, kendi işlemlerinin yeterince ileri olmaması ve en popüler varlıklardan dışlanmakta olmalarıdır. Reuters'ın 14 Nisan tarihli bir raporuna göre, Anthropic'e birçok VC'nin 8000 milyar dolar değerle el koymak isteği olduğu belirtiliyor, TechCrunch'ın 29 Nisan tarihli bir makalesinde ise bir sonraki turun 9000 milyar dolar değerleme ile 500 milyar dolarlık finansmanla olabileceği söyleniyor. Hisse senedi alım hakkını bile alamadığınızda, panik hissi oldukça güçlü olabilir.
İkinci el hisse senedi platformu alıcıları genellikle ABD'deki yüksek net değerli bireysel yatırımcılardır. Endişe kaynağı, her teknoloji devi IPO'sunda bireysel yatırımcıların her zaman en son binen kişiler olduğu, halka arz olduğunda ise yükseliş potansiyelinin VC'ler ve çalışanlar tarafından tüketildiği noktaya gelindiğidir.
Ancak bu insanların ortak bir noktası var. Yüksek prim ödenmesi, çıkışın zor oluşu gibi konuların farkında olmalarına rağmen, hala alım yapmaktadırlar; çünkü "kaçırma" psikolojik maliyeti, "tuzağa düşme" ekonomik maliyetinden daha önemli hale gelmektedir.
Davranışsal ekonomide kaydedildiği gibi, insanların kayıplara duyduğu acı yaklaşık olarak aynı miktarda kazançtan duydukları memnuniyetin 2.5 katıdır. Ancak FOMO (Kaçırma Korkusu), kayıplardan kaçınma duygusundan daha derindir. Zarar bir seferlik bir acıdır, ancak FOMO sürekli bir acıdır. İnsanlar, ikinciyi sonlandırmak için ilkiyle işlem yapmaya eğilimlidir.
Dolayısıyla, o 1.2 trilyon dolarlık rakamın en doğru açıklaması şudur: Bir grup varlıklı kişinin, yaklaşık 3546 adres, 298 günlük aktif işlemci bulunan, endişe düzeyi, sadece birkaç milyon dolarlık bir pazarda 3 katına çıkarak önde gelen egemen fonların teklifinden daha fazla bir prim ödeyerek risk pozisyonu oluşturmaya istekli olduğu bir likidite havuzunda olduğunu göstermektedir.
Bu bilgi başlı başına değerlidir. Bize Anthropic'in ne kadar değerli olduğunu söyleyemeyebilir, ancak belirli bir grubun sıcaklığını kesin olarak ölçer.
Fiyatın Ötesinde
Dar likiditeye sahip bir piyasada, fiyat hikaye oluşturur, hikaye takipçileri cezbetir, takipçilerin alımları geçici olarak fiyatı doğrular. Bu döngü, takipçi sayısı ve fonlar, o fiyatı sürdürmek için yetersiz kalana kadar devam eder.
Katılımcıların her biri kendi karar verme mantığına sahiptir. Ancak çok sayıda kişi, sadece bir makaleyi okumuş normal okuyuculardır ve habersizce üç yüz kişilik basit bir oyunun sonucunu, kendi dünya görüşlerine içselleştirebilir.
300 milyar dolarlık bir oyunla ortaya çıkan 3800 milyar dolarlık değerlemeye GIC ve Coatue'nin egemen fonlar ve üst düzey hedge fonlarının itibarını bahis olarak yatırdıkları kolektif fiyatlandırma yatar. Bir milyon dolarlık günlük işlem hacmiyle desteklenen 1.2 trilyon dolarlık değerleme arkasında, üç yüz civarında adresin zincir dışı bir piyasada marjinal davranışı vardır.
1637'deki Haarlem birahanesinden 2026'daki Solana DEX'e kadar, insanlık sayısız pazar biçimi, iletişim kanalı ve finansal araç icat etmiştir. Ancak yaklaşık dört yüzyıldır çözülemeyen bir sorun vardır, o da bir fiyatın doğuş koşullarını, yani o fiyatın kaç kişi tarafından, ne kadar para ile, ne tür bir kısıtlama altında oluşturulduğunu bir fiyatın yayılmasında atlanamaz bir parça haline getirebilmektir.
Belki de bu sorun çözülemez. Ama en azından bilinmesine izin verilmelidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







