SEC token geri alımına kırmızı çizgi çekti: Geri alımı kimin kontrol ettiği, bunun bir mekanizma mı yoksa bir taahhüt mü olduğunu belirler
Orijinal başlık: "Geri alım anlatısında değişiklik mi? SEC aniden düzenleyici kırmızı çizgiyi netleştirdi, her 'kârla token almak' artık kesinlikle güvenli değil"
Orijinal yazar: Gemini, Shenchao TechFlow
SEC token geri alım rehberini güncelledi ve piyasa için yeni bir kırmızı çizgi çizdi.
Bu piyasa son zamanlarda eski bir anlatıya takıntılı hale geldi: protokol para kazanıyor, sonra ikincil piyasadan kendi tokenını satın alıyor.
Hyperliquid'den pump.fun'a, Uniswap ve Ethena'ya kadar neredeyse tüm önde gelen projeler bu yöne kayıyor. "Token geri alımı" şu anda kripto piyasasının en sağlam temel göstergesi haline geldi.
Kim daha fazla geri alım yaparsa, o daha çok kâr eden kaliteli bir şirkete benziyor ve token daha fazla olumlu haberle yükselebiliyor.
Ama "kâr eden bir şirkete benzemek", kripto sektöründe tam da en tehlikeli uyum fitili.
ABD'de bir tokenın "menkul kıymet" olup olmadığına karar verme nihai yetkisi SEC'in (ABD Menkul Kıymetler ve Borsa Komisyonu) elinde. SEC bir kez proje tarafının halka "çalışıp didineceğiz, geri alımlarla elinizdeki tokenları değerlendireceğiz" sözü verdiğini düşünürse, bu token "yatırım sözleşmesi" (menkul kıymet) olarak nitelendirilir. Sonuçları yıkıcı olur:
Coinbase gibi uyumlu işlem platformları zorla delist etmek zorunda kalır, ABD sermaye kanalı tamamen kapanır ve iş modeli doğrudan durur.
Buradaki sınırları netleştirmek için SEC'in resmi olarak her zaman "kripto varlıkların menkul kıymet olup olmadığına" dair bir rehber soru-cevap (FAQ) belgesi bulunuyor, bu da büyük hukuk firmalarının ve proje taraflarının düzenleyici mayın tarlalarından kaçınmak için kullandığı "kırmızı kitap".
Yurt dışı kripto muhabiri Eleanor Terrett'in ifşasına göre, SEC Kurumsal Finansman Dairesi 28 Eylül'de token geri alımlarına ilişkin FAQ'yu güncelledi. Revize edilen metnin özü şu:
Yalnızca kripto sistemi zaten işlevsel olduğunda ve merkezi bir taraf olmadığında (no central party), ihraççının token geri alım planını duyurması büyük olasılıkla "yatırım sözleşmesi" taahhüdü oluşturmaz.
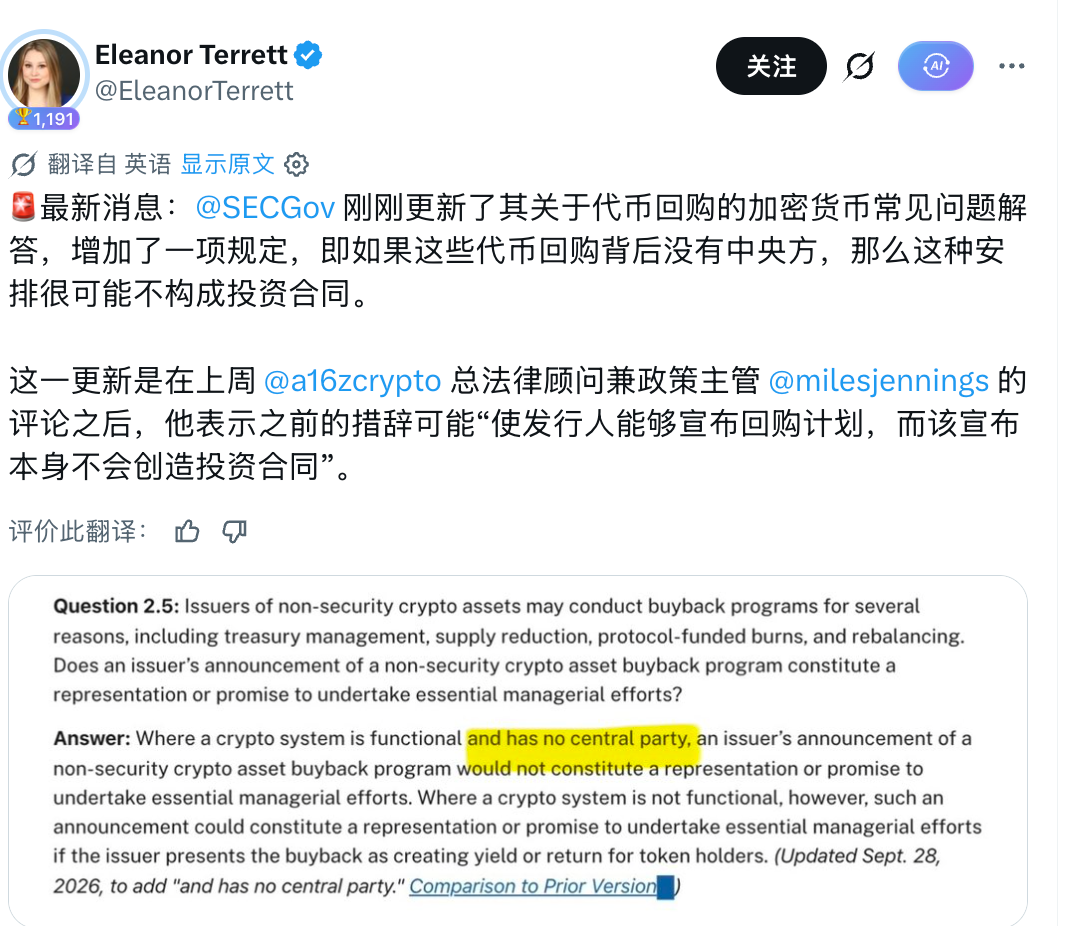
Bu şu anlama geliyor: SEC tüm geri alımları tek sopayla öldürmeyi planlamıyor, ancak son derece katı bir kırmızı çizgi çiziyor: eğer geri alım zincir üstü kod tarafından otomatik yürütülüyorsa, buna protokol mekanizması denir;
Ancak arkanızda bir vakıf, bir çekirdek ekip (yani merkezi bir taraf) geri alım kotasını belirlemek için toplantı yapıyorsa ve bunu topluluğa yüksek sesle duyuruyorsa, hâlâ "izinsiz menkul kıymet ihracı"nın yüksek riskli bölgesindesiniz demektir.
Bu kırmızı çizgi, şu anda oldukça popüler olan onlarca geri alım projesini doğrudan güvenli ve yüksek riskli olmak üzere iki kampa ayırıyor.
Geri alımı olan protokolleri yeniden fiyatlandırmak
Geçtiğimiz yıl, piyasa geri alımları son derece kaba bir şekilde fiyatlandırıyordu: kim daha çok alıyorsa > kim daha yüksek sesle duyuruyorsa > kimin geliri daha yüksekse.
Ancak bu SSS'den sonra piyasa, elindeki pozisyonları yeniden değerlendirirken mutlaka "düzenleyici filtresi"ni takmak zorunda. Geri alımlar açıkça "protokol parametresi" ve "halkla ilişkiler duyurusu" olarak iki kampa ayrıldı.
Birinci kademe: Protokol otomatik yürütüyor, "merkezi taraftan" daha uzak bir güvenlik tamponu
Bu tür projelerin ortak özelliği şudur: ürün zaten çalışıyor, geri alım esas olarak zincir üstü kurallarla otomatik yürütülüyor ve ekibin geçici olarak "aklına eseni" yapıp kuralları değiştirme veya alım çağrısı yapma alanı son derece dar.
SEC'in şu anda yayınladığı SSS güncellemesi, ortam açısından bu projelerin "geri alım"ı duyururken "taahhüt edilen yönetsel çaba" suçlamasından bir katman daha az muhatap olmasına yardımcı oluyor.
Hyperliquid (HYPE): en sağlam merkezi tarafı olmayan örnek
İşlem ücretlerinin yaklaşık %99'u Assistance Fund'a giriyor ve doğrudan L1 yürütme katmanında HYPE'a çevriliyor; fonlar özel anahtarı olmayan ve insan eliyle çekilemeyen bir sistem adresine akıyor. Kimse geri alım için takvim belirleyemiyor, kimse de istediği anda durduramıyor.
SSS'nin lafzi mantığına göre HYPE'ın en korkmadığı şey "geri alım duyurusunun yatırım sözleşmesi oluşturması"dır. Ancak dikkat edilmesi gereken nokta şu: bu, onun düzenleyici tarafından "kayırıldığı" anlamına gelmez. Kilit açma satış baskısı hâlâ mevcut, geri alım da net deflasyon anlamına gelmiyor; fiyatı nihai olarak yine gerçek türev işlem hacmi belirleyecek. Düzenleyici anlatı daha istikrarlı hale geldi, ancak kâr tablosunun ana değişkeni değişmedi.
Uniswap (UNI): bir katman sözlü riskten kurtuldu
UNI, yönetişim ücret anahtarını açtıktan sonra protokol ücretleri TokenJar'a giriyor ve dışarıdan biri bu ücretleri ancak UNI yakarak çekebiliyor. Daha da önemlisi, resmi söylem son derece ölçülü ve UNI sahiplerinin protokol geliri üzerinde doğrudan talep hakkı olmadığını açıkça belirtiyor.
UNI'nin mekanizma puanı yüksek, ancak Labs ve yönetişim sistemi hâlâ mevcut olduğu için, "merkezi olmayan taraf yok" kuralını katı bir şekilde uygulamak tam puan almasını engelliyor. SSS'nin onun için en büyük değeri, "ücret anahtarını açmak menkul kıymetleştirmeye eşittir" şeklindeki sözlü uyum sürtünmesini büyük ölçüde azaltarak bu "arz düzenleme mekanizmasını" daha savunulabilir kılmasıdır.
İkinci Kademe: Kâr dağıtım tipi: Geri alım büyük, ancak kontrol anlatısı temiz değil
Bu, perakende yatırımcı pozisyonlarının en yoğun olduğu ve bu SSS'den en belirgin şekilde etkilenen kademedir. Hâlâ muazzam gerçek gelire ve geri alım eylemlerine sahipler, ancak güçlü bir "şirket/ekip kararı" tonu taşıyorlar.
pump.fun (PUMP): Platform tonu ağır basan kâr geri alımı
Kümülatif geri alım ve yakma hacmi yüz milyonlarca dolara ulaştı ve şu anda geri alım anlatısında HYPE'dan sonra ikinci sırada yer alıyor. Ancak sorun şu ki, bu son derece bir "teknoloji şirketinin kâr dağıtmasına" benziyor. Ekip paylaşım oranını istediği zaman değiştirebilir, önce biriktirip sonra yakmaya mı yoksa hemen yakmaya mı karar verebilir ve platformun kendisinin de son derece net bir merkezi işletmecisi var.
SSS, PUMP'ın geri alımı durdurmasını sağlamayacak, ancak geri alımı artık "token sahiplerine uyumlu bir geri dönüş" olarak paketlemesini çok zorlaştıracak. Trader'lar için geri alım makinesi hâlâ çalışıyor; ancak büyük bir ağ tokeni hikâyesi anlatmak isteyen sermaye için PUMP bu SSS'yi uyum gerekçesi olarak kullanamaz ve piyasa sonuçta yine onun gerçek arz miktarına ve paylaşım oranına bakacaktır.
Ethena (ENA): Yüksek düzeyde vakıf eşiğine bağımlı
Vakıf önerisi, net gelirin %95'ini ENA geri alımına yönlendiriyor, ancak ön koşul USDe arzının daha yüksek bir eşiğe ulaşması gerektiğidir. Gelir önce vakfa gidiyor, ardından yönetişim parametrelerine göre satın alınıyor; Labs ve Foundation'ın merkezi çerçevesi hâlâ net.
ENA daha çok "vakfın gelecekte token'a geri dönüş sağlama taahhüdü" gibi. SSS'nin bu yapıya en olumsuz yaklaştığı nokta söylem kısıtlamasıdır; eğer "gelirin %95'i token sahiplerine geri dönüyor" propagandası yapılmaya devam edilirse, SEC'in vurmak istediği ifade tam olarak yakalanmış olur.
Aave / Pendle gibi köklü DeFi projeleri: Komiteden otomasyona geçiş sancısı
Bu tür projelerin ürünleri olgun, gelirleri gerçek, ancak hâlâ DAO, kurucu ekip ve hazine komitesi tonunun ağır bastığı bir sistem. Geri alımlar devam edebilir, ancak hikâyenin acilen "token sahiplerine geri dönüş"ten "protokol hazinesinin fon yönetimi"ne dönüştürülmesi gerekiyor.
Ayrıca, hâlâ ön satışta olan, test ağında bulunan ya da tokenini yeni çıkarmış ve "listelendikten sonra gelirin %X'i geri alım için kullanılacak" vaadini whitepaper'a yazarak bunu temel satış argümanı olarak kullanan projeler, bu SSS'in asıl hedef tahtasıdır.
Sistem henüz işlevsel değilken geri alımı gelecekteki bir getiri olarak paketlemek — SEC açıkça bunun büyük olasılıkla "kilit yönetim taahhüdü" oluşturabileceğini belirtiyor. Bu tür projeler en olumsuz kısıtlamayla karşı karşıya: SSS'ten faydalanamadıkları gibi, soğuk başlangıç aşamasında en işe yarar pump aracı olan "geri alım" silahını da kaybediyorlar.
Yani SEC'in bu SSS'i şu an popüler olan geri alım anlatısını öldürmüş değil.
İşlem hacmi olmayan zayıf bir projeyi güçlendirmez, ancak güçlü mekanizmaya sahip projelerin düzenleyici saldırıya maruz kalma bahanesini bir tane azaltır, zayıf mekanizmaya sahip projelerin ise token satmak için kullandığı bir slogandan mahrum bırakır.
Eğer fon kaynağını ve kontrol yetkisini net bir şekilde açıklayabiliyorsanız, geri alım o zaman temel bir gösterge olur; açıklayamıyorsanız, o zaman sadece her an SEC celbi getirebilecek bir basın bülteninden ibarettir.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler