



Tokenomics' Year of Reckoning
Metin Başlığı: "Token Ekonomisinin Çürütülen Yılı"
Metin Yazarı: Kaori, Sleepy.txt, Insomniac Beating
2024 yılında Bitcoin ETF'si onaylandığında, birçok kripto para uzmanı birbirlerine "saygıdeğer bir ABD hisse senedi tüccarı" diye şaka yapardı. Ancak NYSE'nin hisse senetlerini blok zincire taşıma planını, 7/24 saat işlem yapma olanağını ve tokenlerin geleneksel finans gündemine entegre olmasını gördüklerinde, kripto para topluluğu, kripto endüstrisinin Wall Street'i ele geçirmediğini ancak sonradan fark etti.
Aksine, Wall Street başlangıçtan beri birleşik bir şekilde hareket etmekteydi ve şu anda çift yönlü satın alımların yaşandığı bir döneme doğru yavaşça ilerlemektedir. Kripto şirketleri geleneksel finanstan lisans, müşteri tabanı ve düzenleyici uygunluk satın alırken; geleneksel finans kurumları kriptonun teknolojisini, altyapısını ve yenilikçiliğini satın almaktadır. İki taraf birbirine sızmakta, sınırlar yavaşça kaybolmaktadır. Üç beş yıl sonra, belki de kripto şirketleri ile geleneksel finans şirketleri arasındaki ayrım olmayacak, sadece finans şirketleri olacak.
Bu tür entegrasyon ve birleşme, bir vahşi batı kripto topluluğunu Wall Street'in tanıdığı bir forma dönüştüren "Dijital Varlık Piyasaları Netlik Yasası" (bundan sonra CLARITY Yasası olarak anılacaktır) adlı yasayla yasal temele oturtulmuştur. İlk hedef alınan şey, sabit parayla karıştırılmayan bu temel kavramdır.
İkilem Dönemi
Uzun süredir, kripto para endüstrisinin çalışanları ve yatırımcıları, adını koymaktan hoşlanmadıkları bir kaygı içindeydiler ve genellikle dünya genelindeki hükümet kurumları tarafından sıkı düzenlemelere tabi tutuldular. Bu çekişme sadece yeniliği boğmakla kalmadı, aynı zamanda kripto varlıkları alan yatırımcıları da zor durumda bıraktı, çünkü ellerinde token olsa da gerçek bir varlık sahibi değillerdi. Geleneksel finans piyasasındaki hisse senedi yatırımcılarına benzeme yenilikçi varlık sahipleri hem yasal olarak korunan bilgiye sahip değillerdi, hem de projenin içeriden bilgi alımıyla ilgili hakları yoktu.
Bu nedenle, geçen Temmuz ayında CLARITY yasası ABD Temsilciler Meclisi'nden yüksek oy alırken, endüstri genelinde büyük umutlar bağlandı. Piyasanın ana talebi çok açıktı, tokenlerin ne olduğunu netleştirmek, Amerikan Menkul Kıymetler ve Borsa Komisyonu (SEC) ile Commodity Futures Trading Commission'ın (CFTC) yıllardır süren yetki mücadelesine son vermek.
Yasa, sadece tamamen merkezsiz, gerçek bir kontrolcüye sahip olmayan varlıkların dijital emtia olarak kabul edileceğini ve CFTC'nin kontrolünde olacağını belirtmektedir, altın veya soya fasulyesi gibi. Merkezi kontrol izleri bulunan, vaat edilen kazançlarla finanse edilen herhangi bir varlık, kısıtlanmış dijital varlık veya menkul kıymet olarak kabul edilir ve SEC'nin sıkı denetimi altına alınır.
Önceden gerçek bir kontrolcüye sahip olmayan ağlar olan Bitcoin ve Ethereum için bu bir artıdır. Ancak çoğu DeFi projesi ve DAO için bu neredeyse felaket niteliğindedir.
Yasa, herhangi bir dijital varlık işlemine dahil olan aracı kurumların kayıt olmasını ve sıkı bir Kara Para Aklama (AML) ve Müşteri Tanıma (KYC) programını uygulamasını gerektirmektedir. Akıllı sözleşme üzerinde çalışan DeFi protokolleri için bu imkansızdır.
Yasa özeti belgesi açıkça belirtmektedir ki, blockchain ağının işletilmesiyle ilgili bazı merkezi olmayan finansal faaliyetler muafiyet alacaklar, ancak hala sahtekârlık ve piyasa manipülasyonuyla ilgili yasal yaptırım gücünü koruyacaklardır. Bu tipik bir düzenleyici uzlaşmadır, kod yazma ve ön uç arayüz tasarlama faaliyetlerine olanak tanırken, işlem eşleştirme, gelir paylaşımı ve aracılık hizmetlerine temas ettiğinde daha ağır bir düzenleyici çerçeveye dahil olması gerektiğini belirtir.
Bu uzlaşmanın kendisinden dolayı CLARITY Yasası, 2025 Yazı'ndan sonra sektörü gerçekten rahatlatmamıştır, çünkü bu yasa tüm projeleri bir acı soruya yeniden cevap vermeye zorlar: Aslında neyin peşindesin?
Eğer kendini merkezi olmayan bir protokol olarak tanımlarsan ve CLARITY Yasasına uyarlanırsan, token'ın gerçek bir değeri olamaz. Eğer coin sahiplerini mağdur etmek istemiyorsan, o zaman paydaşlık yapısının önemini kabul etmek ve token'ı menkul kıymet yasalarına göre ele almak zorundasın.
Sadece İnsan, Yalnızca Para
Bu seçim, 2025 yılında tekrar tekrar yaşanmıştır.
2025 Aralık ayında, birleşme haberleri Wall Street'te ve kripto topluluğunda tamamen farklı tepkilere yol açmıştır.
Global ikinci büyük stablecoin çıkaran şirket Circle, cross-chain protokolü Axelar'ın çekirdek geliştirme ekibi Interop Labs'ı satın alacağını duyurdu. Geleneksel mali medya için, bu standart bir yetenek edinme işlemidir, Circle, stabilcoin USDC'nin çoklu zincir ekosistemde dolaşım kabiliyetini güçlendirmek için üst düzey bir cross-chain teknoloji ekibi elde etmiştir. Böylece Circle'ın değeri sağlamlaşmış, Interop Labs'ın kurucuları ve erken aşama yatırımcılar nakit ya da Circle'ın hisseleriyle memnun bir şekilde ayrılmışlardır.
Ancak kripto para birimi ikincil piyasasında, bu haber panik satışına neden olmuştur.
Yatırımcılar, satın alma şartlarını çözümleyerek, Circle'ın satın aldığı şeyin sadece geliştirme ekibi ile sınırlı olduğunu ve AXL token'ı, Axelar ağı ve Axelar Vakfı'nın açıkça dışarda bırakıldığını fark etmişlerdir. Bu keşif, önceki iyimser beklentilerin aniden ortadan kalkmasına neden olmuştur. AXL token, duyurudan sonra sadece birkaç saat içinde, önceki satın alma söylentilerinden kaynaklanan tüm kazançları silecek şekilde derin bir düşüş yaşanmıştır.
Uzun bir süredir, kripto projelerinin yatırımcıları, bir öyküye varsayılan olarak, bir token satın almanın bu başlangıç şirketine yatırım yapmakla eşit olduğunu kabul etmişlerdir. Geliştirme ekibinin çabalarıyla, protokolün kullanımı artacak ve dolayısıyla token'ın değeri yükselecektir.
Circle'nın devralma davası, bu hayal kırıklığını parçaladı; bu durum hukuki ve pratik açıdan geliştirme şirketi (Labs) ile protokol ağı (Network) arasındaki tamamen ayrı varlıklar olduğunun ilan edilmesini sağladı.
“Bu yasal soygun. ” diye yazan bir yatırımcı, AXL token'ını iki yıldan fazla süredir tutuyor. Ancak kimseye dava açamaz, çünkü halka arz belgesi ve beyaz kağıdındaki yasal muafiyet maddelerinde, jetonun geliştirme şirketinden kalan talep hakkına hiçbir zaman sahip olunmadığını belirtildi.
2025 yılında, token sahibi kripto projelerini satın alan bu tür satın almalar genellikle teknik ekip ve alt yapı transferini içerir, ancak jeton haklarını içermez, bu da yatırımcılara büyük bir darbe vurur.
Temmuz ayında, Kraken'in sahibi olduğu Layer 2 ağı Ink, Vertex Protocol'ün mühendislik ekibini ve alt yapı ticaret yapısını satın aldı. Bunun ardından, Vertex Protocol hizmetlerini kapatma kararı aldı ve jetonu VRTX terk edildi.
Ekim ayında, Pump.fun, ticaret terminali Padre'yi satın aldı. Haberler aynı anda duyurulduğunda, proje ekibi PADRE jetonunun iptal edildiğini ve gelecek planının olmadığını duyurdu.
Kasım ayında, Coinbase, Tensor Labs tarafından geliştirilen ticaret terminali teknolojisini satın aldı, bu satın alma da aynı şekilde jeton TNSR haklarını içermedi.
En azından 2025 yılındaki bu satın almaların dalgasında, giderek daha fazla işlem takımını ve teknolojiyi satın alma eğilimindedir, ancak jetonu göz ardı eder. Bu durum, kripto endüstrisindeki yatırımcıları daha da öfkeli hale getiriyor, "Ya jetona ve hisseye eşit değer verin ya da jeton ihraç etmeyin" diyorlar.
DeFi'nin Bonus Çıkmazı
Eğer Circle, dışsal bir satın alma sonucu trajik bir duruma sebep olduysa, o zaman Uniswap ve Aave, kripto piyasasında farklı gelişim aşamalarında, içsel bir çıkmazla karşı karşıya kaldılar.
Aave, uzun süredir DeFi borç verme alanının öncü projesi olarak kabul edilen, 2025'in sonlarında kimin paranın sahibi olduğu konusunda yoğun bir iç savaşa sürüklendi, çatışmanın odağı protokolün ön uç geliriydi.
Çoğu kullanıcı doğrudan blok zincirindeki akıllı sözleşmelerle etkileşime girmez, bunun yerine Aave Labs tarafından geliştirilen web arayüzü aracılığıyla işlem yapar. Aralık 2025'te, topluluk, Aave Labs'in sessizce ön uç kodunu değiştirdiğini ve kullanıcıların web sitesinde jeton değişim işlemleri yaparken ürettikleri yüksek ücretlerin, Labs'in kendi şirket hesabına yönlendirildiğini keşfetti; merkezi olmayan özerk Aave DAO'nun kasasına değil.
Aave Labs'ın nedenleri geleneksel iş mantığına uygundu; web sitesi bizim tarafımızdan oluşturuldu, sunucu masrafları bizim tarafımızdan karşılandı, uyumluluk riskini biz üstlendik, ve trafiği paraya çevirme hakkı şirkete aitti. Ancak, jeton sahiplerine göre, bu bir ihanetti.
"Kullanıcılar, merkezi olmayan Aave protokolü için geldi, HTML web sayfanız için değil." Bu tartışma, Aave'in jeton piyasa değerinin kısa sürede 5 milyar dolar erimesine neden oldu.
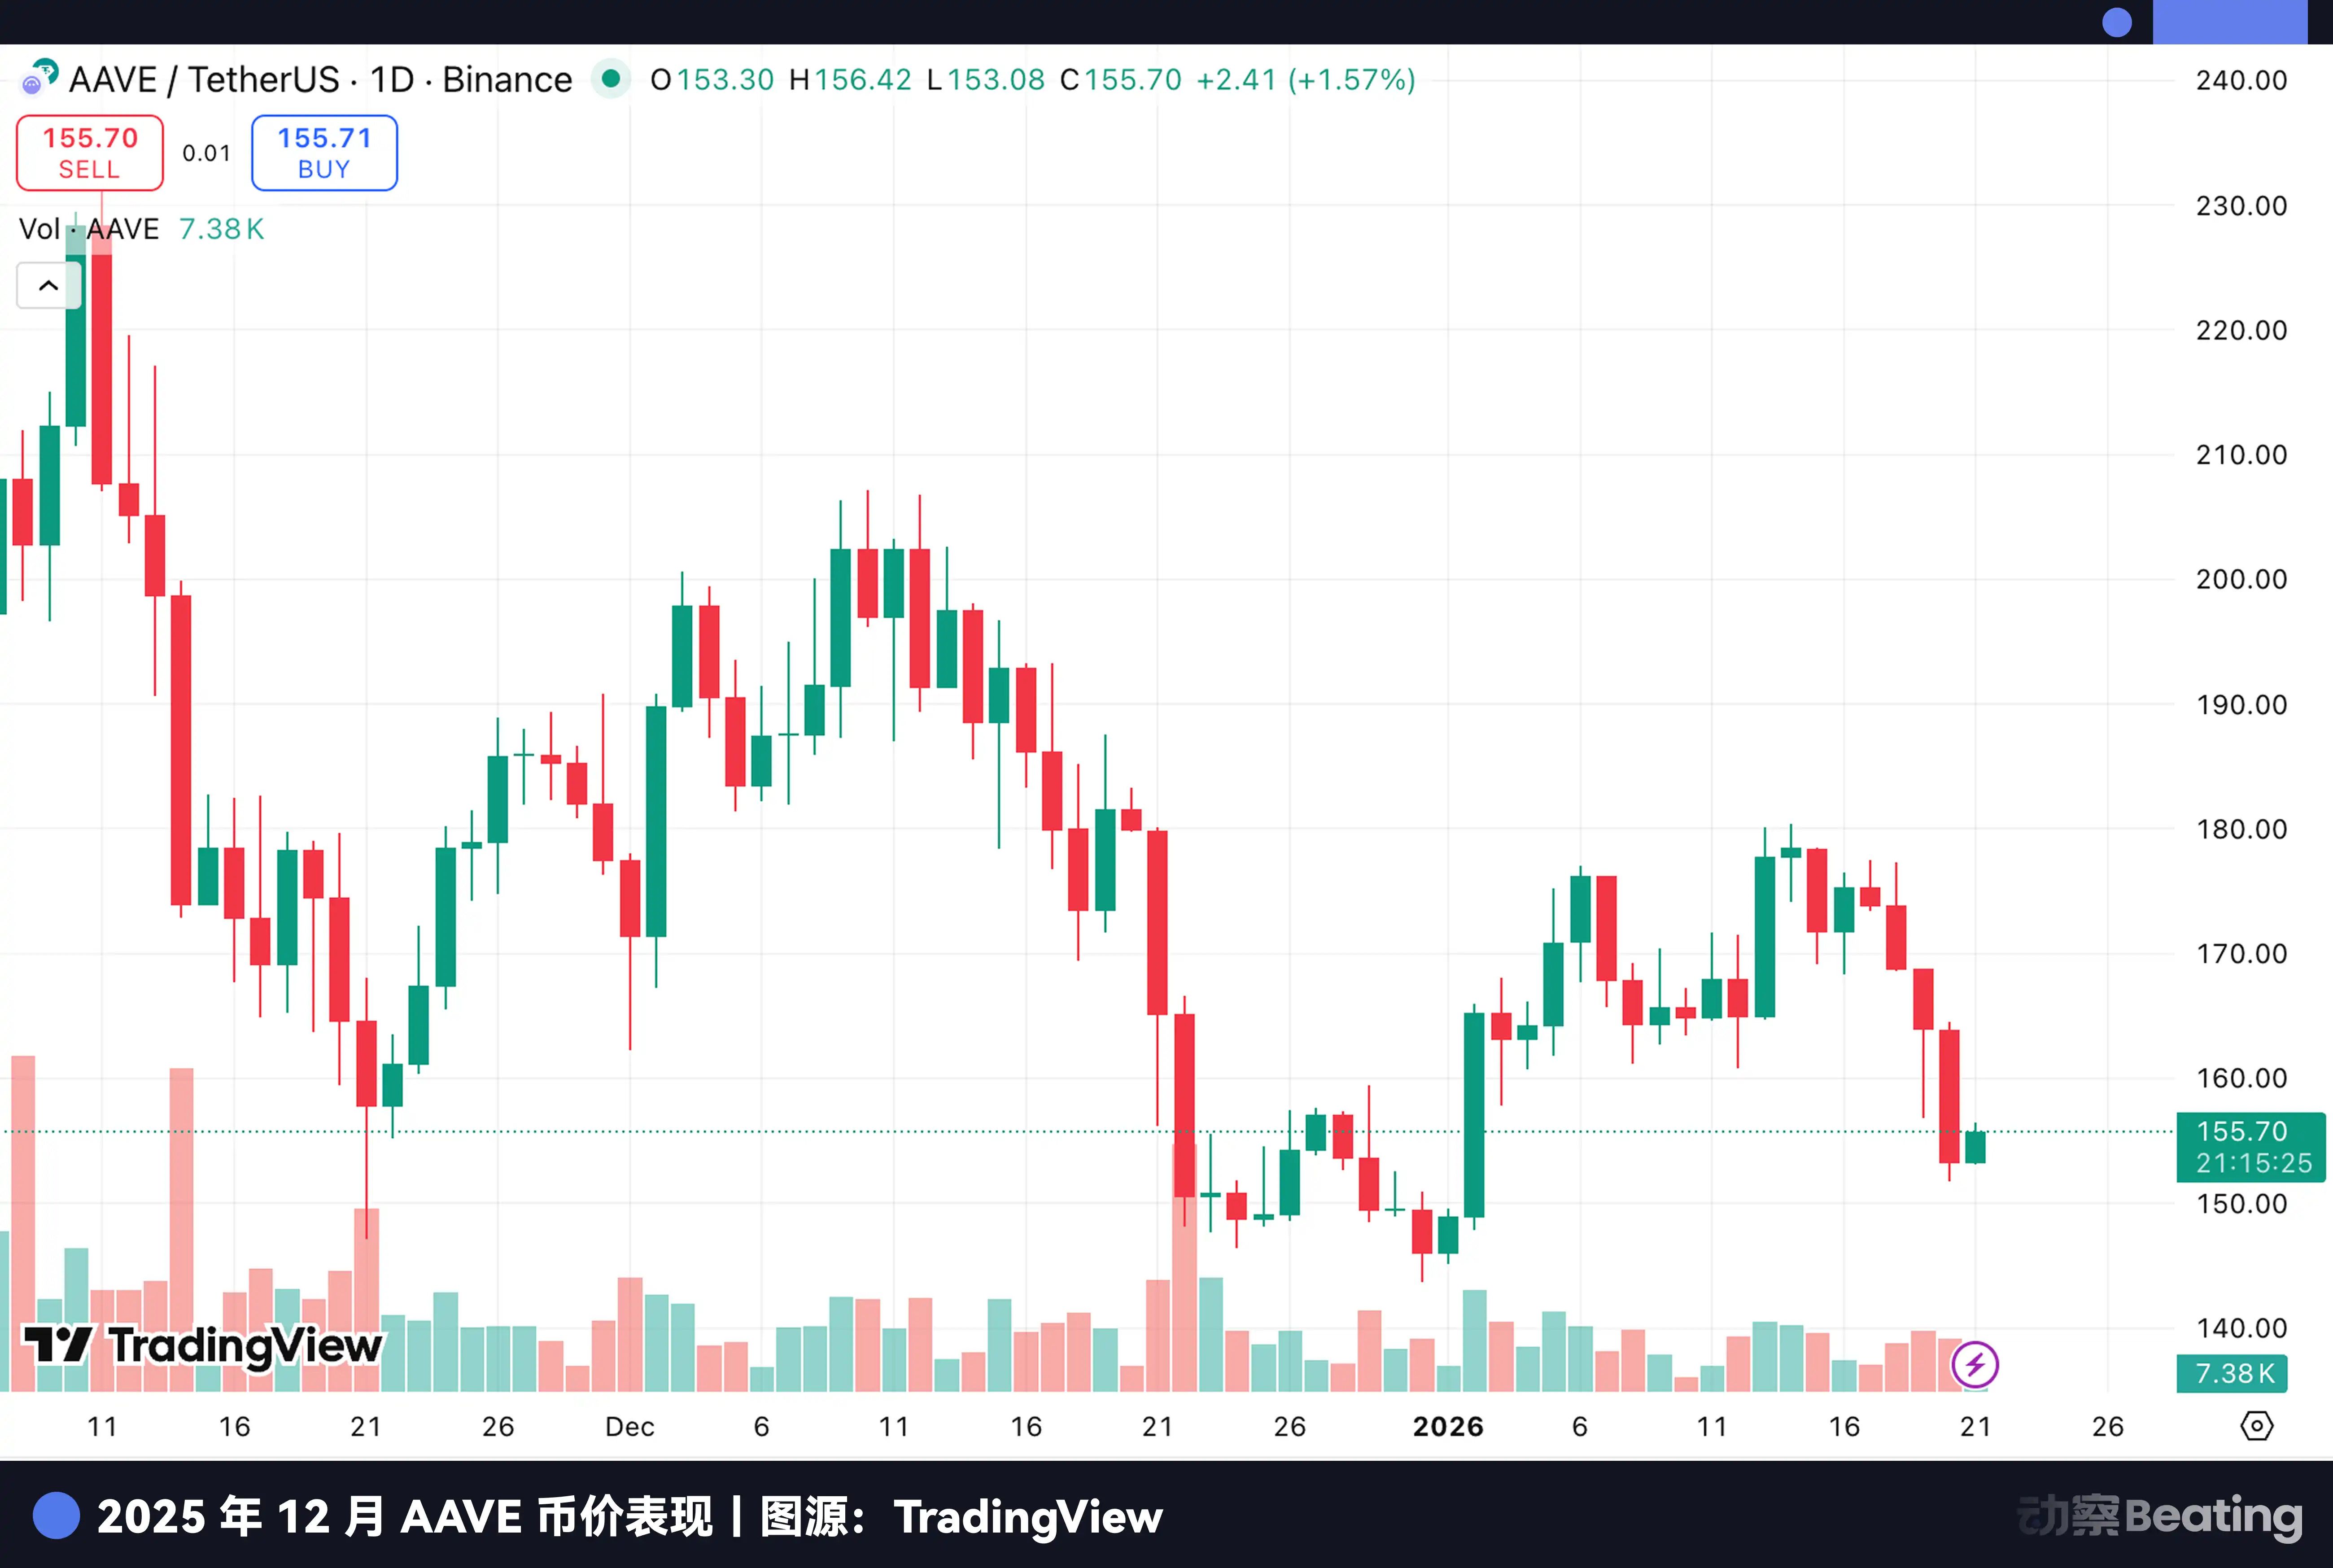
Her iki taraf da sonunda büyük kamuoyu baskısı altında bir tür uzlaşıya vardı, Labs ise protokol olmayan geliri jeton sahipleriyle paylaşmayı taahhüt etti, ancak çatlak onarılamaz hale geldi. Protokol belki merkezi olmayan olabilir, ancak trafik girişi her zaman merkeziydi. Girişe kim hakim olursa, protokol ekonomisini gerçekten vergilendirme yetkisine sahip olur.
Aynı zamanda, merkezi olmayan ticaret platformu lideri Uniswap, uyumluluk için kendini budamak zorunda kaldı.
2024 ile 2025 yılları arasında, Uniswap sonunda dikkate değer bir şekilde tartışılan ücret anahtarı teklifini ileri taşıdı, bu teklif protokolün bazı işlem ücretlerinin UNI jetonunu geri almak ve imha etmek için kullanılmasını amaçlıyordu, bu da jetonu işe yaramaz yönetişim tokeninden bir yıkım getiren temettüden bir getiri varlığına dönüştürmeye çalışıyordu.
Ancak, SEC'nin menkul kıymet olarak tanımlanmasından kaçınmak için Uniswap, karışık bir kurumsal yapının karmaşık bir şekilde bölünmesini sağlamak zorunda kaldı, kar payı dağıtımından sorumlu kuruluşu ve geliştirme ekibini fiziksel olarak ayırdı. Hatta Wyoming eyaletinde DUNA adında bir tür merkezi olmayan kar amacı gütmeyen birliği olarak kaydolmayı denedi, uyumun sınırında bir sığınak bulmaya çalıştı.
26 Aralık'ta, Uniswap, ücret anahtarı teklifinin nihai yönetim oylamasını geçerek, temel olarak 1 milyar UNI'nin yakılmasını ve Uniswap Labs'in ön uç ücretlerini kapatmasını ve protokol katmanı geliştirilmesine odaklanmayı içeren diğer önemli konuları kabul etti.
Uniswap'in mücadelesi ve Aave'in iç savaşı, yatırımcıların arzuladığı kar payının, tam da denetleyici kurumların menkul kıymet olarak kabul ettiği temel dayanak olduğu utanç verici bir gerçeğe işaret eder. Zet tokena değer kazandırmak istendiğinde, SEC'in para cezası getirir; düzenlemelerden kaçınmak istendiğinde, jetonun gerçek değere sahip olmaması gerekir.
Hak haritası oluşturmak yeterli mi, sonra ne olacak?
2025'teki bu varlık hakları krizini anlamaya çalışırken, daha olgun sermaye piyasalarına bakmak faydalı olabilir. Orada, oldukça aydınlatıcı bir referans noktası var, Amerikan Depozit Sertifikaları ADS ve Değişken Faizli Varlık Yapısı VIE mimarisi.
Eğer Nasdaq'dan Alibaba (BABA) hissesi aldıysanız, deneyimli tüccarlar size açıklayacaktır, satın aldığınız şey Çin'in Hangzhou şehrinde faaliyet gösteren Taobao'nun doğrudan hissesi değil. Yasal sınırlamalar nedeniyle sahip olduğunuz şey, Çin anakarasındaki işletmeyi kontrol eden bir Cayman Adaları holding şirketinin hissesidir ve bu Cayman şirketi, Çin'deki faaliyet varlıklarını kontrol eden karmaşık bir anlaşma zinciriyle bağlıdır.
Bu, bazı şifre paralarıyla çok benzer bir durum gibi görünüyor, satın alınan şey yansıma, doğrudan varlık değil.
Ancak 2025'in dersi bize, ADS ve jeton arasında belirgin bir farkın olduğunu gösterdi: yasal takas hakkı.
ADS yapılanması dolambaçlı olabilir, ancak uzun yıllara dayanan uluslararası ticaret hukuku güveni, kapsamlı denetim düzeni ve Wall Street ile düzenleyici otoriteler arasındaki anlaşmaya dayanmaktadır. En önemlisi, ADS sahipleri yasal olarak geriye kalan talep hakkına sahiptir. Bu, Alibaba satın alındığında veya özelleştirildiğinde, satın alanın yasal sürece uygun olarak elinizdeki ADS'yi nakit veya eşdeğeri ile değiştirmek zorunda olduğu anlamına gelir.
Buna karşılık, jetonlar, özellikle beklentileri yüksek olan yönetişim jetonları, 2025 birleşme ve satın alma dalgasında doğalarını açığa çıkardılar: ne aktif kalemin borç tarafında yer alıyorlar, ne de sahiplerin özsermaye tarafında.
CLARITY Yasası yürürlüğe girmeden önce, bu kırılgan ilişki topluluk mutabakatı ve boğa piyasası inancı tarafından sürdürülüyordu. Geliştiriciler jetonun hisse senedi olduğunu ima ederken, yatırımcılar kendilerini VC yaparken buluyorlardı. Ancak 2025'te uyumlu bir şekilde düzenlemenin sert tokmağı indiğinde, herkes gerçeğle yüzleşmek zorunda kaldı; geleneksel şirket hukuku çerçevesinde, jeton sahipleri ne alacaklı ne de hissedar, onlar daha çok pahalı bir üyelik kartı satın almış hayranlar gibiydiler.
Varlık takas edilebildiğinde, haklar bölünebilir. Haklar bölündüğünde, değer yasal olarak tanınabilen, nakit akışını taşıyabilen, zorla uygulanabilen tarafta yoğunlaşır.
Bu anlamda, 2025 kripto endüstrisi başarısız olmadı, ancak finansal tarihe dahil edildi. Olgun finansal piyasalar gibi, şimdi sermaye yapılarına, yasal metne ve düzenleyici sınırlara tabi tutuluyor.
Kriptonun geleneksel finansa doğru yaklaşması kaçınılmaz bir eğilim haline geldiğinde, daha keskin bir soru gündeme geliyor: gelecekteki sektör değeri nereye akacak?
Birçok kişi, birleşmenin zafer anlamına geldiğini düşünüyor, ancak tarih genellikle farklıdır; yeni bir teknoloji eski sistem tarafından kabul edildiğinde, ölçek kazanır, ancak genellikle vaat edilen dağıtım şeklini korumaz. Eski sistem, yeniliği denetime tabi, muhasebeleştirilebilir, varlık ve borç tablosuna kaydedilebilir bir form hâline getirme konusunda ustadır ve geriye kalan talep hakkını mevcut hak yapılarına sıkıca sabitlemektedir.
Kriptonun uyumlaştırılması, muhtemelen değeri jeton sahiplerine geri vermeyecek, ancak daha çok değeri yasal açıdan tanıdık olan şirketlere, hisse senetlerine, lisanslara, düzenlenmiş hesaplara ve mahkemede tasfiye edilebilen ve uygulanabilen sözleşmelere geri verecektir.
Token hakları devam edecek, tıpkı ADS'lerin devam edeceği gibi, her ikisi de finansal mühendislikte işlem yapılmasına izin verilen hak yansımalarıdır. Ancak sorun şu ki, hangi seviye yansımayı satın aldığınızı aslında bilmiyor musunuz?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

