Bernstein Yorumu: USDC'nin Bir Haftada Yaklaşık 2 Milyar Dolarlık Artışı, Circle'ın Yeni Büyüme Dalgası Neye Dayanıyor?

TL;DR
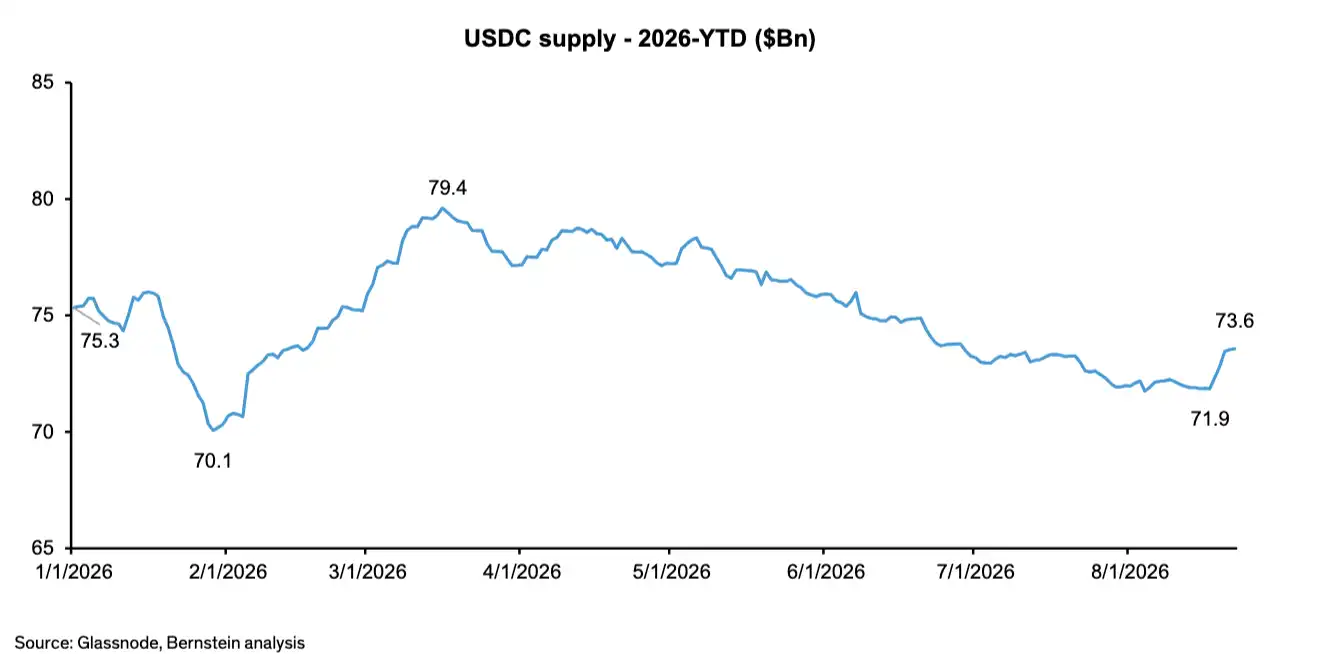
·USDC, yaklaşık altı aylık yatay ve zayıf seyrin ardından bir hafta içinde yaklaşık 1,7 milyar ila 2 milyar dolarlık yeni arz ekleyerek Circle'ın temel göstergelerindeki toparlanmanın doğrudan sinyalini verdi.
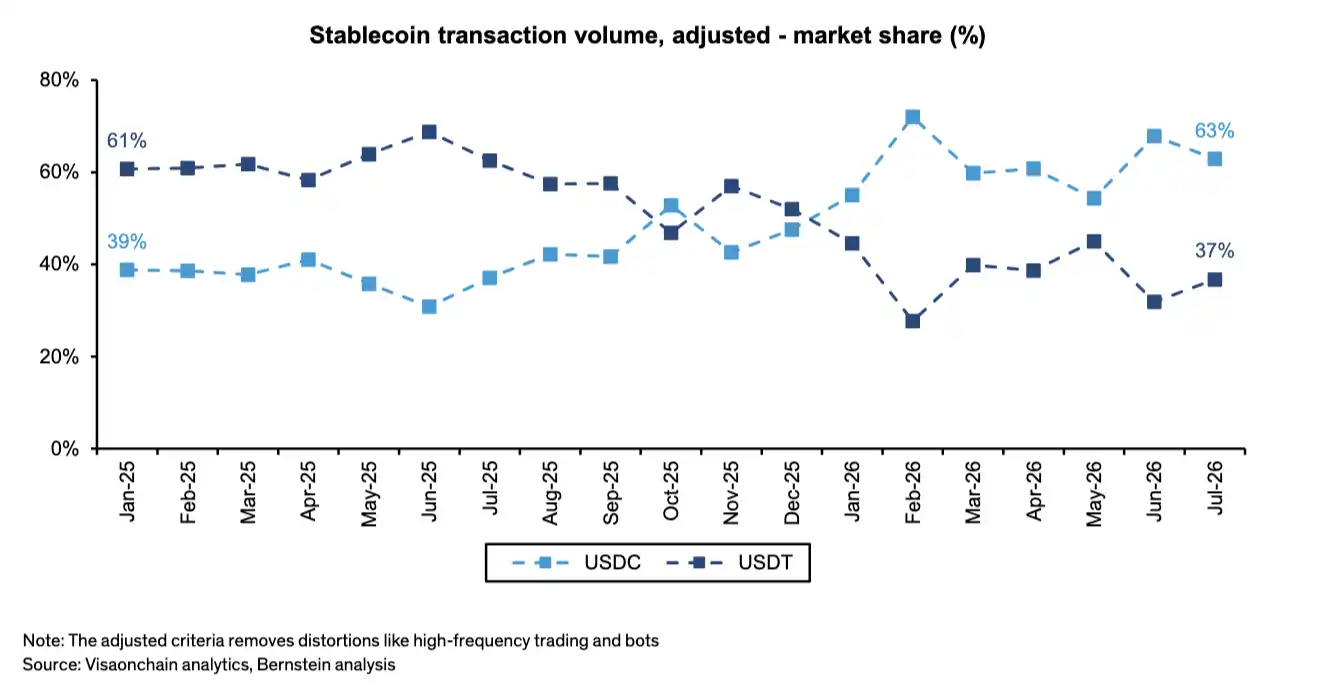
·USDC arz büyüklüğü hâlâ USDT'nin gerisinde, ancak botlar ve yüksek frekanslı işlemler hariç tutulduğunda işlem hacminde 2026 yılı itibarıyla payı %60'ın üzerine çıktı.
·Stablecoin gerçek ödemeleri yıllık bazda yaklaşık %30 büyümeye devam ediyor, ancak şu anda düzeltilmiş işlem hacminin yalnızca yaklaşık %3'ünü oluşturuyor ve henüz ana talep kaynağı haline gelmedi.
·AI ajan ödemeleri aylık işlem sayısında 19 milyona yaklaşıyor, ancak tutar yalnızca yaklaşık 1 milyon dolar; bu aşamada daha çok altyapı benimsenmesini yansıtıyor.
·Bernstein raporu Circle'a "piyasa üstü performans" notu ve 140 dolar hedef fiyat verdi; uzun vadeli mantık, Arc'ın kurumsal iş birliklerini varlık, takas ve gelire dönüştürüp dönüştüremeyeceğine bağlı.
Circle'ın en önemli operasyonel göstergesi yeniden hızlanıyor.
Bernstein raporuna göre, USDC yaklaşık altı aylık yatay ve zayıf seyrin ardından son bir haftada yaklaşık 1,7 milyar ila 2 milyar dolarlık yeni arz ekledi. Aynı zamanda Circle hisse fiyatı, piyasanın OUSD rekabet riskine odaklandığı dönemdeki düşük seviyesinden yaklaşık %42 oranında toparlandı.
Rapor bu doğrultuda Circle'a "piyasa üstü performans" notu ve 140 dolar hedef fiyat vererek USDC'nin yeni bir genişleme döneminin başlangıcında olabileceğini değerlendiriyor.
Bu yükseliş beklentisi yalnızca kripto piyasasındaki toparlanmaya dayanmıyor. Rapora göre makro ortam değişiklikleri, ABD kripto düzenlemelerinin giderek netleşmesi, stablecoin ödemelerinin genişlemesi, gerçek dünya varlıklarının tokenizasyonu ve AI ajan ödemeleri, USDC'yi yeni bir büyüme döngüsüne birlikte taşıyabilir.
Ancak bu faktörler hâlâ farklı aşamalarda. USDC arzı ve zincir üstü işlem hacmi şimdiden iyileşme gösterdi, gerçek ödemeler büyümeye devam ediyor, Arc ve AI ajan ekonomisi ise daha çok gelecekteki ticarileşme alanına karşılık geliyor. Circle'ın mevcut toparlanmayı sürdürüp sürdüremeyeceği, bu yeni senaryoların sürekli stablecoin bakiyelerine ve gelire dönüştürülüp dönüştürülemeyeceğine bağlı.
USDC yeniden genişliyor, liderlik yapısı şimdilik değişmedi
Rapor, şu anda dolar stablecoin toplam arzının yaklaşık 270 milyar dolar olduğunu gösteriyor.
Önceki döngüyle karşılaştırıldığında, bu döngüdeki stablecoin piyasası daha güçlü bir dayanıklılık sergiliyor. 2020-2023 döngüsünde, USDC ve USDT toplam arzı 2022 başında yaklaşık 135 milyar dolara ulaştı ve ardından 2023 sonuna kadar yaklaşık %20 düştü.
Bu döngüde, kripto para toplam piyasa değeri Ekim 2025 zirvesinden yaklaşık %35 gerilemesine rağmen, stablecoin arzı genel olarak istikrarlı kalmış ve son dönemde yeniden büyümeye başlamıştır. USDC, yaklaşık altı aylık bir duraklamanın ardından bir hafta içinde yaklaşık 2 milyar dolar artış kaydederek, kripto piyasasındaki toparlanmanın kademeli olarak stablecoin talebine yansıdığını göstermektedir.
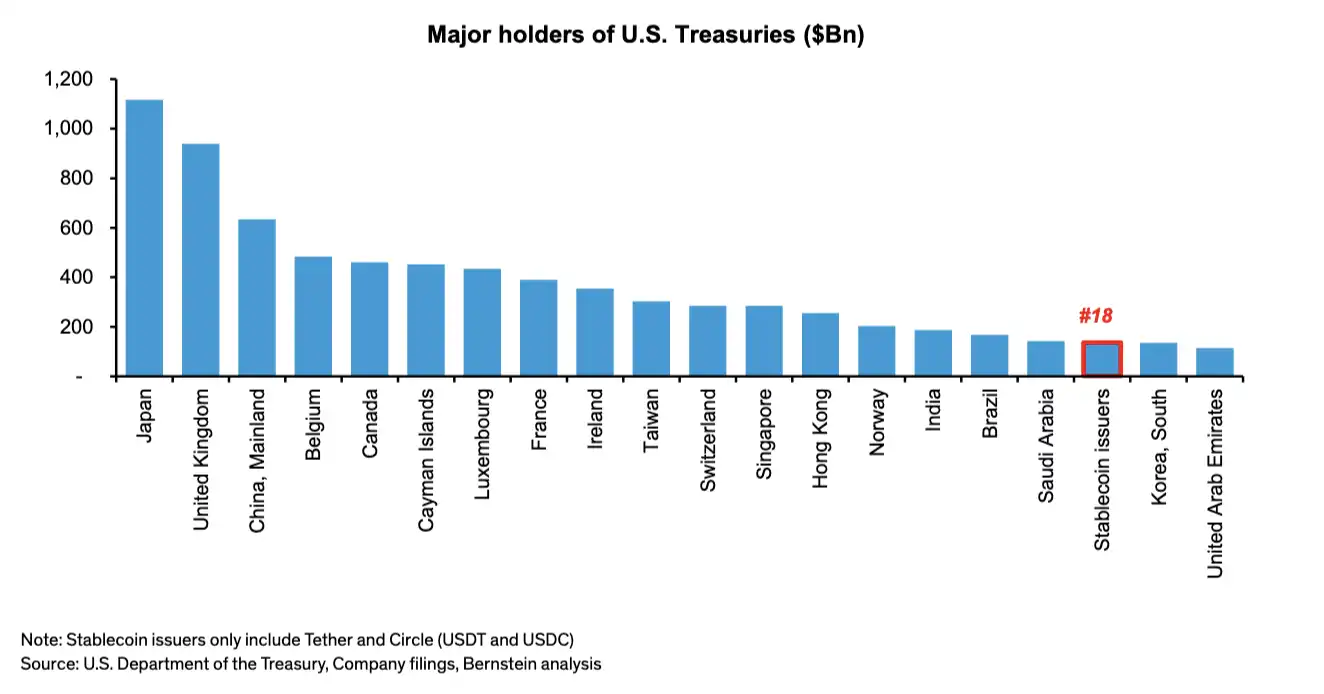
Yeni ihraççılar da piyasaya girmeye devam etmektedir; bunlar arasında PYUSD, USDG, USAT ve OUSD yer almakta, ancak dolar stablecoin arz yapısında köklü bir değişiklik henüz yaşanmamıştır. Rapor kapsamına göre, USDC ve USDT birlikte dolar stablecoin arzının yaklaşık %97'sini oluşturmaya devam etmektedir.
Rapor, stablecoin rekabetinin yalnızca ürün tasarımına bağlı olmadığını, aynı zamanda dağıtım kanalları, düzenleyici lisanslar, altyapı ve likiditenin uzun vadeli birikimini de içerdiğini belirtmektedir. Yeni ortaklar birden fazla stablecoin'e hızlıca erişim sağlayabilir, ancak gerçek işlem derinliği ve kullanıcı tutma ölçeği hâlâ önde gelen ürünlerde yoğunlaşmıştır.
Arzda USDT'nin gerisinde, ancak USDC daha fazla efektif işlem hacmi elde ediyor
USDC'nin son dönemdeki en belirgin avantajı, arz büyüklüğünden ziyade işlem hacminde görülmektedir.
Botlar ve yüksek frekanslı faaliyetler hariç tutulduğunda, stablecoin düzeltilmiş işlem hacmi 2025'te yaklaşık 11 trilyon dolar olmuştur. Temmuz 2026 itibarıyla, buna karşılık gelen yıllıklandırılmış ölçek yaklaşık 17 trilyon dolara ulaşmış ve yıllık bazda yaklaşık %60 artış göstermiştir.
Bu ölçütte USDC, USDT'yi geride bırakmıştır. İşlem hacmi payı 2025'teki yaklaşık %40 seviyesinden 2026'dan bu yana %60'ın üzerine çıkmış; büyüme merkezi borsalar, merkeziyetsiz finans ve cüzdanlar arası transferler gibi birden fazla senaryodan gelmektedir.
Bunlardan USDC'nin cüzdanlar arası transferlerdeki payı 2025'teki yaklaşık %23 seviyesinden 2026'dan bu yana yaklaşık %50'ye yükselmiştir.
Düzeltilmemiş toplam işlem hacmindeki büyüme daha da belirgindir. 2025'te stablecoin toplam işlem hacmi yaklaşık 56 trilyon dolar olmuş; Temmuz 2026 itibarıyla yıllıklandırılmış ölçek yaklaşık 125 trilyon dolara ulaşmış ve yıllık bazda yaklaşık %120 artış kaydetmiştir. USDC'nin bu ölçütteki payı ise %65'ten %83'e yükselmiştir.
Ancak toplam işlem hacmi, botlar, yüksek frekanslı işlemler ve diğer otomatik faaliyetleri içerdiğinden, zincir üstü aktivite yoğunluğunu gözlemlemek için daha uygundur ve doğrudan gerçek ödeme veya ekonomik faaliyetle eş tutulamaz. 125 trilyon dolarlık nominal ölçeğe kıyasla, düzeltilmiş işlem hacmi, stablecoin bakiyeleri ve gerçek ödeme tutarları, USDC talep kalitesini daha iyi yansıtmaktadır.
Rapor ayrıca USDC'nin genişlemesini ABD hazine finansman yapısıyla ilişkilendiriyor.
Değerlendirmesine göre, ABD Hazine Bakanlığı'nın uzun vadeli tahvil geri alımlarını genişletmesi, uzun vadeli piyasa üzerindeki baskıyı hafifletmeye yardımcı oluyor; bu arada ABD hükümeti kısa vadede hâlâ büyük miktarda hazine bonosu ihraç ediyor. Stablecoin rezervleri genellikle kısa vadeli ABD tahvillerine tahsis edildiğinden, stablecoin arzı büyümeye devam ederse, ihraççılar yeni kısa vadeli tahvil arzının bir kısmını absorbe edebilir.
Bu çerçevede, Bitcoin ve stablecoin'ler farklı yollardan fayda sağlayabilir: Bitcoin "sert varlık" ve para birimi değer kaybı işlemlerini üstlenirken, stablecoin'ler dolar likiditesi ve kısa vadeli tahvil talebine karşılık gelir.
Unutulmamalıdır ki bu, raporun makro ortama ilişkin bir öngörüsüdür. Hazine geri alımları niceliksel genişlemeyle eşdeğer değildir ve stablecoin genişlemesi de kısa vadeli tahvil arzı tarafından otomatik olarak tetiklenmez. USDC'nin sürdürülebilir büyümesi nihayetinde kripto piyasasına, gerçek ödeme talebine ve düzenleyici gelişmelere bağlıdır.
Ödemeler istikrarlı büyüyor, AI ajanları hâlâ "düşük tutarlı, yüksek frekanslı" aşamada
Stablecoin'ler daha fazla gerçek dünya ticari senaryosuna giriyor, ancak şu anda hâlâ ağırlıklı olarak zincir üstü işlemler ve finansal faaliyetlerden oluşuyor.
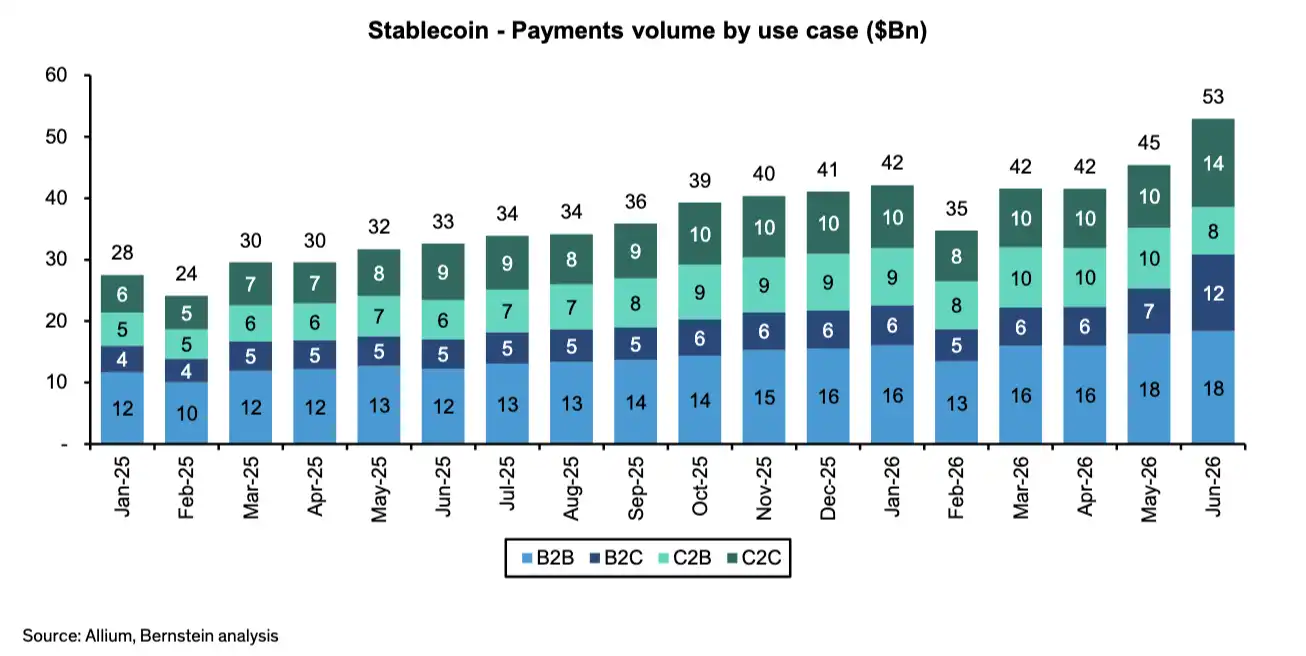
2026'nın ilk yarısında stablecoin ödeme hacmi yaklaşık 260 milyar dolar iken, 2025'in tamamı yaklaşık 400 milyar dolardı. Raporun kriterlerine göre, mevcut ödeme hacmi yıllık bazda yaklaşık %30 artış gösteriyor, ancak düzeltilmiş stablecoin işlem hacminin yalnızca yaklaşık %3'ünü oluşturuyor.
Kurumlar arası ödemeler şu anda en büyük uygulama kategorisidir:
·B2B ödemeleri yaklaşık 100 milyar dolar, payı yaklaşık %40;
·C2C transferleri yaklaşık 60 milyar dolar, payı yaklaşık %25;
·C2B ödemeleri yaklaşık 54 milyar dolar, payı yaklaşık %21;
·Maaş ve ticari ödemeler dahil B2C ödemeleri yaklaşık 45 milyar dolar, payı yaklaşık %17.
Raporda açıklanan payların toplamı %100'ün biraz üzerinde; bu, yuvarlamadan kaynaklanıyor olabilir, bu nedenle genel yapıyı gözlemlemek için daha uygundur.
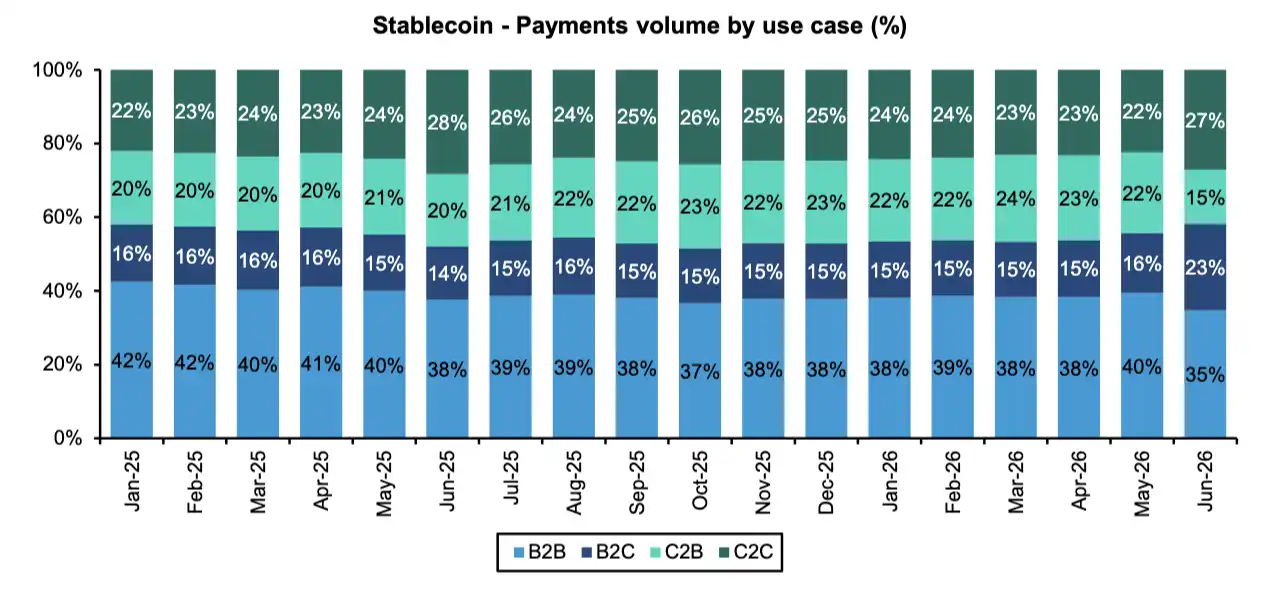
Circle için ödeme işinin değeri, USDC'nin elde tutma ve dolaşım senaryolarını genişletmektir. Şirket, bankalar, fintech platformları ve ödeme hizmet sağlayıcıları aracılığıyla USDC dağıtımını genişletiyor, ancak gerçek dünya ödemelerinin stablecoin'lerin ana talep kaynağı hâline gelmesi için hâlâ uzun bir yol var.
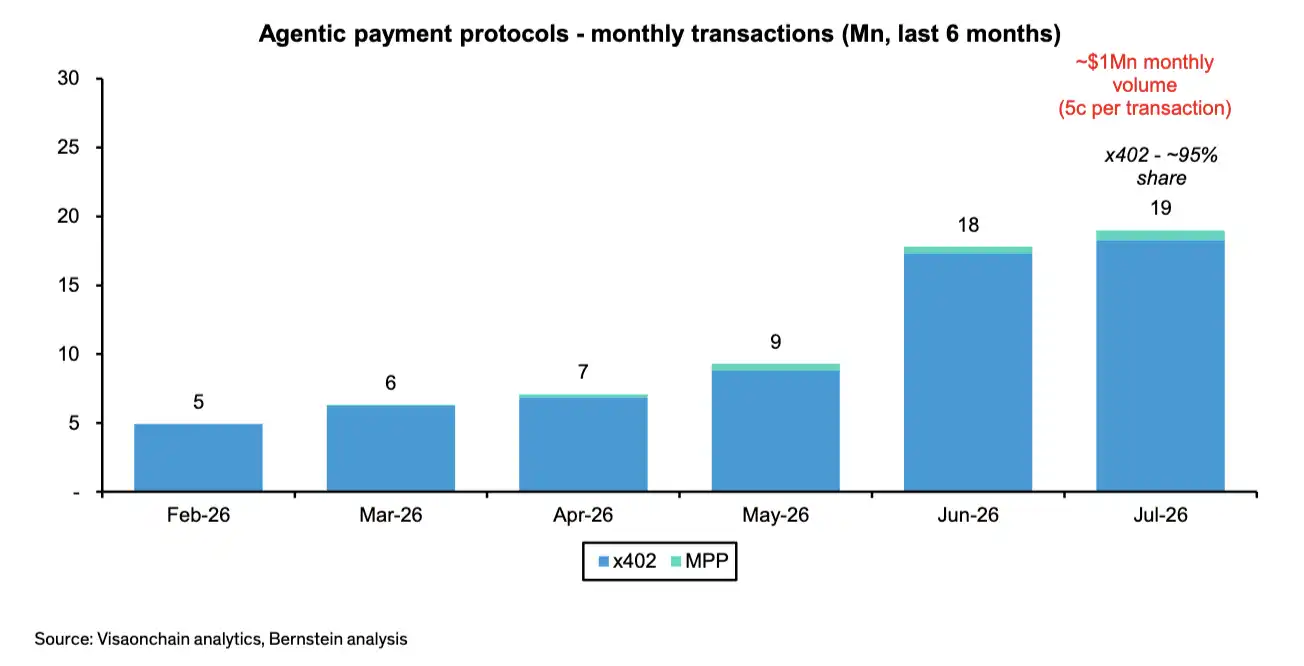
AI ajan ödemeleri ise farklı bir yapı sergiliyor: işlem sayısı artmış durumda, ancak tutarlar hâlâ çok küçük.
Rapora göre, Temmuz 2026'da x402 ve MPP gibi ajan ödeme protokolleri toplamda yaklaşık 19 milyon işlem gerçekleştirdi ve bunun yaklaşık %95'ini x402 oluşturdu. Bu işlemlerin nominal tutarı yalnızca yaklaşık 1 milyon dolar olup, ortalama işlem başına yaklaşık 0,05 dolar seviyesindedir; bu durum esas olarak API çağrıları, veri erişimi ve yazılım hizmetleri gibi mikro ödeme senaryolarına karşılık gelmektedir.
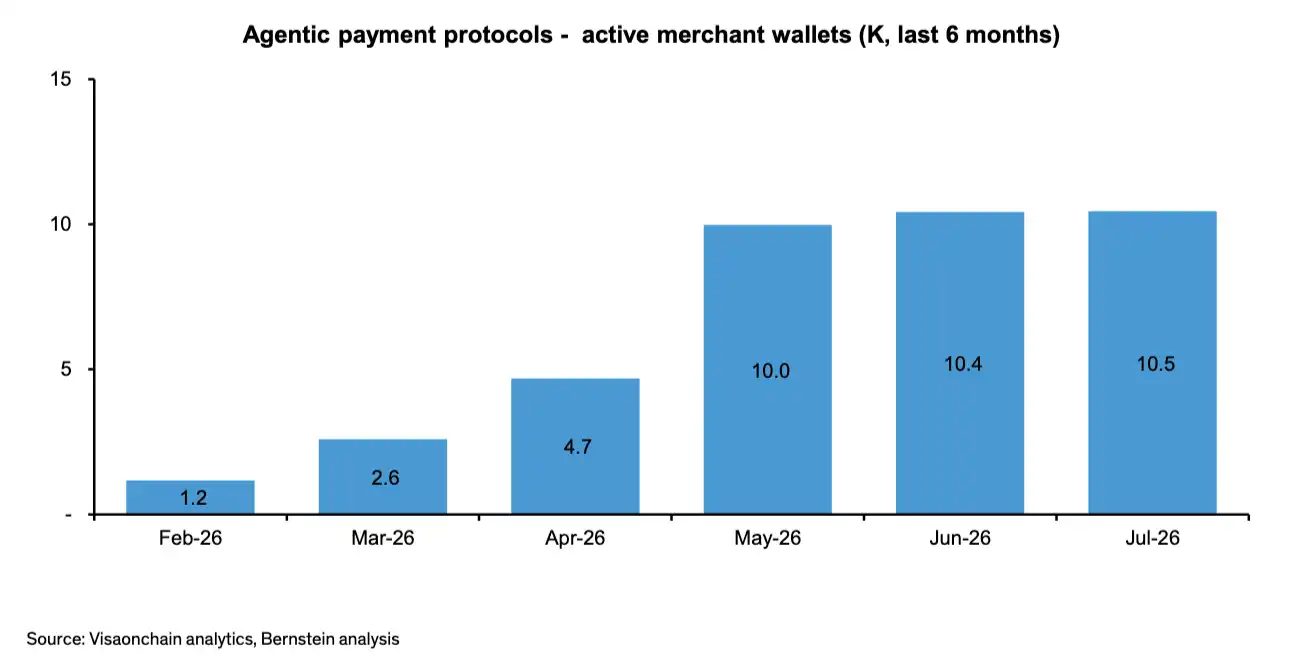
Aynı dönemde, aylık aktif tüccar cüzdanları Şubat ayındaki yaklaşık 1.000 adetten Temmuz ayında yaklaşık 10.000 adede yükseldi. Circle'ın çıkardığı Agent Stack, 900'den fazla ücretli hizmete entegre olmuş durumda ve USDC, x402 ajan ödemelerinin tutarının %99'undan fazlasını oluşturuyor.
Aylık yaklaşık 20 milyon işlem, stablecoin'lerin makineler arası yüksek frekanslı küçük ödemeler için uygun olduğunu gösteriyor; ancak 1 milyon dolarlık aylık hacim, USDC toplam arzını etkilemek için henüz yeterli değil ve Circle'ın gelirine belirgin bir katkı sağlaması daha da zor. AI ajan ekonomisi şu aşamada daha çok ürün ve altyapı benimsenmesini yansıtıyor; performansı yönlendiren bir faktör hâline gelmesi için hâlâ zamana ihtiyaç var.
Arc, Circle'ın platformlaşmasının gerçek sınavı olacak
Ajan ödemelerine kıyasla Arc'ın, Circle'ın platformlaşma değerlemesinin temel taşıyıcısı olma olasılığı daha yüksek.
Circle'ın açıkladığı plana göre, Arc'ın genel ana ağı 16 Eylül'de kullanıma sunulacak; kurucu doğrulayıcılar arasında BlackRock, DTCC, Galaxy, Global Payments, ICE, Mastercard, MoneyGram, SBI, Standard Chartered, Sumitomo ve Visa gibi kurumlar yer alıyor.
Rapora göre Arc, özel ana ağ aşamasında yaklaşık 500 milyon işlem işlemiş, yaklaşık 3 milyon cüzdanı kapsamış ve 100'den fazla ekosistem ve kurumsal geliştiriciye sahip. Bu veriler esas olarak lansman öncesi test ve geliştirme ilerlemesini yansıtıyor; doğrudan genel ana ağdaki gerçek kullanıcı benimsenmesiyle eş tutulamaz.
Arc, gizlilik artırma, programlanabilir finans, AI ajanları ve tokenize edilmiş gerçek dünya varlıklarına öncelikli destek verecek. Circle, bu sayede USDC'yi stablecoin'den daha ileriye taşıyarak zincir üstü takas, işlem ve teminatın temel varlığı hâline getirmeyi hedefliyor.
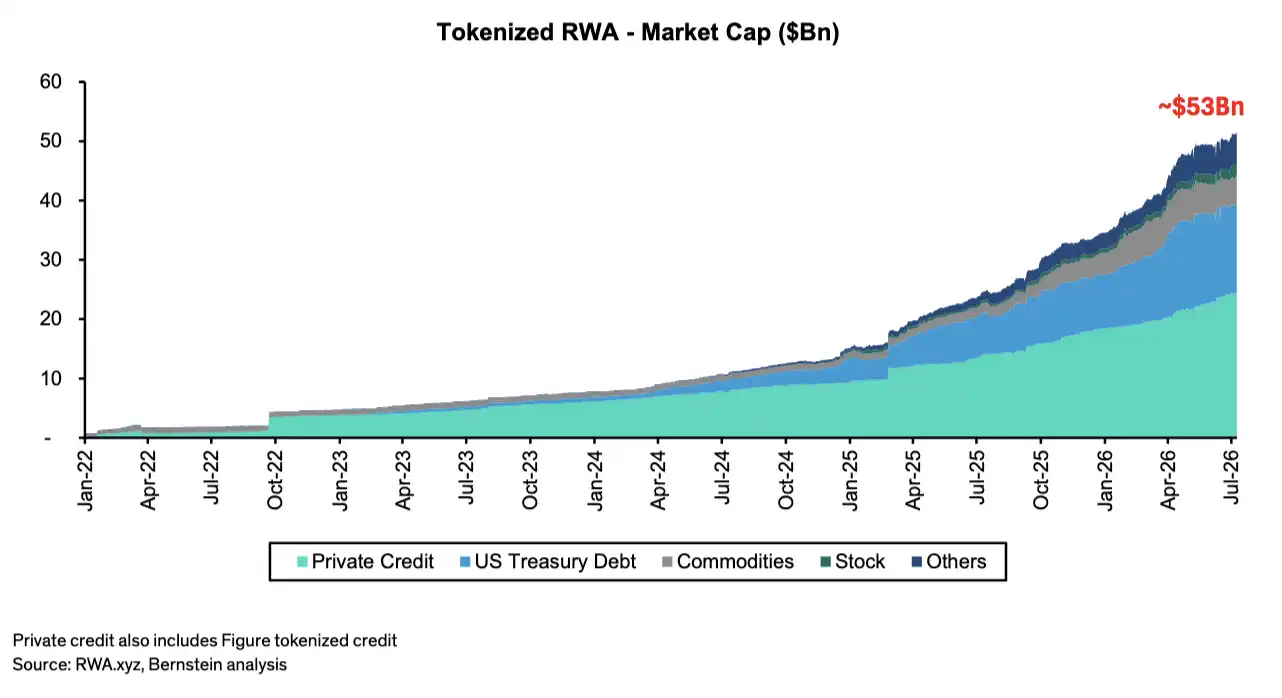
Şu anda Circle, bir dizi kurumsal işbirliğini duyurdu:
·DTCC, saklama sistemindeki varlıkları Arc'a bağlamayı ve menkul kıymet tokenizasyonu, takas ve teminat uygulamalarına hizmet etmeyi planlıyor;
·BlackRock bünyesindeki tokenize para fonu BUIDL'in Arc'a genişletilmesi bekleniyor;
·BNY ve Standard Chartered, USDC basım, itfa ve saklama hizmetlerini genişletiyor;
·Marex, düzenlenmiş türev takasında başlangıç teminat işlemlerini USDC kullanarak tamamladı;
·Nium, USDC'yi 190'dan fazla ülke ve bölgeyi kapsayan ödeme altyapısına entegre ediyor;
·JCB, Grupo Bind, Kakao ve OSL sırasıyla tüccar ödemeleri, bölgesel likidite ve dijital dolar takası alanlarını araştırıyor.
Bu işbirlikleri Arc'a kurumsal onay sağlıyor, ancak doğrulayıcı kimlikleri, teknik entegrasyon ve işbirliği anlaşmaları doğrudan ticari gelire dönüşemez. Arc'ın lansmanından sonra gerçekten gözlemlenmesi gereken şeyler: kaç varlığın zincire taşındığı, USDC takas hacminin artıp artamayacağı, kurumların teminat ve ödeme işlevlerini sürekli kullanıp kullanmayacağı ve Circle'ın bundan istikrarlı faiz dışı gelir elde edip edemeyeceğidir.
Rapor Circle'a "piyasa üstü performans" notu ve 140 dolar hedef fiyat veriyor, ancak sağlanan materyaller belirli bir değerleme modeli açıklamıyor, bu nedenle Arc, ödemeler ve aracı ekonominin hedef değerlemeye sırasıyla ne kadar katkıda bulunduğunu belirlemek mümkün değil.
Mevcut aşamada, Circle'ın en kesin büyümesi hâlâ USDC arzının toparlanması ve işlem payının artmasından geliyor. Ödemeler, tokenize varlıklar ve AI aracı ekonomisi, değerlemenin daha da açılması için olasılıklar sunuyor, ancak bu işlerin yine de işbirliği duyurularından, altyapı benimsenmesinden varlık ve gelir gerçekleşmesine dönüşüm geçirmesi gerekiyor.
Sonraki adımda, piyasanın dört değişkene odaklanması gerekiyor: USDC arzının sürekli büyüyüp büyüyemeyeceği, düzeltilmiş işlem payının korunup korunamayacağı, gerçek dünya ödemelerinin oranının artırılıp artırılamayacağı ve Arc'ın lansmanından sonra gerçek varlıkları ve işlemleri çekip çekemeyeceği.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler