"AI hisse senedi kralı tasfiye oldu" ve "Kore borsası çöküşü", belki de daha büyük bir fırtınanın sadece bir provasıdır.
Orijinal Başlık: "Yapay Zeka Hisse Senedi Kralı'nın Tasfiyesini ve Kore Borsası Çöküşünü Gürültü Sanmayın, Bunlar Daha Büyük Bir Fırtınanın Provası"
Orijinal Yazar: Long Yue, Wall Street Görüşü
Geçen hafta, "Yapay Zeka Hisse Senedi Kralı"nın hedge fonu Situational Awareness, yapay zeka şirketlerine yönelik yüksek kaldıraçlı işlemlerdeki başarısızlık nedeniyle 16 milyar dolarlık hisse senedi pozisyonunu tasfiye etmek zorunda kaldı; aynı dönemde, Güney Kore'nin KOSPI endeksi 48 saat içinde bir ara %20'den fazla düştü, ardından düşük noktadan %25 geri tepme gösterdi ve haftayı neredeyse yatay kapattı.
Piyasa bu iki olayı tesadüfi "gürültü" olarak değerlendirdi ve hızla sindirip geçti. Piyasa kısa süreli dalgalanmanın ardından nihayetinde sakinliğe kavuştu.
Ancak, bu "ileriye bakma" konsensüsü tehlikeli bir yanlış yorumlama olabilir. "Yapay Zeka Hisse Senedi Kralı" fonunun tasfiyesi ve Kore borsasındaki çöküş yüzeyde sistemik bir çöküşe yol açmadı, ancak Deutsche Bank, her ikisinin de düşük faiz döneminde biriken kaldıracın aynı semptomu olduğunu ve izole olaylar olarak görülmemesi gerektiğini düşünüyor.
3 Ağustos'ta Deutsche Bank Araştırma Enstitüsü'nden Luke Templeman ve diğer analistler raporda şunları yazdı:
"Bu yorumun yanlış olduğunu, en azından eksik olduğunu düşünüyoruz. Her iki olay da aynı temel durumun semptomudur: kaldıraç—ETF'lerde, marj hesaplarında ve hedge fon defterlerinde bulunan kaldıraç—ve bu kaldıraç, on yılı aşkın düşük faiz ve istikrarlı faiz ortamının ürünüdür."
Daha da dikkat çekici olan, Fed Başkanı Warsh'ın ileriye dönük rehberliği geri çekmesi, kasıtlı bir dönüşüm olabilir—piyasaya aktif olarak "belirsizlik primi" yeniden getirerek aşırı kaldıracı dizginlemek. Fed aktif olarak belirsizlik getirdiğinde, "küçük dalgalanma" olayları daha yüksek sıklıkta ortaya çıkacak ve her biri daha büyük bir krizi tetikleyebilecek bir fitil haline gelebilir.
"Yatay Kapanış" En Tehlikeli Yanılsamadır
KOSPI bir hafta içinde tam bir "V" şekli çizdi ve endeks seviyesinde neredeyse sıfırlandı. Ancak Deutsche Bank raporu, bu rakamın ciddi şekilde yanıltıcı olduğunu belirtiyor.
Bir endeksin birkaç gün içinde 45 puanlık bir aralıkta dalgalanması, ekonomik anlamda, yerinde durmasından farklı bir şeydir.
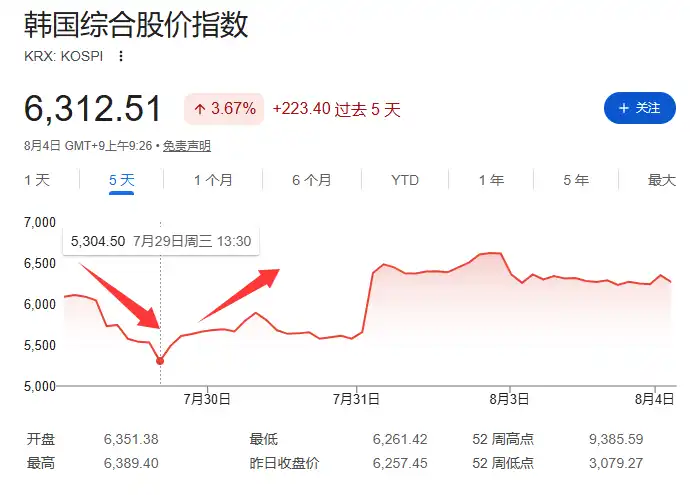
Nedeni kaldıraçlı pozisyonların mekanizmasıdır: düşüş sırasında, kaldıraç ve marj pozisyonları genellikle mekanik ve geri döndürülemez şekilde zorla tasfiye edilir, sonraki toparlanma ne olursa olsun. Endeks seviyesindeki kazanç ve kayıplar belki dengelenir, ancak bireysel yatırımcıların—özellikle ilk kez kaldıraç kullanan perakende yatırımcıların—servet kaybı toparlanma ile "onarılamaz". Tasfiye edilen perakende yatırımcılar geri dönemez.
Haberlerde, Güney Koreli yetişkinlerin %3'ünden fazlasının son iki hafta içinde marj tamamlama bildirimi aldığı bildiriliyor. Raporda, "Bu doğruysa, bu rakam derin endişe verici." deniyor.
Bu bir endeks dalgalanması değil, gerçek hane halkı servet kaybıdır.
Kaldıraçlı ETF'ler: Bugün Kore, Yarın AB ve ABD mi?
Kore'deki bu çöküşün belirli bir tetikleyici mekanizması var: Bu yıl Nisan ayında, Samsung Electronics ve SK Hynix'i izleyen tek hisse kaldıraçlı ETF'ler resmi olarak piyasaya sürüldü.
Bu iki dayanak varlık zaten trilyon doları aşan piyasa değerine sahip dev hisselerdi ve perakende yatırımcıların oranı oldukça yüksekti. Kaldıraçlı ETF'ler piyasaya çıktıktan sonra, perakende yatırımcıların bu iki hisseye olan kaldıraç pozisyonu neredeyse bir gecede keskin bir şekilde arttı. Dayanak hisseler düştüğünde, kaldıraçlı ürünlerin kayıpları büyütme etkisi zincirleme tasfiyeleri tetikledi.
Analistler, bunun Kore'ye özgü bir hikaye olmadığı konusunda uyarıyor. "Benzer ürünler ABD ve Avrupa'da da aynı hızla büyüyor."
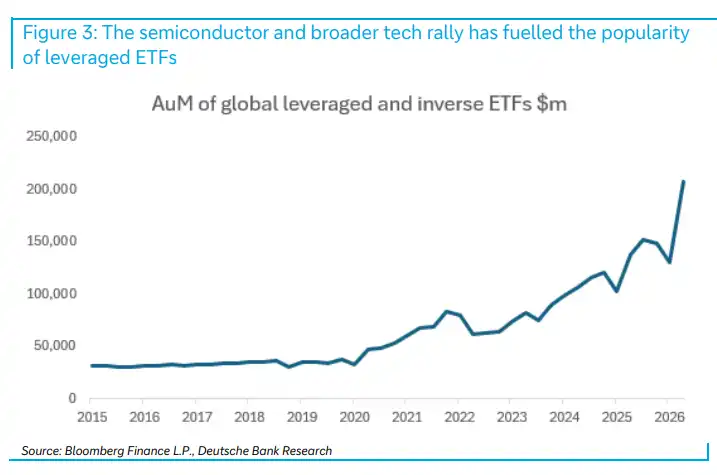
Benzer bir olay ABD'de yaşansaydı, iletim yolu bir hedge fonunun pozisyon kapatmasından çok daha yıkıcı olurdu—tüketici harcamalarına (marj tamamlama bildirimi alan haneler harcamalarını kısar), kredi piyasalarına (aracı kurumlar ve kredi kuruluşları teminatları yeniden değerlendirir) ve piyasa güvenine (perakende katılımı tersine döner) nüfuz ederdi.
Deutsche Bank, Kore'deki olayı başka bir vakayla karşılaştırıyor: Yüzeyde izole bir olay gibi görünen Silicon Valley Bank (SVB) çöküşü, aslında politika yapıcıları neredeyse tüm ABD bankacılık sisteminin mevduatlarına garanti vermeye zorladı—müdahalenin ölçeği, başlangıçtaki sorunun boyutunu çok aştı.
Ders şu ki, her küçük olay sistemik bir olaya dönüşmez, ancak dönüşenler önceden neredeyse hiç belirgin değildir.
Aynı Kök Neden: On Yıllık Düşük Faizle Biriken Kaldıraç
"AI hisse senedi tanrısı" fonunun tasfiyesi ile KOSPI'nin ani çöküşü ilk bakışta alakasız görünüyor. Deutsche Bank, ikisinin aynı hastalığın farklı semptomları olduğunu düşünüyor: On yılı aşkın düşük ve istikrarlı faiz oranı ortamı, ETF'lerde, marj hesaplarında ve hedge fon defterlerinde kaldıracın birikimini sistematik olarak teşvik etti.
Bu, bir binanın temelinin yıllar içinde yavaşça çökmesi gibidir—yüzeyde görünmez, ta ki bir tetikleyici nokta çatlakları ortaya çıkarana kadar.
Analistler ayrıca, piyasa ve politika yapıcıların dikkatinin uzun süredir egemen borç riskine odaklandığını, hane halkı kaldıraç riskinin ise sistematik olarak hafife alındığını gözlemliyor—hane halkı kaldıracının büyüme hızı bir platoya ulaşmış olsa da, mutlak seviye hâlâ yüksek.
Bu grafiği gösterdiğimizde, müşterilerin gözü hanehalkı kaldıracının platoya ulaşmasına değil, egemen borcun yükselişine odaklanır.
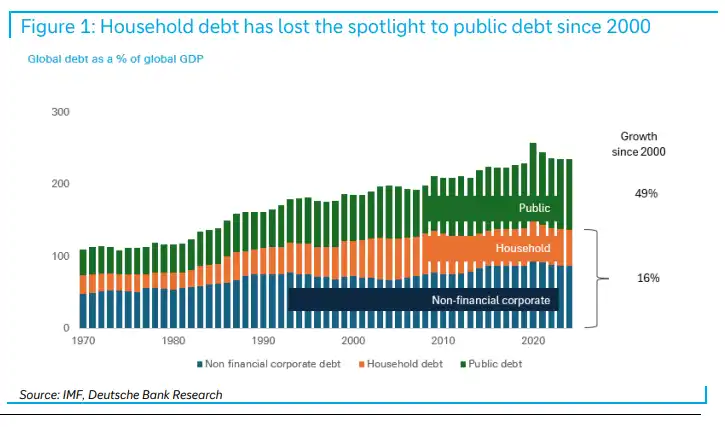
Bu "odak kayması", hanehalkı kaldıraç riskinin sistematik olarak eksik değerlendirilmesinin tam da nedenidir.
"Küçük dalgalanma" olaylarının sıklaşması tesadüf değil
Deutsche Bank verilerine göre, 2022'den bu yana VIX tepe noktalarının sıklığı, son on yılın ortalamasının belirgin şekilde üzerinde.
Analistler bu olguyu doğrudan küresel merkez bankalarının politika faizi normalleşmesine bağlıyor: Düşük faiz döneminde piyasa oynaklığı bastırılır, bu nedenle kaldıraç birikir; faizler normale döndüğünde, oynaklığı bastıran güç ortadan kalkar ve biriken kaldıraç bir çıkış yolu aramaya başlar.
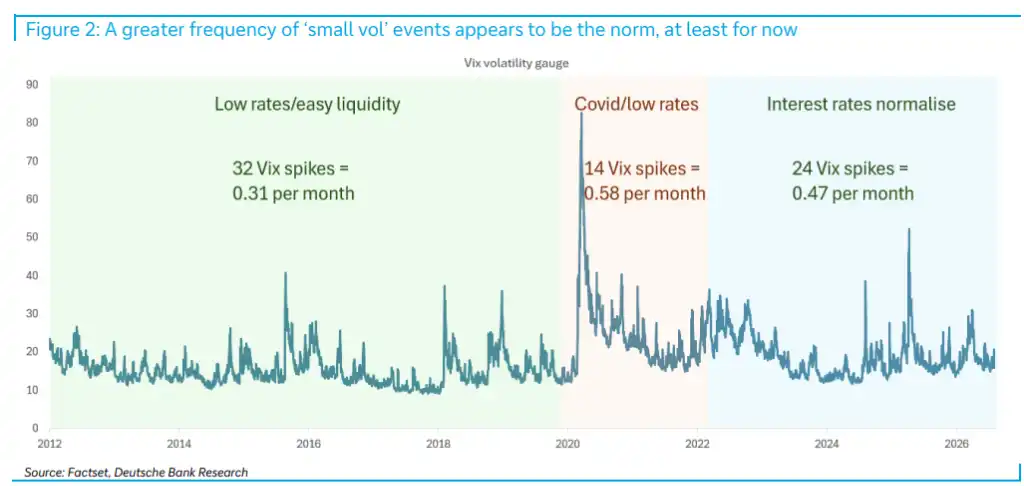
2022'deki faiz normalleşmesinden bu yana, VIX'in "küçük dalgalanma" olaylarının sıklığı son on yılın belirgin şekilde üzerinde. Bu arada, geleneksel güvenli liman varlıkları—altın, dolar, İsviçre frangı, Japon yeni, ABD tahvilleri, Alman tahvilleri—2020'den bu yana, COVID-19 salgını, 2022 faiz artışları, 2025 tarife şokları ve 2026 İran savaşı dahil olmak üzere birden fazla şokta riski etkin şekilde hedge edemedi.
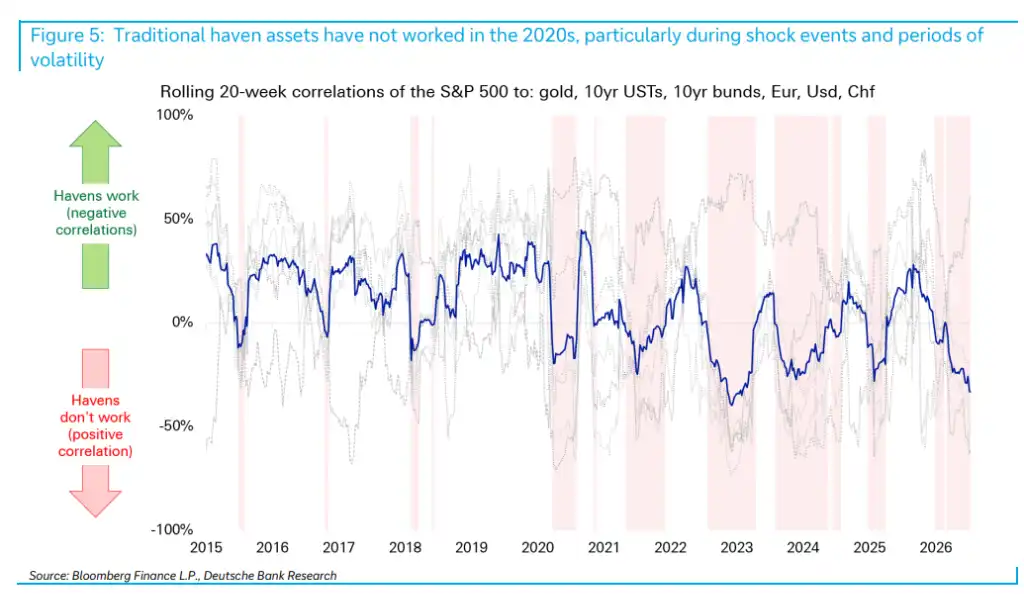
Analistler şöyle yazıyor: "Güvenli liman varlıkları en çok ihtiyaç duyulduğu anda sürekli olarak işlevsiz kalırsa, yatırımcıların örtük olarak güvendiği tampon eskisinden çok daha incedir. Bu, gelecekte 'küçük dalgalanma' olaylarının daha büyük sorunlara dönüşme olasılığını artırır."
Warsh'ın dönüşümü: Fed aktif olarak oynaklık mı yaratıyor?
Deutsche Bank raporunda, mevcut piyasa ortamını anlamak için kritik bir çerçeve sunuyor—Fed'in politika mantığı köklü bir dönüşüm geçirmiş olabilir.
Rapor, analist Rob Armstrong'un teorisine atıfta bulunarak şunu belirtiyor: Fed Başkanı Warsh'ın ileriye dönük yönlendirmeyi geri çekmesi bir iletişim hatası değil, bilinçli bir politika tercihidir. Temel mantık şudur: İleriye dönük yönlendirme uzun süre günlük oynaklığı bastırmış, aşırı düşük oynaklık ise hükümetleri ve piyasa katılımcılarını normalin üzerinde borçlanma ve kaldıraç biriktirmeye teşvik etmiştir. Armstrong'un deyimiyle, "günlük oynaklığın çok az olması, sonunda finansal krize yol açar."
Warsh'ın çözümü, "belirsizlik primini" piyasaya geri kazandırmaktır—piyasanın riski yeniden hissetmesini sağlayarak, aşırı kaldıraç davranışını kendiliğinden sınırlandırmasını sağlamak. Bu mantığı açıkça ifade edemez, aksi takdirde doğrudan piyasa paniğine yol açar; bu nedenle daha muğlak bir "hakem" tarzı ifadeyle karşımıza çıkar. Ancak Armstrong'a göre, politika eylemleri açıkça aynı yöne işaret etmektedir.
Bu mantığın derin anlamı şudur: Eğer oynaklığın kendisi bir politika aracı haline geldiyse, "küçük oynaklık" olaylarının sık sık yaşanması artık yalnızca piyasanın bir yan ürünü değil, politika yapıcıların bilinçli olarak yarattığı ve hatta memnuniyetle karşıladığı bir sonuçtur. Yatırımcılar, her "Situational Awareness tarzı tasfiye" veya "KOSPI tarzı ani çöküşü" izole ve tesadüfi bir olay olarak ele almayı bırakmalıdır—bunlar, tam da yeni normal olabilir.
Birikmiş riskler hâlâ nerede?
Deutsche Bank raporun sonunda hâlâ gizli birikmiş risk taşıyan iki alanı sıralıyor:
Özel sermaye: Sıfıra yakın faiz oranları döneminde satın alınan çok sayıda teknoloji, medya ve telekomünikasyon (TMT) varlığı hâlâ PE kurumlarının defterlerinde duruyor; çıkış piyasasının kapanması nedeniyle elde tutma süreleri beklentilerin çok üzerinde. "Tasfiye anı hâlâ önümüzde olabilir."
Halka açık şirketler: Birçok halka açık şirket, önceki borç kaynaklı birleşme ve satın alma dalgasında edinilen verimsiz varlıkları hâlâ taşıyor; varlık devir hızı düşük—bu, ucuz finansmanın "gelire odaklanıp kârı ihmal eden" büyümeyi teşvik etmesinin kalıntısıdır.
Analistler şöyle yazıyor: "Piyasanın içgüdüsü, Situational Awareness fon çöküşünü ve KOSPI oynaklığını 'gürültü' kategorisine koymaktır, çünkü ikisi de şu ana kadar sistemik bir olaya dönüşmedi. Bu içgüdü tehlikeli olabilir, bu içgüdü tehlikeli olabilir, özellikle de politika yapıcıların yalnızca tolere etmekle kalmayıp hatta günlük oynaklığı aktif olarak teşvik ettiği bir ortamda."
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler