Goldman Sachs Yorumu: Intel'in 2. Çeyrek Performansı Beklentileri Aştı, Üretim Dönüşümü Henüz Gerçekleşmedi

TL;DR
· Intel'in 2. çeyrek geliri 16,1 milyar dolar, GAAP dışı hisse başına kârı 0,42 dolar oldu; 3. çeyrek beklentileri de piyasa tahminlerinin üzerinde.
· 2026 yılı için sermaye harcamalarının 20 milyar doları aşması bekleniyor; uzun vadeli anlaşmalar talep görünürlüğünü artırırken, getiri baskısını da yükseltiyor.
· Goldman Sachs hedef fiyatı 150 dolar ancak "Nötr" notunu koruyor; piyasa hâlâ üretim süreci, dökümhane müşterileri ve sunucu pazar payı konusunda endişeli.
Intel'in 23 Temmuz'da piyasa kapanışının ardından açıkladığı ikinci çeyrek bilançosu beklentilerin açıkça üzerinde gelirken, üçüncü çeyrek beklentileri de daha güçlüydü ancak hisse senedi fiyatı sürekli bir yükseliş göstermedi. Piyasa sonrası işlemlerde bir ara yükselen hisse, daha sonra kazançlarını geri verdi; piyasa, güçlü bir çeyreğe rağmen hemen bir "toparlanma" senaryosuna yatırım yapmadı.
Bu bilançonun en doğrudan olumlu yanı, gelir, brüt kâr marjı ve kârın aynı anda piyasa beklentilerini aşması oldu. Intel'in 2. çeyrek geliri 16,1 milyar dolar, GAAP dışı brüt kâr marjı %41,8, GAAP dışı faaliyet kâr marjı %17,2 ve GAAP dışı hisse başına kârı 0,42 dolar olarak gerçekleşti. Şirketin 3. çeyrek gelir beklentisi 15,8 milyar ila 16,8 milyar dolar arasında, orta noktası 16,3 milyar dolar; GAAP dışı brüt kâr marjı %42 ve GAAP dışı hisse başına kârı 0,38 dolar olarak açıklandı.
Goldman Sachs'ın 23 Temmuz tarihli raporuna göre, bu rakamlar bankanın ve piyasanın önceki beklentilerinin üzerinde. Ancak Intel için kısa vadeli operasyonel iyileşme yalnızca ilk adım. Yatırımcılar daha çok, ileri üretim sürecinin planlandığı gibi ilerleyip ilerlemeyeceği, harici dökümhane müşterilerinin gerçekten hayata geçip geçmeyeceği, sunucu CPU pazar payının korunup korunamayacağı ve 20 milyar doları aşan sermaye harcamalarının sonuçta kâr ve nakit akışına dönüşüp dönüşmeyeceği konularına odaklanmış durumda.
2. ve 3. çeyrekler güçlü; kısa vadeli talep piyasanın düşündüğünden daha iyi
Intel'in ikinci çeyrekte beklentileri aşması tek bir iş kolundan kaynaklanmadı.
Segment bazında bakıldığında, eski adıyla İstemci Bilgi İşlem Grubu olan İstemci Bilgi İşlem ve Fiziksel Yapay Zeka Grubu'nun geliri 8,9 milyar dolar oldu. Veri Merkezi ve Yapay Zeka iş kolu 6,3 milyar dolar gelir elde etti. Intel Foundry'nin geliri ise 5,8 milyar dolar olarak gerçekleşti. Unutulmamalıdır ki Foundry, büyük miktarda iç ve segmentler arası geliri içeriyor; şirketin toplam geliri, konsolide bazda 5,5 milyar dolarlık segmentler arası mahsup işlemi sonrası hesaplanıyor.
Kâr marjı performansı da piyasa endişelerini bir miktar hafifletti. GAAP dışı brüt kâr marjı %41,8, faaliyet kâr marjı %17,2 ve GAAP dışı hisse başına kâr 0,42 dolar; bu rakamlar Goldman Sachs raporunda belirtilen beklentilerin ve piyasa konsensüsünün üzerinde.
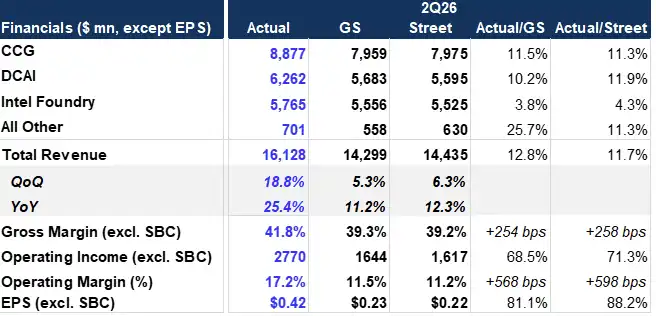
Intel Q2 performans özeti: Toplam gelir yaklaşık 16,1 milyar dolar, brüt kar marjı %41,8, hisse başına kazanç (EPS) 0,42 dolar; üç ana segment de beklentilerin üzerinde gerçekleşti.
Sıradan yatırımcılar için bu rakamlar iki şeyi gösteriyor. Birincisi, PC, sunucu ve üretimle ilgili işlerde kısa vadeli talep, daha önce endişe edildiği kadar zayıf değil. İkincisi, maliyetler, ürün karması veya kapasite kullanım oranının brüt kar marjı üzerindeki olumsuz etkisi, piyasa beklentilerinin altında kaldı.
Üçüncü çeyrek rehberliği, kısa vadeli toparlanma sinyallerini daha da güçlendirdi. Gelir ortalaması 16,3 milyar dolar olup, Goldman Sachs'ın yaklaşık 14,7 milyar dolar ve piyasanın yaklaşık 15,1 milyar dolarlık beklentisinin üzerinde. GAAP dışı brüt kar marjı rehberliği %42 ile piyasanın yaklaşık %40,3'lük beklentisinin üzerinde. GAAP dışı EPS rehberliği 0,38 dolar ile piyasanın yaklaşık 0,28 dolarlık beklentisinin üzerinde.
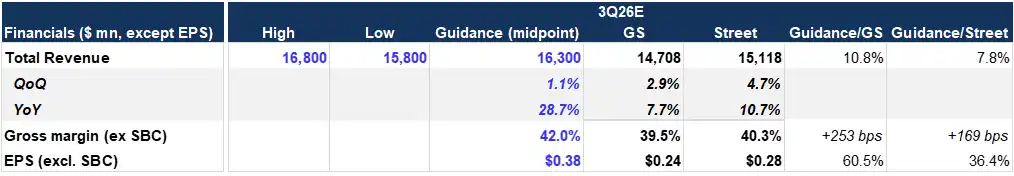
Q3 rehberlik karşılaştırması: Gelir ortalaması 16,3 milyar dolar, brüt kar marjı %42, EPS 0,38 dolar; tümü Goldman Sachs ve piyasa beklentilerinin üzerinde.
Uzun vadeli anlaşmalar talep sinyali verdi, CapEx baskısı arttı
Finansal sonuçların ötesinde, Intel yönetimi ikinci çeyrekte yeni stratejik müşteri siparişleri ve uzun vadeli anlaşmalar aldıklarını ve SambaNova ile çok yıllı bir iş birliğini ilerlettiklerini belirtti. Goldman Sachs raporu ve ilgili röportajlarda ayrıca, CPU ve XPU için çok yıllı tedarik düzenlemelerinin gelecekteki gelir görünürlüğünü artırdığı ifade edildi.
Bu tür uzun vadeli anlaşmalar Intel için önemli. Şirket, aynı anda ürün rekabet gücünü onarma ve üretim tarafında dönüşümü ilerletiyor. Müşterilerin daha uzun vadeli düzenlemeler imzalamaya istekli olması, en azından bazı ürün ve kapasitelere yönelik istikrarlı bir talep olduğunu ve bunun sadece tek çeyreklik stok yenileme olmadığını gösteriyor.
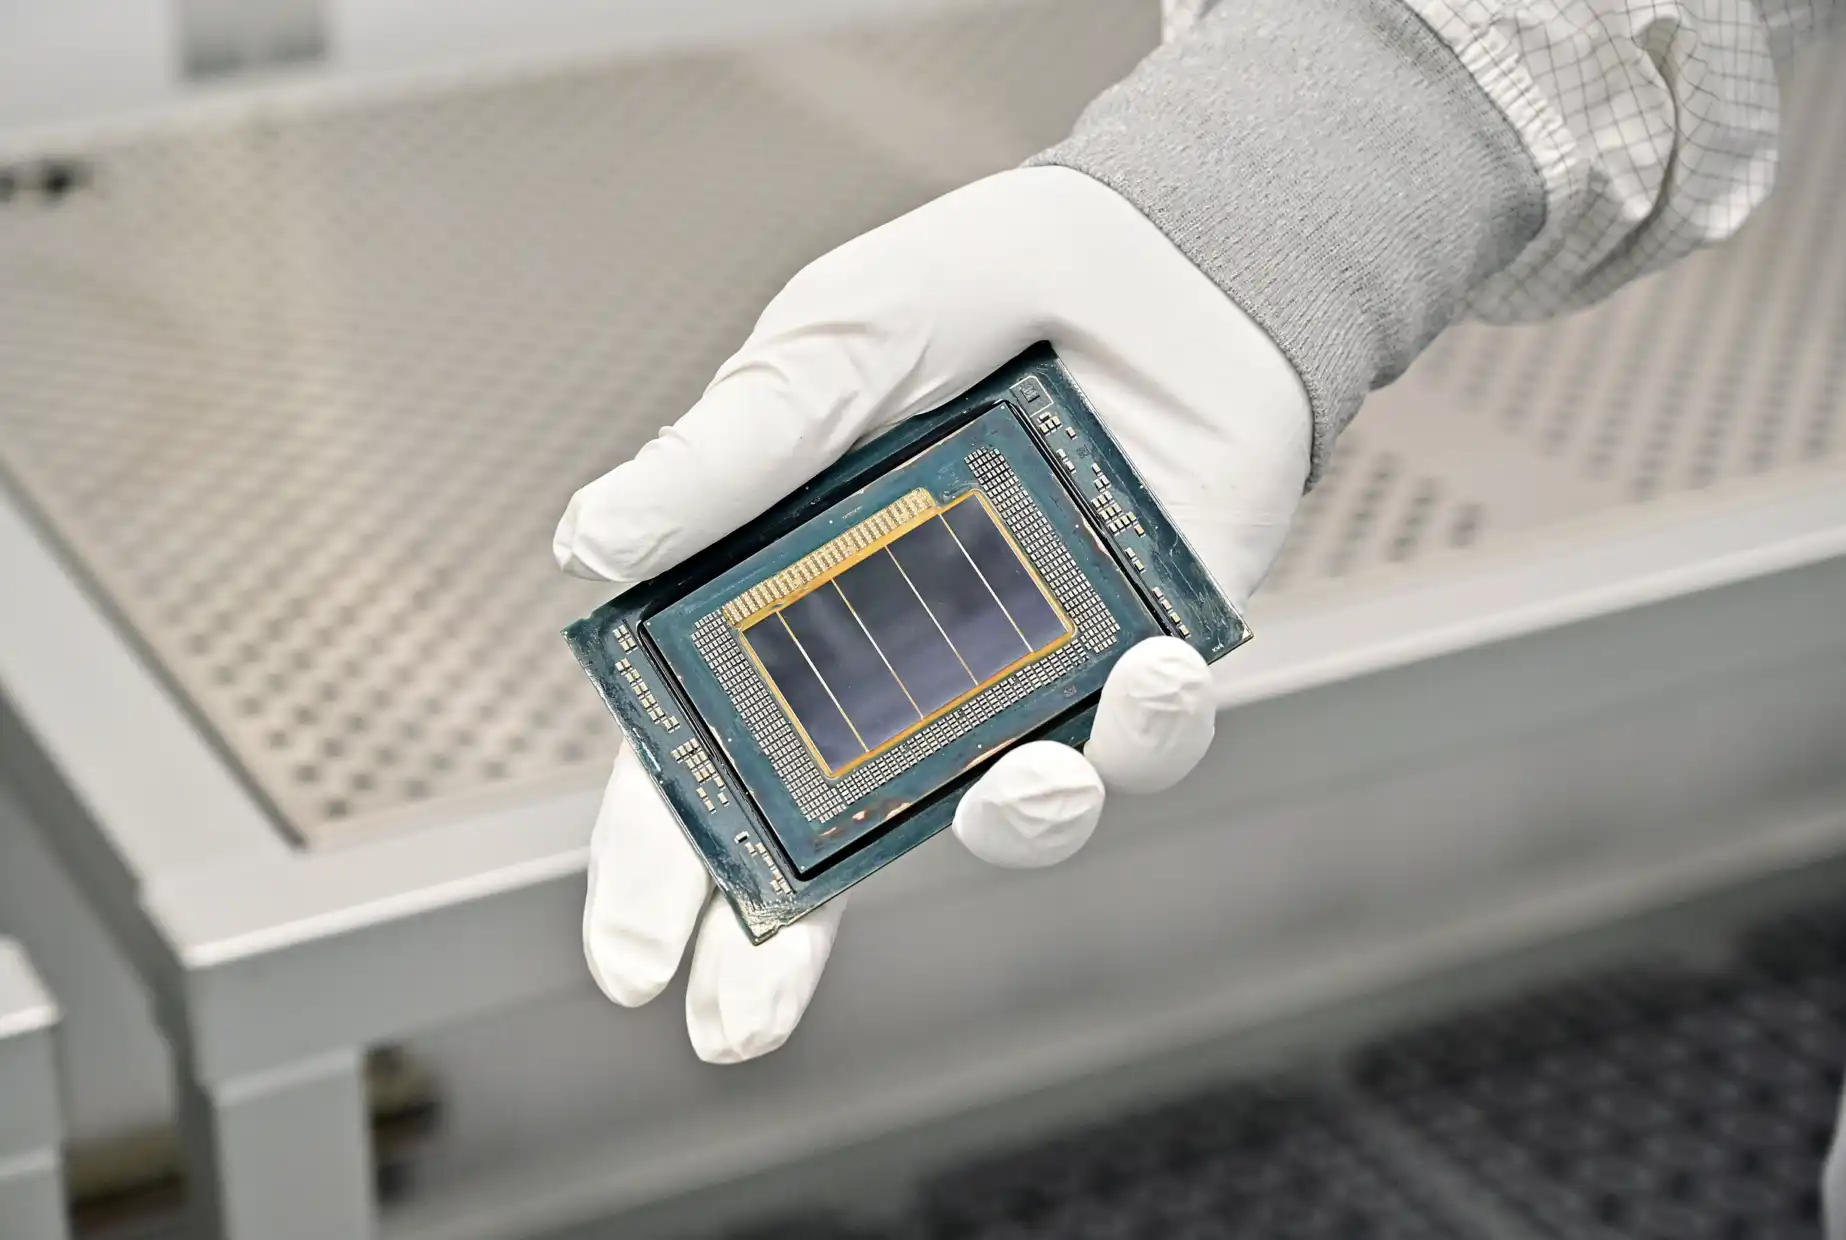
Teknisyenler Fab 52 temiz odasında Clearwater Forest çipini sergiliyor
Ancak piyasa tam anlamıyla heyecanlanmadı, işte nedeni de bu. Talep sinyalleri güçlenirken, Intel aynı zamanda daha ağır sermaye harcamalarına devam etmek zorunda.
Intel CFO'sunun hazırladığı açıklamaya göre, müşteri talep sinyallerinin güçlenmesi nedeniyle şirket, 2026 yılı sermaye harcaması görünümünü yukarı yönlü revize ederek 20 milyar doları aşmasını bekliyor ve 2027 yılı sermaye harcamasının 2026 seviyesinden önemli ölçüde yüksek olacağını öngörüyor. Gelişmiş üretim süreçlerini yakalamaya, üretim kapasitesini genişletmeye ve harici dökümhane işini ticarileştirmeye çalışan bir şirket için yüksek yatırım şaşırtıcı değil, ancak yatırımcılar daha çok bu yatırımların ne zaman müşteri siparişlerine, kapasite kullanım oranına ve kâr marjına dönüşeceğiyle ilgileniyor.
Eğer ileri düğümlerin yükselişi sorunsuz ilerler ve harici müşteriler yeterince hızlı bir şekilde devreye girerse, yüksek Sermaye Harcaması (CapEx) gelecekteki büyüme için gerekli bir yatırım olarak görülebilir. Ancak düğümlerin ilerlemesi beklenenden yavaş olursa veya harici fason üretim siparişleri yeterince istikrarlı değilse, bu harcama kâr marjları ve serbest nakit akışı üzerinde yeniden baskı oluşturacaktır.
150 Dolar Hedef Fiyatı Düşük Değil, Goldman Sachs Hala 'Nötr' Diyor
Goldman Sachs raporu, Intel için 'Nötr' notunu korurken 12 aylık hedef fiyatı 150 dolar olarak belirledi. Raporun temel aldığı yaklaşık 102,62 dolarlık hisse fiyatına göre, hedef fiyat yaklaşık %46'lık bir yükseliş potansiyeline işaret ediyor.
Bu potansiyel düşük değil, ancak notun yükseltilmemiş olması, kısa vadeli kazanç raporlarındaki iyileşmenin analistlerin Intel'in dönüşümü tamamladığını teyit etmesi için henüz yeterli olmadığını gösteriyor. Rapordaki hedef fiyat, sadece bir sonraki çeyreğin kârına değil, gelecekteki kârlılığın sürekli olarak toparlanacağı varsayımına dayanıyor.
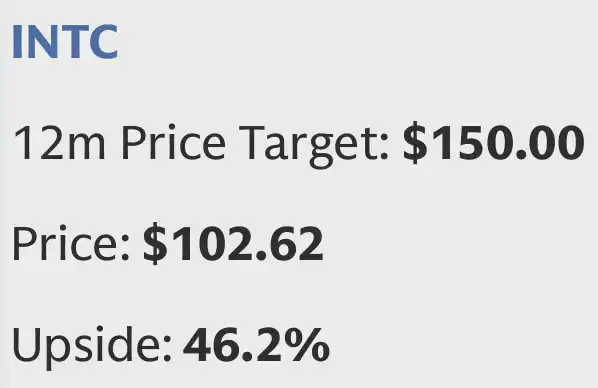
Mevcut fiyat yaklaşık 102,62 dolar, hedef fiyat 150 dolar, yaklaşık %46 yükseliş potansiyeli var, not 'Nötr' olarak korunuyor.
Mesele şu ki, Intel'in şu anda kanıtlaması gereken 'belirli bir çeyrekte beklentileri aşmak' değil, önümüzdeki birkaç yıl içinde gelirini, brüt kâr marjını ve hisse başına kârını (EPS) sürekli olarak toparlayıp toparlayamayacağıdır. Fason üretim dönüşümü ve ileri düğüm yatırımları altında, piyasanın daha fazla harici müşteri, daha istikrarlı sunucu pazar payı ve daha net kâr getirileri görmesi gerekiyor.
Hisse Senedi Tepkisi, Yatırımcıların Henüz Tüm Fason Üretim Hikayesine İkna Olmadığını Gösteriyor
Intel'in kazanç raporunun ardından hisse senedi piyasa sonrası işlemlerde bir süre yükseldi, ancak daha sonra kazançlarını geri verdi. Bu tepki, piyasanın kısa vadeli operasyonel performansın beklentilerden iyi olduğunu kabul ettiğini, ancak uzun vadeli dönüşüme hemen daha yüksek bir güven oyu vermeye istekli olmadığını gösteriyor.
Kısa vadede, Q2 sonuçları ve Q3 rehberliği gerçekten de olumlu sinyaller verdi. Gelir güçlü, brüt kâr marjı güçlü, EPS güçlü ve uzun vadeli müşteri anlaşmaları gelecekteki talebin bir kısmını daha net hale getirdi. Bunlar, piyasanın Intel'in kısa vadeli talep ve kârlılığına ilişkin endişelerini hafifletmek için yeterli.
Uzun vadede ise zorluklar henüz ortadan kalkmış değil.
İleri düğüm süreçlerinin zaman çizelgesine uygun şekilde ilerlemesi gerekiyor ve verim ile maliyetlerin sürekli iyileştirilmesi şart. Harici fason üretim işinde sadece gelir hacmine değil, aynı zamanda müşteri kalitesine, kapasite kullanım oranına ve kâr marjına da bakılmalı. Sunucu CPU pazar payı da bir baskı noktası olmaya devam ediyor; veri merkezi işi yeniden baskı altına girerse, tek çeyreklik performansın getirdiği güven hızla zayıflayabilir.
Sermaye harcamaları ise en doğrudan finansal kısıtlama. 2026'da 20 milyar doların üzerinde olması ve 2027'de daha da belirgin şekilde artması, Intel'in gelecekteki fırsatlar için daha ağır yatırımlar yaptığını gösteriyor. Getiri zamanlaması yeterince net olmadığı sürece, piyasanın bu harcamaları tamamen olumlu bir gelişme olarak görmesi zor.
Bu mali rapor Intel'e zaman kazandırdı, ancak henüz tam bir dönüş sağlamadı. Performans ve yönlendirme, şirketin kısa vadeli faaliyetlerinin beklentilerden daha iyi olduğunu kanıtlarken, piyasa sonrası önce yükselip ardından gerilemesi, yatırımcıların hâlâ üretim dönüşümü ve harici fason üretimin gerçek sonuçlarını vermesini beklediğini gösteriyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler