Piyasa hem fırsatı kaçırmaktan hem de tepe noktasında yakalanmaktan korkuyor. S&P Düşük Volatilite Endeksi'nin anormal hareketi neyi işaret ediyor?
Orijinal Başlık: FOMO ile NBO mu?
Orijinal Yazar: Jim Paulsen, Finansal Analist
Orijinal Çeviri: Shenchao TechFlow
Giriş: S&P 500 Düşük Volatilite Endeksi tarihte ilk kez anormal bir durum sergiliyor: Piyasa düşerken yükseliyor, piyasa yükselirken düşüyor. Bu daha önce görülmemiş fiyat hareketi, mevcut piyasanın şizofrenik durumunu ortaya koyuyor — yatırımcılar hem AI çılgınlığını kaçırmaktan (FOMO) korkuyor, hem de zirvede sıkışıp kalmaktan (NBO) endişe ediyor. Tarihsel veriler, bu tür sinyallerin genellikle borsa ve teknoloji hisselerinin önümüzdeki dönemde zayıf performans göstereceğine işaret ettiğini gösteriyor.
S&P 500 Düşük Volatilite Endeksi'nin son dönemdeki benzersiz fiyat hareketleri, yatırımcıların aynı anda iki tür kaygıya kapıldığını gösteriyor: Fırsatı kaçırma korkusu (FOMO) ve zamanında çıkamama korkusu (NBO).
Son zamanlarda, S&P 500 Düşük Volatilite Hisse Senedi Endeksi'nin performansı tarihte eşi benzeri görülmemiş bir rekor kırdı. Normalde, düşük volatilite hisseleri S&P 500 yükseldiğinde daha az artar, S&P 500 düştüğünde ise daha az düşer. Ancak son altı ayda, düşük volatilite yatırımları S&P 500'ün düştüğü günlerde ortalama olarak yükselirken, S&P 500'ün yükseldiği günlerde ise düştü. Yani, S&P 500'ün günlük düşüşleri yalnızca savunmacı düşük volatilite hisselerinin "daha az düşerek" öne geçmesini sağlamakla kalmadı, aynı zamanda doğrudan düşük volatilite hisselerinin fiyatlarını yükseltti; tersine, S&P 500'ün yükseldiği günlerde düşük volatilite hisseleri yalnızca kötü performans göstermekle kalmadı, aynı zamanda fiilen fiyat düşüşü yaşadı.
Bana göre, S&P 500 Düşük Volatilite Endeksi'nin son dönemdeki bu eşi benzeri görülmemiş aşırı fiyat hareketi, yatırımcıların aynı anda fırsatı kaçırma (FOMO) ve zamanında çıkamama (NBO) ikilemine kapıldığını gösteriyor. Tarihsel olarak, düşük volatilite hisselerinin bu tür fiyat davranışları genellikle borsa ve teknoloji hisseleri için bir uyarı sinyali olmuştur.
S&P 500 Düşük Volatilite Endeksi Nedir?
S&P 500 Düşük Volatilite Endeksi, S&P 500 endeksindeki en düşük volatiliteye sahip 100 hisse senedinin performansını ölçmeyi amaçlar. Bu endeks, yüksek kaliteli, istikrarlı kârlılığa sahip, güvenli temettü ödeyen ve düşük fiyat betasına sahip çeşitli savunmacı menkul kıymetlerden oluşur. Korkan yatırımcıların tipik alım hedefi ve yükseliş dönemlerinde hızla satılan bir varlıktır. Bu endeks, boğa piyasalarında daha az yükselmek, ayı piyasalarında ise daha az düşmek üzere tasarlanmıştır ve hem piyasaya katılmak isteyen hem de zamanında çıkamama korkusu taşıyan muhafazakâr yatırımcıları hedefler.
Peki, düşük volatilite yatırımları piyasa düştüğünde yükselip piyasa yükseldiğinde düştüğünde bu ne anlama gelir? Bana göre bu, ne aşırı yükseliş ne de aşırı düşüş beklentisiyle değil, aynı anda hem FOMO hem de NBO endişesi taşıyan yatırımcılar tarafından yönlendirilen bir piyasayı tasvir ediyor. Aşırı yükseliş beklentisi düşük volatilite hisselerinin kötü performans göstermesine yol açarken, aşırı düşüş beklentisi düşük volatilite hisselerini kazanan konumuna getirir. Ancak FOMO ve NBO'nun ikili korkusu aynı anda belirginleştiğinde, düşük volatilite hisseleri anormal bir şekilde düşüş günlerinde "yükselir", yükseliş günlerinde ise "düşer". FOMO ve NBO'nun bir arada olduğu durumda, piyasanın yükseldiği günlerde yalnızca yüksek riskli hisselere alım gelmekle kalmaz, aynı zamanda düşük volatilite hisselerinde satış yaşanır; piyasanın düştüğü günlerde ise hem yüksek riskli hisselerde satış hem de düşük volatilite hisselerinde alım tetiklenir.
S&P Düşük Volatilite Endeksi'nin S&P 500'ün Yükseldiği ve Düştüğü Günlerdeki Performansı
Grafik 1, 1990 yılından bu yana, S&P 500'ün tüm yükseldiği günlerde (mavi çizgi) ve düştüğü günlerde (kırmızı çizgi), S&P 500 Düşük Volatilite Endeksi'nin 6 aylık dönemler boyunca ortalama günlük yüzde fiyat artışını göstermektedir. Görüldüğü gibi, neredeyse tüm altı aylık dönemlerde, S&P 500 Endeksi yükseldiğinde S&P 500 Düşük Volatilite Endeksi'nin ortalama yüzde fiyat değişimi pozitif; S&P 500 Endeksi düştüğünde ise negatiftir.
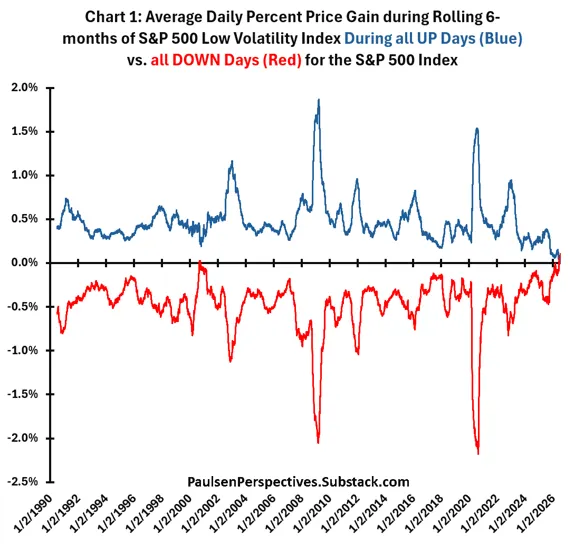
Mevcut durum dışında, yalnızca 2000 yılında kısa bir süre için, altı aylık düşük volatilite endeksi yüzde fiyat değişiminin S&P 500 günlük yükselişleri sırasında "pozitif" olduğu, S&P 500 günlük düşüşleri sırasında ise hiçbir zaman "negatif" olmadığı görülmüştür. Düşük volatilite endeksi, S&P 500 piyasasının yükseldiği dönemlerde neredeyse her zaman düşük performans gösterirken, S&P 500 piyasasının düştüğü dönemlerde üstün performans sergilemesine rağmen, mevcut dönem dışında, geçmiş altı ay içinde tüm S&P 500 düşüş günlerinde yükselmiş ve tüm S&P 500 yükseliş günlerinde düşmüştür. Yani, son altı ayda S&P 500 Düşük Volatilite Endeksi'nin performansı, 1990'dan bu yana diğer tüm dönemlere kıyasla "benzersizdir" – son 6 aydaki tüm S&P 500 düşüş günlerinde ortalama olarak yükselmiş (kırmızı çizgi), aynı zamanda son 6 aydaki tüm S&P 500 yükseliş günlerinde ortalama olarak düşmüştür (mavi çizgi)! Bu, hisse senedi piyasasını yönlendiren dönüm noktası niteliğinde veya en azından çok nadir bir yatırımcı zihniyeti veya duygusunu yansıtıyor olabilir – tahminimce bu bir FOMO/NBO kombinasyonudur.
Düşük Volatilite Endeksi'nin Yükseliş Günleri Eksi Düşüş Günleri Ortalama Tarihsel Performansı
Grafik 2, S&P 500 Düşük Volatilite Endeksi performansındaki bu benzersiz değişimi biraz farklı bir açıdan göstermektedir. Tüm S&P 500 yükseliş haftaları ile tüm S&P 500 düşüş haftaları karşılaştırıldığında, düşük volatilite endeksinin son 26 haftadaki ortalama performans farkını gösterir. Yani Grafik 1'deki kırmızı ve mavi çizgiler arasındaki farktır. Görüldüğü gibi, mevcut dönemde bu fark "benzersiz bir şekilde" negatiftir (yani düşük volatilite endeksi, S&P 500'ün genel olarak yükseldiği dönemlerde, düştüğü dönemlere kıyasla daha az yükselmiştir).
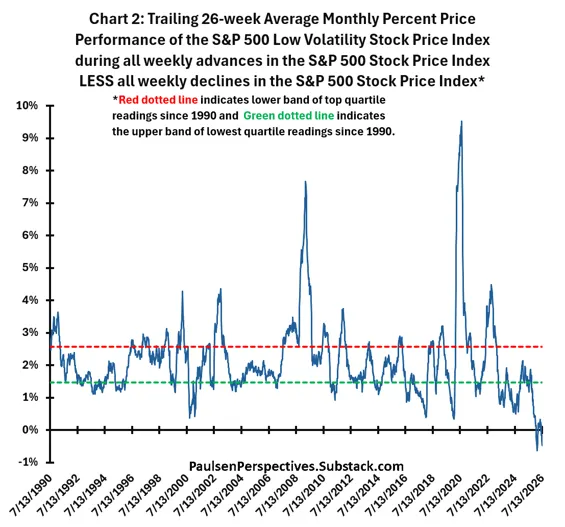
Bu performans farkı hiçbir zaman bugünkü kadar negatif olmamış olsa da, birkaç önemli hisse senedi piyasası zirvesine yakın dönemlerde sık sık tarihsel en düşük dörtte birlik dilime (yani yeşil kesikli çizginin altına) düşmüştür – örneğin 2000 ortası, 2007, 2018, 2020 başı ve 2021 sonu. Ayrıca, birkaç önemli hisse senedi piyasası dibine yakın dönemlerde sık sık en yüksek dörtte birlik dilime (kırmızı kesikli çizginin üstüne) fırlamıştır – örneğin 1991 başı, 2002 sonu, 2009 Mart, 2020 ortası ve 2022 sonu.
FOMO/NBO ve S&P 500 Gelecek Performansı
S&P Düşük Volatilite Endeksi'nin, S&P 500'ün yükseldiği günler ile düştüğü günler arasındaki performans farkı, gelecekteki genel S&P 500 performansı için ne anlama geliyor? Grafik 3, 1990'dan bu yana, S&P 500'ün gelecek 1 haftalık ortalama yıllık fiyat artışının, düşük volatilite endeksi fark dilimlerine karşı oldukça hassas olduğunu vurgulamaktadır. Düşük volatilite farkı en yüksek dörtte birlik dilimdeyken (yani Grafik 2'deki kırmızı kesikli çizginin üzerinde), S&P 500'ün gelecek ortalama yıllık fiyat artışı güçlü bir %17,26'ya ulaşmaktadır. Düşük volatilite farkı ortadaki iki dörtte birlik dilimdeyken, ortalama yıllık gelecek 1 haftalık artış %10,12'ye düşmektedir. Son olarak, düşük volatilite farkı en düşük dörtte birlik dilimdeyken, S&P 500'ün gelecek 1 haftalık ortalama yıllık fiyat artışı hayal kırıklığı yaratan %3,92'ye gerilemektedir.
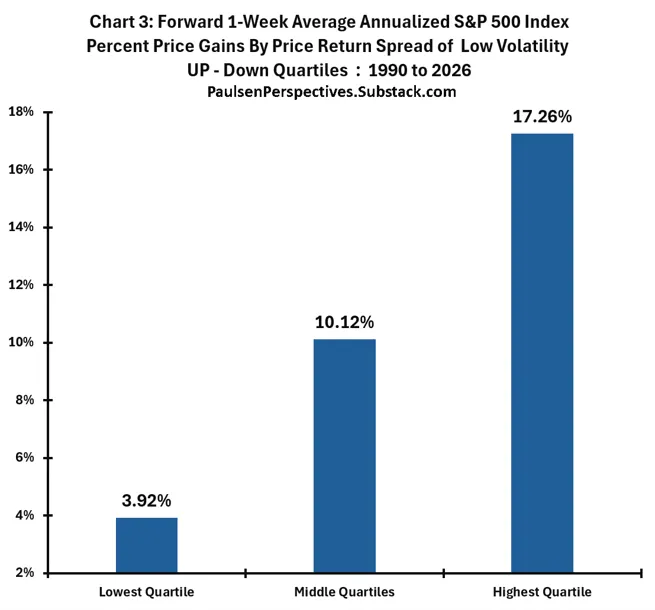
Açıkça görülüyor ki, düşük volatilite endeksinin genel piyasanın yükseldiği ve düştüğü dönemlerdeki performans farkı, S&P 500 endeksinin gelecekteki performansı için tarihsel olarak önemli olmuştur. Özünde, düşük volatilite yatırımı yükselen piyasalarda düşen piyasalara kıyasla çok daha iyi performans gösterdiği sürece, S&P 500 genellikle sağlam sonuçlar vermektedir. Ancak, düşük volatilite yatırımı düşen piyasa günlerinde yükselen piyasa günlerine kıyasla daha iyi performans gösterdiğinde, S&P 500'ün gelecekteki performansı genellikle zorlanmaktadır.
Genel olarak, bu göstergenin yatırımcı psikolojisinin bir vekili olduğunu düşünüyorum. Düşük volatilite yatırımının performansı, yatırımcıların riskten kaçınmaya ne kadar önem verdiğini göstermektedir. Düşük volatilite yatırımı, düşen piyasalarda yükselen piyasalara kıyasla çok daha iyi performans göstermeye başladığında, bu, yatırımcıların sermaye korumasına daha fazla önem verdiğini gösterir; yani en büyük korkuları piyasadan zamanında çıkamamaktır. Bugün bulunduğumuz benzersiz konumda ise – yükseliş günlerinde düşük volatilite fiyatının negatif olması, çünkü FOMO yatırımcıların düşük volatilite hisselerini satıp daha agresif alternatiflere yönelmesine neden olurken; düşüş günlerinde düşük volatilite fiyatının pozitif olması, çünkü düşen piyasalar yatırımcıları NBO konusunda gerçekten korkutuyor – bu, piyasayı yönlendiren neredeyse şizofrenik bir kaygı zihniyeti anlamına gelmektedir.
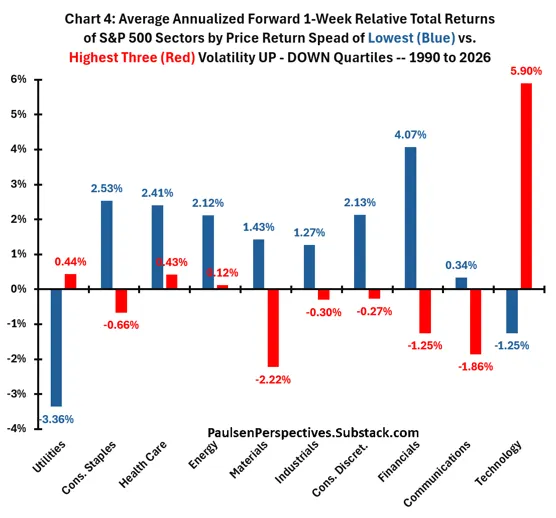
Son olarak, Grafik 4, 1990'dan bu yana (gayrimenkul sektörü tarihsel kısalığı nedeniyle dikkate alınmamıştır), düşük volatilite performans farkının en düşük dörtte birlik dilimde (mavi sütun) olduğu durum ile en yüksek üç dörtte birlik dilimde (kırmızı sütun) olduğu durum arasında S&P 500'ün on büyük sektörünün performansını göstermektedir. Kamu hizmetleri sektörü dışında, en düşük dörtte birlik dilim sonuçları özellikle S&P 500'ün eski ekonomi sektörleri için olumluyken, yeni ekonomi sektörleri (yani teknoloji ve iletişim hizmetleri) düşük volatilite performans farkının üst üç dörtte birlik dilimde olduğu durumda genellikle çok daha iyi performans göstermektedir. Bu nedenle, düşük volatilite farkı en alt dörtte birlik dilimde kalmaya devam ederse, tarihsel deneyime göre yatırımcılar yalnızca S&P 500'ün düşük performans göstermesini beklememeli, aynı zamanda eski ekonomi sektörlerine maruziyeti artırmayı ve teknoloji ile iletişim hizmetlerinde aşırı ağırlıklandırmada daha temkinli olmayı düşünmelidir.
Son Yorumlar
Bu boğa piyasasında, yeni ekonomi işlemleri ilk kez bir kusur sergiliyor. Teknoloji/iletişim sektörleri hâlâ hisse senedi piyasasına liderlik etse ve son zamanlarda AI hikâyesinden büyük bir ivme alsa da, piyasa oynaklığı arttı—2025 baharında S&P 500'ün neredeyse %20 düşmesi ve 2026'nın ilk çeyreğinde yaklaşık %10 gerilemesi bunun kanıtı. Kâr sonuçları—özellikle yeni ekonomi şirketlerinde—hâlâ mükemmel olsa da, S&P 500 teknoloji hisseleri ve Mag 7 endeksi 2024 ortasından bu yana piyasanın sadece biraz üzerinde performans gösterdi. Ayrıca, bu boğa piyasasında ilk kez, son bir yılda küçük ölçekli hisseler, değer hisseleri ve uluslararası hisseler gibi "daha geniş piyasa varlıkları" yeni ekonomi hisselerine daha yakın bir performans sergiliyor.
Yatırımcı duyarlılığı göstergeleri, yatırımcıların ne aşırı coşkulu ne de aşırı kötümser olduğunu gösteriyor. CNN Korku ve Açgözlülük Endeksi ortalamanın biraz altında, AAII Duyarlılık Endeksi ise ortalamanın biraz üzerinde.
Kimse AI'ın dünyayı ele geçirme fırsatını kaçırmak istemiyor (FOMO?), ancak birçok kişi yüksek değerlemeler, yoğun hisse sahipliği ve kârlara yönelik çılgınca agresif gelecek beklentileri konusunda giderek daha huzursuz (NBO?). Sonuç? Düşük oynaklık endeksi, yükseliş ve düşüş günleri arasındaki performans farkında tarihte ilk kez negatif bir değer gösteriyor; bu da hisse senedi piyasasının giderek aynı anda ve muhtemelen şizofrenik bir şekilde FOMO ve NBO tarafından yönlendirildiğini yansıtıyor! Bu, yatırımcıların önümüzdeki aylarda dikkatli olmaları gerekebileceğini gösteriyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler