Citi Yorumu: NVIDIA'da %47 daha alan var, Rubin ve CPO vaatlerini yerine getirebilir mi?

TL;DR
· Citi, Nvidia için "Al" tavsiyesini ve 300 dolar hedef fiyatını koruyor; bu, 8 Temmuz kapanış fiyatına göre yaklaşık %47 yukarı yönlü potansiyel anlamına geliyor.
· Görüşme notlarına göre AI talebi hala güçlü, Rubin yol haritası önemli ölçüde etkilenmemiş ve CPO erken üretim aşamasına girmiş durumda.
· GW başına 100 milyar dolar doğrudan bir gelir tahmini değil; bulut dışı talep, CPO benimsenmesi ve AI getirileri hâlâ doğrulanmayı bekliyor.
Citi, Nvidia'nın yatırımcı ilişkileri ekibiyle yaptığı görüşmelerin ardından Nvidia için "Al" tavsiyesini ve 300 dolar hedef fiyatını korudu. 8 Temmuz'daki 204,12 dolarlık kapanış fiyatına göre bu hedef fiyat, yaklaşık %47'lik bir yukarı yönlü potansiyele işaret ediyor. Piyasa değeri 5 trilyon dolara yaklaşan bir AI lideri hissesi için piyasanın odağı sadece GPU'ların satılıp satılamayacağı değil; aynı zamanda AI sermaye harcamalarının gelire dönüşüp dönüşemeyeceği, bir sonraki nesil platformun gecikip gecikmeyeceği, ağ ve enerji verimliliği darboğazlarının nasıl çözüleceği ve yüksek marjlar ile geri alımların değerlemeyi desteklemeye devam edip edemeyeceği gibi konuları da içeriyor. Unutulmamalıdır ki Rubin, CPO ve GW başına gelir yoğunluğu gibi spesifik ifadeler esas olarak Citi'nin görüşme notlarından gelmektedir ve Nvidia'nın resmi olarak kamuya açıkladığı tam kapsamlı bir açıklama değildir.
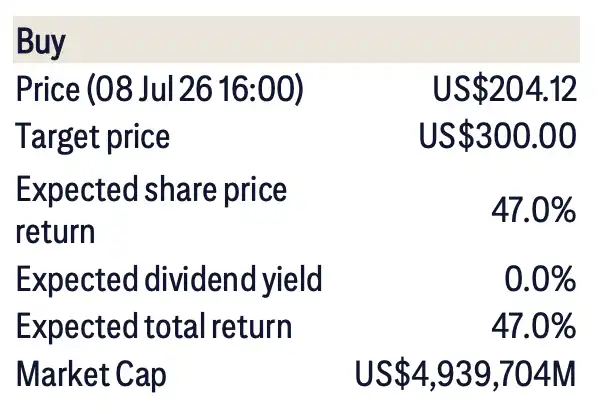
Nvidia "Al" tavsiyesi için anahtar veriler. 8 Temmuz kapanış fiyatı 204,12 dolar, hedef fiyat 300 dolar, beklenen getiri yaklaşık %47, piyasa değeri yaklaşık 4,94 trilyon dolar.
300 dolar hedef fiyatı öncelikle talebin gevşemediğine bahis oynuyor
Citi'nin 300 dolar hedef fiyatının temelinde hâlâ veri merkezi işindeki büyüme beklentisi yatıyor. Değerleme metodolojisine göre hedef fiyat, 2027 mali yılı kazanç beklentilerine ve Nvidia'nın son üç yıllık ortalama seviyelerine yakın bir değerleme katına dayanıyor. Başka bir deyişle, bu değerlendirme esas olarak daha yüksek bir değerlemeye değil, kazanç büyüklüğünde hâlâ yukarı yönlü revizyon alanı olduğuna bahis oynuyor.
Talep tarafındaki ifadeler oldukça güçlü. Piyasanın takip ettiği Meta'nın bulut planları hakkında Nvidia, müşteri bazında spesifik bir yorum yapmadı ancak görüşmelerde genel talebin hâlâ güçlü olduğunu ve şirketin mevcut önceliğinin müşteri talebini karşılamak olduğunu vurguladı.
Talep yapısı da değişiyor. Geçmişte AI altyapı dağıtımına esas olarak hiper ölçekli bulut sağlayıcıları hakimdi. Son iki yılda AI laboratuvarları, egemen devletler ve kurumsal şirket içi dağıtım talebi arttı. Görüşme notlarındaki değerlendirmeye göre, "fiziksel AI" uygulamalarının gelişmesiyle birlikte hiper ölçekli bulut sağlayıcıları dışındaki pazarın gelecekte daha da büyüyebileceği belirtiliyor.
Bu hâlâ bir beklenti, henüz gerçekleşmiş bir sonuç değil. Yatırımcılar için daha doğrudan soru, AI laboratuvarları, egemen AI ve kurumsal şirket içi dağıtımın, bulut sağlayıcılarının sermaye harcama zirvelerinin ötesinde yalnızca geçici bir tamamlayıcı olmak yerine sürekli siparişler oluşturup oluşturamayacağıdır.
Rubin Gecikmesi Yol Haritasını Değiştirmedi, CPO Erken Üretime Geçti
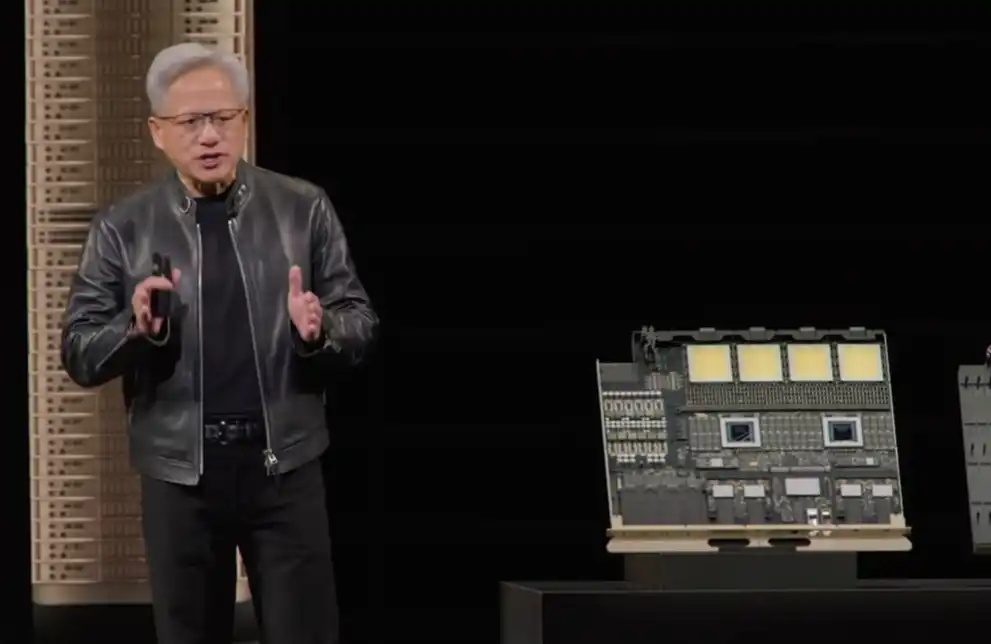
Piyasanın NVIDIA'nın yol haritasına ilişkin endişeleri, yeni nesil GPU platformu ve sistem bağlantı çözümlerinin planlandığı gibi ilerleyip ilerlemeyeceği üzerinde yoğunlaşıyor. Citi'nin toplantı notlarına göre, yönetim Kyber Rubin Ultra ile ilgili gecikmelerin genel yol haritasını etkilemediğini ve Computex'te sergilenen NVLink alan yapılandırmasında da bir değişiklik olmadığını belirtti.
Bu, NVIDIA için kritik öneme sahip. AI sunucu rekabeti artık yalnızca tek bir GPU'nun performansıyla ilgili değil; tüm kabin, tüm küme, ağ bağlantısı ve enerji verimliliği, eğitim ve çıkarım maliyetlerini birlikte belirliyor. Yol haritasında belirgin bir gecikme olması durumunda, bulut sağlayıcılarının satın alma temposu, müşterilerin geçiş planları ve piyasanın NVIDIA'nın uzun vadeli marjlarına ilişkin değerlendirmeleri etkilenecektir.
Bir diğer odak noktası ise CPO, yani ortak paketlenmiş optik teknolojisi. Bu teknoloji, optik bağlantıyı çip paketine yaklaştırarak yüksek hızlı veri iletimindeki güç tüketimini ve gecikmeyi azaltıyor ve gelecekteki AI küme genişlemelerinde kilit teknolojilerden biri olarak görülüyor. Citi'nin toplantı notlarına göre NVIDIA, CPO'nun Spectrum-X ile birlikte büyük ölçekli üretime geçtiğini ve müşteri benimseme isteğinin yüksek olduğunu belirtti.
Ancak bu henüz tam anlamıyla ticari bir kullanıma geçiş anlamına gelmiyor. Toplantı notlarında, daha net seçeneklerin 2028 mali yılındaki Feynman platformuyla ortaya çıkabileceği, o zaman müşterilerin NVLink ile CPO'yu birleştirmeyi veya bakır kablo çözümünü kullanmaya devam etmeyi seçebileceği belirtiliyor. Yani CPO, kavram kanıtlama aşamasından erken üretime geçiyor, ancak müşterilerin nihai benimseme oranı, maliyet avantajı ve büyük ölçekli teslimat temposu için daha fazla açıklama bekleniyor.
Bu ifade, sadece "CPO patlaması" vurgusundan daha kısıtlayıcı. NVIDIA'nın bir sonraki nesil AI kümeleri için önceden zemin hazırladığını, ancak teknolojik yolun seçime açık olmasının, müşterilerin hemen büyük ölçekte geçiş yapacağı anlamına gelmediğini gösteriyor.
"GW Başına 100 Milyar Dolar" Doğrudan Gelir Tahmini Olarak Alınamaz
Görüşmede en kolay yanlış anlaşılabilecek rakam, Jensen Huang'ın daha önce ortaya attığı uzun vadeli "GW başına 100 milyar dolar" ifadesiydi. Citi'nin toplantı notlarındaki açıklamaya göre bu, belirli bir yıl için doğrudan uygulanabilecek bir gelir tahmininden ziyade, enerji verimliliği ve gelir yoğunluğundaki uzun vadeli bir eğilim olarak anlaşılmalıdır.
Mevcut seviye yaklaşık olarak GW başına 30 ila 40 milyar dolar seviyesinde. Gelecekte GPU'ların her nesilde enerji verimliliği artmaya devam ederse, aynı güç kısıtlaması altında daha güçlü bilgi işlem gücü dağıtılabilir ve AI altyapısının ürettiği gelir yoğunluğu da artacaktır. Toplantı notlarında, Blackwell GPU'nun Hopper'a kıyasla güç verimliliğinde 25 kat iyileşme sağladığı ve bunun GW başına gelir yoğunluğunun artmasının önemli temellerinden biri olduğu belirtiliyor.
Bu mantığın iki ön koşulu bulunuyor. Birincisi, çip, ağ, soğutma ve sistem tasarımındaki gelişmeler watt başına düşen işlem gücünü sürekli artırıyor. İkincisi, müşteriler yapay zeka uygulamalarından yeterli getiri elde edebiliyor ve daha yüksek performansı daha fazla sermaye harcamasına dönüştürmeye istekli oluyor. Yapay zeka yatırım getirisi iyileşirse, GW başına gelir yoğunluğu artabilir. Uygulamaların nakde dönüşmesi beklentilerin altında kalırsa, bu uzun vadeli hedefin gerçekleşme süresi uzayacaktır.
Bu nedenle, "GW başına 100 milyar dolar" ifadesi, NVIDIA'nın uzun vadeli altyapı verimliliğine dair bir vizyonu olarak görülmeli ve kesin bir gelir hedefi olarak algılanmamalıdır.
Brüt Kar Marjı ve Geri Alımlar Değerlemeyi Destekliyor, Ancak Yüksek Büyümenin Gerçekleşmesi Gerekiyor
Finansal açıdan, NVIDIA'nın en son resmi rehberliği, FY2027'nin ikinci çeyreği için brüt kar marjının orta %70'lerde olmasını beklediğini gösteriyor. GAAP brüt kar marjı %74,9, Non-GAAP brüt kar marjı ise %75,0 olup, 50 baz puanlık bir dalgalanma payı bulunuyor. Piyasa değeri 5 trilyon dolara yaklaşan bir şirket için yüksek brüt kar marjını koruyabilmek, piyasanın yüksek değerlemeyi sürdürmeye istekli olmasının önemli bir koşuludur.
Sermaye iadeleri de daha önemli bir konuma getirildi. NVIDIA, FY2027'nin ilk çeyreğinde hissedarlarına yaklaşık 20 milyar dolar iade etti, 80 milyar dolarlık yeni bir geri alım yetkisi ekledi ve üç aylık temettüyü 0,25 dolara yükseltti. Citi'nin notları ayrıca, yönetimin bu yıl işletme nakit akışının %50'sini hissedarlara iade etmeyi hedeflediğini belirtiyor.
Son dönemdeki 25 milyar dolarlık tahvil ihracı da dikkat çekti. Kamuya açık belgeler ve medya haberleri, bunun NVIDIA'nın 2021'den bu yana ilk tahvil ihracı olduğunu gösteriyor. Şirket ve piyasa yorumları, bunu nakit akışında bir bozulma sinyali olarak değil, daha çok finansal esnekliği artırma hamlesi olarak değerlendiriyor.
Riskler bu nedenle ortadan kalkmış değil. Citi'nin sıraladığı aşağı yönlü faktörler arasında oyun işinde rekabet nedeniyle pazar payı kaybı, yeni platformların benimsenmesinde yavaşlama, otomotiv ve veri merkezi satışlarındaki dalgalanma ile kripto madenciliği talebindeki değişiklikler yer alıyor. Mevcut NVIDIA için en büyük kısıtlama, yapay zeka altyapı inşasının yüksek yoğunlukta devam edip edemeyeceği ve bunun müşteriler için gerçek gelire dönüşüp dönüşemeyeceğidir.
Gelecek Vizyonu Puan Kazandırabilir, Ancak Kısa Vadede Siparişler ve Teslimatlar Belirleyici
Ana konuların yanı sıra NVIDIA, bazı öncü ve yan konulara da yanıt verdi. Şirket yakın zamanda Nemotron, Cosmos, Alpamayo gibi açık modelleri duyurdu. Amaç, egemen ülkelerin ve işletmelerin yapay zeka benimsemesini hızlandırmalarına yardımcı olmak, en ileri düzeydeki kapalı kaynak modellerle doğrudan rekabet etmek değil.
Uzamsal bilgi işlem de uzun vadeli anlatının bir parçası. NVIDIA, yörünge veri merkezleri ve uzamsal bilgi işlem için NVIDIA Space-1 Vera Rubin modülünü resmi olarak duyurdu. Bu tür yönelimler hala önemli mühendislik zorluklarıyla karşı karşıya ve kısa vadede 300 dolarlık hedef fiyatı destekleyen ana faktör değil.
Harici teknoloji entegrasyonu açısından, Citi notunda NVIDIA'nın d-Matrix ile henüz resmi bir ortaklık duyurmadığı, ancak yönetimin şirketin her zaman harici teknolojileri değerlendirip entegre etmeye istekli olduğunu belirttiği ifade ediliyor. Bu tür ifadeler hâlâ bir toplantı notu kapsamında değerlendirilmeli ve somut bir iş birliğinin gerçekleştiği anlamına gelmemelidir.
Citi, neredeyse %50'lik bir yukarı yönlü potansiyel öngörüyor ve temel destekleyici faktörler olarak AI talebi, platform yol haritası, ağ yükseltmeleri ve yüksek marjları gösteriyor. Piyasanın nihai olarak odaklanacağı noktalar ise CPO benimseme detayları, Feynman platformu öncesi teslimat temposu, hiper ölçekli olmayan müşteri siparişlerinin artmaya devam edip etmeyeceği ve her GW başına gelir yoğunluğunun gerçek AI uygulama getirileriyle doğrulanıp doğrulanamayacağıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler