error
TL;DR
· Kit Yu, strateji güncellemesinde Lasertec, Ebara, Disco ve Tokyo Electron olmak üzere dört Japon ekipman şirketine yönelik olumlu görüşünü sürdürüyor.
· SEAJ, Japon yapımı yarı iletken üretim ekipmanlarının FY2026 satışlarının 5,5004 trilyon yene ulaşacağını öngörüyor; DRAM ve AI ileri düzey mantık ana itici güçler.
· Bu yükseliş görüşü hâlâ sipariş temposu, kâr marjı gerçekleşmesi ve ihracat kısıtlamalarına bağlı; Lasertec'in kısa vadeli yıllık bazdaki baskısı, döngünün doğrusal olmadığını hatırlatıyor.
2026'nın ikinci yarısına yönelik bir Japon yarı iletken sermaye ekipmanı strateji güncellemesi, Lasertec, Ebara, Disco ve Tokyo Electron'u "Al" notuyla listelemeye devam ediyor ve AI sermaye harcamalarının, Japon üreticilerin güçlü olduğu denetim, CMP, kesme/taşlama ve kaplama/geliştirme gibi alanlara aktarılmaya devam edeceğine bahse giriyor.
Kit Yu'nun LinkedIn'de yayınladığı kamuya açık gönderiye göre, bu seçim basitçe "en çok AI'ya benzeyen" şirketleri bulmak değil, iki şeye bakıyor: satış büyümesinin sektör ortalamasını geçip geçemeyeceği ve gelir artışının gerçekten kâr marjı iyileşmesine dönüşüp dönüşemeyeceği. Dört şirket için kaldıraç noktaları sırasıyla Lasertec'in ACTIS denetim platformu, Ebara'nın CMP'si, Disco'nun ileri paketleme ekipmanları ve Tokyo Electron'un daha geniş ürün portföyü ve kârlılık iyileştirmesi.
Sektörün arka planı da bu değerlendirmeye dikkat çekici bir rakam sunuyor. Japonya Yarı İletken Üretim Ekipmanları Derneği'nin (SEAJ) 15 Ocak'ta yayınladığı "Pazar Tahmin Raporu", Japon yapımı yarı iletken üretim ekipmanlarının FY2026 satışlarının yıllık %12 artışla 55.004 milyar yene, yani 5,5004 trilyon yene ulaşacağını öngörüyor. FY2025 için tahmin, yıllık %3 artışla 4,9111 trilyon yen.
SEAJ'ın FY2026 büyüme kaynağı olarak verdiği başlıca etkenler, DRAM yatırımlarının genişlemeye devam etmesi ve AI sunucuları için ileri düzey mantık yatırımlarındaki artış. FY2025 büyümesi ise daha çok Tayvan'daki wafer foundry 2nm/GAA yatırımlarının tam olarak başlaması ve HBM ağırlıklı DRAM yatırımları tarafından destekleniyor. Başka bir deyişle, ileri düğüm yatırımları devam ediyor ancak "2nm" doğrudan FY2026'nın tek ana itici gücü olarak yazılamaz.
Dört şirket olumlu görülmeye devam ediyor, seçim kriteri "en çok AI'ya benzeyen" değil
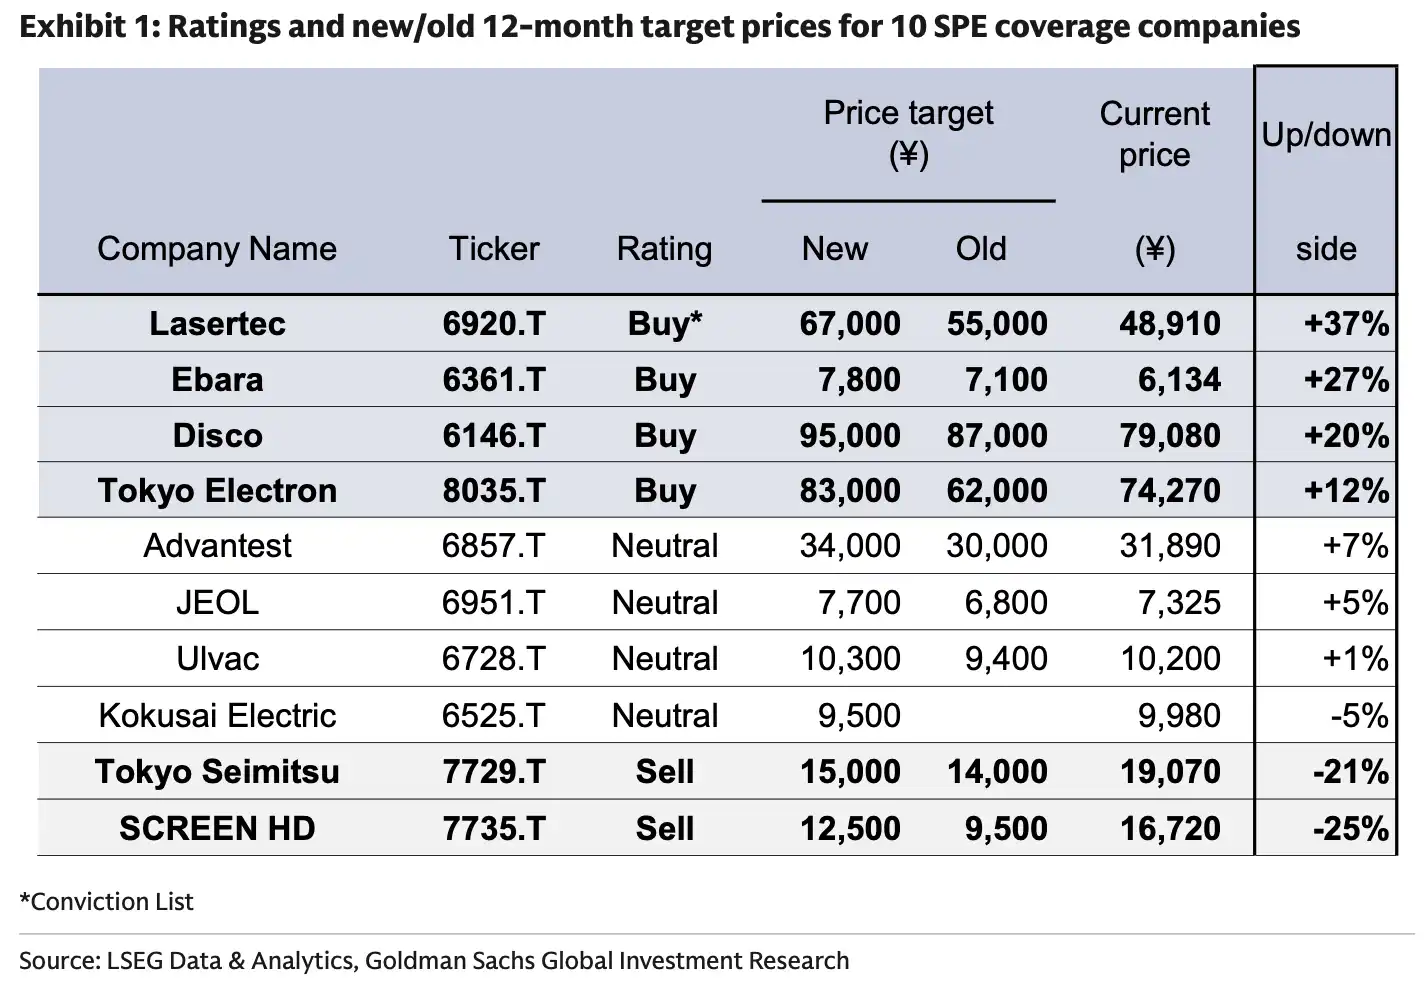
AI sunucuları, ileri düzey mantık çipleri ve HBM gerektirir; yüksek kaliteli üretim süreçleri ise denetim, düzleştirme, paketleme, kaplama ve geliştirme gibi adımları artırır. Japon ekipman şirketleri bu alt alanlarda uzun süredir yüksek pazar payına sahiptir ve strateji güncellemesinin Japon ekipman zincirine odaklanmaya devam etmesinin nedeni de budur.
Lasertec'in anahtar kelimesi ACTIS'tir. İleri üretim süreçleri ilerledikçe, maske ve gofret denetiminin önemi artar. ACTIS'in gofret fabrikalarında benimsenme oranının yükselmesi, gelecekteki gelir büyümesinin anahtarı olarak görülüyor.
Ebara'nın odak noktası CMP, yani kimyasal mekanik cilalamadır. Yeni malzemeler, yeni yapılar ve ileri üretim süreç adımlarının artmasıyla CMP'nin uygulama alanı genişliyor ve Ebara'ya pazar payı artırma fırsatı sunuyor.
Disco, ileri paketlemeden daha doğrudan faydalanıyor. HBM, 3D yapılar ve yüksek performanslı çip paketleme, kesme, taşlama ve inceltme gibi aşamalarda daha yüksek gereksinimler getiriyor. Disco'nun bu süreçlerdeki konumu, onu AI donanım üretim kapasitesi artışından faydalanan yukarı akış oyunculardan biri haline getiriyor.
Tokyo Electron ise daha geniş ürün portföyü sayesinde, genel gofret fabrikası ekipman pazarına kıyasla ek büyüme elde etmeyi hedefliyor. Kaplama/geliştirme, ısıl işlem ve bağlama gibi alanlardaki konumlandırması, ileri mantık yatırımlarının hacim kazanmasıyla daha kolay büyümesini sağlıyor.
5,5 Trilyon Yenlik Ekipman Pazarının Arkasında DRAM ve İleri Mantık Üretim Kapasitesi Artışı Var
SEAJ'ın 5,5004 trilyon yenlik tahmini, bu ekipman zinciri mantığında piyasanın en kolay yakalayabileceği sektör kancasıdır.
Yarı iletken ekipman talebi genellikle gofret fabrikalarının sermaye harcamalarını takip eder. Bir önceki döngüde, olgun süreçler ve Çin'deki yerel üretim kapasitesi artışı önemli destekleyicilerdi. AI sunucu genişleme aşamasına girildiğinde, üst düzey talebe daha fazla odaklanılıyor; buna HBM, ileri mantık, ileri paketleme ve daha karmaşık süreç kontrolü dahil.
HBM sıradan bir bellek yongası değil, çok katmanlı istiflenmiş ve AI hızlandırıcılarına yüksek oranda bağlı yüksek bant genişlikli bir bellektir. Getirdiği ekipman talebi sadece ön uç gofret üretiminde değil, aynı zamanda paketleme, kesme, taşlama ve denetim gibi aşamalara da uzanır.
İleri mantık düğümleri de benzer bir mantığa sahiptir. Daha ileri süreçlere yaklaştıkça, süreç karmaşıklığı artar ve denetim, kaplama/geliştirme, CMP ve ısıl işlem gibi aşamalarda gereksinimler yükselir.
İşte bu, Japon ekipman üreticilerinin avantajlı olduğu alandır. Tokyo Electron, kaplama/geliştirme gibi ekipmanlarda güçlü bir konuma sahiptir; Disco, kesme ve taşlama alanında uzun süredir liderdir; Ebara, CMP uygulamalarını sürekli genişletmektedir; Lasertec ise üst düzey denetim segmentinde varlığını sürdürmektedir. AI sermaye harcamaları gerçekleşmeye devam ederse, bunlar kavramsal bir ranttan değil, gofret fabrikaları ve paketleme tesislerinden gelen ekipman siparişlerinden faydalanacaktır.
Ancak sektör büyümesi, her şirketin aynı oranda yüksek büyüme göstereceği anlamına gelmez. SEAJ'ın tahmini, Japon yapımı ekipman satışlarına yöneliktir; belirli bir şirketin geliri veya küresel gofret fabrikası ekipman pazarının tam bir tahmini değildir. Bir hisse senedinin piyasayı geçip geçemeyeceği, müşteri sipariş verme hızına, ürün teslim döngüsüne, rekabet ortamına ve kârlılık performansına bağlıdır.
Gelir Artışı Yeterli Değil, Kâr Marjlarının da Buna Ayak Uydurması Daha Kritik
Strateji güncellemesi, kâr marjı iyileştirmesini ikinci eleme kriteri olarak belirleyerek, piyasanın yalnızca siparişlere ve gelire bakmayacağını gösteriyor.
Yarı iletken ekipman şirketleri, yükseliş döngülerinde genellikle ölçek ekonomilerinden yararlanabilir, ancak bu otomatik olarak kâr marjlarında artış anlamına gelmez. Ar-Ge harcamaları, kapasite genişletme, ürün karması değişiklikleri, müşteri pazarlıkları ve tedarik zinciri maliyetleri nihai kârı etkiler. Gelişmiş süreçle ilgili ekipmanlar daha yüksek teknolojik engellere sahiptir ve Ar-Ge ile satış sonrası destek maliyetleri de daha ağırdır.
Tokyo Electron'un dikkat çeken noktalarından biri, ürün karmasının getirdiği ek büyüme ve kârlılık iyileştirme önlemleridir. Şirket, yalnızca ekipman pazarının genişlemesini takip etmekle kalmayıp, aynı zamanda daha yüksek katma değerli ürünler ve iç verimlilik yoluyla gelir artışını elde tutabildiğini kanıtlamalıdır. Aynı durum Ebara ve Disco için de geçerlidir. CMP uygulama genişlemesi ve gelişmiş paketleme talebindeki artış, yalnızca gelir getirip brüt kâr marjı veya faaliyet kâr marjında iyileşme sağlamazsa, hisse senedi fiyat tepkisi de indirimli olacaktır.
Lasertec'in durumu ayrıca değerlendirilmelidir. Şirketin 30 Ocak'ta açıkladığı revize tahminlere göre, FY2026 gelir tahmini 220 milyar JPY'ye, hisse başına kâr (EPS) ise 801,89 JPY'ye yükseltildi, ancak bu rakamlar hala FY2025'in fiili geliri olan 251,477 milyar JPY ve EPS 938,61 JPY'nin altında. Yani bu, şirketin yakın vadede rehberliğini düşürmesi değil, FY2025'teki yüksek bazın ardından yıllık bazda düşüş baskısının devam etmesidir.
Yatırımcılar için bu, "FY2026'dan FY2027'ye güçlü büyüme" ifadesinin her çeyrekte doğrusal bir iyileşme olarak basitçe yorumlanamayacağını hatırlatır. Siparişlerin ne zaman gelire, gelirin ne zaman kâra dönüşeceği ve kâr marjlarının belirgin şekilde iyileşip iyileşmeyeceği, bu AI ekipman zinciri rallisinin ne kadar süreceğini belirleyecektir.
Al Tavsiyesinin Ötesinde, Siparişler ve İhracat Kısıtlamaları Henüz Ortadan Kalkmadı
Dört şirketin Al tavsiyesini koruması, analistlerin 2026'nın ikinci yarısından FY2027'ye kadar olan ekipman döngüsüne ilişkin değerlendirmesini yansıtıyor, ancak henüz gerçekleşmiş bir performans değil.
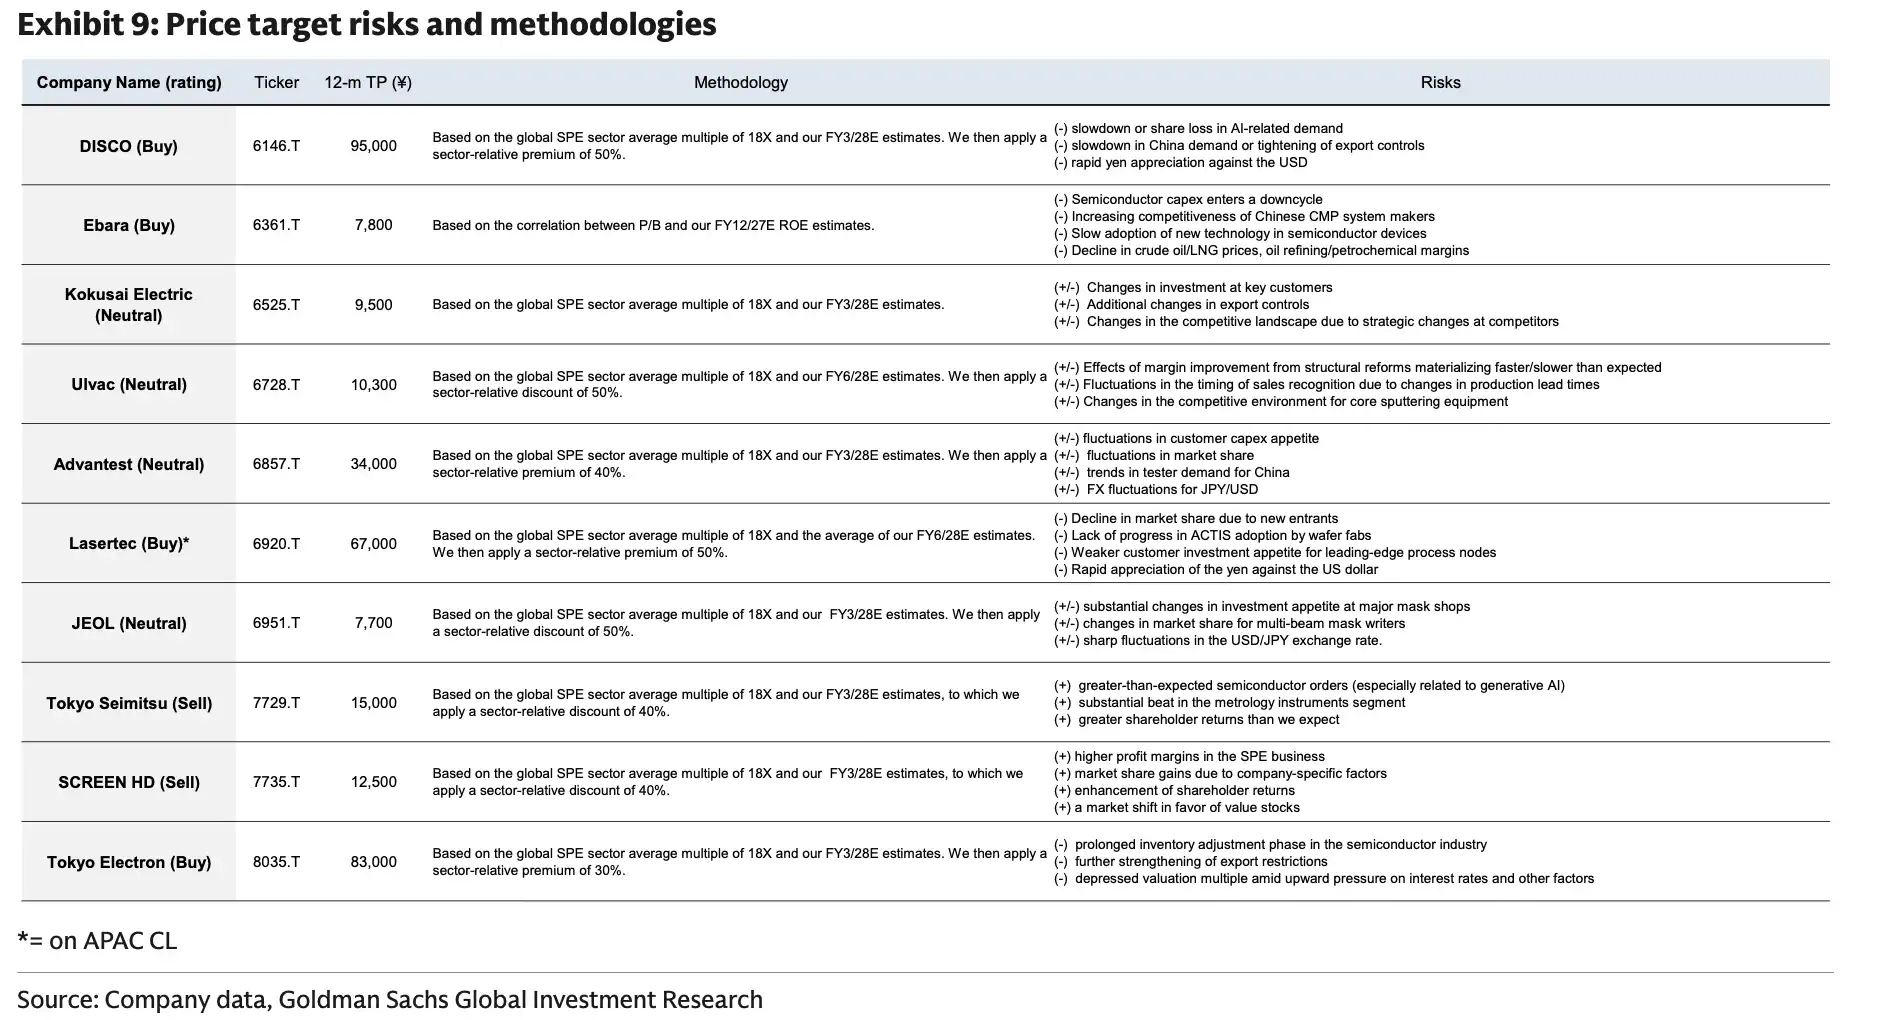
En doğrudan belirsizlik, siparişlerin temposundan kaynaklanıyor. AI sunucu talebi güçlü olsa da, bu tüm wafer fabrikalarının sermaye harcamalarının en iyimser plana göre gerçekleşeceği anlamına gelmez. Bulut sağlayıcıları veya çip şirketleri AI yatırımlarını yavaşlatırsa, DRAM, HBM ve gelişmiş mantık kapasite genişletmeleri de ayarlanabilir. Ekipman şirketlerinin gelir kaydı genellikle müşteri siparişlerinin ardından gecikmeli olarak gerçekleşir, bu nedenle kısa vadeli finansal sonuçlar orta vadeli trendlerle tam olarak uyumlu olmayabilir.
İhracat kısıtlamaları da bir sınır oluşturuyor. Japon ekipman şirketleri, aynı anda ABD'nin Çin'e yönelik teknoloji kısıtlamaları, çeşitli ülkelerin yarı iletken endüstrisi politikaları ve müşteri yatırım bölgelerindeki değişikliklerle karşı karşıya. Gelişmiş süreç ekipmanları daha belirgin şekilde kısıtlanırken, olgun süreç talebi de politika değişiklikleri nedeniyle dalgalanabilir. Tokyo Electron, Ebara gibi geniş bir iş yelpazesine sahip şirketler için bölge ve süreç yapısı, gelir kalitesini etkileyecektir.
Bir diğer gerçekçi sınırlama ise, kamuya açık gönderilerde hedef fiyat, kâr tahmini ve değerleme varsayımlarının verilmemiş olmasıdır. Şu an için teyit edilebilenler; notun korunduğu, dört şirketin adı, iki eleme kriteri ve ana büyüme itici gücüdür. Bu rakamlar olmadan, bunu "yukarı yönlü potansiyel ne kadar" veya "hedef fiyat yükseltildi" şeklinde bir işlem sonucuna dönüştürmek mümkün değildir.
Bu strateji güncellemesinde en dikkat çekici nokta, AI kapasite artırımının ACTIS, CMP, ileri paketleme ve TEL ürün portföyüne özel olarak ayrıştırılmasıdır. FY2026 için 5.5004 trilyon yenlik ekipman satış tahmini sektöre bir zemin oluştururken, dört şirketin gerçekten öne çıkıp çıkamayacağı, siparişlerin, teslimatların ve kâr marjlarının birlikte gerçekleşmesine bağlıdır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler