Meta bilgi işlem gücü satıyor, Palantir küfrediyor, Zhipu Silikon Vadisi'nin gözdesi haline geldi. AI Capex hikayesi yeni bir anlatıya ihtiyaç duyuyor.
Yazar: Beatz
AI piyasası bir kez daha sert bir düzeltme yaşadı, bu sefer Meta'nın fazla AI işlem gücünü satmayı düşünebileceğini söylemesi yüzünden.
Bu haber üç yıl önce gelseydi, muhtemelen kimse garip bulmazdı. Bulut bilişim zaten sunucuları parçalara ayırıp başkalarına satma işidir. Amazon, Microsoft, Google bunu yıllardır yapıyor. CoreWeave, Nebius gibi yeni bulut sağlayıcıları da aynı yolda NVIDIA çiplerini finansman teminatına dönüştürüp, finansmanı daha fazla çipe çeviriyor.
Ama iş Meta'ya gelince, her şey farklı bir hal aldı.
Meta daha önce işlem gücünü böyle anlamıyordu. Çip alıyor, veri merkezleri kuruyor, elektrik ve arazi için yarışıyordu; kendi modelleri, reklam sistemi, öneri akışı ve Zuckerberg'in giderek yaklaştığını söylediği süper zeka içindi. Bir bulut sağlayıcısı değildi. Makinelerini başkalarına kiralayarak para kazanmıyordu.
Bir şirket eskiden "Mümkün olduğunca çok makineye ihtiyacım var çünkü gelecek onları tüketecek" derdi. Şimdi ise "Bu makineler geçici olarak kullanılmazsa, başkalarına da satabiliriz" diyor.
Bu doğrudan işlem gücü fazlası olduğu anlamına gelmez, ama hafife de alınmamalı.
Borsanın çöktüğü gün, Palantir CEO'su Alex Karp, CNBC röportajında kameraya karşı neredeyse yirmi dakika bağırdı.
Aslında Palantir ve NVIDIA arasındaki yeni ortaklığı konuşmaya gitmişti, ama konu hızla OpenAI ve Anthropic'in token ücretlendirme modeline döndü. CEO'ların kendisine özel olarak, kurumsal AI kullanımının "hiçbir değer yaratmayan token'lar için ödeme yapmak ve kendi verilerini teslim etmek" olduğundan şikayet ettiğini söyledi. Hatta giderek pahalılaşan model faturalarını, şirketlerin üzerine binen bir servet vergisi olarak nitelendirdi.
Son iki yıldır herkes kimin daha cesur harcadığını, kimin daha hızlı harcadığını, kimin önce veri merkezlerini kurabildiğini tartışıyordu. Şimdi sorun yavaş yavaş değişiyor. Makineler satın alındıktan sonra, onları sürekli tam kapasite çalıştırabilecek kim var?
Meta'nın bu söylemi henüz resmi bir iş modeline dönüşmedi. Kamuya açık haberlere göre, şirket içinde Meta Compute adında bir yön var; ham işlem gücü satabilir veya Amazon Bedrock gibi farklı modelleri kendi altyapısına koyup geliştiricilere satabilir. Zuckerberg daha önce hissedar toplantısında, dışarıdaki şirketlerin neredeyse her hafta API hizmetlerini veya bir miktar işlem gücünü satın alıp alamayacaklarını sorduğunu ve Meta'nın maliyetinin üzerinde bir fiyat ödemeye razı olduklarını söylemişti.
O anda bir şey daha ekledi. Henüz bunu yapmadılar çünkü Meta bu işlem gücüne hâlâ ihtiyaç duyabileceğini düşünüyor.
Eğer ihtiyaç duyuyorsan, kiralamak bir seçenektir. Eğer ihtiyaç duymuyorsan, kiralamak bilanço için bir ağrı kesicidir.
İşte en zor karar verilecek nokta da burası. Meta sadece inşa sürecinde bir pencere açıp geçici olarak boşta kalan kaynakları satıyor olabilir. Ya da yatırımcılara, yüz milyarlarca dolarlık AI harcamalarının sonsuza dek uzaktaki bir süper zekâya dayanamayacağını, önce daha yakın bir gelir akışı bulunması gerektiğini söylüyor olabilir.
Her iki açıklama da mantıklı.
Talep kaybolmadı, sadece seçici hale geldi
Capex, AI anlatısının merkezidir, başka hiçbir şey değil. 2021'deki parasal genişleme gibi, Capex beklentisi sürekli büyümek, para sürekli akmak zorundadır ki piyasanın işlem gördüğü tüm dallar birlikte yükselebilsin. Meta'nın işlem gücü satmaya hazırlandığını gören birçok kişinin ilk tepkisi, AI capex'inin çökeceği oldu. Büyük şirketler nihayet fazla satın aldıklarını kabul etti, yarı iletken şöleni bitmeli.
Bu çok kolaycı bir yaklaşım.
Kamuya açık veriler henüz bu kadar kesin bir sonucu desteklemiyor. AWS'nin ilk çeyrek geliri %28 artarak 37,6 milyar dolara ulaştı, bu son yıllarda nadir görülen hızlı bir büyüme. Google Cloud'un ilk çeyrek büyümesi daha da güçlüydü, gelir 20 milyar dolara ulaştı. Microsoft Azure da hâlâ %40 civarında bir hızla ilerliyor.
Amazon hâlâ bu yıl sermaye harcamalarının 200 milyar dolara ulaşabileceğini söylüyor. Alphabet, 2026 sermaye harcama hedefini 180 milyar ila 190 milyar dolara yükseltti. Meta da yıllık sermaye harcamasını 125 milyar ila 145 milyar dolara çıkardı.
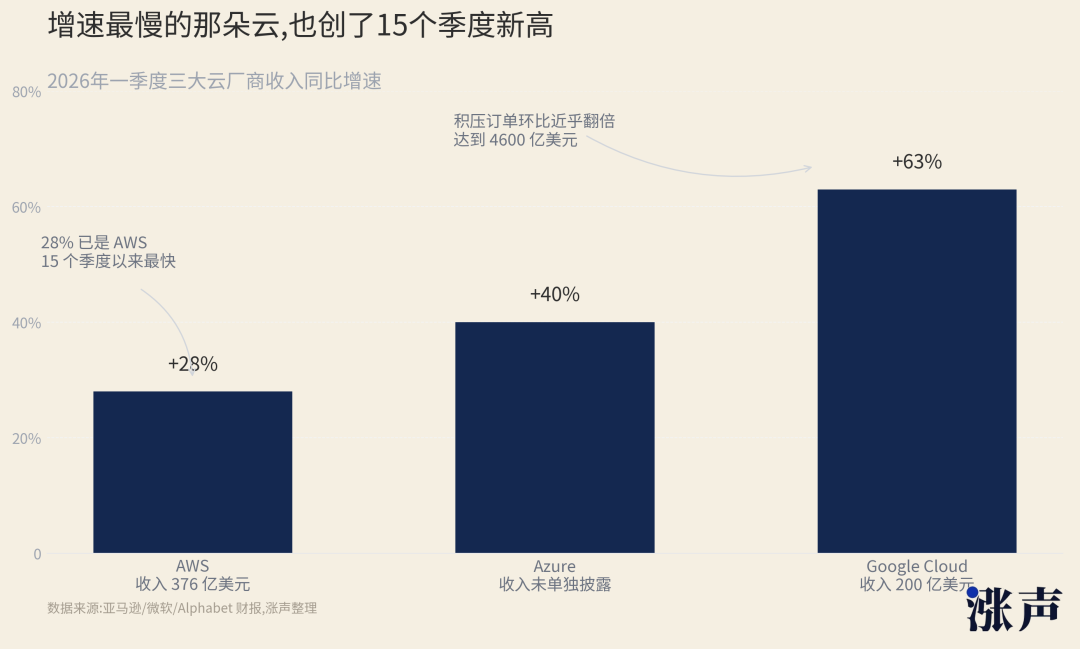
Bu rakamlar bir talep çöküşüne benzemiyor.
Daha çok bir ayrışmaya benziyor.
Bulut sağlayıcılarının durumu model sağlayıcılarından farklıdır. Bulut sağlayıcıları yol satar. Yolda biri koştuğu sürece, araba kim tarafından yapılmış olursa olsun, para kazanabilirler. OpenAI, Anthropic, kurumsal müşteriler, devlet müşterileri, girişimler; sonuçta hepsi bir veri merkezine, bir çipe, bir ağa ve bir elektrik sözleşmesine bağlıdır.
Bu yüzden üç büyük bulut sağlayıcısı güçlü kalmaya devam edebilir.
Hatta AWS, Haziran sonunda bir AI bulut hizmetinin fiyatını artırdı. Bu hizmet, müşterilere GPU'ları önceden kilitleme imkânı sunuyor. AWS, bu hizmetin Temmuz ayından itibaren fiyatını yaklaşık %20 artırdı. Ocak ayında zaten yaklaşık %15'lik bir artış yapmıştı. Bu, talebin zayıf olduğu bir dönemde görülecek bir hareket değil.
Kıtlık olduğunda, satıcı fiyatları artırır.
Ancak model şirketleri her zaman bu kadar rahat olamayabilir.
Model şirketlerinin varlıkları daha seçici olmalıdır. Hesaplama gücü, sadece orada durarak gelir yaratmaz. Daha akıllı modeller, daha yüksek frekanslı kullanıcılar ve daha pahalı kurumsal iş akışları tarafından sürekli doldurulması gerekir. Model yeterince iyi olduğunda, kullanıcılar sıralara, limitlere, fiyat artışlarına ve giderek karmaşıklaşan abonelik katmanlarına katlanmaya istekli olur.
Bu nedenle Anthropic, piyasa tarafından farklı bir şirket türü olarak görülüyor. Ucuz olduğu için değil, kullanıcıların pahalı görevleri ona emanet etmeye istekli olması nedeniyle. Kod yazmak, sistemleri değiştirmek, uzun görevler çalıştırmak, kurumsal iş akışlarına bağlanmak; bu görevler gerçek bir üretim ortamına girdiğinde, sohbetten çok daha fazla token tüketir.
Güçlü bir modelin sorunu, yeterli makine olmamasıdır.
Zayıf bir modelin sorunu ise makinelere kimsenin değer vermemesidir.
Bu iki sorun da hesaplama gücü olarak adlandırılır, ancak aynı şey değildir.
xAI çizgisi de aynı tadı taşıyor. Grok, en güçlü modeller gibi net bir kurumsal zihin yapısı oluşturamadı, ancak Musk sistemindeki hesaplama gücünün bir kısmı Anthropic'e akabiliyor. Bu hareket, herhangi bir slogandan daha soğukkanlı. Makineler kurucuyu tanımaz, sadece onu kimin tam kapasite çalıştırabileceğini bilir.
Google ile Meta arasındaki ilişki de işlerin o kadar basit olmadığını gösteriyor. Haziran ayında, Google'ın Meta'nın Gemini'yi kullanımını kısıtladığına dair haberler çıktı; bunun nedeni, Meta'nın satın almak istediği hesaplama gücünün Google'ın sağlayabileceğinin ötesine geçmesi ve hatta Meta'nın bazı AI projelerini etkilemesiydi. Bir şirket bir yandan hesaplama gücü satmayı düşünürken, diğer yandan bazı görevler için yeterli üst düzey model kapasitesi satın alamıyor.
Bu, geleneksel anlamda bir fazlalık değil.
Bu bir uyumsuzluk. Çünkü faturalar göz kamaştırmaya başlıyor.
Bulut sağlayıcıları fiyatları artırmaya devam edebilir, çünkü kesinlik satıyorlar. Müşterilerin istediği, belirli bir süre boyunca garantili olarak alabilecekleri bir GPU, istikrarlı bir veri merkezi ve gece yarısı çökmeyecek bir altyapıdır.
Ancak kurumsal müşteriler hesaplama gücünü aldıktan sonra sorun bitmez.
Bu faturayı CFO'ya sunmaları gerekir. CFO size kaç token kullandığınızı sormaz; bu token'ların şirkete ne kadar para kazandırdığını, ne kadar tasarruf sağladığını ve ne kadar az hata yapılmasına yol açtığını sorar.
Kurumsal düzeyde, token bir elektrik sayacına dönüşür
Bu bizi başa, Karp'ın o röportajına geri getiriyor.
Birçok yapay zeka şirketinin kurumsal müşterilere sattığı şeyleri aşırı satış olarak nitelendiriyor. Programdan bir gün önce, Palantir X'te sözde yapay zeka egemenliği hakkında dokuz maddelik bir bildiri yayınladı ve özellikle tokenmaxxing modeline dikkat çekti. Bu kelimeyi çevirmek zor; birebir çevirisi kulağa hoş gelmiyor, ancak anlamı karmaşık değil: token tüketimini ilerleme, para yakmayı kullanım ve faturayı üretkenlik olarak görmek.
Karp, OpenAI, Anthropic gibi öncü laboratuvarları masaya yatırdı. Demek istediği, işletmelerin en güçlü modelleri kullanmaması gerektiği değil; kendi verilerini, süreçlerini ve iş kararlarını teslim edip, ardından tüketime göre giderek büyüyen bir fatura ödememeleri gerektiği.
Palantir'in satmak istediği şey başka. Genel bir sohbet kutusu ya da tek bir API değil; veriyi, onayları, yetkileri, operasyon kurallarını ve yapay zekayı aynı iş sistemine entegre eden bir yapı. Müşterilerin ödediği şey "AI'nın kaç kez kullanıldığı" değil; belirli bir üretim hattının, bir risk yönetimi sürecinin veya bir devlet görevinin gerçekten dönüştürülüp dönüştürülmediği.
Şirketlerde gerçekten parayı yönetenler uyanmaya başladı.
UBS, yakın zamanda kurumsal BT yöneticileriyle yaptığı görüşmelerde net bir yön belirledi. Birçok şirket AI kullanmayı bırakmıyor; AI harcamalarına fren takıyor. Ankete katılanların yaklaşık %60'ı token harcamalarını kısıtlıyor ve kullanım korkulukları ekliyor; özellikle deneme sürecini geçip AI'ı günlük iş akışlarına entegre etmeye başlayan şirketler.
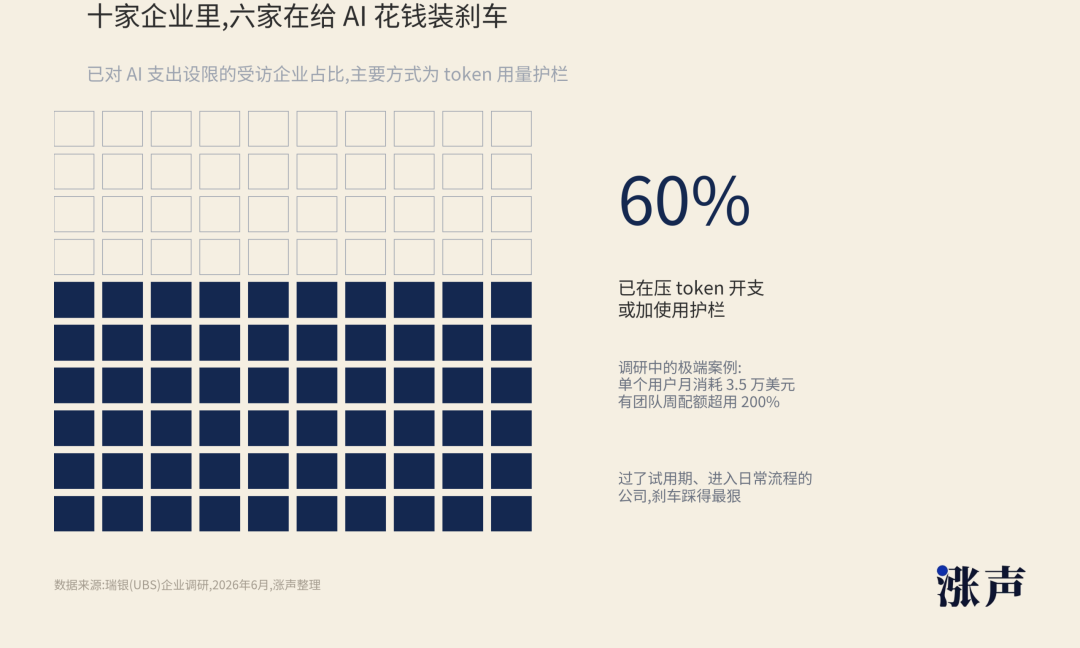
Bu da oldukça ilginç bir tersine dönüş.
AI bir oyuncaktan araca dönüştüğünde, para harcamak daha da zorlaştı. Oyuncak aşamasında patronlar bütçe ayırmaya istekliydi çünkü herkes bir şeyi kaçırmaktan korkuyordu. Araç aşamasında ise CFO, "Bu, kimin iş saatinden tasarruf ettirdi? Kimin daha fazla satış yapmasını sağladı? Kimin riskini azalttı?" diye soruyor.
Bu tabloda token, gelir gibi değil.
Daha çok bir elektrik sayacına benziyor.
Elbette, sayacın hızlı dönmesi fabrikanın çalıştığı anlamına gelir diyebilirsiniz. Ya da sayacın çok hızlı döndüğünü ancak üretimin artmadığını söyleyerek, bu makinenin bir sorunu olduğunu da söyleyebilirsiniz.
AI ajanları bu sorunu büyüttü. OpenAI ve birkaç üniversitenin Codex üzerine yaptığı bir araştırmada çarpıcı veriler var. 2026'nın ilk yarısında, Codex'in aktif kullanıcı sayısı beş kattan fazla arttı; OpenAI içindeki bazı pozisyonlarda çıktı token'ları da patladı. Hukuk pozisyonlarında aylık medyan çıktı token'ı Kasım 2025'e göre 13 kat, araştırma pozisyonlarında ise 50 kattan fazla arttı.
Başka bir araştırma konuyu daha da netleştiriyor. Agentic kodlama görevleri, normal kod sohbetleri ve kod çıkarımına kıyasla 1000 kata kadar daha fazla token tüketebiliyor. Aynı görevde, farklı çalıştırmalar arasında token tüketimi 30 kata kadar farklılık gösterebiliyor.
İşte bugünkü hesaplama gücü kıtlığının temelinde bu yatıyor.
Olay, insanların sohbet robotlarına birkaç soru daha sorması değil.
Olay, yazılımların dosyaları tekrar tekrar okuyan, komutlar çalıştıran, kodları değiştiren, başarısız olan, yeniden başlayan, tekrar başarısız olan ve yeniden deneyen küçük işçi gruplarına dönüşmeye başlaması. Öğle yemeği araları yok, ama her adımda token tüketiyorlar.
Token bir elektrik sayacına dönüştüğünde, elektrik santraline sahip olan güce de sahip olur. Ama elektriği boşa harcayan da önce sorgulanır.
Fatura kabarınca, ucuz modeller yer buluyor
CFO bu elektrik sayacına bakmaya başladığında, bir sonraki adımı neredeyse kimsenin öğretmesine gerek kalmıyor.
Şunu soracaktır: Hangi görevler en güçlü modeli gerektiriyor, hangi görevler için yeterli bir model kullanılabilir?
İşte bu noktada GLM, Kimi, DeepSeek, Qwen gibi açık kaynak modeller artık sadece birer teknoloji haberi olmaktan çıkıyor. Şirketlerin satın alma masasında birer pazarlık aracına dönüşüyorlar.
Silikon Vadisi'nin önde gelen risk sermayesi şirketi a16z'den Marc Andreessen bile, birçok AI profesyonelinin Zhipu GLM-5.2'yi çoğu görevde ABD'nin önde gelen açık modelleriyle eşleşebilen, hatta onları geçebilen ilk Çin modellerinden biri olarak gördüğünü söylüyor. Bu yargı nihai karar olmayabilir, ancak şirketlere bir alternatif daha sunuyor.
Coinbase daha somut bir örnek veriyor. Brian Armstrong, şirketin varsayılan AI modelini GLM 5.2, Kimi 2.7 gibi açık kaynak modellere kaydırdığını ve model yönlendirme, önbellekleme ve bağlam kısaltma ile birlikte token kullanımı katlanarak artarken AI harcamalarının neredeyse yarı yarıya düştüğünü söylüyor.
Bu sözün etkisi, şirketlerin ilk kez model yeteneklerini parça parça satın alabilmesinde yatıyor.
En zor görevler, en pahalı modellere bırakılmaya devam ediyor. Sıradan özetleme, müşteri hizmetleri, bilgi çıkarma, şablon kodlar, dahili bilgi tabanı sorgulamaları ise ucuz modellere ve yerel dağıtıma bırakılıyor.
Açık kaynak modellerin tüm cepheleri kazanması gerekmiyor.
Sadece satın alma departmanını, her kilovat saatin lüks konut elektrik fiyatından ödenmesi gerekmediğine ikna etmesi yeterli.
Bu noktada, Meta'nın hesaplama gücü satması artık izole bir haber olmaktan çıkıyor.
Palantir'in token'ları ve Coinbase'in açık kaynak modeliyle ilgili söylediği şeyle aynı: Yapay zeka harcama zinciri parçalanmaya başlıyor. Üst kısım kesinlik satıyor, orta kısım sonuç satıyor, alt kısım ise birim fiyatı aşağı çekiyor. Her katman hala büyüyor, ancak her katmana şu soru sorulmaya başlandı: Para gerçekten değiyor mu?
En zor şey makineleri satın almak değil, onları sürekli çalışır halde tutmak
Son iki yıldır yapay zeka sektöründe anlatılması en kolay hikaye, kaynakların yetersiz olduğuydu.
GPU yetersiz, elektrik yetersiz, veri merkezleri yetersiz, mühendisler yetersiz, modelleri çalıştırabilecek bulut da yetersiz. Bu hikaye çok kolaydı. Bir şey yetersiz olduğu sürece, herkes içgüdüsel olarak ileri atılır. Önce pozisyon al, önce elektrik sözleşmesi imzala, önce çip satın al, önce makineleri kur.
Kaynaklar için yarışırken, insanlar ince hesaplar yapmaz.
Çünkü bir adım geride kalmanın bedeli daha büyük görünür.
Ama Meta'nın bu haberi başka bir sorunu gündeme getirdi. Makineler satın alındıktan sonra, sırf pahalı oldukları için otomatik olarak iyi bir işe dönüşmezler. Her gün işleri olmalı, ödemeye istekli müşteriler olmalı, onları dolduran modeller olmalı, maliyetleri gelire dönüştüren uygulamalar olmalı.
İşte bu kullanım oranı.
Kullanım oranı kulağa çok soğuk geliyor, ama aslında çok acımasız. Geleceğiniz olup olmadığını sormaz, bugün o makinenin çalışıp çalışmadığını sorar. Basın toplantılarında ne söylediğinizi ya da en pahalı GPU'yu satın alıp almadığınızı umursamaz. Sadece bir şeye bakar: Bu para sürekli bir nakit akışına dönüştü mü?
Bulut sağlayıcılarının bu soruyu yanıtlaması nispeten daha kolaydır. Onlar zaten altyapı satıyorlar. AWS, Google Cloud, Azure yol, elektrik ve sunucu odaları satıyor. Müşteriler modeller eğitmek, çıkarım yapmak, uygulamalar barındırmak istiyor ve sonuçta hepsi bir buluta düşüyor.
Bu yüzden hala güçlü olabilirler.
Güçlü model şirketlerinin de kendi yanıtları var. Model yeterince güçlüyse, kullanıcılar sıraya girmeye, işletmeler entegre olmaya, geliştiriciler iş akışlarını ona göre değiştirmeye istekliyse, o zaman hesaplama gücü stok değil, darboğazdır. Ne kadar çok makine olursa, o kadar iyi çalışabilir.
En zoru ortadaki katman.
Onların makineleri, hikayeleri, model ekipleri ve büyük bütçeleri var. Ama model en önde değil, ürün günlük bir alışkanlık haline gelmemiş ve geliştiriciler iş akışlarını onun için değiştirmeye istekli değil. Bu tür şirketler için, hesaplama gücünün bir silahtan stoka dönüşmesi için sadece bir model lansmanının başarısız olması ya da bir kullanıcı göçü yeterlidir.
Stok her zaman işe yaramaz.
Ancak stokların fiyatı düşürülmeli, kiralanmalı ve yeni kullanım alanları bulunmalı.
İşte Meta'nın işlem gücü satışının can sıkıcı kısmı da bu. Bu, Meta'nın başarısız olduğu ya da AI talebinin ortadan kalktığı anlamına gelmez. Sadece piyasanın ilk kez, AI altyapısının da sıradan fabrikaların karşılaştığı sorunlarla karşılaşabileceğini görmesini sağlar.
Fabrika kuruldu, peki siparişler nerede?
İşlem gücü kaybolmadı, sadece katmanlaşmaya başladı
Bu nedenle, bu durumu en iyi anlama şekli "aşırı işlem gücü" değil.
Bu terim çok kaba.
Daha doğru bir ifade, işlem gücünün katmanlaşmaya başlamasıdır.
En üst katman hâlâ sıkışık. En güçlü modeller, en iyi bulut hizmetleri, en istikrarlı GPU kümeleri hâlâ kapışılıyor. AWS hizmetlerine zam yapabiliyor çünkü belirliliğin kendisi bir değer taşıyor. Müşteriler sadece GPU satın almıyor; belirli bir gün, belirli bir saat, belirli bir makine grubunun kesinlikle kullanılabilir olmasını satın alıyor.
Orta katman ise garip bir durumda. Belki kötü değil, ama yeterince nadir değil. Model çalıştırabilir, çıkarım yapabilir ve dış müşterilere satılabilir. Ancak müşteriler karşılaştırma yapacak, pazarlık edecek, neden daha ucuz bir model kullanılmadığını, neden başka birinin bulutunun tercih edilmediğini, bu makine grubunun neden bu fiyata değer olduğunu sorgulayacak.
En alt katman ise açık kaynak modeller ve maliyet optimizasyonu tarafından yavaş yavaş sıkıştırılacak. Şirketler sıradan görevler için her zaman en pahalı modeli kullanmayacak. Yönlendirme yapacak, önbellek kullanacak, bağlamı sıkıştıracak ve modelleri farklı kademelere ayıracak.
Talep büyüdü.
Çocuklar faturaya bakmadan harcar, yetişkinler bakar. AI şirketlere girdikten sonra da aynı süreçten geçecek. Deneme aşamasında herkes bir şeyi kaçırma korkusu yaşar; ölçeklenme aşamasında ise herkes hesap yapmaya başlar.
Hesap yapılmaya başlandığında, endüstri zinciri artık ilk dönemlerdeki gibi düzenli olmayacak.
Bazıları fiyatları artırmaya devam edecek çünkü yeri doldurulamaz bir belirlilik satıyorlar. Bazıları sonuç satmaya yönelecek çünkü müşteriler tüketimin kendisi için ödeme yapmak istemiyor. Bazıları fiyat indirmek zorunda kalacak çünkü yeterli alternatifler ortaya çıktı. Bazıları makinelerini kiraya verecek çünkü makinelerin boş durması, düşük fiyata kiralamaktan daha kötü.
Tüm bunlar aynı anda olunca, sektör çelişkili görünecek.
Bir yanda işlem gücü kıtlığı.
Bir yanda işlem gücü kiralama.
Bir yanda token tüketiminde patlama.
Bir yanda şirketlerin AI harcamalarını kısması.
Bir yanda öncü modeller giderek güçleniyor.
Diğer yanda açık kaynak modeller giderek ucuzluyor.
Bunlar birbiriyle çelişmiyor. Sadece, yapay zekanın toplam bir hikâyeden yapısal bir hikâyeye dönüştüğünü gösteriyor.
Eski demiryolu hikâyesi yeniden anlatılacak
On dokuzuncu yüzyıldaki demiryolu balonunda, demiryolları sahte değildi.
Raylar döşendiğinde, mallar gerçekten taşınırdı, şehirler gerçekten büyürdü, zaman gerçekten kısalırdı. Daha sonra en değerli ticari ağların çoğu, gerçekten de bu rayların yanında büyüdü.
Ancak bu, o zamanlar birçok demiryolu inşaatçısının para kaybetmesini engellemedi.
Kaybettikleri şey yön değildi. Çok erken inşa ettiler, çok fazla inşa ettiler, yolcu ve yük akışı olmayan yerlere inşa ettiler ya da geri dönüşü çok uzun sürecek bir yol için çok pahalı borç aldılar.
İnternet balonundaki fiber optik kablolar da aynıydı. Fiber optik yanlış değildi. Daha sonra tüm dünya onun üzerinde yükseldi. Yanlış olan, gelecekteki on yılların talebini birkaç yıllık sermaye harcamasına sıkıştıran o defterlerdi.
Yapay zeka veri merkezleri de birçok faydalı şey bırakabilir. GPU'lar amortismana tabi tutulacak, elektrik sözleşmeleri yenilenecek, veri merkezleri ekipman değiştirecek, yazılımlar giderek daha fazla işlem gücü tüketecek. Bugün abartılı görünen token tüketimi, birkaç yıl sonra yüksek çözünürlüklü video trafiği kadar sıradan hale gelebilir.
Ama varlıkların kendine has bir huyu vardır.
Geleceğe inanıp inanmadığınızı umursamaz. Sadece her gün kullanılıp kullanılmadığını önemser.
Meta'nın işlem gücü satma sinyali, işte tam bu noktada duruyor.
Bu, yapay zekanın sonu değil. Yarı iletkenlerin de sonu değil. Daha çok, sermaye harcaması anlatısının ortasında, birinin ilk kez kapıyı açıp dışarıdakilere depoda ne kadar makine olduğunu göstermesi gibi.
Bazı makineler öncü modeller tarafından tüketilecek.
Bazı makineler bulut müşterileri tarafından kiralanacak.
Bazı makineler fiyat savaşlarında ucuzlayacak.
Ve bazı makineler, henüz ortaya çıkmamış bir uygulamayı sessizce bekleyecek.
Son iki yılda piyasa, tüm makinelerin sonunda kaderlerini bulacağına inanmaya istekliydi. Şimdi ise kimin önce bulacağını, kimin bulamayacağını, kimin bulsa bile yeterli parayı kazanamayacağını sorgulamaya başlıyor.
Bu soru ortaya çıktığında, yapay zeka hikâyesi değişir.
Artık sadece makineleri en hızlı satın alanlara ait değil.
Makineleri sürekli çalıştırabilenlere ait.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler