Yapay Zeka Versiyonu "Subprime Krizi" mi? Çılgınlığın Altında, 1.8 Trilyon Dolarlık Gizli Borç Karanlıkta Birikiyor
Orijinal Başlık: "AI Versiyonu Subprime Krizi mi Kokuyor? 1,8 Trilyon Dolarlık Bilanço Dışı Risk, Bu Çılgınlığın Zamanlı Bombası Oluyor"
Orijinal Yazar: Bu Shuqing, Wall Street Görüşleri
AI altyapı yatırımı çılgınlığı altında, eşi benzeri görülmemiş bir borç genişlemesi sessizce şekilleniyor – ve en tehlikeli kısmı hiçbir bilançoda yer almıyor.
Goldman Sachs'ın son raporuna göre, 2027 yılına kadar hiper ölçekli bulut bilişim şirketlerinin sermaye harcamalarının 1,1 trilyon ila 1,4 trilyon dolar arasında olması bekleniyor, bu da piyasa beklentilerinin çok üzerinde. Ancak Morgan Stanley'in derinlemesine araştırmasına göre, bu zaten piyasayı şaşırtan rakam, sadece buzdağının görünen kısmı.
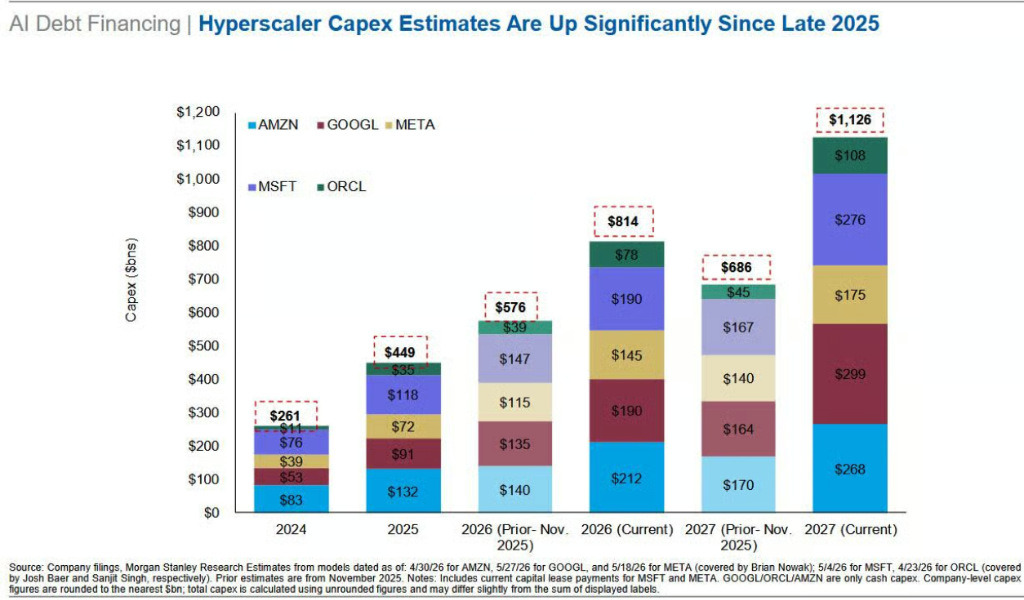
Yaklaşık 1 trilyon dolarlık satın alma taahhütleri, 800 milyar doları aşan yürürlüğe girmemiş kira sözleşmeleri ve yüz milyarlarca dolarlık tedarikçi finansman düzenlemeleri, toplamda yaklaşık 1,8 trilyon dolarlık bilanço dışı risk oluşturuyor – bu yükümlülükler bilanço dışında kalırken, gelecekteki nakit çıkışlarını gerçekten sabitliyor.
Piyasa şu anda yukarıdaki riskleri tam olarak fiyatlamış değil.
Morgan Stanley uyarıyor: Hiper ölçekli bulut şirketlerinin kaldıraç oranı sadece iki çeyrekte 0,9 kattan 1,8 kata fırladı, sermaye harcama büyümesi gelir ve serbest nakit akışı büyümesini sürekli geride bırakıyor ve amortisman baskısının gerçek etkisi henüz gelmedi.
Aynı zamanda, Apollo, Blackstone gibi özel kredi kuruluşları, SPV (Özel Amaçlı Araçlar) aracılığıyla kaldıracı tedarik zinciri seviyesine kaydırarak, yüksek döngüsel ve nüfuz edilmesi zor bir finansman yapısı oluşturuyor. AI'ın ticarileşme süreci beklentilerin altında kalırsa veya kurumsal müşteriler toplu olarak ucuz alternatiflere yönelirse, tüm finansman zincirinin kırılganlığı yoğun bir şekilde ortaya çıkacak.
Borç İhracı Çılgınlığı: AI, Açık Piyasanın En Büyük Değişkeni Haline Geldi
Morgan Stanley'in en son "AI Borç Finansmanı Takip Raporu"na göre, Mayıs 2026 sonu itibarıyla küresel AI ile ilgili tahvil ihracı hacmi 236 milyar dolara ulaştı ve 2025'in aynı dönemine göre %357 arttı.
Morgan Stanley, AI borcunun yıllık toplam ihracının 570 milyar doları aşacağını ve yılın ikinci yarısında sermaye harcama finansman talebinin yoğunlaşmasıyla ihraç hızının daha da artacağını tahmin ediyor.
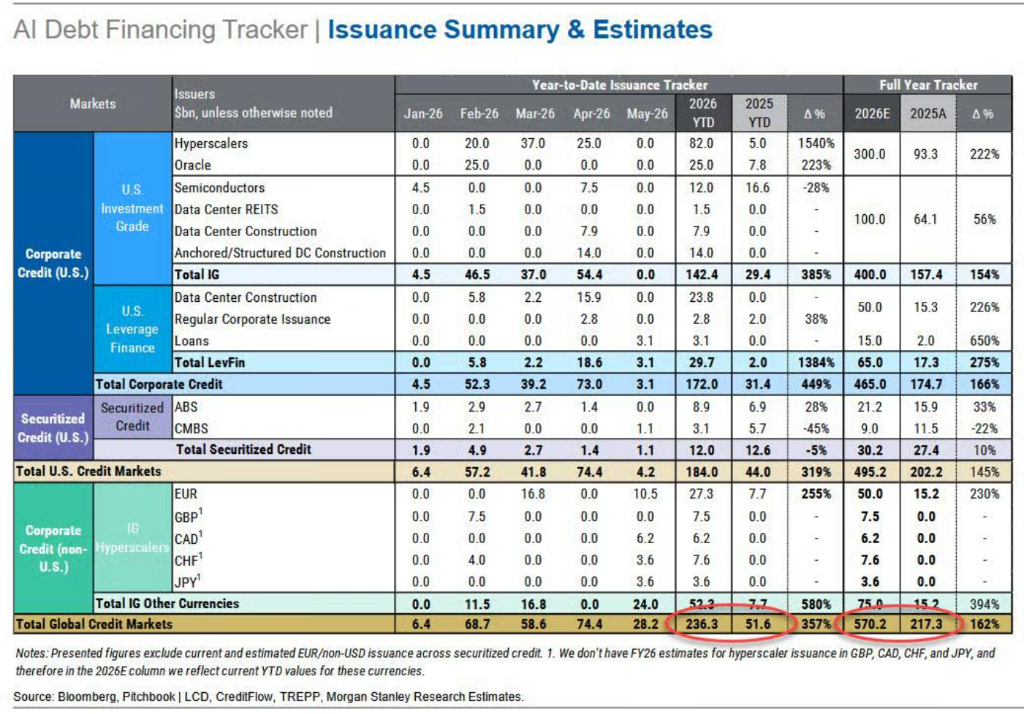
Nisan ayında yapay zeka ile ilgili tahvil ihraçları 74 milyar doları aşarak yılın en yüksek seviyesine ulaştı. Bu ihraçlarda, proje finansmanı yapısı (veri merkezi inşası için) yüksek getirili tahvil arzının %85'ini, yatırım yapılabilir seviyedeki tahvil arzının ise %40'ını oluşturdu. Aynı zamanda Amazon, Meta, Google, Microsoft ve Oracle'dan oluşan beş büyük ölçekli bulut şirketi, şu anda tüm yatırım yapılabilir tahvil endeksinin %4'ünü temsil ediyor.
Kaldıraç açısından, büyük ölçekli bulut şirketlerinin toplam brüt kaldıraç oranı 2025'in üçüncü çeyreğindeki 0,9 kat seviyesinden şu anda 1,8 kat seviyesine yükseldi ve her çeyrekte yaklaşık 0,3 kat artış göstererek tüm enerji sektörünün kaldıraç seviyesini aştı.
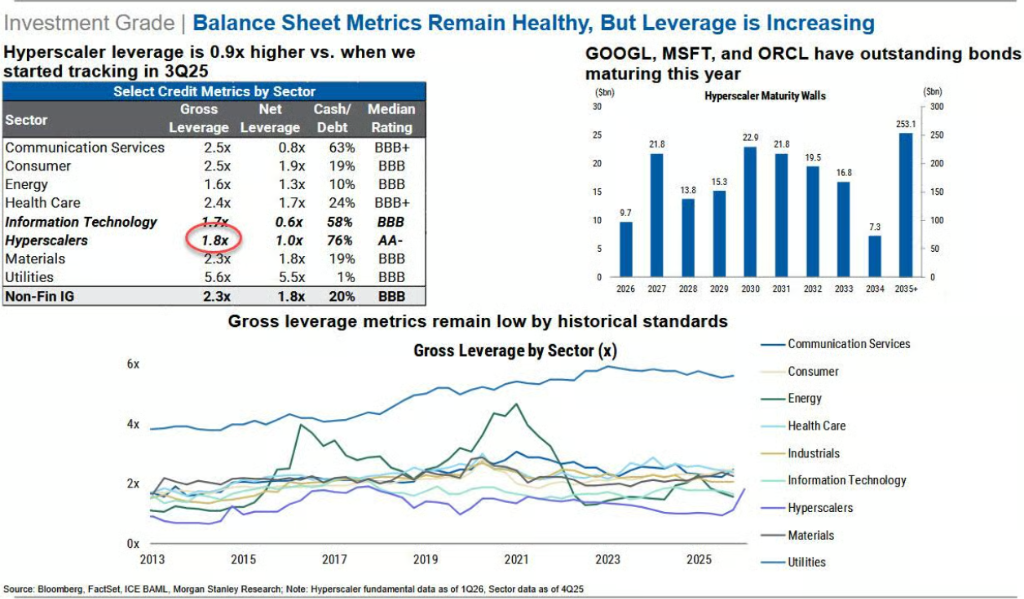
Morgan Stanley, arz baskısı nedeniyle ilgili kredi spreadlerinin AA aralığından A aralığına kaydığını ve daha da genişleyebileceğini belirtiyor. Meta'nın kredi spreadi şu anda CDX IG referansından daha geniş.
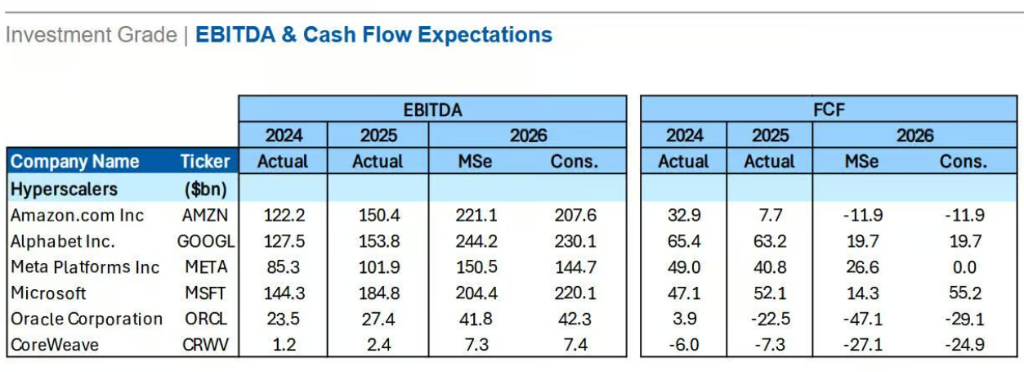
Serbest nakit akışı açısından Morgan Stanley, Amazon ve Meta'nın 2026'daki serbest nakit akışlarının sıfıra yaklaşacağını hatta negatife döneceğini ve bu durumda ek finansmanın neredeyse tamamen yeni borçlanmaya bağlı olacağını tahmin ediyor.
1,8 Trilyon Dolarlık Bilanço Dışı Risk: Görünmeyen Borçlar, Kilitlenmiş Nakit Çıkışları
Morgan Stanley Küresel Değerleme, Muhasebe ve Vergi Ekibi'nden Todd Castagno raporunda, yalnızca sermaye harcamaları rakamlarına odaklanmanın, yapay zeka inşa döngüsünün gerçek finansal taahhütlerini ciddi şekilde hafife alacağını belirtiyor. Açıklanan sermaye harcamalarının ötesinde, üç kritik bilanço dışı risk bulunuyor:
Yaklaşık 982 milyar dolarlık satın alma taahhütleri. Büyük ölçekli bulut şirketleri ve Nvidia'nın uzun vadeli satın alma sözleşmelerinin toplamı neredeyse 1 trilyon dolara ulaşıyor. Muhasebe standartlarına göre, şirketler sözleşmeden zarar beklemedikçe, bu yükümlülükler mallar teslim edilene kadar borç olarak kaydedilmez. Bu nedenle, neredeyse bir trilyon dolarlık gelecekteki nakit çıkışı, şu anda herhangi bir bilançoda borç olarak görünmemektedir.
Özellikle dikkat çekici olan, Nvidia'nın kendi stok ve satın alma yükümlülüklerinin 2027 mali yılı konsensüs gelir tahmininin yaklaşık %32'sine yükselmiş olmasıdır. Bu oran, tarihsel %15 ila %20 aralığının oldukça üzerindedir ve tedarik zinciri taahhüt riskinin çip tedarikçilerine doğru yayıldığını göstermektedir.
Yaklaşık 822 milyar dolarlık yürürlüğe girmemiş kiralama taahhütleri. 800 milyar doları aşan kiralama sözleşmesi imzalanmış ancak henüz uygulanmaya başlamamıştır ve mevcut kiralama borçlarına dahil edilmemiştir. Ayrıca, değişken kira ödemeleri, yenileme opsiyonları ve kalıntı değer garantileri gibi düzenlemeler de bilanço dışında kalmaktadır.
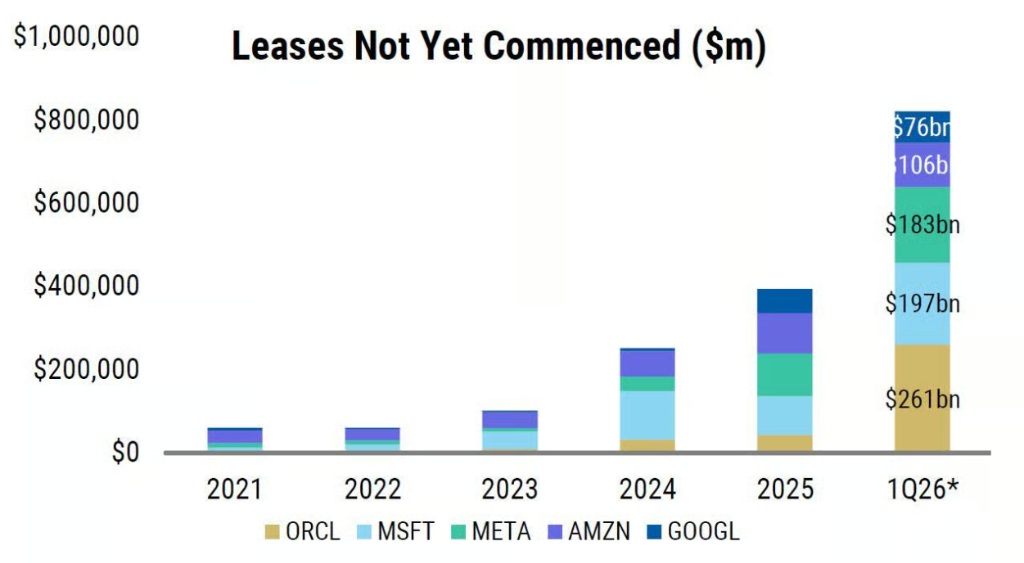
Morgan Stanley tahminlerine göre, finansal kiralama dahil edildiğinde Microsoft'un sermaye harcamalarının satışlara oranı %33/%50'den (2026/2027 mali yılları) %44/%64'e, Oracle'ın ise %76/%115'ten %101/%189'a yükselecek.
Ödenmemiş sermaye harcamaları borç hesaplarında yaklaşık 110 milyar dolar. Hiper ölçekli bulut şirketlerinin borç ödeme gün sayısı (DPO) önemli ölçüde uzadı—Oracle'da yıllık bazda %370, Meta'da %73, Microsoft'ta %69 artış—bu, tüm tedarik zincirinin aslında AI inşası için avans verdiği ve tedarikçilerin alıcının taşıması gereken likidite baskısını üstlendiği anlamına geliyor.
SPV ve Döner Finansman: Kaldıracın Gölgeye Kaydırılması
Bilanço dışı riskin bir diğer temel boyutu, SPV aracılığıyla oluşturulan döner finansman yapısıdır.
Bu hafta Apollo ve BlackRock'ın Anthropic için 35 milyar dolarlık bir "çip teminatlı" özel kredi işlemini tamamlaması, bu modelin işleyiş mantığını net bir şekilde ortaya koyuyor:
Broadcom bu SPV'ye kefil olurken, Anthropic topladığı fonlarla Broadcom tarafından üretilen Google çiplerini satın alıyor ve Google, Anthropic'in %14 hissesine sahip; bu işlemi düzenleyen Morgan Stanley, aynı anda işleme katılan yatırımcılara kredi sağlıyor.
Morgan Stanley'in AI ekosistemi finansman bağlantı haritası, OpenAI, Oracle, Nvidia, Microsoft, CoreWeave, AMD ve Amazon arasında müşteri, yatırımcı, tedarikçi finansmanı ve geri alım döngülerinin çoklu ilişkilerini gösteriyor; aynı fonlar birkaç ana aktör arasında tekrar tekrar dolaşıyor ve SPV bu döngüyü sağlayan temel araç olarak işlev görüyor.
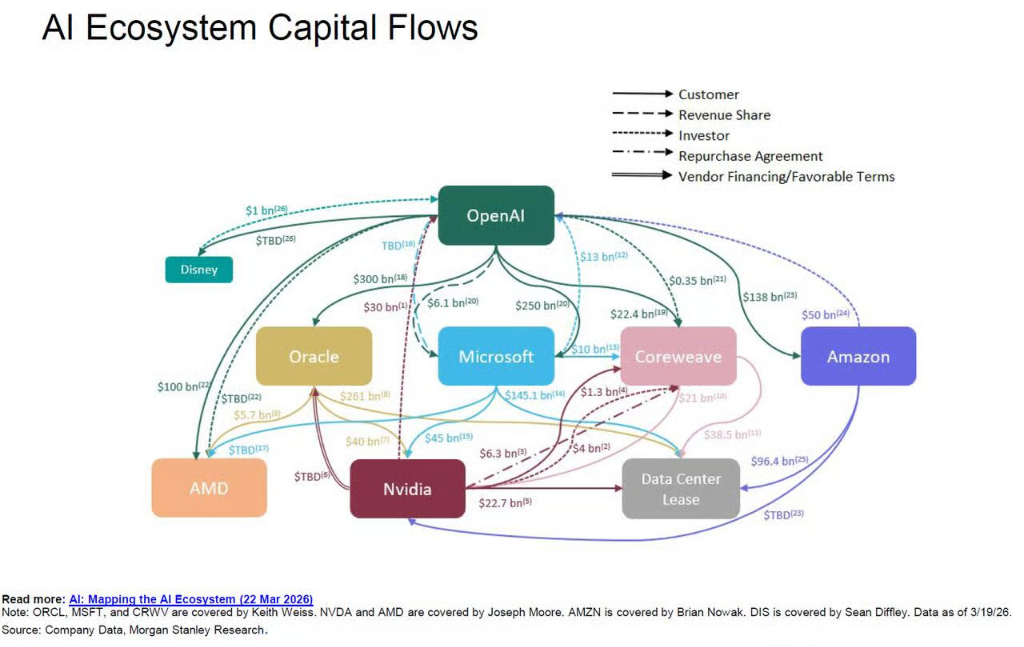
Edinilen bilgiye göre, Apollo'nun sigorta yan kuruluşu Athene bu yapıda özellikle aktif—emeklilere yönelik yıllık gelir poliçeleri satarak fon topluyor ve ardından bu fonları AI altyapı finansmanına katılmak üzere SPV'ye aktarıyor.
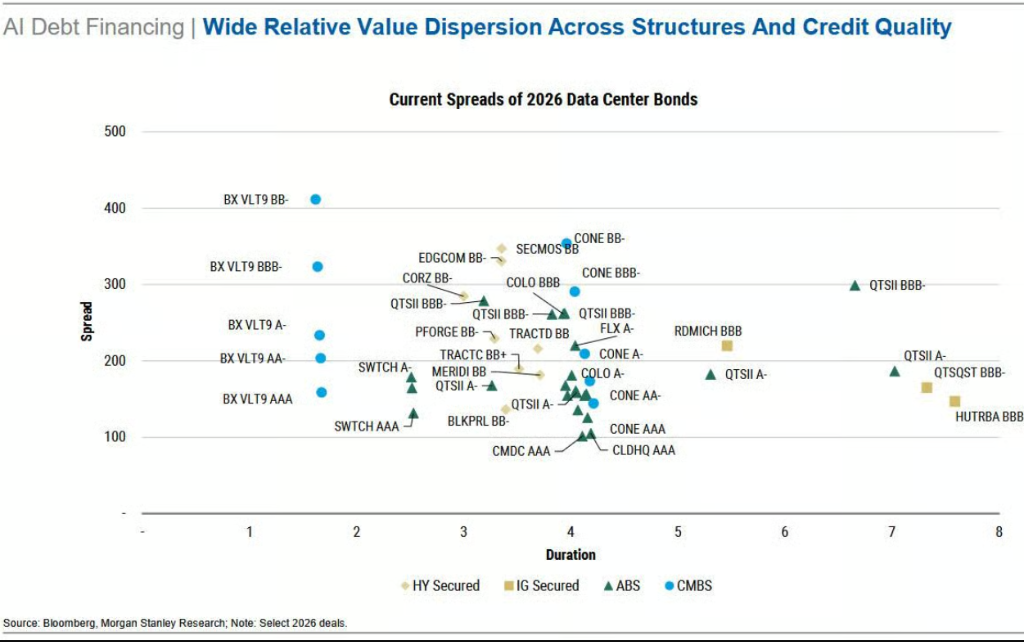
Bu model, kaldıracı görünür hiper ölçekli bulut şirketlerinin bilançolarından tedarikçilere ve özel kredi ekosistemine kaydırarak, gerçek sistemik risk maruziyetinin dış gözlemciler tarafından tanımlanmasını ve toplanmasını zorlaştırıyor.
Amortisman Uçurumu ve Paraya Çevirme Açığı: Ertelenen Darbe
Mevcut finansal verilerde sistematik bir iyimserlik yanlılığı bulunmaktadır. Büyük miktardaki sermaye harcamaları şu anda "Yapım Halindeki Projeler" (CIP) olarak kaydedilmekte ve henüz amortismana tabi tutulmamaktadır. Bu durum, raporlanan kar marjlarının yapay olarak yükselmesine ve gelecekteki gider baskılarının olduğundan düşük tahmin edilmesine yol açmaktadır.
Oracle, Meta ve Google'ın yapım halindeki proje bakiyeleri yıllık bazda sırasıyla yaklaşık %200, %90 ve %55 oranında artmıştır.
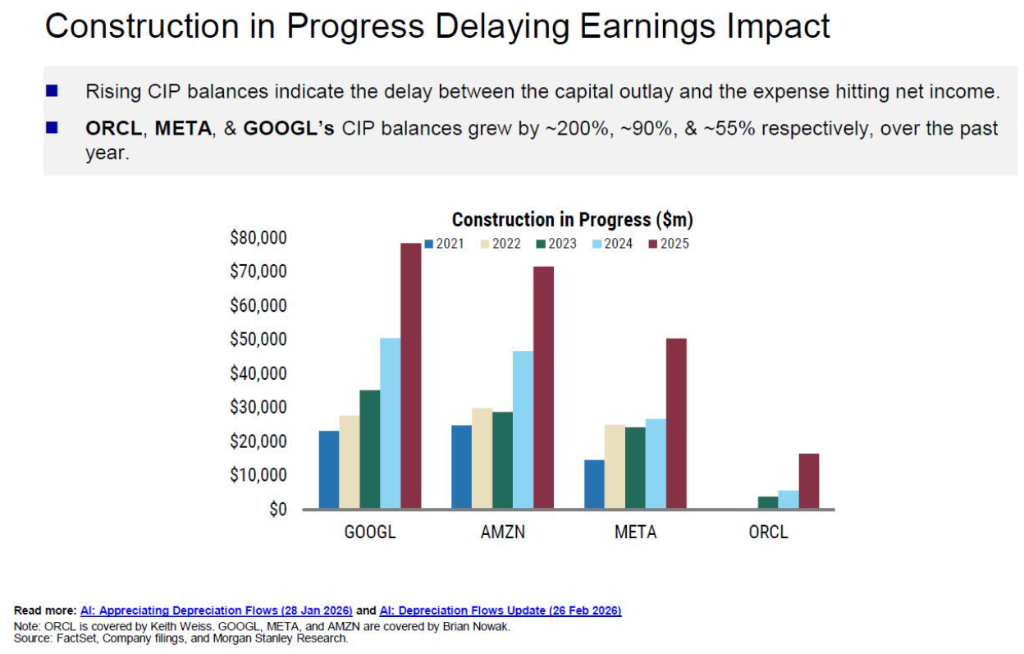
Bu varlıklar kademeli olarak amortismana geçtiğinde, etki yoğun bir şekilde ortaya çıkacaktır.
Morgan Stanley, Microsoft, Oracle, Meta ve Google'ın önümüzdeki üç yıl içindeki kümülatif amortismanının 520 milyar doları aşacağını tahmin ediyor. Örneğin Oracle'da amortismanın gelire oranı mevcut %7'den 2028 mali yılında %28'e; Meta'da ise %9'dan %19'a yükselebilir.
Bu bağlamda, kar marjlarını korumanın tek yolu, gelirlerin aynı anda önemli ölçüde artmasıdır. Ancak mevcut gelir tahminlerindeki yukarı yönlü revizyonlar, sermaye harcaması tahminlerindeki artışın çok gerisinde kalmaktadır.
Veriler, Google'ın 2026 yılı sermaye harcaması konsensüs tahmininin bir yıl öncesine göre %139 arttığını, Meta ve Amazon için bu oranların sırasıyla %85 ve %81 olduğunu, en büyük artışın ise %175 ile Oracle'da gerçekleştiğini göstermektedir.
Aynı zamanda, gelir tahminlerindeki revizyon oranı belirgin şekilde geride kalmaktadır. Sermaye harcamalarının ticarileşmeden önce gelmesinden kaynaklanan yapısal uyumsuzluk açıkça görülmektedir.
Ayrıca, 2 trilyon doları aşan kalan yükümlülükler (RPO) az sayıda büyük ve uzun vadeli sözleşmede yoğunlaşmıştır. Karşı taraf yoğunlaşma riski göz ardı edilemez; döngüsel sistemdeki ana aktörlerden herhangi birinin sorun yaşaması, zincirleme bir reaksiyona yol açabilir.
Zamanlama Uyumsuzluğu, Ani Ödeme Krizi Değil
Morgan Stanley'in sonucu şudur: Yukarıda belirtilen riskler şu anda acil bir ödeme gücü krizi oluşturmamakta, daha ziyade bir dizi zamanlama uyumsuzluğu ve bilgilendirme boşluğunun birleşimidir: Amortisman baskısının ertelenmesi, sermaye harcamalarının parasallaşma hızını geçmesi, kaldıracın tedarikçilere ve özel kredi katmanına kayması ve farklı şirketler arasındaki sermaye yoğunluğunun muhasebe sınıflandırma farklılıkları nedeniyle karşılaştırılabilirliğinin önemli ölçüde azalması.
Hiper ölçekli bulut şirketleri, mevcut piyasa duyarlılığı penceresinin sınırlı olduğunun açıkça farkındadır ve bu fırsatı en üst düzeyde finansman sağlamak için kullanmaktadır.
Goldman Sachs analisti Ryan Hammond, yapay zeka altyapı yatırımlarının GSYİH'nın %2 ila %3'üne ulaşması durumunda, demiryolu ve otomotiv endüstrilerinin tarihi inşaat döngülerine benzer şekilde, 2027 yılında sermaye harcamalarının 1,1 trilyon dolara ulaşabileceğini belirtiyor. Aşırı bir senaryoda, hiper ölçekli bulut şirketlerinin nakit akışları ve yatırım yapılabilir kredi piyasası kapasitesi dikkate alındığında, üst sınır 1,4 trilyon dolar olabilir.
Ancak tüm bunlar, büyük dil modellerinin (LLM) token fiyatlandırmasını sürekli olarak iyileştirebilmesine ve yeterli kurumsal müşteri bağlılığını sürdürebilmesine bağlıdır. Giderek daha fazla şirket, performans olarak yakın ancak çok daha düşük fiyatlı yapay zeka ürünlerine yöneliyor.
Talep tarafında yapısal bir kayma meydana gelirse, mevcut özenle inşa edilmiş finansman sistemi temel bir stres testiyle karşı karşıya kalacaktır.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler