```html <p>Intel'in hissesi %20 değer kazandı, CPU'nun Lost ve Agent çağında geri kazanılması gerekiyor.</p> ```

Dün gece, Intel'in hisse fiyatı işlem sırasında bir ara 70 $'a kadar yükseldi ve işlem sonrası %20 değer kazandı. Bunun nedeni, son mali raporunun herkesin beklentilerini aşmış olmasıydı.
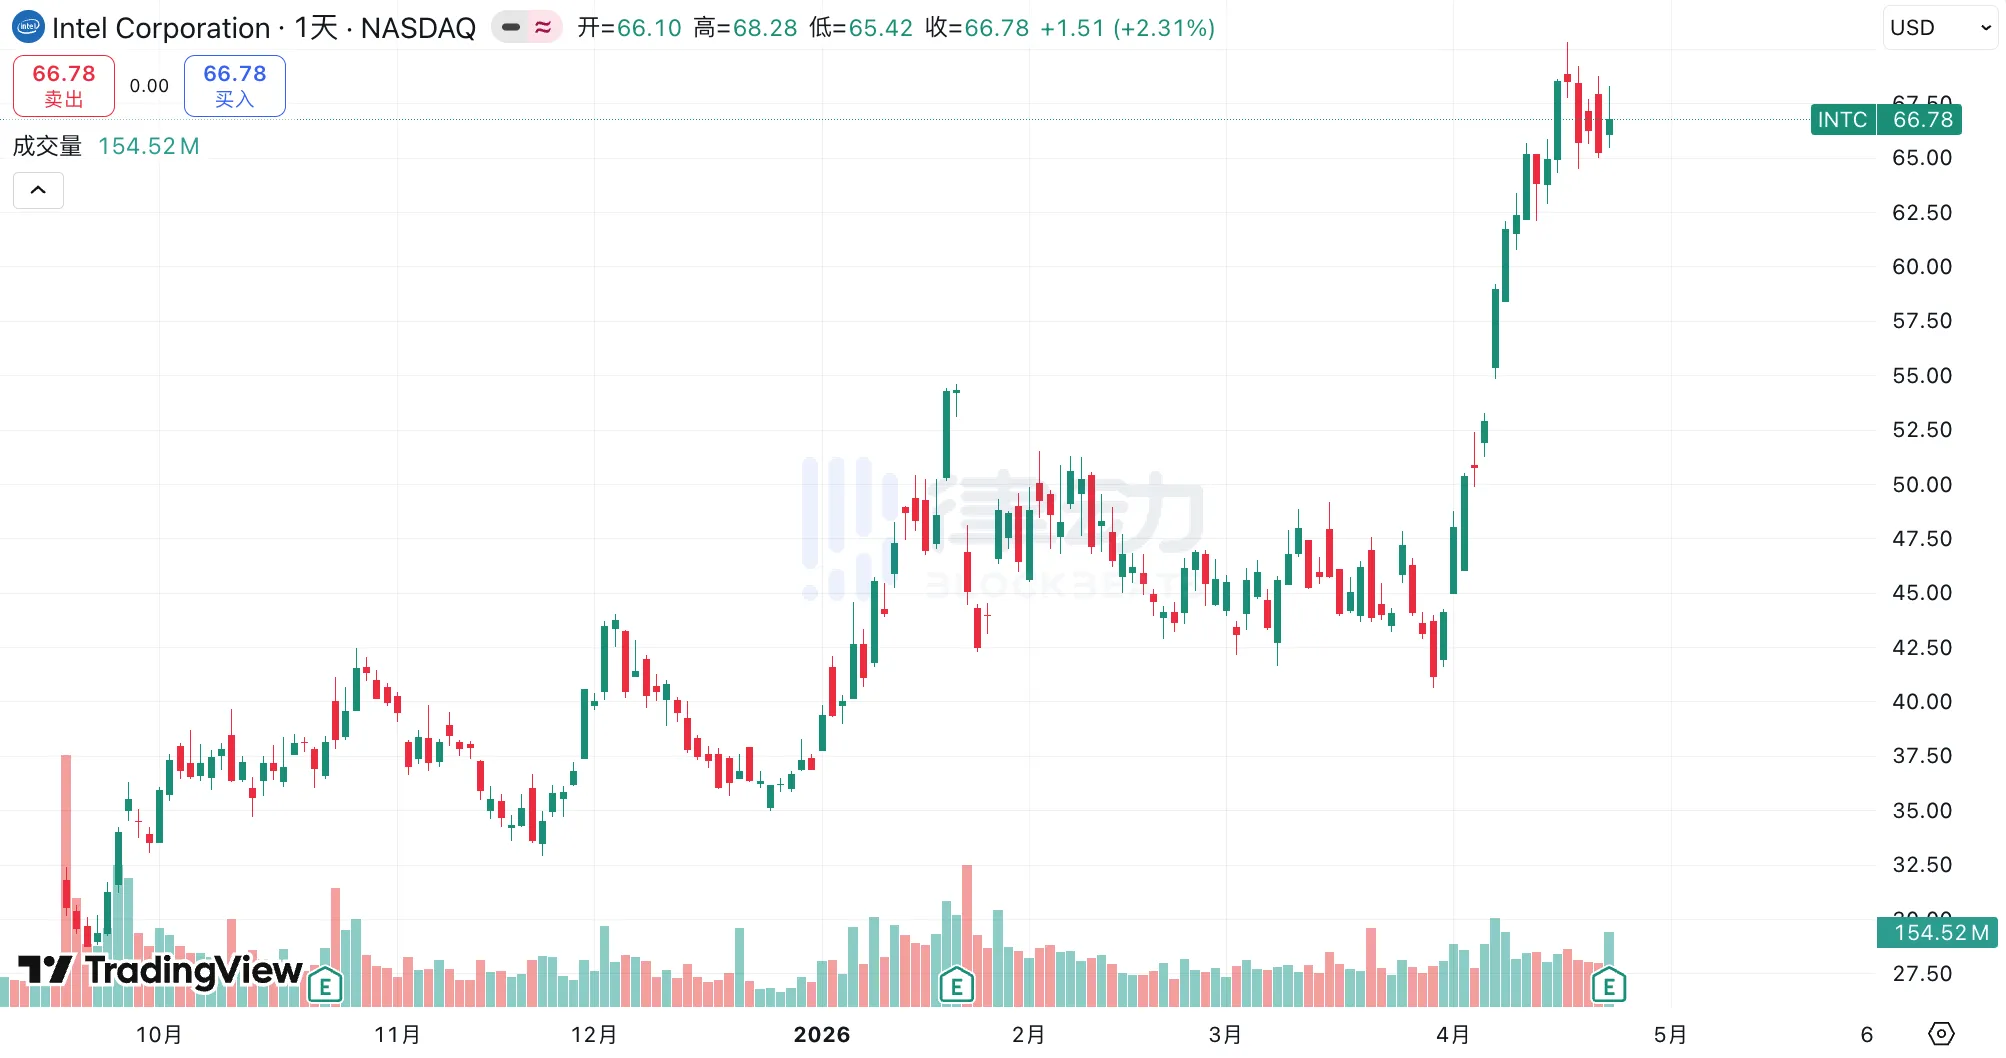
Intel Perşembe günü 2026 mali yılının ilk çeyrek performansını açıkladı ve geliri 13.6 milyar $ olarak açıkladı, yıllık %7 artış gösterdi ve Wall Street'in beklentilerini %11 aştı. GAAP olmayan başına düşen kazanç 0.29 $ olup analist beklentilerini %29 oranında aşarak 0.01 $'lık bir beklentinin çok ötesinde gerçekleşti; bu tür bir fark, büyük şirketler arasında nadir görülür. Haberlerin duyulmasının ardından Intel'in hisse fiyatı işlem sonrasında %20 oranında arttı.
Q2 Rehberliği de aynı şekilde daha iddialı bir yönlendirme sağladı, gelir aralığı 13.8 milyar ile 14.8 milyar $ arasında ve bu, ortalamaya göre yüksek bir beklentiydi. Yeni CEO Lip-Bu Tan, telekonferansta performansı açıklarken işlemci (CPU) kendini tekrar AI çağının vazgeçilmez temel konumuna gömmekte olduğunu ifade etti.
Bu, Intel'in son iki yılda en çok tartışılan konulardan biri olan bir tezdir; şirket AI'nın ilk dalgasını tamamen kaçırdığı düşünülmüştü.
GPU'su Nvidia'ya rakip olacak bir ürün çıkaramama ve ileri üretim düğümlerini Tayvanlı TSMC ile aynı hızda güncelleyememe gibi nedenlerle eleştirilmişti. Ancak son 12 ayda, gittikçe daha fazla AI dağıtımı model eğitiminden çıkarıp çıkarılma ve otonom "akıllı ajan" senkronizasyonuna doğru kaymaya başladıkça, bir zamanlar temel bilgisayar beyni olarak görülen CPU tekrar gereklilik haline geldi. Intel'in bu çeyrekteki toparlanması, bu teknoloji hikayesinin ilk kez finansal olarak somutlaşmasıdır.
Veri Merkezi İşletmelerinde U Şekilli Ters Dönüş
136 milyar dolarlık Q1'i parçaladığınızda, en önemli değişiklik Veri Merkezi ve AI (DCAI) bu hattaki gelişmeden kaynaklanıyor. Intel'in mali raporuna göre, DCAI'nin tek çeyreklik geliri 5.1 milyar $ oldu, yıllık %22 artarak tarihi bir zirve kaydetti.
Bu tek seferlik bir patlama değil. 2025'e geri dönüp bakarsak, DCAI Q1'de 4.1 milyar dolarlık bir performans sergiledi, Q2'de 3.9 milyar dolar'a geriledi, Q3'te 4.1 milyar dolara geri döndü; 2025'in ortalarında bu dalgalanma, CPU'nun kurtuluşunun sadece bir hikaye olduğunu pazarı şüpheye düşürdü. Sonra Q4'e geldiğimizde, Tom's Hardware'ın derlediği Intel'in açıklamalarına göre, DCAI Q3'teki 4.1 milyar dolar seviyesinden 4.7 milyar dolara sıçradı, %15'lik bir artışla; bu şirketin on yıldaki en hızlı çeyreklik artışıydı.
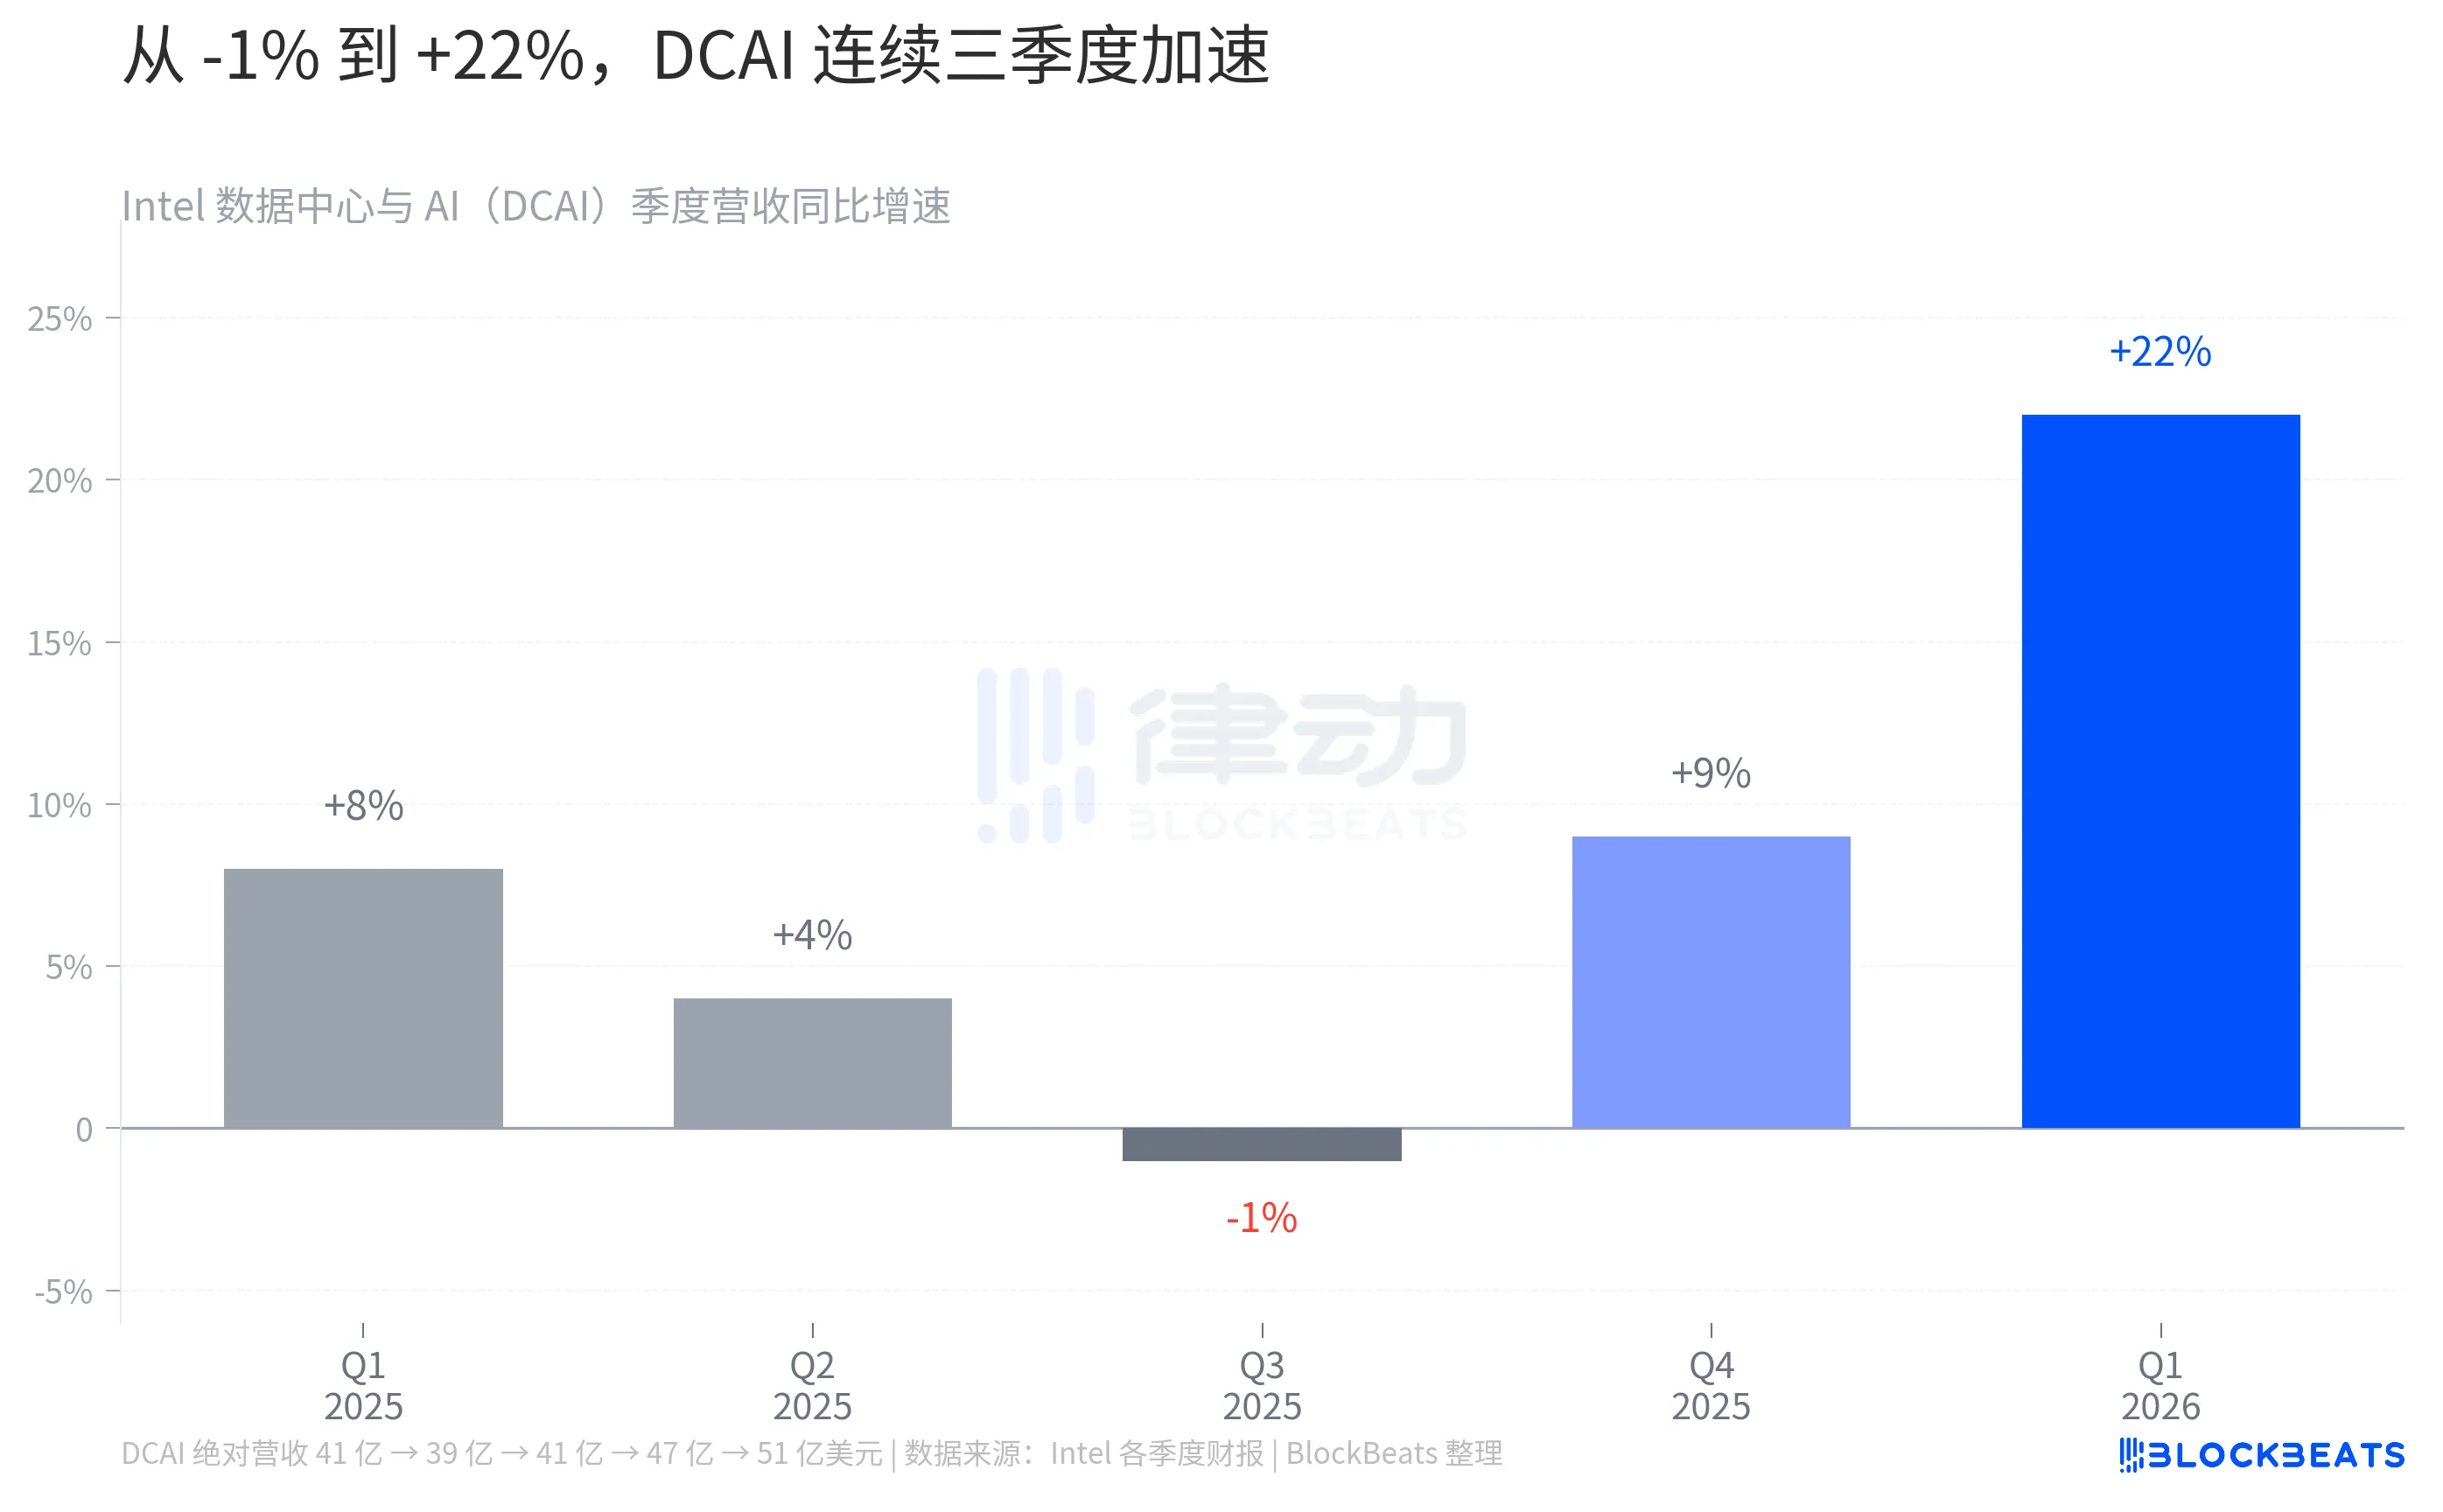
2026 Yılı 1. Çeyreğine girildiğinde, 51 milyar bu rakam, tüm eğriyi net bir U şeklinde çizdi; dip noktası 2025'in ortasında, dönüm noktası 2025'in 4. çeyreğinde ve onay Q1 2026'da geldi. Yönetim ekibinin açıklaması, Xeon 6 nesil "Granite Rapids" işlemcinin ölçeklenmeye başlaması ve AI altyapı yenileme döngüsünün birleşmesiydi. Şirket, hatta bir kısmı isteyerek, müşteri CPU üretim kapasitesinin bir kısmını feda etti ve yuvarlağı veri merkezlerine vererek, DCI bölümünün kârlılığını artırdı. Intel'in Q3 2025 mali raporuna göre, bu bölümün işletme kârlılığı Q3 2024'te% 9.2'den 23.4'e yükseldi, neredeyse 2.5 kat arttı.
Aynı AI Anlatısı, Üç Firma, Üç Farklı Trend
Intel'in bu toparlanmasını sektör karşılaştırmasına yerleştirdiğinizde, daha ilginç bir şekil olan bir fiyat grafiği göreceksiniz.
Temel alınan tarih Ocak 2023'ten, Nisan 2026'ya kadar, NVIDIA'nın hisse senedi endeksi 1023'e yükseldi, AMD 406'ya yükseldi, Intel ise 245 oldu. Üç çizginin başlangıç noktası aynı olsa da, bitiş noktası neredeyse beş kat farklılık gösteriyor. Ancak daha dikkat çekici olan Intel'in bu mavi çizgisinin şeklidir; yavaş yavaş yükselmez, önce 2024 Eylül'üne kadar düşer (başlangıç noktasından% 36 düşer gibi), sonra bir V şeklinde toparlanır ve ancak 2026 başlarında 245'e ulaşır.
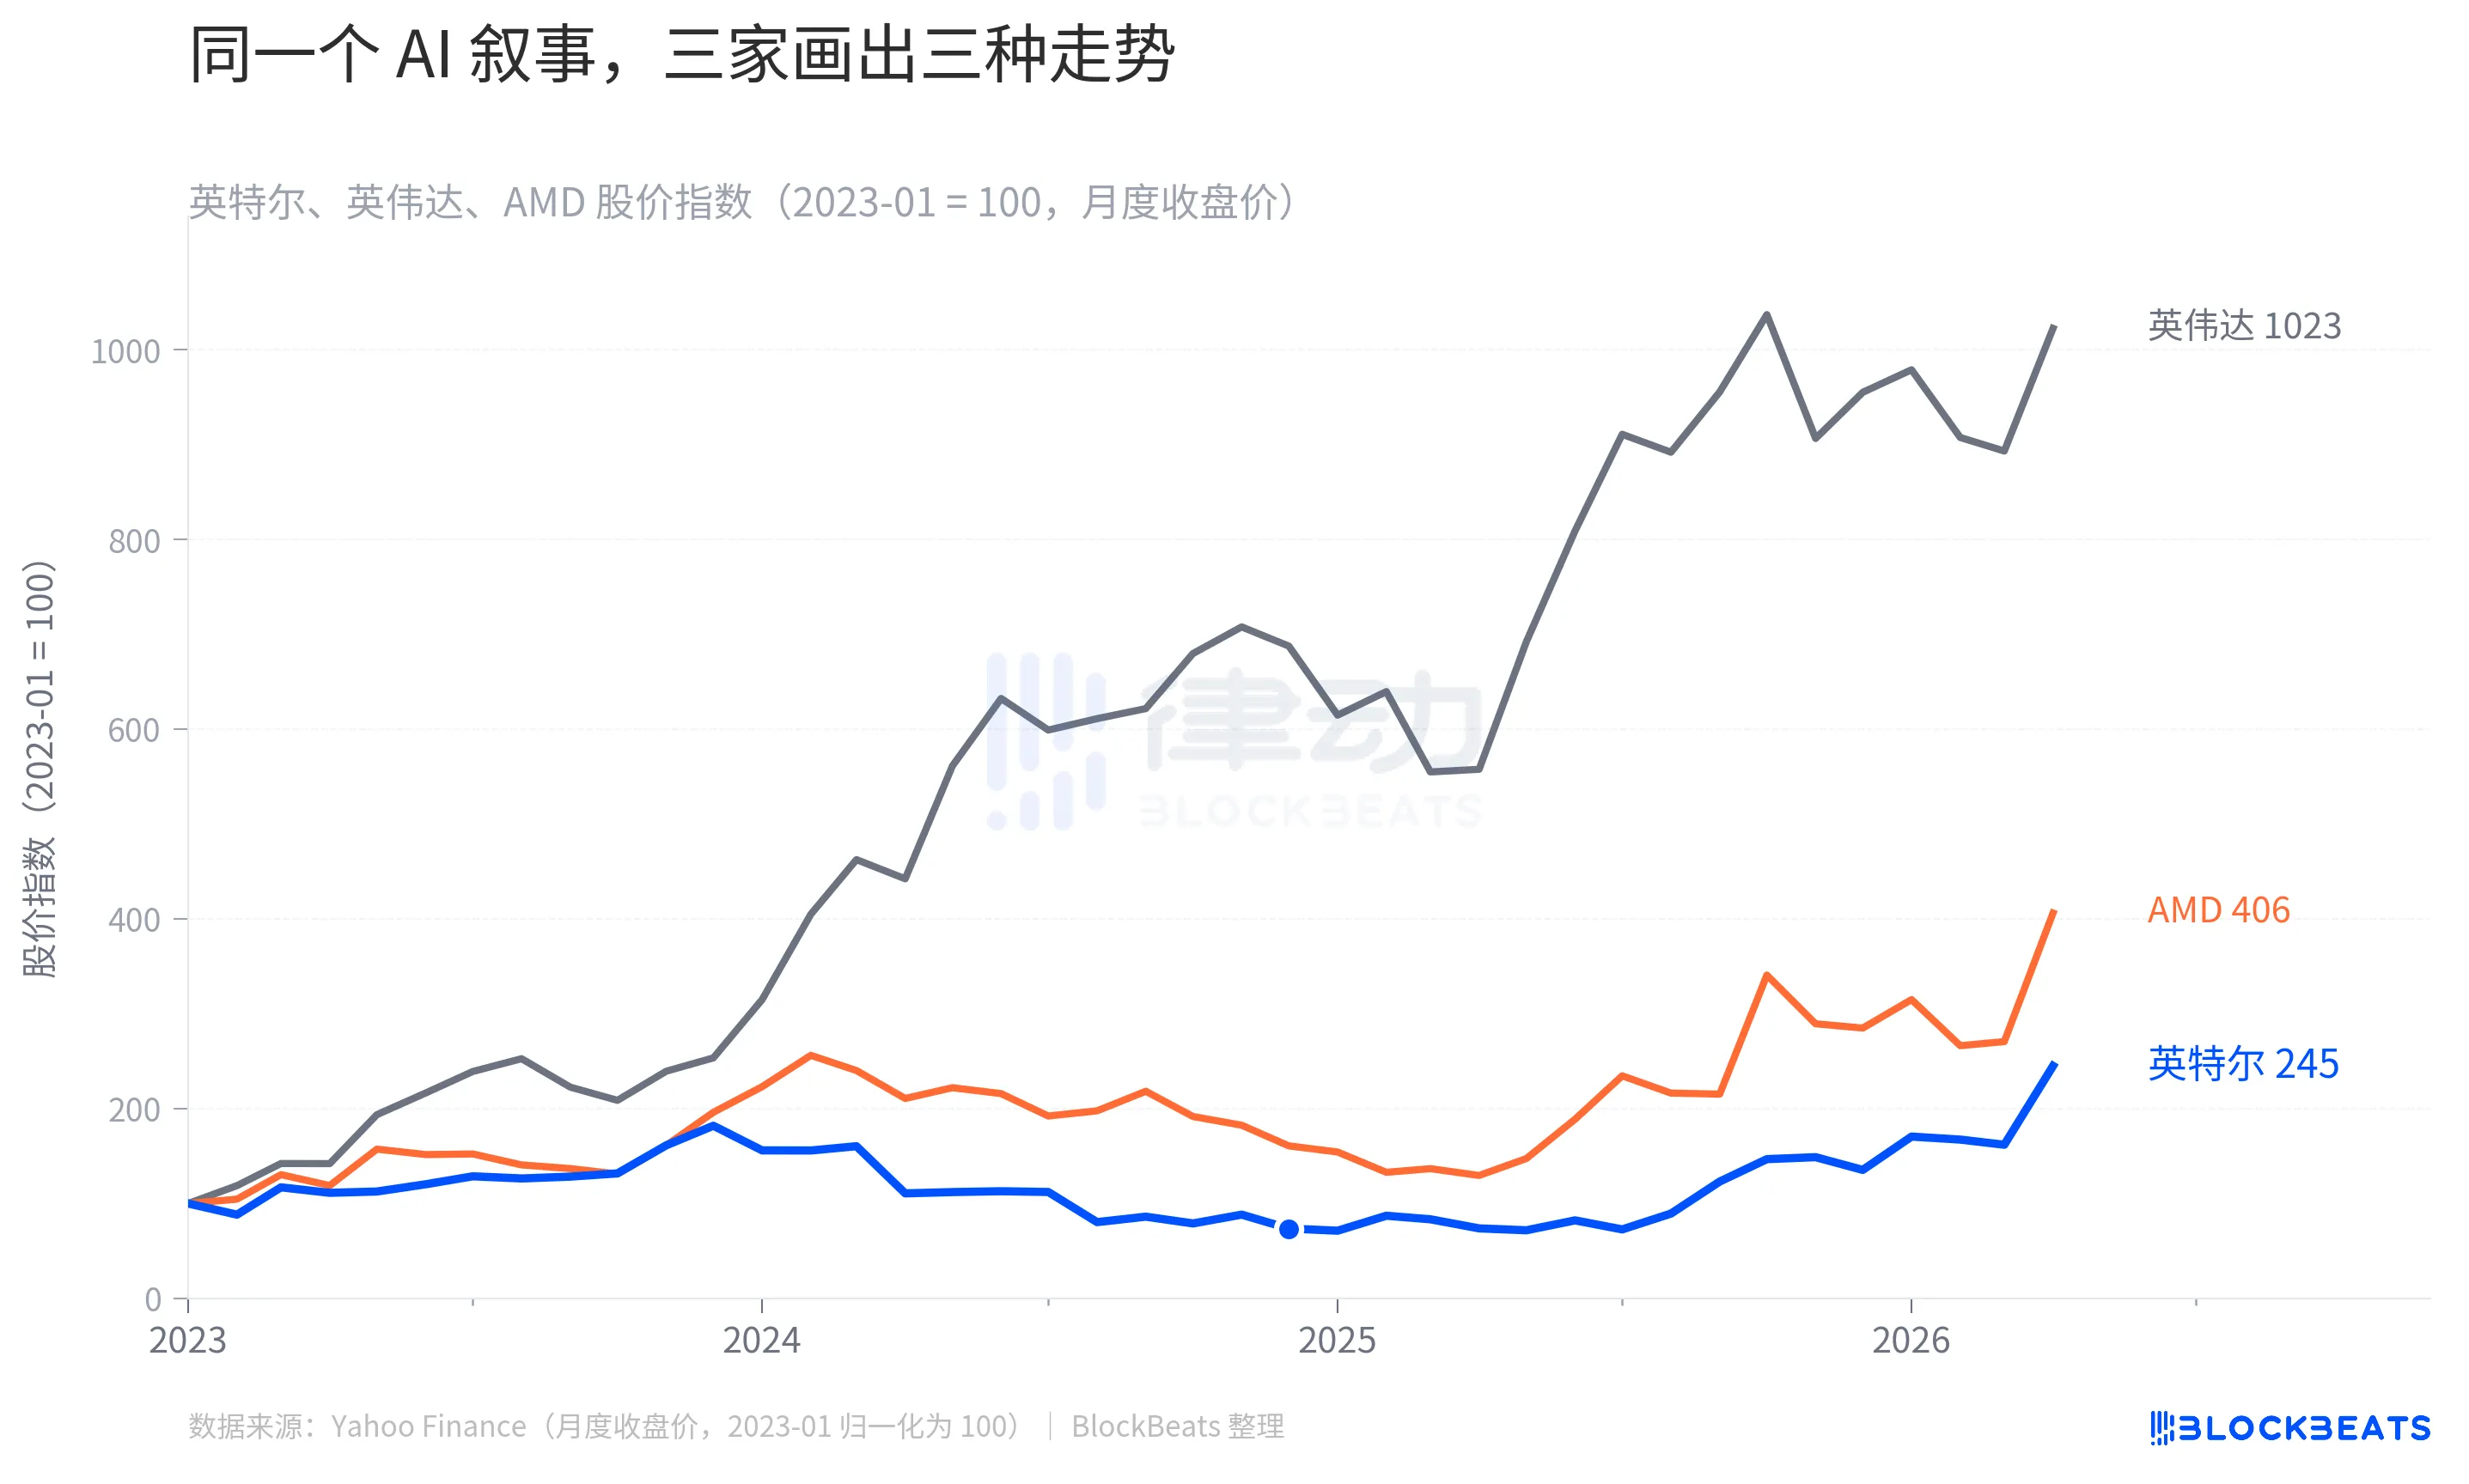
Bu grafik aslında "AI sermaye döngüsünde kimin gerçekten para kazandığı" konusunda piyasanın iki fiyatlandırmasını anlatıyor. 2023 ile 2024 arasında, para NVIDIA'ya, çünkü eğitim GPU gerektiriyordu. AMD, MI300 serisi sayesinde ikinci dilimi aldı ve hisse senedi de buna paralel olarak yükseldi. Intel ise Gaudi hızlandırıcının satış miktarının beklentilerin altında olması, gelişmiş işlem sürecinin üretimindeki gecikmeler nedeniyle AI işaretleme listesinden sistemli olarak çıkarıldı. "Fortune" dergisinin 2025 Ocak ayında aktardığı üçüncü taraf tahminlerine göre, NVIDIA'nın AI yonga pazarındaki payı 2021'den% 25'e, 2024'e ise% 86'ya yükseldi, Intel'in payı ise% 68'den% 6'ya düştü.
İkinci fiyatlandırma, 2025'in ikinci yarısından 2026'nın başlarına kadar gerçekleşti; pazar, eğer AI eğitimden çıkar ve çıkarım ve Ajan aşamasına girerse, hesaplama gücü ihtiyacının nasıl bir değişiklik göstereceğini tekrar tartışmaya başladı. Bu sorunun cevabı, Intel'in bu mavi çizginin ne kadar ilerleyebileceğini doğrudan etkileyen bir husustur.
Senaryo Ajan'a ne kadar yaklaşırsa, CPU sahneye o kadar geri döner
AI İş Akışını üç senaryoya ayırarak, CPU'nun ağırlığı arasında büyük farklar vardır. Deloitte'un 2026 Teknoloji Trendleri Raporu'na göre, büyük model eğitimi aşamasında CPU'nun iş akışı darboğazında yalnızca yaklaşık %8'lik bir payı vardır, kalan %92'lik hesaplama gücü baskısı GPU kümesinin paralel senkronizasyonunda, bu da NVIDIA'nın ana alanıdır. Büyük ölçekli çıkarım aşamasına girildiğinde, CPU'nun ağırlığı %25'e yükselir, ancak GPU'nun paralel verimlilik ve bellek bant genişliği hala darboğazdır.
Gerçek değişiklik, Ajans Düzenleme Senaryosunda gerçekleşir. Georgia Tech ve Intel'in 2025 Kasım'ında ortaklaşa yayınladığı bir araştırmaya göre, Ajans İş Akışında araç çağrısı için kullanılan CPU işlemi sürecin tam gecikmesinin %50 ila %90'ını oluşturur, belirli oranlar araç türüne ve düzenleme karmaşıklığına bağlıdır. Başka bir deyişle, bir AI Ajansı 'API çağrısı yapma, veri çekme, alt görevleri koordine etme, bağlam belleğini yönetme' gibi şeyler yaptığında, darboğaz GPU'da değil, CPU'dadır.
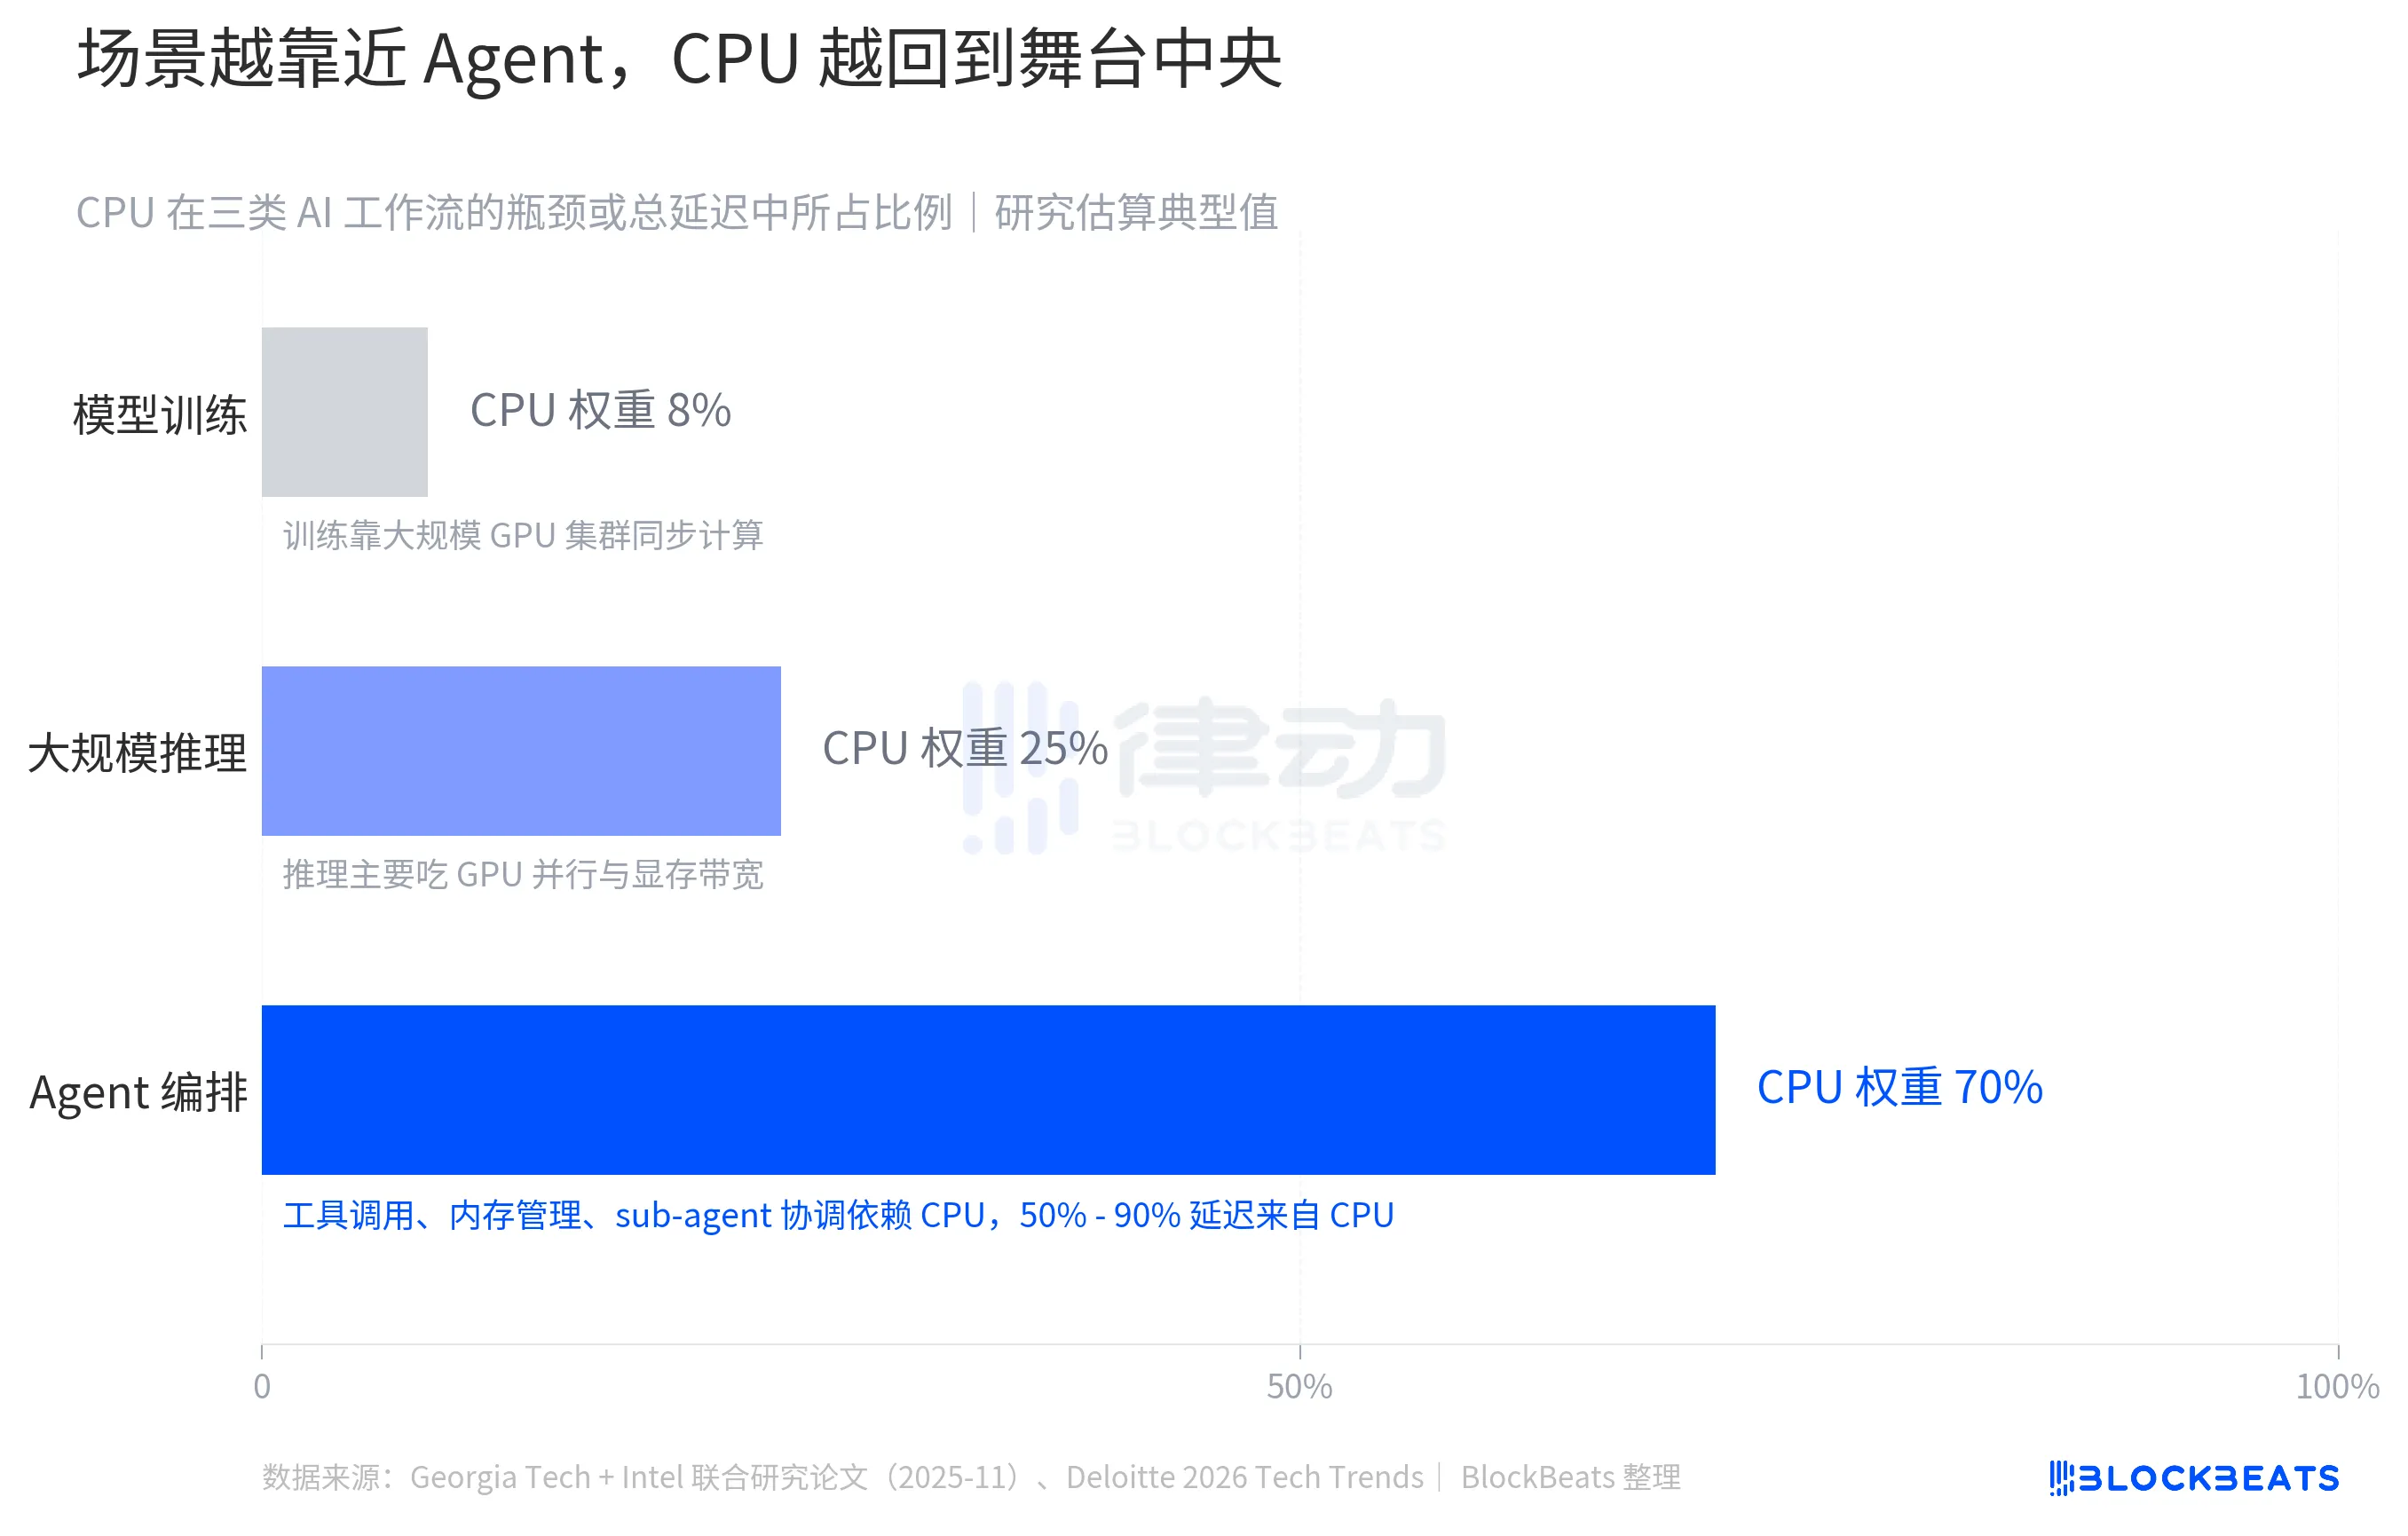
Bu trend bir ölçekten bahsediyor. Deloitte'un tahminlerine göre, çıkarım yükü AI toplam hesaplama gücünün 2023'te yaklaşık 1/3'ünü, 2025'te yaklaşık 1/2'sini ve 2026'da tahmini olarak 2/3'ünü oluşturacak. Futurum Group'un ölçümüne göre, sunucu CPU pazarı büyüklüğü 2025'ten 2030'a ulaştığında 260 milyar dolar ve 600 milyar dolar arasında artacak ve bu büyüme uzun vadeli ortalamanın üzerinde olacaktır. Daha belirgin bir sinyal, OpenAI tarafından açıklanan güç yolu haritasıdır, bu şirket AI Ajans İş Yükünü desteklemek için 'yüz binlerce en yeni NVIDIA GPU ve binlerce CPU'ya ölçeklenebilecek hesaplama gücü'ne sahip olmayı planlamaktadır. GPU hala lider konumda olsa da, CPU'nun ölçeği ilk kez açıkça aynı seviyede paylaşıldı.
Toparlama 2026 Q1'den Başlamadı
Intel'in beş yıllık hisse fiyatını ve altı ana olayını bir araya getirerek, Q1'in sonrası% 20'lik artış aslında önceden alınmış bir dizi kararın sonucuydu.
2021 Şubat ayında Pat Gelsinger CEO olarak geri döndüğünde, 'IDM 2.0' stratejisini sunarak Intel'i yonga tasarımcısı ve dışa açık yonga fabrikası yapma hedefini ortaya koydu. 2024'ün Nisan ayında Gaudi 3 piyasaya sürüldüğünde, Intel, 2024 AI hızlandırıcısı satış hedefini 5 milyar dolar olarak belirledi.
2024'ün Ağustos ayında, 2 Ağustos 2024, Q2 2024 mali raporu beklenenden kötü geldi, gelirler 12.8 milyar dolarlık bir düşüşle, GAAP başına hisse başına -0.38 dolarlık bir düşüşle, %15'lik işten çıkarma ve temettü kesintisi duyurdu, hisse fiyatı gün içinde% 26 düşerek, 1974'ten beri en kötü tek günlük performansını gösterdi. Intel o zamanlar açıkladı ki, yönetim ekibi daha sonra Gaudi 3'ün yıllık 5 milyar dolar hedefine ulaşamayacağını kabul etti ve stoklarda 3 milyar dolarlık düşüş yapıldı.
According to an official announcement from Intel, Gelsinger resigned on December 1, 2024, and the company entered a phase of interim co-CEO. In February 2025, the new management decided to cancel the independent GPU project "Falcon Shores" aimed at NVIDIA, acknowledging that their in-house AI accelerator route could not compete with NVIDIA's ecosystem lock-in. On March 18, 2025, former Cadence CEO and semiconductor veteran Lip-Bu Tan officially took over as Intel's CEO. At this time, Intel's stock price was around $22, up just over 20% from the low of $18 in September 2024.
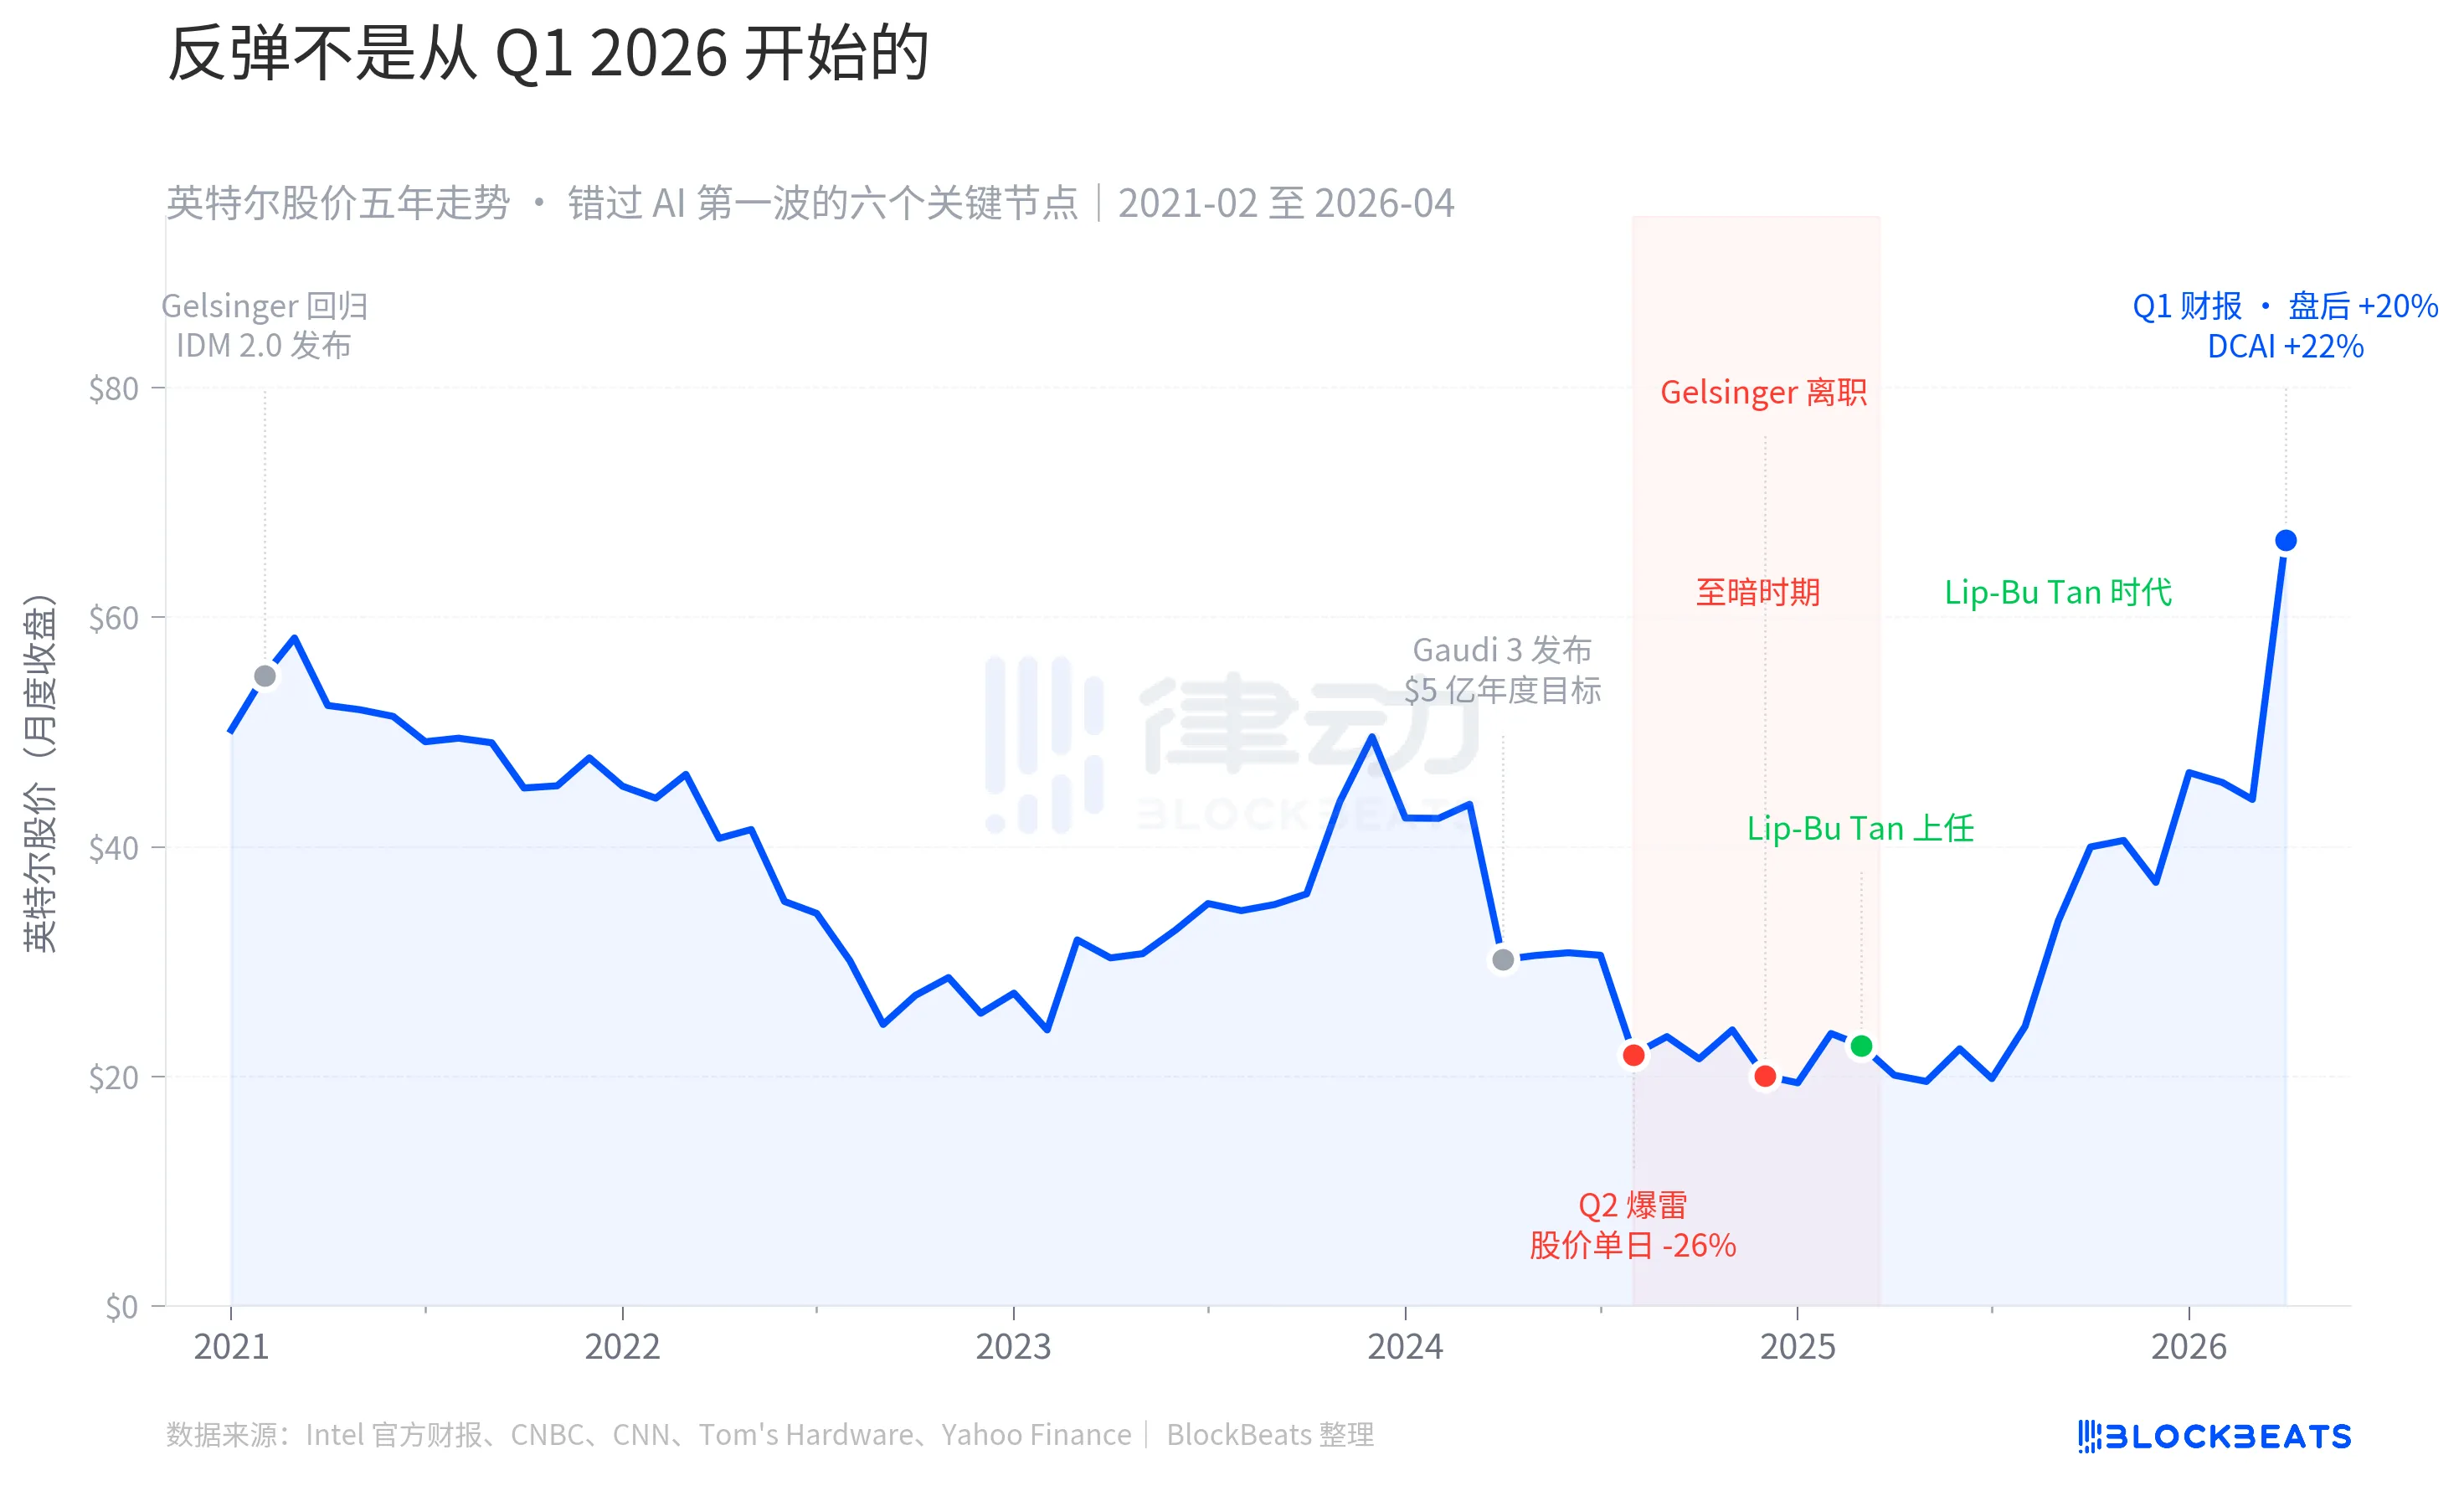
From Lip-Bu Tan's appointment to this Q1 earnings report, Intel's stock price rose from $22 to around $65 before the report, with an additional 20% gain in after-hours trading, reaching nearly $78. If the period from August 2024 to December 2024 was the darkest time for the company, then the true moment of rebound was not in Q1 2026 but at the moment when Falcon Shores was canceled and Tan was chosen as CEO. The company abandoned the fantasy of competing with NVIDIA and returned to its core strength in CPUs.
An EPS 29 times higher than expected is a financial signal, but behind it are actually two simultaneous events. The market began to reevaluate the position of CPUs in AI architecture, and Intel coincidentally completed its management change and product line sacrifices. Neither of these two events happened in Q1.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler