Hisse senedi fiyatı güçlenirken Intel neden sıcak fırsatı değerlendirip ek hisse senedi ihraç etmelidir?
Orijinal Başlık: Intel Sermaye Artırmalı
Orijinal Yazar: Semianalysis
Çeviri: Peggy, BlockBeats
Editör Notu: Nisan ayı başında kırılma hareketinden bu yana Intel hisseleri toparlanmaya devam etti ve Haziran ayında iki önemli katalizör yaşandı: Birincisi, piyasada Google'ın Intel'e AI çip siparişi verdiği haberinin yayılmasıyla hisselerin tek günde büyük yükseliş kaydetmesi; ikincisi ise Bank of America'nın nadiren Intel notunu "piyasa altı performans"tan doğrudan "al"a yükseltmesi ve hedef fiyatı 96 dolardan 135 dolara çıkarması. Bu toparlanmanın arkasında, piyasanın yeniden fiyatlandırdığı şey sadece Intel'in kısa vadeli performansı değil, aynı zamanda AI CPU, ileri üretim süreci dökümhanesi ve ABD yerel çip tedarik zincirindeki stratejik konumudur.
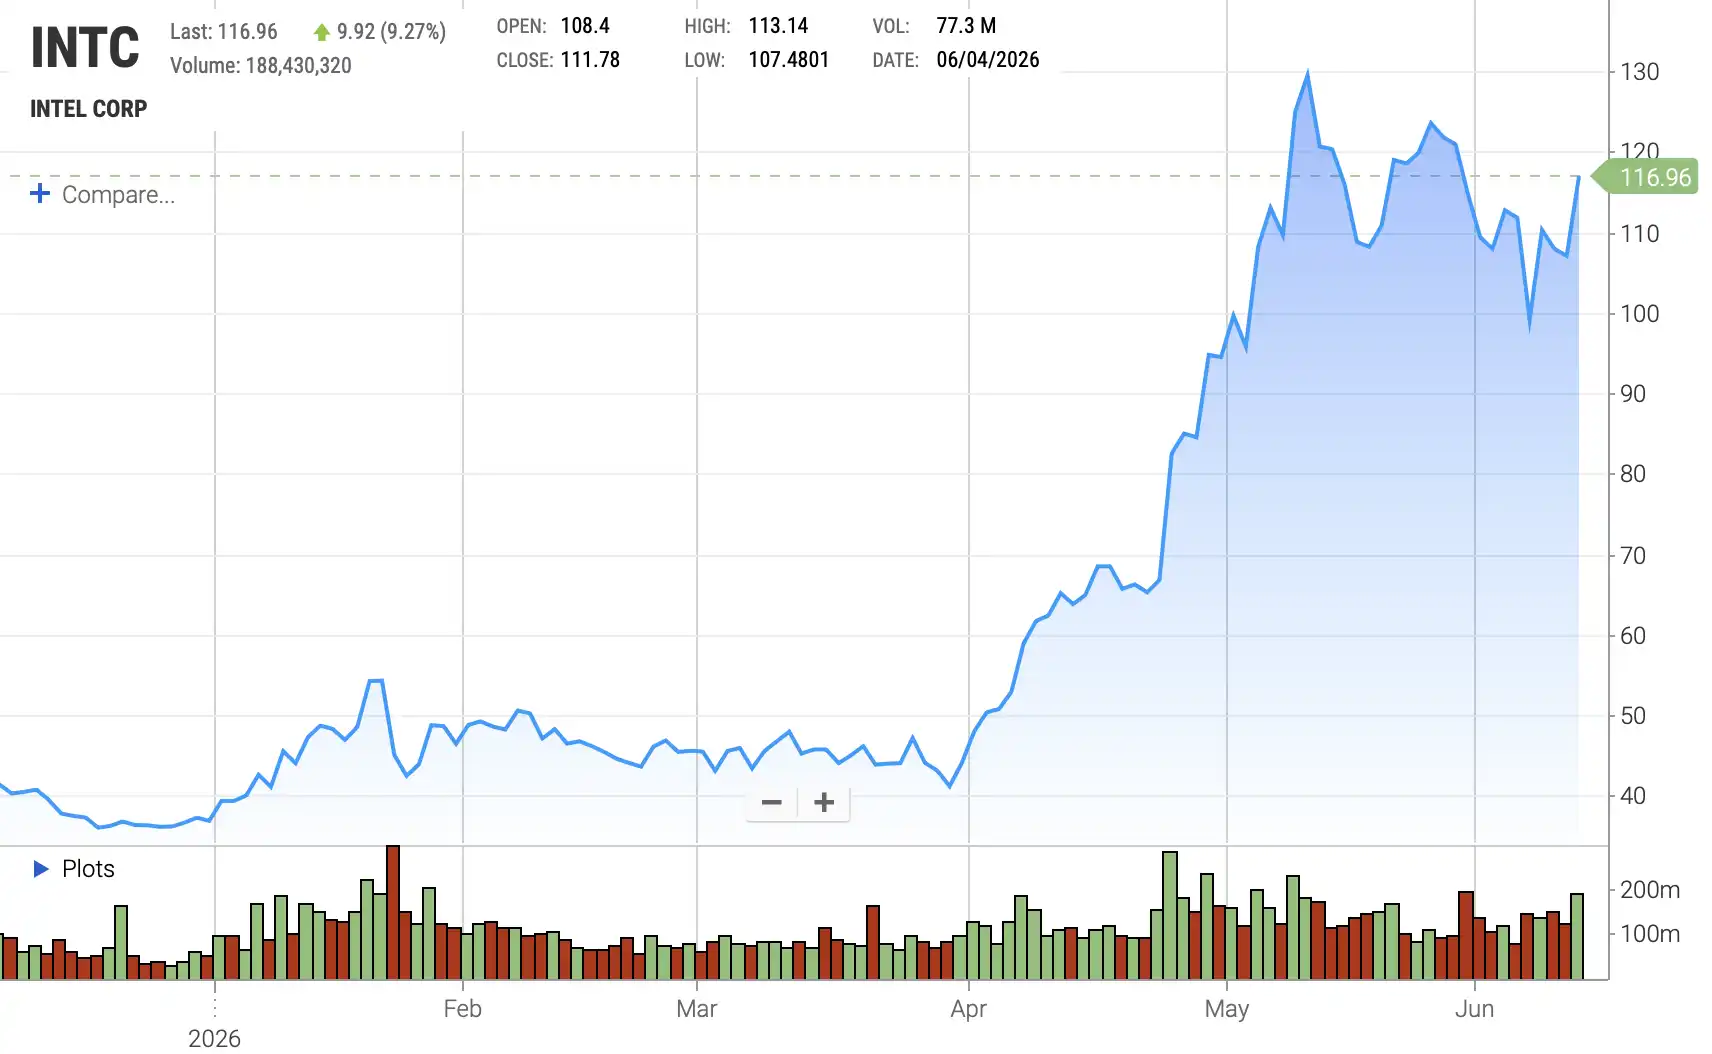
INTC Hisse Fiyatı Trendi
Bugün, Intel'in dönüşüm anlatısı "kendini kurtarma" aşamasından "yeniden genişleme" aşamasına geçiyor. Chen Liwu'nun CEO olarak atanması, yeni yönetim kurulunun değişmesi ve ABD hükümeti, SoftBank, Nvidia gibi stratejik sermayenin girmesiyle piyasanın Intel beklentileri belirgin şekilde iyileşti. Ancak bu makale, Intel'in ileri üretim süreci masasına geri dönüp dönemeyeceğini belirleyen şeyin sadece müşteri taahhütleri ve hisse fiyatı toparlanması olmadığını, aynı zamanda dökümhane kapasitesini gerçekten inşa etmek için yeterli sermayeye sahip olup olmadığını hatırlatıyor.
Yazar, Intel'in son on yıldaki sorunlarının büyük ölçüde finansal mühendislikten kaynaklandığını düşünüyor: varlık satışı, ortak girişim ortakları getirme, Smart Capital (ortak girişimler ve varlık elden çıkarma yoluyla sermaye harcama baskısını azaltma) ile nakit akışı baskısını hafifletme, ancak aynı zamanda wafer fabrikaları gibi temel varlıkların uzun vadeli getirilerinden feragat etme.
Şimdi, Intel'in yapması gereken en önemli şey hisse geri alımı değil, hisse fiyatı güçlüyken hisse senedi finansmanı yapmaktır. Nedeni basit: Bir yandan, mevcut değerleme zaten yüksek seviyelerde; %4 ila %5'lik bir hisse seyreltmesi yaklaşık 25 milyar dolar toplayabilir, bu da Intel'in ileri üretim kapasitesi inşa etme yeteneğini önemli ölçüde artırabilir. Diğer yandan, ABD hükümeti, SoftBank, Nvidia gibi daha önce girenlerin giriş fiyatları mevcut hisse fiyatının altında olduğu için, bu noktada hisse artırımı yeni hissedarları "cezalandırmak" zorunda değil, aksine hisse başına defter değerini artırabilir ve bu stratejik yatırımcılara defter kazancı sağlayabilir.
Daha da önemlisi, Intel'in daha önce denediği alternatif finansman yöntemlerinin maliyetinin düşük olmadığı kanıtlanmıştır. İster NAND satışı, ister Mobileye hisselerinin azaltılması, ister Altera kontrol hissesinin devri, ister SCIP (Yarı İletken Ortak Yatırım Programı, yani wafer fabrikalarının uzun vadeli getiri haklarını dış sermaye karşılığında takas etme) yoluyla Apollo, Brookfield gibi ortakların getirilmesi olsun, temelde varlıklar ve gelecekteki getiriler nakit karşılığında takas edilmiştir. Şimdi Intel'in Apollo'nun elindeki Fab 34 hisselerini geri almak için 14,2 milyar dolar harcaması, aslında wafer fabrikalarının ekonomik getirilerinden feragat etmenin ucuz olmadığını gösteriyor. Borç artırmaya devam etmek bilanço baskısını artıracak, varlık satışına devam etmek ise sınırlı alan bırakıyor; hisse senedi ise şu anda en ucuz ve en temiz sermaye kaynağı haline gelmiştir.
Bu nedenle, bu makalenin temel tezi şudur: Intel'in şu anda eksik olan şey bir "yeniden doğuş hikayesi" değil, bu hikayeyi gerçekleştirmek için gereken sermayedir. Agentic CPU (yapay zeka ajanları çağına yönelik yeni nesil CPU) talebi, SpaceX ve Tesla gibi potansiyel büyük müşteriler, NVIDIA ve Google gibi şirketlerden gelen siparişler, Intel'e sermaye piyasalarına sunabileceği bir talep temeli sağlıyor. Intel için hisse senedi ihracı basit bir seyreltme değil, piyasa penceresi açıldığında ucuz sermaye karşılığında ileri teknoloji üretim kapasitesi, dökümhane işi ve silikon egemenliği anlatısının uygulama hakkını elde etmektir. Bu pencereyi kaçırmak, finansmanın kendisinden daha maliyetli olabilir.
Aşağıda orijinal metin yer almaktadır (okuma kolaylığı için içerikte bazı düzenlemeler yapılmıştır):
Intel hakkında daha önce birçok makale yazdık. Bizim için bu şirketin özel bir anlamı var; neredeyse yarı iletken endüstrisinin başlangıç noktası olarak kabul edilebilir. Sadece Intel'i sevdiğimizi ve dünyadaki rolünü benimsediğimizi söylemek yeterli değil. Geçmişte, Intel'in ilk ürünlerinde hatalar yaptığı dönemlerde sorunları açıkça dile getirdik; dönüşümü konusunda ise her zaman destekleyici ve umutlu olduk. En güçlü tezlerimizden biri, Intel'in gerilemesinin en büyük sorumlularından birinin yönetim kurulu olduğuydu ve sonunda görmek istediğimiz değişiklikleri gördük.
Franky Yeary, 17 yıl yönetim kurulunda görev yaptıktan sonra ayrıldı ve yeni yönetim kurulu artık finans mühendisliğini değil, sektörü gerçekten anlayan kişilerden oluşuyor. Yeni başkan daha önce Qualcomm'da görev yapmıştı, Lip-Bu Tan CEO olarak atandı, Microchip'ten Steve Sanghi, Stacey Smith ve ASML'den Eric Meurice de yönetim kurulunda yer alıyor. Başka bir deyişle, bu yönetim kurulu nihayet teknolojiyi gerçekten anlıyor.
Ancak Intel'in dönüşümü kısmen başlamış olsa da, şirketi tamamen canlandırmak için önünde hala uzun bir yol var. Bugün, Intel'in bu yeni yönetim kurulu liderliğinde büyük bir stratejik hamle yapması gerektiğini düşünüyoruz: hisse geri alımı değil, Intel'in mali durumunu bir kerede tamamen düzeltecek kadar hisse senedi ihraç etmek.
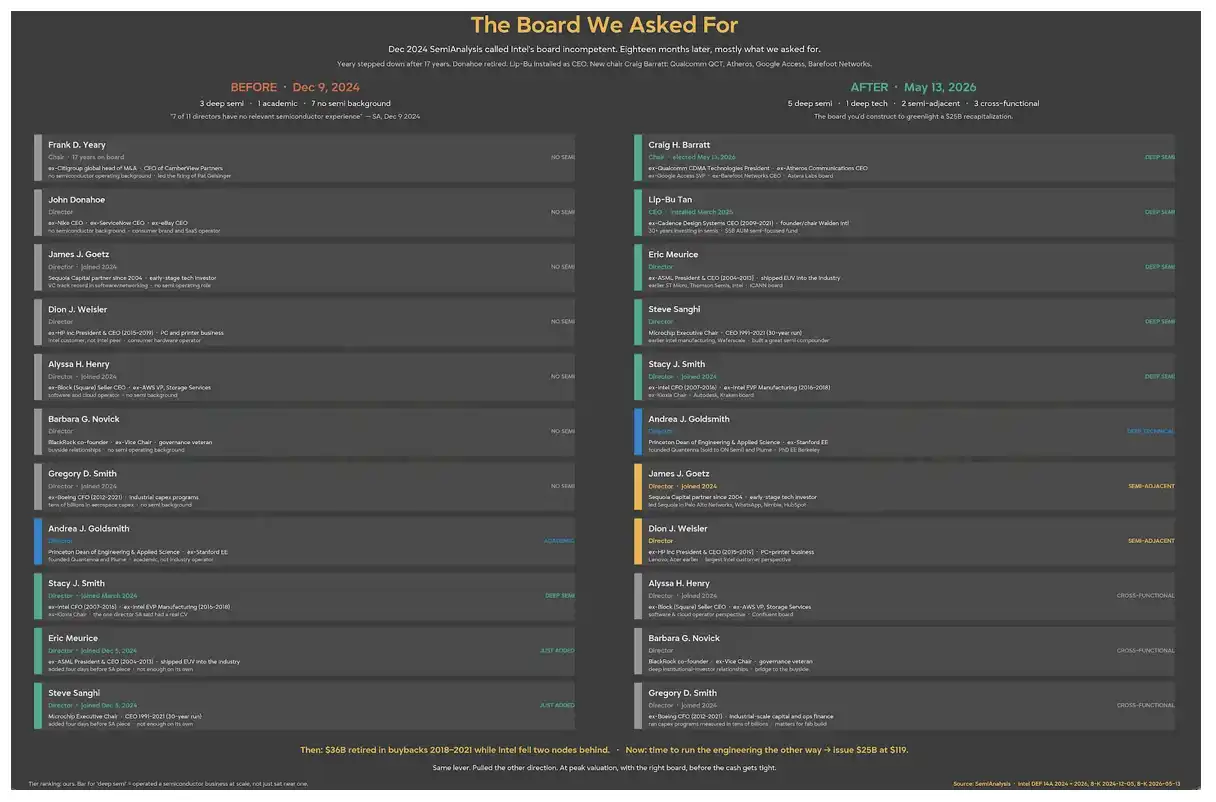
Lip-Bu Tan, Intel'i uçurumun kenarından geri çekti ve ABD hükümetinin ortaklığı, SoftBank, Altera ve NVIDIA'nın stratejik yatırımlarıyla yaklaşık 20 milyar dolar topladı. Intel yarı yolda durmamalı, mevcut hisse fiyatı gücünden yararlanmaya devam etmelidir. Kötü geçen yıllarda şirket, hisselerin net alıcısıydı; şimdi ise hisse fiyatının güçlü olduğu bir dönemde hisse senedi ihraç etme zamanıdır. Doğru yapılırsa, bu Intel'in dönüşümünü daha başarılı kılacaktır.
Not: Lip-Bu Tan, Intel CEO'su olup Mart 2025'te atanmış ve aynı zamanda Intel yönetim kuruluna girmiştir.
Bu noktadaki hisse seyreltmesi, zaten bahis oynamış yatırımcıları ödüllendiriyor
Bu fonların hangi fiyattan girdiğine bakın. ABD hükümeti en fazla 433 milyon hisse satın aldı, hisse başına 20,47 dolar, sözleşme anında %9,9 hisse oranına karşılık geliyordu; ilk çeyrek sonu itibarıyla hâlâ 149 milyon hisse emanetteydi. SoftBank'ın giriş fiyatı 23,00 dolar, Nvidia'nın giriş fiyatı ise 23,28 dolardı. Bugün itibarıyla bu hissedarların tamamı kârda.
Bu nedenle, finansmanın yeni giren yatırımcıları cezalandıracağı yönündeki sezgi aslında yanlış yönde. Bugün bu giriş fiyatlarının çok üzerinde bir hisse fiyatıyla hisse senedi ihraç etmek, hisse başına defter değerini artırır ve ABD hükümeti, SoftBank ile Nvidia'ya defter kârı sağlar. Neredeyse %10'luk bu egemen sermaye çıpası, Intel'in büyük ölçekli ihracı düşük maliyetle gerçekleştirebilmesinin önemli bir nedenidir. Intel, piyasa coşkulu olduğunda büyük miktarda hisse senedi satabilen ve aynı anda ABD hükümeti tarafından desteklenen dünyadaki birkaç şirketten biridir. Bu kaldıraç var olduğu sürece, kullanmaya değer.
Intel'in dönüşümü gerçekleştirmek için sermayeye ihtiyacı var
Son 12 aylık performansa göre, 2000 yılı balonundan bu yana Intel neredeyse hiç bu kadar pahalı olmamıştı. Şirketin geleceğinin parlak olduğuna inanıyoruz, ancak bu geleceği gerçekleştirmek için en kritik unsurlardan biri sermaye; mevcut hisse fiyatı ise gerçek uygulama riskini tam olarak yansıtmıyor.
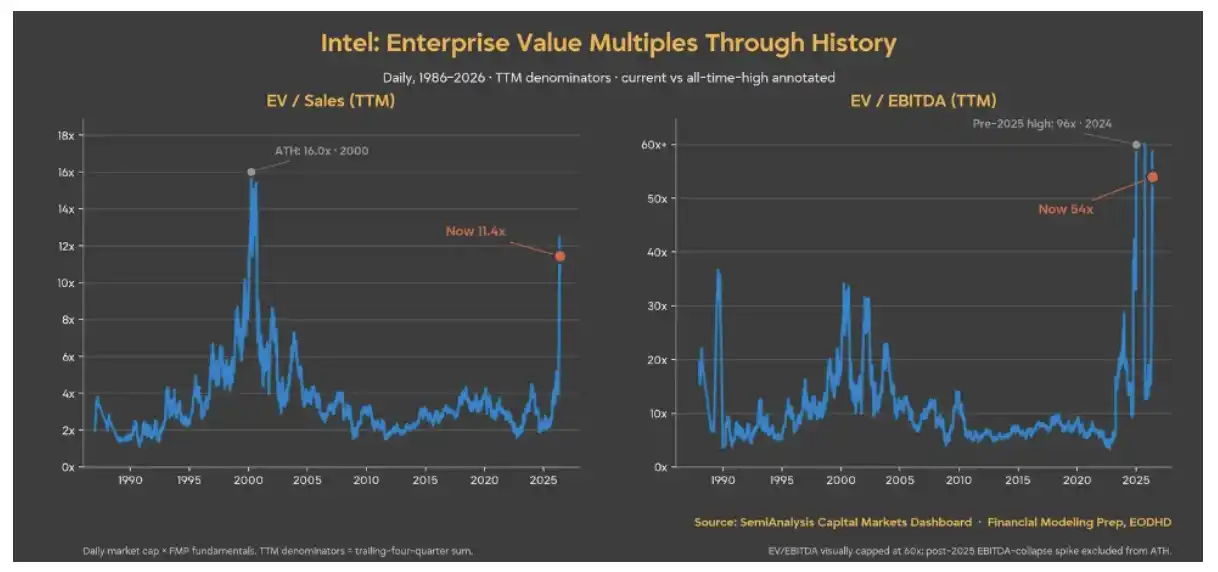
Daha da önemlisi, Agentic CPU (AI ajan çağına yönelik yeni tip CPU) talebi yeniden canlansa ve en iyimser senaryoda bile Intel, tüm yükseliş senaryoları için gereken yatırımı tek başına karşılayamaz. Bizce Intel'in şimdi bir "ters geri alım" yapma zamanı: mevcut piyasanın hisse senedi ihracına talebi olduğu sürece, hisse senedi finansmanı yapmak.
Hisse senedi, Intel'in şu anda alabileceği en ucuz sermaye
Karşı çıkanlar, Intel'in fabrikaları finanse etmek için başka yolları olduğunu söyleyebilir. Ancak bu yolları denedi ve az önce piyasaya bu yöntemlerin işe yaramadığını gösterdi.
Apollo, Fab 34 ortak girişiminin %49 hissesine 11,2 milyar dolar yatırdı; Brookfield, Arizona fabrika projesi için bir finansman yapısı tasarladı; Silver Lake, Altera'nın %51 hissesini 8,75 milyar dolarlık kurumsal değerle satın alarak Intel'e yaklaşık 4,3 milyar dolar net nakit sağladı. Intel ayrıca NAND işini aşamalı olarak SK Hynix'e sattı ve Mobileye hisselerini satmaya devam etti. "Smart Capital" (ortak girişimler, varlık satışları vb. yoluyla sermaye harcama baskısını azaltan sermaye stratejisi) bir zamanlar Intel'in temel anlatısıydı.
Ardından, 31 Mart 2026'da Intel, Apollo'nun Fab 34'teki %49 hissesini geri satın almayı kabul etti ve 8 Nisan'da toplam 14,2 milyar dolar bedelle işlemi tamamladı; bunun yaklaşık 7,7 milyar doları nakit, 6,5 milyar doları ise köprü kredisiydi. Yönetim, bu geri alımın kazançları artıracağını söyledi ve haklıydılar; işte kilit nokta da bu. Fabrika hisselerini geri almak kazançları artırıyorsa, başlangıçta fabrikanın ekonomik faydalarını ortaklara satmak, özünde her zaman pahalı bir finansman yöntemiydi. SCIP (Yarı İletken Ortak Yatırım Programı), aslında şirketin en kaliteli varlıklarının uzun vadeli getiri haklarının bir kısmını dış finansörlere devrederek, görünürde daha düşük maliyetli ama gerçekte daha yüksek maliyetli bir fon elde etmekti. Intel şimdi kendi çek defteriyle kanıtladı: Fabrika getirilerini devretmeye devam etmektense, fabrikayı kendi elinde tutmayı ve buna karşılık gelen borcu üstlenmeyi tercih ediyor.
Bu yüzden diğer seçenekleri eleyin. Daha fazla SCIP yapmak, yönetimin az önce 14,2 milyar dolar harcayarak tersine çevirdiği türden bir seçenek. Borcu artırmaya devam etmek, bilançoda zaten var olan 45 milyar dolarlık borcun üzerine ekleme yapmak anlamına gelir; Apollo'nun bu köprü kredisini de eklerseniz, borç toplamı yaklaşık 51,5 milyar dolara ulaşır. Büyük varlık satışları da neredeyse tamamlandı; Mobileye ve Altera ya satıldı ya da kontrol hisseleri elden çıkarıldı. Geriye kalan tek şey hisse senedi finansmanı. Ve mevcut değerleme seviyelerinde, hisse senedi Intel'in elindeki en ucuz sermaye.
Büyük Terafab projesinin duyurulması ve N3'teki ciddi kıtlıktan kaynaklanan talep sızıntısıyla birlikte, Intel'in dökümhane işi daha yeni başlıyor. Bu özel pencereyi gerçekten yakalamak için Intel, ileri süreç levha arzının daraldığı bir dönemde tüm sektörün önemli bir tedarikçisi haline gelmeli. Bu büyük kumar için gereken fon, Intel'in mevcut faaliyet nakit akışıyla karşılayabileceğinin çok ötesinde.
Sadece %4 ila %5'lik bir hisse seyreltmesi, yaklaşık 25 milyar dolar toplayabilir ve en iyimser arz kapasitesi anlatısının bu kritik anda gerçeğe dönüşmesini sağlayabilir.
Agentic CPU talebi, Terafab'ın faturasını ödemeye henüz yetmiyor
SpaceX, Tesla ve Terafab'ın temsil ettiği büyük müşteri taahhütleri, 14A kapasite sorununu çözmenin anahtarı. İlk hedef aylık 100.000 levha üretim kapasitesine (WSPM) ulaşmak, ardından 1 milyona çıkarmak; bu çok zor olacak ve son derece ağır bir sermaye baskısı getirecek. Ancak bu adım atılmalı, çünkü Chen Liwu kamuoyuna şunu söyledi: Müşteri olmazsa dökümhane işini kapatır. Şimdi müşteriler geldi, inşa etme zamanı.
Terafab ortaklarının yanı sıra Intel'in sipariş defteri de dolmaya başlıyor. Nvidia'nın DGX Rubin NVL8 konfigürasyonunda çift Intel Xeon 6 ana işlemci yer alıyor; Google, Xeon ve özel IPU'ları kapsayan çok yıllı bir anlaşma imzaladı; SambaNova da çıkarım işine dahil oldu. Bu siparişlerin arkasındaki gofret hacimlerinin tamamı açıklanmadı, ancak sermaye piyasaları, görünür bir sipariş defterini finanse etmenin maliyetinin, bir dönüşüm hikayesini finanse etmekten çok daha düşük olduğunu biliyor. Intel nihayet piyasaya gösterebileceği siparişlere sahip. Taahhüt edilmiş talebe dayalı bir öz sermaye finansmanı ile bir vaade dayalı öz sermaye finansmanının fiyatlandırma mantığı tamamen farklıdır.
CPU talebinin beklenenden düşük olması nedeniyle Intel, sermaye harcamalarını ertelemek için elinden geleni yapıyordu. Ancak şimdi, Gelsinger döneminde olduğu gibi tüm fişleri yeniden masaya sürmenin zamanı geldi. Bu, silikon egemenliği için kritik bir an ve Intel'in üzerine daha fazla koyması gerekiyor.
Intel'in bu tam çok aşamalı projesinin maliyeti 119 milyar dolara kadar çıkabilir. SpaceX başlangıç sermayesini sağlayacak olsa da Intel'in de anlamlı bir katkı yapması gerekiyor. Sadece marjinal bir sermaye eşleştirmesi bile, bir ay önce Intel'in sermaye harcama karar matrisinde hiç olmayan, yüz milyarlarca dolarlık ek fon ihtiyacı anlamına geliyor.
Şimdi, son on yılın finans mühendisliğine son verme ve hemen hisse senedi ihraç etme zamanı. Çünkü kapasite artışı heyecan verici olsa da çok pahalı olacak. Mevcut hisse senedi ihraç penceresi, uzun bir sürenin en geniş noktasında; Cerebras 55,5 milyar dolar toplayabiliyorsa, Intel 250 milyar dolar toplayabilir. Bu görüş daha da güçlü çünkü Intel'in yaklaşık 498 milyar dolarlık piyasa değeri, çok daha büyük bir takip eden ihracı rahatlıkla destekleyebilir. Gözlemlerimize göre, bu pencere tamamen açılmış görünüyor. Aşağıda yakın zamandaki diğer ihraç örneklerine ait bazı veriler bulunuyor.
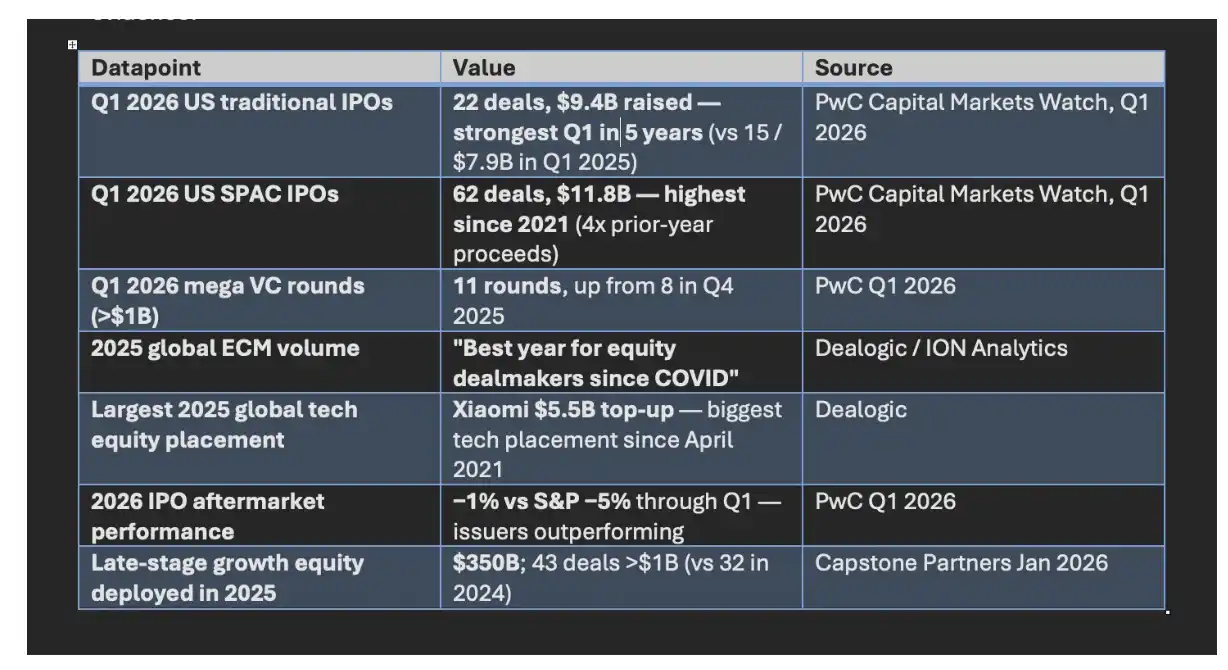
İşlem penceresi açıldı
Başka bir deyişle, Intel'in şu anki asıl sorunu artık "bir hikayesi olup olmadığı" değil, "hikayeyi kapasiteye dönüştürecek yeterli sermayeye sahip olup olmadığı". ABD hükümeti, SoftBank, Nvidia gibi stratejik sermayenin sahaya girdiği ve ileri üretim süreci arzının dar bir pencerede olduğu bir durumda, öz sermaye finansmanı artık sadece hissedarları sulandıran bir savunma hamlesi değil, Intel'in dökümhane hırsını yeniden başlatmak ve silikon egemenliğine oynamak için bir saldırı seçeneği haline gelebilir. Intel için bu finansman penceresini kaçırmak, hisse senedi ihracının kendisinden bile daha pahalıya mal olabilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler