Gelir büyüme oranı %25 mi? Intel, yanlış anlaşılmaya müsait bir mali rapor sundu.

24 Temmuz'da Intel, kolayca yanlış yorumlanabilecek bir mali rapor yayınladı.
Intel'in resmi basın bültenine göre, Q2 geliri 16,128 milyar dolar oldu. Yıllık bazda %25'lik bir büyüme oranı, başlı başına dikkat çekici bir rakam.
Piyasayı daha da heyecanlandıran şey, bir sonraki çeyrek için verilen rehberlik oldu. Reuters'ın Investing.com aracılığıyla aktardığına göre, Intel'in Q3 için verdiği gelir orta noktası, Londra Borsası Grubu LSEG tarafından derlenen analist beklentilerinin üzerindeydi ve bu durum, işlem sonrası işlemlerde hisse fiyatını yukarı çekti.
Sadece başlıklara bakılırsa, bu, eski bir çip şirketinin AI trendine yeniden katılmasının hikayesi gibi görünüyor. Ancak rapordaki detaylar bu anlatıdan çok daha karmaşık. Intel aynı anda üç tablo sundu: biri veri merkezinin geliri çektiğini, biri GAAP muhasebe standartlarına göre hala büyük zararda olduğunu, biri de dökümhane işinin kâr tablosunu aşağı çekmeye devam ettiğini gösteriyor.
Büyümeyi kim sağladı?
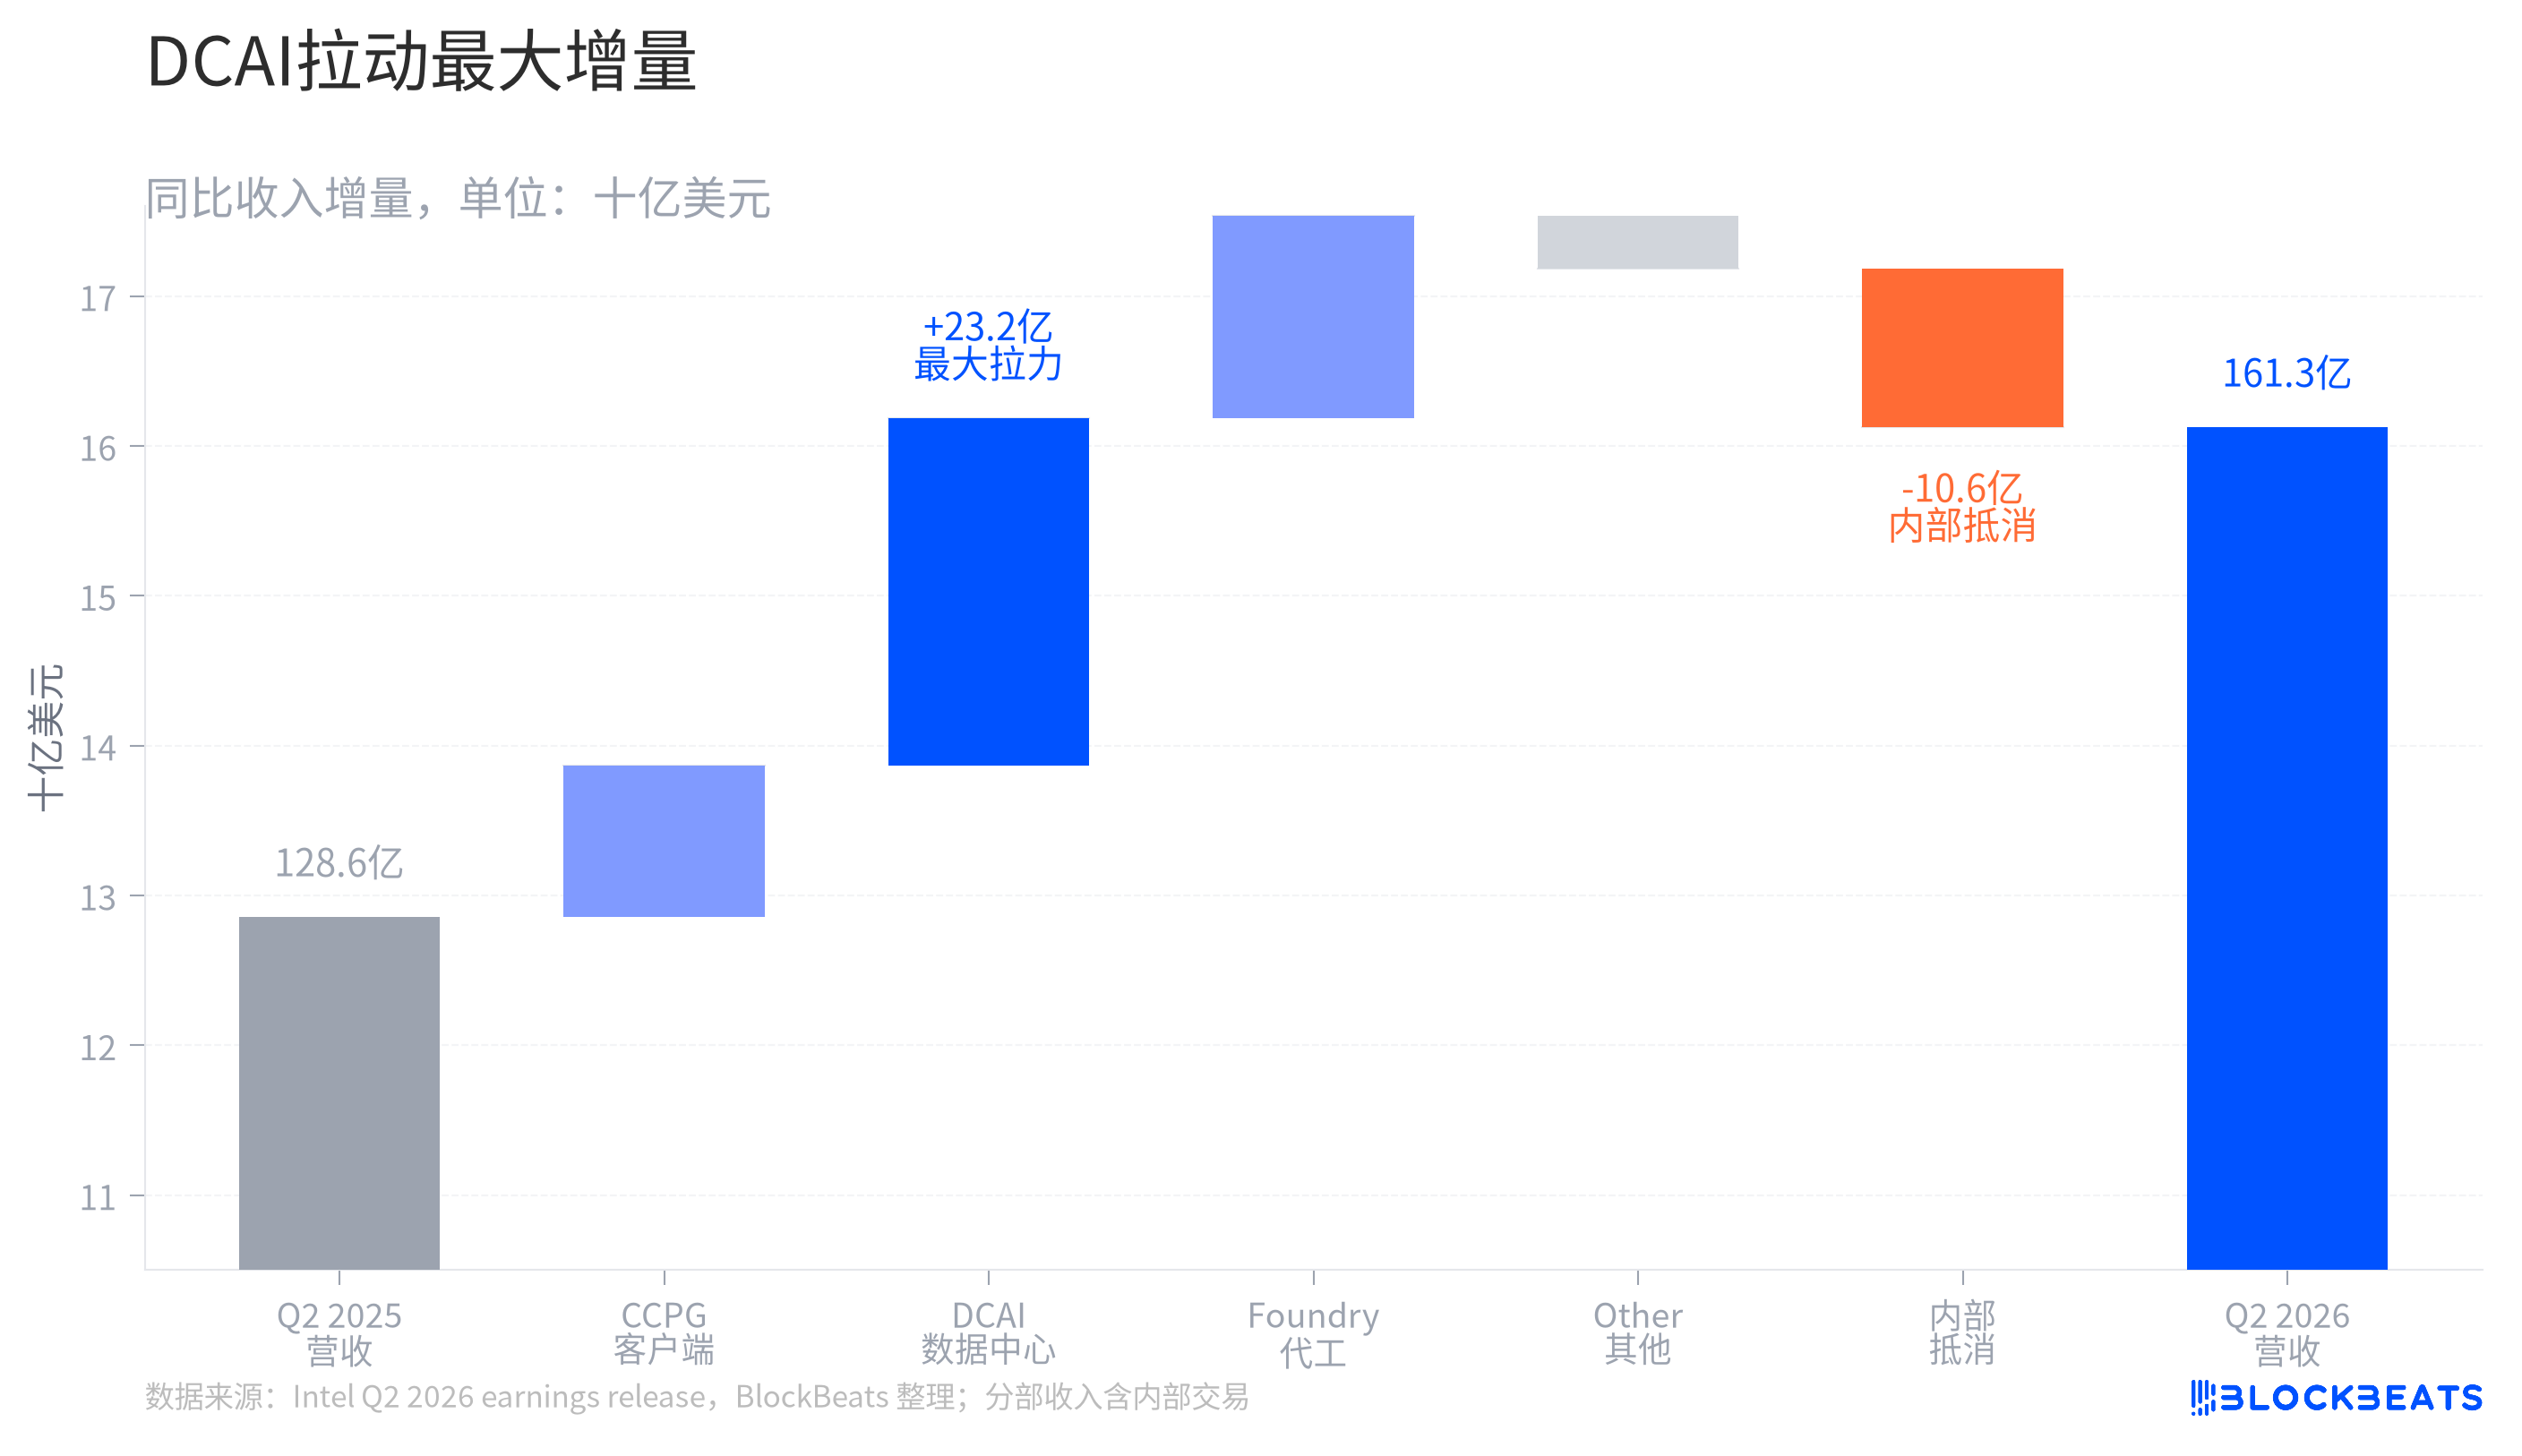
Önce gelir köprüsüne bakalım. Intel'de bu sefer en çok ayrıştırılması gereken şey, toplam gelirin kendisi değil, yeni gelirin nereden geldiğidir.
Intel'in Q2 mali raporuna göre, konsolide net gelir geçen yılın aynı dönemine göre 3,269 milyar dolar arttı. Grafikteki en büyük mavi artış, DCAI'den, yani Veri Merkezi ve AI bölümünden geliyor. Bu yeni geliri yeniden düzenlenmiş bir oturma düzeni olarak düşünürsek, DCAI bu sefer en öne çekilen isim oldu.
Bu, piyasanın neden hisse senedi fiyatına önce tepki vermeye istekli olduğunu açıklıyor. Intel, bilançosunu yalnızca PC değişim döngüsüne dayandırmadı; AI sunucu döngüsündeki CPU, platform ve ilgili taleplerden gerçekten faydalandı. Sorun şu ki, bu grafik aynı zamanda başka bir muhasebe sorununu da ortaya koyuyor. Foundry, yani Intel'in dökümhane bölümü de gelir artışı yaşadı, ancak Intel içi işlemler konsolide seviyede mahsup ediliyor. Bölüm gelirlerini doğrudan toplayıp, bunu şirket gelirinin yüzde kaçını oluşturduğu şeklinde yazmak, muhasebe standardını bozar.
Bu nedenle bu mali rapor, "AI işi büyük payı aldı" şeklinde basitleştirilemez. DCAI en güçlü itici güç, ancak tüm şirket değil.
Gelir büyük artarken neden 11 milyar dolar zarar edildi?
İkinci zıtlık kâr tablosunda. Birçok mali rapor yorumu bunu "Intel'in geliri büyük arttı ancak zararı da büyüdü" şeklinde yazacaktır. Bu ifade yanlış değil, ancak yeterli değil.
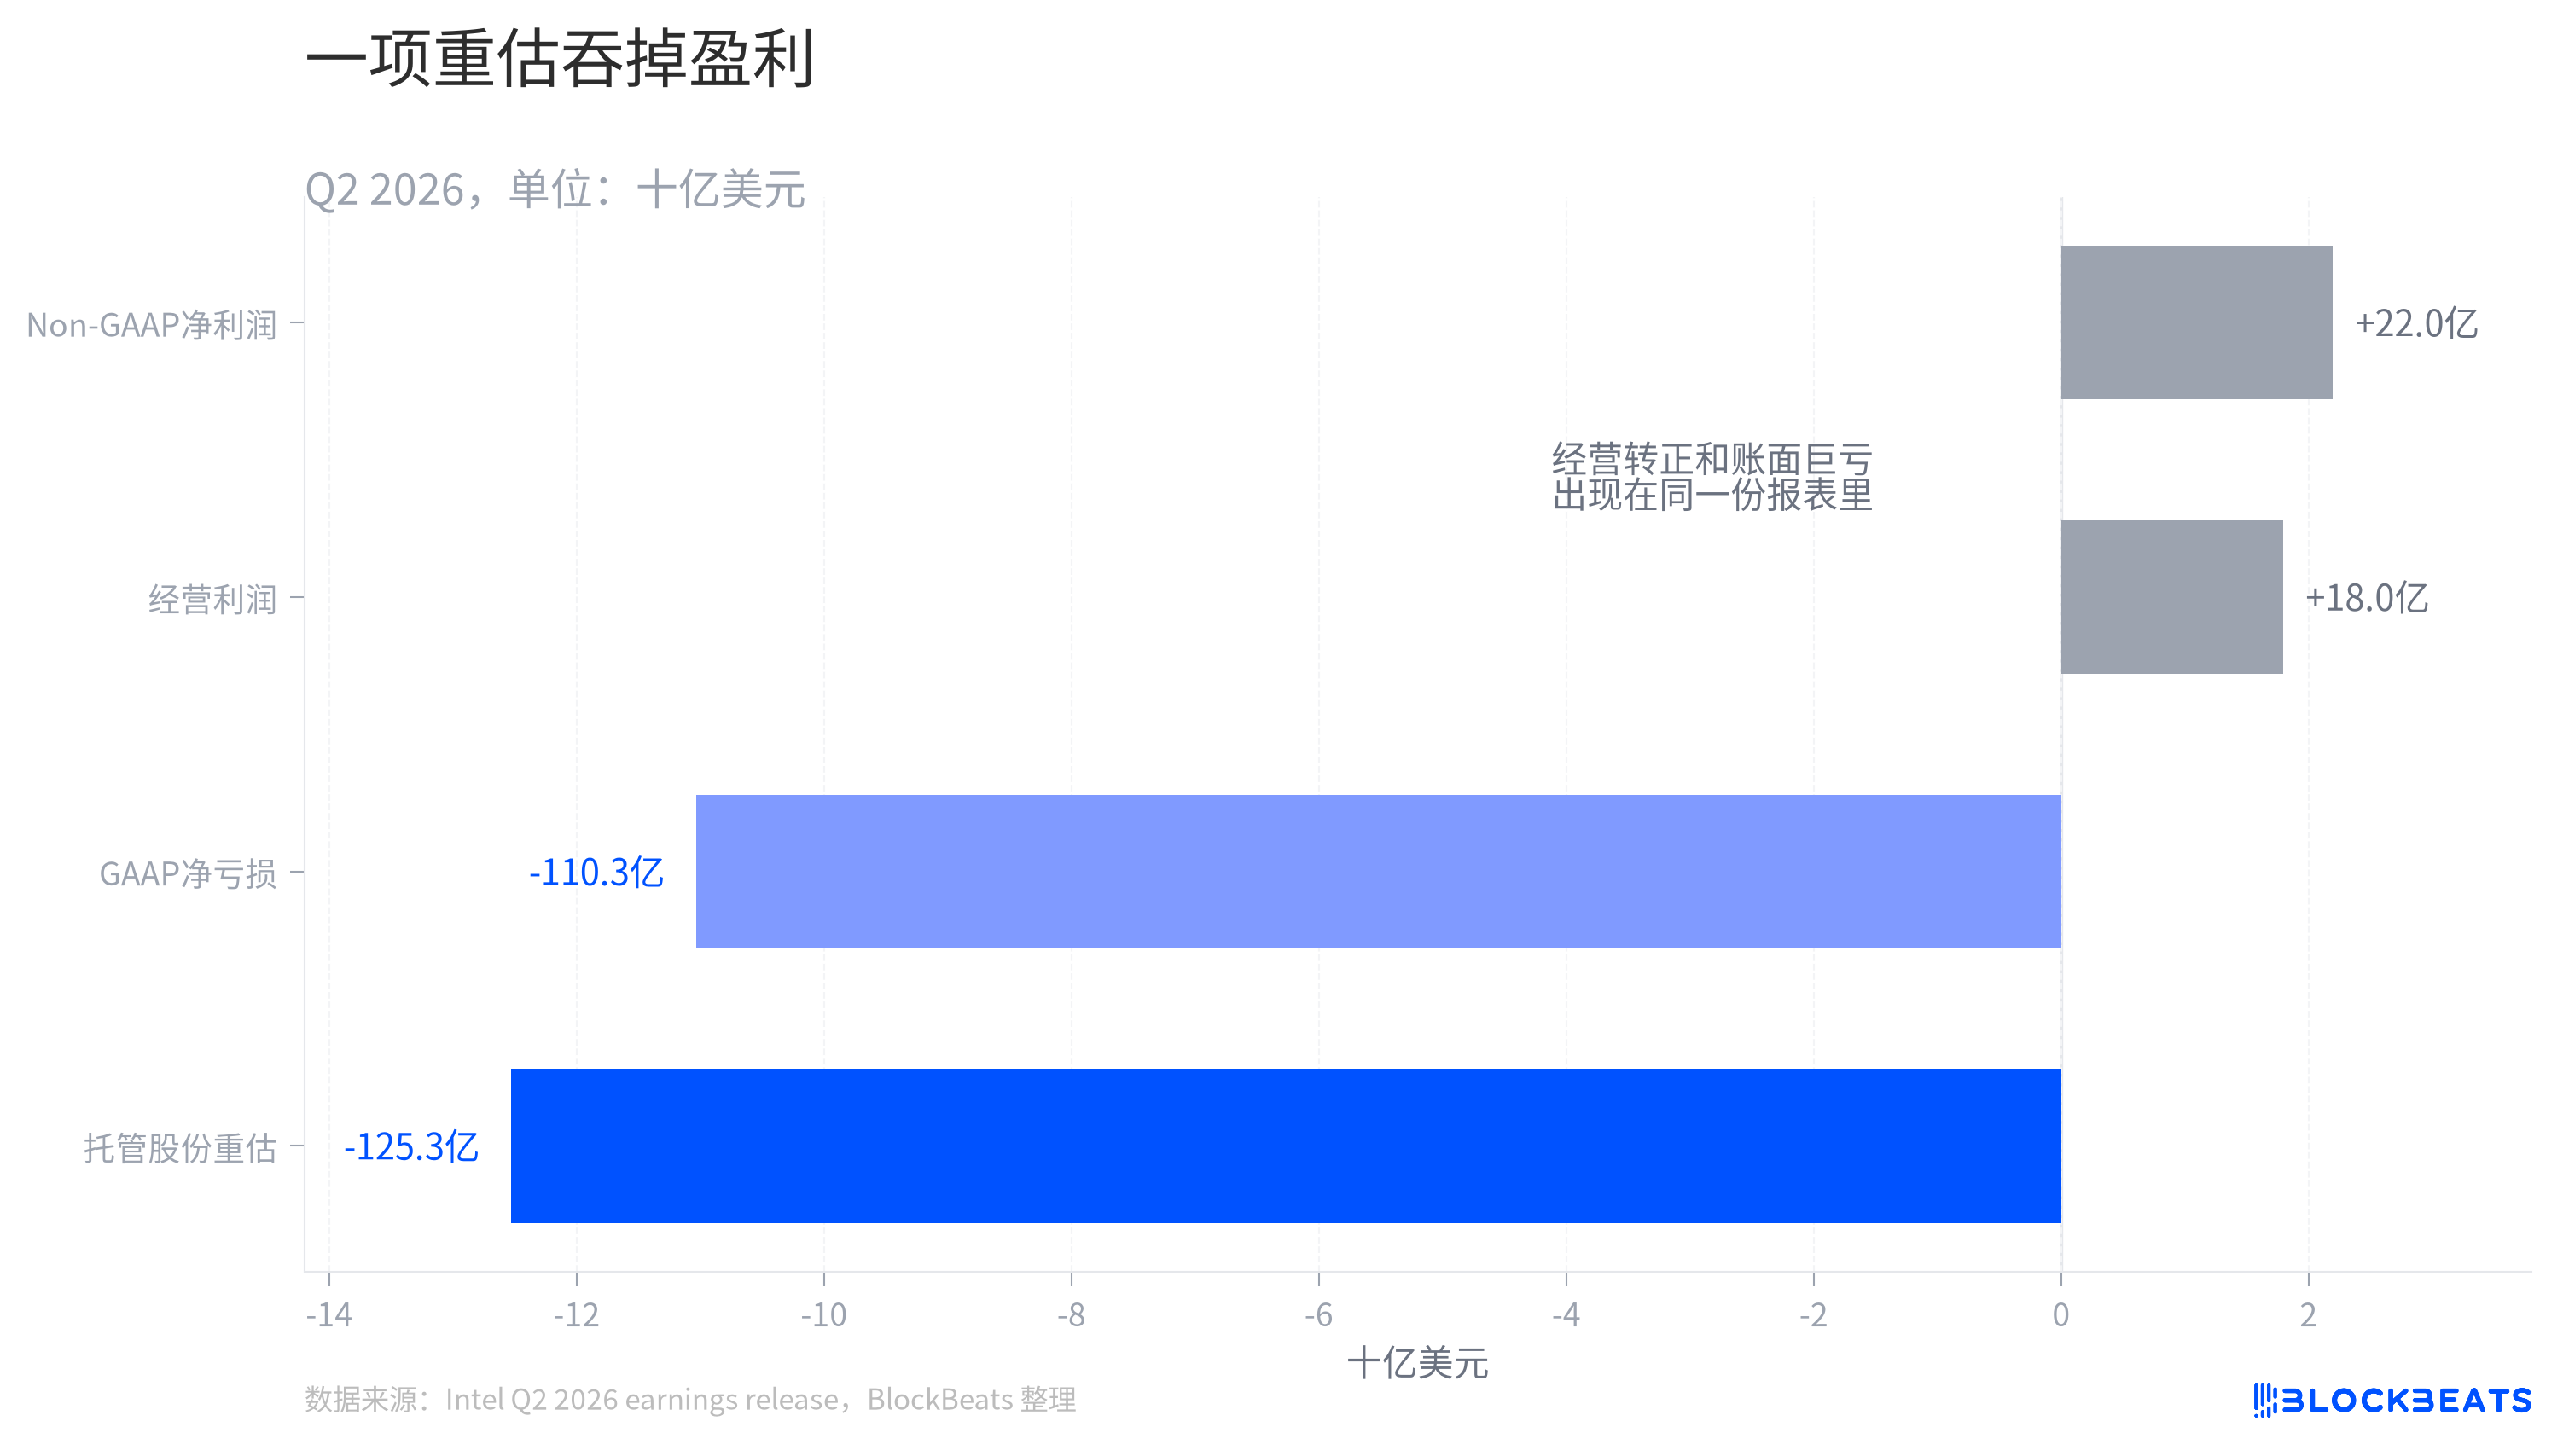
Intel'in resmi basın bültenine göre, Non-GAAP net kârı 2,197 milyar dolar, GAAP ana ortaklık net zararı ise 11,033 milyar dolar oldu.
Aynı şirket, aynı çeyrek; bir yanda düzeltilmiş kâr, diğer yanda devasa bir defter zararı. Okuyucuların gerçekten sorması gereken şey, bu iki rakam arasındaki uçurumun nereden geldiği.
Cevap büyük ölçüde bir muhasebe yeniden değerlemesinde yatıyor. Intel'in Non-GAAP mutabakat tablosuna göre, hükümet anlaşmalarıyla ilgili emanet hisselerindeki piyasa değeri kaybı 12,529 milyar dolar. Bu, o çeyrekte fabrikanın yaktığı para ya da veri merkezi işinin aniden kan kaybetmesi değil. Daha çok, defterdeki bir varlığın yeniden değerlenmesi ve bu rakamın, operasyonel iyileşmeyi tamamen gölgede bırakacak kadar büyük olması.
Bu nedenle piyasa tepkisi çelişkili görünmüyor. Piyasa, operasyonel seviyedeki pozitif dönüşü ve bir sonraki çeyrek rehberliğini satın alıyor; GAAP net zararının başlık rakamını değil. Intel için sorun, sıradan okuyucuların önce zararı görmesi, profesyonel yatırımcıların ise önce mutabakat kalemlerini incelemesi. İki grup aynı finansal raporu okuyor, ancak iki farklı tabloya bakıyor gibi.
AI, Intel'in ne kadarını oluşturuyor?
Üçüncü yanlış anlama "%70"ten geliyor.
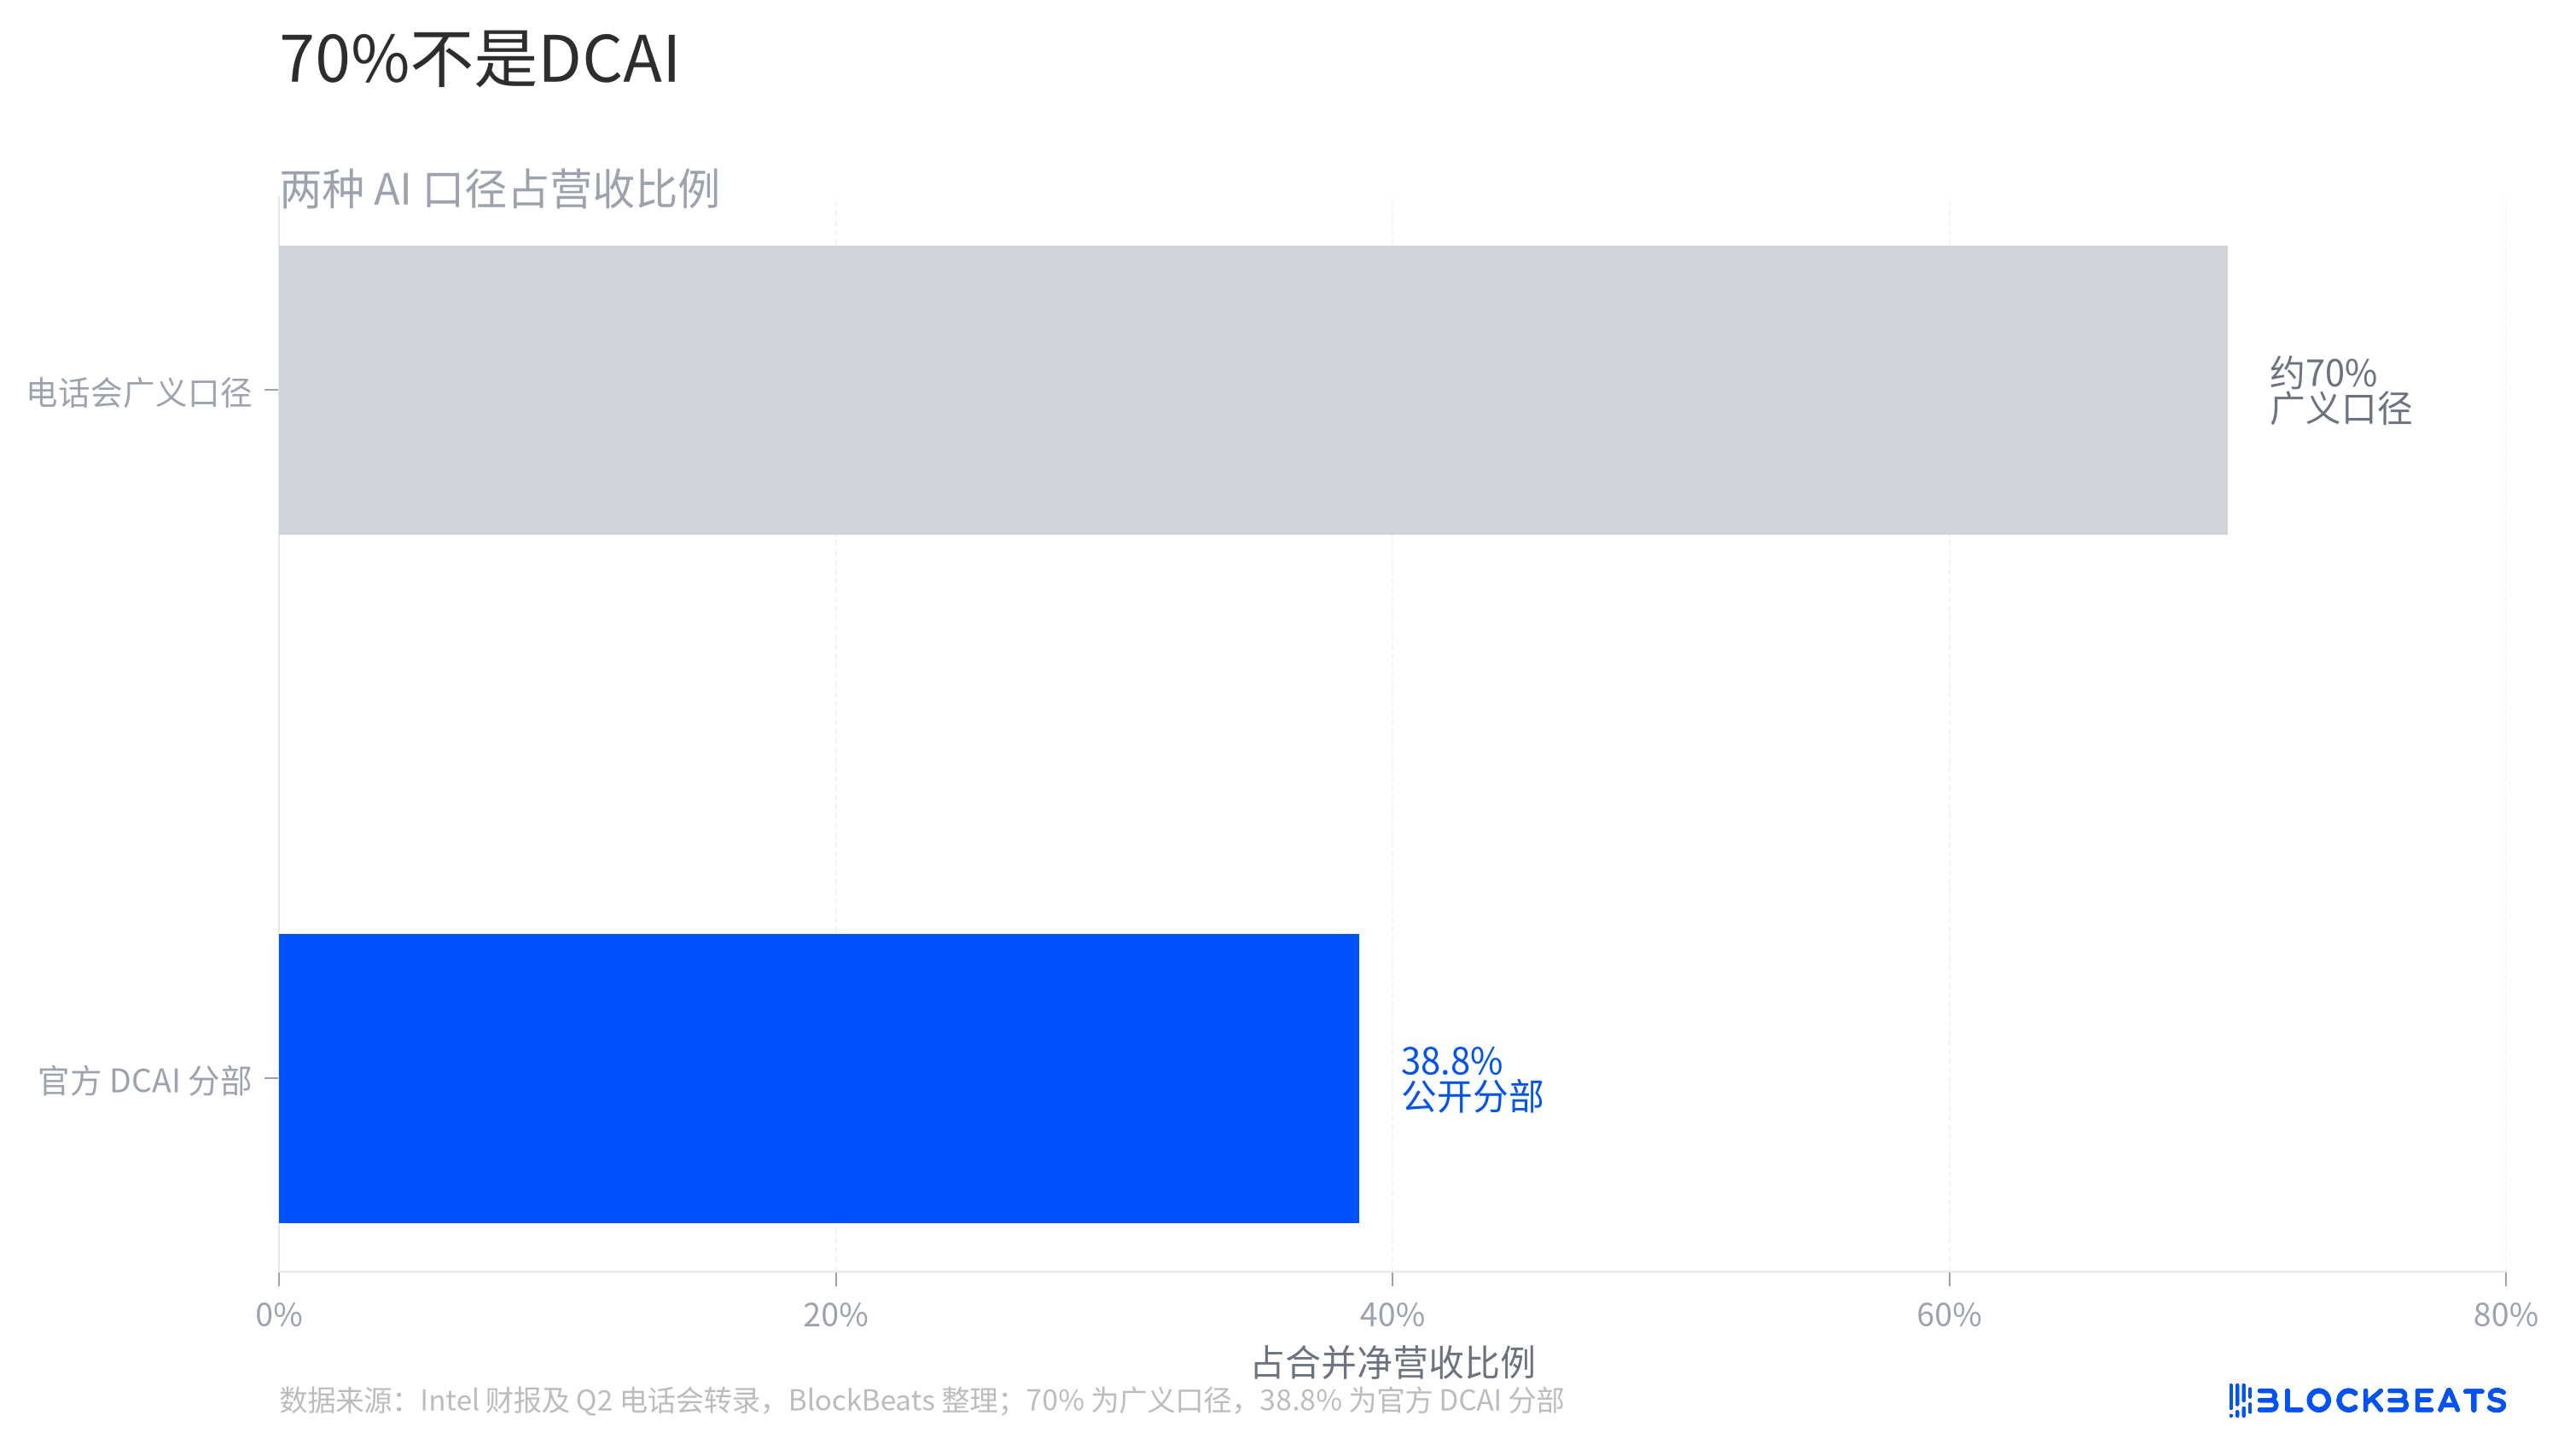
MarketBeat / Quartr tarafından yapılan konferans görüşmesi transkriptine göre, yönetim "AI odaklı işlerin" şirket gelirinin yaklaşık %70'ini oluşturduğunu belirtti. Bu ifade, "Intel'in AI işi %70" olarak kolayca çarpıtılabiliyor.
Ancak kamuya açık segment bazında, DCAI geliri 6,262 milyar dolar olup, konsolide net gelirin yaklaşık %38,8'ini oluşturuyor.
Bu iki rakam aynı sepette değil. İlki, yönetimin konferans görüşmesinde kullandığı geniş iş tanımı; ikincisi ise finansal raporun segment tablosunda kalem kalem izlenebilen tanım. Bunları karıştırmak, bir restoranda "akşam yemeğiyle ilgili" tüm geliri ana yemek geliri olarak saymak gibidir; sonuçta ana yemek birdenbire her şeyi kapsar hale gelir.
Bu, yönetimin abarttığı anlamına gelmez. AI'ın Intel üzerindeki etkisi gerçekten DCAI'yi aşıp istemci, paketleme, dökümhane ve platform destek hizmetlerine uzanabilir. Ancak şirket bu bileşenleri finansal raporda ayırmadığı sürece, yazarken konferans görüşmesindeki geniş tanımı segment gelir oranıyla değiştiremezsiniz.
Bu grafiğin düzeltmesi gereken iyimserlik değil, tanım kaydırmasıdır. Intel, işlerinin daha büyük bir kısmının AI talebi tarafından yönlendirildiğini söyleyebilir, ancak DCAI'si gelirin %70'ini oluşturan bir şirket olarak yazılamaz.
Gerçekten düzeltilmemiş olan yer neresi?
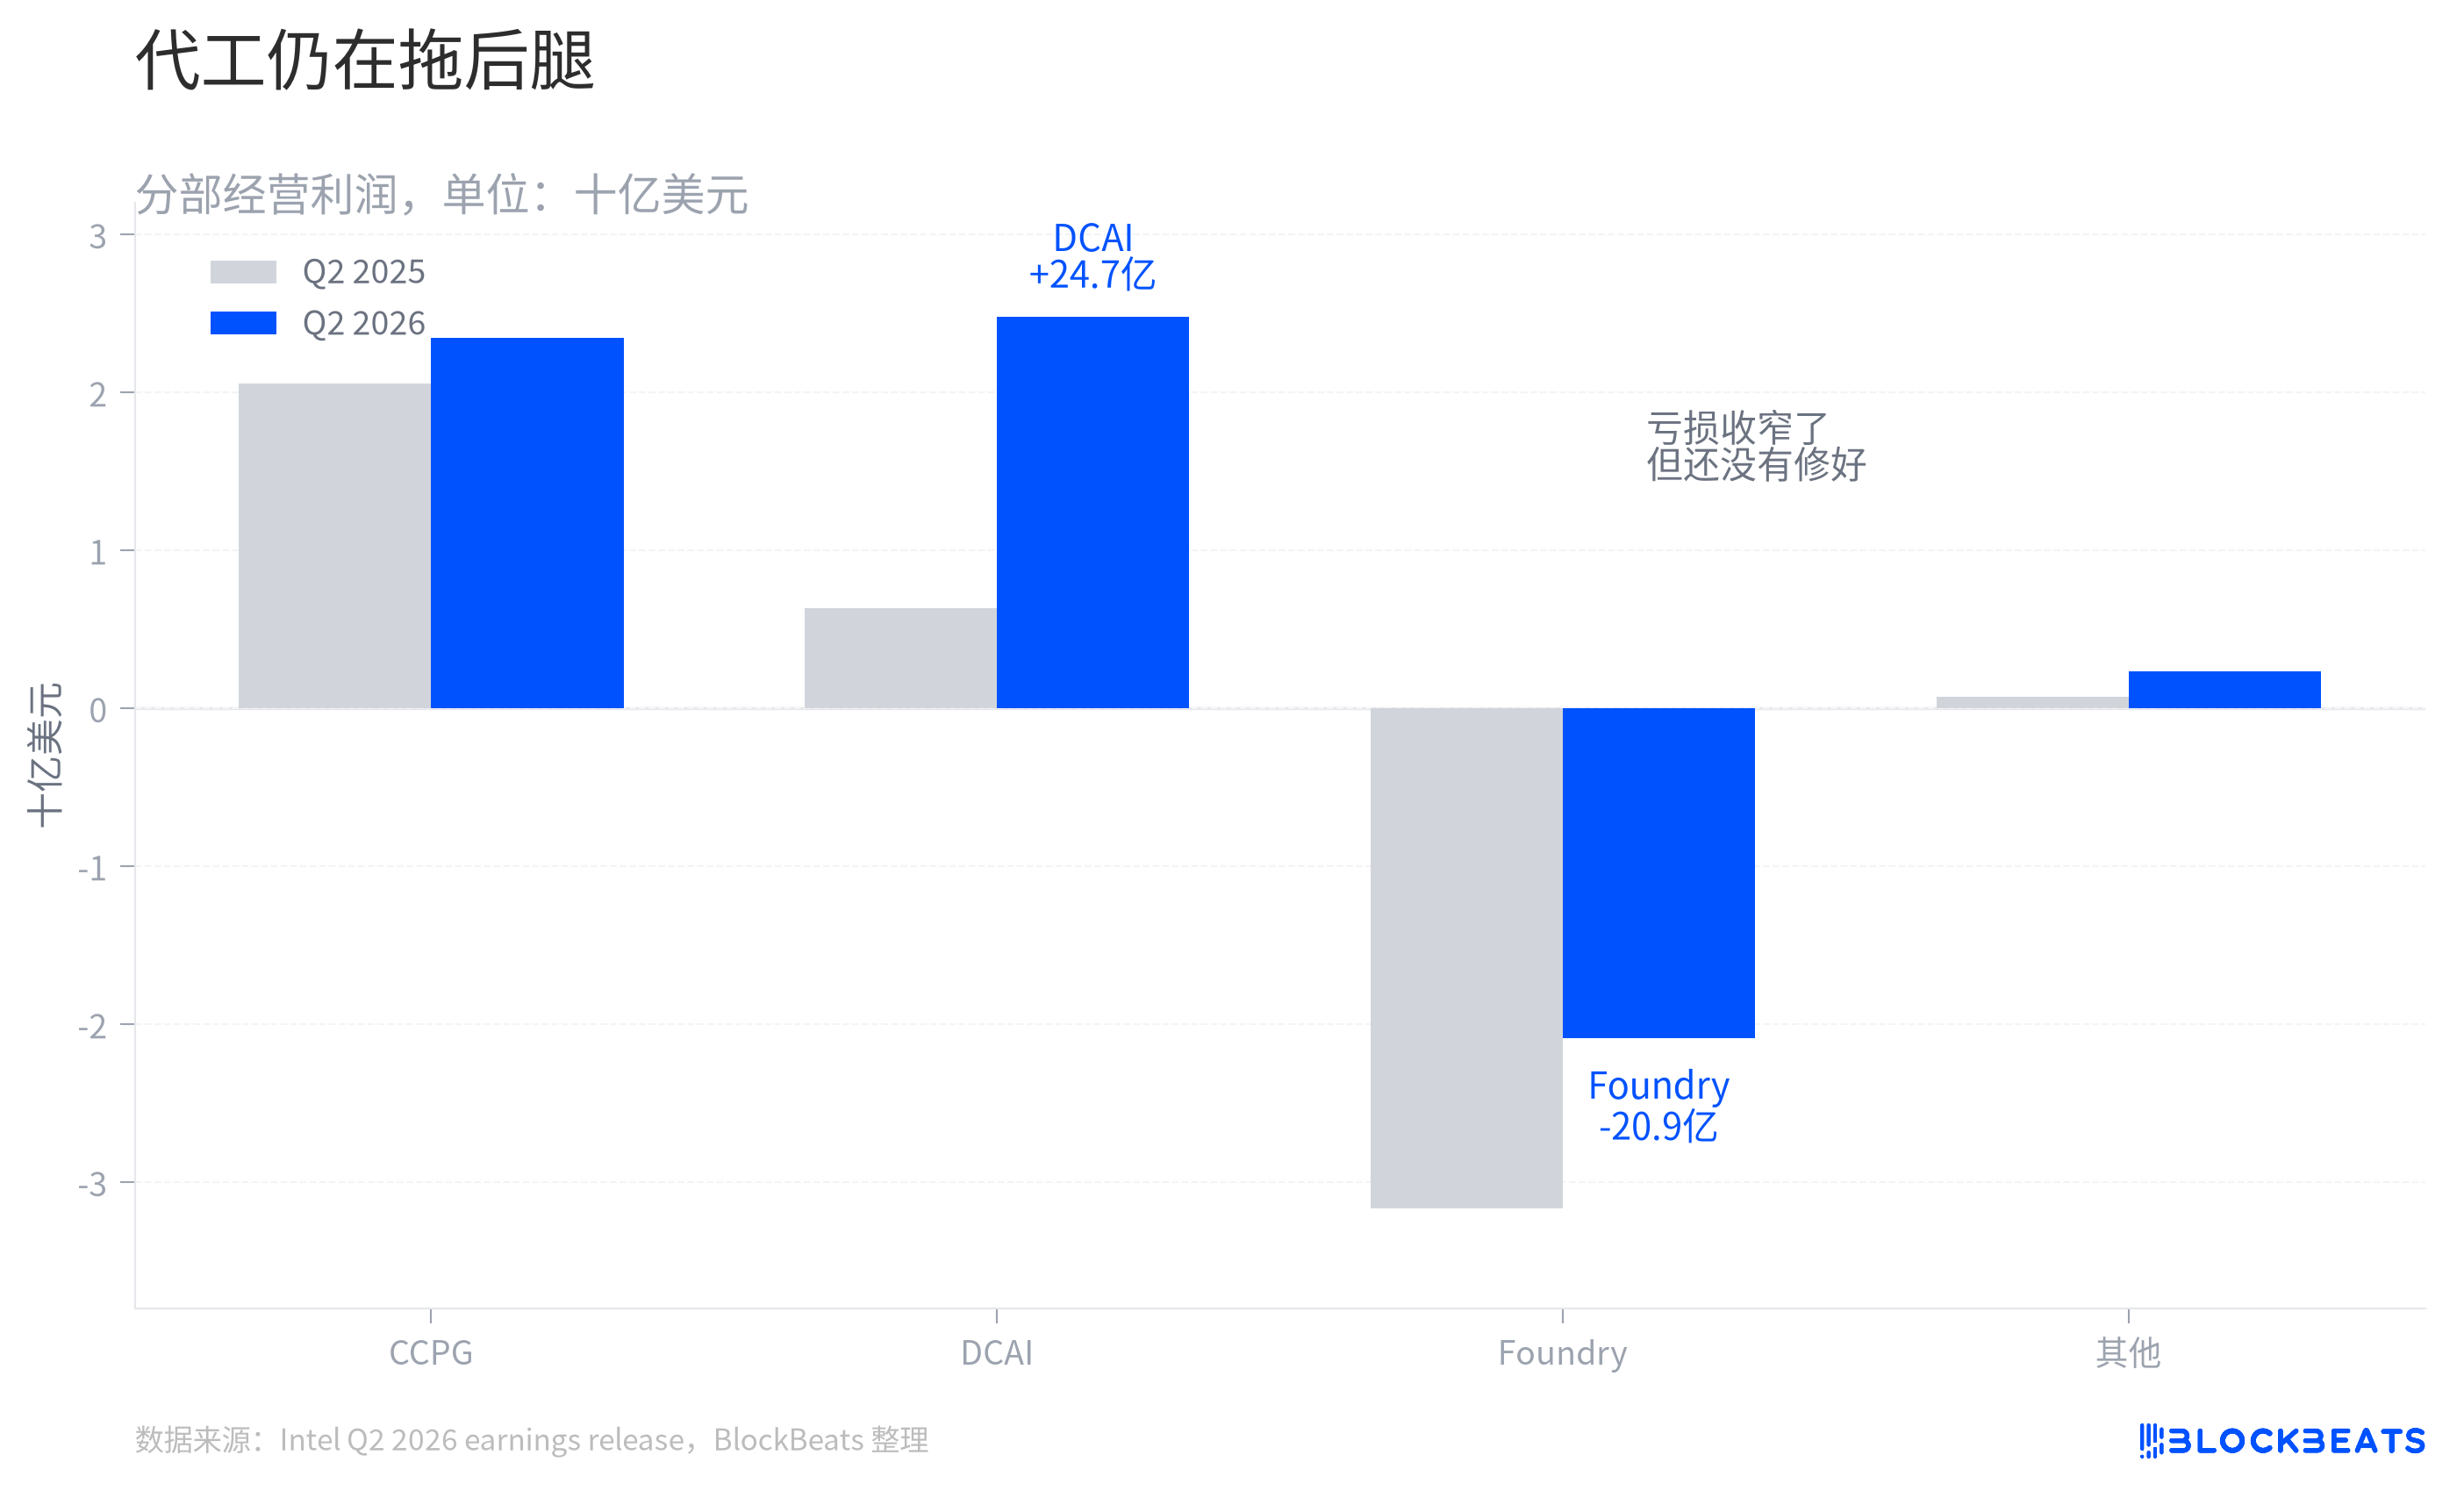
Son olarak Foundry'ye bakalım. Bu, bu finansal raporda borsa sonrası yükseliş tarafından en kolay gizlenen kısım.
Intel'in resmi bölüm verilerine göre, DCAI 2,474 milyar dolar işletme karı elde ederken, Foundry ise 2,089 milyar dolar zarar etti. İlki, aracı ileri çeken bir çekiş gücü gibi, ikincisi ise henüz gevşememiş bir fren gibi.
Intel'in sorunu yapay zeka gelirine sahip olmaması değil, bu yapay zeka döngüsünün henüz dökümhane hattını bir kar makinesine dönüştürmemiş olmasıdır.
Adil olmak gerekirse, Foundry'de iyileşme yok değil. Geçen yılın aynı döneminde 3,168 milyar dolar zarar ederken, 2026'nın ikinci çeyreğinde zarar daralmış durumda. Ağır varlıklı bir üretim şirketi için bu daralma küçümsenecek bir şey değil. Yarı iletken fabrikalarının amortismanı, kapasite artırımı ve müşteri yapısındaki ayarlamalar, bulut yazılımı gibi çeyreklik bazda hafifçe dönüş yapmaz.
Ancak piyasa, yapay zeka büyüme hızını fiyatlarken genellikle bilinçaltında Nvidia modelini referans alır. Nvidia'nın avantajı, yapay zeka döngüsünün doğrudan GPU ve ağ ürünlerinin yüksek kârlı gelirine girmesidir. Intel'in yolu daha dolambaçlıdır; aynı anda CPU satmak, müşteri tabanını korumak, ileri üretim süreçlerini ilerletmek ve dökümhane işinin harici müşterileri kabul edebileceğini kanıtlaması gerekir.
İşte bu kazanç raporunun asıl gerilimi budur. DCAI, Intel'i yeniden yapay zeka ticaret listesine sokarken, Foundry piyasaya Intel'in hafif bir yapay zeka şirketi olmadığını hatırlatmaya devam ediyor.
Intel bu sefer bir diriliş belgesi değil, yeniden fiyatlandırılmış bir giriş bileti aldı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler