IOSG: Küresel Tüketici Kripto Anketi, Kullanıcılar, Gelir ve Kategori Dağılımı
Orijinal Başlık: "IOSG Haftalık Özet|Tüketici Düzeyi Kripto Küresel Anketi: Kullanıcılar, Gelirler ve Yarış Pisti Dağılımı #322"
Orijinal Yazar: Joey Shin, IOSG Ventures
Özet
Kripto endüstrisi her gün kullanıcı eksikliğinden şikayet ediyor, ancak veriler bu iddiayı desteklemiyor. Tüketici düzeyi kripto aktif kullanıcıları milyonlarca seviyesine çoktan ulaştı, sadece Silicon Valley ve New York'un görüş alanının dışında kaldılar. Bu insanlar Manila, Lagos, Buenos Aires, Hanoi gibi şehirlerde, her gün Coins.ph (18 milyon kullanıcı), MiniPay (4.2 milyon haftalık aktif), Lemon Cash (Arjantin uygulama sıralamasında birinci) gibi uygulamaları kullanıyorlar, ancak İngilizce medya neredeyse hiç rapor vermedi.
Aksine, Batılı VC'lerin her gün tartıştığı protokollerin, bir gün boyunca bile Tron'un gölge ödeme ağı bir saatlik işlem hacmine ulaşamıyor.
Yedi Temel Sonuç: Kriptonun kullanıcı sorunu aslında coğrafi bir sorundur; Tron tüketici düzeyi için en önemli kamu blokzinciridir, ancak NYC ve SF kimse hakkında konuşmaz; Zincir üstü e-ticaret neredeyse mevcut değildir; En büyük tahmin piyasaları merkeziyettir; Gelir ve kullanıcı sayısı genellikle ters yönlüdür; Sürekli vadeli DEX savaşı zaten sona erdi; Gerçekten para kazanan tüketici düzeyi kripto şirketleri gerçekten var - sadece DeFi kadar büyümemişlerdir.
Ödeme ve Yeni Tip Bankacılık: Kullanıcılar Zaten Var, Sadece VC'lerin Görüş Alanında Değil
Genel Farkındalık: Kriptonun ana akıma girmesi gerekiyor, bir sonraki milyar kullanıcıyı getirmeli, cüzdan UX engeldir.
Veriler Gösteriyor: Bir sonraki milyar kullanıcı zaten mevcut, en büyük engel müşteri kazanma değil, iş modelini uygulamak.
Mevcut büyüklüğe bir göz atalım. Telegram Cüzdanı iddia edildiğine göre 150 milyon kayıtlı kullanıcıya sahip (doğrulanmamış - düşük güvenilirlik seviyesi), bu rakam şimdilik bir kenara bırakılacak. Doğrulanmış verilere sadece bakıldığında, kullanıcı tabanı zaten oldukça etkileyici:
Coins.ph, Filipinler'de Tron tabanlı USDT yoluyla 18 milyon onaylanmış kullanıcıya sahip; Opera'nın Celo üzerindeki MiniPay ise Mart 2026 itibarıyla 14 milyon kullanıcıya, haftalık aktif USDT kullanıcılarına 4.23 milyona, aylık işlem hacmine 153 milyon dolar, zincir üstü etkinlik yıllık %506 artışla ulaşmış (yüksek güvenilirlik - Tether/Opera/Celo ortak açıklamasından).
Chipper Cash, Afrika'da 9 ülkede 7 milyon kullanıcıya hizmet veriyor ve yakın zamanda pozitif nakit akışı sağladı. Lemon Cash'ın indirilme sayısı 5.4 milyon, Arjantin ve Peru'da finans uygulamaları kategorisinde birinci sıraya yükseldi ve MAU 2021'den bu yana dört kat arttı. Paga'nın Nijerya'da yıllık işlem hacmi 17 trilyon Naira'ya ulaştı, ancak kripto ile ilgili payı belirsiz (orta güvenilirlik).
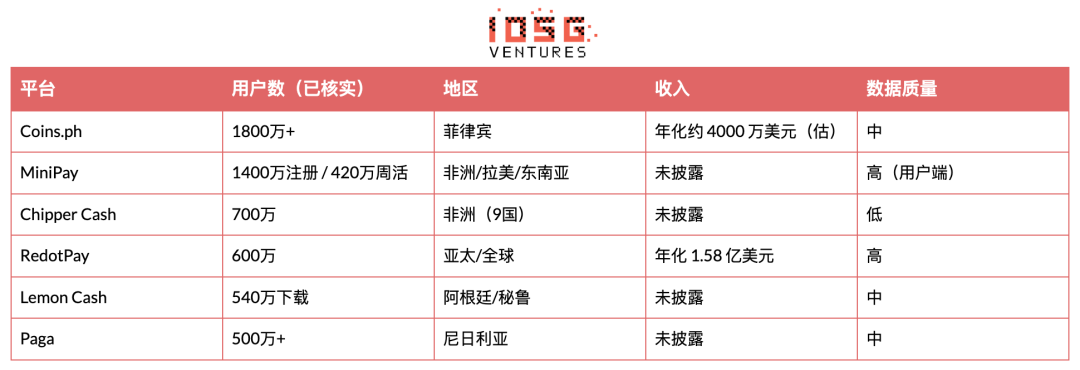
Şu anda hem ölçekte hem de gelirde başarılı olan tek ödeme şirketi RedotPay'dir: 6 milyon kullanıcı, yıllık gelir 158 milyon ABD Doları, yıllık işlem hacmi 100 milyar ABD Doları, tohum turundan bu yana 16 kat değer kazandı (yüksek güvenilirlik — The Block, CoinDesk, şirket açıklaması).
RedotPay'ın modeli Asya-Pasifik bölgesine yönelik kripto-para birimi kartı işlemcisi olarak, işlem başına komisyon alarak çalışır, geri ödeme riski yoktur — temelde kripto ile uyumlu bir Visa kart çıkaran-alan tarafıdır. Şu anda tüketici düzeyinde kripto para biriminin gerçek, sürekli ve teşvik odaklı olmayan bir geliri ortaya çıkarabileceğini kanıtlayan en net örneklerden biridir.
Diğer bir gelir kaynağı odaklı öne çıkan Exodus'tur, SEC 8-K dosyasına göre, 2025 yılı gelirleri 121.6 milyon ABD Dolarıdır (yüksek güvenilirlik), ABD borsasında halka arz edilmiş ve denetlenmiş az sayıdaki kripto tüketici şirketlerindendir. Geliri, 1.5 milyon MAU'nun dönüşüm ve teminat ücretlerinden gelmektedir ve hisse senedi EXOD koduyla NYSE American'da işlem görmektedir.
Ether.fi'nin Cash ürünü değerlendirilmesi gereken en önemli DeFi doğal katılımcısıdır: İlk yılda karlılık elde etti, kart çıkarma adedi 70.000'den fazladır ve Cash şu anda toplam gelirin yaklaşık %50'sini oluşturmakta olup aylık geliri 2.8 milyon ABD Dolarıdır (yüksek güvenilirlik — TokenTerminal'in günlük doğrulaması). Bu, bir DeFi protokolünün gerçek tüketici ürünleri ortaya çıkarabilecek kapasiteye sahip olduğunu kanıtlar — ancak 200.000 toplam kullanıcı sayısı hala daha niş bir alandadır.
Yeni pazarlarda müşteri kazanımı sorunu çözüldü, ancak gelir elde etme sorunu devam ediyor. MiniPay'in 4.2 milyon aktif haftalık kullanıcısı ve henüz açıklanmayan (çok düşük tahminleme) geliri arasındaki fark, muhtemelen kripto endüstrisinde çözülememiş en büyük sorunlardan biridir — aynı zamanda en büyük fırsatlardan biridir.
Marjinal İyileştirme vs. Artımsal Değer: Keskin Filtreleme Kriterleri
Tüketici düzeyinde kripto yatırımına ilişkin yaygın bir itiraz, kriptonun yalnızca fiat çözümlerine göre artımsal değer sağlayarak entegrasyon maliyetlerini dengelemesi gerektiğidir. Veriler, bu testin kendisinin yanlış olduğunu göstermektedir. En net iki veri noktasını karşılaştırma: MiniPay'ın, geleneksel mobil para ürünleri olan M-Pesa gibi ürünlere göre sağladığı avantajlar, kullanıcılar için en fazla marjinaldir — transferler biraz daha ucuz, dolar maruziyeti biraz daha yüksek, sınır ötesi kapsama biraz daha geniştir. 4.2 milyon haftalık aktif kullanıcısı bulunmasına rağmen geliri neredeyse sıfırdır. RedotPay'ın, geleneksel Visa kartı çıkaran-alanlarına göre sağladığı avantajlar, tüketici deneyimi açısından benzer şekilde marjinaldir — kartla ödeme yapmak, sosisli sandviç almak — ancak temel mekanizma yapısal olarak farklıdır: geri ödeme riski yok, anında sınır ötesi hesaplaşma, hiçbir temsilci banka bağımlılığı yok. RedotPay, 6 milyon kullanıcıdan 158 milyon dolarlık yıllık gelir elde etmektedir.
İki ürün de doğru yolda, her ikisi de PMF'ye sahip. Fark şurada, RedotPay'ın "marginal ancak yapısal" avantajı fiyatlandırma gücüne kaldırım yapabilirken, MiniPay'ın "marginal ve yüzeysel" avantajı yapamaz. Reddetmeme özelliği kullanıcıların fark edeceği bir özellik değil, ancak bu özellik her bir işlemde, sürekli olarak yaklaşık %1.5 kar marjını kalıcı olarak elde eder. Daha ucuz bir şekilde transfer yapma kullanıcıların sadece bir kez fark edip alıştıktan sonra artık önemsemediği bir şeydir.
Bu nedenle, doğru eleme sorusu "Bu bir artı-değer mi?" değil, "Bu marjinal iyileşme birim ekonomi kapsamındaki yapısal özelliklere mi yansıyor?" olmalıdır. Eğer cevap evet ise - chargeback riski, uzlaşma süresi, aracı banka, fon verimliliği, saklama maliyeti - o zaman kullanıcılar açısından neredeyse hiçbir değişiklik olmayan bir ürün bile büyük bir iş haline gelebilir. Cevap hayır ise, o zaman bu ürün milyonlarca kullanıcıya sahip olsa bile yatırım değerine sahip olmayacaktır. Bu iki tür tüketici kripto para, ve bunları birbirine karıştırmak bu kategorinin bir neslin sermayesini kaybetmesine neden oldu.
E-ticaret
Genel Bilgi: Kripto ödemeleri giderek e-ticaret tarafından benimseniyor, sadece zaman meselesi.
Verilere Göre: DeFiLlama'da hiçbir blok zinciri tabanlı e-ticaret protokolünün günlük protokol geliri 10.000 doları aşmamaktadır. Bu "az" anlamına gelmez, kelimenin tam anlamıyla sıfırdır.
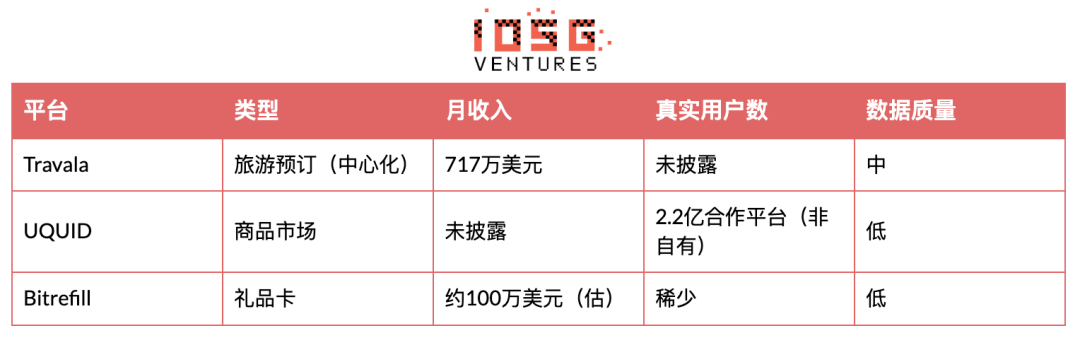
Bu bölüm, erken dönem rekabetçiler arasındaki rekabeti değil, rekabetçilerin yokluğunu ele almaktadır. DeFiLlama'nın denetlenmesi, TokenTerminal'ın izlediği tüm protokoller ve tüm şirketlerin açıkladığı bilgileri inceledikten sonra, önemli bir oyuncu bulamadık: Travala, merkezi bir seyahat rezervasyon platformu, 2026 yılı Şubat ayı gelirleri 7.17 milyon dolar olarak (orta güvenilirlik - kendileri tarafından bildirilen rakamlar, bağımsız doğrulama olmaksızın). Travala bir protokol değil, kripto para birimlerini kabul eden bir seyahat acentesidir.
UQUID'in iddia ettiği 220 milyon kullanıcı ve aylık 50 milyon ziyaretçisi vardır (220 milyon rakamı aslında ortak platformların - Binance vb. - kullanıcılarını temsil etmektedir, UQUID'in kendi kullanıcıları değil). Başlık bilgileri yanıltıcı olabilir, ancak ürün kataloğu oldukça geniştir - 175 milyon fiziksel ürün, 546.000 dijital ürün - Tron'daki işlem hacminin 2025'in ilk yarısında %39'a kadar ikiye katlanmasıyla, işlemlerin %54'ü USDT-TRC20 ile fiyatlandırılmıştır. Ancak açık gelir verileri bulunmamakta, kullanıcı verileri de tartışmaya açıktır.
Hediye Kartı ve Kupon Hizmeti Sağlayıcısı Bitrefill'ın aylık geliri yaklaşık 1 milyon dolar (düşük güvenilirlik—Growjo tahmini, geçmişte doğru değil). Bu dışında dikkate değer başka hiçbir blokzincir tabanlı e-ticaret protokolü yok.
Gerçek olan, Tron USDT izinde çalışan bir gölge e-ticaret ekonomisinin varlığıdır—ancak bu, P2P tabanlı, tamamen resmi olmayan bir yapıdır. Coins.ph, yurtdışındaki Filipinli hizmetçilerin para transferlerini işler, fonlar perakende tüketimine giriş yapar. Nijerya'daki P2P ekosistem yılda 59 milyar dolarlık kripto işlem hacmini OTC tezgahları ve dolar cinsinden saklama hesapları aracılığıyla yönlendirir (Chainalysis verilerine göre), eksik bankacılık sistemine alternatif olarak hizmet verir. Arjantin'de SUBE otobüs biletleri Tron USDT ve nakit OTC kanalı aracılığıyla doldurulur. Vietnam'daki serbest meslek sahipleri TRC-20 USDT ile maaşlarını alır ve daha sonra yerel P2P ağı aracılığıyla bunları yerel para birimine çevirir.
Bu gerçek ekonomik faaliyettir—ancak bu e-ticaret altyapısı değildir. Hiçbir protokol bu faaliyetlerin herhangi bir kısmını gerçekten yakalayamamıştır. Kripto doğası gereği olan tüm e-ticaret yığını—ürün seçimi, ödeme, barındırma, yerine getirme izleme, anlaşmazlık çözümü, sadakat puanları—neredeyse tamamen boştur.
Bu taleplerin ne kadarı düzenleme sonrasında kalacak?
Bu alana kriptonun en büyük ürün açığı olarak atfenmeden önce, daha zorlu bir soruyu cevaplamak gerekmektedir: Mevcut talebin ne kadarı yapısal, ne kadarı düzenlemeye yönelik faydacılıktır? Dürüst bir değerlendirmeyle, çoğunluğunun düzenlemeye yönelik faydacılık olduğu söylenebilir.
Bugün Tron-USDT e-ticaret izindeki ana kullanım durumları üç kategoriye ayrılır: Sermaye kontrollerine tabi bölgelerdeki (Arjantin, Venezuela, Nijerya) kullanıcıların dolar ihtiyacı—bu kullanıcılar, geleneksel kanallar aracılığıyla yasal olarak dolar tutamazlar; KDV, satış vergisi, ithalat vergisi kaçınılması, özellikle dijital ürünler ve hediye kartlarında—vergi dairesinin alıcının kimliğini doğrulaması zordur; ve banka denetimini atlamanın sınırları aşan serbest meslek ve hizmet ödemeleri—çalışma, özellikle Vietnam, İran ve bazı Afrika bölgelerinde.
UQUID'in ürün kataloğu kesinlikle hediye kartlarına, mobil fatura ödemelerine ve dijital ürünlere eğilimlidir—bu kategorilerin varlığı, şeffaf olmayan kripto bakiyelerini harcanabilir fiat karşılığına dönüştürebilmelerinden kaynaklanır ve neredeyse hiç kimlik sürtünmesi yoktur.
Bu, yatırım argümanı için son derece önemlidir çünkü düzenleme faydacılığı taleplerinin uyumlaştırılmasına dayanmaktadır. Yerel KDV ve vergi kaçakçılığı talepleri, tüccar seviyesinde KYC zorunlu hale geldiğinde hemen sıfırlanır—bu kullanıcılar, daha iyi bir ödeme deneyimi için ödeme yapmazlar, "vergi numarası yok" kutusu için öderler ve vergi numarası talep edildiğinde, değer hemen kaybolur. Döviz denetimi kaçınılması talepleri biraz daha kalıcıdır çünkü altta yatan sorunlar (Arjantin'deki sermaye kontrolleri, Nijerya'nın naira kontrolleri, Venezuela'nın bolivarı) yapısal, uzun vadeli sorunlardır.
Ancak bu taleplere hizmet veren platformlar gerekli koridor içinde yasal bir şekilde faaliyet gösterememektedirler. Büyüyebilirler ancak kayıt olamazlar, fiyatlandırma finansmanı yapamazlar ve yerel finansal teknoloji çıkaranlarla iş birliği yapamazlar — ki bu iş birlikleri onların kritik bir şekilde savunma yığınağına sahip olmalarını sağlar.
Uyum içinde hayatta kalma fırsatı dar ama gerçektir.
Geleneksel yollardan yavaş veya pahalı olan sınır ötesi tüccar hesapları — Latin Amerika'dan Asya'ya, Afrika'dan herhangi bir yere, serbest meslek sahiplerinin ödemeleri — herhangi bir düzenleyici çerçeve altında işleyebilir, çünkü altta yatan değer önerisi "Stablecoin, SWIFT'ten yapısal olarak daha ucuz bir koridor" olduğundan, "Stablecoin kuralları atlatmanıza yardımcı olur" değildir.
Sınır ötesi KOBİ'ler arasındaki B2B hesaplaşmaları da buna dahildir. Sınır ötesi dijital hizmetlerin tüccar hesaplaşmaları da aynı şekildedir.
Bu bağlamda, "5 trilyon dolarlık küresel e-ticaret" ifadesi bu fırsat için yanlış bir çerçevedir. Gerçek yatırım yapılabilir alan, 2000 milyar ile 4000 milyar dolar arasındaki sınır ötesi B2B ve serbest meslek sahipleri ödeme pazarına daha yakındır — değer önerisi, gri alandan yasal pazara geçişi yapabilmektedir. Batıdaki tüketicilere yönelik yerel kripto hesabı — çoğu zaman "kripto ödeme" denilen şey — bu fırsat değildir ve hiç olmamıştır.
Bu kategoriyi kazanacak bir protokol, daha çok "Stablecoin versiyonu Wise"e benziyecektir, "Shopify versiyonu kripto" değil. Yatırımcılar için temel soru, bir ekip belirli bir pazarın hayatta kalması için mi yoksa yakında kaybolacak bir pazar için mi hazırlık yaptığıdır.
Spekülasyon: Sonsuz Swap Savaşı Çoktan Sonlandı
Genel Kabul: Merkezi olmayan sonsuz swap rekabetçi bir piyasadır, dYdX, GMX gibi protokoller Hyperliquid ile paylaşım için yarışır.
Veriler gösteriyor: Hyperliquid zaten kazandı. GMX ve dYdX rakip değil, aksine son dönemine girmiş protokollerdir.
Hyperliquid şu anda tüm zincir üstü sonsuz swap yerleşmemiş sözleşmelerin %70'ten fazlasını kontrol ediyor, aylık isimli hacmi 1050 milyar dolar, sadece Mart ayında elde edilen komisyon ücreti 58.8 milyon doları geçmiştir — yıllık 6.4 milyar doları aşar (yüksek güvenilirlik — TokenTerminal, DeFiLlama, Dune). Son bildirim döneminde, komisyon ücreti %56 artmıştır. HYPEN'in şu ana kadar 800 milyon doların üzerinde gerçekleştirilmesini sağlamış ve değer yakalamanın boş bir iddia olmadığı seyrek tokenlerden biridir.
Klasik oyuncuyla karşılaştırma. GMX günlük geliri 5000 ABD Doları, günlük etkinlik yaklaşık 500. dYdX günlük geliri 10.000 ila 13.000 ABD Doları, günlük etkinlik 1300, işlem ücreti yıllık %84 azaldı. Bu zorlu bir rakip değil - bu matematiksel olarak bitmiş bir protokol, stratejik olarak değil.
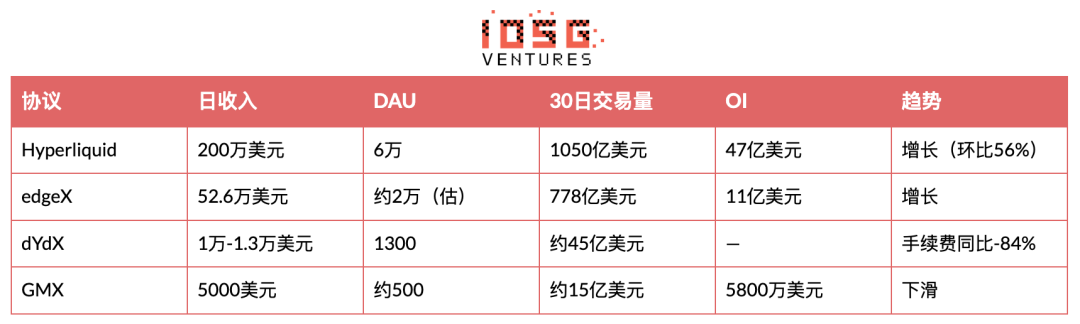
edgeX'in verileri dikkate değerdir: 30 günlük işlem ücreti doğrulandıktan sonra 14.7 milyon ABD Doları, işlem ücreti tutma oranı %73, StarkEx ZK-rollup üzerinde çalışıyor. Daha önceki veri setimizde bir toplama hatası vardı, başlangıçta 2.5 milyon ABD Doları olarak gösterildi - düzeltildikten sonra, edgeX gelire göre sıralandığında listede ikinci sırada yer aldı (yüksek güvenilirlik - TokenTerminal tarafından günlük doğrulama). EdgeX büyümeyi sürdürebilecek mi yoksa GMX/dYdX'in eski yolunu mu takip edecek, bu kategoride henüz yanıtlanmayan tek soru bu.
Hyperliquid'in incelenmeye değer olmasının nedeni, zaferinin daha iyi bir ticaret kullanıcı deneyimine dayanmamasıdır - GMX veya dYdX ile işlem yürütme düzeyinde farklılığı gerçektir, ancak sadece marjinaldir. Kazanma sebebi likidite derinliğinde, listelenme hızında ve markada yatmaktadır.
Bir kez sonsuz likidite bir borsaya odaklandığında, ağ etkisi neredeyse sarsılmaz hale gelir: Tüccarlar en dar yayılma olan yere gider, en dar yayılma olan yer en yüksek işlem hacmi olan yerdir ve işlem hacmi tekrar tüccarın bulunduğu yere geri döner. Sonsuz DEX kategorisi, kazananın her şeyi yeme aşamasını geçmiştir, bu kategoride Hyperliquid'e karşı sermaye oluşturmak, paranın yakıldığı anlamına gelir.
Tahmin Piyasası: Bu bir kategori seçimi hikayesi, merkezi olmayanlık hikayesi değil
İncelenmeye değer başka bir spekülatif kategori tahmin piyasasıdır, ana akım anlatı Polymarket'ın on-chain tahmin piyasasını doğruladığıdır. Veri farklı bir hikaye anlatıyor - ve bu hikayenin alınacak dersi merkezi olmayanlıkla ilgili değil.
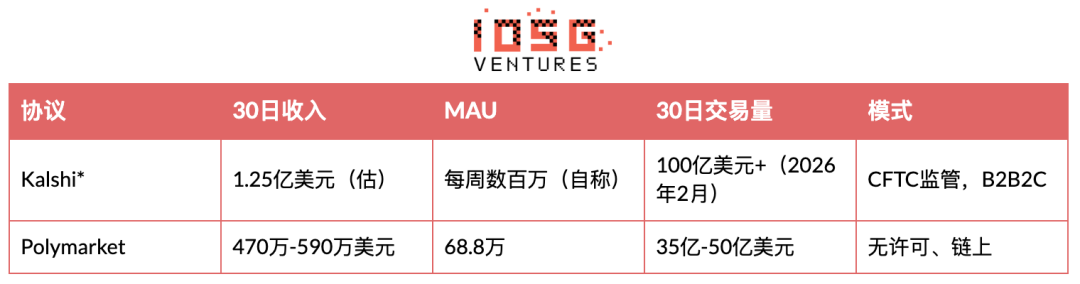
· Kalshi çevrimdışı/CEX benzeri. Karşılaştırma zaten olanı anlamaktır.
Bloomberg raporuna göre (yüksek güvenilirlik), 2026 Mart ayına kadar Kalshi'nin yıllık geliri 15 milyar ABD Doları'na, değeri 220 milyar ABD Doları'na ulaştı. Sadece 2026 Şubat ayında 100 milyar ABD Doları üzerinde işlem hacmini işledi, altı ayda işlem hacmi 12 kat arttı. Spor bahisleri gelirinin %89'unu oluşturdu. On-chain alternatif Polymarket'ın aylık geliri 4.7 ila 5.9 milyon ABD Doları arasında, MAU 68,800.
Kalshi'nin aylık geliri yaklaşık olarak Polymarket'ın 25 katıdır.Tembel açıklama, Polymarket'ın UX sorunlarına sahip olduğudur. Birçok ürün ölçüsünden bakıldığında, Polymarket daha iyi inşa edilmiştir - sipariş defteri daha temiz, uzlaşma daha hızlı, ve hatta Kalshi'den daha olgun bir tüccar deneyimi.
UX bu farkı telafi edemez. Polymarket'ın "henüz ücret almamış olması" savunması aslında karşılaştırmayı daha da kötüleştiriyor, daha iyi hale getiriyor: Eğer Polymarket, herhangi bir ücret almadan 25'e 1 kaybediyorsa, o zaman temel gelir potansiyeli farkı sadece yüzeydeki rakamlardan daha da büyük olacaktır.
Gerçek açıklama, kategori seçimi, dağıtım kanalları ve yasal yargı konumu - bu üç şey merkezsizlikle hiçbir ilgisi yok.
Kalshi sporu seçti. Spor, yüksek frekanslı, kitlelere hitap eden, yapısal olarak sık sık olan bir kategoridir: Haftalık, günlük ve yıllık olarak bahis fırsatları bulunur, kurallar genel olarak anlaşılır, izleyici her yeni sezonla kendini yeniler. Polymarket kendisini siyaset ve etkinlik pazarlarında konumlandırdı - bunlar dağınık, seçim döngüsüne bağlı, yapısal olarak düşük frekansta olan kategorilerdir. 2024 seçimlerinde Polymarket'e gelen kullanıcılar için, 2026 Mart'ında geri gelmek için bir neden yok.
NFL'ye gelmek için Kalshi kullanıcıları, her Pazar günü geri gelmek için bir neden bulur.Düzenli katılım likidite için faiz getirisi, likidite faiz getirisi için makas, makas faiz getirisi için daha fazla kullanıcı demektir. Polymarket, döngünün yanlış ucunda duruyor.
İkinci faktör distribüsyondur. Kalshi, bir B2B2C modeli oluşturdu, sipariş defterini aracı kurum platformlarına, finansal teknoloji uygulamalarına ve iş ortaklarına entegre etti, doğrudan müşteriye yönelik müşteri çekimine dayanmadı. Polymarket sadece DTC yapar, her aktif tüccarın tam pazarlama maliyetini üstlenmesi gerekir.
En önemlisi, Kalshi, ABD'de CFTC düzenlemesi altında yasal olarak faaliyet gösterirken, Polymarket - 2022'de aynı kuruluşla uzlaşmadan sonra - ABD kullanıcılarına tamamen coğrafi olarak kapalıdır. En büyük İngilizce tahmin piyasası kitlesi, yapısal olarak blok zinciri ürünleriyle erişilemez durumdadır. Kalshi sadece uygulamada değil; Polymarket'ın yasal olarak girişine izin verilmeyen bir pazarda bulunuyor.
Tahmin piyasası projelerinin değerlendirilmesi için çıkarımlar çok özeldir. Doğru denetim sorusu şudur:
(1)Seçilen kategorideki düzenli katılım sıklığı nedir;
(2)Projede B2B2C dağıtım yolu var mı, yoksa doğrudan müşteri kazanmaya mı dayanıyor;
(3)En büyük erişilebilir pazardaki düzenleme tutumu nedir.
Merkezi Olmayanlık Derecesi Sonuç Üzerinde Temel Bir Etkiye Sahip Değil. Polymarket 25'e 1 kaybetti çünkü kategori seçimini yanlış yaptı, dağıtım modelini yanlış seçti ve yargı yetkisini yanlış değerlendirdi—önem sırasına göre genel olarak böyle bir sonuca varabiliriz.
Bu Bölümün Çıkarımı
Spekülasyon Sektörü için iki anahtar nokta bulunmaktadır:
(1)Kazananın zaten ortaya çıktığı bir kategori, gerçekten kazanan olarak ortaya çıkmıştır ve sermayenin oraya yeniden yatırım yapmaması gerekir;
(2)Kazananın belirlendiği mekanizma merkezi olmayış, UX ya da jeton ekonomi modeli değil—her zaman likidite konsantrasyonuna dayanırken, tahmin pazarları kategori seçimine ve dağıtıma dayanır.
Her iki sonuç da DeFi "mullet" önermesine işaret etmektedir: En dayanıklı tüketici noktası konumu, kripto-natif bir arka ucu dışa doğru uyumlu bir ön uçla sarmalamaktır. Ether.fi Cash şu anda en temiz örnektir. CrediFi ve bir sonraki nesil ödeme yanı ürünleri de aynı modele girer.
Stablecoin Altyapısı: Tron, En Önemli Tüketici Düzeyi Halka Açık Zincirdir, Ancak Hakkında Hiçbir Şey Konuşulmamaktadır
Genel Algı: Ethereum L2 ve Solana, başlıca tüketici düzeyi halka açık zincirlerdir; Tron ise ucuz transferler için kullanılan öncü bir ağdır.
Veriler Gösteriyor: Tron'daki aylık stabilcoin işlem hacmi 600 milyar doların üzerindedir—Visa ile karşılaştırılabilir—1430 milyon MAU'ya, 72.8 milyon USDT sahibine ve 0.2–0.3 katmanlı stabilcoin hız oranına sahiptir—bu, faaliyetinin spekülasyon değil ödeme olduğunu kanıtlar. Belirsiz bir protokol ekonomisine sahip, batılı medya tamamen bu konuyu göz ardı etmektedir.
Veriler şaşırtıcıdır. Tron'daki USDT-TRC20 arzı 86.4 milyar doları aşmaktadır. Aylık transfer hacmi 600 milyar ile 1.35 trilyon dolar arasındadır (alt sınır yüksek güvenilirlik—TronScan, TokenTerminal; üst sınır içinde döngüsel işlem hacmi bulunan transferler). 29 Mart 2026'da günlük tekil transfer hacmi 449 milyar dolara ulaşmıştır. Ağ, günde 2 milyondan fazla işlemi işlerken, 138 milyon MAU'yu kapsamaktadır; tahminen işlemlerin %80'den fazlası 1000 dolardan düşük, bunların %60–70'i ise 100 dolardan düşüktür. Bu, perakende ödeme ağıdır ve devasa balina hakimliği olan bir hesaplama katmanı değildir.
Hız endeksi önemli bir analiz sinyalidir. Tron'un USDT hızı 0.2–0.3 katındadır, bu da Tron'da ortalama olarak her bir USDT dolarının yaklaşık 3 ila 5 ayda bir dönmesi demektir. Spekülatif genel ağlarla karşılaştırıldığında, hız 10 katına kadar çıkabilir - DeFi protokolleri, kaldıraç pozisyonları ve Launchpad arasında hızlı döngü. Tron'un istikrarlı, yavaş hızı ödeme izleğinin bir özelliğidir: Para girer, bir kez gerçek dünya işlemi için kullanılır, daha sonra cüzdanlarda bir sonraki fatura veya havaleyi bekler. Tron'da ilk on USDT sahibi sadece arzın %8.7'sine hakim - gösterge niteliğinde dağılımın geniş olduğunu ve merkezi olmadığını gösterir.
Sonra gölge ekonomi geliyor. TronScan incelememiz, işaretlenmemiş, önemli gelirler üreten ancak hiçbir İngilizce belgeye sahip olmayan protokollerin birkaçını tanımladı:
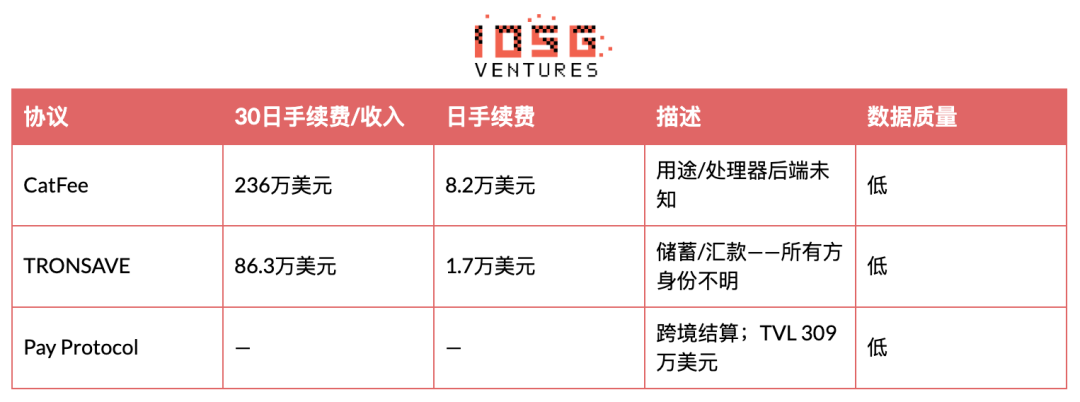
CatFee günlük işlem ücreti 82.000 ABD Doları. Batılı kripto medyası bunun ne olduğunu bilmiyor. TRONSAVE aylık gelir 863.000 ABD Doları, tüm tarafların kimliği belirsiz. Bu protokoller, Vietnam P2P ağı, Nijerya OTC tezgahı, Filipinler havale koridoru ve Latin Amerika nakit kanalı dahil etki alanı dışı gölge ekonomide çalışıyor. Günlük olarak bu işaretlenmemiş uzlaşma yerlerinden on milyarlarca doların aktığı tahmin ediliyor - dinamik adresler, teminatlı uzlaşma ve serbest meslek ödemeleri altyapısı, aslında geleneksel finans tarafından dışlanan insanlara banka sistemi rolü üstleniyor.
Celo, bu kategoride en hızlı büyüyen genel ağdır ve tamamen MiniPay ve Tether entegrasyonu tarafından desteklenmektedir. Bağımsız kullanıcı sayısı %506 arttı, toplam cüzdan sayısı 12.6 milyon, 2025 Aralık ayında işlem hacmi ise 153 milyon ABD Doları (yüksek güvenilirlik). Ancak, büyüklüğü hala sadece Tron'un küçük bir kısmıdır.
Ethereum hala kurumsal yerleşim izleğidir - yüksek ücretler perakende kullanımını kısıtlar. Solana'nın stabilcoin etkinliği işlemler ve Launchpad trafiği tarafından yönlendirilir (pump.fun, Jupiter, Meteora), ödeme değildir. BNB Chain ayda 600 milyar dolarlık stabilcoin işlem hacmine ev sahipliği yapar, öncelikle CEX yerleşimidir. TON değişkendir - Telegram'ın cüzdan entegrasyonu büyük bir kayıt sayısını getirir, ancak katılım derinliği hala belirsizdir.
Entegrasyon: Regülasyon Fırsatçılığı Döngüsü ve DeFi Mullet
Her bir başarılı tüketiciye yönelik kripto varlığının bu saygınlık kurma eğrisini geçmesi gerekiyordu. Düzenleyici fırsatçılıkla başlayarak; gri alanda sermaye ve kullanıcı biriktirme; bir uyum zorlaması olayına dayanma veya dayanamama; bu süreçten geçip yasal finansal altyapı haline gelme.Bugün gerçek gelir üreten protokoller ve şirketler, bu yaşam döngüsünün farklı aşamalarında bulunmakta, bulundukları konum ise yatırımın risk ve getiri eğrisini belirlemektedir.
Aşama 1——Gri Alanda Başlangıç. Bir protokol veya hizmet, genellikle bir düzenleyici kısıtlama nedeniyle çözülemeyen veya çözmeyen geleneksel finansal sorunu ele alarak ortaya çıkar. Kullanıcı tabanı küçük, teknik düzey yüksek, yasal belirsizliği tolere edebilir. Karlılık oranı çok yüksektir, çünkü düzenleyici risk kesintiye fiyatlandırılmıştır. Kuyruk riski sınırsızdır. Bugünün örnekleri: İşaretlenmemiş gölge takasının yapıldığı Tron (CatFee, TRONSAVE), Nijerya P2P USDT platformu ve erken dönem pump.fun, NFT ve hatta Hyperliquid'in erken dönemi.
Aşama 2——Kullanıcı ve Sermaye Biriktirme. PMF şüphesiz hale gelir. İşlem hacmi artar, kullanıcılar çekirdek teknoloji çevresinden gelmeye başlar. Batı medyası dikkat çekmeye başlar, ancak düzenleyici henüz harekete geçmemiştir.Tron'un USDT ekonomisi bugün bu aşamada—143 milyon MAU, aylık işlem hacmi 6 trilyon doların üzerinde. 2024'te pump.fun, 2024'teki seçim dönemi Polymarket ve mevcut durumdaki Hyperliquid de bu aşamada bulunmaktadır.
Aşama 3——Uyum Süreci. Bir uyum baskılayıcı olayı—dava, yasal işlem, uzlaşma veya proaktif düzenleyici iletişim—projeyi yasallaşma, parçalanma veya yok olma yönünde zorlar.Bu, varyansın en yüksek olduğu ve yatırım açısından en analiz değerine sahip aşamadır. 2022'de Polymarket'ın CFTC ile uzlaşması, pump.fun'ın 500 milyon dolarlık dava süreci ve gelecekte offshore sonsuz vadeli işlem platformlarına karşı yapılacak yaptırımlar burada yer almaktadır. Çoğu proje bu aşamayı tamamlamada başarısız olmaktadır.
Aşama 4——Yasal Ekonomi. Bu aşamada kalan kısım sürekli, denetlenebilir ve finanse edilebilir hale gelir. Getiri sıkışır, çünkü iş artık Ay projesi değerlemesi değil finansal teknoloji değerlemesi üzerinden yapılmaktadır. Kalshi (CFTC düzenlemesi, 220 milyar dolar değerleme), Exodus (NYSE Amerika borsası, SEC kaydı), Circle (S-1 açıklaması) ve RedotPay (finansal teknoloji karşılaştırılabilir çarpanlarla finansman) hepsi burada yer almaktadır.
Eğri bu şekilde açıldıktan sonra, yatırım zamanlaması sorunu somut hale geldi. Aşama 1'in yükseliş potansiyeli en yüksek olsa da kurumsal sermaye için temelde bir bahis konusu değil — temel işle ilgili bir düzenlemeli karar her şeyi sıfırlayabilir, sigorta gerçekte yapılamaz hale gelir. Aşama 4 artık tamamen fiyatlanmış durumda; katlamalar finansal teknolojiye özgüdür, asimetri artık yok olmuştur. Aşama 2 her zaman bu sektördeki VC geri dönüşünün en iyisi olmuştur, ancak önemli olan Aşama 3'ü geçebilecek güvenilir bir yolun olmasıdır. Aşama 2'deki denetim sorunu artık "ürünün işe yarayıp yaramadığı" değil — Aşama 2 açıkça işe yaradı. Sorun iş modelinin uyumluluk içinde hayatta kalıp kalamayacağıdır.
Tron'un gölge protokolleri bu teste dayanamaz çünkü var olma nedenleri kendilerini kaçınmaktır. Bir zamanlar Vietnam Tron USDT likiditesi için KYC'yi uygularsa, CatFee'nin günlük işlem ücreti anında 8.2 milyon ABD doları kaybolur — kullanıcılar ödedikleri şey pratiklik değil, "kimlik olmaması"dır. İçeride uyumlu bir iş modeli yok. Bu, "PMF'ye sahip protokol" ile "sadece düzenlemelerden faydalanan protokol" arasındaki temel farktır. İkisi de gelir sağlayabilir, ancak yalnızca birine yatırım yapılabilir.
DeFi mullet tezi doğrudan bu çerçeveden türetilmiştir. Ether.fi Cash gibi ürünler ve bir sonraki nesil Latin Amerika fintech'in kazanma nedeni, şifreleme doğal arka uçlarının dışına uyumluluk ön uçları eklemiş olmalarıdır. Kullanıcılar zinciri görmüyor ve umursamıyor. Düzenleme, bir standart finansal teknolojiyi görür. Protokol, "en ucuz ray üzerinde" ekonomiyi yakalar. Bu projeler şu anda bir jeton piyasaya sürmedi — bu bile başlı başına bir sinyaldir: Değer yakalama, jeton katmanı değil, pay sahipliği katmanında gerçekleşir ve bu döngüde kazanan kurumsal yatırımcılar, jeton parçası değil, pay parçası tutanlardır.
Bu raporda sürekli olarak ortaya çıkan üç yapısal fırsat, yine bu kapsamlı yaklaşımdan türetilmiştir:
Yükselen pazarların likidite altyapısı (kullanıcılar zaten mevcut, gelir henüz yerine ulaşmadı); sınır ötesi B2B ve serbest meslek ödemeleri için e-ticaret yolcusu (e-ticaret boşluğunun hayatta kalabilecek kısmı); ve henüz kapsanmamış, aşama 2'de bulunan Tron ekosistemi yan protokoller. Üçü de DeFi mullet modeli ile en iyi şekilde ele alınabilir; Üçü de kategori seçimini ödüllendirir, merkezi olmayanlık safiyeti yerine; Üçü de bugün değerinin altında çünkü Batı sermayesi hala yanlış gösterge tablosuna bakıyor.
Veri Kalitesi Ek
This report contains data that is accompanied by one of the following three confidence ratings:
· High—from multiple independent sources, verifiable on-chain, or regulatory filings (e.g., Exodus SEC 8-K, TokenTerminal Daily Verification, Tether/Bitfinex Joint Disclosure)
· Medium—from a single trusted source, company-reported with partial independent corroboration (e.g., Travala self-reported revenue, Coins.ph Latka estimate)
· Low—from press releases, unverified statements, or Growjo-level estimates (e.g., Telegram 150 million registrations, UQUID 220 million users, Bitget 90 million users)
Original Article Link
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler