Petrol fiyatları 100 doların üzerine çıktığında, getiri oranları düşer. ABD Hazine bonoları artık piyasaya neyin olacağını söyledi

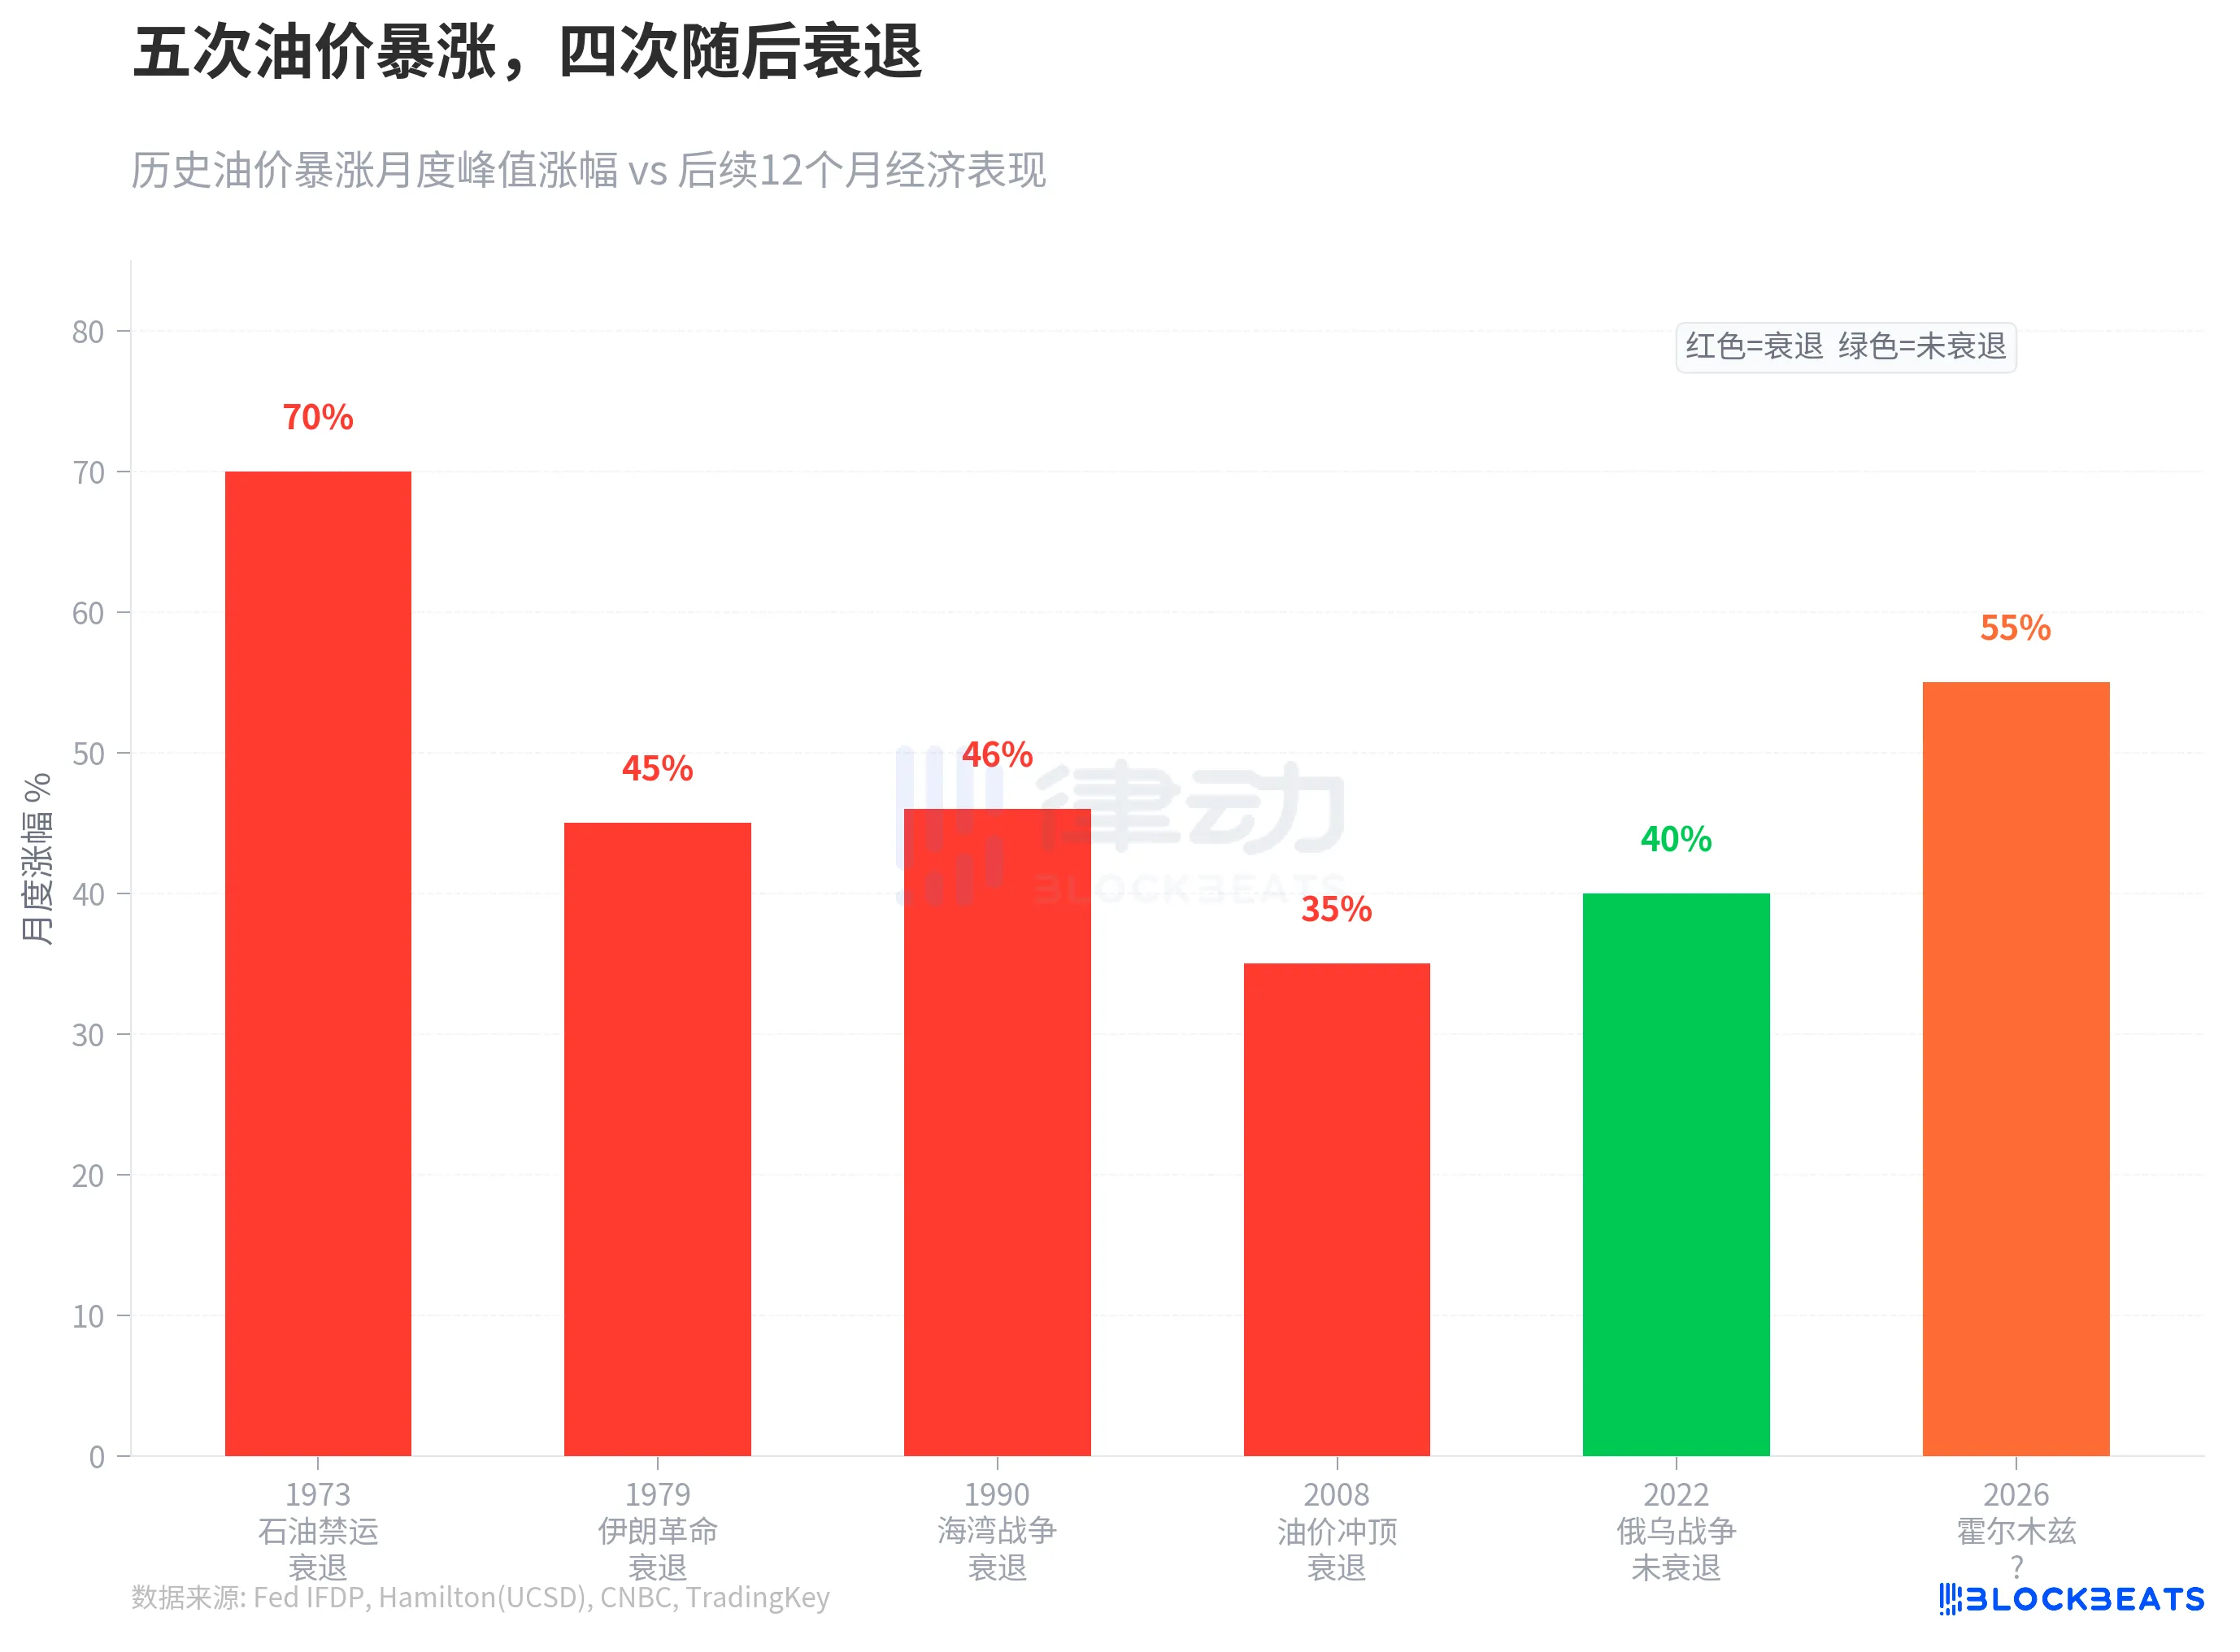
Haziran Boğazı'nın 2 Mart'tan bu yana kapanması nedeniyle küresel olarak yaklaşık 17.8 milyon varil/gün petrol akışı kesildi. Mart ayında Brent %60'a yakın artarken, WTI yaklaşık %53 yükseldi. Bu, Brent sözleşmesinin 1988'de doğmasıyla en dik aylık artışı olup, 1990'daki Körfez Savaşı'ndaki %46'lık rekoru kırmıştır.
Mantığa göre, petrol fiyatlarındaki ani artış enflasyon beklentilerini yükseltmeli, tahvil getirileri de buna göre artmalıdır. Son yirmi yılda, genellikle petrol fiyatları ile 10 yıllık ABD Hazine bonosu getirileri arasında pozitif bir ilişki bulunmaktadır. Ancak bu sefer, ters yönde hareket ettiler.
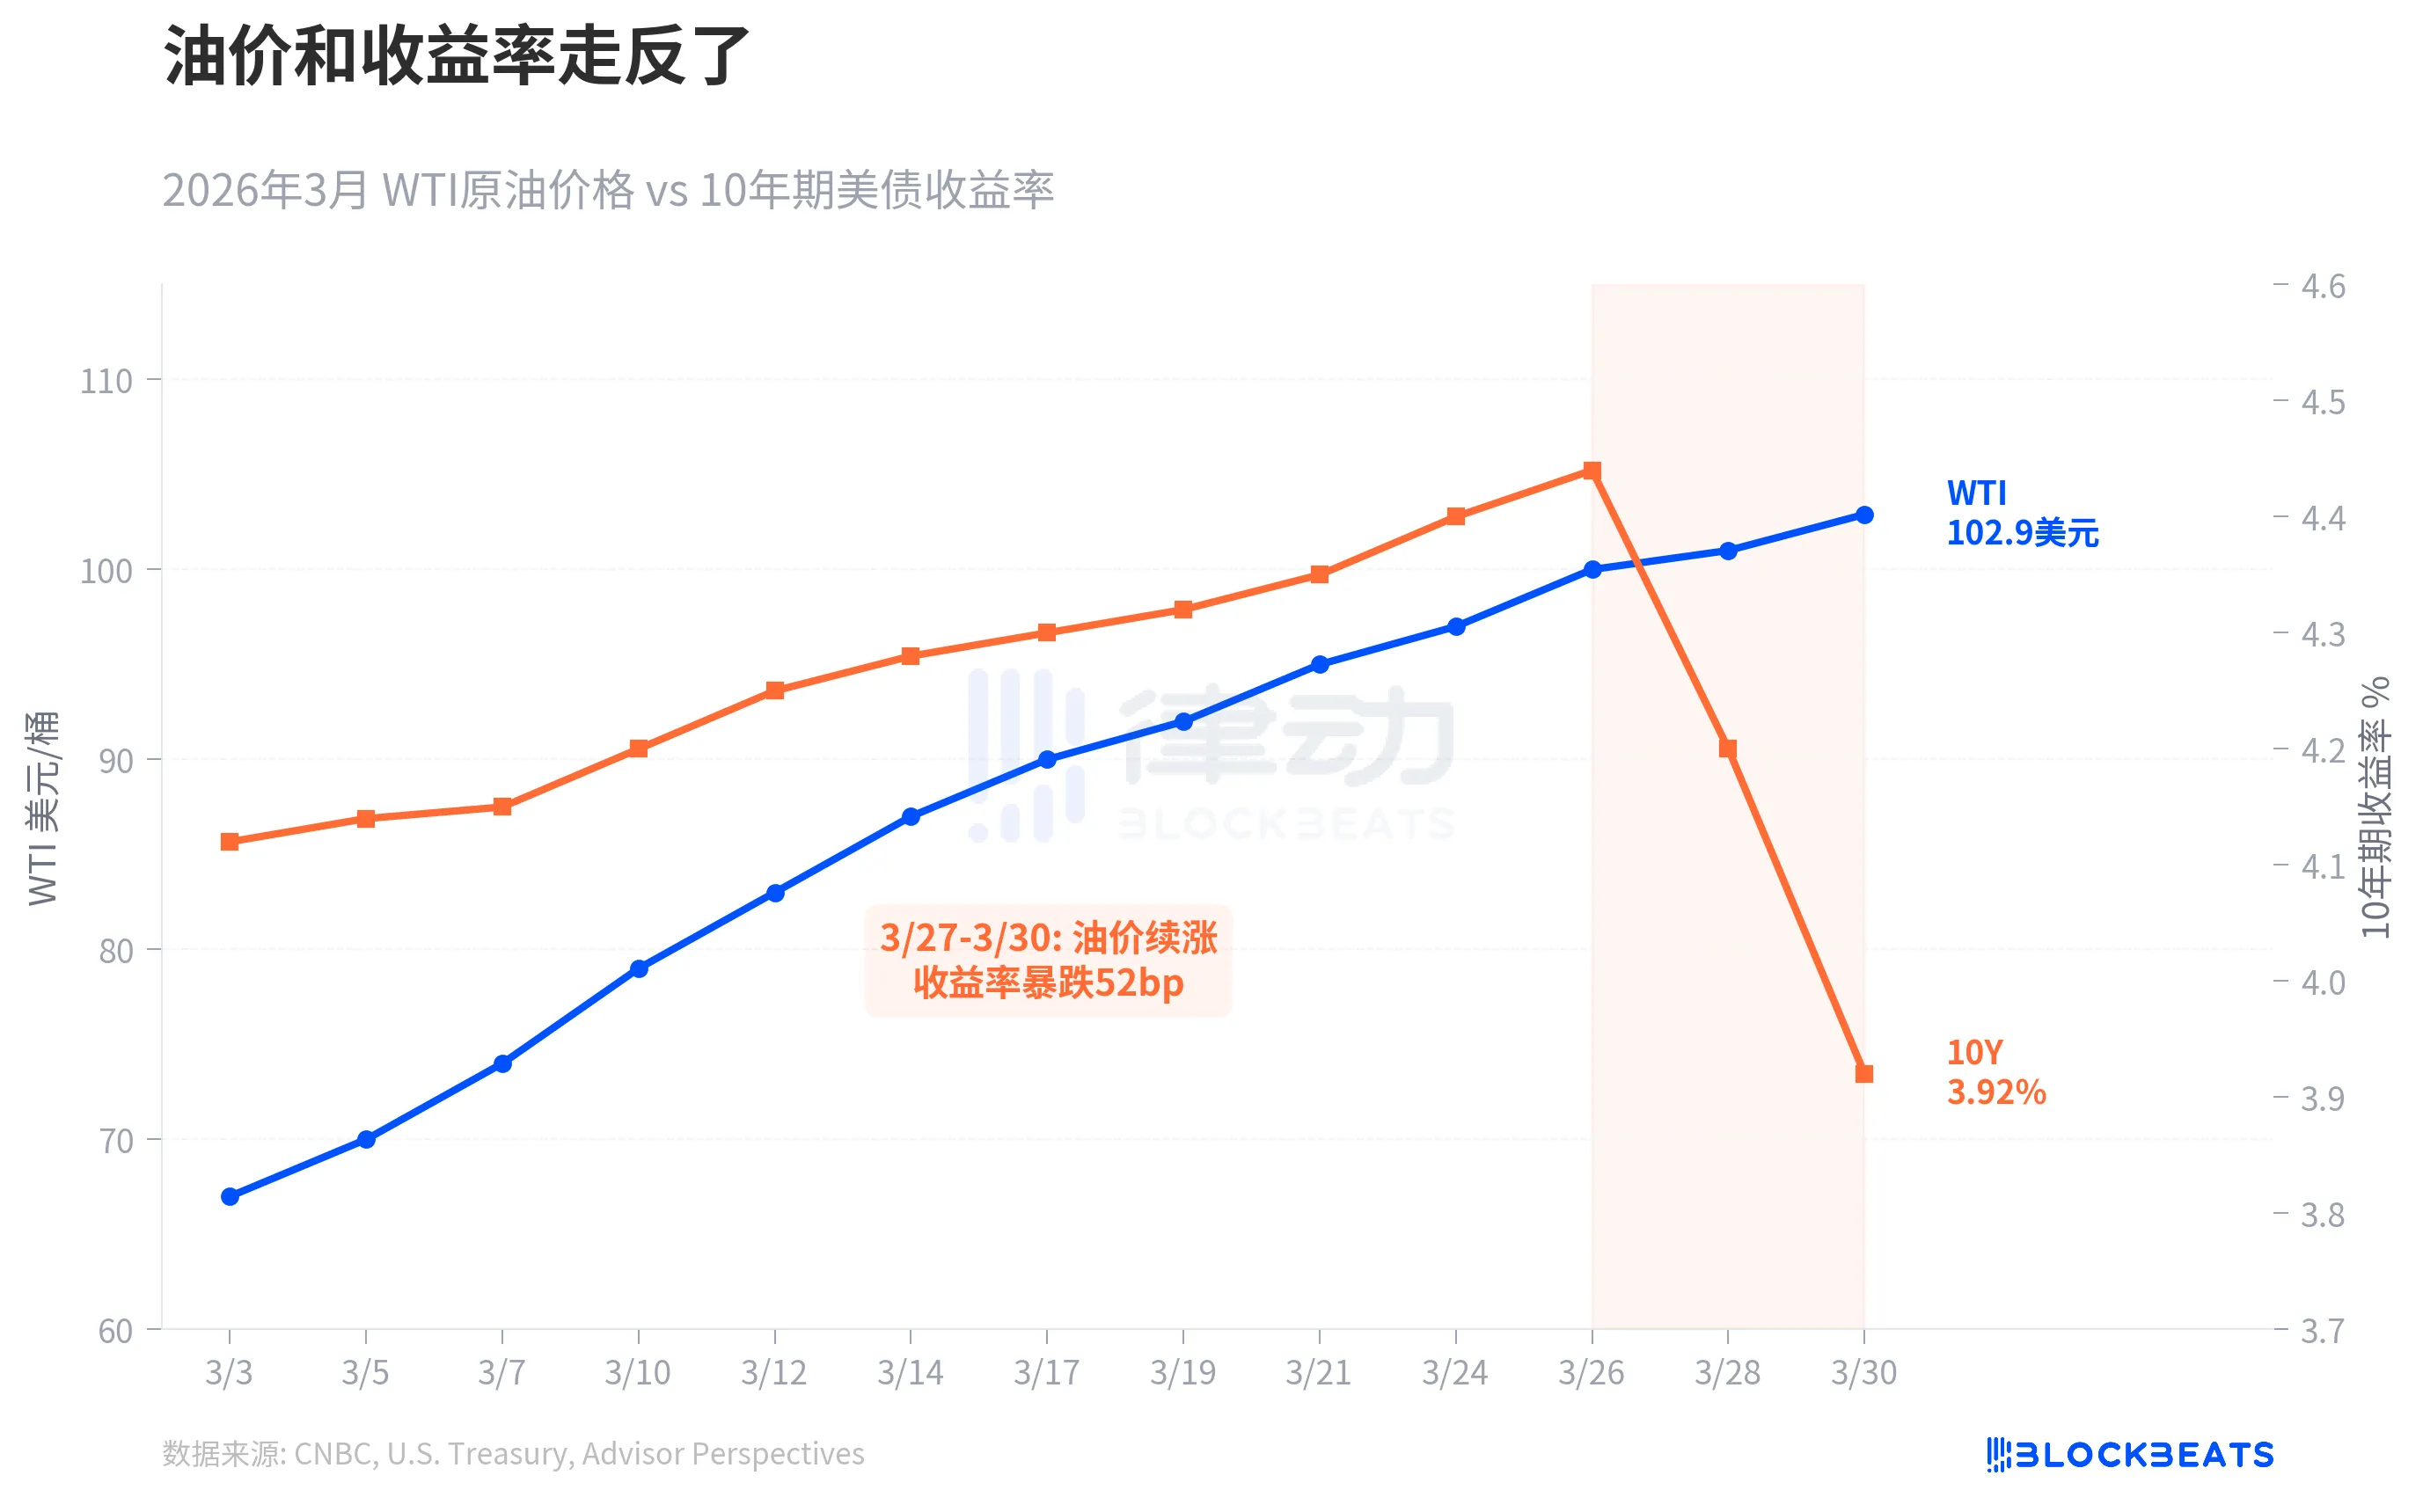
Mart'ın ilk üç haftasında, her ikisi de aynı yönde yükseldi. WTI, 67 dolardan 100 dolara çıktı, 10 yıllık getiri %4.15'ten %4.44'e yükseldi. Dönüm noktası 27-30 Mart arasında gerçekleşti: Petrol fiyatları devam ettiği halde getiriler, %4.44'ten ani bir düşüşle %3.92'ye geriledi, üç işlem gününde 52 baz puan düşerek, psikolojik bir seviye olan %4'ün altına indi.
Bu tipik bir "güvenli liman akını"dır, tahvil piyasası bir değerlendirme yapıyor: Büyüme riski enflasyon riskini aştı. Ekonomi araştırma kuruluşu Oxford Economics'in ifadesiyle "Ekonomik büyüme riskleri artık enflasyon risklerini aştı". Başka bir deyişle, piyasa artık enflasyondan değil, ekonomik durgunluktan daha fazla endişelenmektedir.
Bu tür ayrışmalar nadir görülse de, her seferinde ardından iyi bir hikaye gelmemiştir.
Geçmiş yarım yüzyılda beş kez petrol fiyatının kısa sürede %35'ten fazla arttığı örnekler vardır. 1973'te petrol ambargosundan sonra ABD GSYİH'si %4.7 düştü. 1979'da İran Devrimi'nden sonra küresel GSYİH, trend büyümesinden 3 puan sapmıştır. 1990'da Körfez Savaşı'nda ABD kısa süreli bir resesyona girdi. 2008'de petrol fiyatları 147 dolara ulaştı, o dönemdeki resesyonun ana nedeni finansal kriz olsa da, petrol fiyatlarındaki şok ekonomik gerilemeyi hızlandırdı. Tek istisna, Ukrayna-Rusya savaşı tarafından tetiklenen 2022 yılındaki petrol fiyatı artışı oldu, resesyona neden olmadı, ancak sonuç olarak 40 yıldır görülen en yüksek enflasyonu getirdi.
2026 yılı Mart ayındaki artış, yukarıdaki tüm örneklerden daha fazladır. Federal Rezerv ekonomisti James Hamilton'ın araştırmasına göre, petrol fiyatı şoku ile resesyon arasında mekanik bir bağlantı bulunmamakla birlikte, "net petrol fiyatındaki artış ne kadar büyükse, tüketim ve yatırım üzerindeki baskı o kadar belirgin olur". Goldman Sachs ABD'de resesyon olasılığını %30'a yükseltti, EY-Parthenon danışmanlık firmasının verdiği rakam ise %40'tır.
Piyasanın tepki hızı da olağanüstü hızlıdır.
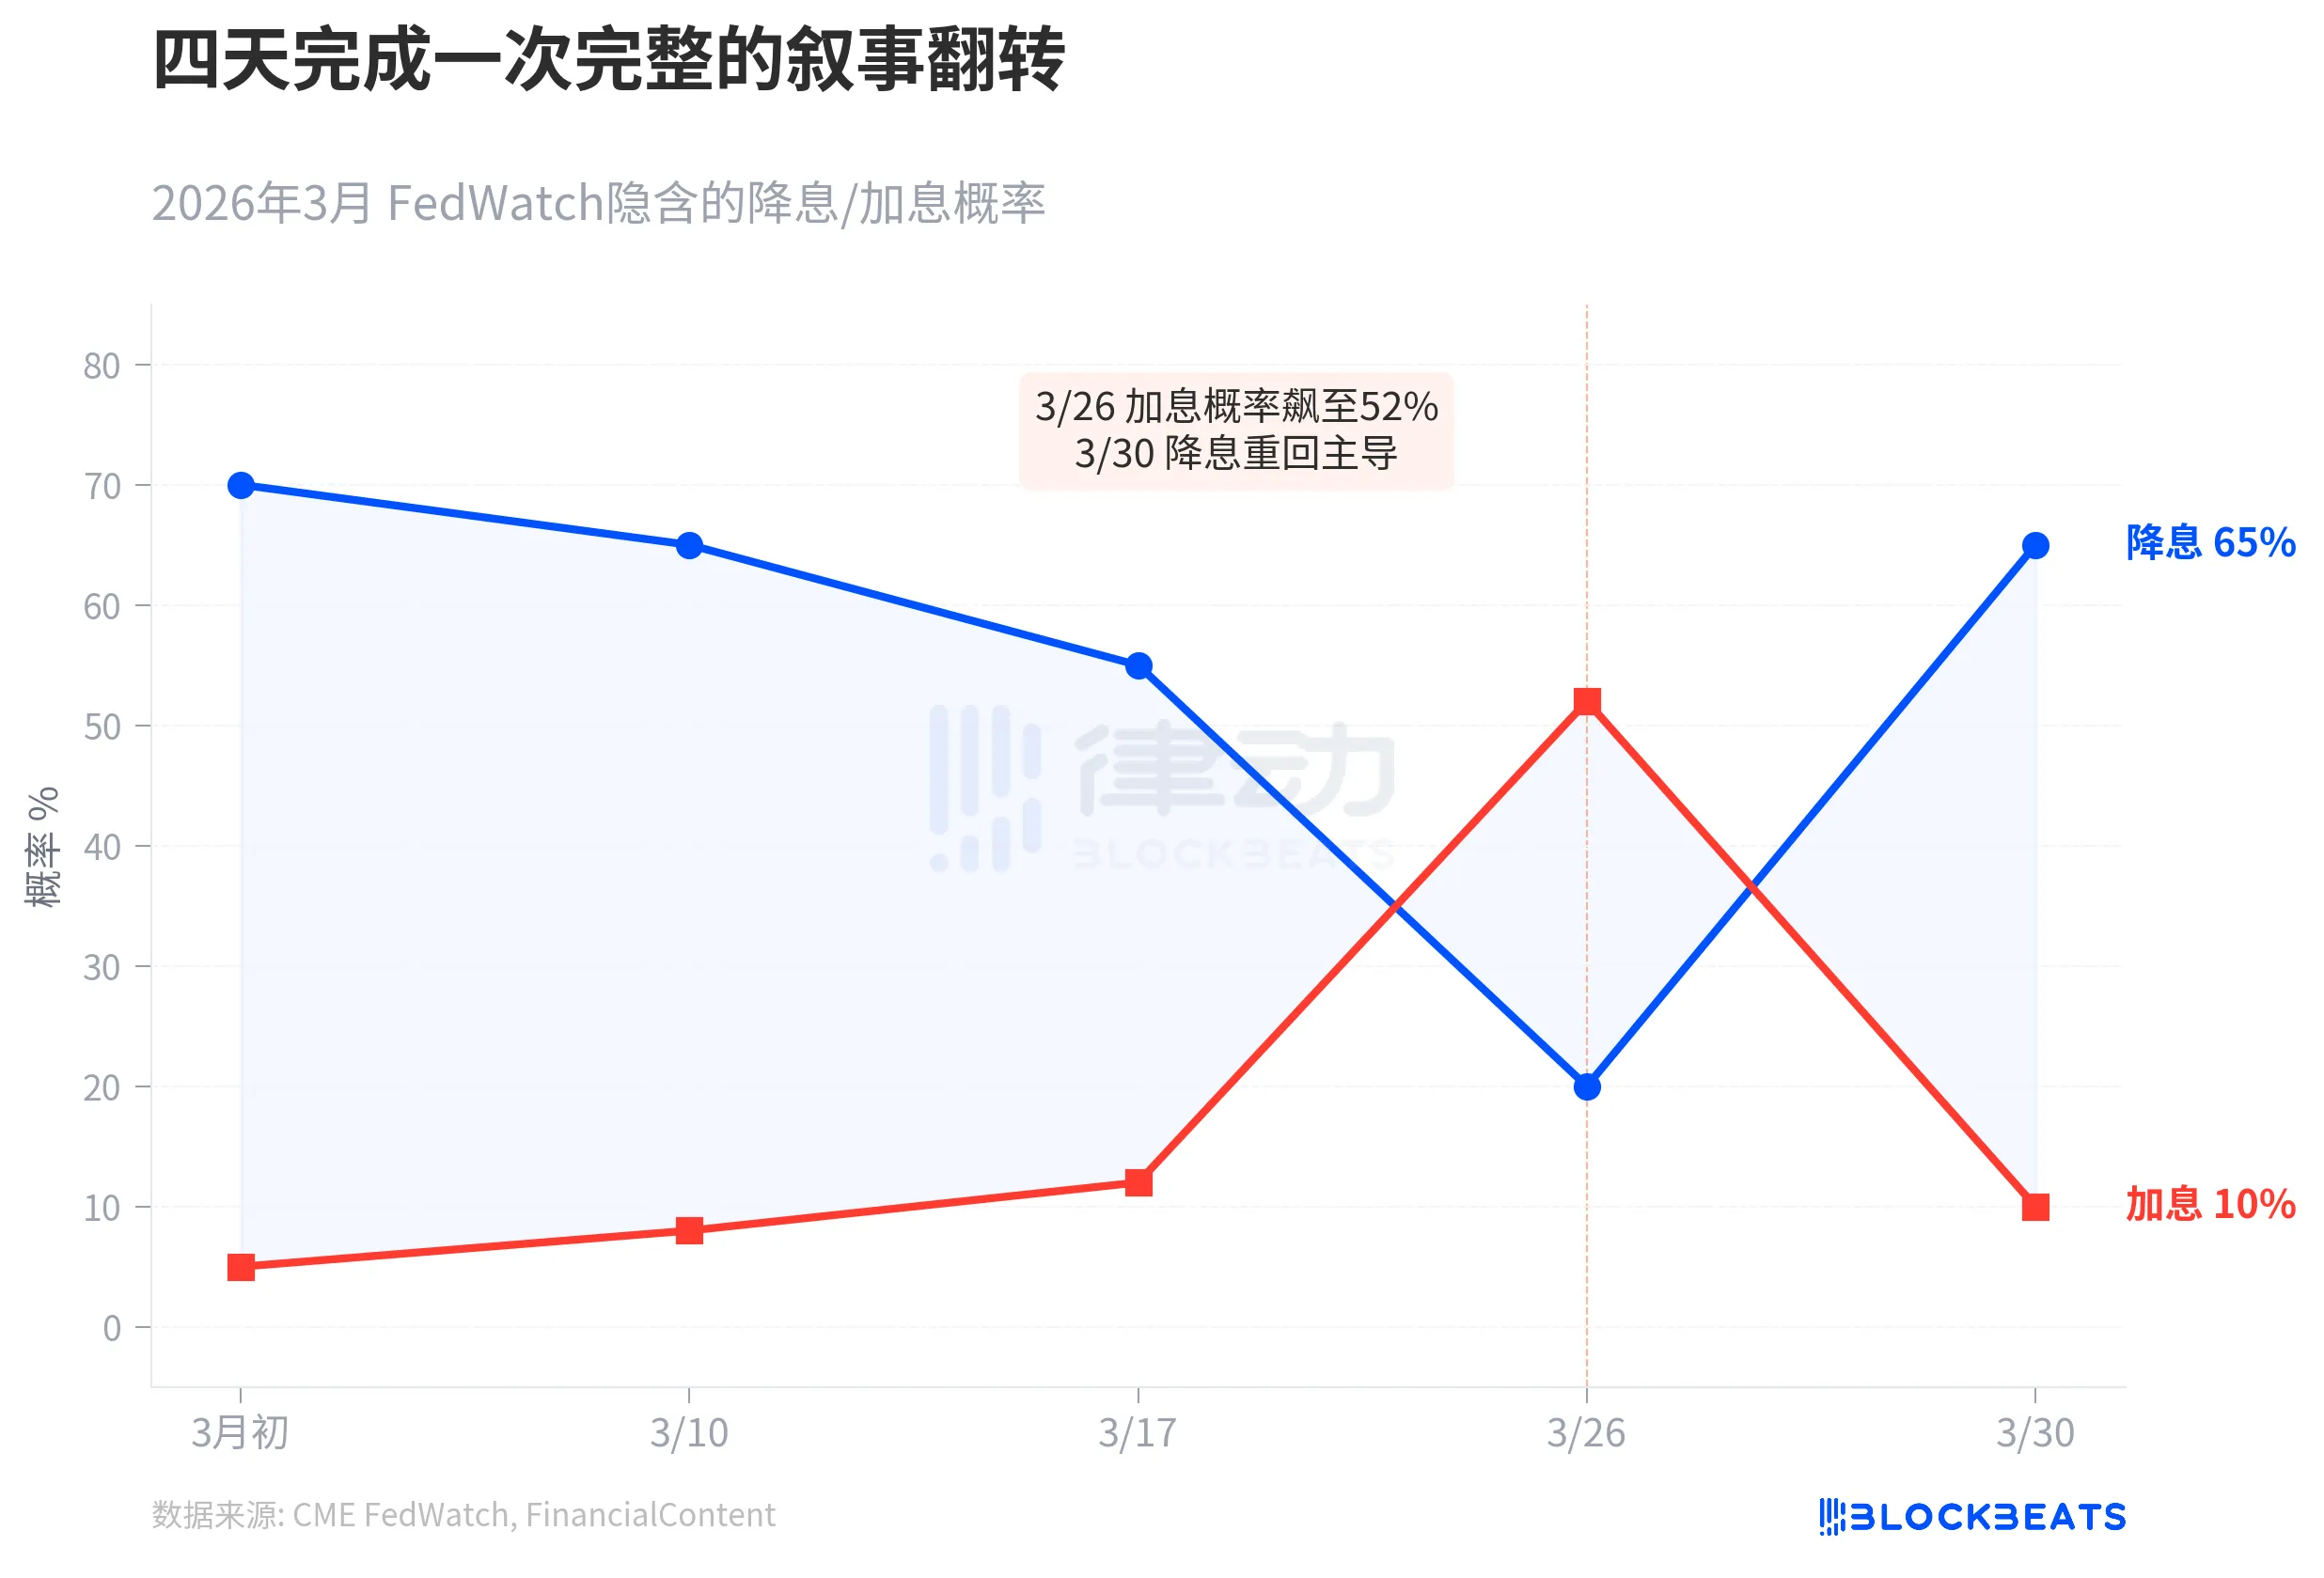
Mart ayının başlarında, CME FedWatch yılın tamamında üç faiz indirimi beklediğini gösterdi, Haziran'da faiz indirme olasılığı %70'ti. Sonra petrol fiyatları sürekli yükseldi, 26 Mart'ta ABD ithalat fiyat endeksi %1.3 yükseldi, Fed'in başkan adayı Kevin Warsh nötr faiz oranının daha yüksek olabileceğini ima etti. Bu gün, yıl içinde faiz artırma olasılığı %52'ye fırladı, 10 yıllık getiri %4.35'e ulaştı. FinancialContent bu günü "Büyük Hawkish Dönüş" olarak tanımladı.
Dört gün sonra, hikaye tamamen tersine döndü. 30 Mart'ta, tüketici güveni verileri büyük ölçüde düştü, imalat sektörü beklenmedik şekilde daraldı, 10 yıllık getiri %3.92'ye çakıldı. FinancialContent'a göre, piyasa Fed'in Mayıs ayında güvercin bir şekilde dönüş yapma olasılığını %65'e çıkardı. Goldman Sachs piyasanın faiz artışı yönünde yanlış bahis yaptığını söyledi. Powell o gün Harvard Üniversitesi'nde lisans öğrencilerine, Fed'in "savaş darbesini göz ardı etme kararını vermek zorunda olmadığı an" ve "enflasyon beklentilerinin çapa bağlı olmasının önemli olduğu" üzerinde durdu.
Axios'a göre, Powell'ın açıklamaları piyasa tarafından şöyle yorumlandı: Fed hem enflasyona karşı faiz artırmak istemiyor hem de ekonomiyi kurtarmak için acele etmiyor, bekliyor; bu tedarik darbesinin geçici mi yoksa kalıcı mı olduğunu görmek için bekliyor. Ama tahvil piyasası artık bekleyemez durumda.
Eğer tarih referans olarak alınırsa, Citigroup stratejisti McCormick'in en açık ifadesi şu olurdu: Önümüzde durgunluk var, bu tahviller için iyi değil, hisse senetleri için de iyi değil.
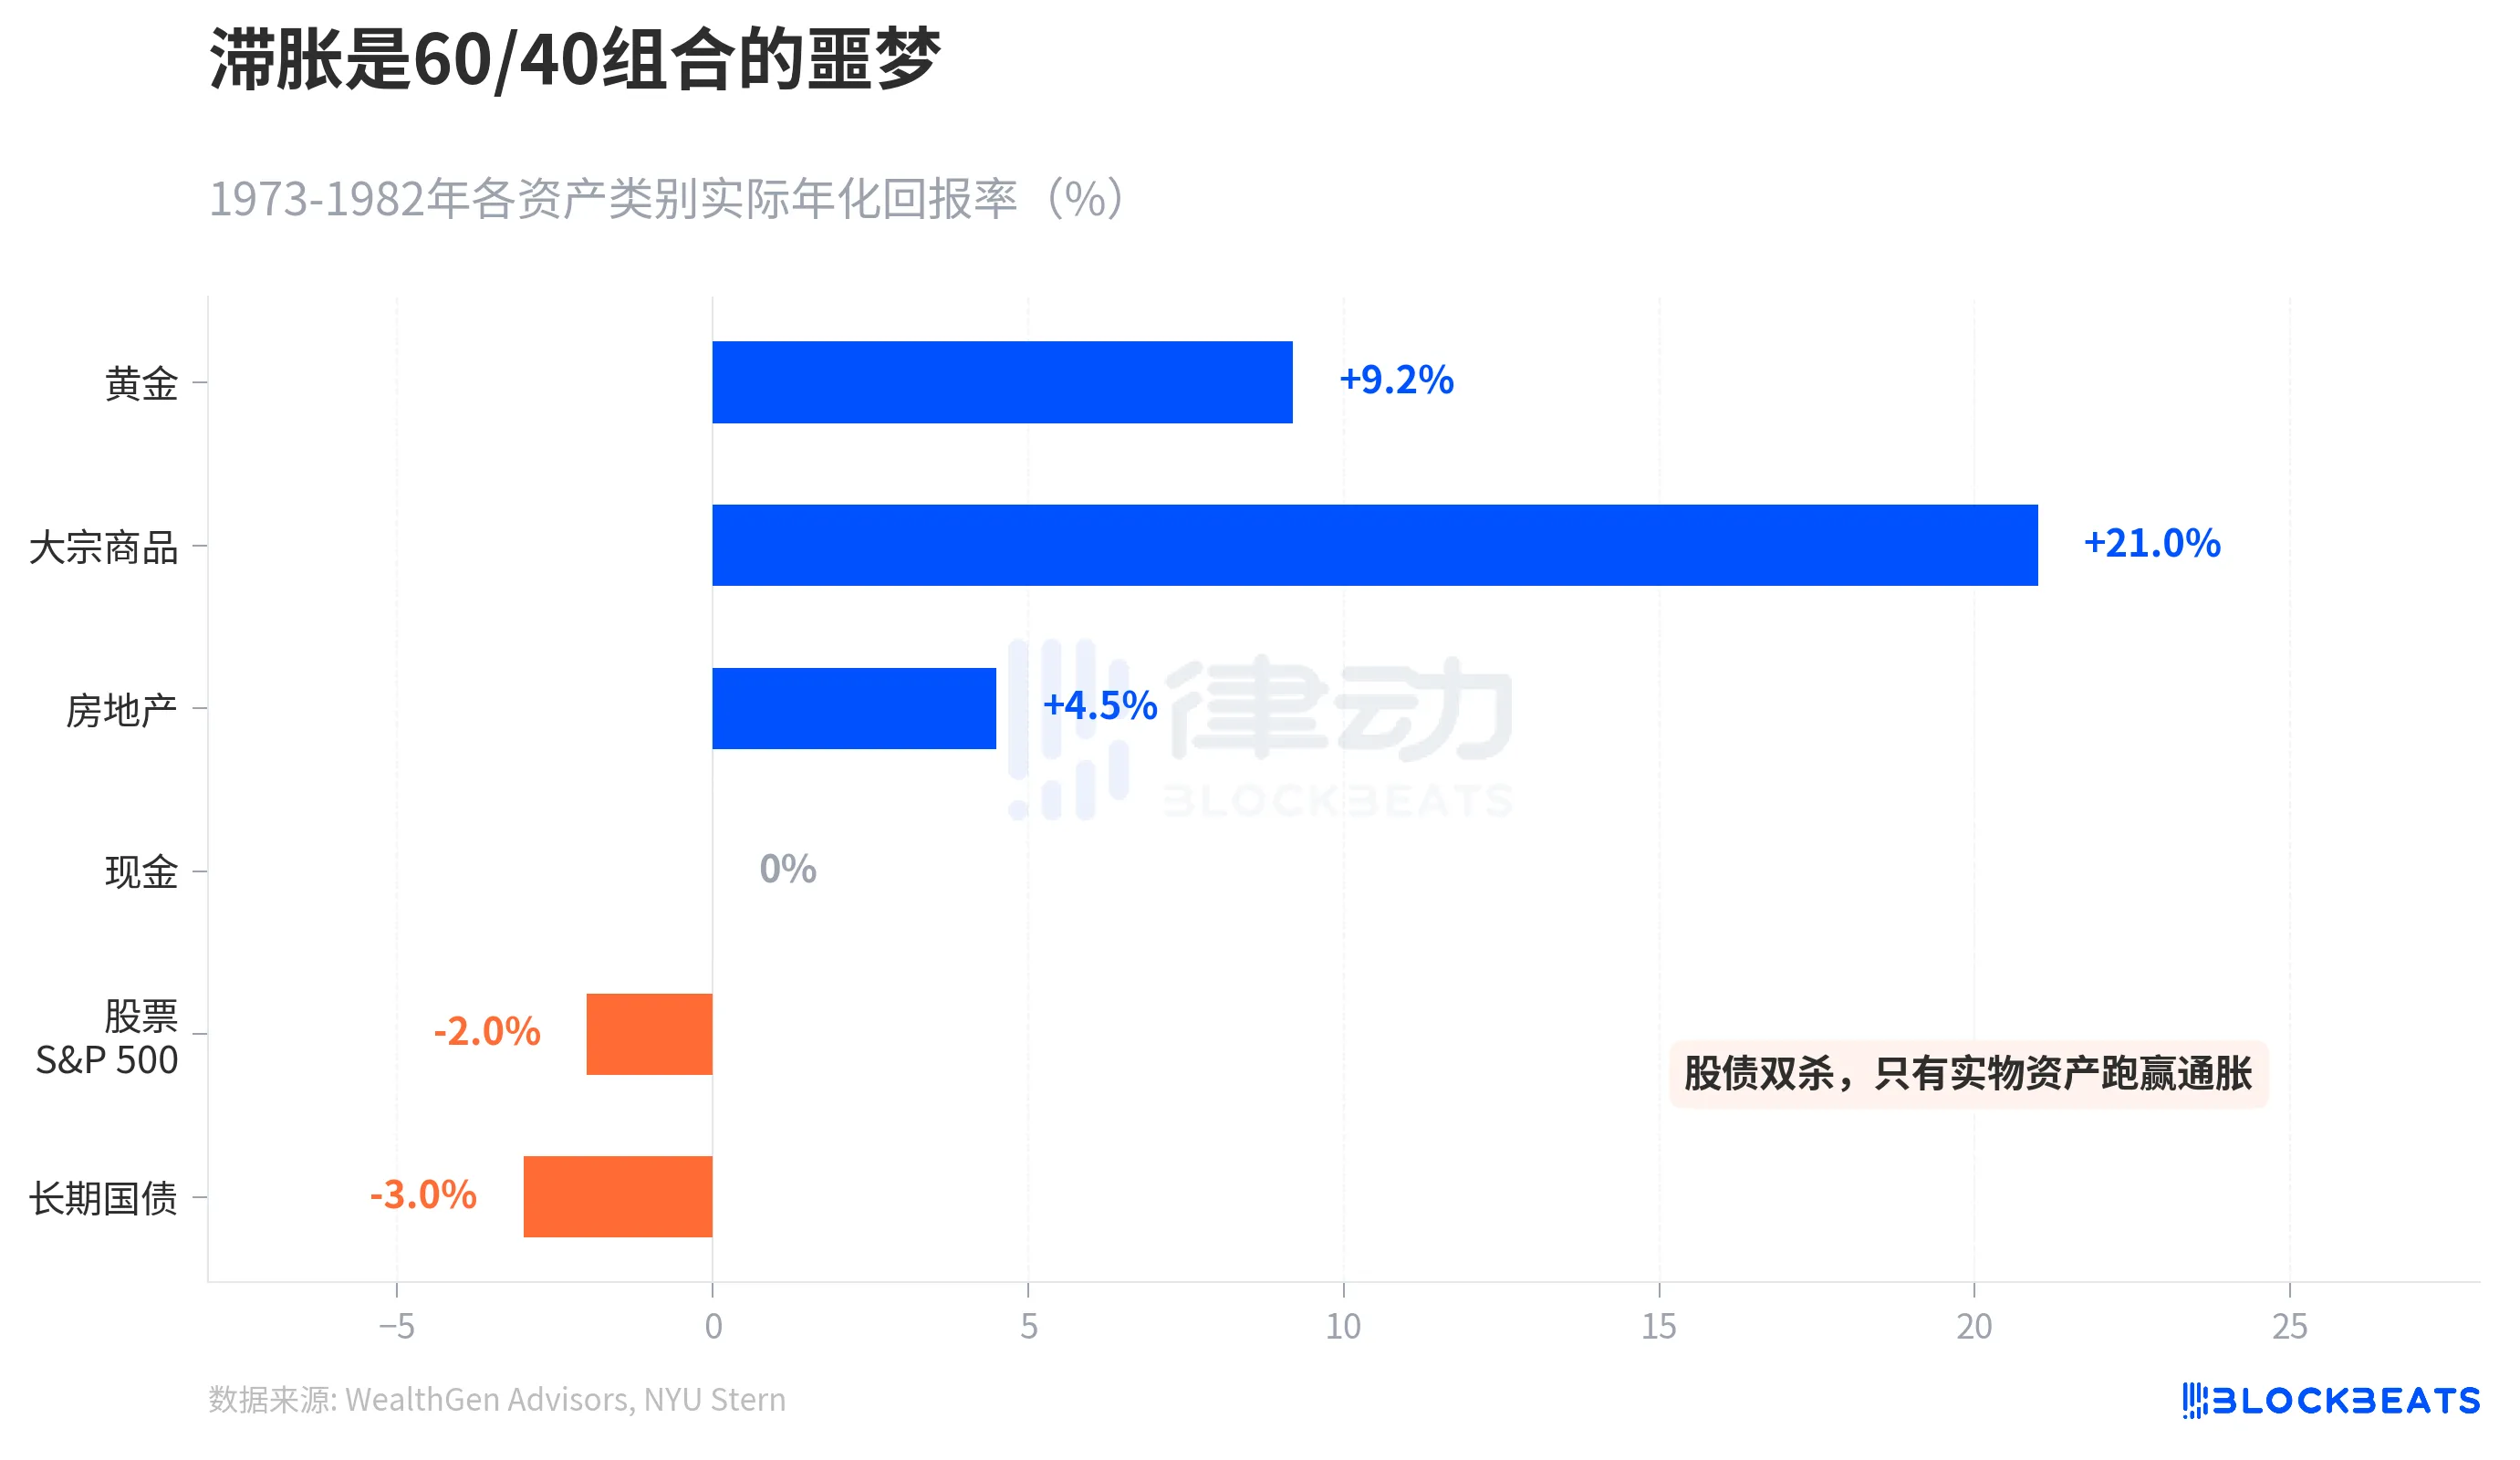
1973-1982 dönemindeki büyük durgunluk, bir varlık getirileri tablosu sundu. Altının reel yıllık getirisi +%9.2, genel mal fiyat endeksi (S&P GSCI) on yılda %586 arttı, gayrimenkul %4.5 arttı. S&P 500'ün reel yıllık getirisi -2% idi, uzun vadeli hazine bonoları -3% idi. NYU Stern'in tarih verilerine göre, 1979'da uzun vadeli hazine bonolarının tek yıllık kaybı -8.6% idi.
Geleneksel 60/40 yatırım portföyü (60% hisse + 40% tahvil), durgunlukta ezildi. Enflasyona karşı koşabilen tek şey reel varlıklardı. Bank of America, Nisan ayı Brent ortalamasını 125 dolar olarak tahmin ederken, "güvenilir zirve"nin 150 dolara çıkabileceğini tahmin etti. Goldman Sachs biraz daha ılımlı, Nisan ayı ortalamasını 115 dolar olarak tahmin ediyor, ancak Hurmuz Boğazı'nın altı hafta içinde yeniden açılması durumunda yıl sonunda 80 dolara gerileyeceğini varsayıyor.
Bond Piyasası herkes adına bir seçim yaptı, enflasyon ve resesyon arasında, bahisini resesyondan yana koydu.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler