Bitcoin'in "Kimlik Krizi": Neden Artık Güvenli Liman Varlığına Benzemiyor?
Orjinal Başlık: BTC ile Yazılım Şirketleri Hisse Senetleri Arasındaki Gerçek Bağlantı
Orjinal Kaynak: Machines & Money
Orjinal Çeviri: AididiaoJP, Foresight News
Herkes Yanlış Soruyu Soruyor
Bitcoin, 6 Ekim 2025'te 126.000 ABD Doları seviyesine ulaştıktan sonra şu ana kadar %50 değer kaybetti.
Ancak altın, 29 Ocak 2026'da 5.595 ABD Doları seviyesinde tarihi bir zirve kaydetti.
Bitcoin'in zirvesinden bu yana altın %25'ten fazla yükselirken Bitcoin'in fiyatı neredeyse yarı yarıya azaldı.
Kripto para piyasasındaki "Korku ve Hırs Endeksi", 6 Şubat'ta rekor düşük seviye olan 5'e geriledi, bu rakam COVID-19 salgını dönemi ve FTX borsasının kapanmasından daha aşırı bir durumu temsil ediyor ve o zamandan beri ancak on bir civarına zor iyileşti.
Kripto para camiasındaki yorumcular tekrar, Bitcoin'in gerçekten dijital altın olarak sayılıp sayılamayacağı tartışmasına başladılar.
Ancak bu soru baştan yanlış çünkü Bitcoin'in bu varlık olarak kimliğinin sabit olduğunu varsayar. Oysa gerçekte, farklı makroekonomik ortamlarda Bitcoin'in davranışı açıkça değişti. 2017'de altınla hareket etti, 2021'de teknoloji hisse senetleriyle hareket etti ve 2024 sonundan bu yana, şu anki yazılım hisseleri ile sıkıca bağlantılı hale geldi.
Kurumsal yatırımcılar için daha anlamlı bir soru şudur: Şu anki likidite ortamında, Bitcoin'in fiyatını yönlendiren asıl faktörler nelerdir?
Şubat 2026'ya kadar olan kanıtlara göre, cevap şudur: Bitcoin şu anda, yüksek volatiliteye sahip bir yazılım hissesi gibi davranıyor. Bu durum, aynı makroekonomik faktörlere duyarlı olmalarından kaynaklanan geçici bir olgu mu, yoksa Bitcoin'in portföydeki rolünün kalıcı olarak yeniden tanımlandığı anlamına mı gelir, bunu gözlemlemek için zaman gerekecek, ancak veriler göz ardı edilemez seviyede.
Bu İlişki Ne Kadar Güçlü? Ne Kadar Sürecek?
Bitcoin ve IGV (bir yazılım hisselerini takip eden bir ETF) arasındaki ilişki, üç farklı zaman diliminde giderek daha sıkı bir hal aldı:
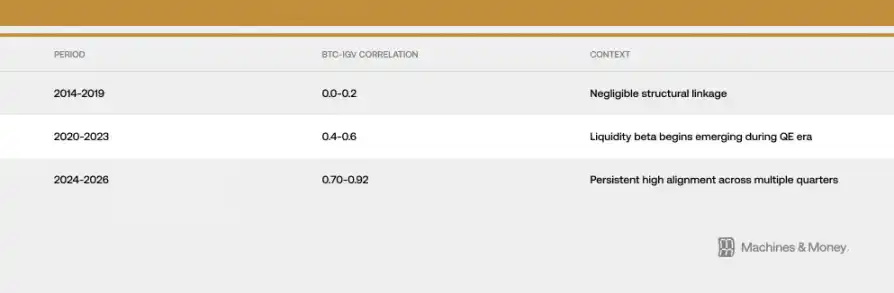
2026 yılının şubat ayının sonuna kadar, 30 günlük hareketli korelasyonları yaklaşık 0.73'e ulaşmıştır. Daha da önemlisi, bu 0.5'in üzerindeki yüksek korelasyon yaklaşık 18 aydır devam etmektedir. Bu zaman çerçevesi, genellikle sadece 3-6 ay süren kısa vadeli tarz değişimlerinden önemli ölçüde daha uzundur, ancak bir tam piyasa döngüsünü (4-7 yıl) aşan kalıcı bir değişimi kanıtlamak için yeterli değildir.
Son düşüş dalgası, aralarındaki ilişkiyi daha belirgin hale getirdi. 2026 yılının şubat ayının sonuna kadar, IGV bu yıl yaklaşık %23, Bitcoin ise %19-20 düştü. Bu yazılım hisse senetleri ETF'si IGV, 2008 mali krizinden bu yana karşı karşıya kaldığı en kötü çeyrekle karşı karşıyadır. Son bir ay ve üç ay içinde, Bitcoin ve IGV'nin performansı neredeyse senkronize olmuştur, bu da yükseliş ve düşüş miktarlarının çok benzer olduğunu göstermektedir. Düşüş sürecinde, Bitcoin'in oynaklığı yazılım hisselerinin 1.1 ila 1.3 katı kadar olmuştur, bu da birçok kişinin düşündüğünden daha düşük olan 2 ila 3 katından daha azdır.
Dikkate değer bir nokta var: Piyasa dalgalanırken, varlıklar arasında gerçek bir ilişki olsa da olmasa da, kısa vadeli korelasyon aniden yükselme eğilimine girebilir, çünkü herkesin risk iştahı aynı anda düşebilir. Ancak bu yüksek derecede senkronizasyonun 18 aydan fazla bir süredir devam etmesi, rastgele dalgalanmadan daha gerçek bir şeyin varlığını gösterir. Ancak, bu durum başlı başına kimin kimden etkilendiğini kanıtlamaz ve bu ilişkinin sürekli olacağını kanıtlamaz.
2025: "Güvenli Liman" Kimliğinin Büyük Bir Sınavı
Eğer Bitcoin'in para birimi değerinin düşüş riskini dengeleyebileceği gerçekten de sınanabilecek bir yıl varsa, o yıl 2025'tir. O yıl mali genişleme hızlanırken, dolar zayıflamış, jeopolitik riskler artmış, enflasyon düşmemiş ve piyasalar faiz indirimi beklentileriyle dolmuştur.
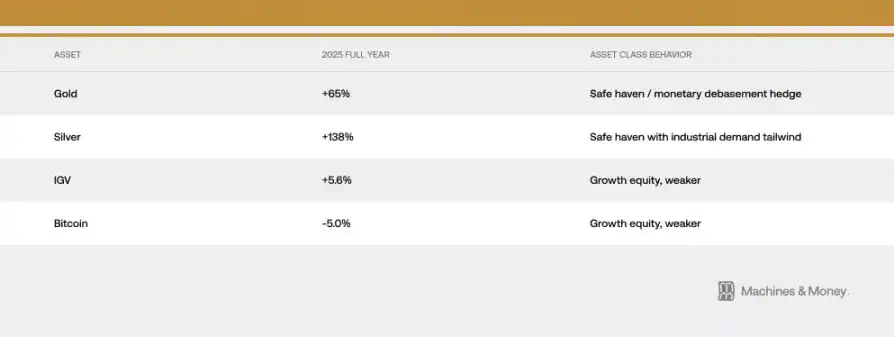
Bu tamamen Bitcoin'in "dijital altın" özelliğini göstermesi gereken mükemmel bir ortam olmalıydı. Ancak 2025 yılından bu yana yaşananlar, farklı bir cevap verdi: Altın 4400 dolardan 5595 dolara tarihi bir zirve yaparken, Bitcoin 12.6 milyon dolardan 60 bin doların üzerine düştü. Bu iki şeye benzer "enflasyona karşı koruma" özelliği verilmiş şey, bu özelliği gösterebilmeleri için en uygun zamanda tamamen ters yönde ilerledi. Sonuç olarak gördüğümüz şey:
Altın, 29 Ocak 2026'da 5595 dolarlık tarihi zirvesini görmüştür. Ülkelerin merkez bankaları, üç yıl üst üste büyük miktarda altın aldılar. Ancak hiçbir merkez bankası Bitcoin almadı.
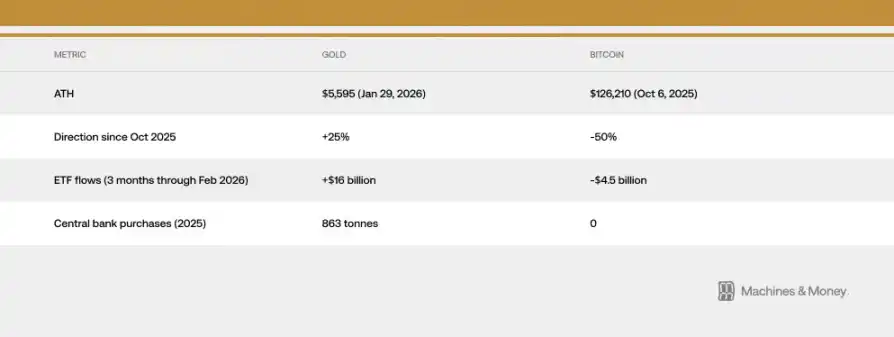
Büyük kurumsal oyuncular ve egemen fonlar gerçekten bir riskten kaçınma ihtiyacı hissettiğinde, Bitcoin'in kendilerini koruması gereken makro çevreye karşı mukavemet gösterebilmesi gerektiği zaman, fon akışındaki bu büyük fark, "dijital altın" argümanına karşı en güçlü yanıttır: bu oyuncular üçe bir oranında varlıklarını altına yönlendirmeyi tercih ettiler.
Bu tabii ki Bitcoin'in ileride hiçbir zaman bir riskten kaçınma varlığı olmayacağı anlamına gelmez. Şu anki yatırımcı yapısı, piyasa durumu ve likidite ortamı temel alındığında, sadece mevcut bir zaman diliminde bu mümkün değil. 2025 yılında, Bitcoin ve yazılım hisseleri sadece düşük tek haneli getiri sağlarken, geleneksel sert varlıklar muazzam performans gösterdi. Bu büyük sınavda, Bitcoin ve teknoloji büyüme hisseleri son derece tutarlı bir davranış sergiledi ve bu "iki varlık arasında yakınsama" görüşünün en güçlü kanıtlarından birini oluşturdu.
Neden böyle oldu? Üç yapısal neden
Kurumsal Fonların İşleyişi Değişti
Bitcoin ETF'lerinin ortaya çıkışı, kurumsal düzeyde varlığın işlem şeklini temelden değiştirdi.
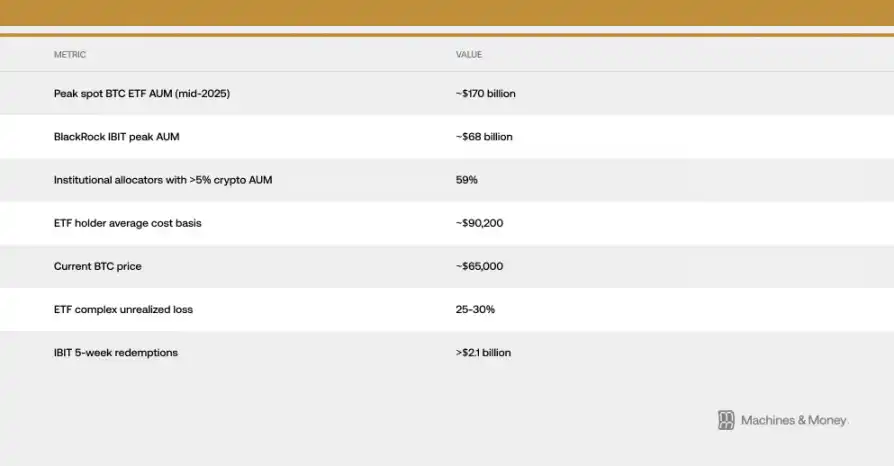
Sonuç olarak, Bitcoin şu anda ve yazılım hisseleri aynı yatırım karar alma çerçevesine konuldu. Risk yönetimi sistemleri, bu varlıklara eşit davranmakta ve portföyü yeniden düzenlemek gerektiğinde, kurumlar bu iki varlık sınıfını aynı anda alıp satmaktadır, performans değerlendirmeleri genellikle bunları teknoloji hisseleri sepetine koyar. Çeşitli varlıklara sahip bir fon, büyüme hisselerinin riskinin fazla olduğunu düşünüp pozisyon azaltma kararı aldığında, yazılım hisselerini ve Bitcoin'i aynı işlemde satar.
Bu, bir özgü güçlenme döngüsü oluşturur: Kurumlar onu teknoloji hisseleri kategorisine yerleştirdikleri için, fon akışı da teknoloji hisseleri ile eş zamanlı hale gelir; bu eşzamanlılık da kurumların onu teknoloji hisseleri olarak konumlandırmasını güçlendirir. ABD spot Bitcoin ETF sahiplerinin ortalama maliyetinin yaklaşık 90.000 dolar civarında olduğu tahmin ediliyor, bu da şu anki fiyatın 64.000 dolar civarına düştüğü anlamına gelirken, ETF'nin bütünüyle kurumsal fonunun %25 ila %30 arasında bir zarara uğradığı anlamına gelir. Bu maliyet farkı çok önemlidir çünkü uzun vadeli elinde tutarak bekleyen kurumsal fonları, sürekli satış baskısına dönüştürür. Riski dağıtabileceğini veya riskten korunabileceğini düşünenler, altın ETF'nin yükseldiğini izlerken kendi ellerindeki varlığın sürekli değer kaybettiğine şahit olmaktadır. 2026'nın başından itibaren, bu tür ETF'lerin geri alındığı ve ardından Bitcoin fiyatının düştüğü bir zincirleme tepkiyi sürekli olarak gözlemleyebiliyoruz. Sadece BlackRock'un IBIT fonu, son beş haftada 2,1 milyar doların üzerinde fon çıkışı yaşadı.
Onlar, Makro Çevreye Aynı Derecede "Duyarlı"
Bitcoin ve Yazılım Hisse Senetleri, Aynı Makro Ekonomik Bilgilere Hassas: Gerçek faiz oranlarının değişimi, piyasada dolaşan para miktarı (M2), Fed'in para basıp basmadığı ya da para arzını daraltıp daraltmadığı, doların güçlü veya zayıf olması, ve tüm piyasanın risk iştahı (VIX korku endeksi ve kredi marjı ile gözlemlenebilir). Her ikisi de faiz oranlarına duyarlı "uzun vadeli" varlıklardır. Gerçek faiz oranları düştüğünde, fiyatları artar; gerçek faiz oranları yükseldiğinde, fiyatları düşer. Piyasada fazla para olduğunda, her ikisi de olumlu etkilenir; para sıkıldığında ise her ikisi de zorlanır.
Bir ana sorun şudur: Bitcoin sadece yazılım hisse senetleriyle mi sıkı sıkıya ilişkilidir, yoksa tüm likiditeye duyarlı büyüme odaklı varlıklarla mı sıkı sıkıya ilişkilidir? Kanıtlar daha çok ikinciyi desteklemektedir. Bitcoin'in fiyatı, yazılım şirketlerinin karlılığından ziyade, yazılım hisselerinin değerini azaltan sıkılaşma ortamına neden olan ve aynı anda spekülatif varlıklardaki parayı da çeken şeyden dolayı değişir. Bu tür bir ilişki, onların ortak bir "duyarlılık" paylaştığını yansıtır, temelde aynı şey oldukları anlamına gelmez.
Yine de, bazen iletim mekanizması doğrudan şaşırtıcı olabilir. Şubat 2026'da, Bitcoin'le hiçbir ilgisi olmayan iki yapay zeka ürününün piyasaya sürülmesi, Bitcoin'in fiyatını etkiledi. Bu etkileme nasıl gerçekleşti? Yukarıda bahsedilen "kurumsal boru hattı" aracılığıyla gerçekleştirildi. Bu, ilişkinin gerçek hayattaki yansımasıdır.
VIX korku endeksi de durumu açıklayabilir. VIX, enflasyon verilerinden dolayı yükseldiğinde, hem Bitcoin hem de yazılım hisseleri düşer. Ancak VIX düşüşe geçtiğinde, ikisi de bundan pek fazla faydalanmaz. Bu tamamen yüksek volatiliteye sahip büyüme hisselerinin karakteristik özelliğine uygun olup, güvenli liman varlıklarının duruşuna değil.
Bu farkın anlaşılması önemlidir. Eğer ilişki sadece aynı makro etkenlere duyarlı olduklarından kaynaklanıyorsa, o zaman makro çevre değiştiğinde, Bitcoin'in kendisi büyük bir değişiklikle karşılaşmasa bile, yazılım hisselerinden ayrılabilir. Daha önce de benzer durumlar yaşandı: Bitcoin 2017'de altınla senkronize oldu, 2021'de teknoloji hisseleriyle senkronize oldu, ancak daha sonra makro çevrenin değişmesiyle sona erdi.
MicroStrategy'nin "Yükseltici" Etkisi
Strategy (yani eski adıyla MicroStrategy), dünyanın en büyük Bitcoin sahibi halka açık şirketi olup, NASDAQ platformunda yazılım/teknoloji şirketi olarak sınıflandırılmaktadır. Bu doğrudan, mekanik bir ilişki oluşturdu ve yazılım sektörünün seyrini Bitcoin'in "popülerliğiyle" bağladı.
Bu döngü çift yönlüdür. Yazılım hissesi zayıfladığında, Strateji'nin fiyatı düşer. Strateji'nin fiyatı düştüğünde, Bitcoin'e karşı piyasadaki kötümserlik artar, hatta bazı gerçek satış baskılarına neden olabilir. Piyasa düşerken, bu döngü Bitcoin ve yazılım endeksi arasındaki ilişkiyi daha da sıkılaştırır. Strateji'nin fiyatı, 2025 yıl sonundaki zirvesinden bu yana yaklaşık %67 düştü; bu düşüş, yazılım hisse senedi ETF'sinden ve Bitcoin'den çok daha fazla. Şu anda, şirketin piyasa değeri bile elindeki Bitcoin'in değerinden daha düşüktür, neredeyse bir indirim işlemine eşdeğerdir. Bu durum, Bitcoin ve yazılım hisseleri arasındaki ilişkiye ek olarak, şirketin kendi getirdiği kaldıraç etkisini de ekler.
Ocak 2026'da, MSCI Index Company, dijital varlıkların yarısından fazlasına sahip olan şirketleri bazı endekslerden çıkarmayı düşünüyor. Bu gerçekleşirse, büyük miktarda fonun zorla satılmasına neden olabilir. Bu olay, Strateji gibi büyük miktarda Bitcoin'e sahip şirketlerin, geleneksel finansal kurallardan ne kadar etkilenebileceğini açıkça ortaya koymaktadır. Sonunda MSCI bunu yapmadı, ancak gelecekte yeniden tartışılacağını belirtti; bu risk her zaman mevcuttur.
Geleceği Nasıl Görüyorsunuz? Üç Olası Çerçeve
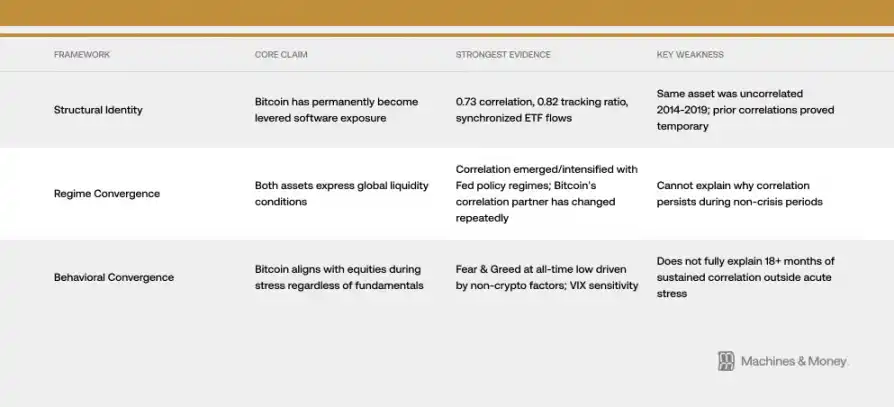
Çerçeve Bir: Bitcoin Artık Kaldıraçlı Yazılım Hisse Senedine Dönüştü (Kimliği Değişti)
Bu görüşe göre, Bitcoin kalıcı olarak yeniden tanımlandı. Kanıt, yukarıda bahsedilen şeylerdedir: yazılım hisseleri ile %0.73'e kadar olan ilişki, neredeyse senkronize yükseliş ve düşüş, senkronize ETF sermaye akışı, ortak kurumsal yatırımcılar. Bu çerçeve altında, ETF çağı Bitcoin'i teknoloji hisseleri portföyüne sıkıştırdı ve kalıcı olarak risk özelliklerini değiştirdi. Bu ilişki, piyasa döngüsü nasıl olursa olsun devam edecek.
Bu görüşün sıkıntısı, tarih tarafından desteklenmemesidir. Bitcoin kendisi değişmedi, ancak 2014 ile 2019 arasında, yazılım hisseleri ile ilişkisi neredeyse sıfırdı. Önceden de yaşandı, başka şeylerle (örneğin 2017-2018'de alternatif kripto paralar, 2021-2022'de Nasdaq) yüksek derecede ilişkili olan zamanlar, ancak hepsi geçicilik olarak kanıtlandı. Kalıcı olduğunu kanıtlamak için en azından tam bir faiz artırma/indirme döngüsünü atlatıp atlatamayacağına bakmak gerekecek, ancak bu zamana kadar henüz o noktaya gelinmedi.
Çerçeve İki: Her ikisi de sadece "Piyasanın Parasının Olup Olmadığını" Yansıtıyor (Dönemsel Yakınsama)
Bu açıklama daha basittir. Bitcoin ve yazılım hisseleri, her ikisi de likiditeye son derece duyarlı olan "uzun vadeli" varlıklardır ve şu anda mevcut "maddi eksiklik" ortamında çok güçlü bir senkronizasyon sergilemişlerdir. Bu dengeleme 2020 yılında büyük miktarda para enjekte edilirken başladı ve 2022'de suyun geri çekilmeye başladığı zamanda şiddetlendi ve hala devam ediyor.
Bu çerçeve dahilinde, bir sonraki gevşeme dönemine girildiğinde (Fed tekrar parasal genişleme yapmaya başladığında), bu eşzamanlılık bozulabilir. Geçmişte, Fed politikasının dönüşüne doğru Bitcoin genellikle yazılım hisselerinden bir iki ay önce hareketlenir. Ayrıca, Bitcoin'in kendisi, "yarılanma"dan kaynaklanan arz değişikliği (tarihî deneyim, yarılanmadan sonra genellikle 12-18 ay boyunca bir boğa piyasasının oluştuğunu göstermektedir) nedeniyle 2026 yılı sonuna kadar yazılım hisselerinden tamamen farklı bağımsız bir piyasa eğilimi sergileyebilir.
Çerçeve Üç: Piyasa daraldığında, Bitcoin ve hisse senetleri "birlikte hareket eder" (davranışsal olarak benzerlik)
Bitcoin esasen yüksek oynaklıklı riskli bir varlıktır, piyasa panik düştüğünde, ne olduğuna bakılmaksızın hisse senetleriyle aynı şekilde davranacaktır. Bu noktada, her şeyi domine eden "riskten kaçınma" ya da "risk alma" duygusudur. VIX panik endeksi tırmanışa geçtiğinde, ikisi birlikte düşer. Bazen bazı büyük anlatılar (örneğin, herkes yapay zekanın birçok teknoloji şirketini değersiz hale getireceği konusunda endişelenmeye başladığında) yazılım değerlemelerini ve genel piyasanın risk iştahını aynı anda etkileyebilir, böylece birbirlerine daha da fazla uyum sağlarlar. Bu yılın 6 Şubat'ında, kripto paranın korku açgözlülük endeksi tarihî en düşük seviyeye geriledi, ancak bunun nedeni kripto para dünyasının kendi başına büyük bir olayı olması değil, büyüme odaklı varlıkların genel olarak satılmasıydı, nedeni makro ve teknoloji sektörü düzeyindeki endişelerdir. Bitcoin'in tarihî en kötümser duygusu, gerçekten yazılım hisseleriyle aynı nedenlerden dolayı oluşmuştur.
Mevcut kanıtlar, "Çerçeve İki"yi (dönemsel benzerlik) desteklemektedir, ancak "Çerçeve Bir"de bahsedilen mekanizmalar (özellikle kurumsal fonların işlem yöntemleri), bu benzerliği şu anki ortamda daha uzun süre sürdürmekte gerçekten de etkili olmaktadır.
Gelecek Nasıl Olacak? Muhtemel Senaryolar
Şu anda hangi durumun kesinlikle gerçekleşeceğini bilemiyoruz. Ancak her türlü olasılığı düşünebilir ve ardından gelecekte hangi sinyallerin bazı seçenekleri ortadan kaldırmamıza yardımcı olabileceğine bakabiliriz.
· Senaryo Bir: İlgili kalma devam ediyor (bu temel durumdur). Eğer 2026 yılında piyasadaki likidite gerginliği devam ederse, Bitcoin yüksek oynaklıklı bir büyüme hissesi gibi davranmaya devam edecek ve yazılım hisseleri ETF'si ile 0.5 ila 0.8 arasında yüksek bir ilişki koruyacaktır. Ne olduğu konusundaki soru hâlâ cevapsız. Eğer Fed politikası, kurumsal pozisyonlar veya Bitcoin'in kendisi büyük bir değişiklik geçirmezse, bu sonuç ortaya çıkabilecek en olası sonuç olacaktır.
· Senaryo İki: Yollar Ayrılıyor. Eğer Fed para basmaya başlarsa, bir de 2024 yılında "yarılanma"nın ardışık etkisi ve yapay zekânın devirmesi konusundaki endişeler azalırsa, o zaman Bitcoin'in 2026 yılının ikinci yarısında yazılım hisselerini belirgin şekilde geride bırakması olasıdır. İkisinin ilişkisi 0.3 ila 0.5'e düşecektir. Bu durum ortaya çıkarsa, "Çerçeve İki"nin (dönemsel benzerlik) doğru olduğu kanıtlanacak ve mevcut eşzamanlılığın geçici olduğunu gösterecektir.
· Senaryo Üç: Kalıcı Yakınsama. İlgili iki varlık arasındaki korelasyonun %0.8'in üzerine çıkması ve bir sonraki tam gevşeme dönemini kapsayacak şekilde devam etmesi durumunda, hatta ana endeks şirketleri bile onu resmi olarak teknoloji sektörüne dahil ederse, Bitcoin'in kimliğinin gerçekten kalıcı bir değişime uğradığını gösterir.
Anahtarlını sınav kriteri çok basittir. Eğer korelasyon, Fed'in faiz indirimine ve likidite enjeksiyonuna başladığı anda kırılırsa, bu dönemsel bir yakınsama olduğunu gösterir. Eğer enjeksiyon gerçekleşirse ve hala sıkıca bir arada duruyorlarsa, o zaman "kimlik değişimi gerçekleşti" açıklaması anahtar bir açıklama haline gelir.
2026-2027 yıllarındaki bir sonraki gevşeme dönemi cevabı vereceği için, bu soru şu anda hala açık bir sorudur.
Sonuç
Bitcoin'in kimliği asla sabit değildi. Piyasadaki ana akım alıcılar onun ne olduğuna inanıyorsa, o da odur. Ve şimdi, ana akım alıcılar onu bir büyüme hissesi olarak kabul eden kurumsal yatırımcılar. Gelecekte bu da değişebilir, ancak Bitcoin'in temel özellikleri değişmedi. Ancak piyasa, varlığa fiyat verirken, onu kimin elinde tuttuğuna, neden tuttuğuna bakar, başlangıçta ne için tasarlandığına değil. Sonraki büyük piyasa değişikliği gerçekleşmeden önce, bu tür bir eşzamanlılık gerçektir. Ve bugünün noktasında, Bitcoin'in bir yatırım portföyünde ne tür bir rol oynayabileceğini merak eden herkes için, gerçeklik her şeydir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler