Neden çoğu kripto para biriminin bile faizi işe yaramaz
Orjinal Başlık: Yatırımcı Geri Bildirimleri Sonrası Tether, 20 Milyar Dolarlık Finansman Hedefinden Geri Adım Attı
Orjinal Yazar: Jill R Shah, Financial Times
Çeviri: Peggy, BlockBeats
Editörün Notu: Piyasanın şiddetli dalgalanmaları arasında, bu makale kripto varlıkların gerçekten uzun vadeli servet yaratma için bir bileşik faiz mekanizmasına sahip olup olmadığına odaklanıyor. Yazar, jetonları geleneksel hisse senetleriyle karşılaştırarak çoğu jetonun daha çok yüksek oynaklığa sahip bir "kupon ödemesi varlığı" olduğunu ve yeniden yatırım ve sermaye dağıtım yeteneğinden yoksun olduğunu, değeri sürekli biriktirebilenin ise genellikle blok zinciri ve istikrarlı para altyapısını kullanarak maliyeti düşüren ve verimliliği artıran işletmeler olduğunu belirtiyor.
Bu, blok zinciri teknolojisine yönelik bir reddin değil, mevcut jeton ekonomik yapısına soğukkanlı bir bakış açısının bir yansımasıdır. Protokolün henüz değeri saklayamadığı ve bileşik faiz sağlayamadığı bir noktada, sermayenin muhtemelen nakit akışı ve bileşik yeteneklere sahip işletme hisselerine doğru akacağına işaret etmektedir. Makalenin temel tespiti oldukça açıktır: Teknolojinin yaygınlaşması önce olacak, servet ise teknolojiyi ilk olarak bileşik bir makineye dönüştürenlerin olacaktır.
Aşağıda orijinal metin mevcuttur:
Bu satırları yazarken kripto piyasasının bir çöküş yaşadığını gözlemliyorum. Bitcoin bir ara 60,000 doların altına geriledi, Solana FTX'in iflas seviyesine geri döndü ve Ethereum yaklaşık 1800 dolar civarında işlem gördü. O "sonsuz boğa efsaneleri" nden bahsetmeyeceğim bile.
Bu makale daha temel bir soruna odaklanıyor: Neden jetonlar bileşik büyümeyi gerçekleştiremiyor?
Fiyat elbette buradan geri dönecek. Kimi insanlar "mezar taşına dans ettiğimi" söylüyor olacak. Temel argümanın muhtemelen kısa vadeli fiyat dalgalanmaları tarafından gölgelendiğini biliyorum. Ama yine de söylemek istiyorum.
Son birkaç aydır (bu nedenle "orta yolcu" etiketi yapıştırıldıysa bile) sürekli şunu vurguladım: Temel açıdan, kripto varlıklar genel olarak aşırı değerlendirildi; Metcalfe'nin yasası mevcut değerlemeyi desteklemek için yeterli değil; Benimsenme oranı ve fiyatın yıllarca ayrı kalması tamamen mümkün.
“Sevgili LP'ler, istikrarlı para işlem hacmi 100 kat arttı, ancak getirimiz sadece 1.3 kat arttı. Güveniniz ve sabrınız için teşekkürler.”
En güçlü ve en yaygın itiraz nedir?
"Çok karamsarsın. Jetonun neyi temsil ettiğini hiç anlamıyorsun. Bu tamamen yeni bir paradigma."
Token'un neyi temsil ettiğini çok iyi anlıyorum. Sorun tam da burada ortaya çıkıyor.
Compound Makinesi
Berkshire Hathaway'in piyasa değeri yaklaşık 1.1 trilyon dolar.
Bu, Buffett'ın her seferinde mükemmel zamanlamaya sahip olmasından değil, şu nedenle: faiz katlanarak büyüyor.
Her yıl Berkshire, kazandığı parayı yeni işlere yeniden yatırır, kar marjını artırır, rakipleri satın alır, hisse başına içsel değeri arttırır. Fiyat sadece sonuçtur, nihayetinde ve kaçınılmaz olarak ortaya çıkar, çünkü altındaki ekonomik motor sürekli büyümektedir.
İşte hisse senedinin doğası budur. Bu, bir "yeniden yatırım makinesi"nin talep hakkıdır.
Yönetim kar elde eder, sermaye dağıtımı yapar: büyümeye yatırım yapar, maliyetleri düşürür, geri alır.
Her doğru karar, bir sonraki kararın temeli haline gelir, katlanarak artar.
1 doların %15 bileşikle yıllık 20 yılda değeri = 16.37 dolar
1 doların %0 bileşikle yıllık 20 yılda değeri = 1 dolar
Hisse senedi, 1 dolar karı 16 dolara çevirebilir. Token, sadece 1 dolar işlem ücretini 1 dolar işlem ücretine dönüştürebilir.
Makineyi Ortaya Çıkar
Bir Özel Sermaye Fonu (PE) yılda 500 milyon dolar serbest nakit akışı sağlayan bir şirketi devraldığında, içeride ne olur?
Yıl 1: 500 milyon dolar SNK. Yönetim sermaye yatırımı yapar: AR-GE, stabilcoin hazinesi kanalı, borç ödemesi. Üç karar.
Yıl 2: Bu kararlar etkisini göstermeye başlar, SNK 575 milyon dolara dönüşür.
Yıl 3: Kazançlar sürekli bir sonraki tur kararlar için akar, SNK 660 milyon dolara yükselir.
Bu, %15 bileşik büyüme olan bir şirkettir.
500 milyon, 660 milyon olur, çünkü piyasa duygusundan ziyade sermaye atama kararları yapan birileri vardır ve her tur karar bir sonrakini besleyecektir.
20 yıl boyunca direnmeye devam ederseniz, 500 milyon 82 milyon dolara dönüşecektir.
Şimdi, yılda 500 milyon dolarlık işlem ücretine sahip bir anlaşmayı içeride ne oluyor bakalım:
Yıl 1: 500 milyon dolar işlem ücreti, teminat sahiplerine dağıtılır. Bitti.
Yıl 2: Belki de hala 5 milyon var. Eğer kullanıcı geri gelirse. Gelmezse.
Yıl 3: Kumarhanede hâlâ insan varsa.
Hiçbir şey bileşik faizle büyümez.
Çünkü 1. yılda hiçbir yeniden yatırım olmadığı için, 3. yıl için çark yok. Teşvik ve hibe yetersiz.
Jeton Aslında Böyle Tasarlandı
Bu bir tesadüf değil, bir hukuki stratejidir.
2017–2019'a dönün, SEC her şeyi "bir menkul kıymet gibi görünen" bir şey için avlıyordu. Protokol ekibine tavsiyede bulunan hemen hemen tüm avukatlar aynı şeyi söylerdi: Jetonun hisse senedi gibi görünmesine asla izin vermeyin.
Bu nedenle bu tasarım ilkeleri oluşturuldu:
Nakit akışı alma hakkı yok — Böylelikle temettü gibi görünümden kaçınılır
Labs entitesi üzerinde yönetişim hakkı yok — Hissedarlık hakları gibi görünümden kaçınılır
Karın saklanma hakkı yok — Şirket kasası gibi görünümden kaçınılır
Staking ödülleri "ağ katılımı" olarak tanımlanır — Faiz oranı yerine
Bu tasarımın iyi işlediği görülüyor. Çoğu jeton menkul kıymet olarak sınıflandırmadan başarıyla kaçındı. Ancak bu yüzden, bileşik faiz yaratabilecek tüm mekanizmalardan kaçınıldı.
Tüm varlık sınıfı kasıtlı olarak şöyle tasarlandı: Uzun vadeli zenginlik yaratma yeteneğine sahip olmayan bir şey yapamaz.
Labs Hisse Senedi Tutarken, Sen "Faiz Belgesi" Tutuyorsun
Neredeyse tüm büyük protokollerin yanında kar amacı güden bir Labs şirketi bulunur.
Labs şunlardan sorumludur: Kod yazma, ön ucu kontrol etme, markaya sahip olma, kurumsal işbirliklerine hakim olma
Ve jeton sahipleri? Alacakları şunlardır: Yönetişim oylaması + işlem ücretlerinden dalgalanan hak alma hakkı.
Model her yerde aynıdır: Labs yetenekleri, Fikri Mülkiyet, Marka, Kurumsal Sözleşmeler, Stratejik Karar Yetkisi alır; jeton sahipleri ise Ağ kullanımına bağlı olarak değişen "dalgalanma faizi" ile birlikte, Labs'a giderek daha az öneri oylama hakkına sahiptir.
Bu şaşırtıcı değil.
Birinin bir protokol ekosistemini satın alması durumunda (örneğin Circle'ın Axelar ekibini satın alması), satın aldıkları Labs hisseleridir, jeton değil.
Çünkü hisse senetleri faiz kazandırır, jetonlar ise kazandırmaz.
Yön belirleyici olmayan düzenlemeler, çarpık sonuçlara yol açar.
Aslında Sahip Olduğunuz Şey Nedir?
Anlatıyı bir kenara bırakın, fiyat dalgalanmasını bir kenara bırakın ve bir jeton sahibinin gerçekte ne aldığına bakın.
Örneğin ETH: ETH işle ve yıllık %3-4 getiri elde etme, getiri ağın enflasyon eğrisinden gelir ve işlem oranına bağlı olarak dinamik olarak ayarlanır. Katkıda bulunanlar ne kadar çok olursa, getiri o kadar düşük olur; katkıda bulunanlar ne kadar az olursa, getiri o kadar yüksek olur.
Bu nedir? Protokol kurallarına bağlı bir değişken faiz oranına sahip kupon.
Bu bir hisse senedi değil. Bu bir tahvildir.
Evet, ETH fiyatı 3000 dolar ile 10.000 dolara çıkabilir. Ancak hatalı tahvillerin faiz oranı daraldığında katlanarak artabilir. Bu durum onu hisse senedi yapmaz.
Gerçek sorun şudur: Nakit akışınız, hangi mekanizma üzerinden büyümektedir?
Hisse Senedi: Yönetim katmanı tekrar yatırım yapar ve faiz kazandırır
Büyüme = CIROB × Yeniden Yatırım Oranı
Katıldığınız şey, sürekli genişleyen bir ekonomik motor olmasıdır
Jeton: Nakit Akışı = Ağ Kullanımı × İşlem Ücreti Oranı × İşlem Katılım Oranı
Aldığınız şey, blokzincir alanındaki talep dalgalanmalarına bağlı değişen bir kupon, yeniden yatırım mekanizması yok, faiz kazandırıcı bir motor yok, fiyat dalgalanması nedeniyle insanlar sahip olduklarının hisse senedi olduğunu yanlış anlar.
Ekonomik yapı açıkça göstermektedir ki: Sahip olduğunuz, sabit getiridir, sadece volatilite oranı %60–80'e kadar çıkar.
Bu en kötü kombinasyondur.
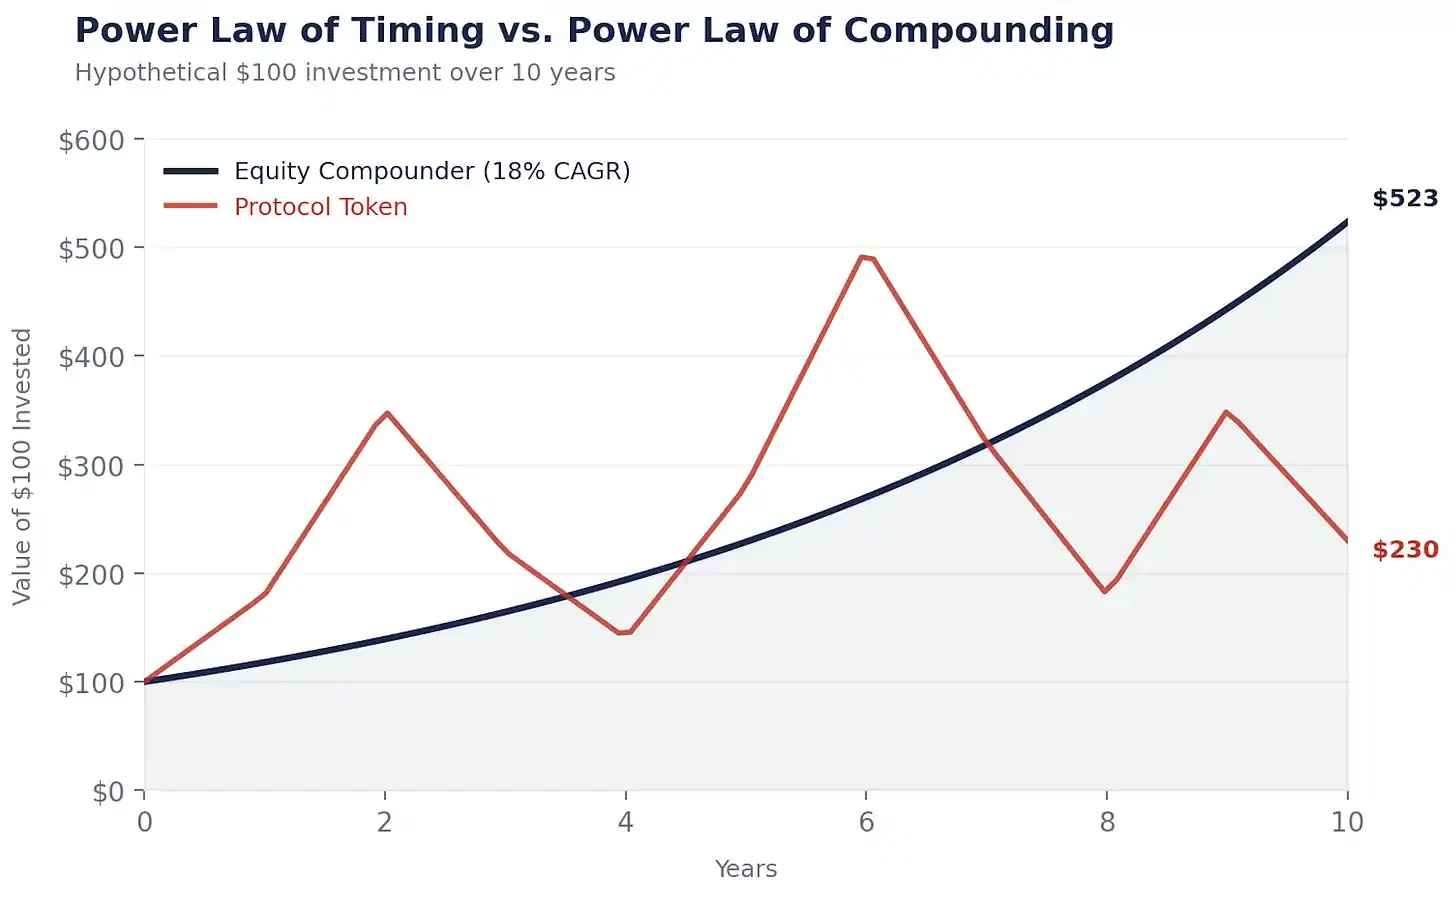
Zamanlama Gücü vs. Faiz Kazancı Gücü
İşte bu yüzden, mevcut şekliyle, bir jetonun değerini sürekli birikim yapamaması, faiz kazandıramamasıdır. Piyasa bunun farkına varıyor.
Boş durmuyor, bu yüzden şifreli varlık hisseleri yönünde dönüş yapıyor: İlk olarak DAT'lar (daha sonra bunu tartışacağız), ardından bu teknolojiyi gerçekten maliyet düşürmek, geliri artırmak ve faiz kazandırmak için kullanan şirketler.
Şifreli dünyada servet yaratma, "Zamanlama Gücü"nü takip eder.
Ağızları dolusu para alanlar, erken alım yapar ve doğru zamanda satış yapar. Benim kişisel yatırım portföyüm de böyledir, buna "akıcı girişim" diyoruz ve bunun bir nedeni var.
Hisse senedi dünyasında servet yaratma, "Faiz Kazancı Gücü"nü takip eder.
Buffett, doğru zamanlamayla Coca-Cola satın almadı, aldı ve ardından 35 yıl boyunca onu faiz bıraktı.
Kripto piyasasında, zaman sizin düşmanınızdır: Çok uzun süre elde tutarsanız, getiri eriyebilir. Yüksek enflasyon eğrisi, düşük dolaşımdaki yüksek FDV, yetersiz talep, blok alanındaki fazlalık, tüm bunlar getiriyi aşındırıyor.
Hyperliquid az sayıdaki istisnadandır.
Hisse senedi piyasasında, zaman sizin arkadaşınızdır: Faizli varlıkları ne kadar uzun süre elinizde tutarsanız, matematik sizin lehinize işler.
Kripto, tüccarları ödüllendirir, hisse senetleri ise sahipleri ödüllendirir.
Ancak gerçek şu ki: Zengin sahipler, zengin tüccarlardan çok daha fazladır.
「Doğrudan ETH Satın Almak Neden Cevap Değil」
Bu hesaplamaları tekrar tekrar yaptığımın sebebi, her LP'nin "Peki neden ETH'yi doğrudan almayayım?" diye sormasıdır.
Gerçek bir faiz makinesi çıkarın: Danaher, Constellation Software, Berkshire.
Ardından ETH'nin fiyat grafiğini çıkarın.
Faizli şirketlerin eğrisi sağlam bir şekilde yukarı sağa doğru ilerler çünkü motor her yıl büyür.
ETH: Patlama, çöküş, ardından tekrar patlama, tekrar çöküş.
Toplam getiri sonunda tamamen giriş ve çıkış zamanına bağlıdır.
İki grafiğin belki en sonunda aynı noktada duracağını.
Ancak: İkinci bir grafik sizi uyutabilirken, diğeri sizden kehanetçi olmanızı bekler. "Uzun vadeli tutma, zamanı seçmekten daha iyidir," herkes anlar. Sorun şu ki: Piyasada gerçekten uzun süre bekleyebilecek misiniz?
Hisse senetleri bu konuyu çok daha kolay hale getirir: Nakit akışı fiyatı destekler, temettüler bekleme sürenizi öder, geri alımlar elinizdeyken devam eden faizi sürdürür.
Ancak kripto piyasası acımasızdır: Yüksek işlem ücretleri; anlatı değişiklikleri; dip yok, kuponsuz senet yok; sadece inanç (HODL)
Ben bir sahip olmayı, bir kehanetçi olmaktansa tercih ederim.
Bu Ticaret
Eğer jeton faiz kazanmıyorsa ve faiz aslında servet yaratmanın temel mekanizmasıysa, o zaman sonuç aslında yazılmış demektir.
İnternet milyarlarca dolarlık bir değer yarattı. Bu değer sonunda nereye aktı?
TCP/IP'de değil, HTTP'de değil, SMTP'de de değil.
Bu protokoller hepsi ortak paydadır: son derece önemli, son derece faydalıdır, ancak protokol katmanında kendileri neredeyse hiçbir yatırım getirisi sağlamaz.
Değer sonunda Amazon, Google, Meta, Apple gibi şirketlere gitmektedir— bunlar protokol üzerine inşa edilmiş ve sürekli olarak katma değer sağlayabilen şirketlerdir.
Şifreleme dünyası bu dörtlüyü tekrar etmektedir.
Stabil Koinler, "Para'nın TCP/IP'si" Haline Geliyor
Stabil koinler, para dünyasının TCP/IP'si haline gelmektedir: son derece faydalıdır, geniş çapta kabul görmüştür, ancak protokol kendisi değer yakalamada ölçeklenebilir değildir.
Tether, bir şirkete aittir, bir protokol değil. Cevap zaten burada gizlidir.
Gerçekten "kaldıraç makinesi" haline gelecek olanlar, stabil koini iş süreçlerine entegre eden şirketlerdir— onlar ödemelerdeki sürtünmeyi azaltmak, işletme sermayesini iyileştirmek, döviz maliyetlerini düşürmek için stabil koini kullanırlar.
Bir CFO, sınır ötesi ödemelerde stabil koin kullanarak yılda 3 milyon dolar tasarruf sağlarsa, bu 3 milyon doları satışa, ürünlere veya borca yeniden yatırabilir. Bu 3 milyon dolar kaldıraç yapacaktır.
Öte yandan, transferi gerçekleştiren protokol ne olacak? Bir işlem ücreti alır. O kaldıraç yapmaz.
“Şişman Protokol” Teorisi, Piyasa Tarafından Reddediliyor
“Şişman Protokol” teorisi bir zamanlar şunu öne sürdü: Şifreleme protokol katmanı, uygulama katmanından daha fazla değer yakalayacaktır.
Yedi yıl sonra gerçeğe tekrar bakalım: L1 yaklaşık olarak toplam piyasa değerinin %90'ını oluşturuyor, ancak işlem ücreti yüzdesi yaklaşık %60'tan %12'ye düştü; uygulamalar yaklaşık olarak işlem ücretlerinin %73'ünü oluşturuyor ancak tahmini değerin %10'un altında.
Piyasa aptal değil. Ancak hala “Şişman Protokol” anlatısına inatla sarılıyor.
Sonraki Bölüm: Şifreleme ile Güçlendirilmiş Hisse Senetleri
Şifrelemenin bir sonraki aşaması, şifreleme ile güçlendirilmiş hisse senetleri tarafından tanımlanacaktır: kullanıcı sahibi, nakit akışı oluşturan, yönetim ekibi olan
Maliyetleri düşürmek, geliri artırmak, kaldırağı hızlandırmak için şifreleme teknolojisini kullananlar.
Bu şirketler, uzun vadede belirli jetonları açık ara geçeceklerdir.
Şu kombinasyonu düşünün: Robinhood, Klarna, NuBank, Stripe, Revolut, Western Union, Visa, BlackRock
Bu "şirket sepeti", bir "jeton sepeti"ni geride bırakmak neredeyse kesindir.
Nedeni çok basittir: Bu şirketlerin gerçek bir temeli vardır: nakit akışı, varlıklar, müşteriler; jetonların yoktur. Bir jetonun gelecekteki gelir için aşırı derecede bahse girildiğinde, aşağı yönlü risk acımasızdır.
Yalnızca teknolojiyi uzun tutun. Jetonlara karşı çok seçici olun. Bu altyapı avantajını faizle çarpanlayabilen şirket hisselerine gerçekten çok yatırım yapın.
En Rahatsız Edici Kısım
Bu sorunu "düzeltmeye" çalışan tüm çabalar, yanlışlıkla bu iddiayı doğrular.
Bir DAO (Merkeziyetsiz Özerk Organizasyon) bir noktada gerçek sermaye dağılımı denemeye başladığında (Örneğin MakerDAO'nun devlet tahvili alımı, bir AltDAO oluşturma, alan ekibi atama), şirket yönetimini yavaş yavaş yeniden inşa etmektedir.
Protokol ne kadar faizle çarpmaya çalışırsa, o kadar çok bir şirket gibi olmak zorundadır. DAT (Değer Aktarım Tokeni), hisse senedi tokenizasyonu paketleyicileri de sorunu çözemez. Bunlar yalnızca aynı nakit akışından ikinci kat talep oluştururlar ve mevcut jetonlarla rekabet ederler. Paketleme, protokolün daha fazla faizle çarpmasını sağlamaz, sadece ekonomik faydayı "DAT'a sahip olmayan jeton sahiplerinden" "DAT'a sahip olanlara" transfer eder.
Yok etme ≠ Geri satın alma.
ETH'nin yok edilmesi, sıcaklığı ayarlanmış bir termostat gibidir.
Apple'ın geri satın alımı, hava durumunu okuma ve değerlendirme yapma gibidir.
Gerçekten faizle çarpabilen, zeki sermaye dağılımıdır. Kurallar asla faizle çarpmaz. Kararlar yapar.
Düzenleme, Aslında En İlginç Değişken
Bugün jetonlar faizle çarpamıyor, asıl neden şudur: Protokoller şirketler gibi işleyemez. Resmileştirilemez, gelir saklayamaz, jeton sahiplerine icra edilebilir taahhütlerde bulunamaz.
"GENIUS Act" bu noktayı kanıtladı: Kongre, jetonları finansal sisteme entegre etmeden boğmadan bunu yapabilir.
Bir protokolün "kurumsal düzeyde sermaye dağıtım araçlarını" kullanmasına izin veren bir çerçeveye sahip olduğumuzda, bu kripto tarihindeki en büyük katalizör olacak - ETF'den bile büyük.
O zamana kadar, akıllı para hisseye akacak. Ve "faiz farkı" yıl geçtikçe büyüyecek.
Bu Blockchain'i Kötülemek Değil
Açıkça belirtmek istiyorum: Blockchain bir ekonomik sistemdir. Son derece güçlüdür ve dijital ödemelerin ve "ajans iş modeli"nin temel altyapısı olacaktır.
Inversion'da bir zincir oluşturuyoruz, çünkü buna gerçekten inanıyoruz.
Sorun teknolojide değil. Sorun jeton ekonomisinde. Bugünün ağı, "faiz değeri" değil, "bileşik faiz değeri" üzerinden çalışıyor.
Bu değişecek. Düzenlemeler gelişecek, yönetişim olgunlaşacak ve sonunda bir protokol, değeri elinde tutmayı ve yeniden yatırım yapmayı bir büyük şirket gibi bilen bir şirket gibi davranmayı öğrenecek.
O gün geldiğinde, jeton ekonomik olarak hisse senedi gibi olacak. Bileşik faiz makinesi de gerçekten devreye girecek.
Ben bu geleceğin gerçekleşmeyeceğine bahse girmiyorum. Bahse giriyorum - henüz gerçekleşmedi.
O güne kadar, kripto para birimi ile daha hızlı bileşik faiz sağlayan şirketlere yatırım yapacağım.
Zamanda yanlış bir yerde olabilirim.
Kripto para birimi son derece uyumlu bir sistemdir ve bu da onun en büyük değerlerinden biridir. Ancak tam olarak doğru olmam gerekmiyor.
Yönümde doğru olmam yeterli: Uzun vadede, bileşik faiz makinesi kesinlikle kazanacak.
İşte bileşik faizin güzelliği burada yatar.
Buffett'ın dediği gibi: "Şaşırtıcı olan, bizim gibi insanların, aptal olmamak için sadece sürekli çaba göstererek, zeki görünmeden uzun vadeli bu kadar büyük bir avantaj elde etmesidir."
Kripto para birimi, altyapıyı ucuz hale getiriyor. Servet, bu ucuz altyapıyı kullanarak bileşik faiz elde edenlere akacak.
İnternet bize bu dersi 25 yıl önce öğretti.
Şimdi, harekete geçme zamanı.
Tersine Çevir.
——Santiago
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler