Token, faiz veremez, gerçek yatırım fırsatı nerede?
Metin Başlığı: Neden Token'lar Bileşik Faiz Kazanamaz
Orijinal Yazar: Santiago Roel Santos, Inversion Kurucusu
Çeviren: Luffy, Foresight News
Bu makaleyi yazarken, kripto piyasası büyük bir düşüş yaşamaktaydı. Bitcoin 60.000 dolar seviyesine ulaştı, SOL FTX iflas varlık tasfiye fiyatına geri çekildi ve Ethereum da 1800 dolar seviyesine düştü. Uzun vadeli karamsar bakış açılarını detaylandırmama gerek yok.
Bu makale, daha temel bir sorunu ele almaya çalışıyor: Neden token'lar bileşik büyümeyi gerçekleştiremiyor.
Son birkaç aydır, temel analiz açısından kripto varlıkların önemli ölçüde aşırı değerlendiğine dair bir görüşü sürdürdüm. Metcalfe'nin Yasası mevcut değerlemeyi destekleyemezken, sektörün uygulamaları ile varlık fiyatları arasındaki ayrımın birkaç yıl daha devam etme olasılığı var.
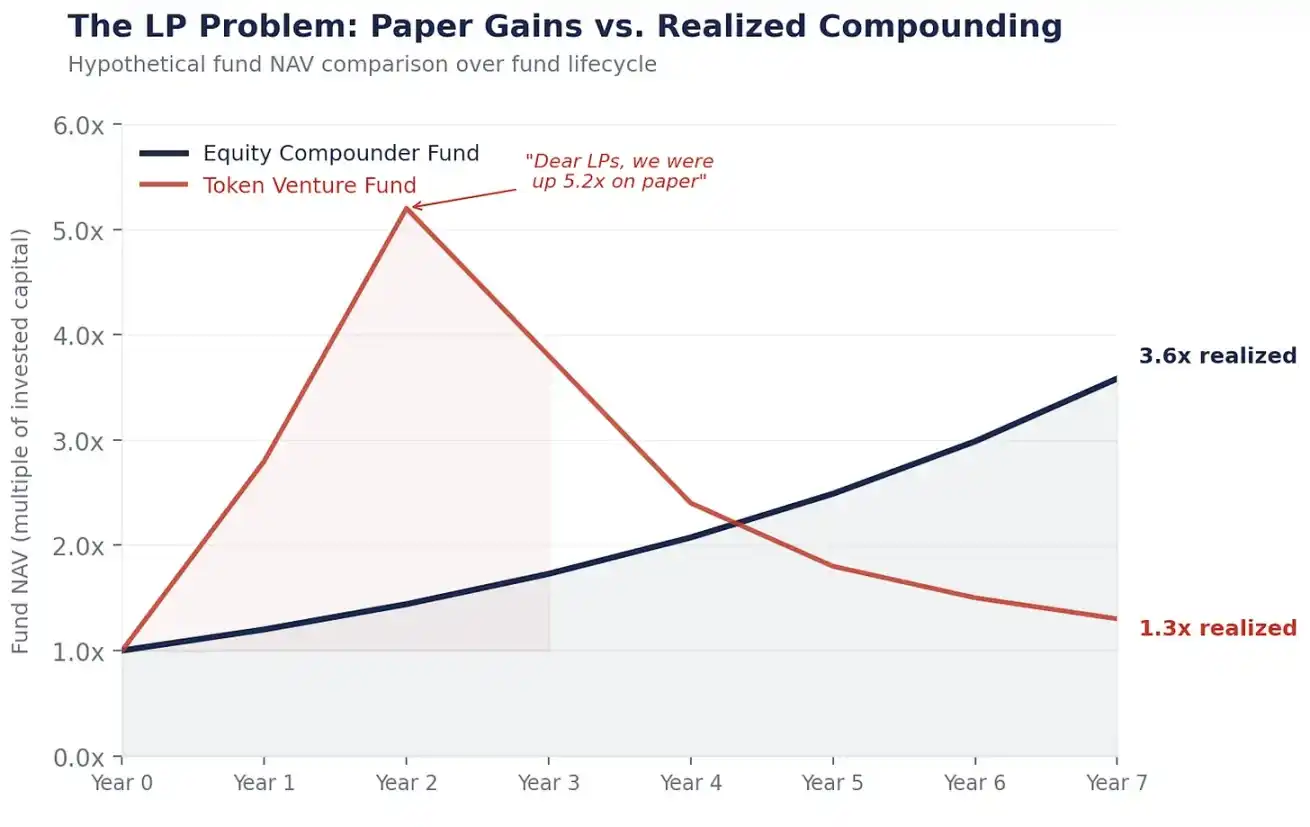
Şu senaryoyu düşünün: "Saygıdeğer likidite sağlayıcılarımız, sabit coin işlem hacmi 100 kat arttı, ancak size getirdiğimiz geri dönüş sadece 1.3 kat oldu. Güveniniz ve sabrınız için teşekkür ederiz."
Tüm bu karşı argümanlar arasında en güçlü olanı ne mi? "Çok karamsarsınız, token'ın değerini asla anlayamazsınız, bu yeni bir paradigmadır."
Ben aslında token'ın değerini çok iyi anlıyorum ve işte sorunun özü de burada yatıyor.
Bileşik Faiz Motoru
Berkshire Hathaway'in piyasa değeri şu anda yaklaşık 1.1 trilyon dolar ve bu, Buffett'ın mükemmel zamanlaması değil, şirketin bileşik büyüme yeteneği sayesindedir.
Her yıl Berkshire, kazancını yeni işlere yatırır, kar marjını genişletir, rakipleri satın alır ve bu şekilde hisse başına içsel değeri arttırır, hisse fiyatı da buna paralel olarak artar. Bu kaçınılmaz bir sonuçtur çünkü arkasındaki ekonomik motor sürekli olarak güçlenir.
Bu, hisse senedinin temel değeridir. Bu, bir kazançı tekrar yatırım yapma motorunun sahipliğini temsil eder. Yönetim kazanç sağladıktan sonra sermaye tahsisi yapar, büyümeyi planlar, maliyetleri azaltır, hisse geri alımı yapar; her doğru karar, bir sonraki büyümenin temeli olur ve bileşik faizi oluşturur.
15% bileşik büyümeyle 20 yılda 1 dolar 16.37 dolara dönüşecek; 20 yıl boyunca %0 faizle 1 dolar yine sadece 1 dolar olacak.
errorBu nedenle, tüm kripto endüstrisi, jetonları tasarlarken, onları hisse senedinden açıkça ayırmayı amaçladı. Nakit akışı hakkı yok, görünüşte temettüden kaçınıldı; merkezi geliştirme kuruluşu yönetim hakkı yok, görünüşte hissedarlık haklarından kaçınıldı; gelir muhafaza edilmiyor, görünüşte işletme kasası yok; Stake ödülü, yatırım getirisi yerine ağ katılımı karşılığı olarak tanımlandı.
Bu strateji işe yaradı. Çoğu jeton, menkul kıymet niteliğinin tanınmasından başarıyla kaçındı, ancak aynı zamanda elde etme olasılığı olan tüm üstünlükleri kaybetti.
Bu varlık sınıfı, yaratıcı değeri uzun vadede artırma yeteneğini gerçekleştiremeyecek şekilde tasarlanmıştı - bileşik faiz.
Geliştiriciler hisse senedine sahipken, siz yalnızca "faiz ödemesi" sahibisiniz
Her başlıca kripto protokolünün arkasında, kar amacı güden bir temel geliştirme kuruluşu bulunmaktadır. Bu kuruluşlar yazılım geliştirme, ön uç arayüzü kontrolü, marka mülkiyetine sahip olma, iş ortaklarıyla kaynakları entegrasyon gibi görevleri üstlenir. Peki jeton sahipleri ne yapar? Yalnızca yönetim oylama hakkı ve işlem ücreti gelirine göre değişen haklara sahip olabilir.
Bu model endüstri genelinde yaygındır. Temel geliştirme kuruluşları yetenek, fikri mülkiyet, marka, iş ortaklığı anlaşmaları ve stratejik seçim yetkisi elinde bulundurur; jeton sahipleri sadece ağ kullanımı ile bağlantılı olarak değişen "faiz ödemelerine" ve geliştirme kuruluşunun görmezden geldiği önerilere oy verme "ayrıcalığına" sahip olabilir.
Bu nedenle Circle gibi bir protokol Axelar'ı devraldığında, devralan tarafın jeton yerine temel geliştirme kuruluşunun hisselerini satın aldığı anlaşılabilir. Çünkü hisse senedi bileşik faize tabi olabilir, jeton olamaz.
Net bir niyeti olmayan düzenleme, bu tür bir bozulmuş endüstri sonucunu doğurdu.
Sahip olduğunuz şey nedir
Tüm piyasa anlatılarını unutun, fiyat dalgalanmalarını görmezden gelin ve jeton sahiplerinin gerçekte ne elde edebileceğine bakın.
Ethereum'u stake ederseniz, yaklaşık %3-%4 getiri elde edersiniz ve bu getiri ağın enflasyon mekanizması tarafından belirlenir ve stake oranına göre dinamik olarak ayarlanır: Stake edenler ne kadar fazlaysa, getiri o kadar düşük olur; stake edenler ne kadar azsa, getiri o kadar yüksek olur.
Bu esasen protokolün belirli mekanizmasıyla bağlantılı değişken faiz ödemesidir, aslında hisse senedi değil, borç senedi haline gelme potansiyeli vardır.
Elbette, Ethereum'un fiyatı 3.000 $ 'dan 10.000 $' a çıkabilir, ancak çöp tahvillerin fiyatı da faiz farkı daraldıkça ikiye katlanabilir, bu da onu hisse senedine dönüştürmeyecektir.
Ana sorun şudur: Nakit akışınızı artıran mekanizma nedir?
Hisse senedinin nakit akışı büyümesi: Yönetici karları yeniden yatırır, bileşik büyümeyi gerçekleştirir, büyüme oranı = Sermaye Getiri Oranı × Yeniden Yatırım Oranı. Siz sahip olarak sürekli genişleyen bir ekonomik motorun içine dahil olursunuz.
Token Nakit Akışı: Tamamen ağ kullanımına bağlıdır × işlem ücreti oranı × paylaşım oranı, elde ettiğiniz şey sadece blok alanı talebinin dalgalanmasına bağlı olan dayanıklılık kağıdıdır, hele ki bu sistemde hiçbir yeniden yatırım mekanizması veya bileşik büyüme motoru yoktur.
Fiyatın büyük dalgalanması, insanları kendi hisselerine sahip olduklarını yanılgısına düşürür, ancak ekonomik yapıdan bakıldığında insanların aslında sahip oldukları şey sabit getirili bir üründür, üstelik %60-%80 arasında yıllık dalgalanma oranına sahiptir. Bu tam anlamıyla her iki taraftan da memnun etmeyen bir durumdur.
Çoğu token, enflasyon seyreltmesinden sonra bile, gerçek getirisi sadece %1-%3'tür. Dünyada hiçbir sabit getiri yatırımcısı bu risk-getiri oranını kabul etmeyecektir, ancak bu tür varlıkların yüksek volatilitesi, daima bir alıcı dalgasını cezbedebilir, bu da tam olarak "aptalca spekülasyon teorisi"nin gerçek bir özeti.
Zamanlamaya Dayalı Üs, Bileşik Üs Değil
İşte bu nedenle token'ın değer birikimi ve bileşik büyüme sağlayamamasının nedeni budur. Piyasa yavaş yavaş bunun farkına varıyor, aptal değil, aksine şifreli hisselere yönelmeye başlıyor. İlk olarak dijital varlık tahvili, daha sonra daha fazla gelir elde etmek ve bileşik büyümeyi gerçekleştirmek için şifreleme teknolojisini kullanan şirketlere giden fonların artmasıyla.
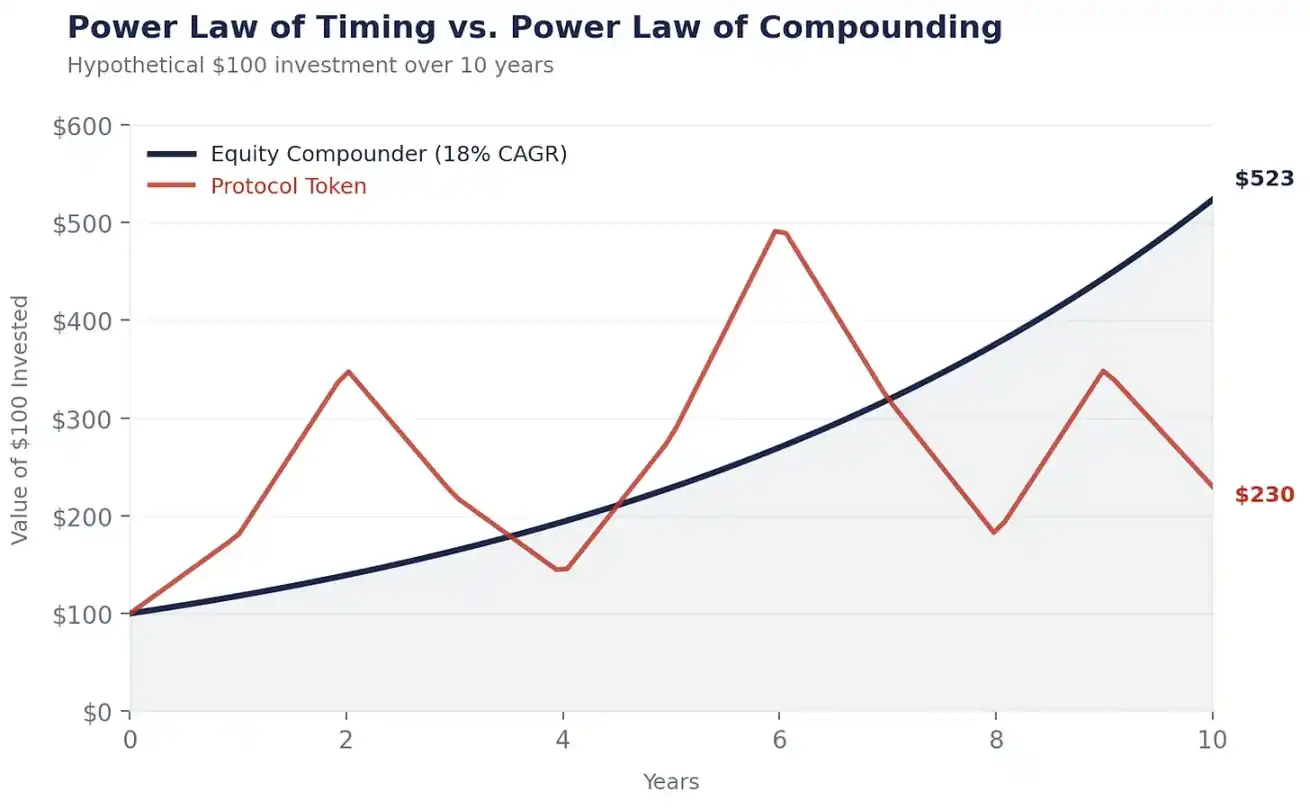
Şifreleme alanındaki servet oluşturma, zamanlama üssünü takip eder: Servet sahibi olanlar, erken alım yapar ve uygun zamanda satar. Kendi yatırım portföyüm de bu kuralı takip ediyor, şifreli varlık "sıvı risk sermayesi" olarak adlandırılır ve bu tesadüfi değil.
Hisse senedi alanındaki servet oluşturma ise bileşik üsse dayanır: Buffett, Coca-Cola'ya zamanında alım yaparak değil, satın aldıktan sonra 35 yıl boyunca tutarak ve bileşik faizini devreye sokarak servetini oluşturdu.
Şifreleme piyasasında, zaman senin düşmanındır: Çok uzun süre tutarsan, getiri kaybolur. Yüksek enflasyon mekanizması, düşük dolaşımdaki miktar, yüksek tamamen seyreltilmiş değerleme tasarımı, ayrıca talebin yetersiz olması ve blok alanının fazla olması gibi faktörler, bu durumun arkasındaki önemli nedenlerdir. Aşırı likidite sağlayan varlıklar nadirdir.
Hisse senedi piyasasında, zaman senin dostundur: Bileşik büyüme türü varlıkları ne kadar uzun süre tutarsan, matematiksel kural tarafından sağlanan getiri o kadar büyük olur.
Şifreleme piyasası tüccarları ödüllendirir, hisse senedi piyasası ise sahipleri ödüllendirir. Ve gerçek şu ki, serveti hisse senedinde tutarak zengin olan insanlar, kıyasla ticaret yaparak para kazananlardan çok daha fazladır.
Bu verileri sürekli olarak yeniden hesaplamam gerekiyor, çünkü her likidite sağlayıcı şunu soracak: "Neden sadece Ethereum satın almıyorsun?"
Bir bileşik büyüme hisse senedinin trendini çıkararak karşılaştırma yapın - Danaher, Constellation Software, Berkshire - sonra Ethereum'un trendiyle karşılaştırın: Bileşik büyümeye dayalı hisse senedinin eğrisi, istikrarlı bir şekilde yukarı ve sağa doğru ilerler çünkü ekonomik motoru her yıl güçlenir; Ethereum'un fiyatı ise patlama yaşar, sonra çöker, döngüsel olarak devam eder ve nihai birikim getirisi, tamamen giriş ve çıkış sürenize bağlıdır.
Belki de her ikisinin nihai getirisi birbirine eşit olacak, ancak hisse senedi sahibi olmak geceyi huzurla geçirmenizi sağlarken, jeton sahibi olmak sizi piyasayı önceden tahmin edebilen bir kahin olmaya zorlar. "Uzun vadeli sahip olmak zamanı belirlemekten daha iyidir" herkesin bildiği bir gerçektir, ancak gerçekten sahip olmaya kararlı kalmak zordur. Hisse senetleri uzun vadeli sahip olmayı kolaylaştırır: Nakit akışı hisse senedi fiyatını destekler, temettüler sabırlı olmanızı sağlar, geri alım ise sahip olduğunuz süre boyunca devam eder. Ancak kripto piyasası uzun vadeli sahip olmayı son derece zorlaştırır: İşlem ücret geliri tükenir, piyasa anlatısı sürekli değişir, hiçbir dayanağınız yoktur, fiyat desteğiniz yoktur, sabit temettünüz yoktur, yalnızca inancınız vardır.
Bir sahip olmak istiyorum, kahin olmak değil.
Yatırım Stratejisi
Eğer jeton faiz kazanamıyorsa ve faiz kazanmak varlıklı yaratmanın temel yoluysa, o zaman sonuç açıktır.
İnternet milyarlarca dolarlık bir değer yarattı, bu değer nihayetinde nereye aktı? TCP/IP, HTTP, SMTP gibi protokoller değil. Onlar kamusal mallardır, büyük bir değere sahiptir, ancak yatırımcılara protokol seviyesinde hiçbir getiri sunamazlar.
Değer nihayetinde Amazon, Google, Metaverse, Apple gibi şirketlere aktı. Onlar protokollerin üzerine iş kurdu ve faizle büyümeyi başardılar.
Kripto endüstrisi aynı hatayı tekrarlıyor.
Sabit Coin giderek daha fazla para birimi alanının TCP/IP'si haline geliyor, son derece kullanışlı ve çok yüksek bir benimsenme oranına sahip, ancak protokolün kendisiyle bu denli uyumlu bir değer yaratabilir mi, henüz bilinmiyor. USDT'nin arkasında yatırımı olan bir şirket var, sadece bir protokol değil, burada ciddi bir öğüt vardır.
Sabit Coin altyapısını operasyonlarına entegre eden, ödeme sürtünmesini azaltan, işletme sermayesini optimize eden, döviz maliyetlerini düşüren şirketler, gerçek faizle büyüyen şirketlerdir. Bir CFO, uluslararası ödemeleri Sabit Coin kanalına geçirerek yılda 3 milyon dolar maliyetten tasarruf yaparsa, bu 3 milyon doları satışa, ürün geliştirmeye veya borç ödemeye yeniden yatırabilir ve bu 3 milyon dolar sürekli faiz kazanabilir. Bu işlemi gerçekleştiren protokol ise sadece bir işlem ücreti alır, hiçbir faiz kazançları olmaz.
"Şişman Protokol" teorisi, kripto protokollerinin uygulama katmanından daha fazla değer sağlayacağını iddia eder. Ancak yedi yıl geçtikten sonra, genel blok zinciri toplam piyasa değerinin yaklaşık %90'ını oluştururken, işlem ücretlerinin yüzdesi %60'tan %12'ye düştü; uygulama katmanı işlem ücretlerinin %73'ünü oluştururken, değerlemenin yüzdesi %10'un altında kaldı. Piyasa her zaman verimlidir, bu veri her şeyi açıklamaktadır.
Şu anda piyasa hala "Şişman Protokol" argümanına odaklanırken, kripto endüstrisinin bir sonraki bölümü, şifreleme teknolojisini kullanarak faiz kazanma yeteneği olan hisse senetlerinden oluşacaktır: Kullanıcıları olan, nakit akışı yaratan, yöneticileri kripto teknolojisini işlerini optimize etmek ve daha yüksek bir faizle büyüme elde etmek için kullanabilen şirketler, tokenlere göre çok daha iyi performans göstereceklerdir.
Robinhood, Klarna, NuBank, Stripe, Revolut, Western Union, Visa, Blackrock; bu şirketlerin yatırım portföyü, belli bir sepet tokenlerden daha iyi performans gösterecektir.
Bu şirketlerin gerçek varlık tabanına sahip bir fiyat desteği varken: nakit akışı, varlıklar, müşteriler; ancak tokenlerin yok. Bir tokenin değerlemesi, gelecekteki gelire dayandığı zaman uçuk bir şekilde arttığında, düşüşünün ne kadar acımasız olabileceğini düşünmek bile istemezsiniz.
Uzun vadede kripto teknolojisine yatırım yaparken, tokenları dikkatlice seçin ve kripto altyapısından faydalanarak üstünlüğü büyütebilecek, hisse senetlerindeki şirketlere ağırlık verin.
Hayal Kırıklığı Verici Gerçek
Tüm tokenlerin faiz sorununu çözmeye çalışan girişimler, görüşümü yanlışlıkla doğrulamaktadır.
MakerDAO gibi merkezi olmayan otonom örgütler, gerçek varlık tahsis etmeye çalışanlar, hazine bonosu alarak, alt örgütler oluşturarak, saha uzmanı ekipler atayarak, yavaşça işletme yönetişim modelini yeniden şekillendirmektedir. Bir protokol ne kadar büyümek istiyorsa, şirket şekline o kadar benzemek zorundadır.
Dijital varlık hazine bonoları ve tokenleştirilmiş hisse senedi paketleme araçları da bu sorunu çözemez. Bunlar, aynı nakit akışı üzerinde, ikinci bir talep hakkı yaratır, temel token ile rekabet eder. Bu tür araçlar, protokolü faiz artışı konusunda daha iyi hale getiremez, yalnızca geliri bu araca sahip olmayan token sahiplerinden alıp, sahiplere yeniden dağıtır.
Token yakma, hisse geri alımı değildir. Ethereum'un yakma mekanizması, sabit bir sıcaklığa sahip bir termostat gibi sürekli değişmez; ancak Apple'ın hisse geri alımları, yönetimin piyasa durumuna göre esnek kararlar aldığı bir durumdur. Piyasa durumuna göre stratejiyi ayarlayabilme yeteneği, faizin merkezidir. Katı kurallar faiz üretebilir mi? Aksine, esnek kararlar üretebilir.
Peki regülasyon ne olacak? Aslında bu sorulması gereken en önemli sorudur. Günümüzde tokenler faiz üretemez çünkü protokol şirket şeklinde işletilemez: şirket kurarak kayıt altına alınamaz, kazançlar saklanamaz, token sahiplerine yasal olarak bağlayıcı taahhütlerde bulunulamaz. "GENIUS Yasası" bunu kanıtlamıştır, ABD Kongresi tokenleri finansal sistem içine entegre etmeyi başarabilmektedir ve bu gelişmeyi engellememektedir. Protokolün işletme için şirketin sermaye tahsis araçlarını kullanmasına izin veren bir çerçeve elde ettiğimizde, bu, kripto sektöründe şimdiye kadarki en büyük katalizör olacaktır ve etkisi Bitcoin spot ETF'yi aşacaktır.
Bu gerçekleşmeden önce, akıllı sermaye hisse senetlerine akacak, ve her yıl tokenlar ile hisse senetleri arasındaki faiz makası daha da açılacaktır.
Bu, Blokzinciri'ne İnanmama Değil
Şunu açıkça belirtmek istiyorum: Blockchain bir ekonomi sistemidir, potansiyeli sonsuzdur ve dijital ödemelerin ve akıllı sözleşmelerin temel altyapısı olmaya kesinlikle devam edecektir. İnversion şirketinin geliştirmekte olduğu bir blockchain'e derin bir inançla inandığımız için bu alandayız.
Sorun teknolojide değil, token'ın ekonomik modelindedir. Şu anki blockchain ağları, sadece değeri transfer etmektedir, birikim sağlamamakta ve yeniden yatırım yaparak faiz getirisi elde etmemektedir. Ancak bu durum zamanla değişecektir: Regülasyonlar sürekli olarak iyileştirilecek, yönetişim olgunlaşacak ve nihayetinde bir protokol, şirketler gibi değeri biriktimek ve yeniden yatırım yapmak için bir yol bulacaktır. O gün geldiğinde, token isminden başka bir şey olmayacak şekilde, esasen hisse senedi haline gelecektir ve faiz getirisi motoru resmen devreye girecektir.
Ben geleceği kötümsemiyorum, sadece geleceğin gelişme zamanlaması konusunda kendi değerlendirmem var.
Bir gün, blockchain ağları değeri faizle artırabilecekken, o zamana kadar, kripto teknolojiden faydalanan ve daha hızlı bir şekilde faiz getirisi elde eden şirketlere yatırım yapmayı tercih edeceğim.
Belki zamanlama konusunda hata yapabilirim, kripto endüstrisi uyum sağlayabilen bir sistem olduğundan, bu da en değerli özelliklerinden biridir. Mutlak doğruluk gerektirmem, sadece genel olarak doğru bir şekilde karar vermem gerekmektedir: Faiz getirisi artışını temel alan varlıkların uzun vadeli performansı, diğer varlıklardan her zaman daha iyi olacaktır.
Ve işte faiz getirisinin cazibesi burada ortaya çıkıyor. Charlie Munger'ın dediği gibi: "Şaşırtıcı olan şu ki, bizim gibi insanlar, sadece aptallık yapmamaya dikkat ederek, zirveye ulaşmak için olağanüstü derecede büyük bir uzun vadeli avantaj elde ettiler."
Kripto teknolojisi altyapı maliyetini büyük ölçüde düşürürken, zenginlik bu düşük maliyetli altyapıyı kullanan ve faiz getirisi elde etmeyi başaranlara doğru akacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler