Kısır bir optimal çözüme sıkışmak, piyasanın durması gereken yer olmamalıdır.
Orjinal Başlık: İki Uçurtma Bir Kasırgada Dans Ediyor
Orjinal Yazar: 0xsmac
Orjinal Çeviri: SpecialistXBT
Editör Notu: Bu makale, mevcut tahmin pazarını keskin bir bakış açısıyla incelemektedir. Yazar, günümüz tahmin pazarının, şu anda BlackBerry ve Yahoo'nun yaşadığı "yerel maksimum çözüm" tuzaklarına sürüklendiğini keskin bir şekilde belirtmektedir. Ana akım tahmin pazarının kullandığı ikili opsiyon modeli, kısa vadede büyük bir akış elde etmiş olmasına rağmen, likidite eksikliği ve düşük verimlilikle ilgili yapısal sorunlarla karşı karşıyadır. Makale, tahmin pazarının "sürekli sözleşme" modeline evrimleşme düşüncesini ortaya atmış ve gerçek bir "her şeyin pazarı"nın gerçekleştirilmesi için yapıcı derin düşünceler sunmuştur.
Neden şirketler yanlış hedefleri takip ettiklerini fark ediyorlar? Tahmin pazarını zamanında düzeltebilir miyiz?
"Başarı, bir yudum gibi, insanı sarhoş eder. Ardından gelen şöhret ve övgüyle başa çıkmak hiç de kolay değildir. Bu, zihnini kemirecek, etrafındaki herkesin sana hayranlık duyduğuna inanmaya başlatacak, herkesin seni arzuladığına, herkesin düşüncesinin senin etrafında döndüğüne inandıracak." - Ajith Kumar
"Kalabalığın alkışı daima en güzel müziktir." - Vin Scully
Erken dönemdeki başarı sarhoş edicidir. Özellikle herkes başarısız olacağınızı söylerken, bu duygu daha da güçlüdür. Söylenenlere aldırma, sen haklısın, onlar haksız!
Ancak, erken dönem başarısı benzersiz bir tehlike içerir: Yanlış ödülü kazanmış olabilirsiniz. Genellikle "aptal oyun oyna, aptal ödül kazan" diye espri yaparız, ancak gerçekte, katıldığımız oyun genellikle anlık olarak evrilen bir yapıdadır. Bu nedenle, sizi ilk aşamada başarıya götüren faktörler, oyun olgunlaştıkça daha büyük ödülleri kazanmanıza engel olabilir.
Bu tür bir sonuçlanmanın bir türü şudur: Şirket, farkında olmadan bir "yerel maksimum çözüm"e sapmıştır. Kazanma hissi o kadar güzeldir ki, sizi yalnızca yönünüzü kaybetmeye değil, hatta öz farkındalığınızı engelleyerek gerçek durumunuzun farkına varamazsınız.
Çoğu durumda, bu sadece bir hülyadır, dış faktörler tarafından desteklenen bir yanılsamadır (örneğin, ekonomik refah tüketici gelirini aşırı genişletmiştir). Ya da ürün veya hizmet geliştirmiş olabilirsiniz, ancak sadece belirli bir alanda veya belirli koşullarda çalışır ve daha geniş bir pazara genişletilemez.

Buradaki temel çatışma, gerçek nihai ödülü takip etmek için (yani global en iyi çözüm), mevcut zirveden inmeniz gerektiğidir. Bu büyük bir alçakgönüllülük gerektirir. Bu, zor kararlar vermenizi gerektirir: belirli bir temel özelliği terk etmek, teknoloji yığınını tamamen yeniden yapılandırmak veya daha önce işe yaradığını düşündüğünüz modele kendi ellerinizle meydan okumak. Tüm bunları daha da zorlaştıran şey ise...
Çoğu zaman, bu kararı vermeniz gerekeceği zaman insanlar size (çoğunlukla yatırımcılar ve medya) "ne kadar harika olduğunuzu" söylüyorlarken olur! Daha önce size yanıldığınızı söyleyen birçok insan, şimdi başarınızı doğrulamak için sıraya girmiştir. Bu, çünkü bu durum, radikal bir değişiklik yapmanız gereken zamanda kendi başınıza huzursuzluğa neden olabilir.
İşte bugün tahmin pazarlarının bulunduğu nokta tam olarak budur. Mevcut halleriyle, asla kitle pazarlarında benimsenemeyecekler. Bu statüyü zaten elde edip etmedikleri konusunda tartışmak istemiyorum (sonuçta, bir şeyin var olduğunu bilmekle ve onu kullanmaya gerçekten ihtiyaç duymak arasında büyük bir uçurum vardır). Belki bu önermeye katılmıyorsunuz ve şu anda bu sayfayı kapatmaya veya kalan kısmı nefretle okumaya hazırlanıyorsunuzdur. Bu sizin hakkınızdır. Ancak bugün bu modelin neden kırık olduğunu ve bu tür platformların nasıl olması gerektiğini neden düşündüğümü yeniden vurgulayacağım.
Ben teknoloji entelektüeli gibi görünmek istemiyorum, "Yenilikçinin Açmazı"nı tekrarlamayacağım, ancak bu konuda klasik örneklerden Kodak ve Blockbuster'a bakabiliriz. Bu şirketler (ve birçok diğerleri) büyük bir başarı elde ettikçe, değişime direnç oluşturan bir inat geliştirdiler. Hikayenin sonunu hepimiz biliyoruz, ancak sadece "daha iyi yapmak" demek yapıcı değil. Peki, bu sonuçlara ne sebep oldu? Bugünün tahmin pazarlarında bu tür işaretleri görüyor muyuz?
Bazı durumlarda, engel teknik seviyede olabilir. Girişim şirketleri genellikle belirli bir öznel tarzda ürün geliştirirken, bu yaklaşım başlangıçta etkili olabilir (zaten bu noktaya ulaşmak başlı başına büyük bir zorluktur!), ancak hızla gelecekteki mimariyi kilit altına alır. Patlama sonrası genişlemeye veya ürün tasarımının ayarlanmasına devam etmek, görünüşte etkili olan bazı temel bileşenleri tehlikeye atmak anlamına gelir. İnsanlar genellikle sorunları yamayarak çözmeyi tercih eder, ancak bu hızla ürünün bir yamalı canavara dönüşmesine neden olur. Ve bunun yanı sıra, bu sadece acımasız gerçeği kabul etmeyi ertelemek demektir: gerçekten gerekli olanın temelden yeniden inşa veya ürünü yeniden tasarlama olduğu.
Erken dönem sosyal ağlar, performans tavanına ulaştığında da bu sorunla karşılaştı. Friendster, 2002 yılında sosyal ağların öncüsüydü, milyonlarca kullanıcının "arkadaşların arkadaşlarıyla" çevrimiçi bağlantı kurmasını sağladı. Ancak belirli bir özelliğin (üçüncü derece bağlantı içindeki arkadaşları görüntüleme) platformu hesaplama eksponansiyel bağlantı yükü altında çökerttiğinde, sorunlar başladı.
Takım, bu özelliği kısmak yerine, yeni fikirlere ve gösterişli ortaklıklara odaklanmayı tercih etti, hatta mevcut kullanıcıların MySpace'e kaybolacağı tehdidi karşısında bile. Friendster, popülerlikte belli bir zirveye ulaştı, ancak onu aşamadı, çünkü temel altyapısında kusurlar vardı ve takım bunları kabul etmeyi, çözmeyi ve düzeltmeyi reddetti. (Bu arada, MySpace daha sonra kendi türünden bir "yerel maksimum" tuzağına düştü: benzersiz bir kullanıcı deneyimine dayalı olarak inşa edilmişti, yani yüksek derecede özelleştirilebilir kullanıcı ana sayfaları ve müzik/popüler kültür gruplarına odaklandı. Platformun temelini, büyük ölçüde reklamlarla desteklenen bir yapı oluşturuyordu ve sonunda reklam kapısına fazlasıyla bağımlı hale geldi; oysa Facebook o zamanlar daha temiz, daha hızlı ve "gerçek" kimliklere dayalı bir ağ olarak ortaya çıktı. Facebook, bazı erken dönem MySpace kullanıcılarını cezbetmeyi başardı, ancak şüphesiz daha büyük ölçekli bir sonraki sosyal medya kullanıcı kitlesini daha fazla çekti.)
Bu tür davranışların sürekli olarak var olması şaşırtıcı değil. Hepimiz insanız. Belirli bir yüzeyde başarı elde etmek, özellikle çok yüksek başarısızlık oranına sahip bir başlangıç şirketi olarak, egoistik olmamıza neden olabilir. Kurucular ve yatırımcılar, övdükleri performansa inanmaya başlar ve uyarı işaretleri giderek daha fazla parlamasına rağmen, onları bugüne taşıyan formülde kat kat artış yapar; hatta yeni bilgileri görmezden gelmek, hatta mevcut çevreye ve artık geçerli olmayan gerçekliğe yüz çevirmekte direnmek insanoğlunun ilginç tarafı. Yeterince bir motivasyonumuz olduğunda, birçok şeyi mantıklı hale getirebiliriz.
Yerinde Sayan "Research In Motion"
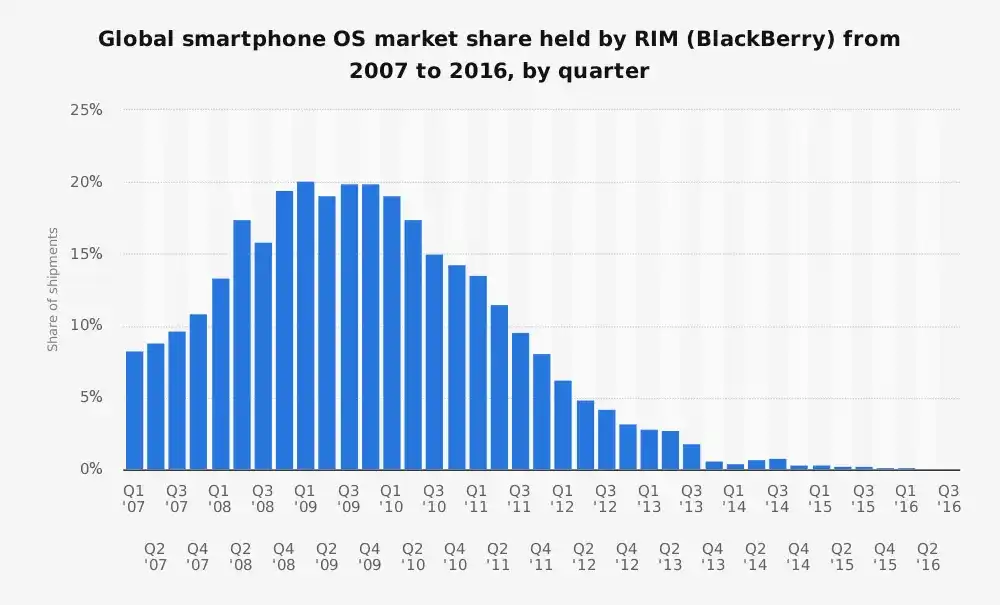
iPhone'un piyasaya sürülmesinden önce, Research In Motion (RIM) BlackBerry akıllı telefonuyla akıllı telefonların kralıydı ve ABD akıllı telefon pazarının %40'ından fazlasını elinde tutuyordu. BlackBerry, belirli bir fikre dayalı olarak inşa edilmişti: kurumsal kullanıcılar için optimize edilmiş daha iyi bir PDA (Kişisel Dijital Asistan), özellikle e-posta, pil ömrü ve o hoşa giden fiziksel klavye için optimize edilmiş. Ancak...
Her şey değişime açıktır, yıldırım hızıyla.
Bugün belki de göz ardı edilen bir nokta, BlackBerry'nin müşteri hizmetlerinde çok başarılı olmasıydı. İşte bu nedenle, dünya etraflarında büyük değişiklikler yaşanırken RIM değişime ayak uyduramadı.
Bilindiği üzere, liderlik ekibi başlangıçta iPhone'a hor baktı.
"Güvenli değil. Pil çok hızlı tükeniyor ve kötü bir sanal klavyeye sahip." — Larry Conlee (RIM Baş Operasyon Direktörü)
Sonra hızla savunmacı hale geldiler.
RIM, bu yeni telefonunun asla kurumsal müşteri tabanını çekmeyeceğini gururla düşündü ve bu düşünce temelsiz değildi. Ancak bu, akıllı telefonların "e-posta makinesi"nden daha fazlası olarak "herkes için uygun evrensel bir cihaz" haline gelmesi şeklindeki devrim niteliğindeki dönüşümü tamamen kaçırdı. Bu şirket ciddi bir "teknik borç" ve "platform borcu" ile karşı karşıya kaldı, bu da erken dönemde başarı elde eden şirketlerde yaygın bir belirtidir. İşletim sistemleri ve altyapıları, güvenli iletişim ve pil verimliliği optimizasyonu için tasarlanmıştı. Gerçeği kabul ettiklerinde, iş işten geçmişti.
Bu tür durumlarda olan şirketler için bir görüş, (başlangıçtaki başarı ne kadar büyükse, evrim o kadar zor olur; bu aynı zamanda Zuckerberg'in neden "GOAT/Tüm Zamanların En İyisi" olduğu konusunda bir neden olarak da ortaya çıkar) neredeyse ikiyüzlü bir zihin yapısıyla işletmeleri çalıştırmaları gerektiğidir: Bir ekip mevcut başarıyı kullanmaya odaklanırken, diğer ekip onu altüst etmeye odaklanır. Apple belki de bu konuda bir örnektir, iPhone'un iPod pazarını yemesine izin verdiler, ardından iPad'in Mac pazarını yemesine izin verdiler. Ancak bu kadar kolaysa, herkes zaten bunu taklit ederdi.
Yahoo
Bu, neredeyse Dağ Başkanı seviyesinde bir "fırsat kaçırma"dır. Bir zamanlar Yahoo, milyonlarca insanın internet ana sayfasıydı. İnternete açılan kapıydı (hatta ilk "evrensel uygulama" denilebilir) — haberler, e-posta, finans, oyunlar, her şey mevcuttu. Aramayı birçok özellikten biri olarak gördü, hatta 2000'lerin başında Yahoo kendi arama teknolojisini kullanmıyordu (aramayı üçüncü taraf motorlara dış kaynaklı hale getirdi, hatta bir dönem Google'ı kullandı).
Günümüzde iyice bilinmektedir ki, liderlik ekibi, arama yeteneklerini derinleştirmek için birkaç fırsatı kaçırdı, en bilineni de 2002 yılında Google'ı 50 milyar dolara satın alma fırsatıdır. Geriye dönüp bakıldığında açıkça görülebilir ki, Yahoo'nun anlayamadığı şey şuydu: Arama, dijital deneyimin temelidir. Kim aramaya sahipse, kim internet trafiğine sahip olacak ve dolayısıyla reklam gelirine sahip olacak. Yahoo, marka gücüne ve görüntülü reklamlara aşırı derecede güvenirken, "aramaya odaklı" navigasyon tarzı ve daha sonra kişiselleştirilmiş içerik akışına sahip sosyal ağların getirdiği devasa değişimi dramatik bir şekilde küçümsedi.
Bu adamı hatırlıyor musunuz?
Üzgünüm, klişe bir ifadeyi kullandığım için affınıza sığınıyorum ama balon pazarında, "su yükselir". Kripto para alanı buna derinden vakıftır (bkz. Opensea ve diğer birçok örnek). Başlangıç şirketinizin gerçekten çekiciliğe sahip olup olmadığını, yoksa sürdürülemez bir ivme dalgasına mı sadece bindiğini değerlendirmek zordur. Durumu daha da belirsizleştiren şey, bu dönemlerin genellikle risk sermayesinin hızla artışı ve spekülatif tüketici davranışının üst üste gelmesidir, bu da temel sorunları gölgelemektedir. WeWork'ün alaycı bir şekilde hızlı yükselişi ve çöküşü, sermayenin kolayca elde edilebilir olmasının büyük ölçekli genişlemeyi nasıl sürüklediğini ve tamamen bozuk bir iş modelini nasıl örtbas ettiğini iyi bir şekilde açıklamaktadır.
Tüm marka paketlerini ve gösterişli dili çıkardığınızda, WeWork'ün temel iş modeli çok basittir:
Uzun Vadeli Ofis Alanı Kiralama → Dekorasyona Yatırım Yapma → Primli Kısa Vadeli Kiralama.
Bu hikayeyi tanımıyorsanız, muhtemelen şunu düşünebilirsiniz, evet, bu çok kısa vadeli bir ev sahibi gibi geliyor. İşte tam da bu konunun özüdür. Bir gayrimenkul arbitraj işlemine bürünmüş bir yazılım platformu.
Ancak WeWork kesinlikle kalıcı bir şirket kurma niyetinde değil, optimize ettikleri şey tamamen farklıdır: patlayıcı büyüme ve değerleme hikayesi. Bu kısa süre içinde neden etkili olduğu, Adam Neumann'ın kişisel cazibesi sayesinde vizyonu pazarlayabilmesidir. Yatırımcılar buna tamamen tepki gösterirken, tamamen gerçeklikten uzak belirli bir tür büyümeyi teşvik ettiler (WeWork örneğinde, bu, karlılığı umursamadan mümkün olduğunca çok şehirde mümkün olduğunca çok ofis binası açmak anlamına gelir, yani "şimşek hızında genişleme", büyük ölçekli uzun vadeli kiralama kilitlenir ve birim ekonomisi kritik bir görüşü küçümser, "Zararımızı büyüme ile telafi edebiliriz" düşüncesini benimser). Birçok dışardan gözlemci (analist), aslını görmüştür: Bu, risk tersine çevrilen bir gayrimenkul şirketi, istikrarsız müşterilere sahip ve işin yapısı zaten yapısal olarak zararlıdır.
Yukarıdakilerin çoğu, başarısız olan bir şirkete yönelik retrospektif bir analizdir. Bir bakıma, bu "sonradan bilen" kategorisine girer. Ancak bu, şirketin üç farklı türde başarısız bir içgörüden muzdarip olduğunu yansıtır: şirket ya teknolojik olarak ilerleyemedi, rekabeti tanımlayamadı ve yanıt veremedi, ya da iş modelini ayarlayamadı.
Şimdi aynı sahneyi tahmin piyasasında izlediğimizi düşünüyorum.
Tahmin Piyasasının Taahhüdü
Tahmin piyasasının teorik perspektifi çekicidir:
Kalabalığın Bilgeliğinden Yararlanma = Daha İyi Bilgi = Spekülasyonu Toplu Anlayışa Dönüştürme = Sonsuz Piyasa
Ancak bugünün önde gelen platformları artık yerel bir zirveye ulaştılar. Belirli bir çekiciliğe ve işlem hacmine neden olabilen bir model buldular, ancak bu tasarım gerçek "her şeyin tahmin edilebilir ve likit olduğu" gerçek vizyonu gerçekleştiremiyor.
Yüzeyde, her ikisi de başarılı olduğunu gösteriyor, kimse bunu sorgulamıyor. Kalshi'nin raporuna göre, sektörün bu yılın yıllık işlem hacminin yaklaşık 300 milyar doları bulması bekleniyor (organik büyümenin ne kadar olduğu daha sonra detaylı olarak tartışılacaktır). Sekizinci yıl olan 2024-25 yılları arasında, özellikle DeFi anlatısının artması ve oyunlaştırılmış işlemlerin kültürel çağ manzarasına daha derin bir şekilde yerleşmesiyle birlikte, sektör yeni bir ilgi patlaması yaşayacak. Polymarket ve Kalshi'nin aşırı pazarlama faaliyetlerinin bunda rolü olabilir (bazı durumlarda, agresif pazarlama gerçekten de etkilidir).
Ancak soğanı soyup biraz derin kazarsak, büyümenin ve PMF'nin yüzeyde göründüğü gibi olmadığına dair bazı tehlikeli sinyaller bulabiliriz. Odadaki fil, likiditedir.
Bu pazarların işe yaraması için derin likiditeye ihtiyaçları vardır, yani piyasanın bir tarafına büyük miktarda bahse giren insanlar olmalıdır, böylece fiyat anlamlı hale gelir ve gerçek fiyat keşfi ortaya çıkar.
Kalshi ve Polymarket, çok az sayıdaki yüksek profilli pazarın dışında, bu konuda zorlanmaktadır.
Büyük miktardaki ticaret, büyük olaylar etrafında (ABD seçimleri, merakla beklenen Fed kararı) yoğunlaşırken, çoğu pazar çok geniş alış-satış makası sergilemekte ve neredeyse hiç likidite bulunmamaktadır. Birçok durumda, likidite sağlayıcıları işlem yapmak istememektedir (Kalshi'nin bir kurucu ortağı son zamanlarda iç likidite sağlayıcısının hatta kar elde etmediğini kabul etti).
Bu, bu platformların pazarın genişliği ve derinliğini genişletme sorununu henüz çözemediğini göstermektedir. Onlar belirli bir seviyede durgunlaşmış durumda: düzinelerce popüler pazarda iyi performans gösterirken, uzun kuyruklu "her şeyin pazarı" vizyonu henüz gerçekleşmemiştir.
Bu sorunları örtbas etmek için her iki şirket de teşvik önlemlerine ve sürdürülemez davranışlara başvurmaktadır (kulağa tanıdık geliyor değil mi?). Bu, yerel bir en iyi çözümü keşfe çıkmak ve doğal büyümenin yetersiz olduğunu gösteren tipik bir işarettir (bu arada, bu özel pazar dinamiği içinde, benim hissiyatıma göre, çoğu insanın bu iki oyuncunun ana rekabetçiler olduğunu düşündüğü bir varsayılan "çift at yarışı" var.
Şu aşamada bunun mutlaka önemli olduğunu düşünmüyorum, ancak eğer bu iki ekip bu konuda bir inanç geliştirirse, biri diğerinin bu varsayımsal "çift at yarışında" "lider" olarak görülüyorsa, diğerine yönelik tehdit oluşturur. Bu son derece dengesiz bir konum, benim görüşüme göre yanlış bir varsayıma dayanmaktadır).
Polymarket, likidite ödül programını başlattı, spread'i daraltmaya çalışıyor (teorik olarak, mevcut fiyat civarında emir verirseniz, ödül alırsınız). Bu, sipariş defterini daha sıkı hale getirmeye yardımcı olur ve gerçekten de kaydırma payını belirli ölçüde azaltarak tüccarlara daha iyi bir deneyim sunar. Ancak bu hala bir tür teşviktir. Benzer şekilde, Kalshi, ticaret hacmi teşvik programını başlattı, aslında kullanıcıların ticaret hacmine göre nakit geri ödeme sağlıyor. Ürünü kullanmaları için para harcıyorlar.
Şimdi aranızda birilerinin "Uber uzun süre teşvik etti!!!" diye bağırdığını hissedebiliyorum. Evet, teşvik önlemleri kendileri kötü değildir. Ancak bu, onların iyi olduğu anlamına gelmez! (Ben de ilginç buluyorum, herkesin her zaman istisnaları göstererek konuşmayı sevip ama o ceset yığınını göz ardı etmeyi tercih ettiğine dikkat çekmek gerektiğini düşünüyorum.) Özellikle mevcut tahmin piyasası dinamiklerini düşünerek, bu hızla, zaman çok geç olmadan durdurulamayacak bir hamster tekerleğine dönüşecektir.
Bizim bilmeniz gereken başka bir gerçek de, oldukça büyük bir işlem hacminin sahte işlemlerden oluştuğudur. Kesin oranın tartışılmasının zaman kaybı olduğunu düşünüyorum, ancak açıkça, sahte işlemler piyasayı likidite açısından daha güçlü gösterirken, aslında sadece birkaç katılımcının kazanç elde etmek veya piyasada hareketlilik yaratmak amacıyla sık sık işlem yaptığını gösterir. Bu, doğal talebin aslında yüzeyde göründüğünden daha zayıf olduğu anlamına gelir.
「Son Alıcı Fiyatlandırması」
Sağlıklı, iyi çalışan bir piyasada, mevcut piyasa oranlarına yakın bir şekilde bahis yapabilmelisiniz ve fiyat dalgalanması çok fazla olmamalıdır. Ancak günümüzde bu platformlarda durum böyle değil. Orta büyüklükteki siparişler bile oranları belirgin şekilde etkiler, bu da işlem hacminin yetersiz olduğunu açıkça gösterir. Bu tür piyasalar genellikle yalnızca son alıcıların eğilimlerini yansıtır, bu da önce bahsettiğim likidite sorununun temelinde yatan şeydir. Bu durum, bir grup çekirdek kullanıcının belirli bir pazarın işleyişini sürdürdüğünü gösterse de, bu pazarların genel olarak ne güvenilir ne de likiditeye sahip olduğunu gösterir.
Ancak bunun sebebi nedir?
Tek başına ikili işlem piyasası yapısı, sürekli vadeli sözleşmelerle rekabet edemez. Bu karmaşık bir yaklaşımdır, likiditeyi parçalanmış hale getirir ve bu ekiplerin bu sorunu çözmek için yan yollar denemesi sonucun en fazla sakarca olur. Bu tür piyasalarda sıkça karşılaşacağınız bir başka garip yapı da, bilinmeyen bir faktörü temsil eden bir "diğer" seçeneği bulunmasıdır, ancak bu, yeni çıkan rekabetçileri o sepetten çıkarıp kendi bağımsız pazarlarına ayırmayı getirir.
İkili doğası ayrıca kullanıcıların istediği şekilde gerçek kaldıraç sağlayamayacağınızı anlamına gelir, bu da geri dönüşte değerli işlem hacmi oluşturamayacağınız anlamına gelir. Bu konuda insanları Twitter'da sürekli tartışırken gördüm, ancak beni hala şaşırtan şey, insanların bir öngörü piyasasında 100 ABD Doları bahis yaparak 1 sent olasılığını satın almanın, sürekli vadeli işlem borsasında 100 ABD Doları ile 100 kat kaldıraçlı bir pozisyon açmanın farklı olduğunu tanıyamamalarıdır.
Buradaki kirli sır, bu temel sorunu çözmek için, temel protokolü yeniden tasarlamamız gerektiğidir, böylece genelleştirmeyi mümkün kılacak ve dinamik etkinliği birinci sınıf vatandaş olarak görecektir. Sürekli vadeli sözleşmelerde olduğu gibi bir deneyim yaratmalısınız, bu da ikili sonuç pazarındaki sıçrama riski sorununu çözmeniz gerektiği anlamına gelir. Bu, sürekli vadeli işlem borsalarını ve öngörü piyasalarını aktif olarak kullanan herkes için açıktır - ve bu ekiplerin cevapsız olduğu kişiler, hedef kitlenizi oluşturmanız gereken kişilerdir.
Sıçrama riskini çözmek, varlık fiyatının kesintisiz bir şekilde hareket etmesini sağlamak için sistemi yeniden tasarlamayı gerektirir, yani fiyatların sadece örneğin %45'lik bir olasılıktan aniden %100'e sıçraması gibi keyfi bir şekilde hareket etmeyecektir (bu tür olayların manipüle edildiğini/gizlice işlem gördüğünü ne kadar sık ve alenen gördüğümüzü zaten biliyoruz, ancak şu an açmak istemediğim başka bir konu bu. Lütfen suç işlemeyi bırakın.).
Eğer bu temel kısıtlamayı çözemezseniz, o zaman ürününüze gerçek değer sağlayabilecek kullanıcılara (platformunuza gerçek değer sağlayabilecek kullanıcılar) çekicilik kazandıran şeyi tanıtamazsınız. Kaldıraç, fiyatın sürekli dalgalanmasına dayanır, böylece teminatın üzerine çıkılmadan emniyetli bir şekilde pozisyon kapatılabilir ve ani dalgalanmaların (örneğin, anında %45'ten %100'e sıçrama) neden olduğu kitlesel likidasyonun önüne geçilebilir. Bu olmadan, zamanında teminat eklemesi veya likidasyon yapılamaz, platformun iflas etmesi kaçınılmazdır.
Bu pazarlarda şu anda işe yaramayan bir diğer temel neden ise, yerleşik çoklu sonuçlu riskten korunma mekanizmasının olmamasıdır. İlk olarak, mevcut durumda doğal bir riskten korunma yöntemi zaten yoktur, çünkü bu pazarlar "EVET/HAYIR" formatında çözümlenir ve "dayanak varlık" sonuçların kendisidir. Buna karşılık, BTC vadeli işlemi uzun pozisyon alıyorsam, başka bir yerde BTC'yi kısa satabilirim. Bugünün tahmin piyasası yapısında bu kavram mevcut değildir; bu nedenle likidite sağlayıcıları doğrudan olay riskini taşımak zorunda kaldıklarında derin likidite sağlamak (veya kaldıraç sağlamak) son derece zor olur. Bu durum, neden "tahmin piyasalarının yeni bir olgu olduğunu ve hızla büyüme aşamasında olduğumuzu düşündüğümü" doğrulamaktadır.
Tahmin piyasaları nihayetinde yerleşir (yani, çözümlendiğinde aslında kapanırlar), ancak sürekli vadeli işlem bunu yapmaz. Onlar açıktır. Benzer şekilde, vadeli işlem kontratının tasarımı, aktif ticareti teşvik ederek piyasayı değiştirebilir ve böylece tahmin piyasalarının cazibesiz kalmasına neden olan yaygın davranışları hafifletebilir (birçok katılımcı sadece çözüme kadar bekler, muhtemelliği aktif bir şekilde işlemlemez). Ayrıca, tahmin sonucu tek seferlik kesik sonuçlar olduğundan ve orak mekanizması fiyatlarına devam ederek güncellenirse de bazı sorunlar olmasına rağmen, tahmin piyasasındaki orak sorunları daha belirgin hale gelir.
Bu tasarım sorunlarının arkasındaki temel sorun, sermaye verimliliği sorunudur, ancak görünüşe göre artık bu iyi anlaşılıyor. Şahsen, zaten yatırılan fonlarla "istikrarlı para kazanma" fikrinin önemli bir değişiklik getirmeyeceğine inanıyorum. Özellikle borsaların zaten bu tür getiriyi sağlayacağını göz önünde bulundurursak. Peki, burada yapılan dengeleme nedir? Her işlem tamamen önden ödendiğinde, bu elbette karşılıklı riski ortadan kaldırmak için iyi bir şeydir! Ve bir kısım kullanıcı çekebilirsiniz.
Ancak bu, daha geniş bir kullanıcı tabanınıza katacağınız için felaket olur, sermaye açısından bu modelin verimliliği çok düşüktür ve katılım maliyetlerini önemli ölçüde artırır. Bu pazarlar geniş ölçekte işlem yapılabilmesi için farklı kullanıcı türlerine ihtiyaç duyduğunda, bu özellikle kötü bir durumdur, çünkü bu seçenekler her kullanıcı grubunun deneyimini daha da kötüleştirir. Likidite sağlayıcıları likidite sağlamak için büyük miktarda fon gerektirirken, perakende tüccarlar büyük fırsat maliyetiyle karşı karşıyadır.
Burada kesinlikle daha fazla ayrıştırılabilecek daha fazla konu var, özellikle bazı temel zorlukları çözmeye yönelik denemelerin etrafında. Daha karmaşık ve dinamik teminat sistemi mutlaka gerekli olacaktır, özellikle "olayın meydana gelmesine ne kadar uzakta olduğu" gibi faktörleri (olay çözüme yaklaştığında ve oranlar %50/50'ye yaklaştığında risk en yüksek seviyededir) göz önünde bulundurarak. Yaklaşan çözümde kaldıraç eksilmesi gibi kavramların tanıtılması da gereklidir, erken aşamadaki katmanlı temizleme seviyeleri de yardımcı olabilir.
Geleneksel finans alanından aracılık modelini referans alan ve anlık teminatı mümkün kılan bir adım, doğru yönde atılmış bir adımdır. Bu, fonların serbest bırakılmasını, daha verimli bir şekilde kullanılmasını ve aynı anda çapraz piyasalarda sipariş vermeyi ve işlem sonrası işlem defterini güncellemeyi sağlar. İlk olarak bu mekanizmaları skalara pazarında tanıtmak, ardından ikili pazarlara genişletmek, mantıklı bir ilerleme sırası gibi görünmektedir.
Önemli olan, henüz keşfedilmemiş büyük bir tasarım alanının bulunduğudur; kısmen, bugünün modelinin zaten nihai şekil olduğuna inanıldığı içindir. Ben sadece bu kısıtlamaların varlığını ilk kabul etmek isteyen yeterince kişiyi görmedim. Belki de şaşırtıcı olmayan bir şekilde, bunun farkında olanlar genellikle bu platformların çekmek istediği kullanıcı türleridir (aynı zamanda sonsuz vadeli kontrat tüccarları olarak da bilinir).
Ancak gördüğüm şey, tahmin piyasalarına yönelik eleştirilerinin çoğunun destekçiler tarafından uzaklaştırıldığı, ve bu eleştirilere bu iki platformun işlem hacmi ve büyüme rakamlarına bakmamız gerektiği söylenerek karşılık verildiği yönündedir (mutlak gerçek ve organik rakamlar, evet evet). Tahmin piyasalarının gelişmesini umuyorum, onların geniş kitlelerce kabul görmesini umuyorum ve her şeyin ticarete konu olabileceğine inanıyorum. Büyük ölçüdeki hayal kırıklığımın çoğu, genel olarak bugünün sürümünün en iyi sürüm olduğuna dair yaygın kabul gören görüşten kaynaklanmaktadır, ancak açıkçası ben bu görüşü paylaşmıyorum.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler