



1 ABD Doları geri dönüş oranı sadece %43, bu nedenle Polymarket oyuncularının %87'si neden zararda?
Orjinal Metin Başlığı: Polymarket Üzerinde Oyun Teorisi: 72 Milyon İşlemde Test Edilen 5 Formül
Orjinal Metin Yazarı: Movez, Polymarket Analisti
Orjinal Metin Çeviren: Asher, Odaily 星球日报
Las Vegas Bulvarı'nda, slot makinelerinin ortalama geri dönüş oranı yaklaşık %93'tür, yani her 1 dolar yatırım yaptığınızda ortalama olarak sadece 0.93 dolar geri alırsınız; ancak Polymarket'te, tüccarlar seve seve %0.43'e kadar düşük bir geri dönüşü kabul ederler, 1 doları kullanarak hatta kumarhaneden daha kötü olan uzak ihtimalli sonuçlara bahis oynarlar.
Bu bir kıyas değil, gerçek verilere dayanmaktadır. Araştırmacı Jonathan Becker, Kalshi'deki tüm çözümlenmiş pazarları analiz etti, 72 milyon işlemi kapsadı, toplamda 18.26 milyar dolarlık işlem hacmine denk geldi. Becker'ın bulduğu bu kurallar, Polymarket için de geçerlidir—aynı mekanizma, aynı sapma, ayrıca aynı fırsat anlamına gelir. Veriler net bir sonuç vermektedir, yani tahmin pazarlarının yaklaşık %87'si nihayetinde zarardadır, ancak geriye kalan %13'ü şanslarına değil, çoğu tüccarın hatta farkında olmadığı bir matematik yöntemini anlamalarına dayanır.
Bu makale, kazananları ve kaybedenleri ayırt eden 5 oyun teorisi formülünü ayrıntılı olarak açıklar, her biri ilgili matematik prensipleri, gerçek örnekler ve doğrudan çalıştırılabilir Python kodu ile sunulur; bu yöntemleri uygulayan bazı tüccarlar da şunlardır:
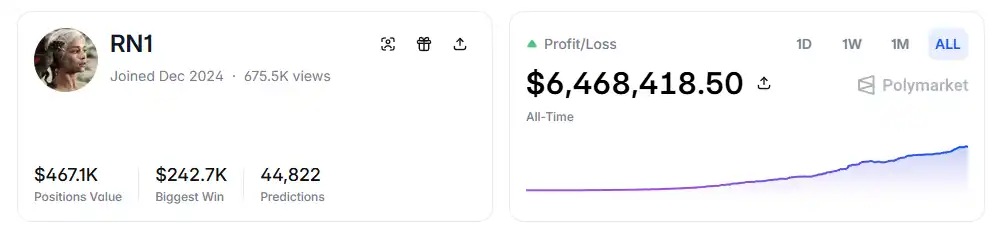
· RN (Polymarket Profili: https://polymarket.com/profile/%40rn1): Polymarket algoritma ticaret robotu; makaledeki modeli kullanarak spor pazarında 6 milyon doların üzerinde toplam kar elde etti.
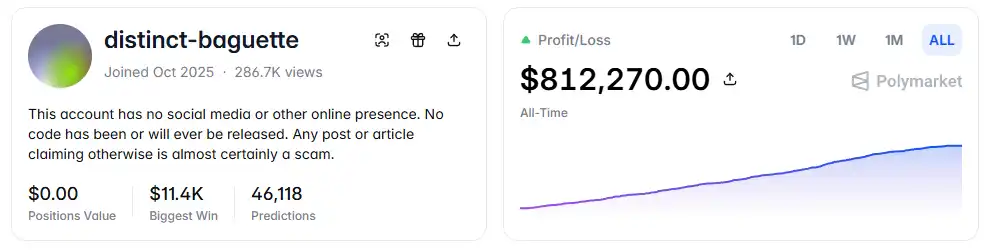
· distinct-baguette (Polymarket Profili: https://polymarket.com/profile/%40distinct-baguette): UP/DOWN pazarlarında likidite sağlayarak 560 doları 81.2 milyon dolara çevirdi.
1. Beklenti Değeri: En Temel Formül
Polymarket'te her bir işlem temelde bir beklenti değeri değerlendirmesidir. Çoğu işlemci sezgiye dayanırken, kazananların %13'ü kararlarını matematikle yapar. Beklenti Değeri (BD), bir işlemin tek seferlik sonucunu değil, birden çok tekrar sonrası ortalama getiriyi ölçer ve bir işlemin katılıma değer olup olmadığını belirlemek için kullanılır.
Gerçek bir pazar örneği üzerinden açıklamak gerekirse, "Bitcoin'in 2026 Haziran ayına kadar 150.000 doları göreceği" şeklinde bir pazarın şu anki YES fiyatı 12¢, karşılık gelen pazar içsel olasılığı ise %12. Eğer blockchain verilerine, yarılanma döngüsüne ve ETF fon akışına dayanarak gerçek olasılığın yaklaşık %20 olduğunu düşünüyorsanız, o zaman bu işlem pozitif beklenti değerine sahiptir. Bu hesaba göre, 12¢'den satın alınan her bir kontrat için uzun vadede 8¢ getiri elde edilebilir; 100 kontrat satın alınırsa, toplam maliyet 12 dolar olur ve beklenen getiri 8 dolar olur, getiri oranı yaklaşık +%66.7 olur.
Ancak veriler, çoğu tahmin pazarı işlemcinin bu tür bir hesaplama yapmadığını gösteriyor. 72 milyon işlemi kapsayan bir örnekte, alıcı (piyasa fiyatından alıcı) başına ortalama yaklaşık %1.12 zarar ederken, satıcı (emir veren) başına ortalama %1.12 kar elde etmiştir. İkisinin arasındaki fark bilgiden ziyade sabır ile ilgilidir—emir verenler, pozitif beklenti değeri fırsatını beklerken, alıcılar daha fazla duygusal işlem yapmaya eğilimlidir.
2. Hatalı Fiyatlama: Düşük Fiyatlı Kontrat Tuzağı
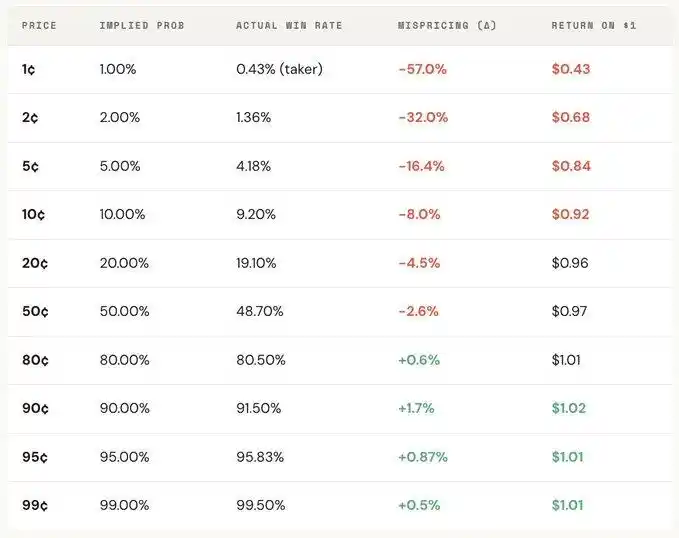
"Sürpriz Tercihi," tahmin pazarındaki en pahalı hatalardan biridir, işlemciler genellikle sistematik olarak düşük olasılıklı olayları aşırı fiyatlar ve görünüşte ucuz kontratlar için çok yüksek fiyatlar öderler. 5¢'lik fiyatlandırması yapılan bir kontratın teorik olarak %5 kazanma olasılığı olmalıdır, ancak Kalshi'de gerçek kazanma oranı sadece %4.18'dir, karşılık gelen -16.36% fiyatlandırma sapması; daha aşırı durumlarda, 1¢'lik kontratın %1 kazanma olasılığı olmalıdır, ancak alıcılar için gerçek kazanma oranı sadece %0.43'tür, sapma -57%'ye kadar çıkar.
Genel dağılıma bakıldığında, pazarın orta aralığında (30¢–70¢) fiyatlandırma nispeten doğru olsa da, uçlarda belirgin sapmalar görülür: 20¢'nin altındaki kontratlar genellikle fiyatlandırma içsel olasılığın altında kazanma eğilimindedir; 80¢'nin üstündeki kontratlar ise genellikle fiyatlarıyla yansıttıkları olasılıktan daha yüksek bir kazanma oranına sahiptir.
Yani, pazarın etkinliği genellikle uçlarda yoğunlaşmaktadır ve bu aralıklar duygusal işlemlerin en yoğun olduğu yerlerdir. Daha spesifik olarak, şu iki formül vardır:
Formül Bir: Hata Fiyatlaması (Mispricing, δ)
Hata fiyatlaması, bir sözleşmenin gerçek başarı oranı ile ima edilen olasılık arasındaki sapmayı ölçmek için kullanılır. 5¢'lik bir sözleşme örneğinde, tüm tasfiye edilmiş pazarlarda, 5¢'lik işlem görmüş toplam 100.000 işlem olduğunu varsayalım, bunların 4180'i sonunda EVET olarak sonuçlandı; bu durumda gerçek başarı oranı %4.18, ancak fiyatla ilişkili ima edilen olasılık %5.00'dir. Aralarındaki fark -0.82 yüzde noktasıdır ve bu da göreceli sapmanın yaklaşık -16.36% olduğu anlamına gelir. Bu, her bir 5¢'lik sözleşme alımı başına yaklaşık %16.36 prim ödendiği anlamına gelir.
Formül İki: Brüt Fazla Getiri (Gross Excess Return, rᵢ)
Eğer hata fiyatlaması genel sapmayı yansıtıyorsa, o zaman brüt fazla getiri her bir işlemin gerçek getiri yapısını açığa çıkarır; burada davranışsal sapma açıkça görünür hale gelir. 5¢'lik bir sözleşme satın alındığında, iki sonuç ortaya çıkar: Sözleşme başarılı olursa, getiri +%1900'e (yaklaşık 20 kat getiri) kadar çıkabilir; başarısız olursa, doğrudan %100 zarar edilir, yatırılan 5¢ tamamen sıfırlanır.
Bu, "uzak ihtimal tercihi"nin neden çekici olduğunu açıklayan nedenlerden biridir: bir kere başarılı olunduğunda, getiri çok yüksektir, bu da kolayca hatırlanır, büyütülür ve yayılır. Ancak genel olarak bakıldığında, gerçek başarı oranı fiyatın ima ettiği olasılıktan daha düşüktür ve "tümü kaybetme" ile "çok yüksek getiri" arasındaki asimetrik yapı, büyük miktarda işlemde negatif beklenti değeri oluşturur, temelde şişirilmiş bir piyango satın almakla eş değerdir.
Genel dağılıma bakıldığında, bu sapmanın belirgin bir fiyat kademelendirmesi bulunmaktadır, yani fiyatı ne kadar düşükse, getiri o kadar kötü olur. Örneğin, bir taker olarak, 1¢'lik bir sözleşmeye her bir dolar yatırdığınızda, ortalama olarak yaklaşık 0.43 dolar geri alırsınız; ancak 90¢'lik bir sözleşmeye her bir dolar yatırdığınızda, ortalama olarak yaklaşık 1.02 dolar alırsınız. Fiyat ne kadar düşükse, gerçek işlem koşulları o kadar dezavantajlı olur.
Daha fazla rol bölümü yapıldığında, bu yapı neredeyse bir aynalık ilişkisi oluşturur, taker'ın düşük fiyat aralığında zararı (-57%'ye kadar) aynı aralıktaki maker'ın kazancı ile tam olarak karşılıklıdır; genel pazarın fiyatlandırma sapması ise ikisinin arasındadır. Başka bir deyişle, taker her kaybettiği bir kuruşun neredeyse tamamını maker kazanır.
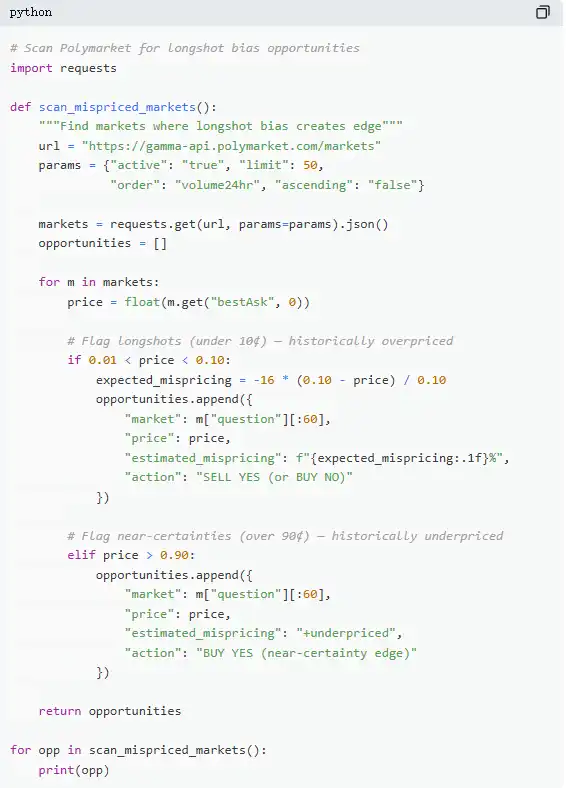
Oyun teorisi açısından bakıldığında, düşük olasılıkta olan sözleşmeler genellikle sistemli olarak yüksek değerlendirilir, yüksek olasılıkta olanlar ise genellikle düşük değerlendirilir. Gerçek strateji, aslında uzak ihtimale koşmak değil, uzak ihtimali satmak ve yüksek belirlenmişliği satın almaktır.
Üç, Kelly Kriteri: Ne Kadar Bahis Yapmalı
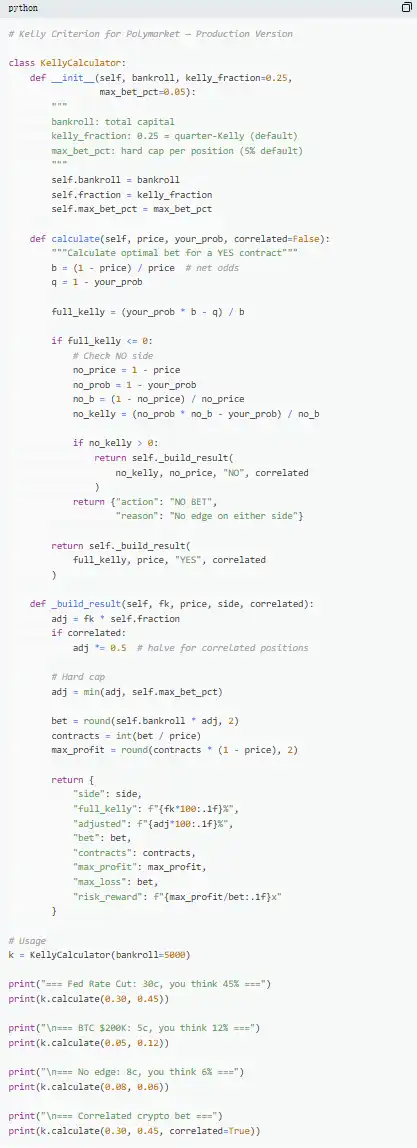
Olumlu Beklentiye Sahip Bir İşlem Bulunduğunda, gerçek sorun henüz başlamıştır, tüccar ne kadar bahis yapmalıdır? Pozisyon fazla büyük olduğunda, tek bir kayıp haftalarca süren getiriyi silebilir; pozisyon çok küçük olduğunda ise, avantajınız olsa bile büyüme hızı neredeyse anlamsız olabilir. "Tamamını Bahis Yap" ve "Hiç Bahis Yapma" arasında, matematiksel olarak en uygun bahis oranı bulunmaktadır ve bu da Kelly Kriteri'dir.
Kelly Kriteri, John Kelly Jr. tarafından 1956 yılında geliştirilmiş olup başlangıçta iletişim sinyali gürültüsünü optimize etmek için kullanılmış ve daha sonra kumar, ticaret ve hatta piyasa tahmininde en etkili pozisyon yönetimi yöntemlerinden biri olduğu kanıtlanmıştır. Profesyonel poker oyuncuları, spor bahis ustaları ve Wall Street kantitatif fonları da Kelly Stratejisinin bir şeklini kullanmaktadır.
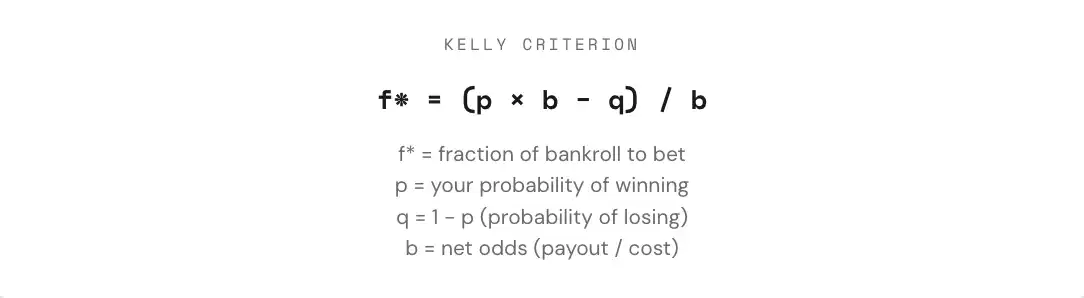
Piyasa tahmininde, çünkü sözleşme ikili yapıya sahiptir (sonuç $1 veya $0'dır) ve fiyat zaten olasılığı temsil etmekte olduğundan, Kelly Kriteri'nin uygulanması daha doğrudur. Anahtar, oranı (b) anlamaktır: Eğer YES sözleşmesine 30¢ karşılığında giriyorsanız, aslında 0.30 dolar ile 0.70 dolarlık bir kazanç beklentisini oynuyorsunuz, karşılık gelen oran da 0.70 / 0.30 ≈ 2.33'tür; fiyat 50¢ olduğunda oran 1; 10¢ olduğunda 9; 80¢ olduğunda ise sadece 0.25'tir. Oran ne kadar yüksekse, avantaj mevcut olduğunda Kelly'nin önerdiği bahis oranı da o kadar yüksek olacaktır.
Ancak temel bir ilke tam Kelly kullanmamaktır. Matematiksel olarak bakıldığında, tam Kelly uzun vadeli fon büyümesini maksimize edebilir, ancak uygulamada dalgalanma çok büyüktür ve geri çekilme genellikle %50'den fazladır. Uzun dönemde belki en yüksek getiri sağlanabilir, ancak yolda büyük dalgalanmalar çoğu insanın dayanmasını zorlaştırır. Bu nedenle, daha yaygın bir uygulama kısmi Kelly kullanmaktır (örneğin 1/2 veya 1/4 Kelly). Örneğin, istikrarlı bir kazanma oranında, tam Kelly nihai olarak en yüksek fon eğrisine sahip olabilir, ancak dalgalanma çok büyük olabilir; 1/4 Kelly büyüme daha yumuşak olur ve geri çekilme kontrol altında kalır; 1/2 Kelly ise ikisinin ortasında bir seçenektir.
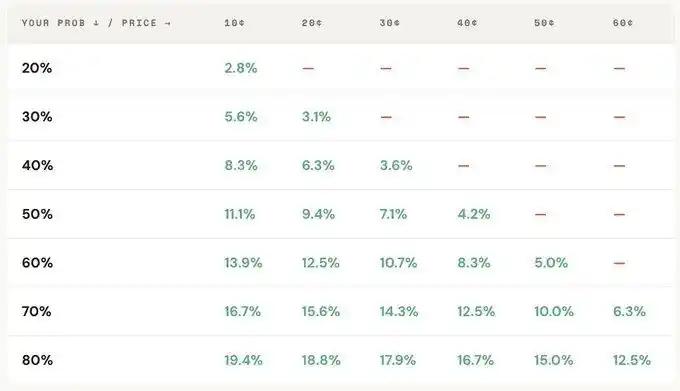
Temelde, Kelly Kriteri, bir disiplin seti sağlar, önce bir avantajın varlığının değerlendirilmesi (yani, öznel olasılığın piyasa öngörülen olasılığının üzerinde olması durumu), bu temelde, ne kadar sermaye yatırmanız gerektiğine karar verir. Sadece "Bahis Yapılıp Yapılmayacağı" ve "Ne Kadar Bahis Yapılacağı" aynı anda matematiksel olarak kısıtlandığında, ticaret gerçekten bir oyun olmaktan stratejiye geçer.
Dört, Bayes Güncellemesi: Uzman Gibi Düşünceyi Değiştirmek
Tahmin pazarının dalgalanmasının temel nedeni, sürekli olarak yeni bilgilerin girmesidir. Anahtar nokta, başlangıçta yapılan değerlendirmenin doğruluğunda değil, kanıtlar değiştikçe düşüncelerin nasıl ayarlandığıdır. Çoğu tüccar ya yeni bilgileri görmezden gelir ya da aşırı tepki verir, ancak Bayes güncellemesi, "ne kadar ayarın makul olduğu" konusunda matematiksel bir yöntem sunar.
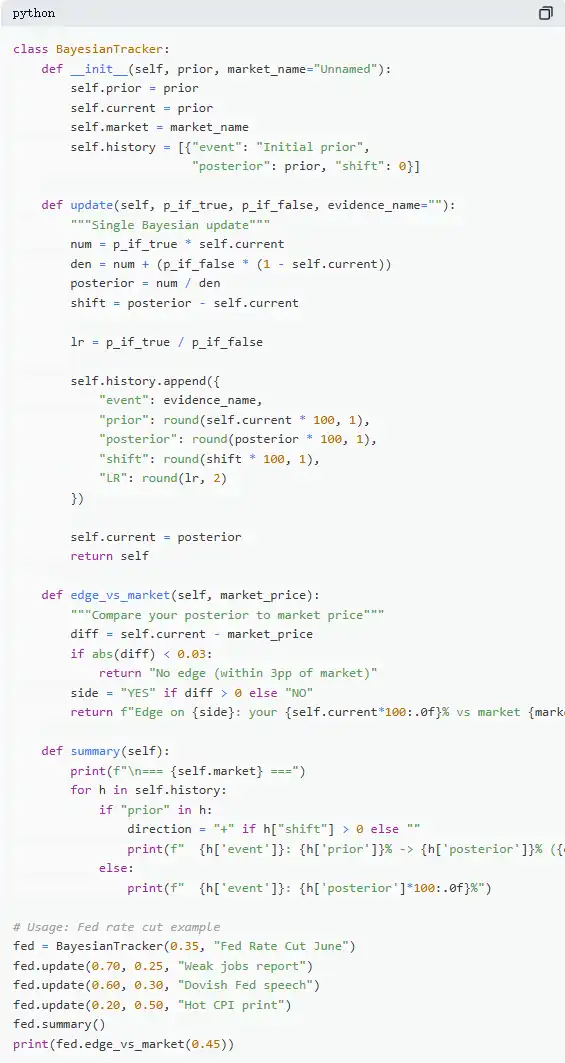
Temel mantığı basitçe açıklamak gerekirse, yeni değerlendirme = kanıtın orijinal hipoteze desteği × mevcut değerlendirme ÷ kanıtın kendisi ortaya çıkma olasılığı. Uygulamada genellikle tam olasılık formülü kullanılarak daha kolay hesaplanabilen bir form elde edilir.
Tipik bir pazar örneği üzerinden açıklamak gerekirse, "Fed Haziran toplantısında faiz indirir mi?" Mevcut pazar fiyatı 35¢, %35 olasılığa denk gelir ve başlangıçta yapılan değerlendirmedir. Sonrasında tarım dışı istihdam verileri açıklanır, yeni istihdam sadece 120.000 artış gösterir (beklenti 200.000), işsizlik oranı artar, ücret artış hızı yavaşlar. Bu durumda, eğer Fed gerçekten faiz indirirse, zayıf istihdam verilerinin ortaya çıkma olasılığı yüksektir, yaklaşık %70 olarak tahmin edilebilir; eğer indirmezse, bu tür verilerin ortaya çıkma olasılığı düşüktür ancak hala mümkündür, yaklaşık %25 olarak tahmin edilebilir.
Bayes güncelleme uygulandıktan sonra, yeni olasılık yaklaşık %60.1 olur, yani %35'ten başlayıp %60.1'e yükselir ve yaklaşık 25 puan artar. Bu, pazarın değerlendirmesini önemli ölçüde değiştirebilecek kritik bir bilginin yeterli olduğu anlamına gelir.
Gerçek işlem sırasında her zaman formülü tam olarak hesaplamak gerekli değildir. Daha yaygın olarak kullanılan yöntem genellikle "likelihood ratio" adı verilir. Aynı bilgi (örneğin LR = 3) farklı başlangıç değerlendirmelerini etkilemez: %10'dan başlarsanız, yaklaşık %25'e yükselebilir; %50'den başlarsanız, %75'e yükselebilir; ancak %90'dan başlarsanız, sadece yaklaşık %96'ya yükselebilir. Belirsizlik arttıkça, bilginin etkisi artar.
Gerçekten uzun vadeli olarak tahmin pazarını geçen tüccarlar, genellikle en doğru değerlendirmede bulunanlar değil, yeni kanıtlar ortaya çıktığında düşüncelerini en hızlı ve en makul şekilde ayarlayabilenlerdir. Bayes yöntemi, temel olarak bu tür "ayar hızını" sağlar.
Beş, Nash Denge: "Poker Formülü"nü Tahmin Pazarında Uygulamak
Poker'de, blöf yapmak aniden karar verilen bir eylem değil, hesaplanabilen bir stratejidir. Teoride, bir optimum blöf frekansı vardır, bu frekanstan sapıldığında, uzman bir rakip bunu kullanabilir. Aynı mantık, tahmin pazarı için de geçerlidir. Polymarket'te, "blöf" karşılığı karşı trend işlemidir - pazar fiyatlamasında sapma olduğunda, çoğunluğun aksine durmayı seçiyorsunuz; ve "pas" ise, pasif bir alıcı olarak sürekli olarak pazar duyarlılığı için prim ödersiniz.
Polymarket'da, yapımcı ve alıcı (taker) benzeri bir karşıtlık ilişkisi oluşturur. Karşı trend ticareti (piyasa görüşüne karşı gelme) "blöff"e benzerken, yön trendi ticareti (ana akımı takip etme) "değer bahsine" benzer. Denge açısından, piyasa marjinal katılımcının "yapımcı olmak" ile "alıcı olmak" arasında farklılık olmaksızın kalmasına izin vermeli ve bu durum, tahmin piyasasındaki Nash dengisine karşılık gelir.
Ancak bu denge sabit değildir, katılımcı yapısının değişmesiyle dinamik olarak ayarlanır. Veriler, farklı piyasa kategorilerinin farklı en iyi stratejilere karşılık geldiğini göstermektedir: Bilgi daha rasyonel, fiyatlandırma daha etkili olan alanlarda (örneğin finansal piyasalar), karşı trend alanı daha küçüktür; ancak duyguların daha güçlü, rasyonalitenin daha az olduğu alanlarda (örneğin eğlence, spor), piyasa fiyatlandırma sapmalarının daha yaygın olabileceği ve dolayısıyla karşı trend ticaretine fırsat sağlayabileceği gözlemlenmektedir.
Daha da önemlisi, bu denge zamansal olarak önemli ölçüde değişmektedir. Erken dönemde (2021–2023), alıcı (taker) karlı bir grup olmuş ve en iyi strateji aktif işlem yapmaya yönelmiştir; ancak 2024'ün dördüncü çeyreğinde işlem hacminde patlama yaşandıktan sonra, birçok profesyonel likidite sağlayıcı piyasaya girerek, piyasa yapısı değişmiş ve denge stratejisi yapımcıya odaklanmıştır (%65–70 civarı).
Bu tipik bir oyun teorisi sonucudur, katılımcı yapısı değiştiğinde, en iyi strateji de buna paralel olarak evrim geçirecektir. Başlangıçta "amatör ortamında" etkili olan strateji, "profesyonel rakipler" karşısında hızla etkisiz hale gelebilir ve bu nedenle pazarın "oynanışı" sürekli olarak yenilenir.Özet
Finansal tahmin piyasalarının %87'si sonunda zararla kapanmaktadır, bu, piyasanın manipüle edilmesinden değil, bu tüccarların hiçbir zaman gerçekten hesap yapmadıkları gerçeğinden kaynaklanmaktadır. Her seferinde favori kontrata daha kötü bir fiyattan girerler, pozisyonlarını hislerine göre belirlerler, yeni bilgi değişikliklerini göz ardı ederler ve her piyasa fiyatlı işlemde "iyimser ruh hali" için ödeme yaparlar.
Kazançlı %13'e dahil olanlar, daha iyi şansları olmaktan ziyade bunu bir set yöntem olarak kullanırlar, her biri gerçekleşme adımı 72.1 milyon gerçek işlem verisine dayanan tam bir süreç oluştururlar.
Bu pencere sürekli olarak mevcut olmayacaktır. Profesyonel likidite sağlayıcıların girişi ile birlikte, pazar aralığı hızla sıkışmakta olup 2022'de taker için yaklaşık +2.0% avantaj söz konusuyken şu anda -1.12% olarak dönüşmüştür.
Asıl mesele şudur, pazarla birlikte evrim geçirilip geçirilmeyeceği, yoksa 1 dolarlık bilete 0.43 dolarlık bir getiriyle devam edilmesi midir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






