Denetim, İçeriden Bilgi ve Öz, Kalshi'nin 22 Milyar Dolar Değerleme Hikayesi
Video Author: John Collison
Translation: Peggy, BlockBeats
Editor's Note: Over the past few years, the prediction market has evolved from a relatively niche financial experiment to the center of discussions on technology, finance, and public policy.
It has garnered widespread attention not only due to the allure of "betting on the future" itself but also because against the backdrop of amplified noise on social media, repeated polling inaccuracies, and declining credibility of the traditional information system, a more fundamental question has emerged: Can market price become a signaling mechanism closer to reality than opinion, emotion, and narrative?
This conversation revolves around this very question. The participants include John Collison, Co-founder of Stripe, Matt Huang, Co-founder of Paradigm, and the two Co-founders of Kalshi, Tarek Mansour and Luana Lopes Lara.
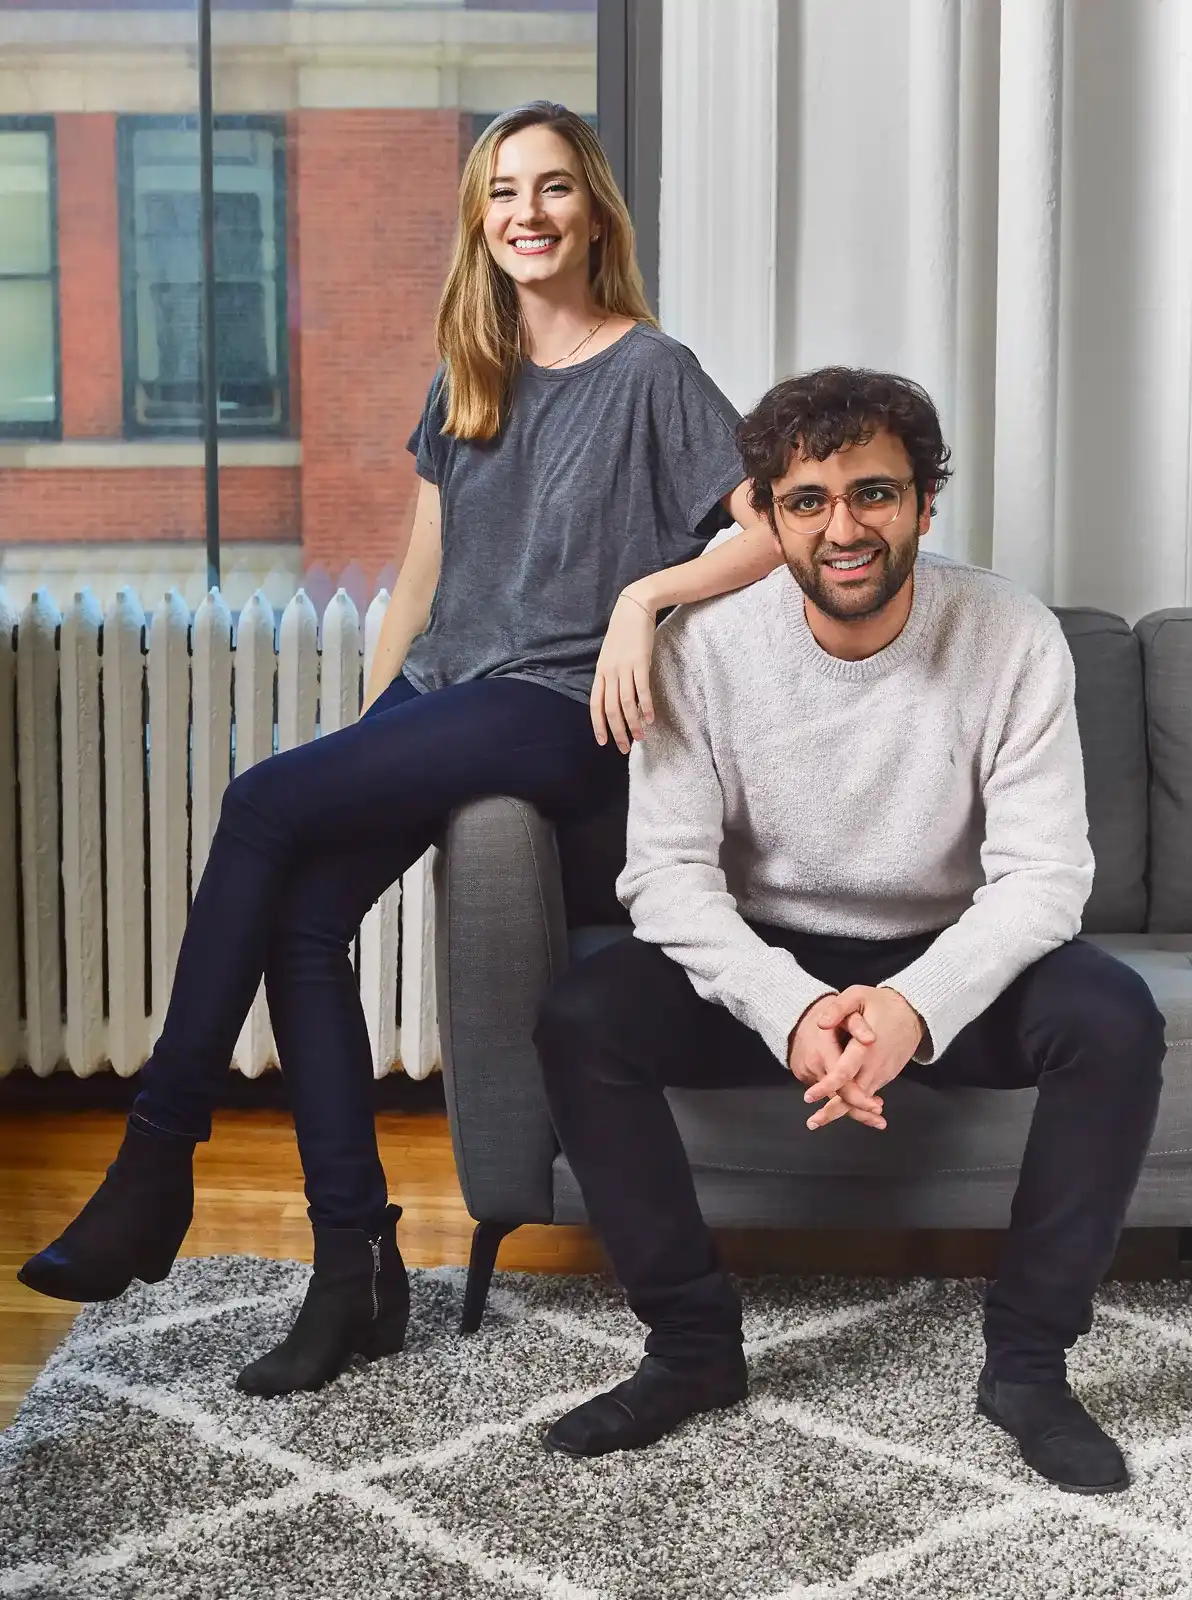
The two Co-founders of Kalshi, Tarek Mansour (right) and Luana Lopes Lara (left)
As one of the most prominent compliant prediction market platforms in the United States, Kalshi quickly rose to fame during the 2024 U.S. election. Prior to this breakout, it had been engaged in years of back-and-forth with the Commodity Futures Trading Commission (CFTC) and ultimately, through a crucial lawsuit, paved the way for the legalization of prediction markets in the United States.
The first part of the conversation focuses on Kalshi's journey: why the two founders did not choose the common "build first, ask questions later" approach of Silicon Valley but instead insisted on "compliance first, growth later"; why they were willing to endure lengthy approval processes, layoffs, and external scrutiny to secure the "election market"; and how this lawsuit against the CFTC became a pivotal turning point for the company's true takeoff.
The second part delves into the operational logic of the prediction market. Tarek and Luana explain the fundamental difference between Kalshi and traditional online betting platforms: it does not rely on a "house model" profiting from user losses but is an exchange centered around fees, incentivizing liquidity and information flow into the market. They also point out a counterintuitive reality: Kalshi's liquidity does not primarily come from traditional large market makers but from a large number of scattered individual traders, "super predictors," and small teams. In a sense, the prediction market is not just a financial product but also a mechanism that directly transforms dispersed cognition into price signals.
Görüşmenin ikinci yarısında, tartışma gelecekteki tahmin piyasasının sınırlarına genişledi: seçimlerden sporlara, yapay zekadan GPU gücüne, makro değişkenlerden ve politika yollarından, giderek artan gerçek dünya belirsizliklerinin hepsi, ticarete konu olabilir mi, geri besleme alabilir mi, karar alma sürecine yardımcı olabilir mi? Aynı zamanda, kaçınılmaz bir dizi tartışma da ortaya çıkmıştır — içeriden ticaret nasıl tanımlanır, spor sözleşmeleri çevrimiçi eğlence riskini artırır mı, platformlar ve düzenleyiciler yenilik, şeffaflık ve kullanıcı koruması arasında nasıl yeni bir denge kurmalıdır?
Bu nedenle, bu görüşmenin anlamı yalnızca Kalshi ile sınırlı değildir. Gerçekten cevaplanmaya çalışılan soru şudur: Tahmin piyasası, gerçekten bir sonraki nesil finansal piyasa mı olacak, yoksa bir sonraki nesil bilgi altyapısı mı?
Aşağıda orijinal içerik bulunmaktadır (anlayışı kolaylaştırmak için orijinal içerik düzenlenmiştir):
Çok Uzun; Okunmadı
· Kalshi, olağandışı bir yol izleyerek önce düzenlemeyi seçti, sonra büyümeyi: 3 yıl lisans almak için uğraştı, CFTC'yi dava etti ve seçim piyasasını açtı; temel değerlendirme, tahmin piyasasının yasal olarak var olup olamayacağının, büyümeden daha önemli olmasıdır.
· Tahmin piyasasının özü, gerçek bilgiyi parayla ödüllendirmektir: Anketler ve sosyal medyaya kıyasla, pazar kazanç ve kayıp mekanizması aracılığıyla bilgiyi eleme sürecinden geçirerek, daha doğru olduğuna inanılan bir sinyal sistemine daha yakın olarak görülür.
· Kurumlar yerine bireyler, piyasanın temel likiditesini oluşturmaktadır: Eşleştirme işlemlerinin %95'ten fazlası, geleneksel likidite sağlayıcılardan ziyade dağıtık kullanıcılar ve süper tahminciler arasında gerçekleşmektedir.
· Kalshi, kendisini bir eğlence platformu değil, bir ticaret platformu olarak vurgulamaktadır: Gelir, kullanıcıların kaybından değil, komisyonlardan gelir, ustaların katılımını teşvik eder ve kazananları kısıtlamak yerine eğlence endüstrisinde yapıldığı gibi.
· Seçimler kritik bir senaryo olsa da, gelecek piyasa bununla sınırlı değildir: Kalshi ekibi, sporlardan makroya, yapay zekaya ve işlem gücüne kadar değişkenlerden oluşan bir türev ürün sistemi inşa etmeyi ummaktadır.
· Tahmin piyasası giderek yeni bir bilgi altyapısı haline gelmektedir: Kullanıcılar sadece ticaret yapmamakta, aynı zamanda olasılığı tüketmektedir; kullanıcıların %80'i bunu dünyayı anlamak için bahis yapmak yerine kullanmaktadır.
· Yükselişinin ardında, geleneksel bilgi sistemlerine duyulan güvensizlik vardır: Kutuplaşmış sosyal medya ve yanlış anlaşılmış anketler, insanların fiyat temelli bir değerlendirme mekanizmasına yönelmesini sağlamaktadır.
· Temel Uzun Vadeli Hedef: Bir işlem platformu olmaktan ziyade toplumun karar alma verimliliğini artırmak. Sürekli fiyatlandırma ve geri bildirim aracılığıyla siyasi, ekonomik vb. alanlarda gerçek uzlaşmanın daha hızlı gerçekleşmesini sağlamak.
Röportaj Özeti
John Collison (Stripe Kurucu Ortak ve Röportaj Sunucusu):
Tarek Mansour ve Luana Lopes Lara, Kalshi'nin kurucu ortaklarıdır. Kalshi, 2024 Kasım'ında ABD seçimleri sırasında hızla popüler hale gelen yeni bir tahmin pazarı şirketidir. ABD'de yerel olarak yasalara uygun ilk tahmin pazarını oluşturmak için, düzenleyici kurumlarla ilişki kurmak ve onay almak için resmi olarak piyasaya sürülmeden önce dört yıl geçirdiler. Şu anda Kalshi'nin aylık işlem hacmi 100 milyar doları aşmış durumda.
Siz ikiniz günlük olarak genellikle nasıl iş bölümü yapıyorsunuz? Ama iş bölümünden ziyade, benim daha çok merak ettiğim şey, sorunlara bakış açınızda ne tür farklılıklar var?
Luana (Kalshi Kurucu Ortak ve COO):
Aslında arka planımız neredeyse aynı. İkimiz de MIT'de matematik ve bilgisayar okuduk, staj deneyimimiz hemen hemen aynı, temelde pek fark yok. Ama ben çok iyimser biriyim, risk almayı sevenim, her şeyin sonunda iyi olacağını düşünenim; o ise çok dikkatli, hatta biraz karamsar. Bu yüzden benim için, bu durum tam da dengeli bir yapı oluşturuyor. Geriye dönüp baktığımda, günlük iş bölümünden daha da önemli olan, aslında aramızdaki bu gerçek tamamlayıcılık.
Tarek (Kalshi Kurucu Ortak ve CEO):
Biraz arka planımıza ekleyeyim. Başlangıçta bir tüccar olmayı düşünüyordum, neredeyse kader olarak gördüğüm kariyer yoluydu. Bu tür insanlarla tanışmışsanız, muhtemelen anlarsınız, onların zihinlerinde her zaman bir getiri hesaplayıcı varmış gibi.
Matt Huang (Paradigm Kurucu Ortak):
Çok tipik bir tüccar.
John Collison:
Evet, ama--
Tarek:
Eğer gerçekten o tür bir tüccar iseniz, sürekli olarak kuyruk risklerini, en kötü senaryoları düşünürsünüz. Genellikle o böyle düşünmez. Bence, aslında bu farklılık, çok iyi sonuçlar doğuruyor.
Önce Uyumluluk Sonra Büyüme: Kalshi Niçin En Zor Yolu Seçti
John Collison:
Ben de tam olarak bunu sormak istiyordum. Başlangıç noktanız çok ilginç, Kalshi kurulduktan sonra birkaç yıl gerçekten faaliyet gösteremediniz, CFTC'nin onayını alana kadar. Çoğu şirket bu şekilde başlamıyor. Öte yandan, Silicon Vadisi'nde, PayPal, Uber gibi erken dönem şirketler için çok yaygın, eleştirilere rağmen var olan ve genellikle "önce yap, sonra düşün" şeklinde tanımlanan bir model var—önce işi yap, sonra yapının, izinlerin tamamlanması gereksinimlerini karşıla, izin yerine önce affetmeyi talep et,
Yani, başlangıçta nasıl başladığınızı anlatabilir misiniz? Tüm onay sürecinin nasıl ilerlediğini? Ayrıca, bu yolun başka şirketler için de geçerli olup olmadığını konuşmak istiyorum.
Luana:
Bence, baştan itibaren çok açıktık, eğer finansal hizmet veya sağlık hizmeti sunuyorsanız, ileri atılarak yapılacak bir iş değildir. Finans sektörü bir kere kullanıcı fonlarına dahil olduğunda, ortaya çıkabilecek sorunun maliyeti çok büyük olacaktır, FTX bunun tipik bir örneğidir; sağlık alanı ise hiç bahsetmeye gerek yok, felaketle sonuçlanmış birçok örnek vardır. Bu işi doğru şekilde yapmak istedik. Daha da önemlisi, o zamanlar pazarı gözlemlediğimizde, asıl sorunun bu şeyin büyüyüp büyümeyeceği değil, bu işin ABD'de yasal olarak yapılabileceğiydi. Bu yüzden önce bu büyük sorunu doğrudan ele almaya karar verdik ve ardından ilerlemeye başladık. Uzun bir süre boyunca, birçok insan bu stratejinin yanlış olduğunu düşündü.
Bence, seçim sözleşmesiyle ilgili dava konusunda kazanana kadar, dış dünya sürekli olarak, ofshore piyasada faaliyet gösterenlerin daha iyi ve hızlı büyüdüğünü söylüyordu. Ancak o davayı kazandığımızda, yasalara olan anlayışımızın doğru olduğunu kanıtladığımızda, bu şirketin ABD'de düşlediğimiz şekilde yasal olarak faaliyet gösterebileceğini kanıtladığımızda, işler gerçekten yükselmeye başladı.
John Collison:
Bu süreç neye benziyordu? Ne zaman başladınız? Seçim sözleşmesiyle ilgili dava ne zaman kazanıldı?
Luana:
2019 yılında şirketi kurduk ve o yıl YC'ye katıldık. Daha sonra, düzenleyici onayı alana ve platformu başlatana kadar üç yıl sürdü, neredeyse 2022'ye kadar. Sonra 2024 yılının sonlarında seçim sözleşmesiyle ilgili dava kazanıldı ve o noktadan sonra şirket gerçekten hız kazandı.
Tarek:
Aslında bu konunun iki boyutu var. Birincisi, çok somut bir düşünce. Gerçek ana akım ve kurumsal kabulü elde etmek istiyorsak, atlatılması gereken temel sorun, bu işin düzenlenmiş, güvenilir ve güvenli bir çerçevede yürütülüp yürütülemeyeceğidir. Sonuçta, bu karmaşık bir pazar, kullanıcı fonlarının dolaşımını içeriyor. Bu en zor problemi önce çözmeliyiz çünkü bu başarının yoludur.
İkinci boyut daha çok prensiplere dayalıdır. Bizi başlangıçta heyecanlandıran şeylerden biri, Google Docs'ta o bir sayfalık belgeyi yazarken, bir dizi soruyu sıraladık. Neden bu şirketi kurmak istiyoruz? Bu iş bizi neden bu kadar heyecanlandırıyor? Cevabımız, bir sonraki nesil New York Menkul Kıymetler Borsası'nı oluşturmak istiyoruz. Kurmak istediğimiz şey, ABD'de yerel, güvenilir ve düzenlenebilir bir finansal pazar. Offshore'a benzer bir şey kurmaktan gerçekten heyecan duymuyoruz. Önemli olan, aslında hangi tür bir şirket kurmak istediğinizdir? Neden bu işi yapmak istiyorsunuz? Başarılı bir yolunuz var, ancak diğer yol bizim gerçekten gitmek istediğimiz yol değil. Bu işin ABD'de gerçekleşmesini istiyoruz.
John Collison:
Siz, CFTC onayını alan ve belirli bir ölçekte tahmin piyasası başlatan ilk şirketsiniz.
Tarek:
Evet, doğru.
John Collison:
Ayrıca, bugüne kadar her bir kontratınızın ayrı ayrı onaylanması gerekiyor, değil mi?
Luana:
Evet. Her bir kontratımızı CFTC'ye sunuyoruz, onların da 24 saat içinde durdurma hakkı var.
John Collison:
Yani, neredeyse gerçek zamanlı olarak kontrat bilgilerinizi alıyorlar, öyle mi?
Luana:
Evet, öyle düşünebilirsiniz.
Tarek:
Evet. Bugünün kontrat işleme ağı durumuna gelmek için aslında çok uzun bir süreçten geçtik. İlk kez CFTC binasına girdiğinizde, zihnimizde bu kavram vardı ve düzenleyicilerin de hızla adapte olmaları gerekiyordu. Çünkü onlara geleneksel finansal varlık tabanı olmayan bir ürün hakkında konuşuyorsunuz ve ayrıca haftalık onlarca hatta yüzlerce kontrat olasılığıyla yüzleşiyorsunuz. Şimdi elbette çok daha fazlasını yapıyoruz ancak başlangıçta bu düzenleme modeli tamamen böyle bir senaryo için tasarlanmamıştı.
Bu süreç aslında ürün geliştirmeye benziyor, ancak müşteriler için değil, tamamen düzenleyici kurumlarla birlikte neyin nasıl düzenlenmesi gerektiğini keşfetme süreci. Onlar hangi endişelere sahipler? Bu endişeleri nasıl karşılayabiliriz?
Luana:
Bir anlamda, bu bir düzenleme düzeyinde ürün-pazar uyumu arayışıdır.
Matt Huang:
Yani şimdi bu ritme oldukça alıştınız. Kontratı gönderin, açıkça engel olmadıkça. Son zamanlarda engel olunan bir şey oldu mu?
Luana:
Son zamanlarda hayır. En büyük reddedilme olayı aslında seçim kontratıydı, bu yüzden en sonunda onlara dava açmak zorunda kaldık. Bu konuda bize iki yıl direndiler. Ancak şimdiye kadar, zaten çok uzun süredir işbirliği yapıyoruz, sınırlar nerede olduğunu çok iyi biliyoruz, onlar da bize güveniyorlar, ne yapabileceğimizi, neleri yapamayacağımızı biliyorlar. Örneğin, savaş, suikast gibi piyasaları yapmıyoruz. Taraflar arasında belirlenmiş sınırların içinde olduğunuz sürece, süreç çok daha hızlı ilerliyor.
John Collison:
Yani şimdi doğrulamak istiyorum, seçim davasının temeli, genellikle çeşitli kontratları onaylamaya istekli olmalarına rağmen, seçimi kimin kazanacağı gibi kontratları onaylamak istememeleriydi ve bu tür kontratlar, özellikle ABD başkanlık seçimleri sırasında en popüler olanlardan biriydi. Bu nedenle CFTC'ye dava ettiniz.
Tarek:
Evet. Aslında bu kendi kurallarıydı—
John Collison:
Genellikle, kendi düzenleyici kurumunuza dava açmak en iyi uygulama olarak görülmez.
Tarek:
Kesinlikle. İşte durum şu ki, 2021'in sonundan itibaren seçim piyasasını harekete geçirmeye başladık, politika yapıcılarla iletişim kurmaya, Kongre ve düzenleyicilerle etkileşime girmeye başladık. Herkes ağızlarından iyi şeyler düşürüyor gibi görünse de, sonra bir türlü ilerleme kaydedilmedi, bir tuhaflık olduğunu hissetmeye başladık. 2022'nin sonuna gelindiğinde, aslında onlar onayı seçimden sonraya ertelediler, adeta cebinde veto varmış gibi. O dönem şirket için çok zordu, birçok kişiyi işten çıkarmak zorunda kaldık. Daha da zoru, takımın, yatırımcıların hatta çoğu yatırımcının bu yolcuğa artık inanmamaya başlamasıydı.
John Collison:
Bu fikre inanmamak değil, bu stratejiye inanmamak.
Tarek:
Evet, artık bu stratejiye inanmamak, hatta bu fikri sorgulamaya başlamak. Herkes biraz sağlıksız olduğunu düşünmeye başlar, belki başka bir şeyler yapmalısınız dediklerinde. Açıkça bu yol işe yaramıyor gibi görünüyor. Ama kendimizi başka bir şey yapmaya zorlayamıyoruz, gerçekten yapamıyoruz. Sonra dedik ki, peki, o zaman bir daha deneyelim.
O dönem takımın moralinin dip yaptığını düşünebilirsiniz, herkes yeni bir stratejiyi bekliyordu. Birçok kişi ayrıldı, birçok kişi işten çıkarıldı, çünkü yapmamız gerekiyordu. Sonraki stand-up toplantısında, 2023 stratejisinin şu şekilde olacağını herkese söyledik—bir daha deneyeceğiz.
John Collison:
Yani, aynı şeyi yapmaya devam edeceğiz, sadece bu sefer işe yarayacak.
Tarek:
Evet, tam olarak bunu kastediyoruz, bu sefer işe yarayacak. Hemen hemen tüm kanıtların aksine. Söylemeliyim ki, bunun büyük bir kısmı gerçekten onun itmesinden kaynaklanıyordu. Ben elbette bu şeyin başarılı olmasını istiyordum, ama rasyonel beynim sürekli olarak, bu yoldan gitme, bu insanları dinle diyordu. Ama o çok kararlıydı. Bu yüzden bir kez daha denedik. 2023'ün sonuna gelindiğinde, yine engel oldular. O zaman neredeyse şunu düşünüyordum—
John Collison:
Tamam, tahmin piyasası olayı işe yaramıyor.
Tarek:
Evet, gerçekten o hissiyatı taşıyordum o sırada. Sonra, en tüm opsiyonlar arasında, yapabileceğimiz tek şeyin hükümete dava açmak olduğunu söyledi. İlk tepkim şuydu: Bu çok çılgınca. Bu konuyu yönetim kuruluna götürdük, o zaman Alfred, Michael ve benim yanımda olan Seibel hatırlıyorum.
John Collison:
Yukarıdakiler Alfred Lin ve Michael Seibel'dir.
Tarek:
Evet. O toplantıların çoğunu hatırlıyorum. Başlangıç her zaman şuydu: Size kesin bir şekilde söylemeliyiz ki, bu fikir çok kötü. Birden fazla nedeni var; rakipleriniz denetleyici kurumlar; sadece yirmi küsur kişisiniz; hükümet size dokunmak istediğinde, sizi kapatma veya lisansınızı iptal etme gibi sayısız yol var. Ve bu sadece teorik bir risk değil. Kazanırsanız bile, süreçte boğulmuş olabilirsiniz.
Toplantı masasına oturmadan önce resmi olarak tartışmaya başlamadan önce, içeride bir toplantı yapmıştık. Avukatlarla iletişime geçip dava açma hazırlığı yaptığımız gece, biranda geri çekildim. Dedim ki, belki de takas evi yapalım, veya daha çok finansal ürüne odaklanalım, her şeyi bu işe yatırmayalım, all in yapmayalım. Sonuç olarak, o telefon görüşmesinde, kesin söylediğimi hatırlamıyorum, ama genel anlamda dediğim şey şuydu, ne düşünüyorsun?
Luana:
Bu kesinlikle benim söyleyeceğim bir şey gibi geldi.
Tarek:
O zaman fark ettim ki, peki, bu argümanı kazanamam. Ama başka bir kısmım da biliyordu ki, tam olarak bunu yapmamız gerekiyor. Sonra toplantıya gittik ve onların cevabı temelde, bu açıkça bir zıtlık, kötü bir fikir. Ancak birçok büyük şirket, zaten belirli bir zıtlık üzerine inşa edilmiş, her zaman bir şeylerin normal olmayacağı bellidir ve belki de sizin o normal olmayan şeyiniz budur.
John Collison:
Bu çok güzel bir ifade. Her şirket sonunda belirli bir yeni ve alışılmadık şekilde ilerleyecektir, belki de bu sizin yolunuzdur. Sonra seçimlerde dava kazandınız, hukuki dayanak nedir? Özellikle ilginç bir politika açısından bir şey var mı?
Luana:
Aslında çekirdek çok basitti, hükümet keyfi olarak bir sözleşmeyi yasaklayamaz, bu sözleşmenin kamu yararına aykırı olduğuna karar vermedikçe ve bu tür bir yasak belirli bir kategoriye dahil olmalıdır, örneğin savaş, terörizm, suikast vb. CFTC'nin o zaman ki tutumu, seçimleri bu kategorilere zorlamak gibiydi. Onlar, seçimlerin bazı eyalet yasalarına göre yasal olmayabileceğini belirtirler, hatta bucket shop yasası adında belirli bir eyalet yasasını öne sürerek, onu engellemek için bir bahane bulmaya çalışırlar.
Ancak biz yasaya çok açıktık, seçimlerin ekonomik bir etkisi vardı ve ekonomik bir etki olduğu sürece, vadeli işlem borsasında veya türev ürün borsasında işlem görmelidir. O dava sonunda aslında CFTC'ye, istediklerini yapamazsınız dedik.
John Collison:
Yani, sözde yasak kategorisi, gerçekten açıkça yasaklanmış kategorilerden biri olmalı, seçimler açıkça o kategoriye girmediği sürece.
Luana:
Evet, tam olarak öyle.
Tarek:
Bu çok önemli bir nokta. Genellikle işletmelerin yasalara tabi olduğunu söyleriz, ancak yasaların aynı şekilde hükümeti de bağladığını unutmamak gerek.
John Collison:
Evet. Matt, bahsetmek istediğin o son iki üç yılda hükümete karşı açılan dava noktası hakkında ne düşünüyorsun?
Matt Huang:
Evet. Kripto ve tahmin piyasası alanında, hükümete dava açmanın özellikle çarpıcı göründüğünü düşünüyordum, ancak sonra fark ettim ki aslında bu, Silicon Valley'in geleneksel düşüncesindekinden çok daha yaygın bir durum. Coinbase, başlıca düzenleyici kurumuna dava açtı; GovTech alanında, SpaceX, Anduril, Palantir gibi şirketler de çeşitli nedenlerle hükümete dava açtı. Bu yüzden merak ediyorum, sizler hükümetle bu kadar çok temas kurmuşken, benzer bir iş yapmak isteyenlere ne önerirsiniz? Hangi durumlarda böyle bir meydan okumanın doğru olduğunu düşünüyorsunuz?
Tarek:
Bence, sadece seçenek kalmadığında yapılmalı. Hala çok acı verici bir durum.
John Collison:
Ama gerçekten başka seçeneğiniz yok mu? Tahmin piyasası olmadan iş yapamaz mısınız? Tabii ki, tahmin piyasası çok çekici ve dikkat çekici bir kategori olsa da, sanırım bugün çoğunuzun sözleşmelerinin kaynağı değil.
Luana:
Benim düşünceme göre, bu çok önemli. Belki biraz takıntılı gibi gelebilir, ama gerçekten kutsal kase gibi. Bu pazarın veri kullanımını en iyi şekilde gösteren ve bu pazarın değerini en iyi yansıtan şey. 2024 seçimlerine bakalım mesela, anketler çok yanıltıcıydı, ancak pazarın bilgi birleştirme konusunda belirgin şekilde daha iyi olduğunu gördük. Bence en parıltılı örnek, tahmin piyasasının neden faydalı olduğunu, neden ABD'nin düzenlenmiş bir çerçeve altında böyle bir şeye ihtiyaç duyduğunu çok iyi kanıtlayan bir örnek. Diğer pazarlar bu kadar güçlü bir örneğe sahip değil.
Tahmin Piyasasının Temel Mantığı: Gerçek Varlık Üretimi
Matt Huang:
John, PayPal ve Uber gibi iş yap sonra bak mantığından bahsetti. Aslında, o zamanlar zaten off-shore çalışan diğer tahmin piyasaları vardı ve gerçek bir ihtiyacın varlığını gösteriyordu. Bu yüzden merak ediyorum, bu durum sizin davalarınızda size yardımcı oldu mu? Örneğin, seçim piyasasının kamu yararına aykırı olmadığını açıklamada yardımcı oldu mu - sonuçta insanlar zaten bunu yapıyordu.
Tarek:
Ben emin değilim. Ancak yargı aşamasında, odak gerçekte yasal metnin üzerinde yoğunlaştı. Tartıştığımız şey "Mal Değişim Yasası"dır, yani finansal düzenlemenin temel yasalarından biridir; diğer karşılığı olan "Menkul Kıymetler Yasası"dır. Önemli olan, bu yasaları madde madde okumak, yorumlamak ve düzenleyici kurumun fiili bir şekilde yetkisini aşıp aşmadığını belirlemektir.
Ancak kendi bakış açımızdan bakıldığında, offshore pazarının varlığı gerçekten faydalı olmuştur, çünkü bu sayede düzenlemelerden önce ürün yoluyla dış verilere başvurabilmekteyiz. O zamanlar kendi ürünümüzden doğrudan öğrenemiyorduk çünkü öncelikle lisans almayı, ardından harekete geçmeyi sürdürüyorduk. Dolayısıyla bazı dış verilerin, dış kanıtların bize kararlar almamızda yardımcı olabileceğini kabul etmek gerekir. Bu durum aynı zamanda daha fazla insanın tahmin piyasalarının ne olduğunu ve nasıl kullanılabileceğini öğrenmeye başlamasını sağlamıştır. Ancak politika düzeyinde, offshore oyuncuların bize çok yardımı olduğunu söylemek doğru olmayabilir düşüncesindeyim.
John Collison:
Eğer Kalshi on yıl önce, on beş yıl önce ortaya çıksaydı, hiç mi başarılı olamazdı? Şu anda CFTC oldukça açık görüşlü olduğundan mı, yoksa istikrarlı birim gibi belirli teknik koşulların mı olgunlaşması gerekiyordu?
Luana:
Gerçekten de, bir kısmı kriptodan kaynaklanıyor gibi hissediyorum. O dönemde Augur gibi çok erken dönem tahmin piyasaları zaten mevcuttu. Bu tür şeylerin varlığının, CFTC'nin yasal ve düzenlenmiş bir alternatif çözüme ihtiyaç duyduğunu hissettirebileceğini düşünüyorum. Önceki yıllarda belki de sadece "hayır" demeleri yeterli olabilirdi. Bu, belirli bir etkinin rol oynadığına inandığım bir konu, ancak muhtemelen sadece %5 ila %10 arasında etkisi olmuştur, daha fazlası değil.
Tarek:
Daha genel bir bakış açısından, insanların yıllardır tahmin piyasalarına olan ilgisinin aslında her zaman var olduğunu düşünüyorum, en azından 1950'lerden bu yana. Herkes bunun, birçok diğer bilgi mekanizmasından daha iyi bir sinyal kaynağı olduğunu uzun zamandır biliyordu. Ancak on veya on beş yıl önce, bu kadar şiddetli bir gerçek bir ihtiyacın olmadığını düşünüyorum; ancak geçen birkaç yılda, bu tür bir ihtiyacın gerçekten var olduğunu görmekteyiz. Ülke daha bölünmüş durumda ve dünya da daha bölünmüş durumda. Sosyal medya, bilgi akışını farklı kamplara bölerken, başlıkların egemenliği artmış durumda, bugün okuduğumuz büyük miktardaki içerik — geleneksel haberler, sosyal medya veya başka bir şey olsun — hepsi artık daha çok göz hırsına dayanıyor. İşte bu nedenle daha bir türden ve daha acil sorunlar ortaya çıktı, bu durum da tahmin piyasalarının bu dalgasını doğurdu. On beş yıl önce bugünün koşullarının oluşabileceğini düşünmüyorum, çünkü o zaman sorunlar bu kadar ciddi bir boyuta ulaşmamıştı.
Luana:
Ayrıca, kullanıcılarımızın çoğu aslında ticaret yapmaya gelmiyor. Yaklaşık %80'i daha çok bilgi tüketmeye geliyor. Örneğin dün Teksas ön seçiminin kimin kazanacağıyla ilgili bilgi almak için geliyorlar, kamuoyu yoklaması iki tarafın da eşit olduğunu söylüyor gibi görünebilir, ama aslında öyle değil. Bu tür bilgi taşıma işlevinin, şimdi geçmişe göre çok daha önemli hale geldiğini düşünüyorum.
John Collison:
Yani, algoritmik bilgi akışı çağında, Kalshi gibi bir pazarın çok uygun olacağını mı söylüyorsunuz; on yıl, on beş yıl önce konumlandırılsaydı, insanlar muhtemelen bu kadar ilgilenmezdi.
Tarek:
Evet. Daha doğru söylemek gerekirse, insanların geleneksel bilgi kaynaklarına olan güvensizliğinin belirgin ve sürekli bir şekilde artmakta olduğunu düşünüyorum. Dolayısıyla yeni bir kaynağa ihtiyacınız var ve bu mekanizma gerçekten işe yarıyor. Tahmin piyasasının teşvik mekanizması doğruluğa işaret ediyor, daha fazla işlem hacmi, daha fazla likidite, sonunda daha doğru tahminlere yol açacak. Bu süreç biraz zaman alabilir, insanlar birkaç tur doğrulama yoluyla onu tanımaya başlamalıdır. Ancak bir kez kayıtlar oluşturulduğunda, insanlar bariz şekilde daha kötü bir ürünü kullanmak istemezler.
John Collison:
İşlem hacmi konusunda, Kalshi'nin büyüme trendini anlatabilir misiniz? Oldukça hızlı büyüdüğünü hissediyoruz.
Tarek:
Şubat ayında işlem hacmi 104 milyar ABD Doları idi.
John Collison:
Yani toplam anlaşma hacmi 104 milyar ABD Doları.
Tarek:
Evet. Yaklaşık altı ay önceye göre yaklaşık 11 kat büyüdü, belki biraz daha fazla.
John Collison:
Büyüme o kadar hızlı ki bir yıla bile bakmaktan vazgeçtiniz, çünkü o artık tarih olmuş gibiydi.
Luana:
Bir yıl önce gerçekten tamamen tarih gibiydi. Bir yıl önce sadece bir spor pazarımız vardı mesela.
Tarek:
Evet, o Şubat ayında. Sonuçta, büyüme gerçekten çok hızlı.
Matt Huang:
AI dışında, muhtemelen en hızlı büyüyen şirket.
Tarek:
Bence öyle. Belki en üst seviye AI şirketleriyle rekabet ediyor bile. Cursor veya Anthropic'in son verilerinin ne olduğunu bilmiyorum ama---
John Collison:
Ayrıca, AI'ı bir kenara koyarsak, altı ayda 11 kat büyüme bile oldukça abartılı.
Tarek:
Gercekten çok hızlı. Bence nedeni, gerçek bir pazarda olmamız ve pazarın doğal özelliklerini taşımamız, örneğin ağ etkisi gibi. Piyasa kategorileri çoğaldıkça, likidite derinleştikçe, kullanıcı bağlılığı daha iyi hale gelecek, kullanıcı katılımı ve işlem hacmi zamanla artmaya devam edecek. Bu tabii ki kendi büyümemizi getirecek, ancak aynı zamanda diğerlerinin kullanımını da artıracak çünkü sistemin likiditesi artıyor, ürün daha kullanıcı dostu hale geliyor. Sonra, kullanıcılar da başkalarıyla paylaşmaya daha istekli olacaklar. Dolayısıyla, bu güçler bir araya geldi ve şu anki büyümeyi tetikledi.
Matt Huang:
Erken dönem büyümenizin büyük bir kısmı aslında diğer aracı platformlardan geldi. Bugün bu yapı değişti. Aracıların bu hattındaki durumu nasıl değerlendiriyorsunuz? Şu anda oran ne durumda?
John Collison:
Buradaki broker neyi işaret ediyor? Mesela Robinhood gibi mi?
Tarek:
Evet. Bu soru çok ilginç.
Luana:
Öncelikle aracı kurum kısmını açıklayabilirim, spesifik rakamlar konusunu ona bırakalım. Kısaca söylemek gerekirse, biz temelde bir borsa ve takas merkezi olduğumuzdan, rolümüz daha çok New York Menkul Kıymetler Borsası gibi veya daha doğru bir ifadeyle Chicago Ticaret Borsası gibi. Yani bir aracı kurum bizimize erişebilir. Robinhood üzerinde hisse ticareti yapabilirsiniz, aynı şekilde Robinhood üzerinde Kalshi kontratları da ticaretini yapabilirsiniz; gelecekte Coinbase veya diğer platformlarda da aynı şekilde olacak.
Biz başından beri çok açıktık, kendimizi öncelikle bir borsa ve takas merkezi olarak konumlandırdık, başka bir şey değil. Goldman Sachs, Robinhood gibi kurumlarla bağlantı kurabilmek, ekosistemimizi anlama açısından bizim için çok kritik.
Geçen yılın başlarında, platformumuza entegre olan ilk aracı kurum ortaklarımız aslında Robinhood ve Webull'du. Başlangıçtaki bu hızlı büyüme döneminde, aracı kurum kanalının payı çok yüksekti, bu aslında çok iyiydi, çünkü aracı kurumlar büyük talep getirirler ve talep arttığında likidite sağlayıcılar sahneye girmek ister, çünkü perakende yatırımcı trafiğine karşı pozisyon almak isterler. Böylece, kendimize ürünümüzü son haline gelene kadar yavaşça geliştirecek zamanı da kazandık.
Şu anda anladığımız şey, özünün her zaman borsa + takas merkezi olduğudur. Kullanıcılar doğrudan uygulamamız, web sitemiz, API'miz aracılığıyla erişebilirken, herhangi bir aracı kurum aracılığıyla da erişebilirler. Şu anda kurumsal ve uluslararası aracı kurumlara yönelik yatırımlarımızı arttırıyoruz. Gelecekte Brezilya'da olabilirsiniz ve doğrudan Kalshi ticareti yapabilirsiniz, bunlar çok yakında olacak. Rakamlara gelince, sen söyle.
Tarek:
O spesifik rakamları paylaşmak istemese de, bizim "doğrudan" dediğimiz kısım, yani kalshi.com, Kalshi Uygulaması gibi tüketiciye doğrudan hitap eden iş kolu, büyüme hızı açısından açık ara aracı kanalını aşmış durumda. Bence bu genellikle markanın artık bilinir hale gelmesinden kaynaklanıyor. Şimdi birçok insan sadece bir konuda farklı bir görüşe sahip olduklarında, ilk tepkileri artık, Kalshi'nin oranlarına bakayım veya bir bahis yapayım demek oluyor. Marka, bu davranışla kendisi aynı anlamı almaya başladı. Şu anda doğal olarak birçok büyüme var, ve önümüzdeki aylarda bu eğilimin devam edeceğini düşünüyorum.
Bir Paradoksal Pazar: Sıradan Bireylerin Kurumlardan Daha Önemli Olması
John Collison:
Sattığınız şey perakende tarafıydı, yalnızca bireysel kullanıcıların nasıl büyüdüğünü anlattınız, birileri Robinhood gibi aracı kurumlar aracılığıyla girdi, birileri doğrudan Kalshi web sitesine girdi. Ancak bir borsa olarak, ele almanız gereken başka bir konu da likidite sağlamaktır. New York Menkul Kıymetler Borsası çok likidite sağlamak zorunda kalmaz, çünkü ekonomik teşvik zaten yeterince güçlüdür, yeterince büyürse, bu artık büyük sorun olmaz. Ancak benim merak ettiğim nokta, sizin başlangıçta bunu nasıl hallettiğiniz. Likidite sağlayıcıları siz miydiniz? Harici likidite sağlayıcılarla işbirliği mi yaptınız? Onları nasıl teşvik ettiniz? Sıfırdan likidite sağlama sistemini nasıl oluşturdunuz?
Luana:
Kalshi'deki Piyasa aslında iki kategoriye ayrılabilir ve davranışları çok farklı olduğundan likidite sağlayıcı teşvikleri de tamamen farklıdır.
Bir türü uzun kuyruk piyasasıdır, örneğin One Direction'ın yeniden bir araya geleceği gibi piyasalar. Aslında bunları fiyatlandırmak oldukça zordur ve genellikle talep de düşüktür, bu yüzden gerçekten çeşitli teşviklerle likidite sağlayıcıları çekmeye ihtiyacımız var, bu da işe alım teşviklerini içerir vb. En çok uzun vadeli ilgilendiğimiz konulardan biri şudur: Bu uzun kuyruk piyasalarına nasıl istikrarlı ve sürdürülebilir bir likidite sağlanabilir? Belki şu anda birçok pazarımız var, peki gelecekte beş veya on kat daha fazla pazar olursa bu likiditeyi nasıl garanti altına alabiliriz?
Diğeri ise daha klasik piyasalardır, örneğin kripto para birimi, spor vb. Bu türler için likidite sağlamak aslında çok daha kolaydır, çünkü talep açıktır ve fiyatlandırma mantığı daha olgun durumdadır. Bu taraftaki likidite sağlayıcı teşviği doğrudan para vermek değil, ancak kısmi işlem ücreti iadesidir, ancak aynı zamanda belirli yükümlülük koşulları belirleriz, örneğin belirli bir spread veya derinlik seviyesini belirli bir oranda belirli bir zaman diliminde korumak zorunludur. Çünkü bu tür piyasalarda, biz daha çok sipariş defterinin istikrarını teşvik eden, sadece onların varlığına teşvik veren değiliz.
John Collison:
Siz likidite sağlayıcıların sipariş defterini istikrarlı hale getirme konusunda ne demek istiyorsunuz?
Luana:
Mesela canlı yayındaki bir maç, ya da saatlik olarak işlem gören bir kripto para birimi pazarı—
John Collison:
Yeni bilgi girmediği sürece, fiyatın anlamsızca büyük dalgalanmasını istemezsiniz, değil mi?
Luana:
Evet. Hatta gerçekten yeni bir bilgi olduğunda bile, mesela birisinin hemen gol atacağını biliyorsanız, tüm likiditenin anında kaybolmasını istemezsiniz. Elbette uygun bir spread'e izin verirsiniz ancak yine de kullanıcıların işlem yapmasını istersiniz. Özellikle aracı kurum modeline geçmeye başladığımızda, aracı kurumlar bize geleneksel piyasalardaki beklentileriyle geliyorlar. Bize şunu diyorlar: Her zaman, spread ve derinlik şu düzeyde kalmalı. Bu nedenle, bu tür durumlarda likidite sağlayıcılarla nasıl bir teşvik yapılacağı konusunda görüşmek zorundayız. Çünkü eğer piyasayı tamamen kendi kendine belirlemeye bırakırsanız, yüksek oynaklıkta doğal olarak spread'i genişletebilir; ancak tüm kullanıcıları, aracı kurum kanalını içeren hizmet etmek için daha fazla tasarım yapmamız gerekmektedir.
Matt Huang:
O zaman normal şartlarda spread'in büyük ölçüde genişlediği anlarda, likidite sağlayıcılar zarar mı ediyor? Onlar, daha istikrarlı dönemlerdeki karları bu dönemleri desteklemek için mi kullanıyorlar?
Luana:
Şu anda genel talep oldukça güçlü olduğundan, aslında spread biraz daralsa bile, hala spread'den para kazanırlar. Ancak bu aynı zamanda teşvik planımızın anlamıdır, planın getirdiği tüm faydaları bir arada değerlendirmeniz gerekir. Belki bazı anlarda biraz zarar edersiniz, ama toplam gelir yeterince yüksekse, bu değerlidir.
Matt Huang:
Yaptığınız işlem, ana pazarda sürekli olarak dar bir makas aralığını korumaktır.
John Collison:
Yani, ana pazarda 24/7 dar bir makas aralığı sağlamak istiyorsunuz. Aslında, bunu dikkatli bir şekilde tasarlamak gerekiyor.
Tarek:
Evet, bu zor. Ancak daha ilginç olan şey, tahmin pazarının gerçekten benzersiz olmasıdır. Büyük likiditenin aslında genellikle piyasa yapıcılardan gelmeyip normal insanlardan geldiği yerdir.
Bu tekrar başlangıç mantığına geri dönüyor. Düzenleme sorununu çözdük, ancak bundan sonra bir likidite sorunu var. New York Menkul Kıymetler Borsası, CME gibi geleneksel borsalar, "Bir tahıl vadeli işlemi başlatmak istiyoruz" der ve ürünü hazırlamak için birkaç yıl harcar, aşina oldukları elli piyasa yapıcıyı çağırır, birkaç ay önceden bir araya gelir ve bu ürünü tanıtmak için yıllar harcarlar. Bu geleneksel bir yoldur. Ancak tahmin edilen pazar tamamen farklıdır çünkü günlük, saatlik hatta hatta dakikalık olarak sürekli olarak likidite oluşturmanız gerekir. Bunun nasıl yapılacağı? Ritmi son derece dinamiktir ve her zaman yeni bir şeyler ortaya çıkar.
John Collison:
Birçok insan bunun aksine düşünebilir, piyasa yapıcılarına likidite sağlamak için teşvik etmeniz gerektiğini kim akıl eder ki. Çünkü hisse senedi piyasasında, yüksek frekanslı işlem yapan şirketleri teşvik etmeye gerek yoktur, kendileri deli gibi yatırım yaparlar, New York ile Chicago arasında düşük gecikmeli bir ağ oluştururlar, bunu yapmak için yarışırlar. Bu yüzden bu, tahmin edilen pazarın henüz erken bir aşamada olmasından mı kaynaklanıyor, yoksa burada daha temel bir farklılık mı var?
Tarek:
Bu yine önceki vurguladığım noktaya geri dönüyor. Şu anda karşı karşıya olduğunuz şey, anlık olarak likidite oluşturmanız gereken bir modeldir; bu, geleneksel piyasalardan çok daha hızlı ve dinamiktir. Ve geleneksel Wall Street piyasa yapıcıları bu şekilde çalışmazlar. Siyaset, kültür gibi konuları anında fiyatlandırmak için bir saat içinde bir masa kurmalarını ve ona gitmelerini bekleyemezsiniz.
Gerçekten ilginç olan şey, tahmin edilen piyasanın oldukça anti-entelektüel bir özelliğe sahip olmasıdır. Birçok piyasada, en iyi fiyatlandırma yapan insanlar, sözde uzmanlar veya otoriteler değil, aksine normal insanlar olabilir.
Matt Huang:
İnternet anonimleri.
Tarek:
Evet, doğru, süper tahminciler gibi. Bu yetenek son derece dağıtılmıştır. Belirli bir insan grubunun en iyi fiyatlandırıcılar olduğunu söylemek zordur. Ve bugün burada olmamızın nedeni, sonunda bir topluluğu, Kalshi'de bu şeyleri hızlı ve verimli bir şekilde fiyatlandırabilen süper tahminciler grubunu yetiştirmemiz uzun zaman aldı. Başlangıçta, ilgi alanlarından bir hobiyi bir yarı zamanlı işe dönüştürmelerini ve ardından bir tam zamanlı işe geçmelerini sağlamak çok zordu. Ancak pazar pastası giderek büyüdükçe, bu gerçekleşti.
Luana:
Burada paylaşabileceğimiz bir veri var. Platformda, geleneksel anlamda büyük kurumsal piyasa yapıcılarının, tüm ticaret piyasa yapma emirlerinin yüzde kaçını oluşturduğu konusunda, en büyük olanı bile %5'in altında.
Tarek:
Yani, sadece eşleşen likiditenin çok küçük bir kısmını oluşturdular.
John Collison:
Gerçekten mi?
Luana:
Yani, tüm eşleşen emirlerin içinde, bu tanıdık büyük kurumsal piyasa yapıcılarından gelen oran %5'in altında. Başka bir deyişle, %95'ten fazlası noktadan noktaya veya yalnızca iki kişinin bulunduğu küçük fonlar veya ekipler tarafından yapılıyor.
Tarek:
Bu borsada çok nadir görülür.
Matt Huang:
Peki, bu tür küçük ve tam zamanlı piyasa yapma ekiplerinden kaç tane var?
Luana:
Yaklaşık olarak Kalshi'de piyasa yapmakta olan 2000'den fazla kişi var.
John Collison:
Matt aslında sormak istiyordu, Kalshi'de sözde piyasa yapıcılar kimdir? Jane Street, Akuna gibi kuruluşlar mı, yoksa sabahın üçünde Red Bull içen, garajda kod yazan biri mi?
Tarek:
Garajdaki insan aslında en önemlisi.
Matt Huang:
Ve sen az önce dedin ki, onlar %95'ini oluşturuyorlar.
Tarek:
Evet. Onlar sistem için hayati öneme sahipler, çünkü hızlı fiyatlandırma yapıyorlar, sürekli piyasayı izliyorlar ve durumu yakından takip ediyorlar. Onlar gerçekten en temel durum izleyicileri.
John Collison:
Yani, Kalshi aslında sürekli durumu gözlemleyen bir grup insanın üzerine inşa edilmiş.
Tarek:
Evet. Bir örnek vereyim. Son birkaç yılda, Kalshi'de enflasyonu en iyi tahmin eden, ne büyük kuruluşlar ne de tanınmış hedge fonlarıydı, sadece Kansas'ta yaşayan biriydi. Daha önce hiç finansal piyasalarda işlem yapmamıştı, sadece haberleri okumayı severdi, enflasyon hakkında bir hissiyatı vardı, nereye gideceğini hissedebileceğime inanıyordu. Ve göreceksiniz, platformda birçok bu tür insan var. Resmi olarak tam zamanlı olarak katılan belki birkaç bin kişi olabilir, ancak genel anlamda bu tür kişiler on binlerce, farklı konularda çok şey biliyorlar ve bu konularda fiyatlandırma yapmaya istekli ve bu yetenekleri nedeniyle ödüllendiriliyorlar.
Luana:
En sevdiğimiz kullanıcı hakkında konuşalım.
Tarek:
Bu arada, benim de son zamanlarda favori bir kullanıcım oldu.
John Collison:
Tamam, her biriniz en sevdiğiniz kullanıcı hakkında bir şeyler söylesin.
Tarek:
Bunun hakkında sabah düşünüyordum aslında. Gerçek şu ki, Vergi hakkında Wall Street Journal'da çıkan makaledeki kişi—
Luana:
Evet, gerçekten de çok güçlü bir aday. Ama benim favori kullanıcım, Ariana Grande'nin süper hayranı biri. Seçim sezonunda Kalshi'yi keşfetti, ama aslında seçimlerden pek hoşlanmıyor, hiç ilgi duymuyor. Daha sonra Billboard listemizi keşfetti, o tür sıralama pazarı.
John Collison:
Bu onun için çok önemli bir pazar gibi görünüyor.
Luana:
Onun için çok önemli. 15.000 dolardan fazla kazandı, bu parayla öğrenci kredisini kapattı, yüksek lisans yaptı, hatta araba bile aldı. Daha önce hiç işlem yapmamış veya benzer bir şey yapmamıştı, ama müzik listelerine karşı çok güçlü, neredeyse obsesif bir ilgisi var. İlk kez, bu hobiyi paraya dönüştürebildi. Ayrıca Twitter'da bizimle ilgili de çok samimi.
Tarek:
Aslında sevdiğim çok sayıda kişi var, ama son zamanlarda bunu seviyorum çünkü ön sıralarda yer alıyor. Geçen hafta Wall Street Journal, Kalshi'de çok aktif olan bir vergi danışmanı olan Alan hakkında bir makale yazdı. DOGE piyasaya çıktığında, insanlar ne kadar tasarruf yapabileceğini tartışıyordu. O, vergi kanunları ve düzenlemeleri üzerine yoğun araştırmalar yaparak derinlemesine inceledi ve sonunda her durumda dış dünyanın beklentilerinin asla gerçekleşemeyeceği bir sonuca vardı. Neredeyse kesin bir şekilde bu sonuca ulaştı. Sonra karısına gidip, bu işleme çok yüksek bir güvenim olduğunu söyledi. Bir yönüyle, biraz Michael Burry'nin The Big Short filminde olduğu gibi, sadece bu sefer kısa pozisyon aldığı şey DOGE idi. Sonuçta gerçekten büyük risk aldı ve en sonunda kazandı.
Bu, piyasanın tahmin edilebilir olduğu yerdir işte, eğer gerçekten o tür bir bilgiye sahipseniz ve bu bilgi genellikle oldukça özeldir—yani muhtemelen aramızdakilerin hiçbirimiz o vergi hukuk yığınını okumamıştır—şimdi gerçekten araştırma yapabilir, dünyayı daha iyi anlayabilir ve bundan kar elde edebilirsiniz. Bu harika.
John Collison:
Erken dönemde AI'nın önemli bir uygulaması poker botlarıydı. Peki şimdi çok iyi AI piyasa yapıcılarını gördünüz mü? Sonuçta kimse o vergi kanunlarını tamamlamadı, şimdi Claude haricinde pek de işe yarayacak gibi değil.
Luana:
Bu doğru. Belki gerçekten ona sormalıyız.
Tarek:
Görüyoruz ki insanlar giderek daha fazla aracı kullanarak işlem yapıyorlar, özellikle API tarafında, bu oldukça belirgin hale geldi.
John Collison:
Peki sizin platformunuzda yüksek düzeyde aracılık yapan likidite işlemi yapan kullanıcıların başarılı bir şekilde faaliyet gösterdiğini gördünüz mü? Yani çoğu süreç bir akıllı ajan tarafından yönlendiriliyor?
Tarek:
Kullanıcılar genellikle kendi stratejilerini detaylı olarak bize anlatmazlar.
John Collison:
Ama onlarla sohbet edersiniz değil mi?
Tarek:
Evet, John, cevap evet. Benim anladığım kadarıyla, geçmiş yıllarda Renaissance Technologies gibi, zaten bir tür aracı modelle işlem yapıyorlar değil mi? Tabii ki, bu sadece çok erken bir versiyondu. Bence bugün sadece sürekli evrim geçiriyor ve daha da güçlenecek. Platformumuzdaki birçok tüccarın sistemlerinde, bazı AI tabanlı özetleme ve kapsamlı değerlendirme modülleri var.
John Collison:
Ben gerçekten ilgilendiğim şey tamamen otonom, insan müdahalesiz, kendi kendine bilgi alımı ve buna göre fiyatlandırma yapan sistemler. Bu şeyin yakında gerçekleşmek üzere olduğunu hissediyorum, eğer zaten olmadıysa. Mesela senin Claude'ün kendi işlem yapmıyor mu?
Luana:
Şu anda tamamen insan faktörü olmayan sistemlerin olup olmadığından emin değilim. Uluslararası seçim gibi senaryolar için, belgeleri otomatik çeviren, anket sonuçları oluşturan birçok sistemin olduğunu biliyorum. Ancak bunun tamamen otomatik olup olmadığını bilmiyorum.
Tarek:
Aslında modelin o noktaya gelip gelmediğini henüz bilmiyoruz. Son zamanlarda Kalshi Araştırma'yı piyasaya sunduk, bu projenin bir yönü de bazı araştırma laboratuvarlarıyla işbirliği yaparak yeni bir kıyaslama ölçütü oluşturmak, hangi modellerin geleceği daha iyi tahmin etme konusunda daha başarılı olduğunu görmek istiyoruz. Bu ölçüt çok benzersiz çünkü test ettiği şey hafıza modeli değil, dünyanın kendisini anlama yeteneği. Ben de sonuçları merakla bekliyorum.
John Collison:
Peki nasıl değerlendirmeyi düşünüyorsunuz?
Tarek:
Şu anda henüz tam olarak kararlaştırılmış değil. Ancak genel fikir, modelin aynı pazarda bir ay veya iki ay boyunca sürekli olarak çalışmasına izin vermek, sonra hangisinin daha iyi performans gösterdiğine bakmak, örneğin doğruluk oranı, uzun vadeli kar/zarar vb.
Online Eğlence ile İşlem Arasındaki Temel Fark: İşlem vs. Kumar
John Collison:
Bir likidite sağlamakla ilgili başka bir sorun. Spor bahisleri online eğlence alanında, online eğlence şirketleri, keskin olarak adlandırılan ve çok akıllı ve iyi bahis yapan insanları hedef alıyor. Birçok insan fark etmiyor, ancak online eğlence şirketleri için en uygun bahisçi aslında sezonluk değil, sadece kendi takımlarını destekleyen, profesyonel olmayan kişilerdir; ve en kötüsü, özellikle piyasa hatalarını bulan insanlardır. Çünkü online eğlence şirketleri 10.000 pazardan oranlar sunabilir, bir veya iki hata yapsalar bile, profesyonel oyuncular bu hatalardan yararlanmayı seçecektir. Bu yüzden davranış sinyallerinizi tanımlayarak sizi tespit edebilirler, eğer yeni kayıt olduysanız, sadece kendi takımınıza bahis yaptıysanız, o zaman harika; eğer çok profesyonel davranıyorsanız, sizi engellerler.
Bu aslında çok ilginç, sadece verilen oranlara bahis yaptığını düşünüyorsunuz, ancak eğer çok iyi oynuyorsanız, o zaman sizi istemiyorlar. Biraz Las Vegas kumarhanesinden kovulmak gibidir. Peki Kalshi'nin de keskin oyuncuları böyle mi ele alacak? Başlangıçta böyle olmayacağını düşündüm, çünkü sizi memnuniyetle karşılamaları gerekir. Ancak likidite sağlayıcılar, karşı tarafta çok akıllı bir rakip olmasından endişe mi ediyor?
Tarek:
Sorun, keskin oyuncuların piyasanın bir parçası olmasıdır. İlk olarak bir şeyi belirtmek istiyorum--
Luana:
Kazananları kısıtlamıyoruz. Böyle şeyler yapmayız. En zeki insanların gelmesini umuyoruz.
Tarek:
Bu keskin oyunculara ihtiyacımız var. Onlar olmadan, piyasa ne kadar doğru olabilir ki? İşte bizim ve online eğlence şirketleri arasındaki en büyük fark budur.
John Collison:
Söylenenler doğru, ancak tamamen aynı değil. Çünkü sizin istediğiniz şey likidite, tüm oyun veya seçim süreci boyunca dar bir alıcı-veya listesi korumaktır. Ancak keskin oyuncular, oranlar hatalı olduğunda aniden girip büyük bir işlem yapabilir ve sonra ortadan kaybolabilir. Dolayısıyla, likidite sağlamak ve doğru tahmini yapmak kesinlikle farklı şeylerdir.
Tarek:
Ancak birçok keskin oyuncu, likidite sağlamak yerine daha fazla kazanır. Tamamen likiditenin bir parçası olabilirler. Bu gerçekten kritik bir konudur. Birçok insan "Ben kumar oynamıyorum, ben işlem yapıyorum" der, bu ifade bazen özdeşleşiyor gibi gelse de, düşündüğümde aslında temel bir farkı işaret ediyor, kumarın iş modeli, kasa kazanırken müşteri kaybettiğinde sizin gelirinizdir. Yani, online eğlence şirketleri için, bahislerde kazanan biri durumunda, onu durdurmam gerekiyor, çünkü bu doğrudan gelir tabloma zarar verir; birisi para kaybettiğinde, onları geri çekme konusunda bir yol bulmalıyım.
Bu, geleneksel finans piyasasından tamamen farklı. Finans piyasasında, kurumsal tasarımın merkezinde adalet ve şeffaflık vardır. Tüm katılımcılar için adil kurallar kümesi oluşturmanız gerekir. Belki Matt Luana'dan daha yeteneklidir, belki Luana Matt'tan daha yeteneklidir, ikisi bir arada rekabet edebilir, kendi aralarında başarı ve başarısızlık yaşayabilirler.
John Collison:
Yaptığınız teşvik sistemi tamamen farklı. Kumarhanedeki gibi bir tarafın parasını kaybederek para kazanmazsınız, kazandığınız şey işlem ücretidir.
Luana:
Doğru. Bizim için en iyi sonuç, kullanıcıların bu piyasayı adil, fiyatları iyi ve likiditeyi istikrarlı bulması ve bu nedenle burada işlem yapmaya istekli olmasıdır. Elbette, bu sonucu elde etmek için farklı roller için farklı teşvikler tasarlamamız gerekiyor. Bu yüzden çeşitli likidite planlarımız var. Likidite sağlıyorsanız, daha fazla avlanma riskini üstlenirsiniz, bu nedenle işlem ücretiniz daha düşük olmalıdır; Likidite sağlayan kişilere karşı aktif bir şekilde işlem yapan ve avlananlar için işlem ücreti biraz daha yüksek olmalıdır, çünkü bu davranış için ödeme yapmalısınız.
John Collison:
Yani, sosyal olmayan davranışları teşvik etmek için işlem ücreti kullanıyorsunuz.
Luana:
Evet, bence finans piyasası zaten bunu yapıyor.
Tarek:
Geleneksel finans piyasası zaten bu mantığı izliyor.
Luana:
Bunu sadece daha dolaylı ifade eder.
Tarek:
Temelde, piyasaya gerçekten değer katan insanlara biraz eğilim göstermek, değer çıkaranlara biraz avantaj sağlamak demektir.
John Collison:
O zaman hangi davranış sosyal olmaya yatkın, hangisi sosyal olmaya karşı?
Tarek:
İçeriden bilgi sahibi olma ve bu bilgiyi kullanma kesinlikle sosyal olmayan davranıştır.
Luana:
Bu en tipik olanıdır.
Tarek:
Ayrıca yasadışıdır. Avcılığı ele alırsak, aslında o da piyasanın bir parçası. Aniden biri yeni bir bilgi edinir ve onu kullanarak işlem yaparsa, bu, geleneksel finans piyasasında her gün gerçekleşen bir durumdur. Ancak sürekli likiditenin devam etmesini sağlamak, bu piyasa yapıcıların kaynak koymaya istekli olmasını istiyorsanız, onlara belirli teşvikler vermek zorundasınız.
Veya bence, bu, tahmin piyasasının neden giderek daha fazla insan tarafından kabul gördüğünün bir nedenidir, insanlar bu mekanizmayı seviyorlar - avantajınız ve araştırma derinliğiniz, bilgiye hakimiyetiniz, ayırdığınız zaman ve enerjiniz doğru orantılıdır. Geleneksel finans piyasası aslında aynı şekilde işler, ancak birçok insan için o piyasalar o kadar ilginç değildir. Her çeyrek IBM'in mali tabloları hakkında düşünmek yerine, DOGE'u araştırmak, seçimleri araştırmak, insanların bir seçimi nasıl gördüklerini, neden oy kullandıklarını araştırmak çok daha ilginç olacaktır.
John Collison:
Kalshi tarafından kurulan yeni bir pazar, burada, gerçek dünya sonuçları kendileri başlı başına işlem görebilir. Örneğin, ABD'nin 2027'ye kadar uzaylı varlığını resmen kabul edip etmeyeceği. Binlerce katılımcı gerçek zamanlı olarak pozisyon açabilir, transfer yapabilir, hesaplaşabilir ve temelde çok karmaşık bir çok taraflı fon akışı sistemi vardır. Kalshi'nin arkasındaki bu fon düzeni, Stripe Connect tarafından desteklenmektedir, katılımcı kaydı yaptırma, ödemeleri işleme, fonları yönlendirme ve çekmeleri yönetme işlemlerini gerçekleştirir. Fon akışı kendisi programlanabilir hale geldiğinde, yeni ürünler ve hatta yeni pazar yapıları ortaya çıkabilir. Dolayısıyla, eğer tamamen yeni, fon akışı yoğun bir ürün geliştiriyorsanız, Stripe Connect sizin için hazırdır.
Tarek:
Özür dilerim, herkes.
Her Şey Fiyatlandırılabilir mi? Tahmin Pazarının Geleceği Sınırı
Matt Huang:
Farklı pazar kategorilerini konuşalım. Şimdi herkes seçimler, spor, ekonomik göstergeler gibi pazarları anlayabiliyor. Ancak ben tahmin pazarının aslında bir tür arama işlevi olduğunu düşünüyorum, insanların işlem yapmak istediği her şeye uygulanan bir işlev. Geçmişte, CME gibi geleneksel borsaların belirlediği genellikle buğday, petrol, mısır gibi ürünlerdi. Ancak şimdi günde binlerce pazar açabilirsiniz. Peki, bunun gerçekleşmesiyle, sonunda ne keşfedeceğimizi düşünüyorsunuz?
Luana:
Özellikle heyecanlandığımız ve zaten bu yöne doğru ilerlemeye başladığımız bir alan var, örneğin sahatlar, çantalar gibi daha çok koleksiyonculuk tarafına kayan şeyler. Aslında, bu tür şeyler etrafında türev ürünler oluşturmak tamamen mümkündür.
Bahsetmeye değer bir başka konu ise GPU hash gücü. Bu da çok ilginç bir alan. Artık daha çok varlık olduğunu düşünüyoruz ve bazı varlıkların, ikili evet/hayır pazarları yerine daha geleneksel vadeli işlem yapısında yürütülmesi daha uygun olabilir. Yani, bu, fiyatın belirli bir seviyeye ulaşıp ulaşmayacağı türünden bir evet/hayır sorusu değildir, daha ziyade gerçek bir vadeli işlem gibidir, bir teminatınız olabilir, daha yapılandırılmış likiditeye sahip olabilirsiniz. Bu alan önemlidir, çünkü biz ikili pazarlardan uzaklaşıp, daha geleneksel türe dönerek, aslında ticaretin dayandığı varlıkları tahıldan hash gücüne genişletiyoruz.
Matt Huang:
Tarihe baktığımızda, en başarılı vadeli işlem pazarlarının hep bu büyük emtia kategorileri olduğunu görüyoruz, çünkü bunlar zaten büyük harcama kalemleridir. Ve şu anda insanlığın bir varlık üzerinde en çok para harcama dönemindeyiz.
John Collison:
Yeni bir varlık kategorisi.
Matt Huang:
Evet, yeni bir varlık. Ve geleneksel pazarlar aslında hash gücü bu kategoriye gerçekten saldırmadı.
Luana:
Yaklaşımımızı şöyle görüyoruz: Küresel ölçekte en büyük türev borsası olmak istiyoruz. Bunu başarmak için ürün yol haritamızda dört ana önemli konu var.
Birincisi, pazar konusunun genişliği. Yarınlarda hash hızı, spor, seçimler, menkul kıymetler vb. konuları kapsamayı hedefliyoruz.
İkincisi, pazar yapısı. Şu anda sadece ikili evet/hayır ürünlerine sahibiz, ancak ileride vadeli işlemler, takaslar, opsiyonlar vb. olacak.
Üçüncüsü, teminat sistemi. Mevcut sistem aslında çok kötü, tüm fonları önceden yatırmanız gerekiyor.
John Collison:
Yani, sermaye kullanımı çok ağır.
Luana:
Evet. Bu birçok pazarın işini zorlaştıracak, örneğin, bu yıl bir kasırga olacak mı gibi bir pazar, eğer piyasa yapmak veya bu sözleşmeleri satmak istiyorsanız, sermaye verimliliği neredeyse kabul edilemez düşüklükte olacaktır. Dördüncü olarak, likidite.
İçerideki değerlendirmemiz, bu dört konuda başarılı olursak - en geniş pazar konusuna sahip olmak, en zengin pazar yapısına sahip olmak, mükemmel ve verimli bir teminat sistemi gerekmekte ve iyi bir likiditeye sahip olmamız gerekmektedir - o zaman herhangi bir şeyi yapacak kadar güçlü olacağımızdır. Bu yüzden şirket içinde her şey sonunda bu dört kova arasında birine düşmelidir.
Ve söz konusu konu genişlemesi, temelde doğru konuyu doğru pazar yapısına, doğru teminat modeline nasıl eşleştireceğiniz ve ardından likiditeyi nasıl sağlayacağınız konusudur. Söylediğiniz tamamen doğru, eğer bu teminat sistemlerini sıfırdan yeniden inşa edebilirsek, gelecekte yeni teminat modellerini daha hızlı tanıtabiliriz ve daha fazla yeni pazarı daha hızlı listeleyebiliriz.
Matt Huang:
Çünkü doğrudan perakende tüketicilere yönelik mobil ürünlere sahipsiniz, bu nedenle merak ediyorum, doğal olarak perakende tüketicilerin ilginç bulduğu pazarlara daha fazla yönelecek misiniz, profesyonel veya kurumsal pazarlara yönelik pazarlardan ziyade? Örneğin hash hızı, benim bakış açıma göre daha çok kurumsal kurumlara yönelik bir pazar. Bu tür pazarların likiditesi ve ilgi geliştirilmesini nasıl düşünüyorsunuz?
Luana:
Şunu dürüstçe söylemeliyim, neredeyse şirketi iki kısma böldük. Bir kısmı mevcut pazarları daha iyi hale getiriyor, örneğin spor, kripto ve diğerleri; diğer kısmı sürekli olarak bir sonraki yeni şeyi itmek. Çünkü bence Kalshi'yi bugünlere getiren gerçek şey, düzenleme değil, başka bir şey değil, sürekli olarak bir sonraki yeni şeyi zorlamamızdı. Önce seçimler, sonra spor. Bizim için sürekli olarak bir sonraki şeyi tanımlamak ve onu iyi yapmak zorunludur. Bu konuda durursak, şirket kazanmaz.
Şirketin şu anda organizasyon yapısı da genel olarak böyle, pazar operasyonları, mühendislik ekibi, mevcut şeyleri koruma ve optimize etme eğiliminde; ancak yeni ekipler, örneğin kurumsal ekip, teminat ekibi, uluslararası ekip, daha öne doğru yönelme eğilimindedir. Bunun üstünde bir de platform katmanı var, çekirdek borsa, uyumluluk gibi altyapıdan sorumlu olan. Sürekli olarak farklı konular arasında denge arıyoruz. Ama sonuç olarak, sadece 120 kişiyiz ve yapmamız gereken çok şey var, gerçekten zor.
Matt Huang:
Yatırımcılar şu anda belirli konularda sizinle işbirliği yapmaya mı başladılar?
Luana:
Evet, tabii ki. Örneğin, sadece bir hafta önce Block Trades adında bir özellik başlattık. Block trade kavramını biliyorsunuz değil mi? Bu, oldukça kurumsal bir ticaret şeklidir; size doğrudan telefon açabilirim, bir anlaşma yapabiliriz ve ardından bu anlaşmayı onaylamak için borsaya gönderebilirim, her şeyi açık bir pazara götürmek zorunda değiliz. Şu anda bu tür birçok özelliği devreye alıyoruz ve daha fazla kurumun katılımını umut ediyoruz.
Matt Huang:
Onların işlem yaptığı şeyler, yine Kalshi perakende tarafındakiyle aynı mı? Yoksa yeni ürünler mi sunacaksınız?
Luana:
Evet, evet ve hayır. Örneğin, eğer bir konuda ilgileri varsa — örneğin, daha önce birçok insan gümrük vergisi konusunda çok ilgiliydi, gerçekten gümrük vergisi gelecek mi yoksa gelmeyecek mi; ve son zamanlarda birileri petrol rezervlerine odaklandı — biz sadece işlem yapmak istediğimizde hemen bunu sunmaya eğilimliyiz ve herkese açığız. Ancak gerçekten düşüncemi şu yönde götürüyorum, gelecekte kurumların işlem yapacağı şeylerle, perakende kullanıcıların ilgilendikleri şeyler arasında büyük farklılıklar olacak. Ama en azından platformu başlatma maliyetinin şu anda çok düşük olduğunu düşünüyorum.
John Collison:
Uber ortaya çıktığında, taksi endüstrisi için aslında kötü bir şey sayılmazdı, çünkü başlangıçta genellikle boşta olan arzı hedef aldı ve artan talebi karşıladı. Ancak daha sonra büyüdükçe, taksi endüstrisini gerçekten etkilemeye başladı. Peki ya Kalshi ve diğer tahmin pazarları? Hangi mevcut endüstriler, etkinizin daha belirgin bir şekilde hissedileceği konusunda düşünüyorsunuz? Çünkü bu pazar daha büyük hale geldikçe ve likidite arttıkça, bazı işlevlerini değiştirebilir. Örneğin geleneksel vadeli işlem borsaları, belki gelecekte soya fasulyesi fiyatlarını hedge etmek yerine, Kalshi'ye gitmek daha uygun olabilir. Ayrıca spor bahis şirketleri, siyasi anket kurumları — ikincisi benzer bilgilere daha uygun maliyetle erişebileceğinizi fark edebilir. Öyleyse, tahmin pazarının getirdiği aşılamanın en önce kimler tarafından hissedileceğini düşünüyorsunuz?
Luana:
Biliyorsunuz o meşhur güvenlik görevlisinin sorduğu "Sıradaki kim?" mizahına aşinasınızdır, aslında biz de kimin etkileneceğini doğrudan belirtmek istemiyoruz. Ancak bahsettiğiniz yönlere gerçekten dahil oluyoruz. Geleneksel online eğlence endüstrisi tabii ki bir örnek, bu endüstrideki pek çok yapısal sorunu zaten bahsettik, ve biz tamamen farklıyız. Geleneksel vadeli işlem pazarı da öyle, şimdi onların pazarlarına giderek daha fazla giriş yapmaya başladık. Siyasi anket kurumları da etkilenecek, geçen seçimlerden bu yana, birçok kampanya ekibinin verilerimizi kullandığını gördüm. Ve parametrik sigortacılık. Daha olgun teminat sistemlerimiz olduğunda, fırtına, felaket sigortası gibi gerçek risk fiyatlandırma senaryolarına girebileceğiz.
Matt Huang:
Anketler, bir tür ortak arazi trajedisine mi dönüşecek? Sonuçta tahmin piyasasının doğruluğu, kısmen anketleri yorumlamasından kaynaklanıyor. Başka bir deyişle, anketler bir tür sensör görevi görürken, tahmin piyasası bu sensörlerin çıktılarını matematiksel olarak yorumlar. Peki eğer herkes anket yapmayı bırakırsa, tahmin piyasasını zayıflatır mı?
Luana:
Benim görüşüm tam tersi, anketler sadece daha iyi hale gelecek. Çünkü ileride herkes fark edecek ki, eğer benim anketim daha doğruysa, para kazanabilirim. Bu yüzden insanlar daha iyi anketler yapmak, daha iyi yöntemler tasarlamak için görevlendirmeye istekli olacaklar. Aslında şu anda farklı anket modellerinin hepsini aynı piyasaya yerleştirebileceğiniz bir rekabet ortamına sahip olabilirsiniz.
John Collison:
538'in yaptığı türden bir meta anket yorumlayıcı.
Luana:
Evet, hatta daha da ileri gidebilirsiniz. Sonunda tüm bunları bir araya getiren tek bir rakam elde edersiniz. Aslında, geçen seçimlerde, biri bunu yaptı, özel bir anketleme yöntemi görevlendirdi, nearest neighbors gibi bir yaklaşım, ayrıntıları hatırlamıyorum ama sonuç olarak piyasada daha fazla para kazandı. Bu, gerçek altının getirdiği güçtür - teşvik ve gerçeklik hizalanır. Anketler artık benim duymak istediğimi söylemekle kalmaz, gerçek rakamları sunmalıdır.
Dolayısıyla bunların birbirini tamamladığını düşünüyorum, haberler de aynı durumda. Birçok insan tahmin piyasasının haber endüstrisini yok edeceğini söylüyor, ben daha çok tamamlayıcı olduğunu düşünüyorum. Örneğin bir seçim hakkında konuşurken, haber yorumcuları hala kendi görüşlerini sunacak, piyasa görüş sunmayacak, piyasa bir rakam sunacak. Yorumculara hala ihtiyacınız var, sadece şimdi yorum yaparken, bu piyasanın sunduğu olasılık olduğunu söyleyebilirler ve bu da benim kişisel değerlendirmemdir. Görüşlerin kaybolacağını düşünmüyorum.
John Collison:
Siz içeriden ticaret hakkında konuştunuz, aslında burada oldukça karmaşık bir politika sorunu daha var, tahmin piyasasındaki içeriden ticaret sınırını nasıl çizeceğiz? Hisselerde bile, bu oldukça karmaşık bir konudur. Mesela herkes bilir ki, SEC sık sık yasa dışı içeriden ticarete dava açar, ancak yasal bazı durumlar da vardır, mesela bir hedge fonunun kendi özel Walmart otoparkı uydu verilerini kullanarak finansal raporları tahmin etmesi gibi, bu açıkça diğerlerinde olmayan bir bilgidir, ancak yasaldır. Benzer şekilde, tahmin piyasasında, sınır da karmaşık olacaktır. Örneğin, muhtemelen hepimiz kabul ederiz ki, hükümet yetkilileri askeri eylemlerden önce ticaret yapmamalıdırlar. Peki ama Super Bowl öncesinde, bazı insanlar Bad Bunny'nin devre arasında ne kadar şarkı söyleyeceğini önceden biliyorsa ne olacak? Bazı insanların bunu önceden bileceği bilgisi var. Bu yüzden sizce, içeriden ticaret sınırını nerede çizmeliyiz?
Luana:
Bahsettiğiniz şey zaten oldukça doğru. Bu çok karmaşık bir sorun. Hisselerde daha karmaşık ve daha büyük. Şu anda benimsediğimiz ilke, federal yasalara uymaktır.
John Collison:
Burada hem CFTC'nin kuralları hem de diğer finansal düzenleyici kurallar bulunuyor, değil mi?
Luana:
Evet, CFTC ve SEC ilgili çerçevelere sahip. Basitçe söylemek gerekirse, eğer gizlilik sözleşmesi imzaladıysanız ve belirli bir veriyi açıklayamayacağınıza dair taahhüt verdiyseniz, o zaman bu bilgiyi kullanarak ticaret yapamazsınız. Örneğin ben İş İstatistikleri Ofisi'nde çalışıyorsam ve gizlilik yükümlülüğüm verilerin açıklanmasından önce enflasyon rakamlarını sızdırmamı engelliyorsa, tabii ki ticaret yapamam. Ancak eğer birisinin Super Bowl öncesi prova yapacağını ve siz sadece dışarıda duruyorsanız, Lady Gaga'nın şarkı söylediğini duyduysanız, o zaman bu mümkündür. Geleneksel hedge fonları Starbucks şubelerindeki müşteri trafiği gibi alternatif verileri kullanarak da aynı mantık geçerlidir. Piyasanın rolü, bilginin piyasaya girmesini teşvik etmektir. Bilginin piyasaya girmesini memnuniyetle karşılıyoruz, ancak şartıyla ki bu adil olmayan bilgi olmamalıdır. Eğer adil olmayan bir şekilde edinilmişse, o zaman ticaret yapmamalısınız.
John Collison:
Yani, eğer bu tür bir bilgiye karşı gizlilik yükümlülüğünüz varsa, onunla ticaret yapamazsınız.
Luana:
Evet. Aslında, daha da katı davranıyoruz. Örneğin, eğer bir devlet görevlisiyseniz, o zaman belirli bir yasanın geçip geçmeyeceğine dair ticaret yapamazsınız, hatta onların resmi bir gizlilik sözleşmesi imzalayıp imzalamadıklarından emin olmasam bile.
John Collison:
Çok ilginç çünkü bilindiği gibi, kongre üyelerinin aslında şu anda hisse senedi ticareti yapmalarına izin veriliyor.
Luana:
Evet. Bu yüzden aslında biz bu konuda mevcut sistemden daha da ileriyiz. Ayrıca sürekli olarak düzenleyici kurumlarla iletişim halindeyiz çünkü bu hem onlar hem de bizim için yeni bir konu. Düzenlenmiş bir piyasada olduğumuz için, içeride kapsamlı bir izleme birimimiz var, neredeyse hiç uyumuyorlar ve herhangi bir anormallik sinyalini saatlerce izlemeye çalışıyorlar. Sadece yaklaşık iki hafta önce, iki içeriden bilgi sahibi ticaret örneğini yayınladık. Ayrıca onlara yüksek para cezaları kesme yetkimiz olduğundan dolayı, yasa dışı kazançlarının beş katından fazla para cezası kesebiliyoruz ve onları sonsuza dek engelleyebiliyoruz vs.
John Collison:
Benim ilginç bulduğum bir başka nokta, siz zaten bu sistemi uyguluyorsunuz. Ve açık hisse senedi piyasasında, SEC içeriden ticareti oldukça etkin bir şekilde uygular. Peki bu konuda CFTC'nin tutumu nasıl oluyor?
Luana:
Bu iyi bir soru. Tüm mekanizmayı üç katman olarak düşünebilirsiniz. İlk katman, kendi izleme ve yaptırımımızdır. İkinci katman, CFTC'nin kendi izleme ve yaptırımıdır. Üçüncü katman, daha ciddi durumlarda, Adalet Bakanlığı'na gider. SEC'nin durumlar daha belirgin görünmesinin nedeni, çoğu durumda borsaların kendi soruşturmayı yapması, önce işlem yapması, önce ceza kesmesi, önce hesapları dondurması ve ardından geri plandaki sürece girmesi. Burada da benzer bir durum var. Her Kalshi işlemi CFTC'ye senkronize bir şekilde geçer, onlar her şeyi, her olayı görebilirler. Bu durumları da CFTC'ye sunuyoruz. Onların daha fazla adım atıp atmayacağını bilmiyoruz, ama top en azından şu anda onların sahasında.
John Collison:
Yaptıkları işi onlara devretmeden önce ilk savunma katmanını kuruyorsunuz, öyle mi?
Luana:
Evet, tam olarak.
Matt Huang:
Başka bir senaryo daha düşünüyorum. Bazı piyasalar var ki, gelecekteki sonucu şu an kimse bilmiyor, bu yüzden tanım olarak içeriden bilgi sahibi işlemlerin neredeyse imkansız olması gerekiyor; ama bazı piyasalar var ki, tek bir kişi sonucu değiştirebilir, mesela bir politikacının konuşmasında belirli bir kelimeyi geçip geçmeyeceği, ya da bir sporcu kaç kez atış yapacak. Bu spektrumu nasıl görüyorsunuz?
John Collison:
Mesela söz konusu "mention market" ise, belki doğal olarak kötü bir fikir midir çünkü çok kolay manipüle edilebilir?
Matt Huang:
Veya belki bu tür piyasalar doğal olarak büyük ölçekte kurulamaz mı?
John Collison:
Mesela Brian Armstrong'un Coinbase'in mali rapor konferansındaki bir kelimeyi geçip geçmeyeceği, bu tür piyasalar da aynı şekilde.
Luana:
Ben aslında "mention market"ı çok önemli buluyorum. Federal Rezerv'i düşünün mesela. Kaç tane hedge fonu başkanın konuşurken kafasını nereye eğdiğini, belirli bir kelimeyi söylediğini veya tonunda bir değişiklik olduğunu izliyor, çünkü hepimiz biliyoruz ki, bazı kelimelerin varlığı veya yokluğu çok belirli anlamlar taşıyabilir ve piyasayı kuvvetlice sürükleyebilir. Trump da aynı. Eğer savaş ilan edeceğimizi söylerse, piyasa kesinlikle büyük bir oynaklık yaşayacaktır; eğer gümrük vergisi diye bir şeyler söylerse, aynı şekilde büyük bir oynaklık yaşanacaktır. Aslında birçok kamusal figürün söyledikleri, daima piyasayı etkilemiş, iteklemiştir. Bu yüzden bence "mention market" çok önemli.
Tabii ki, konuşmayı hazırlayan veya yapacak olan kişiler işlem yapamaz; onların ekibi de işlem yapamaz. Bu kısıtlama şeklimizdir. Mesela eğer Gavin Newsom iseniz ve piyasanın bahis oynadığı şey sizin belirli bir şey söyleyip söylemeyeceğiniz ise, siz ve ekibiniz işlem yapamazsınız. Benim prensibim şu, eğer belli katılımcıları sınırlayarak piyasayı adil tutmamız mümkünse ve bu piyasanın kendisi pozitif bir değer taşıyorsa, ekonomik bir işlevi varsa, o zaman var olmalıdır. Beş kişi tarafından manipüle edilebileceği ihtimali yüzünden, bu piyasanın var olmaması gerektiğini söylemeyiz. Aksi takdirde, hisse senedi piyasası da var olmamalıydı. Mesele piyasayı kaldırmak değil, mesele güçlü ve sağlam bir düzenleme ve yasaklar sistemi oluşturmak ki, böylece piyasa var olabilsin ve hala adil olsun.
John Collison:
Bir diğer büyük tartıştığınız konu da, spor bahis sözleşmeleri. Eleştirmenler, spor bahis çevrimiçi genişlemesinin bilinen pek çok olumsuz sonucunu getirdiğini ve bunların ölçülebilir olduğunu söyler. Özellikle Amerika Birleşik Devletleri'nde, son on yılda spor bahis çevrimiçi yasallaşması büyük ölçüde ilerledi, ve artık bazı verilerimiz var. Öte yandan, benim alkol konusunda pek güçlü ahlaki itirazım yok, aslında alkolün sonuçları dağılımı bakımından aslında çok benzerdir, çoğu insan sadece normal şekilde keyif alır, ama azınlık çok kötü sonuçlarla karşılaşabilir. Ancak toplumun alkol ve çevrimiçi oyunlar hakkındaki ahlaki tartışması açıkça farklıdır, hatta dağılım şekilleri çok benzer olsa bile.
Deneyimime dayanarak eklemek istediğim şey, çevrimiçi spor bahislerinin aslında Avrupa'da çok uzun bir süredir var olduğu ve internetin başlangıcından itibaren mevcut olduğudur. Başlangıçta çeşitli sınır ötesi açıklardan, Malta lisansı gibi yollarla gerçekleştiriliyordu ve daha sonra yavaş yavaş yasallaştı. İnsanlar her zaman bundan haberdar olabildiler ve hayat bundan çökmedi. Açıkçası, bu hala Kalshi etrafında bir büyük tartışma konusu. Spor sözleşmelerinin artırılması konusunu nasıl değerlendiriyorsunuz?
Luana:
Aslında bunun altında birçok katman var. Neden spor pazarına çıkmaya karar verdik? İlk olarak, şüphesiz ki, spor büyük bir talep; ikinci olarak, spor insanların çok zaman harcamaya istekli olduğu ve gerçekten çok iyi anladığı bir alan. Ancak geleneksel olarak, insanlar bu bilgilerini gelire dönüştürmek için gerçekten iyi bir yol bulamıyorlardı. Geleneksel çevrimiçi oyun, kazandığınızda sizi sınırlamaya başlar, bütün sistem aslında iyi çalışmaz. Yani sevsek de sevmesek de, insanlar spor bahislerine katılacak; Sorun sadece, onların bununla en iyi şekilde nasıl etkileşime girecekleri.
Bence, pazarın, kasa ile karşılaştırıldığında çok önemli bir farkı var, pazar nesnel olarak daha iyi bir mekanizma. Bir eyalet düzenlemesine tabi bir kumarhane sisteminin gerçekten iyi bir şey olduğunu ciddi anlamda savunan birini neredeyse hiç duymadım. Son zamanlarda, çevrimiçi oyun endüstrisinden yararlanan bazı propagandalar duyulabiliyor, bu sistemin ne kadar mantıklı olduğunu söylüyorlar, ancak gerçek verileri istediğinizde-
John Collison:
Sadece miktar açısından bile. Spor bahisleri çevrimiçi şirketlerinin tahmini% 10 civarında bir kesinti yaparken, tahmin pazarının yalnızca% 1 veya birkaç yüzde puanı olabileceğini görebiliriz.
Luana:
Ancak, yağmalamayı belirtmek sadece kesinti oranında değil. Geleneksel spor bahislerinin en kötü yanı, para kaybetmeye başladığınızda size bonus vermesi; size 1000 dolar geri ödeme, depozito bonusu gibi şeyler vererek sizi tekrar içeri çekmeye çalışması, çünkü gerçekten istedikleri şey kazanan değil kaybeden oyuncular. Temel amaçları, sizi geri gelmeye ve kaybetmeye devam etmeye teşvik etmektir. Biz hiç böyle bir şey yapmıyoruz.
John Collison:
Spor bahis şirketlerinde, en çok para kaybeden insanlar aslında en çok kazandıran müşterilerdir.
Luana:
Evet, bu son derece yanlış bir teşviki yaratıyor. Biz böyle bir sistemi tamamen reddediyoruz. Bence, temel sorun, insanların Robinhood'a, Coinbase'a gitme eğiliminde olacağı kadar, hisse senedi veya kripto para birimi ile spekülasyon yapmak isteyenler de spor bahislerinde spekülasyon yapmak isteyeceklerdir. Bu kişilerin en iyi altyapıya erişmeleri gerektiğine gerçekten inanıyoruz. Ancak şu anda piyasadaki spor bahis şirketleri de değil. Piyasamızın güvenlik açısından onlardan çok daha önde olduğuna son derece eminiz.
Yasakçılık konusuna gelince, aslında alkolü bahsettiğiniz gibi düşünün. Alkolü yasaklamak insanları içmekten alıkoymaz, sadece insanları yeraltı barlarına iter. Spor bahisleri konusunda yasaklamak da aynıdır, insanlar yurtdışı platformlara kaçacaklar ve orada daha az koruma, neredeyse hiçbir özdenetim mekanizması, sınırsız bahis miktarı, şu anda yaptığımız türden koruma önlemleri olmayan ve denetleyicilerin bu insanların ne yaptığını bile bilmediği bir yer olacak. Bu durum kullanıcılar için daha kötüdür aslında. Bu yüzden, basitçe yasaklamaya güvenmek hiçbir zaman işe yaramaz.
John Collison:
This also makes me think about policy discussions around this issue. It reminds me of Canada, where in British Columbia, for example, almost all liquor stores are government-run. The government on one hand says this thing must be strictly controlled, but on the other hand, it sells it itself as a source of revenue. The same goes for lotteries.
Luana:
At the end of the day, everyone is making money off of this thing. The state government wants to make money, and so do the casinos. That's just how reality is.
Matt Huang:
Speaking of niche markets. Earlier when you were away, we were discussing which new directions are worth getting excited about. What are your top choices?
Tarek:
I find a very interesting direction to be breaking down a stock into more atomic components.
Matt Huang:
Such as directly trading Nvidia's GPU shipment volume, instead of—
Luana:
Instead of delivery volume or other metrics.
Tarek:
Yeah, instead of just looking at its overall financials. This idea could then expand further into a more macro level, what are the key factors driving the whole economy? Like AI, can we price a series of questions around AI? Or healthcare events, like something similar to COVID-19.
But the really interesting part is that there is a paper by Kevin Hassett that once suggested, as society becomes more complex, the information carried by asset prices naturally decays because there are more and more factors influencing an outcome, and the vector dimensionality keeps increasing. If you don't have a good understanding of X1 to XN, you can't really estimate the final Y very well.
The core conclusion of this paper is that you need an infinite market, and predictive markets are essentially a way to get to an infinite market. In essence, you need a price for every X, and then you feed these prices back to help price traditional assets. Actually, there was a good example last week. You know, Citini released a research report, right?
Luana:
Yes, and surprisingly, quite a few people actually bought into it.
Tarek:
Yes, I'd say it received more attention and approval than expected.
John Collison:
That's the report about AI in 2028.
Luana:
Evet, herkes son zamanlarda bunu tartışıyor. Hatta %38'i bunu ciddiye aldı.
Tarek:
Bence toplum şu anda bir noktada, topluca yapay zekanın bizi nihayetinde yok edeceğine inanmak istiyor gibi bir eğilime sahip. Bu duygu var ve piyasayı etkiliyor, hisse senetleri bundan dolayı değer kaybediyor. Bu yüzden bu rapor hakkında bir tahmin piyasası başlattık. Daha önce, Citadel bununla ilgili bir karşı rapor yayınladı, biz de o rapor etrafında bir pazar başlattık. Sonuç olarak, piyasa bu olayın olasılığını %10 olarak belirledi.
John Collison:
Yani, o raporun öngördüğü ekonomik senaryonun gerçekleşme olasılığı gerçekten %10.
Luana:
Daha doğrusu, rapor beş koşul öne sürdü, üçü gerçekleşirse kısmen gerçekleşmiş sayılır.
Tarek:
Evet. Eğer beş koşuldan üçü gerçekleşirse, sonucun kısmen gerçekleştiğini söyleyebiliriz. Ancak piyasa bu sonuca %10 olasılık verdi; eğer tüm beş gerçekleşirse, olasılık daha da düşük olur.
Bu yüzden bu önemli bir konu. Çünkü eğer bu tür bir piyasa fiyatlamasını fiyatlandırma modelinize dahil edebilirseniz, belki de piyasa o kadar şiddetli tepki vermez. Örneğin, belki insanlar sadece o raporu gördüğü için DoorDash satmaya gitmezler. Beni dinlemek zorunda değilsiniz, ancak belki piyasaya güvenebilirsiniz; piyasa size, DoorDash etrafındaki analizin oldukça vasat olduğunu söyleyecektir.
Matt Huang:
Hayal ettiğiniz bu dünya aslında her şeyin her zaman bir fiyatı olan bir dünya. Ben merak ediyorum, gerçekten içinde yaşamak istediğimiz bir dünya mı bu? Örneğin, şu anda Stripe'ın özel kalması nedeniyle fayda sağlamasının büyük bir kısmı, gerçek zamanlı bir fiyatının olmamasıdır, bu durum çalışanlar, maaşlar, duygusal istikrar için daha düzgün bir ortam sunar.
Luana:
Sadece adı geçen bir yan not—
John Collison:
Çünkü açık fiyatlar kendileri gürültü getirecektir.
Matt Huang:
Evet. Uzun vadede, fiyat gerçekten daha doğru olabilir, ancak kısa vadede panik yapabilir. Bu yüzden merak ediyorum, gerçekten içinde yaşamak istediğimiz bir dünya mı bu?
Luana:
Kesinlikle önyargılarımız var, çünkü piyasayı seviyoruz, piyasanın iyi bir şey olduğunu düşünüyoruz, bu yüzden kesinlikle bir görüşümüz var. Ancak görüşümüz şudur: Daha fazla veri her zaman daha az veriden iyidir. Belki bir verinin yeterince iyi olmadığını düşünüyorsanız, örneğin saniyelik hisse senedi fiyatları çok gürültülü ise, o veriyi göz ardı edebilirsiniz.
John Collison:
Bir halka açık şirketin CEO'su genellikle, göz ardı etmenin o kadar da kolay olmadığını söyler.
Luana:
Doğru söylüyorsun. Ancak genel olarak, bu veriye sahip olmanın ve onu bir girdi olarak kullanmanın, hiç olmamasından daha iyi olduğunu düşünüyorum. Birçok şeyin fiyatlandırılması gerektiğini söylememiz, her şeyin fiyatlandırılması gerektiği anlamına gelmez. Yaklaşmayacağımız birçok pazar var, yangın, terörizm, suikast gibi, bunlar kötü pazarlar. Tahmin pazarlarında tabii ki ahlaki bir sınır var, biz bunlara dokunmayız.
Ancak genel olarak, sosyal medya tarafından çevrili bir dünyada, gerçek nedir konusunda giderek daha az emin olursunuz. Benim bilgi akışımda her gün, bu gerçek mi? Şu gerçek mi? Bu olay gerçekten oldu mu? Bu durumda, kişisel görüşe dayanmayan, dünyayı değerlendirmek için kullanılabilen bir sinyale sahip olmanın daha iyi olacağını düşünüyorum. Bu değerin oldukça gerçek olduğunu düşünüyorum.
Tarek:
Bu konuyu daha basit bir çerçevede ele almak istiyorum. Temelde tüm bu sorunların piyasa verimliliğini artırmaya çalışıyorsunuz. Belki bazı konular özel şirketleri ilgilendiriyor olsa da, mantık aynıdır. Düşünün, neden şirketler halka arz ediliyor? Neden gerçek zamanlı piyasa fiyatı bu kadar önemli? Evet, açık pazarın eksiklikleri var, bazen aşırı dalgalanma olabilir, bazen herhangi bir yöne aşırı tepki verebilir. Ancak yeterince uzun bir zaman diliminde, piyasa hala iyi bir tartı mekanizması ve iyi bir sermaye tahsis mekanizması olmaya devam ediyor. Bu yüzden, daha fazla sorunu fiyatlandırmak, temelde kötüye neden olmaz. Aksine, verimliliği artırır, tüm kaynak tahsis sistemini daha iyi çalışır hale getirir. Tabii ki net kaybedenler olacaktır, bazıları aslında sermaye tahsis etmemesi gereken kişiler veya şeyler, gelecekte belki alamayacaklar.
Luana:
Ve bu aynı zamanda çok iyi bir geribildirim mekanizmasıdır. Örneğin bir halka açık şirketin CEO'su olursanız ve bir şey açıklarsanız, ancak hisse fiyatı sürekli düşerse, o zaman yanlış yaptığımı düşünebilirsiniz. Politikacılar da aynı şekilde, bir tartışmada bazı şeyleri söylerler, ancak kendi pazar olasılıkları düşerse, o zaman bu cevabın yeterince iyi olmadığını fark ederler.
Bence, birçok alanda, bu tür daha hızlı geri besleme döngüleri karar vermeyi daha iyi hale getirir. Örneğin hükümet ortamlarında, tahmin pazarlarının çok önemli bir uygulaması var, koşullu pazarlar denir, hükümet şöyle sorabilir, eğer bu yasa geçerse, işsizlik artar mı azalır mı? Bu tür soruları fiyatlandırabilir, karar vermeye yardımcı olmak için kullanabilirsiniz. Bu, daha sıkı bir geri besleme döngüsü anlamına gelir ve daha iyi teşvik anlamına gelir.
John Collison:
Hissettiniz mi, artık tahmin piyasalarının siyaset üzerindeki etkilerini görmeye başladık mı? Sosyal medya siyaseti açıkça değiştirdi, siyasi oyun değişti, popüler adaylar değişti, siyaset tartışma biçimi değişti. Peki tahmin piyasaları? Siyaset üzerindeki etkisi ortaya çıktı mı?
Tarek:
Elşiaş:
Kesinlikle. Aday kendisi tahmin piyasası fiyatlarını kullanıyor.
John Collison:
Ama bu yalnızca kullanışlı bir referans olabilir. Sosyal medya sadece adaylar tarafından kullanılmıyor, değiştiği şey adayın kendisi, kampanya tarzı.
Tarek:
Elşiaş:
Evet, bu değişiklikleri yansıtacaktır.
Luana:
Benim düşünceme göre, tahmin piyasasının en önemli yanı, parti makinelerinden daha az önyargılı olmasıdır. Eğer dezavantajlı bir aday varsa ve halk onu aslında seviyorsa, ancak parti hiearşisi daha kurumsal birini tercih ediyorsa, piyasa genellikle bu dezavantajlı adayın kazanma şansını daha gerçekçi bir şekilde gösterir.
John Collison:
Yani demek istediğin, parti makinelerinin gücü biraz zayıfladı mı?
Luana:
Ben öyle düşünüyorum. Gerçekten insanların ne istediğini daha net bir şekilde gösterecek ve bu her zaman partinin iteklediği şey olmayabilir. Belki ulusal düzeyde çok net örnekler görmedik ancak mesela Teksas primarilerinde, anketler bir kişinin oldukça güvenli bir şekilde kazanacağını söylüyordu, ancak piyasada daha yüksek oranlara sahip bir başkası kazandı. Çok zaman, piyasa partinin anlatısından daha adil bir şekilde seçim durumunu sergiler.
Tarek:
Elşiaş:
Bir de çok önemli bir nokta var, bir anlamda kutuplaşmayı azaltıyor, bu da Luana'nın bahsetmek istediği şey. Bir bakıma, hatta sosyal medyanın panzehiri olabilir. Sosyal medya bir senato yarışını zorla tek boyuta sürerek, bilgi akışınız sizi hızla bir Cumhuriyetçi mi yoksa Demokrat mı olduğunuzu belirlemeye iter, ardından size ilgili içeriği sürekli olarak sunar. Ancak tahmin piyasası bu şekilde değil, çünkü gerçekten bu piyasaya katılanlar, kimin iyi kimin kötü olduğunu sormuyor.
John Collison:
Demek istediğin, sosyal medyanın bilgi akışı size sehrinizi çok hızlı bir şekilde etiketleyebilir, Demokrat mı, Cumhuriyetçi mi? Sonra o çerçevede size şeyleri gösterir. Çok kişi, sistemin sizi hızla belirli bir delik içine ittiğinden şikayet etti, çünkü sistem sizi hızla kategorize ediyor. Sen ise söylediğine göre, tahmin piyasasında bu tür bir durum yok.
Tarek:
Elşiaş:
Hatta tam tersi. Bu durum sizi aslında bu kişiye karşı çok emin miyiz diye düşünmeye iter mi? Bu mekanizma, tartışmayı kutuplaşma olmaktan çıkarır, çünkü sorun artık tek boyutlu bir Cumhuriyetçi / Demokrat değil, daha fazla boyut ortaya çıkar. Bu nedenle şu tür yargıları duymaya başlarsınız, bu kişi aslında oldukça havalı, belki Demokrat olmasına rağmen Teksas'ta iyi yapabilir.
Luana:
New York Belediye Başkanlığı yarısında da aynı şey oldu. Neredeyse herkes Cuomo'nun rahatça kazanacağını düşünüyordu, %100 kesindi. Ancak Mamdani'nin oranının sürekli yükseldiğini gördük. Bu, ilerici bakış açısının New Yorklu insanlar arasında gerçekten etkili olduğunu yansıtıyor. Piyasa bu değişikliği yakaladı ve bu kutuplaşmayı azaltma, insanların adım atma isteği, artık sadece takıma göre değil, gerçekleşebilecek olanı düşünme noktasına gelmesi ile ortaya çıkıyor. Çünkü motivasyonlar hizalandı.
John Collison:
Burada biraz ABD başkanlık ön seçimlerindeki Iowa / New Hampshire etkisine benziyor. Başlangıçta, herkes seçimler öncesi bir büyük ismin kazanacağını düşünüyordu, örneğin 2008'de Hillary Clinton'ın kazanacağını. Ancak Iowa ve New Hampshire sadece iki eyaletin duygusal durumunu ölçmekle kalmaz, aynı zamanda bir anlatı oluştururlar. Söyledikleriniz, bir şekilde, öngörü piyasalarının da bu Iowa / New Hampshire etkisini yaratabileceğini ve nihai sonucu etkileyebileceğini belirtiyor.
Luana:
Sonucu değiştirip değiştirmeyeceğinden emin değilim. Daha çok sonucu olması muhtemel olanı yansıtacağını söylemeye eğilimliyim. Eğer gerçekten sonucu değiştiriyorsa―
Tarek:
Bence her zaman bir etkisi olacaktır, ancak―
Matt Huang:
Açıkça bir miktar etkisi var.
Tarek:
Kesinlikle bir etkisi olacak, anketler gibi.
John Collison:
Biraz mütevazı olduğunuzu söyleyebilirim. Öngörü piyasalarının değeri olduğunu, şeyleri değiştirmenin de kötü bir yanı olmadığını tamamen söyleyebilirsiniz.
Tarek:
Sadece vurgulamak istediğim bir şey, yüksek oranların her zaman iyi bir sonuç anlamına gelmediği. Örneğin, Mamdani Kalshi'de %94'e ulaştı, ancak o dönem destekçilerine sürekli hatırlattığı bir nokta, oy kullanmanız gerektiği idi. Yüksek oranlar insanları güvende hissettirebilir ve "O zaman gitmeme gerek yok" düşüncesine kapılabilirler. Bu yüzden bu konu o kadar da basit değil. Öngörü piyasasının gerçekliği değiştirdiğini düşünmüyorum, anketlerin gerçekliği değiştirmesinden daha büyük bir etkiye sahip olacağını. Elbette bir etkisi olacak, ancak kendi başına bir vakumda etki göstermiyor. Gerçekte sosyal medya, sohbet odaları, çeşitli görüş platformları gibi diğer unsurlar da var, bu nedenle öngörü piyasasını eklediğinizde, marjinal etkisi o kadar lineer değil.
Ancak ilginç bulduğum bir noktayı söylemek istiyorum, anlamlı olup olmadığını siz değerlendirin. Gözlemlediğimiz şey şu, birçok insan öngörü piyasalarına katıldıktan sonra, temel olayları daha ciddi bir şekilde anlamaya eğilimli hale geliyor. Gerçekten anlamaya başlıyorlar. Çünkü bir kez bahis yapmaya hazırlanıyor veya gerçekten paralarını koyuyorlar, bilgiye bakış açınız değişiyor. Artık Twitter'da olduğunuz gibi rastgele konuşmuyorsunuz. Araştırmak, okumak, anlamaya çalışmak için çaba sarf ediyorsunuz. Bu kişi kim? Ne oldu? Neyi destekliyor? Ne karşı çıkıyor? Standı ne? Bu insanları gerçekten bilgilendirici bir araştırma durumuna sokuyor.
Luana:
Evet.
Tarek:
Bu, New York City belediye başkanlığı seçimlerinde ve Brexit referandumunda da oldu. O dönem birçok insan oy verirken Brexit'i destekledi çünkü buna ihtiyacımız olduğunu düşündüler; ancak sonuçlar açıklandıktan sonra, bekleyin, gerçekten bunu istiyor muyuz? Kendimize ne oy verdiğimizi hiç anladık mı? Ve öngörü piyasaları bu katılımı daha bilgilendirici hale getiriyor. Aslında spor ligleri de size aynı şeyi söyler, seyirciler bir kez bahis yaptıklarında, istatistiklere, hangi oyuncunun iyi performans gösterdiğine, oyunun içinde neler olduğuna daha fazla ilgi gösterirler. Bence bu tür bir şey siyasette yaygın hale gelmeye başladı ve bu iyi bir şey.
Luana:
Daha da ileri gidebilirim, siyasetin bundan daha iyi olacağını düşünüyorum, çünkü adayların bilgi iletimi ve politika beyanları daha hızlı geri bildirim alacak. Şu anda bir aday on farklı şey söyler, sonunda kazanır ya da kaybeder, biz sadece bir bütün olarak bir değerlendirme yapabiliriz, hangi şeylerin işe yaradığını, hangilerinin işe yaramadığını asla bilemeyiz. Anketler yapılsa bile, her zaman bir gecikme ve çok kısıtlı bir örneklem vardır. Ama şimdi anlık olarak görebilirsiniz, şunu söyledi, piyasa nasıl tepki verdi? Bu daha hızlı bir geri bildirim döngüsü, siyasetin girişimcilik yapmaya daha çok benzer hale gelmesini sağlayacaktır — hızlı bir şekilde iterasyon yapabilirsiniz. Tüm adaylar sonuçta kazanmak ister ve eğer kendilerini sürekli olarak ifade etmeyi optimize edebilirlerse, bunu halkın gerçekten istediği politika ve bilgiye daha yakın hale getirebilirlerse, o zaman sonunda daha iyi hale geleceklerini düşünüyorum, çünkü insanların gerçekten ne istediklerini daha net bir şekilde görecekler.
Tarek:
Artık sadece bir genel puana sahip olmadığınız gibi, yaptığınız her şeyin bir puanı var.
Luana:
Evet. Yeni bir özellik yayınladığınızda, on farklı metriği aynı anda görebilirsiniz, bu arttı, bu azaldı, ve sonra iterasyon yapabilirsiniz. Piyasa birçok konuda bu yeteneği sağlayabilir. Müzik de aynı, örneğin bir liste pazarı yaptığınızda, bir kullanıcı bir şarkıyı dinlediğinde, bu şarkının kesinlikle birinciliği elde edemeyeceğini söyler. O zaman, belki bir yöntem değiştirmeniz gerektiğini anlarsınız.
Matt Huang:
Peki siz içeride karar vermek için tahmin piyasalarını kullanıyor musunuz?
Luana:
Her kararımızı, temelde olasılığı değerlendirerek alıyoruz. Seçimlerin yasal süreci bile aynı mantığa dayanıyor.
Matt Huang:
Ama o zaman yine kendi olasılığınızı tahmin ediyorsunuz. Çalışanlara gerçekten iç piyasa yapmak, onları dahil etmek aklınıza gelir mi?
Tarek:
Cevap evet. Düzenlenmiş bir borsa olarak, aslında kendi hesabımıza işlem yapamıyoruz.
John Collison:
Bu biraz din ile devletin ayrılması sorununa benziyor.
Luana:
Evet.
Tarek:
Bu yüzden sürekli olarak düzenleyici kuruma, çok küçük ölçeklerde bazı şeyler yapabilir miyiz diye soruyoruz? Örneğin küçük miktarlar mı? Çünkü gerçekten yapmak istediğimiz bir şey bu.
Matt Huang:
Sonuçta siz de "köpeğinizin mamasını yemek istiyorsunuz".
Tarek:
Evet, gerçekten kendi ürünlerimizi kullanmak istiyoruz.
Luana:
Ama bu gerçekten çok zor.
Tarek:
Çünkü tüm çalışanlarımız kısıtlamalara tabi.
John Collison:
Yani, çalışanlar hatta bireysel olarak işlem yapamazlar. Bu çok sorunlu. Haklısın, bu nedenle gerçekten kendi ürününüzü kullanamazsınız.
Tarek:
Evet.
John Collison:
Facebook'un çalışanları Facebook'u kullanır, bu yüzden ürünü daha iyi hale getirebilirler. Sizinki ise bunu yapamaz.
Luana:
Bu yüzden bizim için, kullanıcılara sürekli soru sormak özellikle önemli hale geliyor.
John Collison:
Gerçekten ilginç.
Tarek:
Çok zor olabilir, ancak bu ağır kullanıcılar, süper tahminciler, aslında ürün yöneliminde büyük etkiye sahipler.
John Collison:
Tahminime göre, bu ağır kullanıcılarla, süper tahmincilerle birlikte geçirdiğiniz zaman oldukça fazladır.
Luana:
Evet, kazanacaklar, bu yüzden tabii ki onları mümkün olduğunca memnun etmeye çalışmalıyız.
John Collison:
Son soru, pazarın politik ortamının nereye gideceğini tahmin etmek istiyor musunuz? Eğer hükümet yetkilileriyle iletişim kuruyorsanız veya sihirli bir değneğiniz olsaydı, hangi yönde tavsiye verirdiniz?
Tarek:
Sanırım, şirketimizin duruşu ve birçok tipik büyük teknoloji şirketinden farklı olabilir. Duruşumuz, inovasyonun Amerika'da gerçekleşmesi gerektiği, Amerika'nın bu konuda önde olması gerektiği ve doğru şekilde kazanması gerektiği yolundadır. Bir Amerikalının yapmak istediği ve Amerika'nın bir ulus olarak kazanması gereken her şey, Amerika'da yerel olarak gerçekleşmelidir. Ancak aynı zamanda düzenlemeleri destekliyoruz.
Daha genel bir düzeyde söylemek gerekirse, inovasyon ve düzenleme arasında her zaman bir gerilim vardır. Çoğu insanın varsayımı, politika yapıcıların her zaman düzenlemek istediği, şirketlerinse her zaman düzenlemeden kaçmak istediği yönündedir.
John Collison:
Bu konuda, muhtemelen bir geleneksel finans şirketine daha çok benziyorsunuz, tipik bir Silikon Vadisi şirketi değil. Çünkü birçok Silikon Vadisi şirketi düzenlemesiz büyüdü, ancak finans şirketleri başlangıçtan itibaren düzenleyicilere sahipti, bu gerçekliktir.
Tarek:
Evet, bu finans kültürünün bir parçası. Sonuçta, düzenlemeleri aşağıya çekene kadar dört yıl harcadık. Ancak düzenlemeyi gerçekten destekliyoruz. Düzenleme bir sigorta gibi, normalde sizi kısıtlı hissettirebilir, ancak gerçekten kötü olduğunuzda sizi büyük sorunlardan kurtarır.
Yine de, bana hangi politikanın iyi olduğunu sorarsanız, size şunu söylerim, Amerika'da bu yeniliklerin kalmasına yardımcı olan, Amerika'nın bu rekabeti kazanmasını sağlarken piyasa adaletini ve şeffaflığını artıran politikaların hepsinin iyi politika olduğunu düşünüyorum. Örneğin, içsel ticareti daha zor hale getirmenin yolları; örneğin, hükümet yetkililerine, kongre üyelerine ticarette daha fazla kısıtlama getirme yolları, onların kullanmamaları gereken bilgileri kullanmalarını engellemek.
Luana:
Aslında bu konuyu az önce de konuştuk.
Tarek:
Evet. Açıkçası, ben kişisel olarak milletvekillerinin içsel ticaretinin tamamen yasaklanmasını destekliyorum.
John Collison:
Belki sadece içsel ticareti değil, doğrudan milletvekillerinin ticaret yapmasını yasaklamak da faydalı olabilir.
Tarek:
Bu da kötü bir fikir olmayabilir.
Luana:
Aslında biz de aynı fikirdeyiz.
Tarek:
Bunun yanı sıra, toplumsal düzeyde adalet ve şeffaflık var. Çünkü sorularımızın çoğu kamusal konular hakkında, bu yüzden insanların siyaset etrafında ticaret yapabileceği bir durumu ele alıyorsak, bu tür ticaret verilerinin mümkün olduğunca açık olmasını sağlamalı, herkesin denetleyebilmesini, görebilmesini sağlamalıyız. Bu iyi bir şey olduğunu düşünüyorum. Hayal edin, anketlerin de bu kadar açık olması—her bir anket edilen kişiyi kontrol edebilir, örneklemin nasıl olduğunu görebilirsiniz—bu çok farklı olurdu.
Kullanıcı koruması da önemli bir konu. Bu uzun vadede son derece önemli. Çünkü bir tüketiciye yönelik ürün ana akımlaşırken, platform kendisi çok büyük bir eğitim sorumluluğunu üstleniyor. Tarihte bu tür şeyler defalarca yaşandı. Bizim sahnemizde, kullanıcıların ne yaptıklarını bildiklerinden emin olmalıyız, aşırı ticaret yapmamalı, kendilerini rahatsız edici durumlara sokmamalı. Elbette ürün ve pazarlama açısından elimizden geleni yapacağız, ancak aynı zamanda politika yapıcıların ve düzenleyicilerin de yardım etmesi gerekiyor, bu gereksinimleri endüstri standartları haline getirerek bizim ve kullanıcılarımızın bu korumayı daha üst düzeye çıkarmamıza yardımcı olmalıdır.
Luana:
Bu arada, ben aslında, sadece biz değil, hatta geleneksel perakende aracıları da bugün konuştuğumuz birçok kullanıcı koruma önlemini almaya başlamalı diye düşünüyorum, ancak şu anda bunu yapmamış durumdalar. Perakende yatırımcılara yönelik herhangi bir ticaret platformunun bu yöne gitmesi gerektiğini düşünüyorum.
Tarek:
Evet, bu genel görüşümüz olabilir. Gelecekteki yönelimin bu yöne gitmesini de umuyoruz. Çünkü elbette farklı görüşler olabilir, bazıları, her tür spekülasyonun yasaklanması gerektiğini düşünebilir, hisse senedi piyasası, kripto piyasası veya tahmin piyasası olmasını önemsemez. Biz bu fikre katılmıyoruz. Likidite piyasasının kendisinin çok olumlu değerleri var; ayrıca, gerçekten yasaklarsanız aslında önlemek istediğiniz riski artırabilirsiniz, çünkü bu tür faaliyetler offshore'a kayacaktır ve orada ne izlenebilir ne de yasal takip edilebilir, kullanıcıları koruyamazsınız.
John Collison:
Harika. Teşekkürler.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler