Değerlemesi 11 milyar dolara yükselen Kalshi, düzenleyici denetimlere meydan okuyarak bu kadar hızlı büyümeyi nasıl başardı?
Orijinal başlık: "11 Milyar Dolar Değerinde Para Toplarken Yedi Eyalette Dava Açıldı: Taht Oyunları'nın Tahmin Piyasası Yıldızı Kalshi'ye"
Orijinal yazar: Ethan, Odaily (Planet Daily)
New York Güney Bölgesi'nde yakın zamanda açılan toplu dava, tahmin platformu Kalshi'yi bir başka düzenleyici anlaşmazlığın içine sürükledi.
Yedi kullanıcı, platformu herhangi bir eyalet bahis lisansı almadan sporla ilgili sözleşmeler satmakla suçladı ve piyasa yapıcılığı yapısını sorgulayarak, platformun "esasen kullanıcıları bahisçilerle karşı karşıya getirdiğini" iddia etti. Birkaç gün önce, Nevada mahkemesi Kalshi'ye karşı verilen koruyucu ihtiyati tedbiri kaldırmış ve onu eyalette olası cezai suçlamalarla karşı karşıya bırakmıştı.
Düzenleyici denetimler giderek daha sıkı hale geldi. Nevada Oyun Otoritesi, Kalshi'nin spor "etkinlik sözleşmelerinin" esasen lisanssız bahis ürünleri olduğuna ve CFTC'nin (Emtia Vadeli İşlemler Ticaret Komisyonu) düzenleyici korumasından yararlanmaması gerektiğine karar verdi. Federal Yargıç Andrew Gordon, duruşmada açıkça, "Kalshi'den önce kimse spor bahislerini finansal bir ürün olarak görmezdi," dedi.
Ancak çoğu insanın beklemediği şey, düzenleyici kısıtlamaların ve yasal baskıların aynı anda sıkılaştığı haftalarda Kalshi'nin çeşitli iş ölçütlerinin trende karşı neredeyse meydan okuyan bir büyüme göstermesiydi; işlem hacmi defalarca yeni zirvelere ulaştı ve son finansman turunda değeri 11 milyar dolara ulaştı, bu da onu tahmin piyasası sektörünün tartışmasız süperstarı haline getirdi.
Sermayenin coşkusu ve düzenlemelerin soğukluğu, bu çağda çarpıcı bir tezat oluşturuyor: Birçok tarafça "yasadışı" olarak kabul edilen bir şirket, piyasada neden benzeri görülmemiş bir canlılık sergiliyor ? Bu makale, mahkeme belgelerini ve işlem verilerini inceleyerek Kalshi'nin karşılaştığı düzenleyici mantık çatışmalarını, güven krizlerini ve ters bahisleri analiz etmeye ve fırtınanın merkezindeki bu milyarlarca dolarlık pazarın gerçek mantığını ortaya çıkarmaya çalışıyor.
Yasal Kimliğin Bozulması: Kalshi "Uyumlu"dan "Yasadışı"ya Nasıl Geçti?
Hikayenin başına dönersek, en sık gözden kaçan konulardan biri , Kalshi'nin geçmişte "yasadışı" olmamasıdır; sadece aniden yasal olarak faaliyet göstermesine izin verilmemesidir . "Uyumlu"dan "yasadışı"ya geçiş, işletmenin kendisindeki bir değişimden değil, düzenleyici algıdaki bir değişimden kaynaklanmıştır; özellikle de tahmin piyasalarının "finansal türevler" mi yoksa "ruhsatsız kumar" mı olduğu gibi temel bir meseleyle ilgili olarak.
Kalshi'nin öz anlatısı her zaman açıktı: "Gerçek ekonomik amaçlar" taşıyan ikili opsiyon türevleri olan olay sözleşmeleri sunan CFTC kayıtlı bir "Belirlenmiş Sözleşme Piyasası" (DCM) olup, bu nedenle yalnızca federal düzenlemelere tabi olmalıdır. Son birkaç yılda, bu argüman ABD düzenleyici sisteminde gerçekten de ilgi gördü ve Kalshi'nin seçim dönemleri, makroekonomi ve teknoloji etkinlikleri de dahil olmak üzere yüzlerce alanda ikili tahmin sözleşmeleri piyasaya sürmesine ve giderek bir sektör lideri haline gelmesine olanak sağladı.
Ancak Nevada düzenleyicileri, özellikle Kalshi spor bahisleri sektörüne girmeye başladığında bu mantığı açıkça kabul etmedi ve bu da anlaşmazlığın anında tırmanmasına neden oldu. Spor bahisleri, Amerika Birleşik Devletleri'ndeki en sıkı düzenlemelere tabi ve yerel olarak tanımlanmış sektörlerden biridir ve her eyaletin lisanslama, vergilendirme ve risk kontrolü için tamamen farklı sistemleri vardır. Başka bir deyişle, spor bahisleri tipik bir "eyalete özgü kırmızı çizgidir". Kalshi, touchdown süreleri ve oyun ilerlemesi gibi spor etkinliklerini içeren sözleşmeler sunmaya başladığında, Nevada düzenleyicileri bu ürünlerin finansal türevlerden ziyade, özünde tipik bir spor bahisleri kategorisi olan yan bahisler olduğunu savundu.
Yargıç Gordon'un duruşma sırasındaki tutumunun önemli ölçüde değişmesinin nedeni de budur. Kalshi'nin tanımına göre, gelecekteki olayları içeren ve parayla ilgili hemen hemen her şeyin türev olarak paketlenebileceğine ve bunun da düzenleyici sistemi etkisiz hale getireceğine dikkat çekti. Mahkeme, daha sonraki kararında, spor etkinliklerinin Emtia Borsası Kanunu'nun "hariç tutulan emtia" çerçevesine girmediğini ve bu nedenle CFTC tarafından münhasır düzenlemeye tabi olmadığını açıkça belirtti.
Sonuç olarak Nevada mahkemesi, Kasım ayı sonunda Kalshi'nin koruyucu tedbirini resmen kaldırmakla kalmadı, aynı zamanda bu sporla ilgili etkinlik sözleşmelerinin esasen türev değil, bahis sözleşmeleri olduğunu da açıkça belirtti.
Bu karar, Kalshi'nin Nevada'daki faaliyetlerini hem cezai hem de hukuki yaptırım risklerine maruz bırakmakla kalmıyor, aynı zamanda ülke genelindeki diğer eyaletler için de önemli bir hukuki referans sağlıyor. Şu anda en az altı eyalet, "tahmin piyasalarının düzenleyici sınırları" konusunda farklı mahkemelerde dava açmış durumda ve kararlar, yetki alanındaki anlaşmazlıkların giderek daha belirgin hale geldiğini gösteriyor.
• Federalistler : Bazı eyaletler hâlâ federal öncelik ilkesinde ısrar ediyor ve CFTC tarafından birleşik düzenleme yapılmasını savunuyor;
• Oyun Savunucuları : Daha fazla eyalet Nevada'nın yolunu izliyor ve yerel oyun lisanslama sistemlerine dahil edilmesini zorunlu kılıyor;
• Yasama kampı : Bazı eyaletler, yasayı değiştirerek "tahmin piyasalarının" yasal sınırlarını yeniden tanımlamaya çalışıyor.
Düzenleyici parçalanmanın yaşandığı bir ortamda, Kalshi'nin yasallığı bir anda birleşik yorumunu yitirdi ve "düzenleyici yorum mücadelesinin" kurbanı oldu. Daha gerçekçi bir ifadeyle, Kalshi ihtiyati tedbir kararı kaldırıldıktan sonra Nevada'da faaliyet göstermeye devam ederse, her an başlatılabilecek cezai yaptırımlarla karşı karşıya kalacak ve bu nedenle şirket, yürütmenin durdurulması için acilen mahkemeye başvurdu.
Türevlerden kumara, federal düzenlemelerden eyalet düzenlemelerine ve mahkemeler, kullanıcılar ve sektör paydaşları arasındaki yoğun rekabete kadar, kaçınılmaz birkaç soru ortaya çıktı: Tahmin piyasası tam olarak nedir? Yasal statüsü istikrarlı mı? Mevcut ABD düzenleme sisteminde yerini bulabilir mi?
Bu kimlik krizi çözülmeden önce Kalshi, daha da zor bir ikinci darbeyle karşı karşıya kaldı: Kendi kullanıcılarının sorgulaması.
Kullanıcılar bile neden dava açıyor? Piyasa yapıcı tartışmalar, performansa dayalı anlaşma iddiaları ve "piyasa manipülatörleri"nin gölgesi.
Düzenleyici uyuşmazlıklar yalnızca sistemdeki açıkları ortaya çıkarıyorsa, kullanıcıların açtığı toplu davalar doğrudan ticaret platformlarına olan güvenin temelini sarsıyor demektir.
28 Kasım'da, yedi Kalshi kullanıcısı tarafından, ülke çapında tanınmış davacıların hukuk firması Lieff Cabraser Heimann & Bernstein'ı temsilen toplu dava açıldı. Temel iddialar sadece iki tane olsa da, hepsi potansiyel olarak zararlı ve Kalshi hakkındaki kamu algısını kökten değiştirmeyi amaçlıyor:
Birincisi, yasadışı faaliyet suçlaması : Savcılık, Kalshi'nin herhangi bir eyalet düzeyinde bahis lisansına sahip olmadan, fiilen "spor bahisleri" hizmetleri sunduğunu ve bu hizmetlerin reklamını yanlış yaptığını iddia ediyor.
İkincisi, hem hakem hem de oyuncu olarak hareket etmek : Savcılık, Kalshi'ye bağlı piyasa yapıcılarının yalnızca likidite sağlayıcıları olmadığını, aynı zamanda platformun "evi" gibi davrandıklarını ve kullanıcıların bilgileri olmadan profesyonel işlem platformlarına karşı bilgi veya finansal avantajlarla kumar oynamalarına olanak sağladıklarını iddia ediyor.
Başka bir deyişle, kullanıcılar tahmin sözleşmelerini değil, işlem mekanizmasının şeffaflığını ve adilliğini sorguluyor. Davadaki son derece kışkırtıcı bir ifade, sektörde hızla viral oldu: " Tüketiciler Kalshi'ye bahis oynadıklarında, piyasayla değil, kasayla karşı karşıya kalıyorlar. "
Bu ifade, tahmin piyasalarının "kimlik savunmasını" tam olarak ihlal ettiği için çok zararlıdır. Kalshi gibi platformlar, kullanıcılara karşı kumar oynayan bahis şirketleri değil, tarafsız eşleştiriciler ve fiyat belirleme piyasaları olduklarını sürekli olarak savundular. Ancak, "platformun fiyatlandırmaya katıldığı ve bundan kâr elde ettiği" suçlaması bir kez ortaya çıktığında, bu sınır hem yasal hem de etik açıdan anında ortadan kalkar.
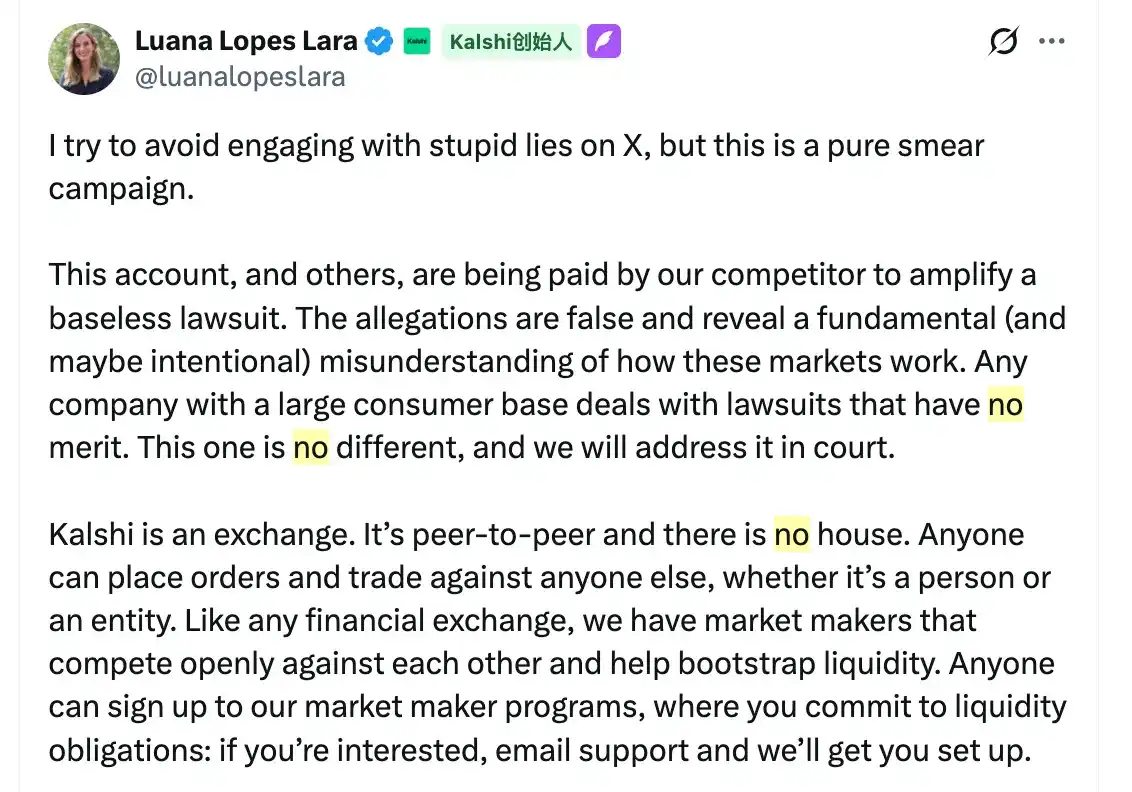
Kalshi'nin kurucu ortağı Luana Lopes Lara, suçlamalara yanıt olarak, davanın "türev piyasasının mekanizmalarının temelden yanlış anlaşılmasına dayandığını" iddia ederek hemen karşı çıktı. Onun savunma mantığı, standart finans piyasalarındaki sağduyuyla örtüşüyor:
Diğer finansal işlem platformları gibi Kalshi de birden fazla piyasa yapıcının likidite için rekabet etmesine olanak tanır.
• Ortak piyasa yapıcıları herhangi bir dahili ayrıcalıklı muamele görmeyecektir;
• Bağlı kuruluşların erken aşamalarda likidite sağlaması bir "sektör uygulaması"dır.
Geleneksel finans veya gelişmiş kripto varlık piyasalarında (Binance veya Coinbase gibi), "piyasa yapıcılar" ve "özel alım satım"ın bir arada bulunması bir sektör normu olabilir. Ancak, gri ve gelişmekte olan tahmin piyasaları alanında, kullanıcı yapısı ve algısı tamamen farklıdır. Sıradan bireysel yatırımcılar, yüksek kazanma oranlarına, dipsiz emir defterlerine veya hızla ayarlanan emir defterlerine sahip rakiplerle karşılaştıklarında, bunu "etkili piyasa fiyatlandırması" olarak anlamakta zorlanırlar ve bunun "piyasa manipülasyonu" olduğuna inanmaya daha meyilli olurlar.
Bu davanın en tehlikeli yanı, Nevada'nın düzenleyici eylemleriyle ölümcül anlatısal yankılanmasında yatıyor. Düzenleyiciler sizi ruhsatsız kumar oynamakla suçlarken, kullanıcılar bir ev olarak faaliyet gösterdiğinizi iddia ediyor. Tüm bunlar bir araya geldiğinde, Kalshi yalnızca uyumluluk riskleriyle değil, aynı zamanda tersine çevrilmesi daha zor bir anlatısal riskle de karşı karşıya.
Finans dünyasında "piyasa yapıcılığı" doğası gereği tarafsız bir altyapıdır; ancak tahmin piyasaları bağlamında hızla "manipülasyon" ve "vurgunculuk" olarak damgalanmaktadır. "Kalshi'nin iddia ettiği gibi açık bir piyasa olmadığı" konusunda fikir birliği oluştuğunda, meşruiyeti ve iş etiği aynı anda çökecektir.
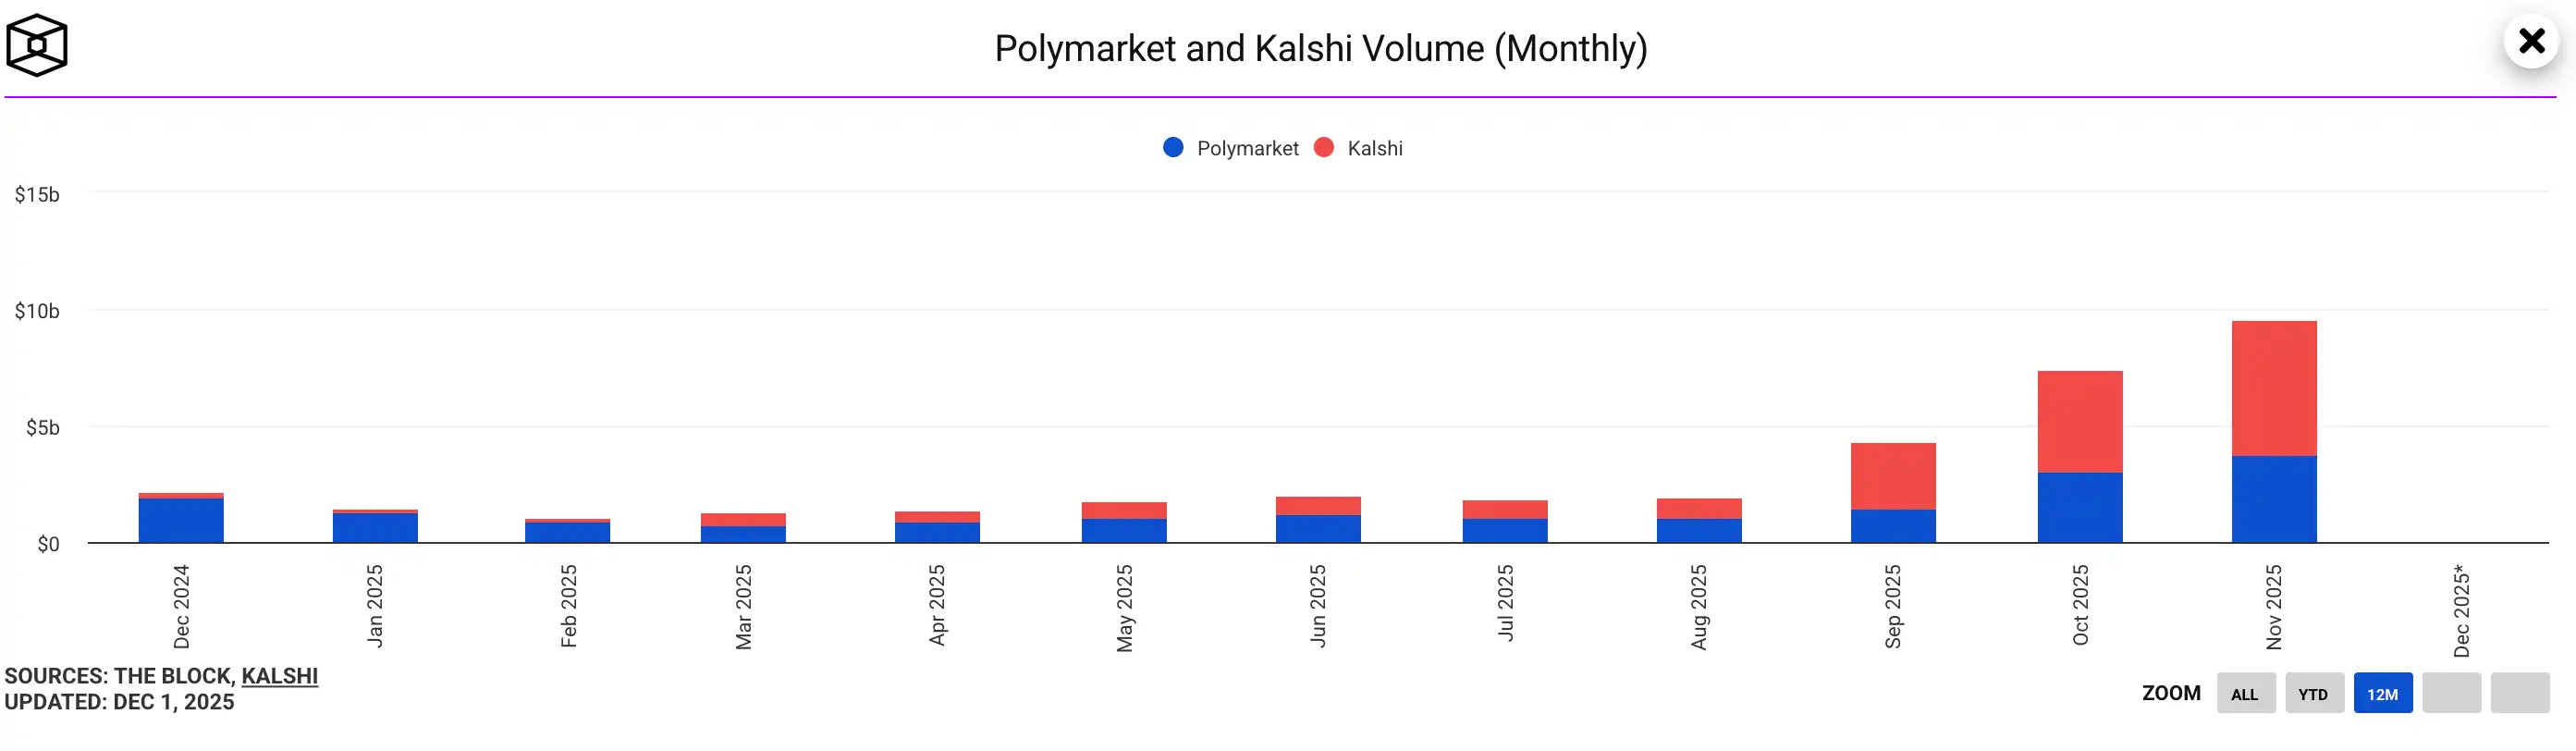
İronik bir şekilde, hukuk ve güven arasındaki ikili kriz, Kalshi'nin büyüme trendini durdurmadı . Davanın ortaya çıkmasının ardından, spor ve siyaset sektörlerindeki işlem hacmi aslında arttı. Bu anormallik, mevcut tahmin piyasasındaki en derin çelişkiyi ortaya koyuyor: Aşırı spekülatif taleple karşı karşıya kalan kullanıcılar, bunun bir "ticaret platformu" mu yoksa bir "kumarhane" mi olduğuna aldırış etmiyor; emir defteri hareket ettiği sürece, fonlar içeri akmaya devam edecek.
Kalshi, uyumluluk sorunlarının giderek artmasına rağmen neden piyasada giderek daha fazla rağbet görüyor?
Birçok eyaletteki düzenleyicilerin saldırılarına, yargı kararlarının bozulmasına ve kullanıcıların toplu dava açmasına rağmen, Kalshi krizin ortasında göz alıcı bir performans sergiledi: Platform işlem hacmi, spor ve siyasi sözleşmelerin etkisiyle katlanarak artarken, aynı anda Sequoia Capital liderliğindeki 1 milyar dolarlık bir finansman turunu tamamlayarak son değerlemesini 11 milyar dolara çıkardı. "Düzenleyici kış" ve "piyasa patlaması"nın bu şekilde bir arada yaşanması mantıksız görünebilir, ancak ortaya çıkan tahmin piyasası sektörünün yapısal özelliklerini derinlemesine ortaya koyuyor. Kalshi'nin karşıt döngüsel yükselişi tesadüfi değil, dört piyasa mantığının yankılanmasının bir sonucudur.
I. Psikolojik Oyun: "Düzenlemeye Doğru Geri Sayım" Yarış Kazanma Etkisini Tetikliyor
Düzenlemelerle ilgili belirsizlik kullanıcıları caydırmadı; aksine, bir tür "kıyamet çılgınlığı" yarattı. Nevada yasağını kaldırdığında, halk tahmin piyasaları ile geleneksel kumar arasındaki çizginin belirsizleştiğini fark etti. Bu "yaklaşan düzenleyici sıkılaştırma" beklentisi, kullanıcılar arasında kıtlık endişesine dönüştü: yatırımcılar işlem penceresi kapanmadan önce piyasaya girmek için acele ettiler. Spekülatif fonlar için kurallar ne kadar belirsizse, potansiyel arbitraj fırsatları da o kadar büyüktü. Kalshi, kullanıcı trafiğinde bir artış yaratarak "düzenleyici risk priminden" etkili bir şekilde yararlandı.
II. Sermaye Oylaması: "Kurumsal Temettülere" Bahis Oynamanın Son Mücadelesi
Sequoia Capital gibi önde gelen kurumların bakış açısından, mevcut hukuki anlaşmazlıklar, endüstri gelişiminin ilk aşamalarındaki büyüme sancılarından ibaret, nihai sonuç değil. Sermayenin mantığı çok açık: Tahmin piyasaları yalnızca kumarın bir alternatifi değil, aynı zamanda gelecekteki finansal altyapının da bir parçası. Certuity raporuna göre, pazar büyüklüğü 2035 yılına kadar 95,5 milyar doları aşacak ve yıllık bileşik büyüme oranı yaklaşık %47 olacak. Kurumsal yatırımcıların gözünde, Kalshi'nin şu anda karşılaştığı engeller, lider bir oyuncu olduğunu açıkça kanıtlıyor. Sermaye ise tam tersi bir iddiada bulunuyor: Tahmin piyasaları sonunda bir düzenleyici sisteme dahil edilecek ve hayatta kalan lider platformlar yalnızca büyük kurumsal avantajlardan yararlanacak . Mevcut yüksek değerleme, "düzenlemenin henüz kesinleşmediği, ancak talebin geri döndürülemez olduğu" bir fırsat penceresini fiyatlıyor.
III. Rekabet Ortamı: Arz Tarafı Takasının Neden Olduğu Likidite Kaybı
Kalshi'nin işlem hacmindeki artış, büyük ölçüde rakiplerin zorunlu çıkışına bağlanıyor. Crypto.com ve Robinhood'un itirazlar sırasında faaliyetlerini askıya almasıyla, ABD'deki uyumlu tahmin piyasasının arz tarafında önemli bir boşluk oluştu. Talep (özellikle seçimler ve spor sezonları sırasında) artmaya devam ettikçe, piyasa likiditesi yeni çıkış noktaları aramak zorunda kaldı. Bu alanda kalan tek açık platform olan Kalshi, rakiplerinden taşan muazzam trafiği emdi. Bu " en güçlünün hayatta kalması " etkisi, onu kısa vadede ABD piyasasındaki en derin ve en geniş likidite havuzu haline getirerek Matthew etkisini daha da güçlendirdi.
IV. Talebin Özü: "Spekülasyon"dan "Risk İfadesine" Bir Paradigma Değişimi
Son olarak ve en temelde, tahmin piyasalarına kullanıcı katılımının arkasındaki temel itici güç artık yalnızca spekülasyon değil. Artan makroekonomik oynaklığın yaşandığı bir dönemde, faiz oranı kararları, seçim eğilimleri ve jeopolitik olaylar gibi olayların risk fiyatlandırmasına olan talep arttı. Geleneksel finansal türevler bu standartlaştırılmamış olayları karşılamakta zorlanırken, tahmin piyasaları bu boşluğu dolduruyor. Profesyonel yatırımcılar için bir riskten korunma aracı görevi görürken, sıradan kullanıcılar için halka açık etkinliklere katılım için yüksek frekanslı bir kanal sağlıyor. "Olayın kendisine" dayanan bu işlem talebi oldukça katıdır ve tek bir eyaletteki düzenleyici yasaklar nedeniyle ortadan kalkmayacaktır . Aksine, düzenleyici tartışmaların getirdiği yüksek risk, tahmin piyasalarını niş bir finans çevresinden kamusal söylemin merkezine taşıdı.
Sonuç olarak, Kalshi'nin karşıt eğilimli büyümesi "ne kadar yasadışı, o kadar çekici" olmasından kaynaklanmıyor , aksine talepteki sert artışın, sermayenin uzun vadeli bahisleri ve rekabet ortamındaki arz boşluğunun birleşik etkilerinin bir ürünü .
Kalshi şu anda oldukça değişken bir tarihsel dönüm noktasında: Hukuk cephesinde eşi benzeri görülmemiş karanlık bir dönemle karşı karşıya, ancak ticari cephede en parlak büyümesini yaşıyor. Bu, tüm yıkıcı finansal yenilikler için kaçınılmaz bir "olgunlaşma töreni" olabilir ; düzenleyici sistem mantıksal tutarlılığa ulaşmadan önce, piyasa gerçek parayla onayını çoktan vermiş durumda.
Sonuç: Kalshi vakasında piyasanın geleceğini tahmin etme yeteneği erken açığa çıkıyor.
Kalshi'nin şu anda içinde bulunduğu fırtına, bir startup için basit bir uyum krizinden çok daha fazlası; erkenden alevlenen sistemik bir çatışma. Son derece yoğun ve yoğun bir şekilde, ABD finans sistemini uzun süredir tartışılan temel bir soruyla yüzleşmeye zorluyor: Bu yeni finansal altyapı türü olan tahmin piyasaları nasıl tanımlanmalı, düzenlenmeli ve hatta var olmasına nasıl izin verilmeli?
Menkul kıymetler ve kumarın sınırlarında varlığını sürdüren bu sistem, hem finans piyasalarının fiyat keşif işlevine hem de kitlesel tüketimin eğlence özelliklerine sahiptir; gerçek dünyadaki risklerden korunma ihtiyacını karşılarken aynı zamanda spekülatörlerin çılgın oyunlarıyla da doludur. İşte tam da bu "kimlik melezliği", CFTC düzenleyicileri, eyalet kolluk kuvvetleri, yargı sistemi ve piyasa kullanıcıları arasında, çatışan hedefler ve birbirini dışlayan yöntemlerle dört boyutlu bir çekişmeye yol açmıştır.
Bu anlamda Kalshi'nin yaşadığı deneyim münferit bir "kaza" değil, tüm sektör için kaçınılmaz bir "başlangıç"tı.
Nevada'dan Massachusetts'e kadar, tahmin piyasalarının düzenleyici sınırları eyalet eyalet yeniden yazılıyor; CFTC'nin politika değişikliklerinden yerel mahkemelerde tekrarlanan kararlara kadar, federal sistem yeni türler karşısındaki tereddütünü ortaya koyuyor; ve kullanıcılar tarafından başlatılan toplu dava davalarından kamuoyundaki hararetli tartışmalara kadar, kamuoyu sektörün gerçek doğasını eleştirel bir gözle incelemeye başlıyor: Şeffaf bir "kehanet" mi, yoksa bir finans kurumu kisvesi altında gizlenmiş bir "dijital kumarhane" mi?
Tehlikeli görünen bu yoğun belirsizlik, aslında sektörün patlayıcı potansiyelinin kanıtıdır. Elektronik ödemelerden kripto varlıklara, internet menkul kıymetlerinden DeFi'ye kadar son yirmi yıla baktığımızda, finansın uç noktalarındaki her kurumsal çatışma, nihayetinde temel mantığın yeniden yapılandırılmasına ve yeni düzenleyici paradigmaların ortaya çıkmasına yol açmıştır. Piyasa şu anda aynı döngüye giriyor, ancak gelişimi beklentilerin çok ötesinde.
Geleceğin yol ayrımında dururken, geri döndürülemez en az üç eğilimi tespit edebiliriz:
Öncelikle, meşruiyet mücadelesi uzun sürecek . En az altı eyaletin hukuka dair kökten farklı yorumlar sunduğu göz önüne alındığında, yargı yetkisi anlaşmazlığının Yüksek Mahkeme seviyesine tırmanması oldukça muhtemel. Tek bir karar sorunu çözmek için yeterli olmayacak ve parçalı düzenlemeler norm haline gelecek.
İkincisi, tahmin piyasaları "niş bir oyuncak"tan "altyapı"ya doğru ilerliyor. İster siyasi risklerden korunmak için parayı oy olarak kullanmak olsun, ister toplumun makroekonomik olaylara ilişkin beklentilerini ölçmek olsun, tahmin piyasaları gerçek dünyada vazgeçilmez bir "risk fiyatlandırma dayanağı" haline geliyor.
Üçüncüsü, sektörün nihai sonucu birden fazla güç tarafından dinamik olarak yeniden şekillendirilecektir . Nihayetinde, piyasanın şekli tek bir düzenleyicinin tek taraflı iradesiyle değil, piyasa talebi, sermaye güçleri, siyasi manevralar ve yargı emsallerinin ortaklaşa oluşturduğu dinamik bir dengeyle belirlenecektir.
Dolayısıyla, Kalshi'nin zaferi veya yenilgisi artık tek odak noktası olmayabilir; daha ziyade, aralanacak ilk perde gibi. Kısa vadede, 8 ve 12 Aralık'ta yayınlanacak iki önemli yasal belge, Kalshi'nin bu düzenleyici fırtınadan sağ çıkıp çıkamayacağını belirleyecek; ancak daha geniş bir açıdan bakıldığında, bu iki günlük çatışmanın, milyarlarca dolarlık tahmin piyasasındaki ilk dönüm noktası olması kaçınılmaz.
Piyasanın geleceğini tek bir yargıyla öngörmek mümkün değil, ancak kritik bir dönüm noktasında yönü kaçınılmaz olarak değişecektir. Ve bu dönüm noktası, Kalshi'nin eylemleri sayesinde, planlanandan önce gerçekleşti.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler