Bitcoin Artık Daha "Durağan" mı? 2025'teki Dalgalanma Oranı Şaşırtıcı Bir Şekilde Nvidia'dan Daha Düşük
Orijinal Başlık: Bitcoin artık Nvidia'dan daha az volatiliteye sahip, bu istatistiksel bir anormalliktir ve risk hesaplamanızı tamamen değiştirir
Orijinal Yazar: Gino Matos, CryptoSlate
Orijinal Çeviri: Saoirse, Foresight News
2025 yılı sonunda Bitcoin'in gerçek günlük volatilitesi %2.24'e düşerek, varlık tarihindeki en düşük yıllık veriyi kaydetti.
K33 Araştırması'nın volatilite grafiği 2012 yılına kadar uzanmaktadır - o zamanlar Bitcoin'in günlük volatilite aralığı %7.58 idi. Veriler, her döngüde Bitcoin'in volatilitesinin istikrarlı bir şekilde azaldığını gösteriyor: 2022'de %3.34, 2024'te %2.80, 2025'te ise %2.24.
Ancak, piyasa algısı ve veri arasında bir sapma var. Ekim 2025'te, Bitcoin fiyatı 126.000 dolardan 80.500 dolara düştü, bu süreç endişe vericiydi; 10 Ekim'de gümrük politikası etkisiyle tetiklenen bir tasfiye dalgası, 190 milyar dolarlık kaldıraçlı uzun pozisyonu tek bir günde sildi.
Çelişki burada: Geleneksel standartlara göre, Bitcoin'in volatilitesi gerçekten de azaldı ancak önceki döngülere kıyasla çektiği sermaye akışı daha büyük, fiyatın mutlak volatilitesi de daha yüksek oldu.
Düşük volatilite, "piyasanın sessizliğe gömüldüğü" anlamına gelmez, ancak piyasanın yeterince olgunlaştığını, kurumsal düzeydeki fon akışını karşılayabildiğini ve artık erken dönem döngülerinde görülen "zincirleme tepki" tipi geribildirim döngülerini tekrar yaşamayacağını gösterir.
Günümüzde ETF'ler, kurumsal hazine ve düzenlenmiş saklama kuruluşları piyasa likiditesinin "dümen taşı" haline gelmişken, uzun vadeli sahipler varlıklarını sürekli olarak bu altyapıya yeniden dengeliyor.
Sonuç olarak, Bitcoin'in günlük getirileri daha istikrarlı hale gelirken, piyasa değeri hala milyarlarca dolarlık dalgalanmalara sahip - 2018 veya 2021'e yerleştirilseydi, bu tür dalgalanmalar %80'e varan bir çöküşü tetikleyebilirdi.
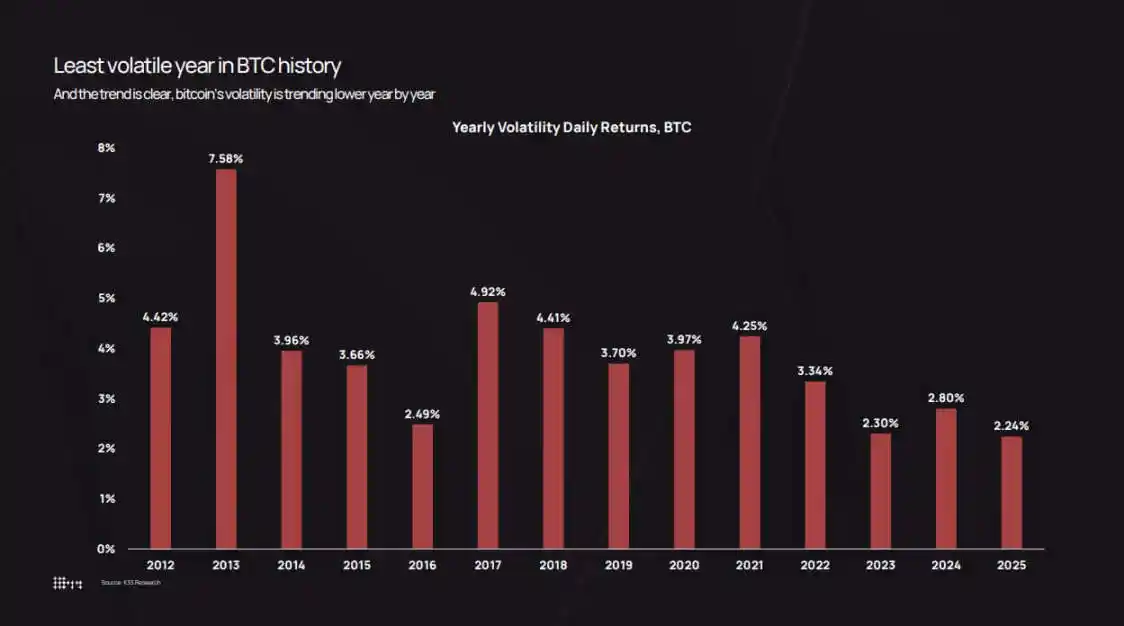
K33 Araştırması'nın verilerine göre, Bitcoin'in yıllık volatilitesi 2013'te %7.58'lik zirveden, 2025'te %2.24'lük tarihi düşük seviyeye indi.
Volatility Continues to Decrease
The annual volatility data for K33 has documented this transition process.
In 2013, the Bitcoin daily return rate averaged 7.58%, reflecting a thin order book and a speculative market frenzy at the time. By 2017, this figure had dropped to 4.81%; in 2020, it was 3.98%; during the 2021 pandemic bull market, it saw a slight increase to 4.13%. In 2022, the volatility surged to 3.34% following the crashes of the Luna project, Three Arrows Capital, and the FTX trading platform.
Subsequently, the volatility continued to decline: 2.94% in 2023, 2.80% in 2024, and further down to 2.24% in 2025.
A logarithmic scale price chart further confirms this trend. From 2022 to 2025, Bitcoin did not experience the "pump and dump" extreme market conditions but rather steadily rose within an upward channel.
While there were pullbacks during this time—price dropped below $50,000 in August 2024 and to $80,500 in October 2025—there was no "parabolic rise followed by a systemic collapse" scenario.
An analysis points out that the roughly 36% decline in October 2025 still falls within the normal historical pullback range for Bitcoin. The difference is that previous 36% retracements often occurred at the end of the high 7% volatility range, while this time it happened in the low 2.2% range.
This has created a "cognitive gap": a 36% drop within six weeks still feels severe intuitively; however, compared to earlier cycles (when 10% daily volatility was the norm), the market movement in 2025 was relatively calm.
The asset management firm Bitwise points out that Bitcoin's actual volatility is now lower than that of NVIDIA, reshaping Bitcoin's positioning from a "pure speculative tool" to a "high-beta macro asset."
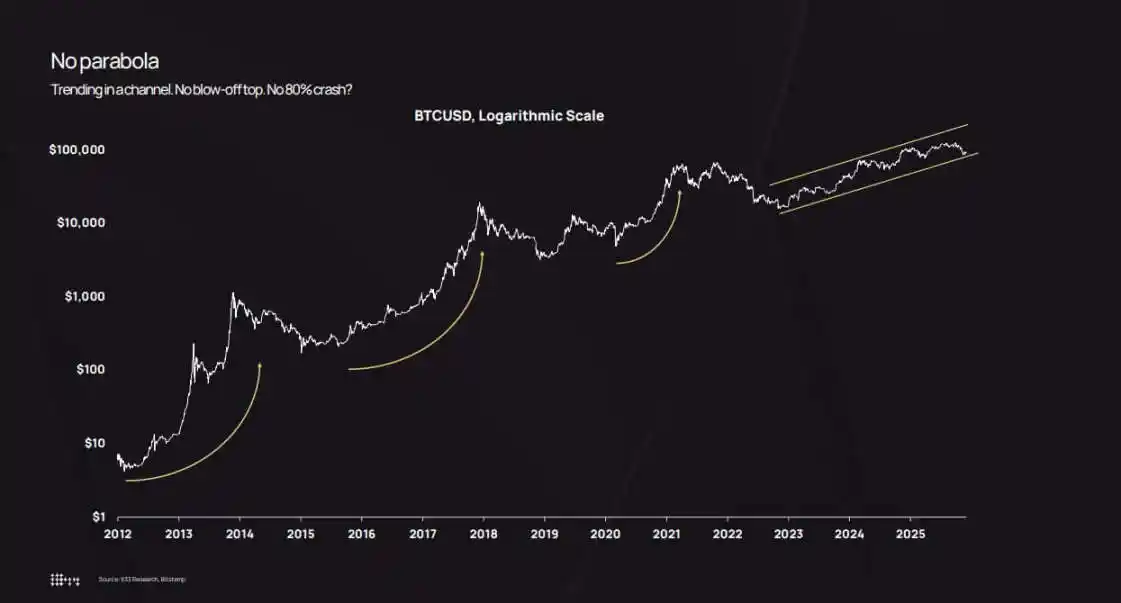
The logarithmic price chart of Bitcoin shows that since 2022, its price has been slowly rising within an upward channel, avoiding the parabolic surge and 80% crash seen in earlier cycles.
Market Cap Expansion, Institutional Entry, and Asset Reallocation
K33's core view is that the actual decrease in volatility is not due to reduced fund inflows but because it now takes a much larger capital size to drive price movements.
Şirketin hazırladığı "Bitcoin Piyasa Değeri Üç Aylık Değişim Grafiği"ne göre, düşük volatilite döneminde bile piyasa değerinde milyarlarca dolarlık dalgalanmalar meydana geliyor.
2025 Ekim'inden Kasım'ına gerçekleşen çekilmede, Bitcoin'in piyasa değeri yaklaşık 570 milyar dolar azaldı ve bu, 2021 Temmuz'undaki 568 milyar dolarlık çekilme düzeyine neredeyse eşdeğerdir.
Volatilite genişliği değişmedi, değişen şey ise bu dalgalanmaları karşılayan pazarın "derinliği"dir.
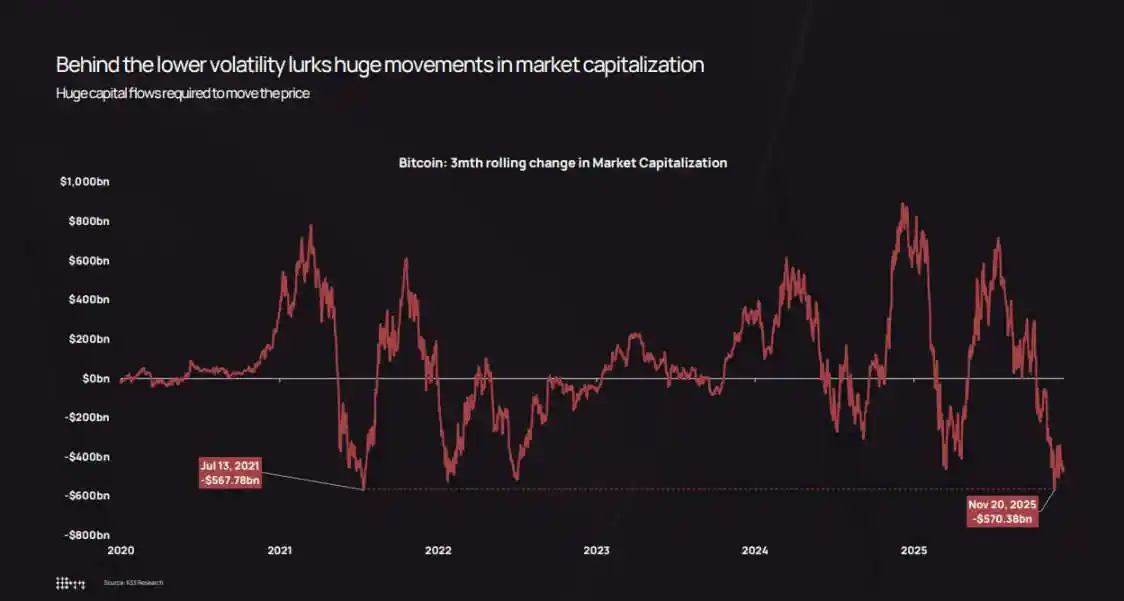
2025 Kasım'ında, Bitcoin'in üç aylık içindeki piyasa değeri dalgalanması 570 milyar doları buldu, volatilite düşük olmasına rağmen, 2021 Temmuz'undaki 568 milyar dolarlık düşüşle oldukça benzerdir.
Volatilite düşüşünü destekleyen üç ana yapısal faktör bulunmaktadır:
İlk olarak ETF ve kurumsalın "Tedarik Çekme" etkisi. K33 istatistiklerine göre, 2025'te ETF'lerin Bitcoin'e net alımları yaklaşık 160.000 adet oldu (2024'teki 630.000'den fazla adetin altında olsa da, boyutu hala oldukça gözle görülür). ETF'ler ve şirket kasaları toplamda 650.000'den fazla Bitcoin'i elinde tutarken, dolaşımdaki arzın %3'ünden fazlasına denk gelmektedir. Bu fonlar "programlanmış yeniden dengeleme" yoluyla piyasaya girmekte ve dağıtık usulsüzlük korkusunun etkisi altında değil.
K33 özellikle belirtiyor, Bitcoin fiyatı yaklaşık %30 düştüğünde, ETF tutarı yalnızca tek haneli yüzdesel bir düşüş yaşadı, panik satışı veya zorla kapatma görülmedi.
İkincisi, şirket kasaları ve yapısal ihraç. 2025 yılının sonuna kadar, şirket kasalarının toplamda yaklaşık 473.000 Bitcoin'e sahip olduğu tahmin ediliyor (ikinci yarıda artış hızı biraz yavaşladı). Yeni talep çoğunlukla tercihli hisselerin ve dönüştürülebilir tahvillerin ihraçlarından kaynaklanmakta olup, nakit ile doğrudan alımlardan ziyade, finansal ekipler çeyrek dönemlik olarak sermaye yapılandırma stratejilerini uygulamaktadır, kısa vadeli piyasa eğilimlerinin peşinden gitmek yerine.
Üçüncüsü, varlıkların erken sahiplerinden daha geniş kitlelere yeniden dağıtılması. K33'ün "Varlık Tutma Süresi Analizi"ne göre, 2023'ün başından itibaren iki yıldan fazla süredir kullanılmayan Bitcoin'lerin istikrarlı bir şekilde "etkinleştirilmesi" başladı, son iki yılda, yaklaşık 1.6 milyon uzun vadeli Bitcoin'in dolaşıma girdiği belirlendi.
2024 ve 2025, "uyuyan varlıklar"ın etkinleştirilmesinin en yoğun olduğu iki yıldı. Rapor, Temmuz 2025'te Galaxy Digital'in 80.000 Bitcoin, Fidelity'nin ise 20.400 Bitcoin sattığını belirtiyor.
Bu satışlar, ETF'ler, kurumsal kasalar ve düzenlenmiş depolama kuruluşlarının "yapısal talebi" ile tam olarak örtüşmektedir - sonrakiler aylar süren bir süreçte yavaşça tedarik sağlar.
Bu yeniden dağıtım son derece önemlidir: Erken dönem sahipleri 100 ila 10.000 dolar fiyatlarla Bitcoin biriktirmiş ve varlık çoğunlukla az sayıda cüzdanda yoğunlaşmıştır; onlar satış yaptığında, varlık ETF hissedarlarına, kurumsal bilançolara ve çeşitlendirilmiş portföylere küçük miktarlarda yatırım yapan yüksek net değerli müşterilere akar.
Nihai sonuç şudur: Bitcoin tutma yoğunluğu azalır, sipariş defteri kalınlığı artar, "zincirleme geri besleme döngüsü" zayıflar. Erken dönemde, 10.000 Bitcoin'in satışı likidite dar bir pazarda gerçekleşirse, fiyatın %5 ila %10 düşmesine ve ardından stop-loss ve kapanış emirlerinin tetiklenmesine neden olabilir; ancak 2025'te, bu tür satışlar birden fazla kurumsal alım kanalını çekecek, hatta fiyatı %2 ila %3 artıracak ve geri besleme döngüsü zayıflayacak, günlük volatilite de azalacaktır.
Portföyo Oluşturma, Kaldıraç Etkisi ve "Parabolik Dönem" Sonu
Gerçek volatilite düşerek, kurumların "Bitcoin tutma miktarı" hesaplama mantığını değiştirdi.
Modern portföyo teorisi, varlık dağılımı ağırlığının "risk katkısı" temeline dayanması gerektiğini savunur, "getiri potansiyeli" değil. Aynı şekilde, %4'lük Bitcoin maruziyeti oranı: Günlük volatilite %7 ise, o varlığın portföy riske katkısı %2.2 olan durumdan çok daha büyüktür.
Bu matematik gerçeği, varlık tahsis edenleri bir seçim yapmaya zorlar: ya Bitcoin maruziyet oranını artırır ya da (varlık dayanak varlığın volatilitesi daha düşük olduğunu varsayarak) opsiyonlar ve yapılandırılmış ürünler kullanır.
K33'ün çapraz varlık performans tablosu, 2025 yılında Bitcoin'in varlık getirileri sıralamasında neredeyse alt sıralarda olduğunu gösteriyor - önceki dönemlerde yıllarca liderlik etmesine rağmen, 2025'te altın ve hisse senetlerinin gerisinde kalmıştır.
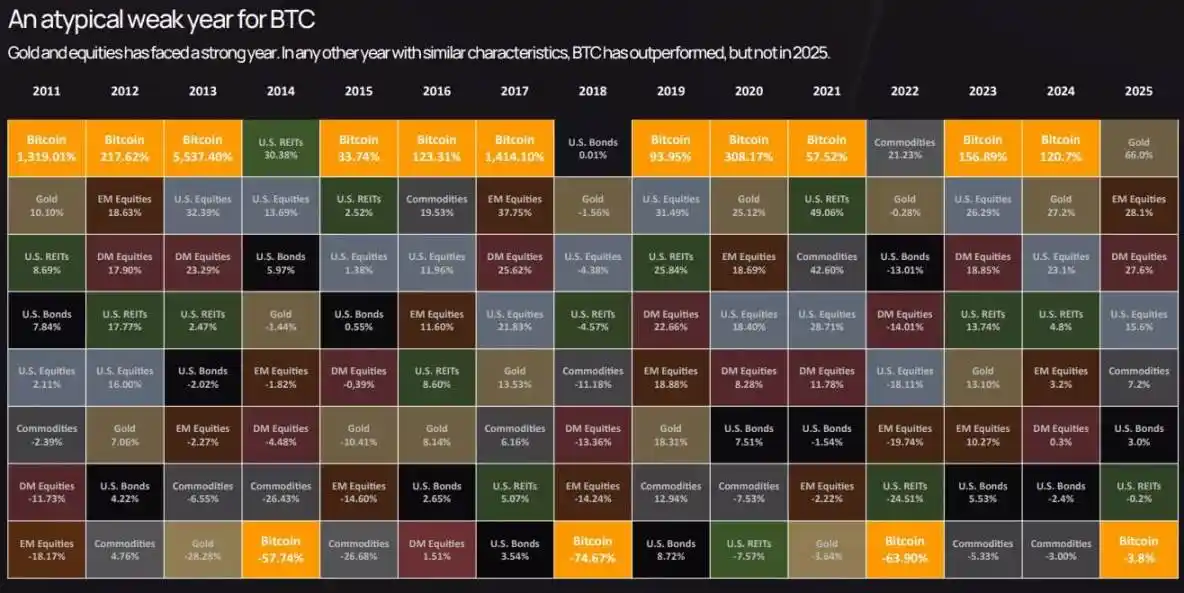
2025 yılında Bitcoin'in varlık performansındaki sıralaması neredeyse sondan ikinci, %3.8'lik bir düşüş yaşanmıştır, bu Bitcoin için alışılmadık bir yılda, performansı altın ve hisse senetlerinin gerisinde kalmıştır.
Bu "geri kalmışlık", düşük volatiliteyle birleşince, Bitcoin'in konumunu "spekülatif uydu varlığı"ndan "çekirdek makro varlık" haline getirir - risk açısından hisse senetlerine benzer, ancak getiri itici faktörleri diğer varlıklarla ilişkisizdir.
Opsiyon piyasası da bu dönüşümü yansıtıyor: Son zamanlarda Bitcoin opsiyonlarının ima edilen volatilitesi gerçek volatiliteyle eş zamanlı olarak düşmüş, bu, hedge maliyetlerini azaltırken sentetik yapılandırılmış ürünleri daha cazip hale getirir.
Önceden, uyum departmanları genellikle finansal danışmanların Bitcoin tahsisini "yüksek volatilite" gerekçesiyle kısıtlıyordu; artık danışmanlar nicel bir dayanağa sahipler: 2025 yılında Bitcoin'in volatilitesi NVIDIA'nın altında, birçok teknoloji hissesinden daha düşük ve yüksek beta hisse senetleri sektörüyle eşdeğer.
Bu Bitcoin için yeni yatırım kanalları açtı: 401(k) emeklilik planlarına dahil etme, kayıtlı yatırım danışmanı (RIA) tahsisatı ve sıkı volatilite sınırlamalarına tabi sigorta şirketi yatırım portföyleri.
K33'ün öngörüsel verileri, bu kanalların açılmasıyla birlikte, 2026'da ETF net girişlerinin 2025'ten daha fazla olacağını ve "kendi kendini güçlendiren bir döngü" oluşturacağını tahmin ediyor: daha fazla kurumsal para akışı→volatilite düşüşü→daha fazla kurumsal emanet→daha fazla para akışı.
Ancak piyasanın "sakinliği" koşullu bir durum. K33'ün türev analizi, 2025 boyunca, Bitcoin sürekli vadeli işlemi açık pozisyonlarının "düşük volatilite, güçlü yükseliş" ortamında istikrarlı bir şekilde arttığını, sonunda 10 Ekim'de kapanma olayının patlak verdiğini gösterdi - tek bir günde 19 milyar dolarlık kaldıraçlı uzun pozisyon silindi.
Bu satış, Donald Trump'un gümrük vergisi açıklaması ve yaygın "güvenli liman endişesi" ile ilişkili olsa da, temel mekanizma hala türev ürün sorunlarıyla ilgilidir: aşırı kaldıraçlı uzun pozisyonlar, hafta sonu likiditesi durgunluğu, zincirleme teminat çağrıları.
Gerçek volatilite oranı %2.2 olsa bile, hala "kaldıraç kapanışına yol açan aşırı volatilite günleri" saklanabilir. Farklılık şurada: Bu tür olaylar artık saatler içinde çözüme kavuşturulacak, haftalarca süren bir durum değil; ayrıca ETF'ler ve işletme kasalarının spot talebi "fiyat tabanı" sağladığından, piyasa hızla toparlanabilmektedir.
2026'da yapısal arka plan, "volatilitenin düşük seviyede kalması veya daha da düşmesi" görüşünü desteklemektedir: K33, iki yıllık Bitcoin arzının istikrar kazanmasına bağlı olarak, erken dönem sahiplerinin satışlarının azalacağını tahmin etmektedir; ayrıca, düzenleyici açıdan olumlu işaretler mevcuttur - ABD'nin "CLARITY Kanunu," Avrupa'nın kapsamlı MiCA yürürlüğe girmesi, J.P. Morgan ve Bank of America'nın 401(k) ve servet yönetimi kanallarını açması.
K33'ün "Altın Fırsatı" veri tahminine göre, 2026'da Bitcoin hisse senedi endekslerini ve altını geçecek - çünkü düzenleme atılımları ve yeni fonların etkisi, mevcut sahiplerin satış baskısını aşacaktır.
Bu tahmin gerçekleşip gerçekleşmeyeceği henüz belirsizdir, ancak tahminin dayandığı mekanizmalar - likiditenin derinleşmesi, kurumsal altyapının gelişmesi, düzenleyici netlik - kesinlikle düşük volatiliteye destek sağlamaktadır.
Sonuç olarak, Bitcoin piyasası 2013 veya 2017'nin "spekülatif sınırı"ndan uzaklaşıp daha çok "yüksek likiditeye, kurumsal bağlılığa sahip bir makro varlık" haline gelmektedir.
Bu, Bitcoin'in "sıkıcı" hale geldiği anlamına gelmez (örneğin düşük getiri veya anlatı eksikliği), ancak "oyun kuralları değişti" anlamına gelir: Fiyat yolu daha istikrarlı hale geldi, opsiyon piyasası ve ETF likiditesi perakende yatırımcı duygusundan daha önemli hale geldi, pazarın temel değişiklikleri yapı, kaldıraç düzeyi ve ticaretin taraflarının oluşturulmasında ortaya çıkar.
2025 yılında, Bitcoin tarihinin en büyük ölçekli düzenleyici ve yapısal dönüşümünü yaşamış olsa da, oynaklık açısından, "kurumsallaşmış istikrarlı bir varlık" haline gelmiştir.
Bu dönüşümün değerini anlamanın nedeni: düşük gerçek oynaklığın "varlığın canlılığını kaybettiği" bir işaret olmadığı, ancak "pazarın yeterince olgunlaştığı ve kurumsal düzeyde fonları absorbe edebildiği ve çökmeyi önleyebildiği" anlamına gelir.
Döngü sona ermedi, sadece pazar oynaklığını iten "maliyet" daha yüksek hale geldi.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler